
Hyrje n Kontabilitet Msc Fidane Spahija Gjikolli I
Hyrje në Kontabilitet Msc. Fidane Spahija Gjikolli
I. Nocioni i kontabilitetit • Kontabiliteti definohet si “art i rregjistrimit, i klasifikimit dhe i përmbledhjes në një mënyrë kuptimplote të vlerave monetare dhe veprimeve që kanë së paku karakter financiar, si dhe interpretimit të këtyre rezultateve” – definicion i dhënë nga instituti amerikan AICPA ( American Institute of Certified Public Accountants)
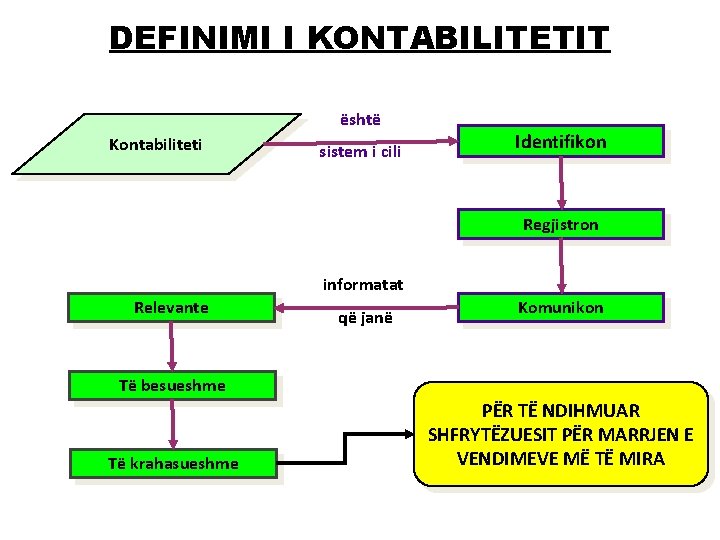
DEFINIMI I KONTABILITETIT është Kontabiliteti sistem i cili Identifikon Regjistron informatat Relevante që janë Komunikon Të besueshme Të krahasueshme PËR TË NDIHMUAR SHFRYTËZUESIT PËR MARRJEN E VENDIMEVE MË TË MIRA
Dallimi në mes të dhënave dhe informacionit Të dhënat – paraqesin fakte të çdo lloji. Informacionet – paraqitje cilësore e të dhënave e cila mund të shoqërohet me mendime konkrete mbi situatën.
Cilësitë e informatave të dobishme • • • Relevante (Përkatëse) Plotësia Sakëtia Qarëtsia Besimi Komunikimi Vëllimi Koha Mënyra e komunikimit Kostoja
Cila eshte baza e informates se kontabilistit? • FATURA Çdo blerje sendesh ose çdo kryerje punimi e shërbimi që destinohet për një veprimtari profesionale është objekt faturimi. Shitësi është i detyruar të lëshojë faturë dhe blerësi duhet të kërkojë atë në kohën e realizimit të shitjes a të kryerjes së punimit ose shërbimit. Fatura tatimore përgatitet nga shitësi në jo më pak se dy ekzemplarë, nga të cilët njëri e merr dhe ruan blerësi, kurse kopjen e mban dhe e ruan shitësi. Faturat përgatiten me numër rendor progresiv. Me rezervën e dispozitave të kundërta faturat tatimore ruhen për gjashtë vjet.
Çka duhet të përmbajë një faturë për me qenë e rregullt? • Numrin rendor dhe numrin e çertifikatës së ushtrimit të veprimtarisë, • datën dhe vendin e lëshimit, • emrin dhe adresën e palëve, • datën e realizimit të shitjes ose të punimit te shërbimit, • emërtimin e saktë të tyre, • çmimin e plotë të shitjes dhe nëse është rasti, rabatet ose zbritjet e tjera të zbatuara, si dhe • shumat e shifruara, cilado qoftë mënyra e likujdimit të faturës.
Llojet e informatave • Informata financiare ( kostot e punëtorëve, kostot e energjisë elektrike, kostot kapitale, etj) • Jo financiare (komentet e menaxhmentit mbi gjendjen e punëtorve, mbi gjendjen e energjisë, etj) • Të përziera (financiare dhe jo financiare) Cilave duhet t’u kushtohet më shumë rëndësi? PSE?
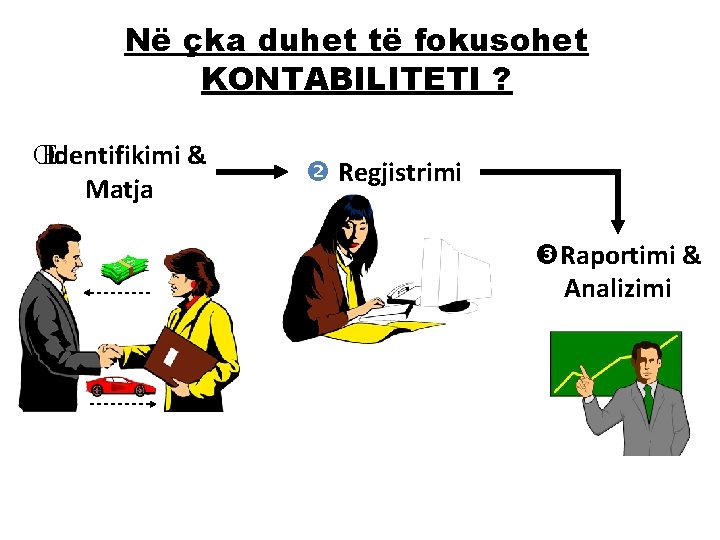
Në çka duhet të fokusohet KONTABILITETI ? ŒIdentifikimi & Matja Regjistrimi Raportimi & Analizimi
PSE DUHET TË KEMI NJË SISTEM TË KONTABILITETIT? Ü Sistemet e kontabilitetit janë mjeshtri në vete. Ato janë krijuar për t’i ndihmuar njeriut përmbushjen e qëllimeve Ü Raportet e audituara zvogëlojnë rrezikun Ü Raportet e audituara i lejojnë kompanisë të huazoj kapital nga dikush tjetër Ü Regjistrimet dhe kontrolli financiar i brendshëm siguron asetet e kompanisë Ü Bilanci i gjendjes lejon krahasimin e aseteve, detyrimeve dhe ekuitetit të pronarëve Ü Pasqyra e të ardhurave përshkruan ndryshimet në ekuitetin e pronarëve nga operacionet e kryera, etj.
Veprimtaria e biznesit dhe Kontabiliteti Biznesi është një mënyrë organizimi i aktivitetit me qëllim të fitimit për të furnizuar njerëzit me mallëra dhe shërbime që ata kanë nevojë. Sipas veprimtarisë bizneset ndahen në: • Prodhuese • Tregtare • Sherbyese Shembuj të këtyre bizneseve ? . . .
Veprimtaria e biznesit dhe Kontabiliteti Sipas pronësisë bizneset ndahen në: • Individuale • Ortakëritë • Korporatat Shembuj të këtyre bizneseve ? . . .
Biznesi individual • Janë bizneset në pronësi të një individi, në literaturë njihen si subjekte afariste individuale apo inokose. Janë bizneset që përfshijnë rreth 70 % , kurse në Kosovë këto bizneseve përfshijnë rreth 90% të numrit të përgjithshëm të bizneseve. Cekni disa përparësi dhe mangësi të bizneseve individuale?
Ortakëritë • Janë bizneset në pronësi të dy apo më shumë individ, përkatësisht kjo formë e organizimit paraqitet me bashkimin e dy apo më tepër personave fizikë, të cilët veprojnë si bashkëpronar. Në Kosovë, kjo formë e organizimit shpesh quhet si shoqëri kolektive dhe arrin deri në 6%. Personat që bashkohen në këtë formë të organizimit quhen ortak. Ortakët mbajnë përgjegjësi kolektive dhe individuale me tërë pasurinë e tyre. Si ? • Fitimi/Humbja e biznesit ndahet në formë të barabartë për ortakët.
Llojet e ortakërive • Përgjithëshme – paraqet llojin e ortakërisë në të cilën secili nga ortakët përgjigjet me tërë pasurinë e tij për detyrimet që ka bzinesi. • Kufizuar – është lloji i ortakërisë që ka një apo më tepër partnerë të kufizuar, të cilët përgjigjen ndaj detyrimeve të biznesit deri në lartësinë e pjesëmarrjes së paguar. • Kryesore e kufizuar – paraqitet si shoqëri aksionare dhe tregton me aksione në tregun financiar, për dallim nha shoqëritë aksionare, profiti tatimohet vetëm një herë. • Bashkëndërmarrja – biznes i kontraktuar me qëllim të pjesëmarrjes në profitin e përbashkët në bazë të shpenzimeve të krijuara apo kriteri tjetër. Cilat janë përparësit dhe mangësitë e oratkërive?
Korporatat • Biznes i organizuar në bazë të ligjit si një entitet i ndarë ligjor. Është shoqëri biznesi, kapitali i së cilës ndahet në një numër aksionesh. Pronarët e korporatës quhen aksionarë – të cilët nuk mbajnë përgegjësi për detyrimet e shoqërisë. Pasuria e korporatës është e veçantë nga pasuria e themeluesve dhe aksionarëve. Korporata përgjigjet për detyrimet e veta me tërë pasurinë e saj por jo të themeluesëve dhe askionarëve.
Llojet e korporatave • Shoqëri aksionare (SH. A), paraqesin korporatat që pronarët e tyre mund t’i transferojnë aksionet e tyre pa miratimin e aksionarëve tjerë. • Shoqëri me përgjegjësi të kufizuar (SHPK), paraqet korporatën, aksionet e së cilës shpërndahen vetëm në mes të themeluesëve apo personave të përacktuar më parë. SHPK-ja nuk mund të bëjë ofertë publike për aksionet e saj e as t’i kalojë këto aksione në ndonjë mënyrë tjetër te personat tjerë.
Karakteristikat e korporatave • Kur korporata emeton vetëm një lloj të aksioneve, ato i quajmë aksione të zakonshme. • Kur korporata emeton lloje të tjera të aksioneve, ato i quajmë aksione preferenciale. • Totali i kapitalit aksionar përbëhet nga aksionet e rregullta, preferenciale, fitimi i mbajtur dhe premia në aksione. • Kapitali borxh i korporatave sigurohet përmes shitjes së obligacioneve (letra me vlerë të borxhit) • Cilat janë përparësitë dhe mangësitë e korporatave?
Llojet e kontabilitetit - Kontabiliteti financiar Kontabiliteti i menaxhmentit Kontabiliteti i kostos Kontabiliteti i tatimeve Kontabiliteti publik Kontabiliteti bankar
Kontabiliteti financiar • Ka të bëj me informacionin kontabël që përveç se përdoret nga kompania, kryesisht u komunikohet përdoruesëve të jashtëm të informacionit • Kontabiliteti financiar është ajo pjesë e sistemit të kontabilitetit që merret me matjen dhe raportimin e gjendjes financiare dhe rezultatit të biznesit gjatë një periudhe të caktuar, në përputhje me standardet ndëkombëtare të kontabilitetit.
Kontabiliteti financiar • Ofron informata të shprehura në raporte financiare. Ato janë: - Bilanci i gjendjes - Pasqyra e të ardhurave - Pasqyra e rrjedhës së parasë (Cash flow-it) - Pasqyra e ndryshimeve ne ekuitet - Pasqyra e shpalosjeve financiare (analizat e raporteve të likuiditetit, rentabilitetit, tregut, drejtimit aktiveve, llogarive të arkëtueshme, etj).
Kontabiliteti i menaxhmentit • Kontabiliteti i menaxhmentit u siguron të gjitha llojet e informatave kontabël që grumbullohen, maten, rregjistrohen, përpunohen dhe u transmetohen menaxherëve të cilët janë të ngarkuar me planifikimin e biznesit, kontrollimin dhe marrjen e vendimeve. Këto informata ndërlidhen me koston e produkteve në tërësi, madhësia e të ardhurave për çdo produkt, buxhetimin e kapitalit, etj. Pra, kontabiliteti i menaxhmentit ndihmon në përpilimin e raporteve dhe analizave speciale që ndihmojn në vendimet për qeverisjen e organizatës.
Kontabiliteti i menaxhmentit • Kontabiliteti i menaxhmentit nuk është i kufizuar vetëm në evidencën përkatëse kontabël me përllogaritje, por përfshin edhe përcjelljen dhe studimin e tërësishëm kontabël të pjesëve të caktuara të biznesit. • Informatat e kontabilitetit të menaxhmentit ju shërbejn më shumë përdoruesëve të brendshëm të informacionit.
Kontabiliteti i kostos • Kontabiliteti i kostos është pjesë e kontabilitetit të menaxhmentit. Ndihmon në matjen dhe kalkulimin e kostove, përllogaritjen e çmimit shitës të produkteve dhe shërbimeve. Ofron informata për kontabilitetin financiar në nevojat e vlerësimit të inventarit dhe menaxherial në proceset vendimarrëse.
Kontabiliteti i tatimeve • Së pari duhet të dijm se tatimet janë pagesa që mblidhen nga qeveria. • Sistemi tatimor i Kosovës përbëhet nga ligjet dhe udhezimet e nxjerra per te siguruar vendosjen dhe grumbullimin e te ardhurave nga tatimet per buxhetin e vendit. Për kujdesjen e sistemit tatimor në Kosovë është Adminstrata Tatimore e Kosoves (ATK).
Përgjegjësitë e ATK-së janë: • Zbatimin e ligjit në përputhje me legjislacionin e BE-së ; • Agjent i autorizuar i Trustit te Kursimeve Pensionale të Kosovës ; • Administrimin efikas të çdo lloj tatimi ; • Mund të nxjerr vendime shpjeguese sipas ligjit mbi procedurat ; • Pajisjen me numrin fiskal ; • Te leshoj deklaratat tatimore, çertifikaten e TVSH-së; • Kontrollin mbi mbajtjen e librave, faturave tatimore, • Kreditimet dhe rimbursimet, • Ndeskhimet dhe denimet, etj.
Tatime në Kosovë janë: • • • Tatimi në të ardhura personale ; Tatimi në të ardhura korporatave ; TVSH-ja (tatim indirekt); Akciza; Tatimi në pronë; Tarifa doganore.
Kontabiliteti publik Ndryshe quhet kontabilitet jo profitabil sepse i sherben institucioneve publike si: - Qeverite qendrore dhe komunale, - Universitetet publike, - Spitalet dhe - Organizatat tjera jo profitabile. Bazohet ne standarde, rregulla dhe procedura. Objektiv kryesor ka te hyrat dhe shpenzimet publike. •
Kontabiliteti bankar Ky lloj kontabiliteti u dedikohet kryesisht bankave komerciale te cilat “mall kryesor” e kane parane.
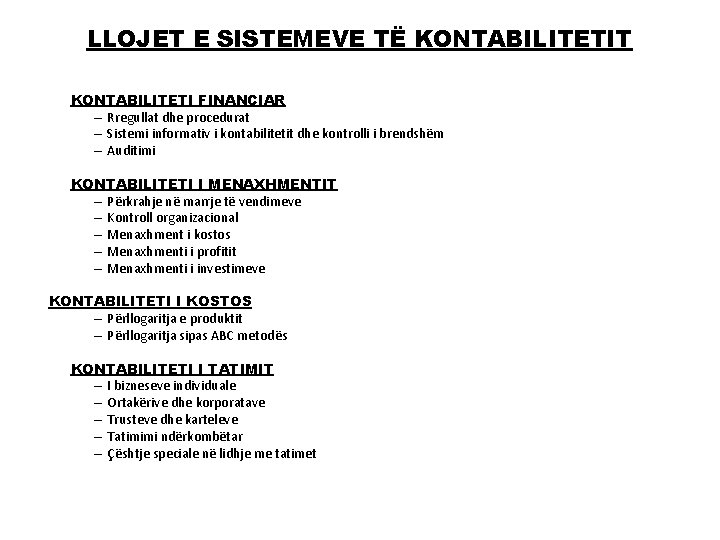
LLOJET E SISTEMEVE TË KONTABILITETIT KONTABILITETI FINANCIAR – Rregullat dhe procedurat – Sistemi informativ i kontabilitetit dhe kontrolli i brendshëm – Auditimi KONTABILITETI I MENAXHMENTIT – Përkrahje në marrje të vendimeve – Kontroll organizacional – Menaxhment i kostos – Menaxhmenti i profitit – Menaxhmenti i investimeve KONTABILITETI I KOSTOS – Përllogaritja e produktit – Përllogaritja sipas ABC metodës KONTABILITETI I TATIMIT – I bizneseve individuale – Ortakërive dhe korporatave – Trusteve dhe karteleve – Tatimimi ndërkombëtar – Çështje speciale në lidhje me tatimet
DALLIMET NË MES TË KONTABILITETIT TË MENAXHMENTIT DHE KONTABILITETIT FINANCIAR ?
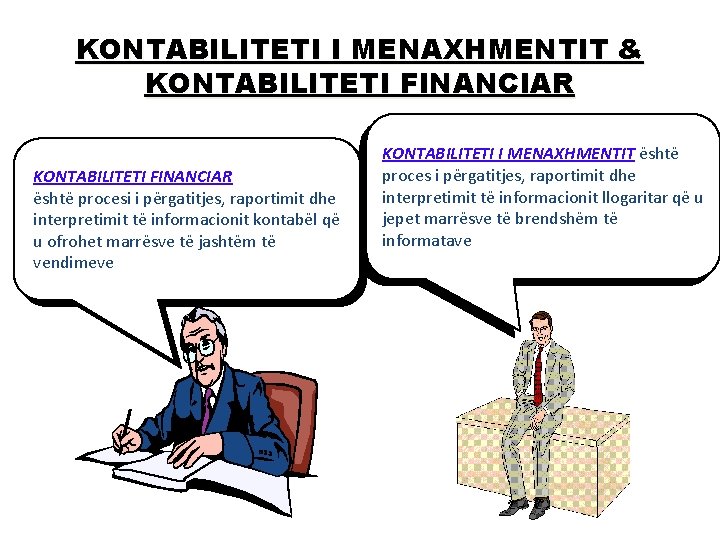
KONTABILITETI I MENAXHMENTIT & KONTABILITETI FINANCIAR është procesi i përgatitjes, raportimit dhe interpretimit të informacionit kontabël që u ofrohet marrësve të jashtëm të vendimeve KONTABILITETI I MENAXHMENTIT është proces i përgatitjes, raportimit dhe interpretimit të informacionit llogaritar që u jepet marrësve të brendshëm të informatave
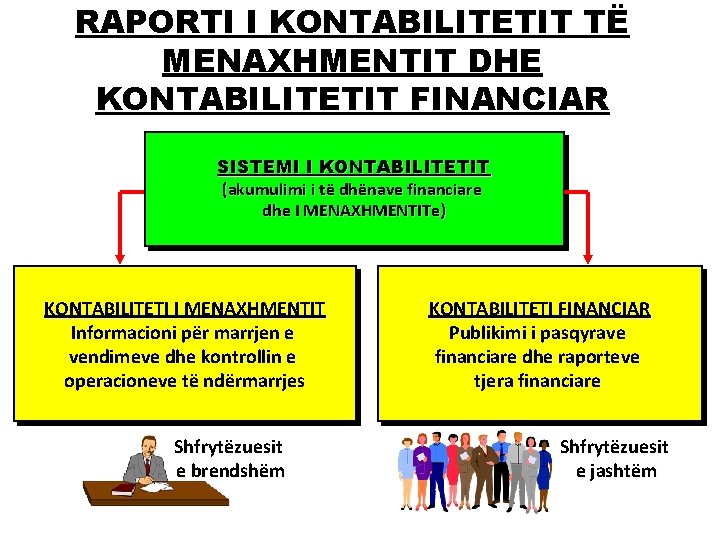
RAPORTI I KONTABILITETIT TË MENAXHMENTIT DHE KONTABILITETIT FINANCIAR SISTEMI I KONTABILITETIT (akumulimi i të dhënave financiare dhe I MENAXHMENTITe) KONTABILITETI I MENAXHMENTIT Informacioni për marrjen e vendimeve dhe kontrollin e operacioneve të ndërmarrjes Shfrytëzuesit e brendshëm KONTABILITETI FINANCIAR Publikimi i pasqyrave financiare dhe raporteve tjera financiare Shfrytëzuesit e jashtëm
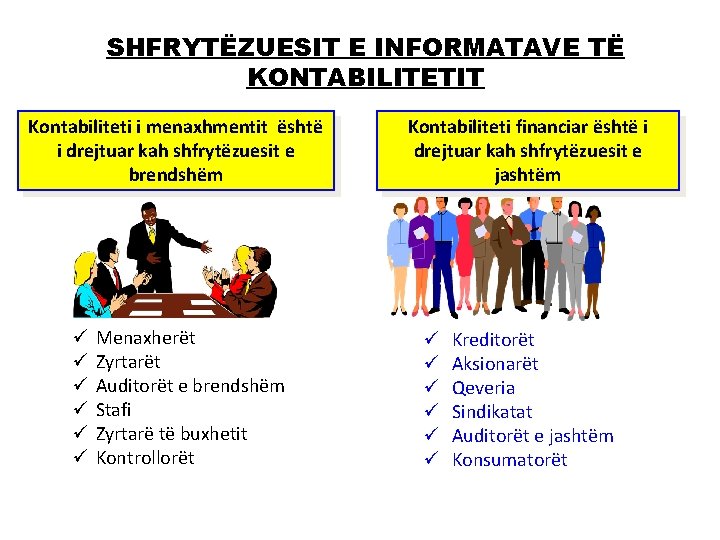
SHFRYTËZUESIT E INFORMATAVE TË KONTABILITETIT Kontabiliteti i menaxhmentit është i drejtuar kah shfrytëzuesit e brendshëm ü ü ü Menaxherët Zyrtarët Auditorët e brendshëm Stafi Zyrtarë të buxhetit Kontrollorët Kontabiliteti financiar është i drejtuar kah shfrytëzuesit e jashtëm ü ü ü Kreditorët Aksionarët Qeveria Sindikatat Auditorët e jashtëm Konsumatorët
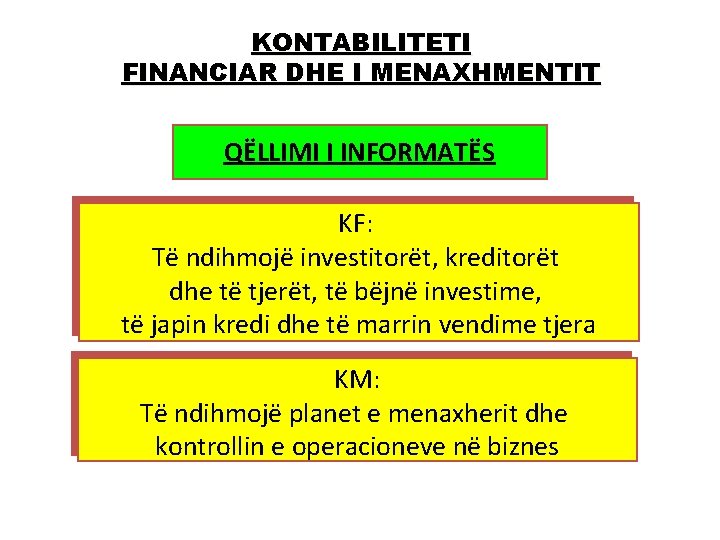
KONTABILITETI FINANCIAR DHE I MENAXHMENTIT QËLLIMI I INFORMATËS KF: Të ndihmojë investitorët, kreditorët dhe të tjerët, të bëjnë investime, të japin kredi dhe të marrin vendime tjera KM: Të ndihmojë planet e menaxherit dhe kontrollin e operacioneve në biznes
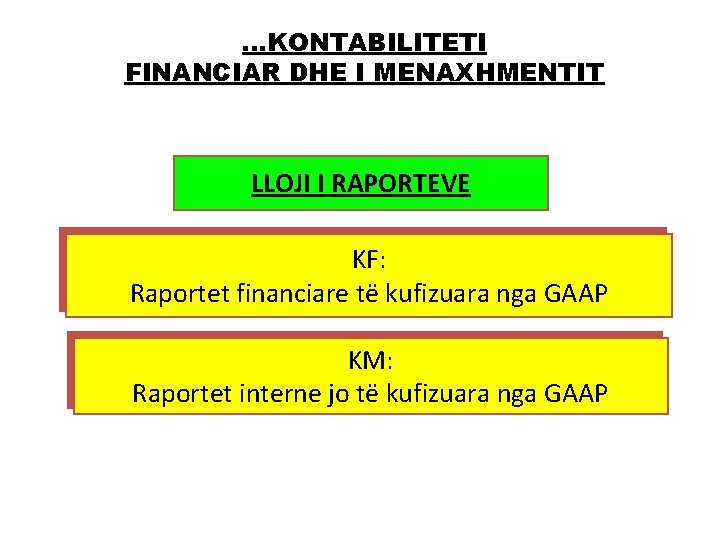
. . . KONTABILITETI FINANCIAR DHE I MENAXHMENTIT LLOJI I RAPORTEVE KF: Raportet financiare të kufizuara nga GAAP KM: Raportet interne jo të kufizuara nga GAAP
. . . KONTABILITETI FINANCIAR DHE I MENAXHMENTIT VERIFIKIMI KF: Auditim vjetor i pavarur KM: Auditor jo i pavarur
…KONTABILITETI FINANCIAR DHE I MENAXHMENTIT FUSHA E INFORMATAVE KF: Raporte të përgjithshme kryesisht për kompaninë në tërësi KM: Raportim detal për pjesë të kompanisë
RËNDËSIA E ETIKËS PROFESIONALE Ü Praktikat e kontabilitetit etik ndërtojnë raporte të besueshme, produktive dhe të sinqerta me shfrytëzuesit e informatave kontabël Ü Shumë kompani dhe organizata profesionale, siç është Instituti i Kontabilistëve menaxherial (IMA), ka shkruar kodin e etikës i cili u shërben të punësuarve si udhërrëfyes Kodi i mirësjelljes për Kontabilistët (IFAC) Federata Nderkombetare e Kontabilisteve
…RËNDËSIA E ETIKËS PROFESIONALE Në kodin e mirësjelljes profesionale janë dhënë parimet bazë: 4 Çmuarja 4 Objektivizmi 4 Aftësia profesionale 4 Besueshmëria (konfidencialiteti) 4 Sjellja profesionale 4 Standardet teknike
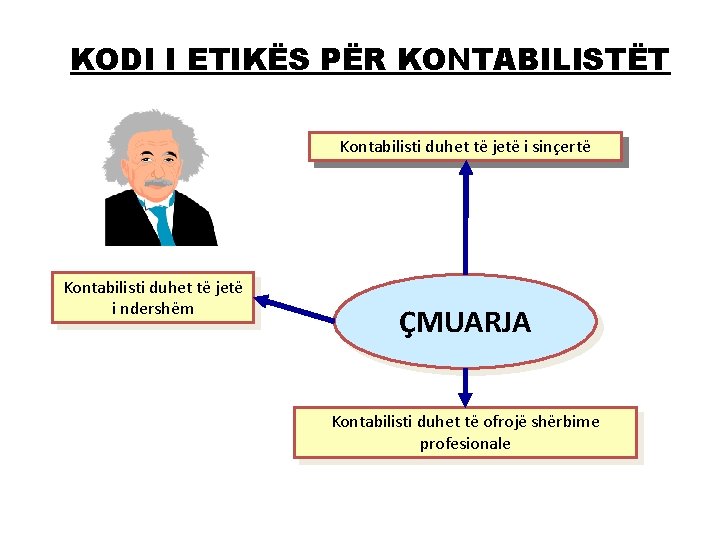
KODI I ETIKËS PËR KONTABILISTËT Kontabilisti duhet të jetë i sinçertë Kontabilisti duhet të jetë i ndershëm ÇMUARJA Kontabilisti duhet të ofrojë shërbime profesionale
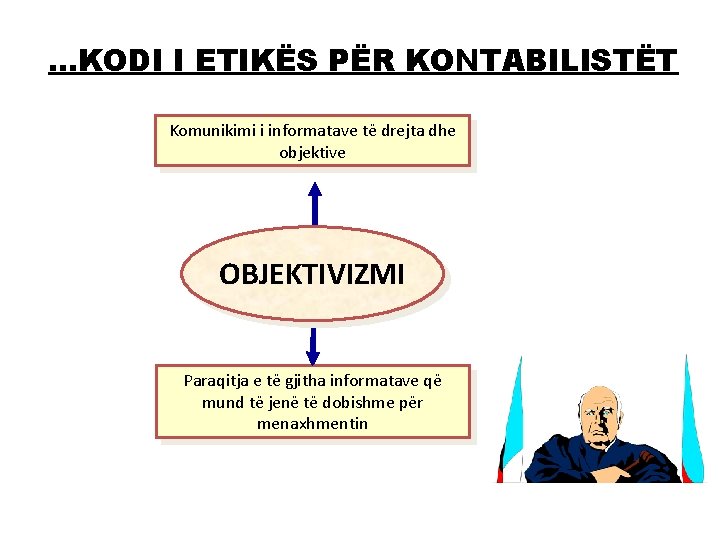
…KODI I ETIKËS PËR KONTABILISTËT Komunikimi i informatave të drejta dhe objektive OBJEKTIVIZMI Paraqitja e të gjitha informatave që mund të jenë të dobishme për menaxhmentin
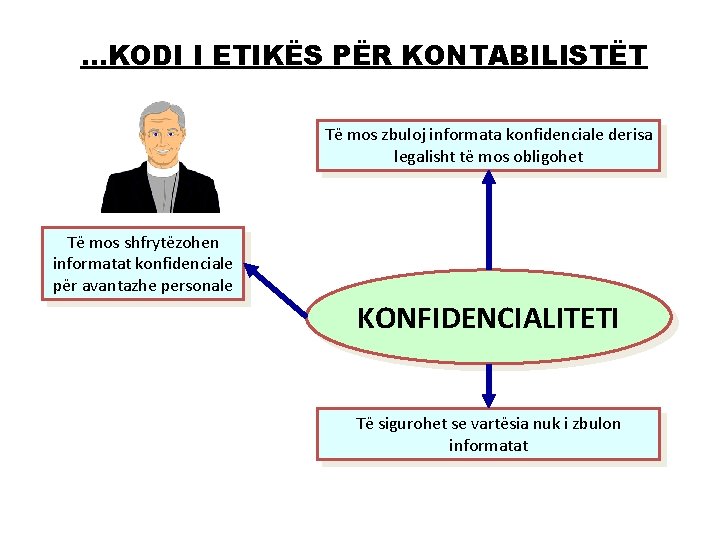
…KODI I ETIKËS PËR KONTABILISTËT Të mos zbuloj informata konfidenciale derisa legalisht të mos obligohet Të mos shfrytëzohen informatat konfidenciale për avantazhe personale KONFIDENCIALITETI Të sigurohet se vartësia nuk i zbulon informatat
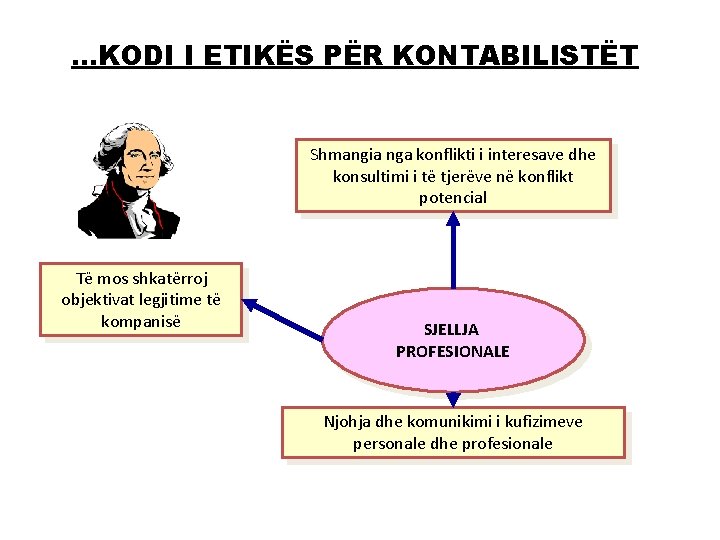
…KODI I ETIKËS PËR KONTABILISTËT Shmangia nga konflikti i interesave dhe konsultimi i të tjerëve në konflikt potencial Të mos shkatërroj objektivat legjitime të kompanisë SJELLJA PROFESIONALE Njohja dhe komunikimi i kufizimeve personale dhe profesionale
KARAKTERISTIKAT PROFESIONALE TË KONTABILISTIT Ü SHUMË E RËNDËSISHME: à Etika në punë à Aftësi analitike për zgjidhje të problemeve à Aftësi interpersonale à Dëgjueshmëria à Njohja e biznesit à Të kuptuarit e linjës së sipërme të implikimit në vendim marrjen menaxheriale à Aftësi për të shkruar à I afërt me procesin e biznesit Ü MË PAK TË RËNDËSISHME à Interpretimi i pasqyrave financiare à Matja dhe raportimi i të ardhurave dhe shpenzimeve à Regjistrimet akruale, të shtyra, rregullimi i regjistrimeve etj.
Zhvillimet e rregullimit kontabël • Me zhvillimin e tregut financiar ndërkombëtar dhe paraqitjen e skenës afariste ndërkombëtare, është vënë në dyshim relevanca e informatave të kontabilitetit. Në një situatë të tillë, lindi nevoja për standardizimin e informatave të kontabilitetit financiar si në aspektin formal ashtu edhe përmbajtësor, gjë që do të thotë se të gjitha tendencat janë në favor të krijimit të kontabilitetit ndërkombëtar.
Zhvillimet e rregullimit kontabël • Standardet Ndërkombëtare të Kontabilitetit (SNK) si qëllim parësor kanë harmonizimin e sistemeve të kontabilitetit të të gjitha shteteve, dhe aplikimin e rregullave unike në raportimin financiar. Ky harmonizim i ka lehtësuar punën e menaxhmentit të biznesit në shumë shtete. Shumë trupa profesional të kontabilitetit, me karakter ndërkombëtar dhe regjional kanë dhënë kontribut në zhvillimin e kontabilitetit. Merita kryesore i takon IASC.
IASC – Komitetit për Standarde Ndërkombëtare të Kontabilitetit • Në vitin 1973, me trupa profesionalë nga Austalia, Kanada, Franca, Gjermania, Japonia, Meksika, Holanda, Anglia, Irlanda si dhe SHBA, u formua IASC-ja. Sekretarati i IASC-së gjendet me seli në Londër. Është organizatë e pavarur profesionale ndërkombëtare e kontabilitetit dhe ka lidhje të ngushta me Federatën Ndërkombëtare të Kontabilistëve (IFAC).
IFAC- Federata Ndërkombëtare e Kontabilistëve • Anëtar të IFAC-it aktualisht janë 157 asociacione dhe trupa profesional nga 123 shtete, të cilët përfaqësojnë më shumë se 2. 5 milion kontabilistë. • Është themeluar në vitin 1977 pas mbajtjes së Kongresit të 11 -të Ndëkombëtar të Kontabilistëve.
Objektivat e IFAC-it • Formulimi dhe publikimi i SNK-ve. • Angazhimi në përmirësimin dhe harmonizimin e rregullave, standardeve të kontabilitetit dhe procedurave të raportimit financiar. Deri ne vitin 2000, ka nxjerrë dhe publikuar 40 SNK. Prej vitit 2001 pasardhës i IASC-së është IASB.
IASB - Bordi i SNK-ve • Ne strukturen e re te IASB-së funksionojnë edhe: - Këshillim i mbikëqyrjes së standardeve (SAC), - Komiteti i interpretimit për raportim financiar ndërkombëtar (IFRIC), dhe - Grupet punuese.
Zhvillimet dhe trupat profesional në Evropë • Komisioni i BE-së- ka dhënë kontribut në harmonizimin e raportimit financiar dhe vlerësohet një prej institucioneve më efektive për zhvillimin e kontabilitetit në rrafshin regjional. • Federata e ekspertëve evropianë të kontabilitetit (FEE) – e formuar në vitin 1987. Sekretaria e saj gjendet në Bruksel. Aktiviteti i saj ndërlidhet me Komisionin Evropian.
Organizatat e kontabilitetit në SHBA • Komisioni i letrave me vlerë (SEC); • Bordi I standardeve të kontabilitetit financiar (FASB); • Instituti amerikan për kontabilistë publik të çertifikuar (AICPA) dhe • Asociacioni i kontabilistëve amerikanë (AAA).
Zhvillimet e kontabilitetit në Kosovë • Në periudhen e pasluftës edhe në Kosovë, ka lëvizje pozitive të zhvillimit të kontabilitetit. Ndërtimit të sistemit të kontabilitetit, mbi bazat e SNK-së nuk mund t’i shmanget as Kosova si pjesë e Evropës dhe e këmbimit ndërkombëtar. • Autoriteti Qendror i Kosovës, për nxjerrjen e SKK-ve, është Bordi i Raportimit Financiar i cili u themelua me 29. 10. 2001, ku deri me tani, janë nxjerrë 18 Standarde Kosovare të Kontabilitetit, të cilat janë në harmoni me SNK-të.
PYETJE DHE KOMENTE
PËRFUNDIMI I LIGJERATËS
- Slides: 56