
HVORFOR SKAL JEG HAVE EN FORSIKRING Informationsmde om
- Slides: 30
HVORFOR SKAL JEG HAVE EN FORSIKRING ? Informationsmøde om indboforsikring Af Willis – Ulla Lund-Rasmussen og Poul Ørum
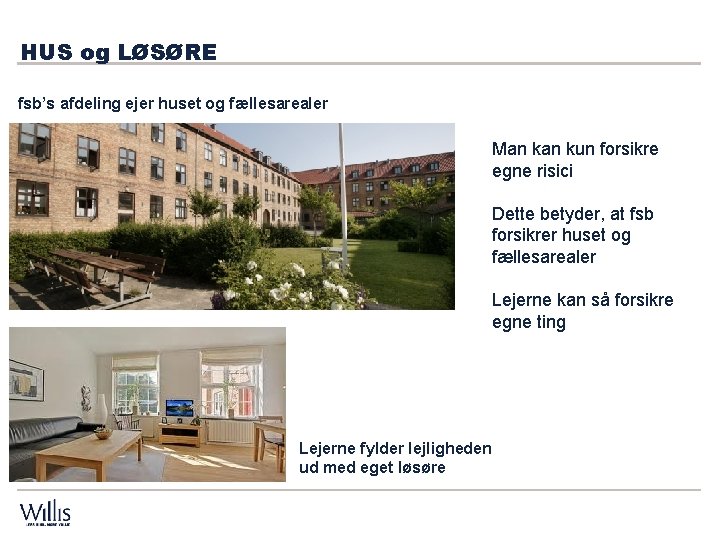
HUS og LØSØRE fsb’s afdeling ejer huset og fællesarealer Man kun forsikre egne risici Dette betyder, at fsb forsikrer huset og fællesarealer Lejerne kan så forsikre egne ting Lejerne fylder lejligheden ud med eget løsøre
Sædvanlige dækninger på en BYGNINGS forsikring · Bygningsbrandforsikring · Kortslutning · Restværdi · Anden bygningsbeskadigelse (ABB) · Husejeransvarsforsikring · Huslejetabsforsikring · BL-vilkår (Willis kunder)
Tilvalgsdækninger · Svampe- og insektskadeforsikring (fast tilvalg) · Rør- og stikledningsforsikring · Glasforsikring (fsb har en glasskadefond) · Sanitetsforsikring (fast tilvalg) I de følgende plancher får I en kort gennemgang – den er IKKE udtømmende!
Bygningsbrand dækker Brand · Ved brand forstås en løssluppen flammedannende ild, der har evne til at brede sig ved egen kraft. Skade ved ild der ikke kan betegnes som brand, er således ikke dækket. Lynnedslag · Når lynet slår ned direkte i det forsikrede eller i de bygninger, hvori de forsikrede genstande er. Eksplosion Sprængning af dampkedler og autoklaver Fyrværkeri
Bygningsbrand dækker ikke Skade, der ikke kan anses som brand, herunder: · Svidning, forkulning, overophedning og smeltning · Kortslutning (kortslutningsskader er meddækket på separat dækning) · Driftstab eller andet indirekte tab
Anden Bygnings. Beskadigelse (ABB) Vandskader - Dækker: · Vand, olie og kølevæske, der pludseligt og uforudset strømmer ud fra røranlæg og dertil knyttede installationer, herunder køle- og fryseanlæg samt fra akvarier og vandsenge. · Vand og olie, der siver ud fra skjulte rør til vand-, varme- og sanitetsinstallationer. - Definition for skjult rør – Indbygget i væg, skab, skunk, gulv eller lign. · Vand, der under voldsomt skybrud eller under voldsomt tøbrud ikke kan få normalt afløb og derfor oversvømmer forsikringsstedet eller stiger op gennem afløbsledninger. · Ved tilfældig i forhold til lejligheden, udefra kommende strømsvigt dækkes tillige vandskade på bygningen som følge af udstrømmende vand fra køle- / fryseskabe og frysekummer
ABB Vandskade – Dækker ikke: · Udgifter til reparation af røranlæg og installationer, herunder fejlfinding og opbrydning / udbedring af ikke vandskadede bygningsdele (dog dækket ved udvidelse med rør- og stikledningsforsikring) · Skade ved udsivning fra synlige rør og beholdere samt akvarier, vandsenge og køle- / fryseskabe · Skader opstået i forbindelse med bygge- og reparationsarbejder, herunder reparation eller ændring af rør og varmeanlæg, uanset hvem der udfører arbejdet.
AAB Vandskade – Dækker ikke: · Skade opstået under påfyldning af eller aftapning fra olietank, køle- og fryseanlæg samt akvarier og vandsenge · Skade som følge af nedbør, der trænger ind gennem tag, åbninger i bygningen, mur eller fundament, medmindre dette skyldes umiddelbart forinden indtruffet stormskade på bygningen. · Skade, forårsaget ved opstigning af grundvand eller kloakvand, medmindre skaden skyldes voldsomt skybrud eller voldsomt tøbrud. · Skade ved vand fra tagrender, tagbrønde eller nedløbsrør. · Skade forårsaget ved oversvømmelse fra hav, fjord, sø eller vandløb
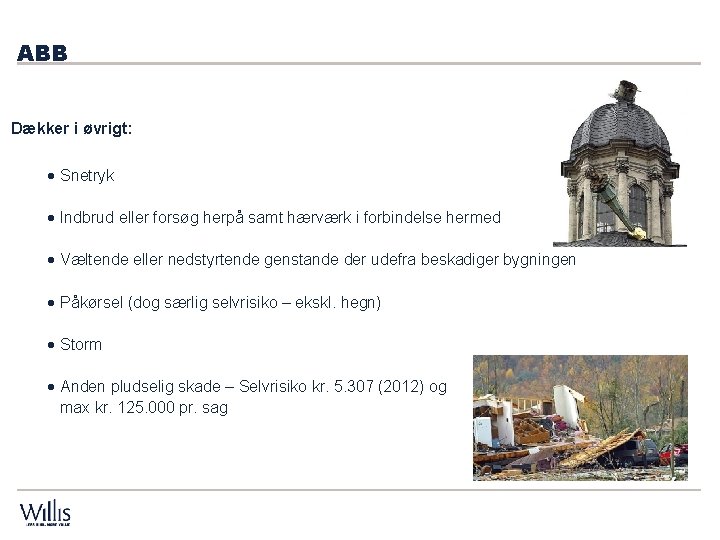
ABB Dækker i øvrigt: · Snetryk · Indbrud eller forsøg herpå samt hærværk i forbindelse hermed · Væltende eller nedstyrtende genstande der udefra beskadiger bygningen · Påkørsel (dog særlig selvrisiko – ekskl. hegn) · Storm · Anden pludselig skade – Selvrisiko kr. 5. 307 (2012) og max kr. 125. 000 pr. sag
Svampe- og insektskade Forsikringen dækker: · Direkte skade på bygningen, hvor mur- eller træværkets bæreevne er svækket som følge af angreb af svampe eller insekter.
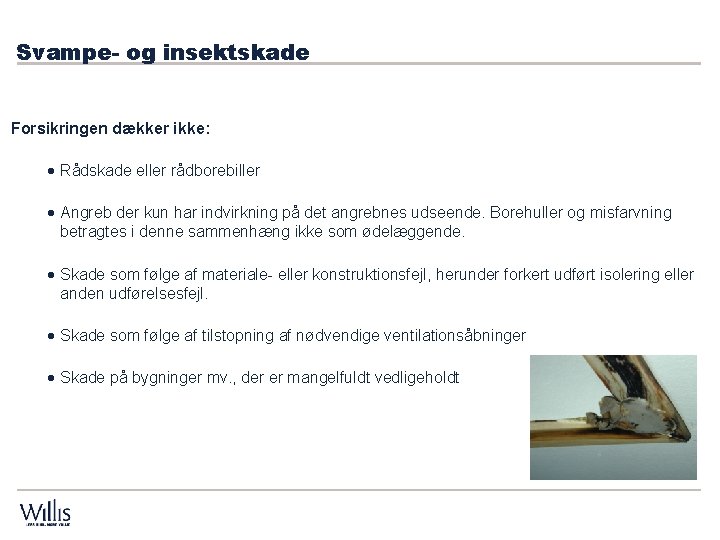
Svampe- og insektskade Forsikringen dækker ikke: · Rådskade eller rådborebiller · Angreb der kun har indvirkning på det angrebnes udseende. Borehuller og misfarvning betragtes i denne sammenhæng ikke som ødelæggende. · Skade som følge af materiale- eller konstruktionsfejl, herunder forkert udført isolering eller anden udførelsesfejl. · Skade som følge af tilstopning af nødvendige ventilationsåbninger · Skade på bygninger mv. , der er mangelfuldt vedligeholdt
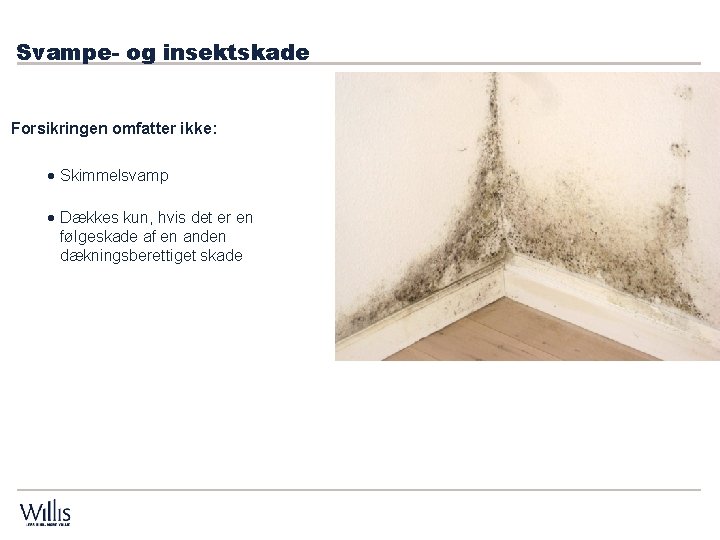
Svampe- og insektskade Forsikringen omfatter ikke: · Skimmelsvamp · Dækkes kun, hvis det er en følgeskade af en anden dækningsberettiget skade
Uddrag – BL-vilkår m. m. Der er lavet særlige udvidelser for: · Falck, politi, læge o. s. v. ’s opbrud af dør i forbindelse med sygdom, død m. m. · Dækning af omkostninger til særlige rengøring eller udskiftning af bygningsdele som følge af beboers død i lejemålet. · Max. kr. 100. 000 for begge punkter
Privat løsøre forsikring Title of Presentation – edit in master | 15
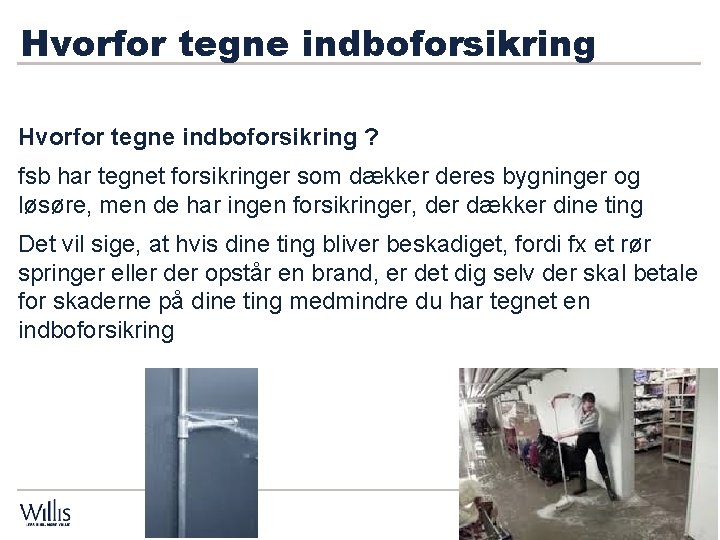
Hvorfor tegne indboforsikring ? fsb har tegnet forsikringer som dækker deres bygninger og løsøre, men de har ingen forsikringer, der dækker dine ting Det vil sige, at hvis dine ting bliver beskadiget, fordi fx et rør springer eller der opstår en brand, er det dig selv der skal betale for skaderne på dine ting medmindre du har tegnet en indboforsikring
Hvorfor tegne indboforsikring 1. Indbo - ens egne private ting som møbler, tøj, musik- og tvanlæg, computere mv. 2. Ansvar – hvis du laver skade på andres ting eller person 3. Retshjælp - betaler i visse tilfælde sagsomkostninger ved private retssager (ikke skilsmisse, skattesager osv. )
Hvad dækker en indboforsikring 1. Brandskade 2. Tyveri – indbrud, simpelt tyveri, ran og røveri 3. Vandskade 4. Storm og visse nedbørsskader 5. Dybfrostskader på madvarer 6. Færdselsuheld og havari
Tyveri De Tyveri i kældre, loftsrum, udhuse og garager mv. • Privat indbo som fx tøj, møbler mv. er kun dækket med en vis procentdel af forsikringssummen – som regel 5 % • Særligt indbo som fx stereoanlæg, tv, computere mv. og særlige værdigenstande som smykker, guld, sølv er IKKE dækket r er begrænsning i loft- og kælderrum, garage, skure / udhuse : Simpelt tyveri (overalt) • Privat indbo som fx tøj, møbler mv. er kun dækket med en vis procentdel af forsikringssummen – som regel 2 % • Særligt indbo som fx stereoanlæg, tv, computere mv. og særlige værdigenstande som smykker, guld, sølv er IKKE dækket
Vandskader Der kan være begrænsninger for dækning af løsøre i kældre i forbindelse med vandskader Sørg derfor at : • Løsørets placering over gulvniveau – som regel 40 cm. • Løsøret må ikke være placeret på vandsugende underlag • Tænk over gulvbelægningen i kældre – klinker, malet gulv • Vaskerimaskiner skal være placeret på sokkel
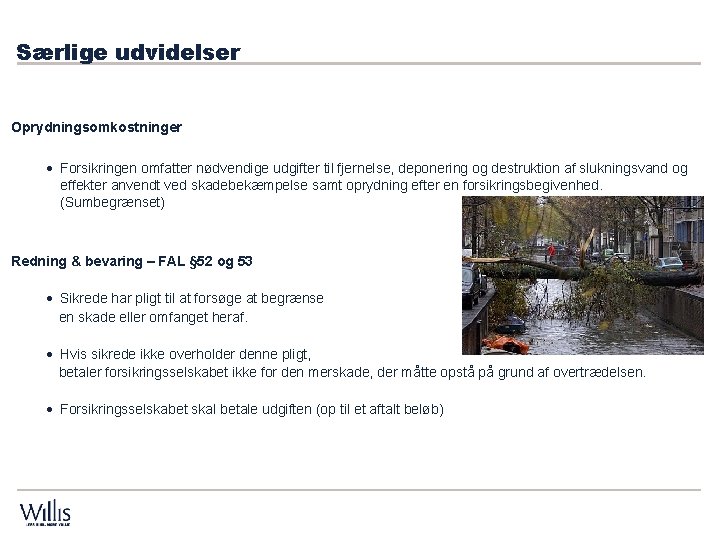
Særlige udvidelser Oprydningsomkostninger · Forsikringen omfatter nødvendige udgifter til fjernelse, deponering og destruktion af slukningsvand og effekter anvendt ved skadebekæmpelse samt oprydning efter en forsikringsbegivenhed. (Sumbegrænset) Redning & bevaring – FAL § 52 og 53 · Sikrede har pligt til at forsøge at begrænse en skade eller omfanget heraf. · Hvis sikrede ikke overholder denne pligt, betaler forsikringsselskabet ikke for den merskade, der måtte opstå på grund af overtrædelsen. · Forsikringsselskabet skal betale udgiften (op til et aftalt beløb)
Hvor dækker en indboforsikring Hvor dækker forsikringen I Danmark 1. Forsikringstagerens helårsadresse 2. Midlertidigt udenfor forsikringsstedet som fx fritidshuse, campingvogne, telt, både – oftest kræves det, at man opholder sig eller overnatter der
Hvorfor tegne indboforsikring Hskeseddel : • Forsikringen dækker dine private ting – dvs. pas på med at opbevare fx døre eller køkkenskabe i loft- eller kælderrum, da fsb’s forsikring ikke dækker disse. • Hæfter du for hårde hvidevarer skal du sikre, at din forsikring også dækker disse – elskadedækning kan være tilvalg • Skal du på udlandsrejse skal du sikre, at forsikringen dækker dit rejsegods, ansvar samt evt. afbestilling, sygdom, syge- og hjemtransport • Check dækningen udenfor din bolig – fx i båd, telt sommerhus og campingvogn
Gode råd - hvidevarer I henhold til lejeloven er du altid ansvarlig for eventuelle skader opstået som følge af dine hårde hvidevarer – uanset om du er skyld i skaden (objektivt ansvar) Derfor 1. Ha’ en indboforsikring inkl. ansvar 2. Check med din boligselskab, om du må opstille hårde hvidevarer 3. Få en autoriseret vvs’er til at opstille og montere dine hårde hvidevarer 4. Stil dem på en drypbakke 5. Check installationerne løbende
Gæster Gæstebudsskade Her er tale om skader på ting, som sker under almindeligt privat samvær – fx ved bryllup og eftermiddagskaffe : - Vælter en kaffekop, så dug bliver ødelagt - Sætter en kasse på et par briller, som lå på bordet - Falder over en ting og ødelægger fx et bord Små hændelser som du juridisk ikke er ansvarlig for, men hvor forsikringen vil kunne dække – der kan være selvrisiko
Børn og unge – hvordan dækkes Hvem er omfattet af indboforsikringen 1. Forsikringstageren (den der tegner forsikringen) og dennes husstand (familiemedlemmer, plejebørn, der bor hos forsikringstageren samt personer der er gift eller lever i parforhold med forsikringstageren, hjemmeboende børn – de skal alle være tilmeldt Folkeregistreret på forsikringstagerens helårsadresse) 2. Ugifte udeboende børn under 21 år (nogle dækker også op til 24 år), som bor alene 3. Logerende er IKKE dækket
Hvorfor tegne indboforsikring Huslejetab / genhusning 1. Hvis du på grund af en forsikringsskade ikke kan bo i dit lejemål, er du ikke forpligtet til at betale husleje. 2. Den sparede husleje skal du så bruge til at bo et andet sted 3. Hvis huslejen i den nye bolig er dyrere end den gamle husleje, vil din forsikring hjælpe med merudgiften 4. Hvis du skal flytte indbo til genhusningslejemål, vil din forsikring hjælpe med merudgiften 5. Hvis dit indbo er ødelagt i forbindelse med skaden i dit lejemål, dækker din forsikring andet tilsvarende indbo eller fx rensning af samme Ingen indboforsikring = Egen udgift
Hvad nu hvis man ingen forsikring har? Har man ikke tegnet en forsikring, har man ingen forsikringsdækning og dermed valgt at være selvforsikret.
Skal man tegne en indboforsikring? JA!
Hvorfor tegne indboforsikring ?