
http aulavirtualcontable galeon com Facultad de Ciencias Contables
http: //aulavirtualcontable. galeon. com Facultad de Ciencias Contables y Financieras COSAPLI I 2013 Universidad Nacional Hermilio Valdizán Huánuco - Perú CPCC. YÓNEL CHOCANO FIGUEROA yonel 84@hotmail. com Huánuco, Julio 2013
http: //aulavirtualcontable. galeon. com Aplicación del Valor Razonable NIIF 13 párrafo 9 Definición de Valor Razonable El precio que sería recibido por vender un activo o pagado por transferir un pasivo en una transacción ordenada entre participantes del mercado en la fecha de la medición. Veáse también párrafo 8 de NIC 41 (Definiciones generales). CPCC. Yónel Chocano Figueroa. 06/03/2021 yonel 84@hotmail. com 2
Contenido 3 1 2 3 4 5 3 06/03/2021 Característica Diferencial entre Agricultura e Industria Nuevo Modelo del Valor Razonable Generalidades Actividad Agrícola Obligatoriedad de Aplicar el Valor Razonable Apéndice 3 yonel 84@hotmail. com
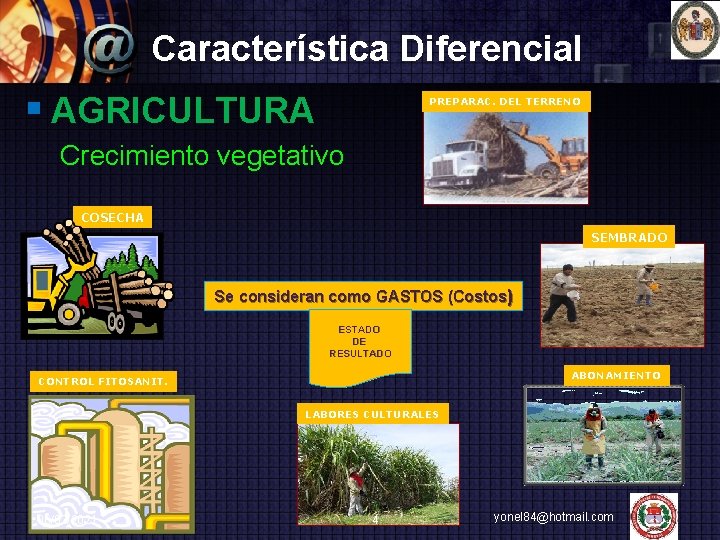
Característica Diferencial § AGRICULTURA PREPARAC. DEL TERRENO Crecimiento vegetativo COSECHA SEMBRADO Se consideran como GASTOS (Costos) ESTADO DE RESULTADO ABONAMIENTO CONTROL FITOSANIT. LABORES CULTURALES 06/03/2021 4 yonel 84@hotmail. com
Característica Diferencial § INDUSTRIA Ciclos y Procesos productivos 06/03/2021 5 yonel 84@hotmail. com
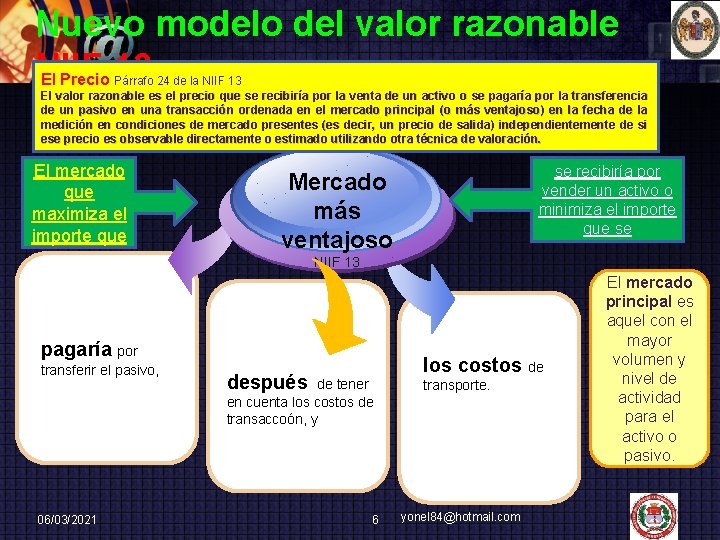
Nuevo modelo del valor razonable NIIF El Precio 13 Párrafo 24 de la NIIF 13 El valor razonable es el precio que se recibiría por la venta de un activo o se pagaría por la transferencia de un pasivo en una transacción ordenada en el mercado principal (o más ventajoso) en la fecha de la medición en condiciones de mercado presentes (es decir, un precio de salida) independientemente de si ese precio es observable directamente o estimado utilizando otra técnica de valoración. El mercado que maximiza el importe que se recibiría por vender un activo o minimiza el importe que se Mercado más ventajoso NIIF 13 pagaría por transferir el pasivo, 06/03/2021 después de tener en cuenta los costos de transaccoón, y 6 los costos de transporte. yonel 84@hotmail. com El mercado principal es aquel con el mayor volumen y nivel de actividad para el activo o pasivo.
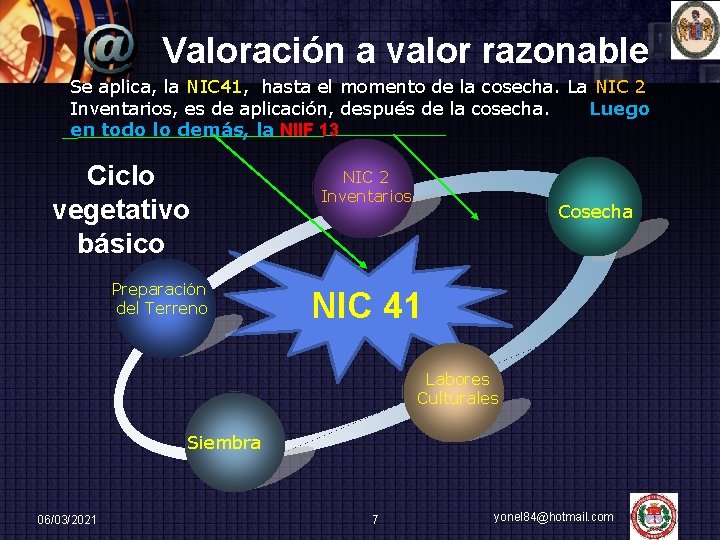
Valoración a valor razonable Se aplica, la NIC 41, hasta el momento de la cosecha. La NIC 2 Inventarios, es de aplicación, después de la cosecha. Luego en todo lo demás, la NIIF 13 Ciclo vegetativo básico Preparación del Terreno NIC 2 Inventarios Cosecha NIC 41 Labores Culturales Siembra 06/03/2021 7 yonel 84@hotmail. com
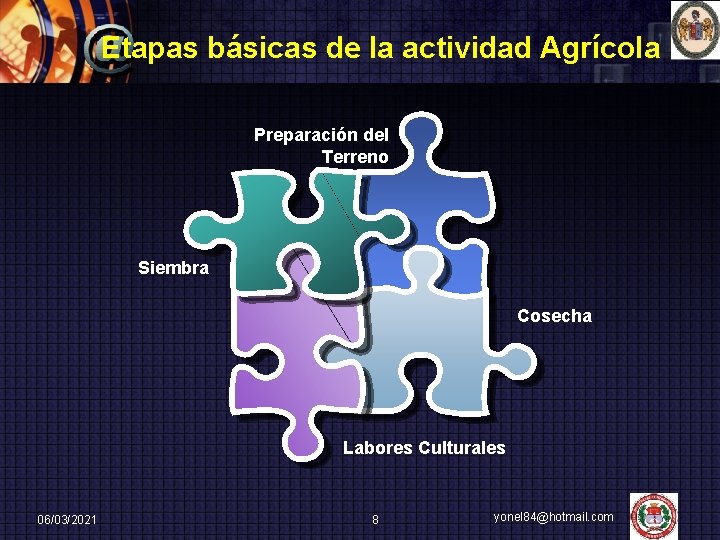
Etapas básicas de la actividad Agrícola Preparación del Terreno Siembra Cosecha Labores Culturales 06/03/2021 8 yonel 84@hotmail. com
APLICACIÓN DE NIC 41 § NIC 41 © IASCF Norma Internacional de Contabilidad 41 Agricultura 06/03/2021 9 yonel 84@hotmail. com
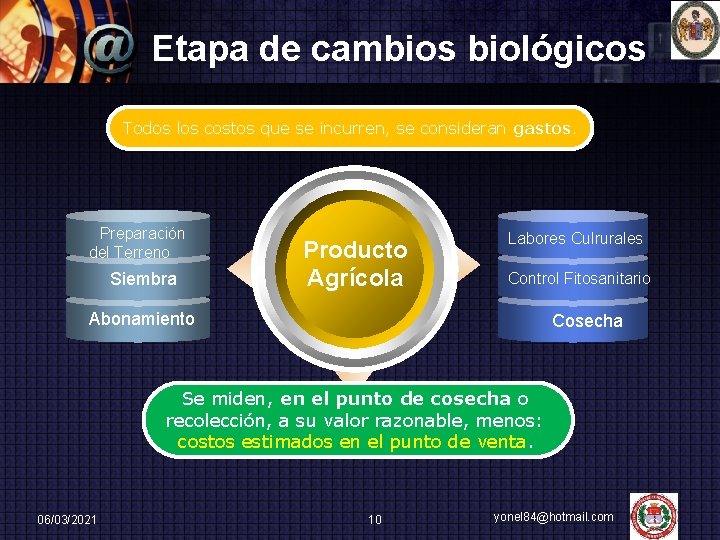
Etapa de cambios biológicos Todos los costos que se incurren, se consideran gastos. Preparación del Terreno Siembra Producto Agrícola Labores Culrurales Control Fitosanitario Abonamiento Cosecha Se miden, en el punto de cosecha o recolección, a su valor razonable, menos: costos estimados en el punto de venta. 06/03/2021 10 yonel 84@hotmail. com
Obligatoriedad del Valor Razonable § Tips Tip La aplicación del Valor Razonable es obligatoria para todos los productos agrícolas y activos biológicos. Activo biológico Tip es un animal vivo o una planta, se valoran a valor razonable menos los costos estimados hasta el punto de venta a la fecha del Balance, a menos que el valor razonable no pueda ser determinado de manera fiable. Producto agrícola Tip 06/03/2021 es el producto ya recolectado, procedente de los activos biológicos, se valoran a valor razonable en el lugar de cosecha menos los costos estimados hasta el punto de venta. 11 yonel 84@hotmail. com
§ EL Párrafo 2 de la NIIF 13 VALOR RAZONABLE, es una medición basada en el mercado, no es una medición específica de la entidad. 1. 2. 3. 4. AFIRMACIONES El valor razonable abre las puertas a la transparencia. El valor razonable llegó para quedarse. No es exclusivo de la profesión contable, es práctica de la transparencia y de la verdad. El valor razonable, es el “peligro” que traen las Normas Internacionales. 06/03/2021 12 yonel 84@hotmail. com
Participantes del mercado § Párrafo 22 de la NIIF 13 Una entidad medirá el valor razonable de un activo o un pasivo utilizando los supuestos que los participantes del mercado utilizarían para fijar el precio del activo o pasivo, suponiendo que los participantes del mercado actúan en su mejor interés económico. § Párrafo 23 de la NIIF 13 Para desarrollar esos supuestos, una entidad no necesitará identificar a participantes del mercado, considerando factores específicos para todos los elementos siguientes: a) El activo o pasivo b) El mercado principal (o más ventajoso) para el activo o pasivo. c) Los participantes del mercado con los que la entidad realizaría una transacción en 13 ese mercado. yonel 84@hotmail. com 06/03/2021
Participantes del mercado El Precio § Párrafo 24 de la NIIF 13 El valor razonable es el precio que se recibiría por la venta de un activo o se pagaría por la transferencia de un pasivo en una transacción ordenada en el mercado principal (o más ventajoso) en la fecha de la medición en condiciones de mercado presentes (es decir, un precio de salida) independientemente de si ese precio es observable directamente o estimado utilizando otra técnica de valoración. § APÉNDICE A de la NIIF 13 Definiciones de términos Mercado activo Un mercado en el que las transacciones de los activos o pasivos tiene lugar con frecuencia y volumen suficiente para proporcionar información para fijar precios yonel 84@hotmail. com 06/03/2021 14 sobre una base de negocio en marcha.
Reconocimiento y medición Párrafo 10 de la NIC 41 La entidad reconocerá un activo biológico o un producto agrícola cuando, y sólo cuando: a) La entidad controle el activo como resultado de sucesos pasados. b) Sea probable que fluyan a la entidad beneficios económicos futuros asociados con el activo; y c) El valor razonable o el costo del activo puedan ser medidos de forma fiable. 06/03/2021 15 yonel 84@hotmail. com
Reconocimiento y medición Párrafo 12 de la NIC 41 Un activo biológico se un medirá tanto en el momento de su reconocimiento inicial como al final del periodo sobre el que se informa, a su valor razonable menos los costos de venta, excepto en el caso, descrito en el párrafo 30, de que el valor razonable no pueda ser medido con fiabilidad. (Párrafo 30 de la NIC 41: Se presume que el valor razonable de un activo biológico puede medirse de forma fiable. Sin embargo, esa presunción puede ser refutada, sólo en el momento del reconocimiento inicial, en el caso de los activos biológicos para los que no estés disponibles precios cotizados de mercado, y para los cuales yonel 84@hotmail. com 06/03/2021 16 se haya determinado claramente que no son fiables otras
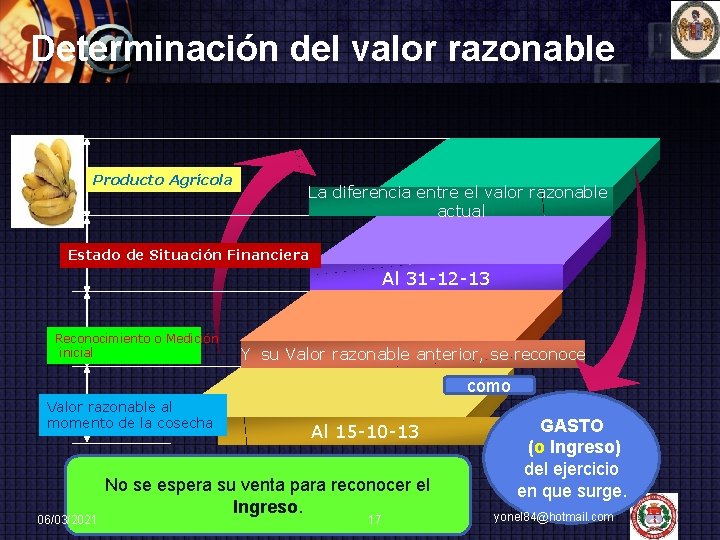
Determinación del valor razonable Producto Agrícola La diferencia entre el valor razonable actual Estado de Situación Financiera Al 31 -12 -13 Reconocimiento o Medición inicial Y su Valor razonable anterior, se reconoce como Valor razonable al momento de la cosecha 06/03/2021 Al 15 -10 -13 No se espera su venta para reconocer el Ingreso. 17 GASTO (o Ingreso) del ejercicio en que surge. yonel 84@hotmail. com
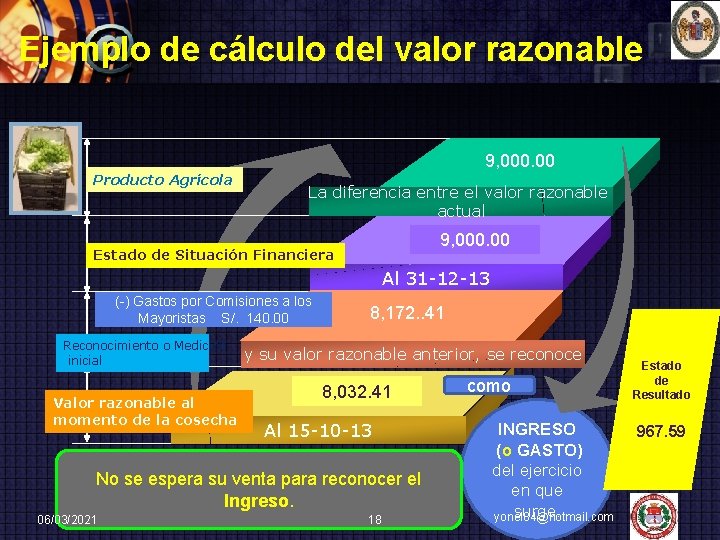
Ejemplo de cálculo del valor razonable 9, 000. 00 Producto Agrícola La diferencia entre el valor razonable actual 9, 000. 00 Estado de Situación Financiera Al 31 -12 -13 (-) Gastos por Comisiones a los Mayoristas S/. 140. 00 Reconocimiento o Medición inicial Valor razonable al momento de la cosecha 8, 172. . 41 y su valor razonable anterior, se reconoce 8, 032. 41 Al 15 -10 -13 No se espera su venta para reconocer el Ingreso. 06/03/2021 18 como INGRESO (o GASTO) del ejercicio en que surge. yonel 84@hotmail. com Estado de Resultado 967. 59
APÉNDICE 06/03/2021 19 yonel 84@hotmail. com
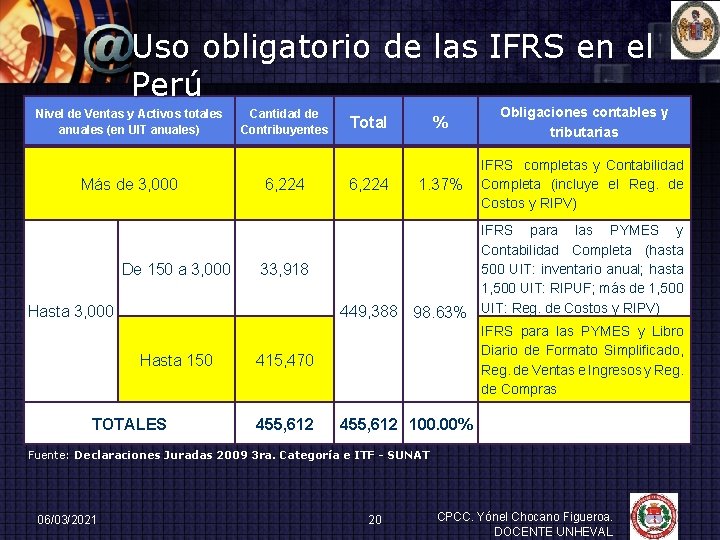
Uso obligatorio de las IFRS en el Perú Nivel de Ventas y Activos totales anuales (en UIT anuales) Más de 3, 000 De 150 a 3, 000 Cantidad de Contribuyentes 6, 224 33, 918 Hasta 3, 000 449, 388 Hasta 150 TOTALES 415, 470 455, 612 % Obligaciones contables y tributarias 1. 37% IFRS completas y Contabilidad Completa (incluye el Reg. de Costos y RIPV) Total IFRS para las PYMES y Contabilidad Completa (hasta 500 UIT: inventario anual; hasta 1, 500 UIT: RIPUF; más de 1, 500 98. 63% UIT: Reg. de Costos y RIPV) IFRS para las PYMES y Libro Diario de Formato Simplificado, Reg. de Ventas e Ingresos y Reg. de Compras 455, 612 100. 00% Fuente: Declaraciones Juradas 2009 3 ra. Categoría e ITF - SUNAT 06/03/2021 20 CPCC. Yónel Chocano Figueroa. DOCENTE UNHEVAL
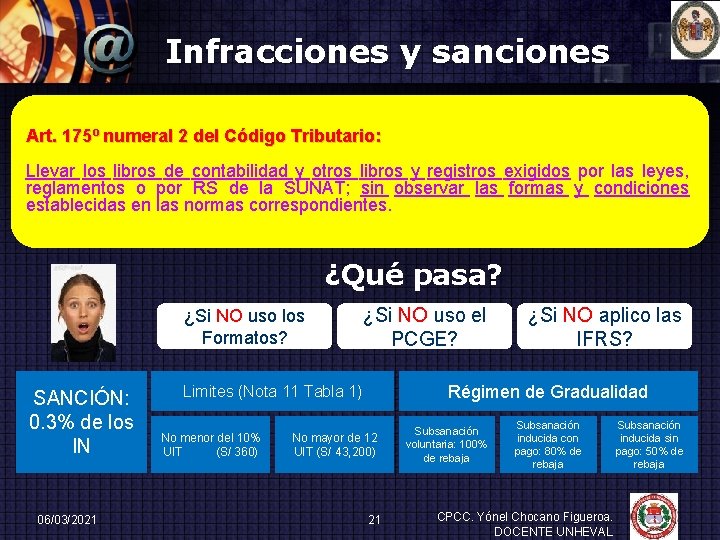
Infracciones y sanciones Art. 175º numeral 2 del Código Tributario: Llevar los libros de contabilidad y otros libros y registros exigidos por las leyes, reglamentos o por RS de la SUNAT; sin observar las formas y condiciones establecidas en las normas correspondientes. ¿Qué pasa? ¿Si NO uso los Formatos? SANCIÓN: 0. 3% de los IN 06/03/2021 ¿Si NO uso el PCGE? Régimen de Gradualidad Limites (Nota 11 Tabla 1) No menor del 10% UIT (S/ 360) ¿Si NO aplico las IFRS? No mayor de 12 UIT (S/ 43, 200) 21 Subsanación voluntaria: 100% de rebaja Subsanación inducida con pago: 80% de rebaja CPCC. Yónel Chocano Figueroa. DOCENTE UNHEVAL Subsanación inducida sin pago: 50% de rebaja
http: //aulavirtualcontable. galeon. com A todos ustedes 06/03/2021 yonel 84@hotmail. com 22
- Slides: 22