
Hoe komt het beleggingsbeleid van het HPF tot
Hoe komt het beleggingsbeleid van het HPF tot stand & Hoe is het nu met uw pensioen Michiel Kamermans Rob van den Berg Bestuursleden HPF ALV Vv. GH 2 april 2019 Stichting Heineken Pensioenfonds 1
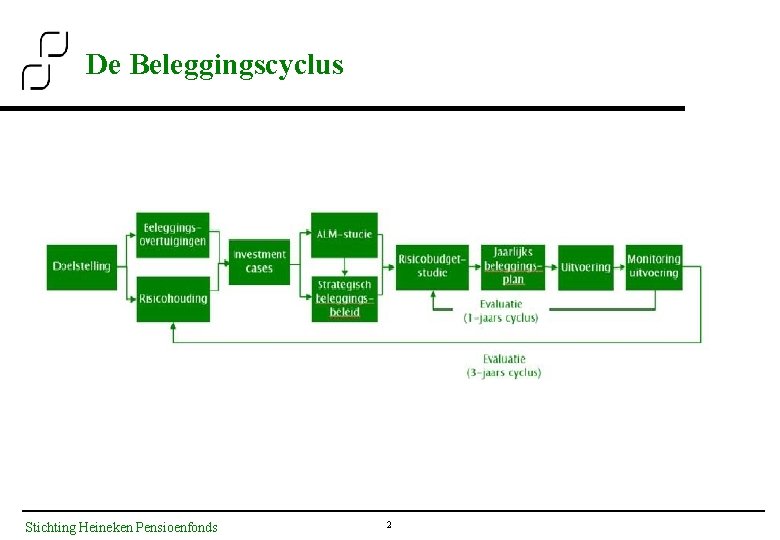
De Beleggingscyclus Stichting Heineken Pensioenfonds 2
Waarom moeten we beleggen • Premie voldoende voor nominaal pensioen —Dus zonder indexatie en met de huidige levensverwachting • Indexatie en toename levensverwachting moet uit rendement op beleggingen worden gefinancierd —Beleggen brengt onvermijdelijk risico’s met zich mee Stichting Heineken Pensioenfonds 3
Wat beïnvloedt het risico bij beleggen • Mix aandelen en vergelijkbare beleggingscategorieën vs. obligaties en andere vast rentende waarden —Obligaties volgen de renteontwikkeling, maar leveren geen rendement tbv indexering —Aandelen hebben op lange termijn een hoger rendement (tbv indexering), maar fluctueren op korte termijn Stichting Heineken Pensioenfonds 4
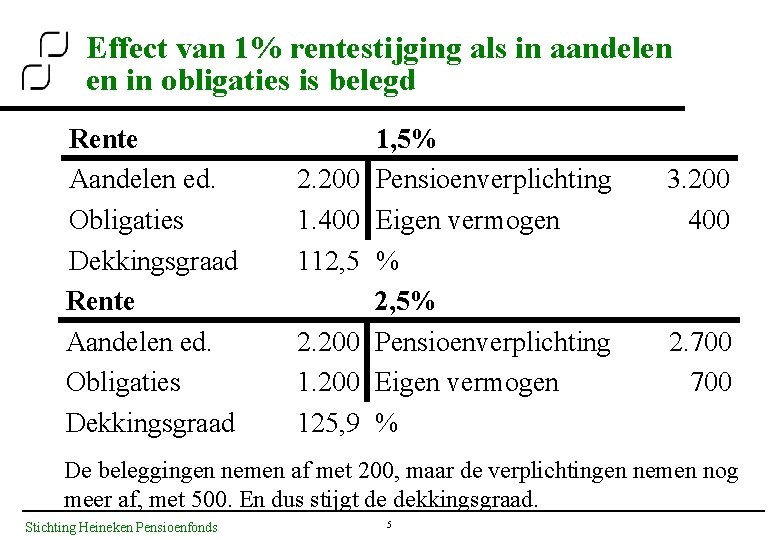
Effect van 1% rentestijging als in aandelen en in obligaties is belegd Rente Aandelen ed. Obligaties Dekkingsgraad 2. 200 1. 400 112, 5 2. 200 125, 9 1, 5% Pensioenverplichting Eigen vermogen % 2, 5% Pensioenverplichting Eigen vermogen % 3. 200 400 2. 700 De beleggingen nemen af met 200, maar de verplichtingen nemen nog meer af, met 500. En dus stijgt de dekkingsgraad. Stichting Heineken Pensioenfonds 5
De dekkingsgraad • Het gaat uiteindelijk om de dekkingsgraad —Verhouding tussen vermogen en verplichtingen • De dekkingsgraad bepaalt of er geïndexeerd of gekort kan/moet worden Stichting Heineken Pensioenfonds 6
De risicohouding • De kans op en de verwachte omvang van indexeren • De kans op en de verwachte omvang van korten • Op basis van verwachte ontwikkeling van de verplichting (vooral rente en levensverwachting) en vermogen (rendement op beleggingen en rente afdekking) Stichting Heineken Pensioenfonds 7
Berekenen risico’s • Simulatie model, met 1000 economische scenario's over een periode van 15 jaar • Input: —Verhouding aandelen/obligaties —Mate van renteafdekking –Behalve obligaties zijn er ook andere instrumenten om de renteinvloed te compenseren • Output —Kans en omvang indexatie —Kans en omvang korting Stichting Heineken Pensioenfonds 8
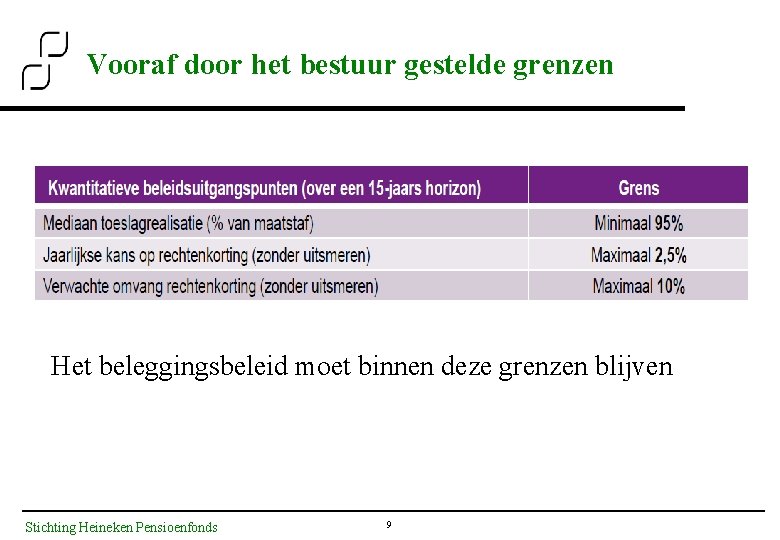
Vooraf door het bestuur gestelde grenzen Het beleggingsbeleid moet binnen deze grenzen blijven Stichting Heineken Pensioenfonds 9
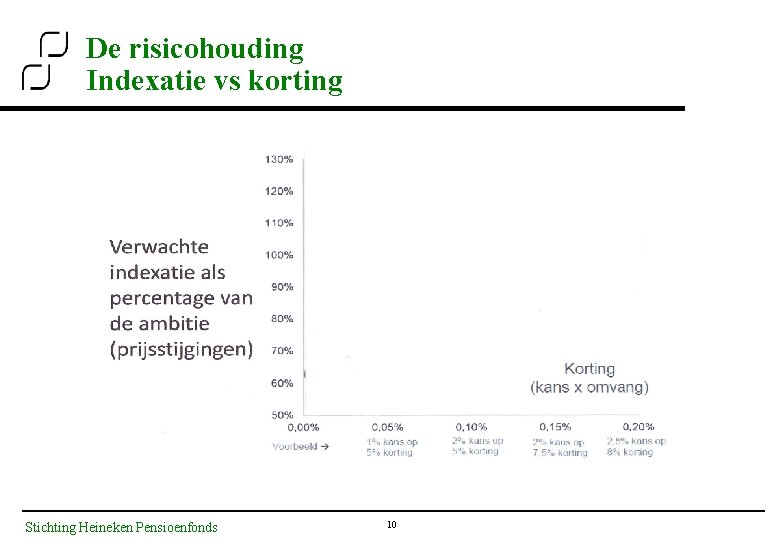
De risicohouding Indexatie vs korting Stichting Heineken Pensioenfonds 10
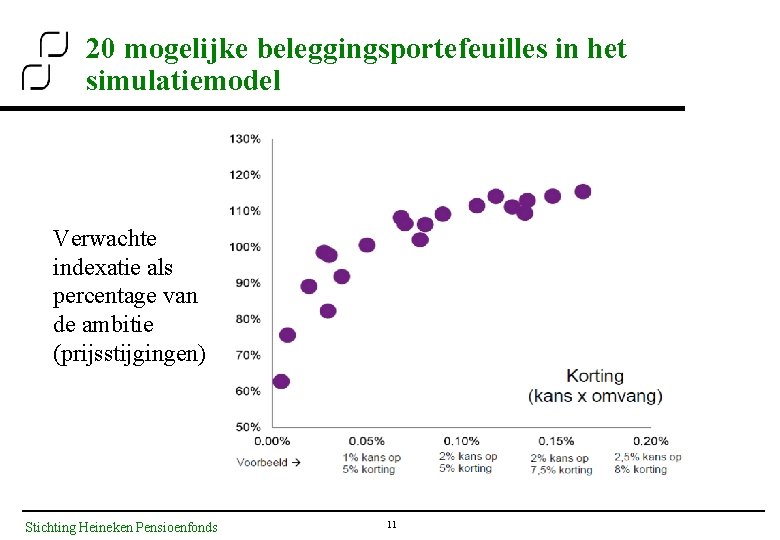
20 mogelijke beleggingsportefeuilles in het simulatiemodel Verwachte indexatie als percentage van de ambitie (prijsstijgingen) Stichting Heineken Pensioenfonds 11
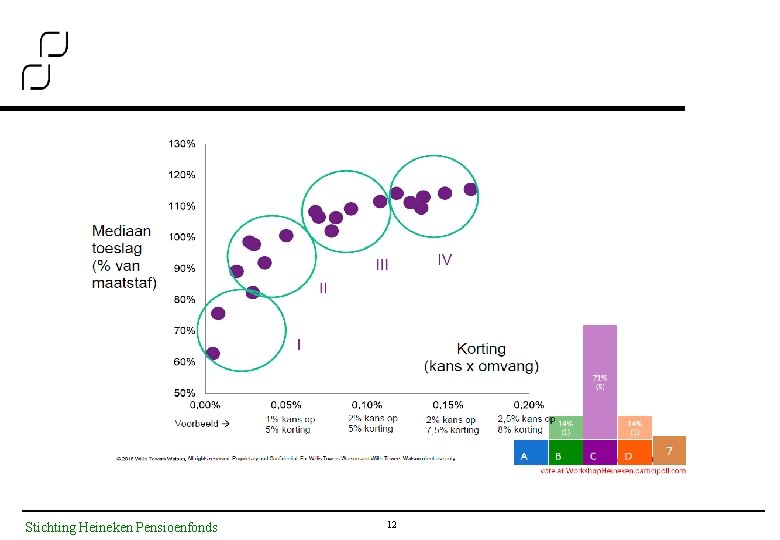
Stichting Heineken Pensioenfonds 12
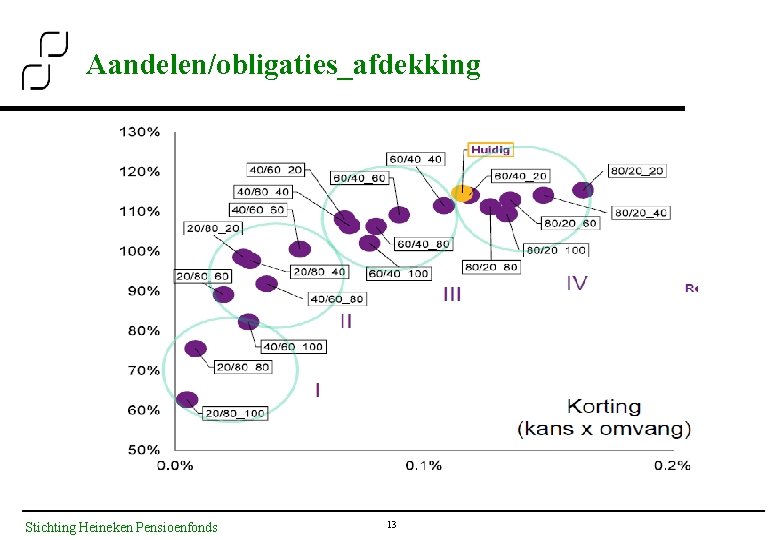
Aandelen/obligaties_afdekking Stichting Heineken Pensioenfonds 13
Risicohouding • Advies bestuur aan sociale partners, gelijk houden aan voorgaande jaren • Akkoord sociale partners • Input volgende stappen beleggingsproces • Blijven checken of we nog binnen de risicohouding zitten Stichting Heineken Pensioenfonds 14
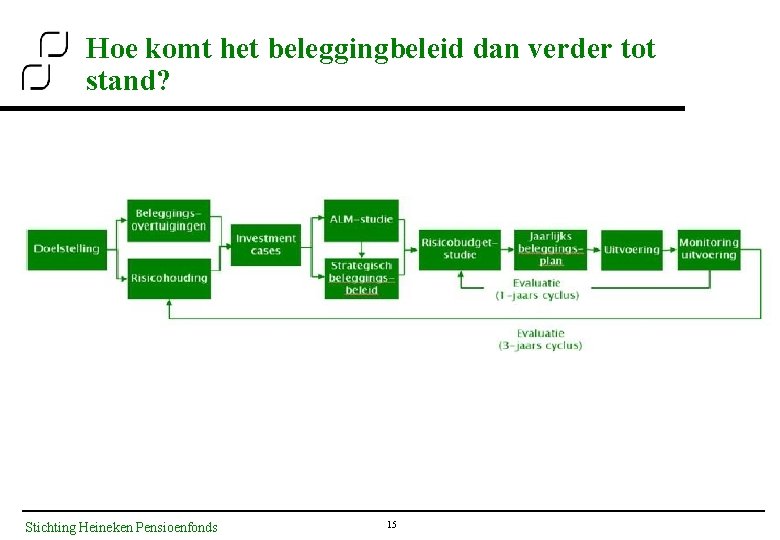
Hoe komt het beleggingbeleid dan verder tot stand? Stichting Heineken Pensioenfonds 15
Extra input voor ALM studie • Twee rente scenario’s voor de komende 15 jaar • De rente blijft laag zoals nu • De zgn. 20 -jaars rente stijgt langzaam van ca 1, 2% naar 3, 5% • Rendementsverwachtingen voor aandelen en obligaties • Realistische rendementen gebaseerd op ervaring. Stichting Heineken Pensioenfonds 16
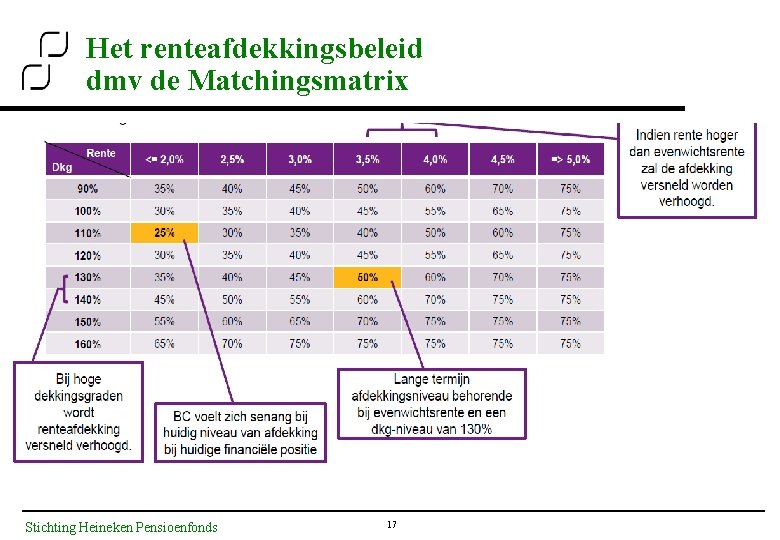
Het renteafdekkingsbeleid dmv de Matchingsmatrix Stichting Heineken Pensioenfonds 17
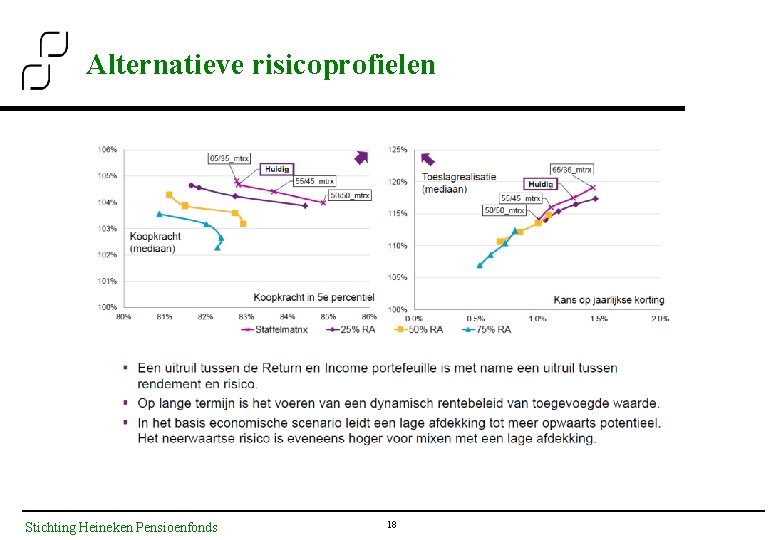
Alternatieve risicoprofielen Stichting Heineken Pensioenfonds 18
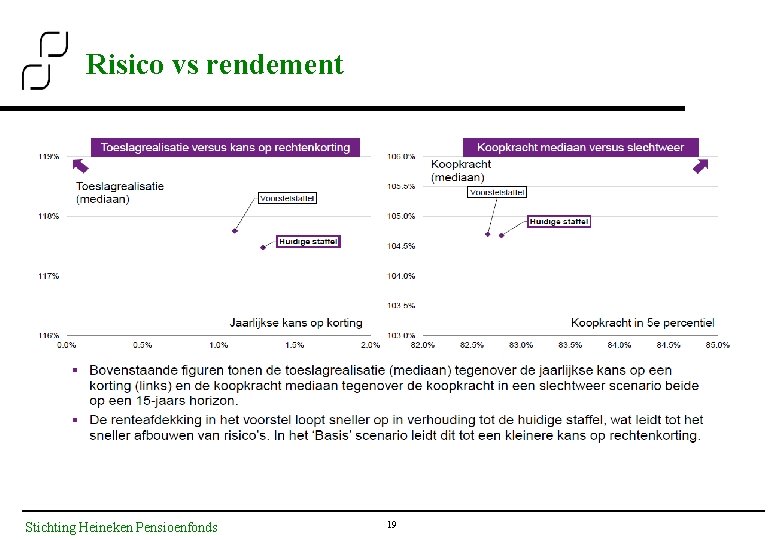
Risico vs rendement Stichting Heineken Pensioenfonds 19
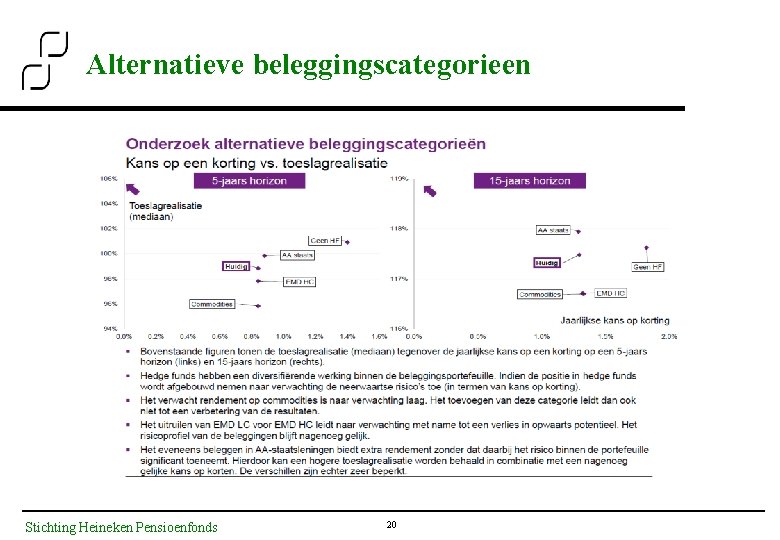
Alternatieve beleggingscategorieen Stichting Heineken Pensioenfonds 20
Conclusies 15 jaars studie • Verhouding rendement: renteafdekking = 60 : 40 • Renteafdekking aangepast, eerder en meer afdekken bij hogere rentestand • Valuta risico bij aandelen niet meer afdekken • Hedgefunds blijven • Naast staatsobligaties ( € ) van AAA landen nu ook AA landen. Stichting Heineken Pensioenfonds 21
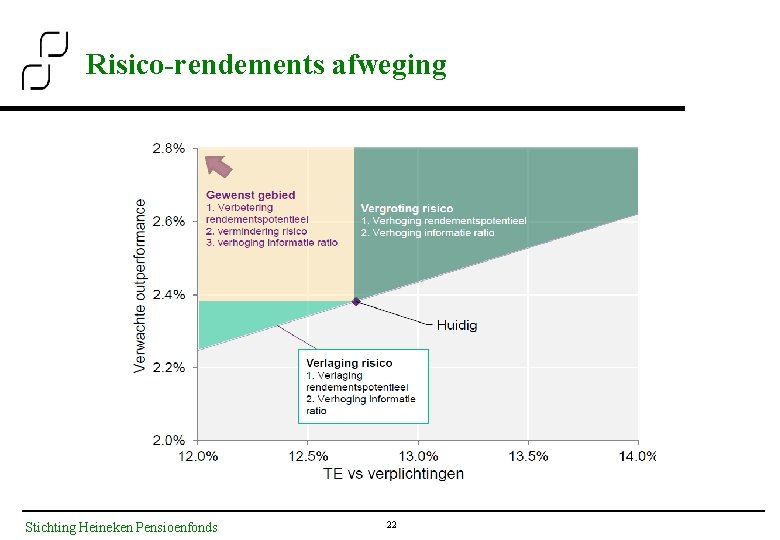
Risico-rendements afweging Stichting Heineken Pensioenfonds 22
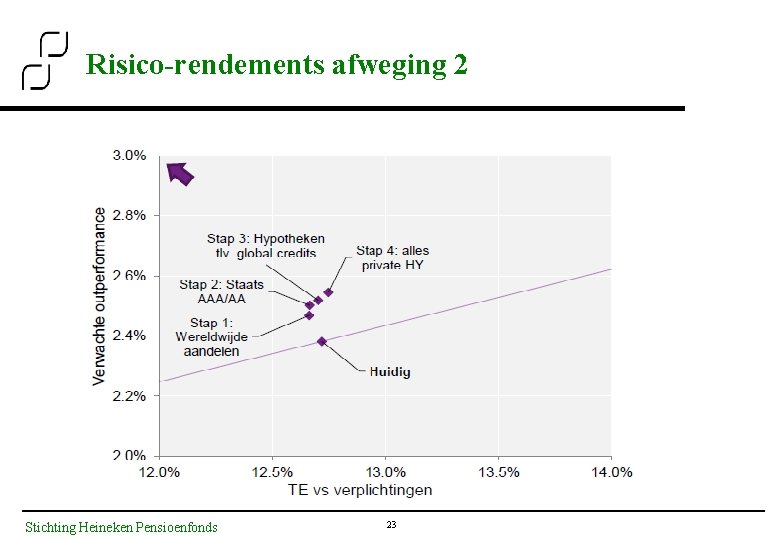
Risico-rendements afweging 2 Stichting Heineken Pensioenfonds 23
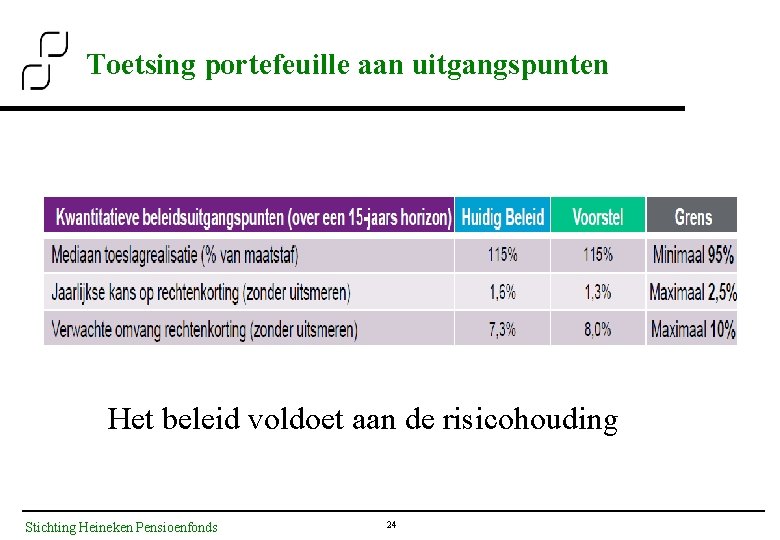
Toetsing portefeuille aan uitgangspunten Het beleid voldoet aan de risicohouding Stichting Heineken Pensioenfonds 24
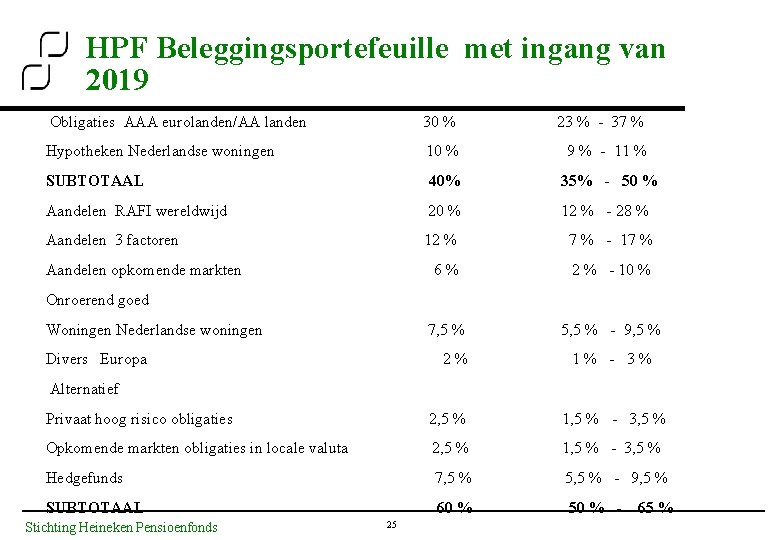
HPF Beleggingsportefeuille met ingang van 2019 Obligaties AAA eurolanden/AA landen 30 % 23 % - 37 % Hypotheken Nederlandse woningen 10 % 9 % - 11 % SUBTOTAAL 40% 35% - 50 % Aandelen RAFI wereldwijd 20 % 12 % - 28 % Aandelen 3 factoren 12 % 7 % - 17 % Aandelen opkomende markten 6 % 2 % - 10 % Onroerend goed Woningen Nederlandse woningen 7, 5 % 5, 5 % - 9, 5 % Divers Europa 2 % 1 % - 3 % Alternatief Privaat hoog risico obligaties 2, 5 % 1, 5 % - 3, 5 % Opkomende markten obligaties in locale valuta 2, 5 % 1, 5 % - 3, 5 % Hedgefunds 7, 5 % 5, 5 % - 9, 5 % SUBTOTAAL Stichting Heineken Pensioenfonds 60 % 25 50 % - 65 %
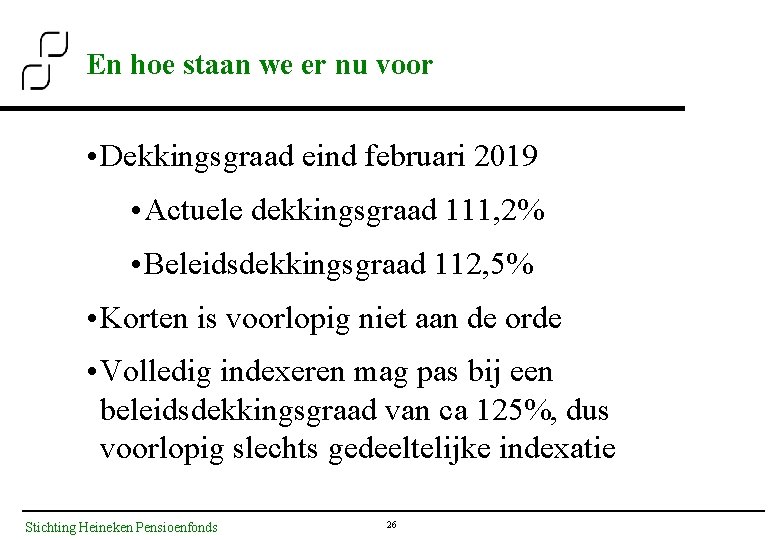
En hoe staan we er nu voor • Dekkingsgraad eind februari 2019 • Actuele dekkingsgraad 111, 2% • Beleidsdekkingsgraad 112, 5% • Korten is voorlopig niet aan de orde • Volledig indexeren mag pas bij een beleidsdekkingsgraad van ca 125%, dus voorlopig slechts gedeeltelijke indexatie Stichting Heineken Pensioenfonds 26
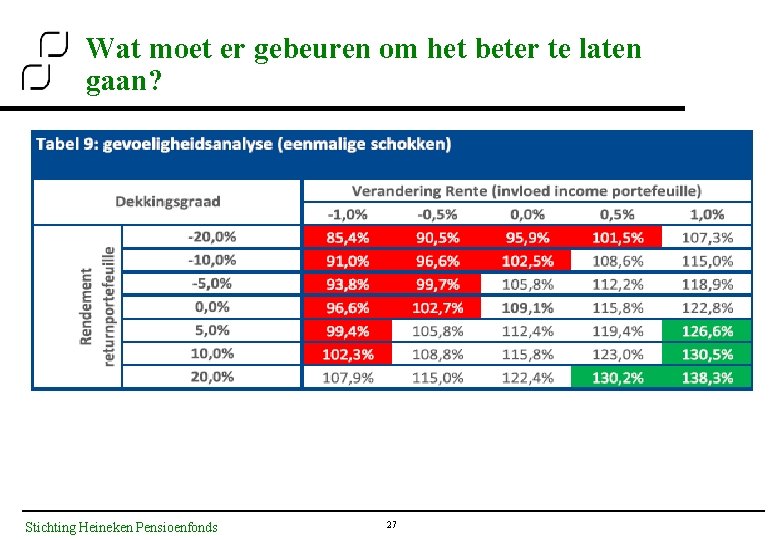
Wat moet er gebeuren om het beter te laten gaan? Stichting Heineken Pensioenfonds 27

Maar er kan nog meer gebeuren Als de levensverwachting stijgt neemt de verplichting toe en dus de dekkingsgraad af Stichting Heineken Pensioenfonds 28
- Slides: 28