
Harga Pokok Proses Pengantar Lilik Sri Hariani 08123317798
- Slides: 22
Harga Pokok Proses. Pengantar Lilik Sri Hariani 08123317798
Harga Pokok Proses-Pengantar Menjelaskan pengertian harga pokok proses Menjelaskan perbedaan harga pokok pesanan dengan harga pokok proses Menjelaskan harga pokok proses diolah melalui satu departemen Menjelaskan harga pokok proses diolah melalui lebih dari satu departemen Menjelaskan pengaruh terjadinya produk yang hilang dalam proses terhadap perhitungan harga pokok produk per satuan Menjelaskan pengaruh terjadinya produk yang hilang pada awal proses terhadap perhitungan harga pokok produk per satuan
Pengertian • Metode harga pokok proses adalah metode pengumpulan biaya produksi yang digunakan oleh perusahaan yang mengolah produknya secara massa
Ciri-ciri Perusahaan yang Memakai Harga Pokok Proses produksi berlangsung kontinyu (terus menerus) 2. Produk yang di hasilkan bersifat produk standart (homogen) 3. Tujuan produksi adalah untuk persediaan 1.
Karakteristik Metode Harga Pokok Proses Produk yang dihasilkan merupakan produk standar Produk yang dihasilkan dari bulan ke bulan selalu sama Kegiatan produksinya dimulai dari diterbitkannya perintah produksi yang berisi tentang rencana produksi produk standar untuk jangka waktu tertentu
Ciri-ciri Metode Harga Pokok Proses Laporan harga pokok produksi dipakai untuk mengumpulkan, menggolongkan dan menghitung biaya produksi baik total maupun persatuan. 2. Biaya-biaya produksi dicatat dalam perkiraan “ Barang dalam Proses “ 3. Untuk menentukan harga pokok persatuan produksi adalah: Total biaya produksi periode tertentu Total satuan produksi periode yang bersangkutan 4. Harga pokok barang jadi suatu departemen produksi merupakan tambahan harga pokok bagi departemen produksi yang berikutnya s/d barang jadi 1.
Prosedur Harga Pokok Proses Perhitungan biaya-biaya produksi dilakukan dalam tiap departemen produksi 2. Penentuan harga pokok produksi persatuan dilakukan tiap departemen produksi 3. Harga pokok suatu departemen produksi ditransfer ke departemen berikutnya sampai dengan barang jadi 4. Tiap-tiap departemen produksi selalu ditentukan harga pokok barang dalam proses setiap akhir priode 1.
Manfaat Informasi Harga Pokok Produksi Bagi Manajemen 1. 2. 3. 4. Menentukan harga jual produk Memantau realisasi biaya produksi Menghitung laba atau rugi bruto periode tertentu Menentukan harga pokok persediaan produk jadi dan produk dalam proses yang disajikan dalam neraca
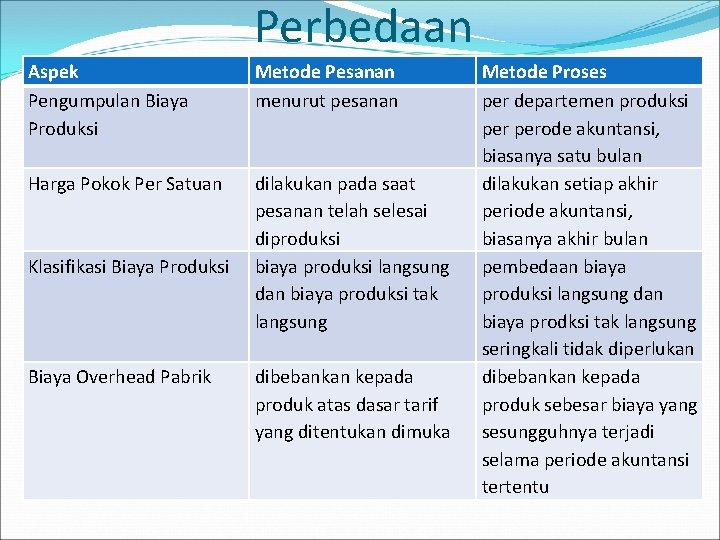
Perbedaan Aspek Pengumpulan Biaya Produksi Metode Pesanan menurut pesanan Harga Pokok Per Satuan dilakukan pada saat pesanan telah selesai diproduksi biaya produksi langsung dan biaya produksi tak langsung Klasifikasi Biaya Produksi Biaya Overhead Pabrik dibebankan kepada produk atas dasar tarif yang ditentukan dimuka Metode Proses per departemen produksi perode akuntansi, biasanya satu bulan dilakukan setiap akhir periode akuntansi, biasanya akhir bulan pembedaan biaya produksi langsung dan biaya prodksi tak langsung seringkali tidak diperlukan dibebankan kepada produk sebesar biaya yang sesungguhnya terjadi selama periode akuntansi tertentu
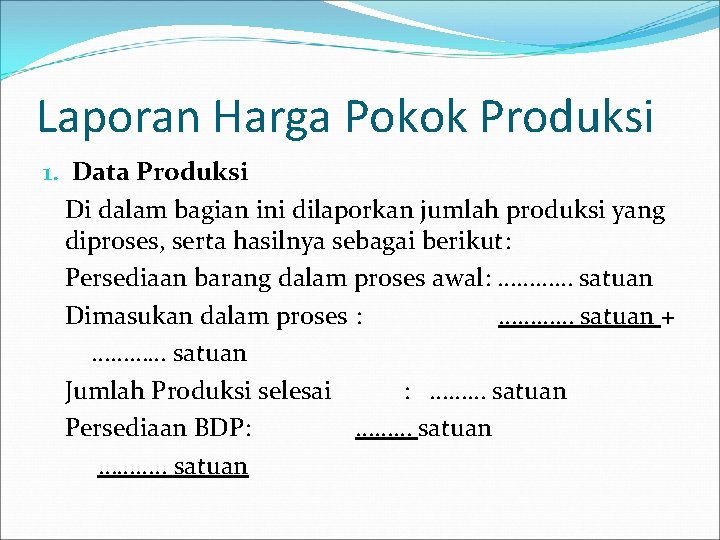
Laporan Harga Pokok Produksi 1. Data Produksi Di dalam bagian ini dilaporkan jumlah produksi yang diproses, serta hasilnya sebagai berikut: Persediaan barang dalam proses awal: ………… satuan Dimasukan dalam proses : ………… satuan + ………… satuan Jumlah Produksi selesai : ……… satuan Persediaan BDP: ……… satuan ………. . satuan
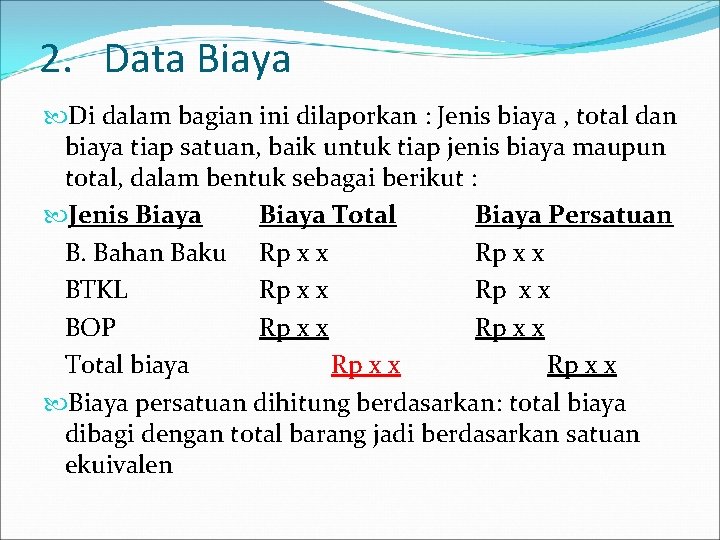
2. Data Biaya Di dalam bagian ini dilaporkan : Jenis biaya , total dan biaya tiap satuan, baik untuk tiap jenis biaya maupun total, dalam bentuk sebagai berikut : Jenis Biaya Total Biaya Persatuan B. Bahan Baku Rp x x BTKL Rp x x BOP Rp x x Total biaya Rp x x Biaya persatuan dihitung berdasarkan: total biaya dibagi dengan total barang jadi berdasarkan satuan ekuivalen
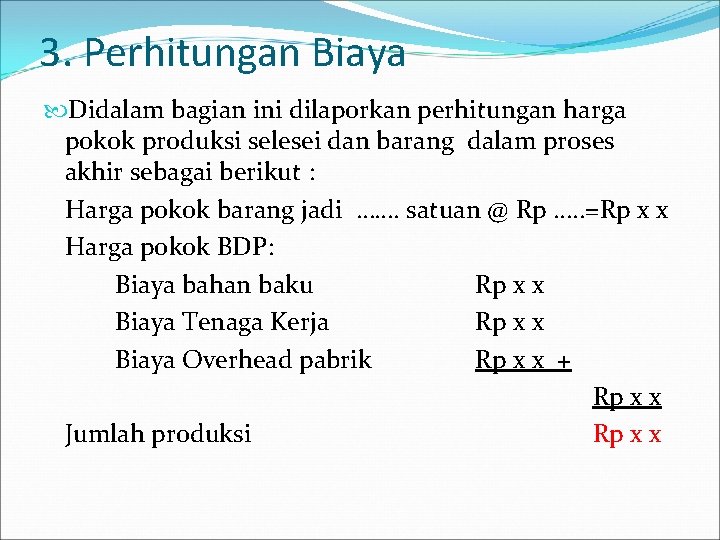
3. Perhitungan Biaya Didalam bagian ini dilaporkan perhitungan harga pokok produksi selesei dan barang dalam proses akhir sebagai berikut : Harga pokok barang jadi ……. satuan @ Rp …. . =Rp x x Harga pokok BDP: Biaya bahan baku Rp x x Biaya Tenaga Kerja Rp x x Biaya Overhead pabrik Rp x x + Rp x x Jumlah produksi Rp x x
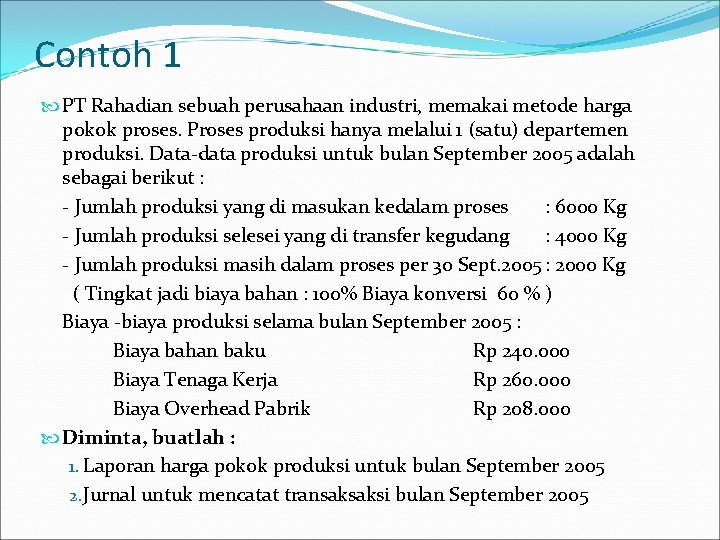
Contoh 1 PT Rahadian sebuah perusahaan industri, memakai metode harga pokok proses. Proses produksi hanya melalui 1 (satu) departemen produksi. Data-data produksi untuk bulan September 2005 adalah sebagai berikut : - Jumlah produksi yang di masukan kedalam proses : 6000 Kg - Jumlah produksi selesei yang di transfer kegudang : 4000 Kg - Jumlah produksi masih dalam proses per 30 Sept. 2005 : 2000 Kg ( Tingkat jadi biaya bahan : 100% Biaya konversi 60 % ) Biaya -biaya produksi selama bulan September 2005 : Biaya bahan baku Rp 240. 000 Biaya Tenaga Kerja Rp 260. 000 Biaya Overhead Pabrik Rp 208. 000 Diminta, buatlah : 1. Laporan harga pokok produksi untuk bulan September 2005 2. Jurnal untuk mencatat transaksaksi bulan September 2005
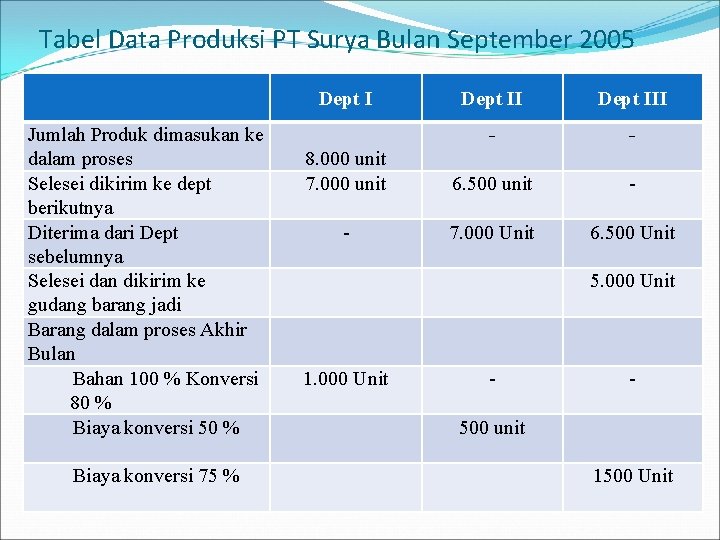
Contoh 2 PT Surya sebuah perusahaan industri, memakai metode harga pokok proses. Proses produksi berjalan melalui 3 (tiga) departemen produksi. Data dari bagian produksi untuk bulan September 2005 sebagai berikut:
Tabel Data Produksi PT Surya Bulan September 2005 Dept I Jumlah Produk dimasukan ke dalam proses Selesei dikirim ke dept berikutnya Diterima dari Dept sebelumnya Selesei dan dikirim ke gudang barang jadi Barang dalam proses Akhir Bulan Bahan 100 % Konversi 80 % Biaya konversi 50 % Biaya konversi 75 % Dept III - - 8. 000 unit 7. 000 unit 6. 500 unit - - 7. 000 Unit 6. 500 Unit 5. 000 Unit 1. 000 Unit - - 500 unit 1500 Unit
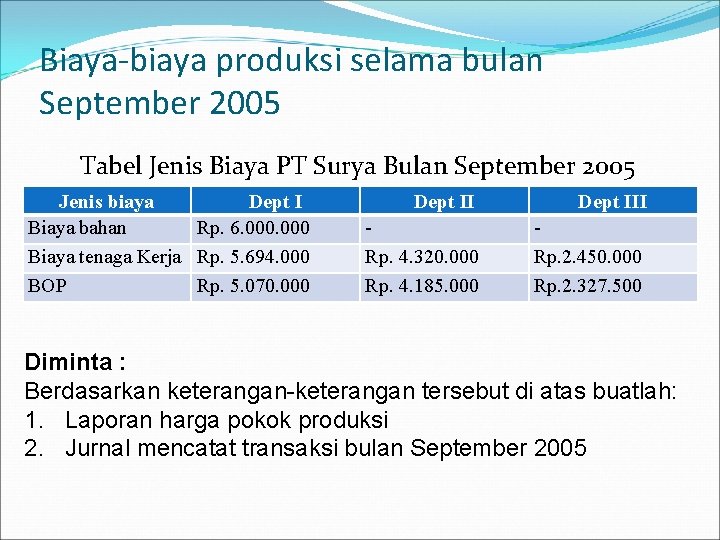
Biaya-biaya produksi selama bulan September 2005 Tabel Jenis Biaya PT Surya Bulan September 2005 Jenis biaya Dept I Biaya bahan Rp. 6. 000 Biaya tenaga Kerja Rp. 5. 694. 000 BOP Rp. 5. 070. 000 Dept III Rp. 4. 320. 000 Rp. 4. 185. 000 Rp. 2. 450. 000 Rp. 2. 327. 500 Diminta : Berdasarkan keterangan-keterangan tersebut di atas buatlah: 1. Laporan harga pokok produksi 2. Jurnal mencatat transaksi bulan September 2005
Masalah Khusus Dalam Metode Harga Pokok Proses 1. 2. 3. 4. Adanya persediaan awal barang dalam proses Adanya produk hilang dalam proses Adanya produk rusak dalam proses Adanya tambahan biaya bahan setelah departemen awal
Adanya Persediaan Awal Barang Dalam Proses Dengan adanya persediaan awal barang dalam proses, maka untuk menentukan harga pokok barang jadi, terdapat 2 (dua) metode sebagai 1. Metode harga pokok rata-rata (average costing method) 2. Metode masuk pertama, keluar pertama/MPKP (fifo costing method)
Adanya Produk Hilang Dalam Proses Produk Yang Hilang Pada Awal Proses 1. Di departemen pertama (awal) Produk yang hilang dalam awal proses tidak turut dihitung dalam menentukan jumlah ekuivalen unit. 2. Di departemen berikutnya (dept. II dan seterusnya) Harga pokok dari depertemen sebelumnya disesuaikan dengan jumlah satuan setelah adanya produk yang hilang
Produk Hilang Pada Akhir Proses Produk yang hilang tersebut tetap diperhitunngkan dalam unit ekuivelen karena dianggap telah ikut menyerap biaya-biaya produksi 2. Harga pokok produk hilang tersebut diperhitungkan ke harga pokok produk selesai yang ditransfer ke departemen produksi yang berikutnya (merubah/menaikkan harga pokok produk yang ditransfer tersebut) 1.
Adanya Produk Rusak Dalam Proses Yang dimaksud dengan produk rusak adalah produk yang mutunya tidak sesuai dengan standar mutu yang telah ditentukan dan tidak dapat diperbaiki lagi. Adapun perlakuan terhadap produk rusak adalah sebagai berikut: 1. Apabila produk rusak tidak laku dijual, maka produk rusak tersebut diperlakukan sebagai produk hilang pada akhir proses. 2. Apabila produk rusak mempunyai nilai jual, maka perlakuan produk rusak tersebut adalah sebagai berikut: Nilai jual produk rusak dicatat mengurangi biaya-biaya produksi pada departemen tempat terjadinya produk rusak tersebut. Kerugian atas produk rusak dicatat sebagai biaya overhead yang sesungguhnya di departemen tempat terjadi produk rusak tersebut. Nilai jual produk rusak dicatat sebagai pendapatan di luar usaha.
Adanya Tambahan Bahan Setelah Departemen Awal Pencatatan terhadap tambahan baku di departemen lanjutan adalah sebagai berikut: Apabila tambahan baku tersebut tidak menambah unit produk maka tambahan baku tersebut hanya dicatat menambah biaya produk tanpa mempengaruhi perhitungan ekuivalen departemen yang bersangkutan. 2. Apabila tambahan baku tersebut mengakibatkan bertambahnya unit produk di departemen yang bersangkutan, maka hal ini akan mengakibatkan diadakannya penyesuaian terhadap harga produksi dari departemen sebelumnya. 1.