
Haalbaarheidsstudie Bedrijfsbeheer Syntra Auteur Docent Fabrice de Veij
Haalbaarheidsstudie Bedrijfsbeheer Syntra Auteur & Docent: Fabrice de Veij 1
Doodpuntomzet Resultaat bij diverse omzetprognoses Fiscale aspecten bij de keuze van de ondernemingsvorm Auteur & Docent: Fabrice de Veij Bedrijfseconomisch resultatenschema Voorafbetaling belastingen Raming van de belastingen op het resultaat Cashflow & terugbetalingscapaciteit 2
3 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
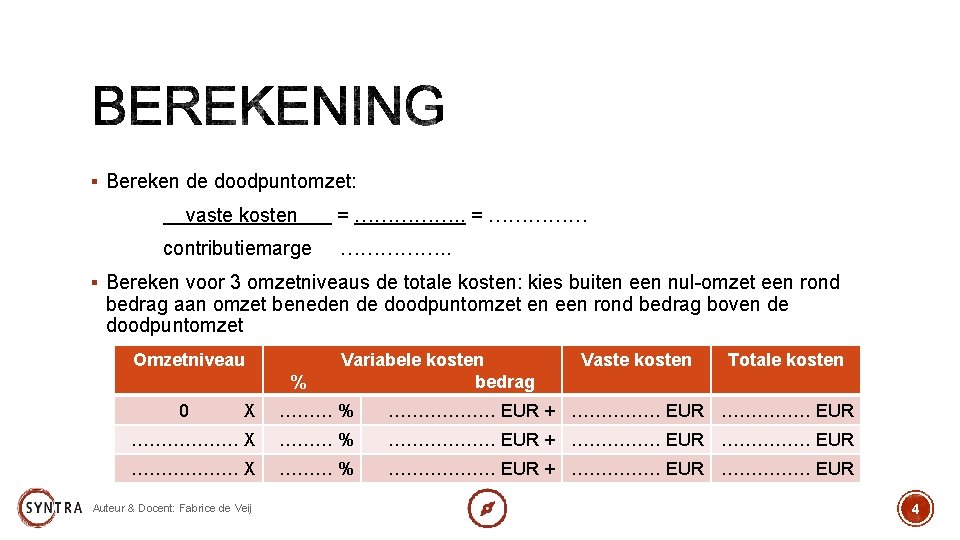
§ Bereken de doodpuntomzet: vaste kosten contributiemarge = ……………. . § Bereken voor 3 omzetniveaus de totale kosten: kies buiten een nul-omzet een rond bedrag aan omzet beneden de doodpuntomzet en een rond bedrag boven de doodpuntomzet Omzetniveau % 0 Variabele kosten bedrag Vaste kosten Totale kosten X ……… % ……………… EUR + …………… EUR ……………… X ……… % ……………… EUR + …………… EUR Auteur & Docent: Fabrice de Veij 4
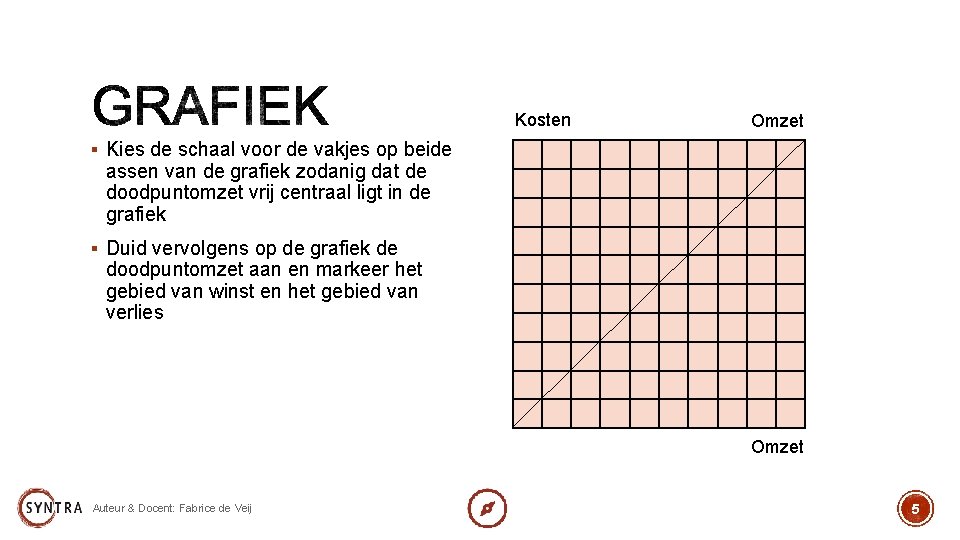
Kosten Omzet § Kies de schaal voor de vakjes op beide assen van de grafiek zodanig dat de doodpuntomzet vrij centraal ligt in de grafiek § Duid vervolgens op de grafiek de doodpuntomzet aan en markeer het gebied van winst en het gebied van verlies Omzet Auteur & Docent: Fabrice de Veij 5
6 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
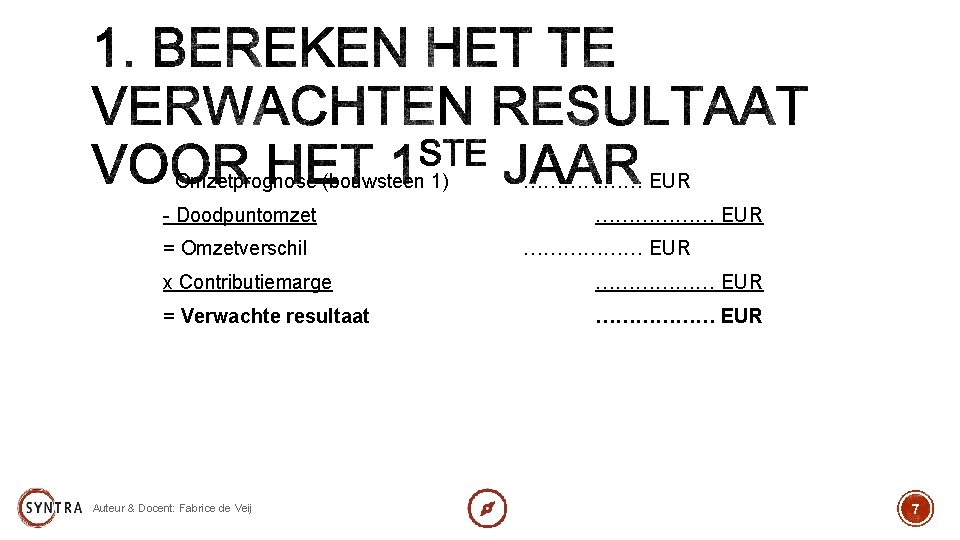
Omzetprognose (bouwsteen 1) - Doodpuntomzet = Omzetverschil ……………… EUR x Contributiemarge ……………… EUR = Verwachte resultaat ……………… EUR Auteur & Docent: Fabrice de Veij 7
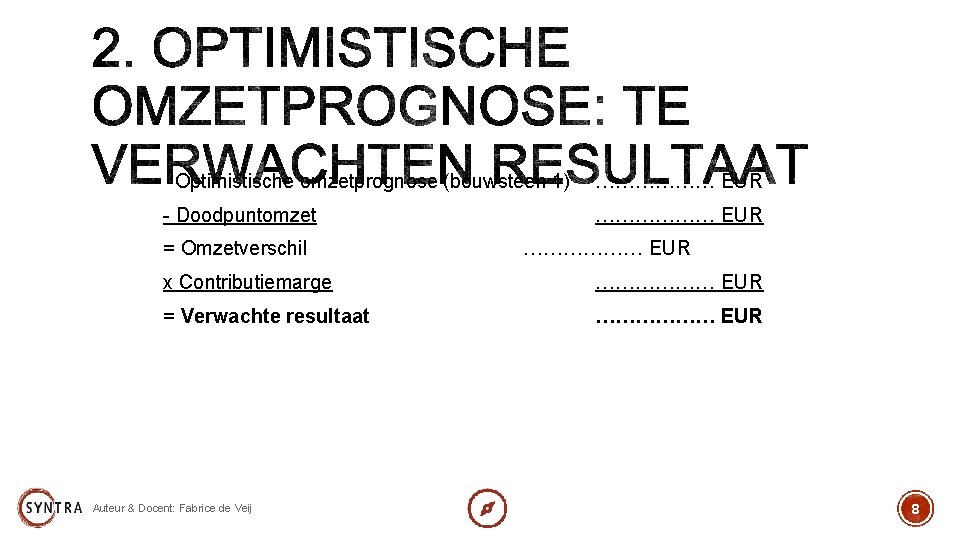
Optimistische omzetprognose (bouwsteen 1) - Doodpuntomzet = Omzetverschil ……………… EUR x Contributiemarge ……………… EUR = Verwachte resultaat ……………… EUR Auteur & Docent: Fabrice de Veij 8
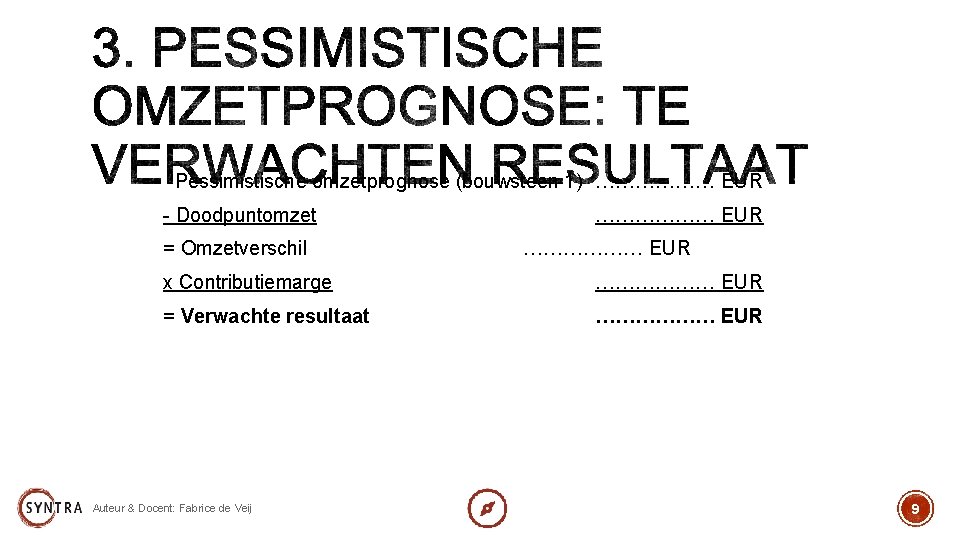
Pessimistische omzetprognose (bouwsteen 1) ……………… EUR - Doodpuntomzet = Omzetverschil ……………… EUR x Contributiemarge ……………… EUR = Verwachte resultaat ……………… EUR Auteur & Docent: Fabrice de Veij 9
10 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
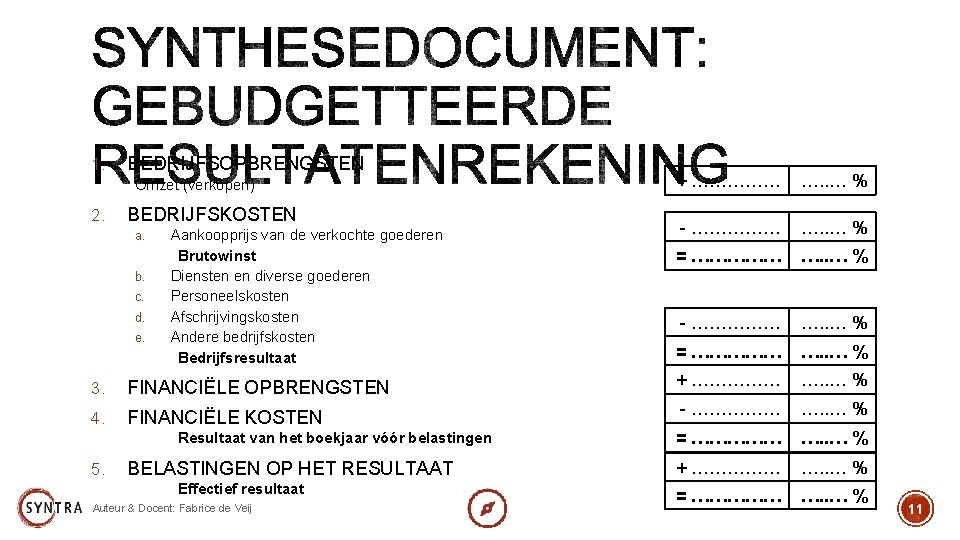
1. BEDRIJFSOPBRENGSTEN Omzet (verkopen) 2. BEDRIJFSKOSTEN a. b. c. d. e. Aankoopprijs van de verkochte goederen Brutowinst Diensten en diverse goederen Personeelskosten Afschrijvingskosten Andere bedrijfskosten Bedrijfsresultaat + …………… …. . … % - …………… …. . … % = …………… …. . … % 3. FINANCIËLE OPBRENGSTEN + …………… …. . … % 4. FINANCIËLE KOSTEN - …………… …. . … % = …………… …. . … % + …………… …. . … % = …………… …. . … % Resultaat van het boekjaar vóór belastingen 5. BELASTINGEN OP HET RESULTAAT Effectief resultaat Auteur & Docent: Fabrice de Veij 11
12 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
§ Aan welke belastingen zal je onderworpen zijn als zelfstandig ondernemer of vennootschap? q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij 13
§ Welke van deze belastingen horen thuis onder de rubriek ‘andere bedrijfskosten’ van je vast kosten in bouwsteen 5 en komen in principe jaarlijks terug? q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij 14
§ Welke van deze belastingen horen thuis onder de rubriek ‘andere bedrijfskosten’ van je vast kosten in bouwsteen 5 en komen in principe jaarlijks terug? q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij 15
§ Welke van deze belastingen zal je maar eenmalig of sporadisch betalen? Ze vormen in principe extra vaste kosten van het jaar. q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij 16
§ Welke van deze belastingen zal je maar eenmalig of sporadisch betalen? Ze vormen in principe extra vaste kosten van het jaar. q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij Waarom is btw geen kostelement? 17
§ Voor welke belastingen hangt het bedrag af van het inkomstenniveau (belastbare winst) van dat boekjaar? q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij 18
§ Voor welke belastingen hangt het bedrag af van het inkomstenniveau (belastbare winst) van dat boekjaar? q Personenbelasting q Vennootschapsbelasting q Roerende voorheffing op de intresten die je ontvangt op je bankrekening q Verkeersbelasting q Belasting op de inverkeerstelling van een aangekocht voertuig q Btw q Registratierechten op aankoop van een gebouw q Onroerende voorheffing op het bezit van een gebouw q Registratierechten op handelshuur of een ander beroepsmatig huurcontract q Hypotheekrechten en registratierechten bij het aangaan van een hypothecair krediet q Douanerechten q Provinciebelasting op ondernemingen q Gemeentebelasting op personeel, drijfkracht en lichtreclame q Milieubelasting q ……. . Auteur & Docent: Fabrice de Veij Hoeveel personenbelasting en vennootschapsbelasting betalen? 19
§ Eenmanszaak, natuurlijk persoon handelaar, elke zelfstandig ondernemer die niet werkt onder vennootschapsvorm Ø Personenbelasting Ø Inkomstenbelasting = belasting op het inkomen van een heel kalenderjaar Ø Inkomsten = opbrengsten – aftrekbare kosten Ø Inkomstenjaar en aanslagjaar Ø Inkomstenjaar = het jaar van inkomsten waarop de belastingen betrekking hebben Ø Aanslagjaar = het jaar waarop de belastingen worden berekend en geïnd; dit is het jaar na volgend op het inkomstenjaar Ø Belastbare inkomsten = de som van 4 inkomstencategorieën 1. Bedrijfsinkomsten (lonen, winsten van de zelfstandige ondernemer, …) 2. Onroerende inkomsten (voor wie gebouwen of grond bezit) 3. Roerende inkomsten (intresten en andere opbrengsten van roerende goederen/geld) 4. Diverse inkomsten (uit toevallige – niet beroepsmatige – verrichtingen) Auteur & Docent: Fabrice de Veij 20

§ Tariefstructuur personenbelasting Ø Progressief tarief Ø Tot 11. 070 euro: 25 % Ø Van 11. 070 tot 12. 720 euro: 30% Ø Van 12. 720 tot 21. 190 euro: 40 % Ø Van 21. 190 tot 38. 830 euro: 45% Ø Vanaf 38. 830 euro: 50% Ø Belastingvrijesom: deel van het inkomen waarop geen belastingen worden betaald dat wordt verrekend op de laagste inkomstenschijf Ø Basis: 7. 270 euro Ø Verhoging per kind ten laste: 1. 550 euro (1 kind) – 3. 980 euro (2 kinderen) - … Auteur & Docent: Fabrice de Veij 21
§ Vlakke tarieven voor afzonderlijke belastbare inkomsten: roerende inkomsten en diverse inkomsten § Bijvoorbeeld 30% op intresten zicht- en spaarrekening § Gemeentebelasting: percentage van het bedrag van de personenbelasting (= opcentiemen) § Tussen 6 en 8 % afhankelijk van de gemeente van woonplaats § Marginaal tarief (wanneer je meer verdient) >< gemiddeld tarief (in totaal) Auteur & Docent: Fabrice de Veij 22
§ Inkomstencategorieën in de personenbelasting 1. Onroerende inkomsten: 4 mogelijke wijzen van belasting Ø Vrijstelling voor eigen woning Ø Geen verhuring of verhuurd aan een privépersoon: kadastraal inkomen (onroerende voorheffing) Ø Beroepsmatige verhuring: 60% van de werkelijke huurprijs Ø Gebruik voor eigen beroepsactiviteit: geen ‘extra’ inkomen aangerekend 2. Roerende inkomsten Ø Privé: meestal aan 30% en worden aan de bron ingehouden (bijvoorbeeld door de bank) Ø Beroepsmatig: beroepsinkomsten (ook roerende voorheffing, maar geen eindbelasting) 3. Bedrijfsinkomsten Ø Bruto ontvanger inkomsten – beroepskosten = netto beroepsinkomsten Ø Beroepskosten bewijzen is bijna altijd het voordeligste voor een zelfstandige: hiervoor gelden bijzonder fiscale regels (zie hierna) 4. Diverse inkomsten Ø Toevallige prestatie aan 33% Auteur & Docent: Fabrice de Veij 23
§ Aftrekbare beroepskosten: 3 basiscriteria 1. Kost moet gemaakt zijn om belastbare inkomsten te verwerven -> alle vormen van privéuitgaven uitgesloten 2. Kost van het juiste belastbare tijdperk -> factuur van december 2017 die betaald wordt in 2018, moet geboekt worden in 2017 als beroepskost 3. Echtheid van de kost moet bewezen worden (door correcte facturen) Auteur & Docent: Fabrice de Veij 24
§ Verworpen uitgaven in de personenbelasting: sommige beroepskosten worden niet aanvaard … 1. Niet aftrekbare beroepskosten Ø Privé-uitgaven Ø Boetes Ø Kledijkosten Ø Giften aan andere dan erkende instellingen (erkend zijn bijvoorbeeld: Rode Kruis, Kom op tegen Kanker, Artsen zonder grenzen, …) Ø Kosten die op onredelijke wijze de beroepsbehoeften overtreffen (bijvoorbeeld een zeer dure personenwagen) 2. Beperkt aftrekbare beroepskosten Ø Autokosten: slechts 75% aftrekbaar na aftrek van het privégedeelte (-> 25% verworpen uitgaven) Ø Restauratiekosten (met goede klant/leverancier) : 69% aftrekbaar (-> 31% verworpen uitgaven) Ø Relatiegeschenken en representatiekosten: 50% aftrekbaar (-> 50% verworpen uitgaven) Auteur & Docent: Fabrice de Veij 25
§ Investeringsaftrek Ø Voor vaste activa die in nieuwe staat werden verkregen en die uitsluitend in België worden aangewend voor beroepsdoeleinden met een afschrijvingstermijn van minimum 3 jaar Ø Niet voor personenwagens (behalve taxi’s) tweedehandsmateriaal, goodwill, oprichtingskosten, … Ø Eenmalige investeringsaftrek Ø Investering in beveiliging: 20, 50% Ø Energiebesparende investeringen en rookafzuigsystemen in de horeca: 13, 50% Ø Andere investeringen: 8%Digitale investeringen in o. a. webshop of witte kassa: 13, 50% Ø Gespreide investeringsaftrek Ø 10, 50% jaarlijks op het afschrijvingsbedrag Ø Mogelijk wanneer < 20 werknemers Ø Is voordeliger dan eenmalige, behalve voor investeringen voor energiebesparende investeringen en digitale investeringen Auteur & Docent: Fabrice de Veij 26
§ Voor diegenen die werken onder vennootschapsvorm Ø Vennootschapsbelasting § Voor alle vennootschapsvormen § Belastbare inkomsten in de vennootschapsbelasting: alle inkomsten zijn bedrijfsinkomsten 1. Alle inkomsten van een vennootschap zijn belastbaar 2. Geen onderscheid tussen soorten inkomsten 3. Geen inkomsten die afzonderlijk belast worden Auteur & Docent: Fabrice de Veij 27
§ Belastingschalen vennootschapsbelasting § Standaardtarief van 33, 99% § Geen belastingvrije sommen § Onder strikte voorwaarden verlaagd opklimmend tarief: § Tot 25. 000 euro: 24, 98% § Van 25. 000 tot 90. 000 euro: 31, 93% § Van 90. 000 tot 322. 500 euro: 35, 54% § Meer dan 322. 500 euro: 33, 99% Auteur & Docent: Fabrice de Veij 28

§ Voorwaarden verlaagd tarief vennootschapsbelastingen: 1. Bedrijfsleidersbezoldiging minimum 36. 000 euro – wanneer belastbaar inkomen van de vennootschap minder is dan 36. 000 euro, verlaagd tarief wanneer de bezoldiging meer is dan de resterende winst (=belastbaar inkomen vennootschap) 2. Dividenden lager dan 13% van het kapitaal 3. Wanneer de aandelen van de vennootschap voor meer dan de helft in handen is van een vennootschap, of de vennootschap zelf voor meer dan de helft van het kapitaal aandelen bezit, dan geen verlaagd tarief Auteur & Docent: Fabrice de Veij 29
§ Berekening belastbare winst Boekhoudkundige winst + verworpen uitgaven - Niet belastbare componenten = fiscaal belastbare winst Auteur & Docent: Fabrice de Veij 30
§ Verworpen uitgaven § Zoals in personenbelasting zijn niet aftrekbaar Boetes 2. Kledijkosten tenzij voor specifiek werk of beschermende kledij 3. Giften aan andere dan erkende instellingen 4. Kosten die op een onredelijke wijze de beroepsbehoefte overtreffen 1. § Beperkt aftrekbare uitgaven 1. Restauratiekosten: 69% aftrekbaar 2. Relatiegeschenken en representatiekosten: 50% aftrekbaar 3. Brandstof voor personenwagens: 75% aftrekbaar 4. Alle kosten van personenwagens: 50% tot 100% aftrekbaar, afhankelijk van CO 2 uitstoot Auteur & Docent: Fabrice de Veij 31
§ Niet-belastbare componenten 1. Verliezen uit een vorig boekjaar 2. Notionele intrestaftrek of aftrek voor risicokapitaal: ‘fictieve’ intrest voor financiering van eigen vermogen § 1, 631% voor kmo’s § 1, 131% voor andere vennootschappen 3. Investeringsaftrek § Voor kleine vennootschappen die geen notionele intrestaftrek toepassen: eenmalige investeringsaftrek van 8% voor nieuwe activa die uitsluitend beroepsmatig worden gebruikt met een afschrijvingstermijn van minimum 3 jaar (+ uitzonderingen, zoals personenwagens) -> indien veel investeringen is investeringsaftrek voordeliger dan notionele aftrek § Voor alle vennootschappen: eenmalige investeringsaftrek voor § Beveiliging: 20, 5% § Energiebesparing: 13, 50% § Digitale investeringen (webshop/witte kassa): 13, 50% Auteur & Docent: Fabrice de Veij 32
§ Eenmanszaak, natuurlijk persoon handelaar, elke zelfstandig ondernemer die niet werkt onder vennootschapsvorm Ø Personenbelasting § Voor diegenen die werken onder vennootschapsvorm Ø Vennootschapsbelasting Auteur & Docent: Fabrice de Veij 33
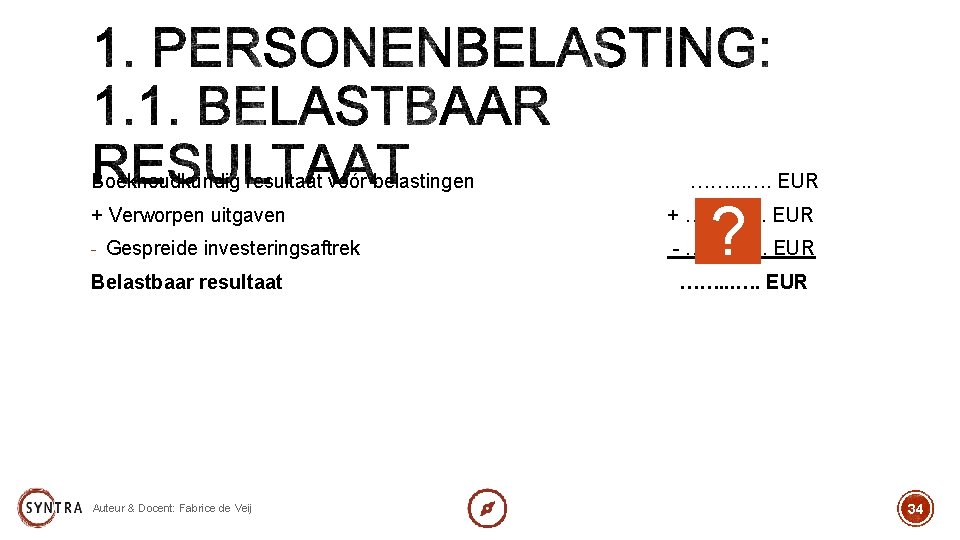
Boekhoudkundig resultaat vóór belastingen + Verworpen uitgaven - Gespreide investeringsaftrek Belastbaar resultaat Auteur & Docent: Fabrice de Veij ……. . . …. EUR ? + ……. . . …. EUR - ……. . . …. EUR 34
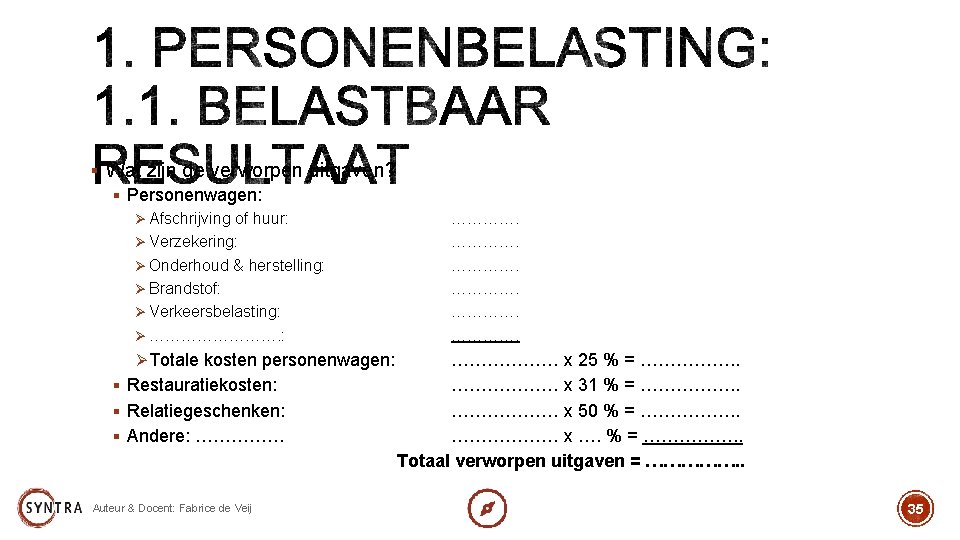
§ Wat zijn de verworpen uitgaven? § Personenwagen: Ø Afschrijving of huur: Ø Verzekering: Ø Onderhoud & herstelling: Ø Brandstof: Ø Verkeersbelasting: Ø …………. : Ø Totale kosten personenwagen: § Restauratiekosten: § Relatiegeschenken: § Andere: …………… Auteur & Docent: Fabrice de Veij ……………… x 25 % = ……………. . ……………… x 31 % = ……………. . ……………… x 50 % = ……………. . ……………… x …. % = ……………. . Totaal verworpen uitgaven = ……………. . 35
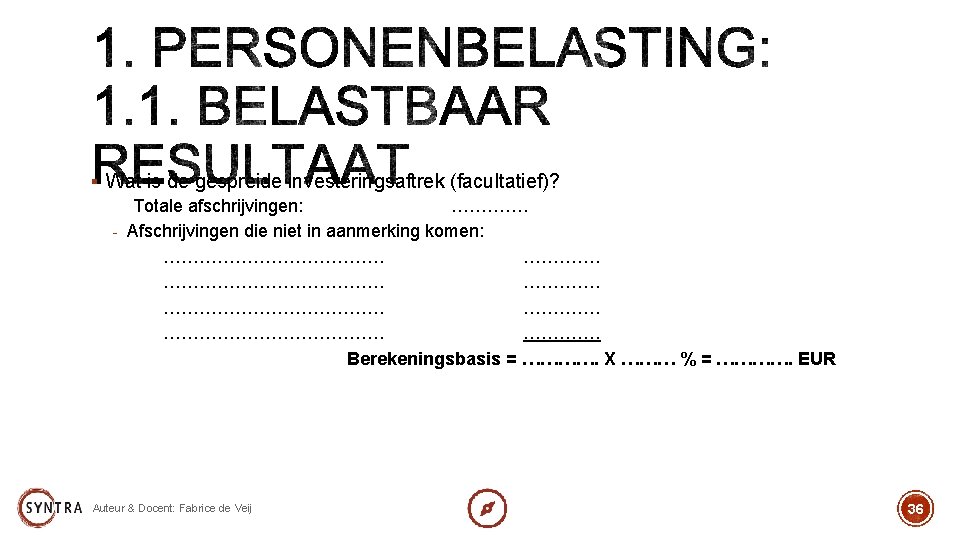
§ Wat is de gespreide investeringsaftrek (facultatief)? Totale afschrijvingen: …………. - Afschrijvingen die niet in aanmerking komen: ………………………………. Berekeningsbasis = …………. X ……… % = …………. EUR Auteur & Docent: Fabrice de Veij 36
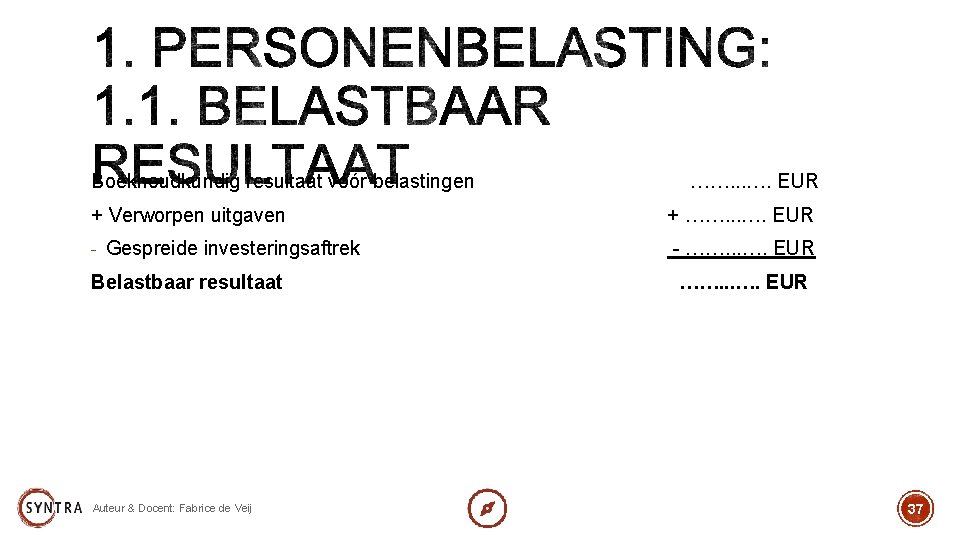
Boekhoudkundig resultaat vóór belastingen + Verworpen uitgaven - Gespreide investeringsaftrek Belastbaar resultaat Auteur & Docent: Fabrice de Veij ……. . . …. EUR + ……. . . …. EUR - ……. . . …. EUR 37
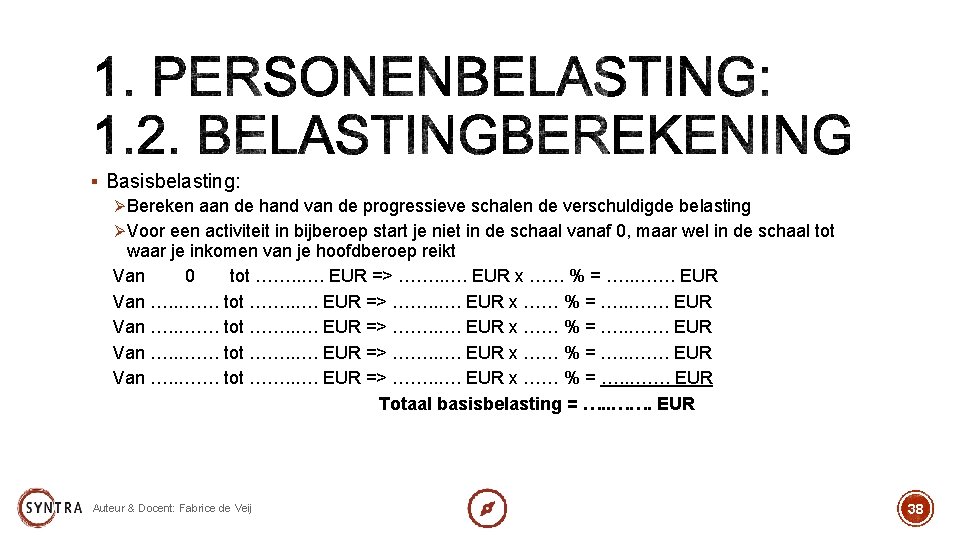
§ Basisbelasting: Ø Bereken aan de hand van de progressieve schalen de verschuldigde belasting Ø Voor een activiteit in bijberoep start je niet in de schaal vanaf 0, maar wel in de schaal tot waar je inkomen van je hoofdberoep reikt Van 0 tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR Van …. . ……. tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR Totaal basisbelasting = …. . ……. EUR Auteur & Docent: Fabrice de Veij 38
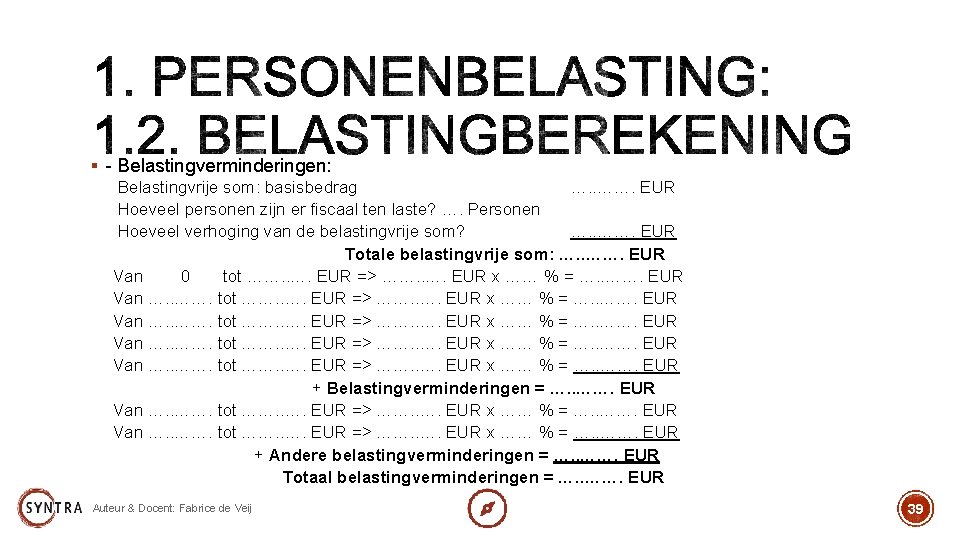
§ - Belastingverminderingen: Belastingvrije som: basisbedrag …. . ……. EUR Hoeveel personen zijn er fiscaal ten laste? …. Personen Hoeveel verhoging van de belastingvrije som? …. . ……. EUR Totale belastingvrije som: …. . ……. EUR Van 0 tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR Van …. . ……. tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR + Belastingverminderingen = …. . ……. EUR Van …. . ……. tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR + Andere belastingverminderingen = …. . ……. EUR Totaal belastingverminderingen = …. . ……. EUR Auteur & Docent: Fabrice de Veij 39
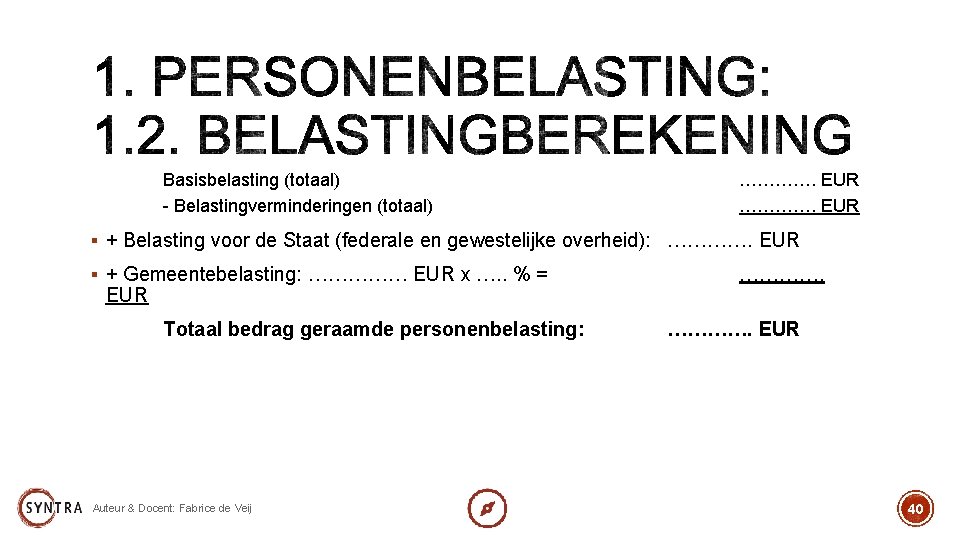
Basisbelasting (totaal) - Belastingverminderingen (totaal) …………. EUR § + Belasting voor de Staat (federale en gewestelijke overheid): …………. EUR § + Gemeentebelasting: …………… EUR x …. . % = EUR Totaal bedrag geraamde personenbelasting: Auteur & Docent: Fabrice de Veij …………. EUR 40
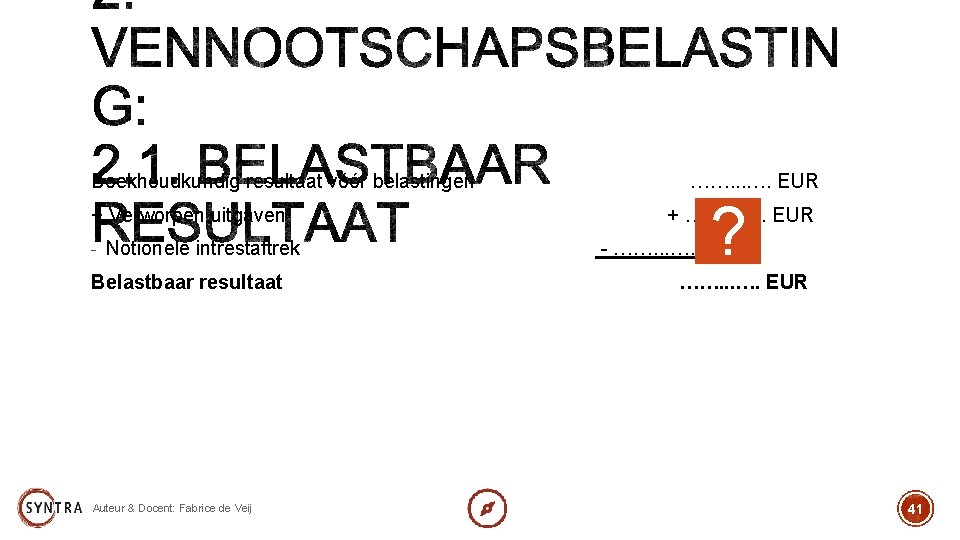
Boekhoudkundig resultaat vóór belastingen + Verworpen uitgaven - Notionele intrestaftrek Belastbaar resultaat Auteur & Docent: Fabrice de Veij ……. . . …. EUR ? + ……. . . …. EUR - ……. . . …. EUR 41
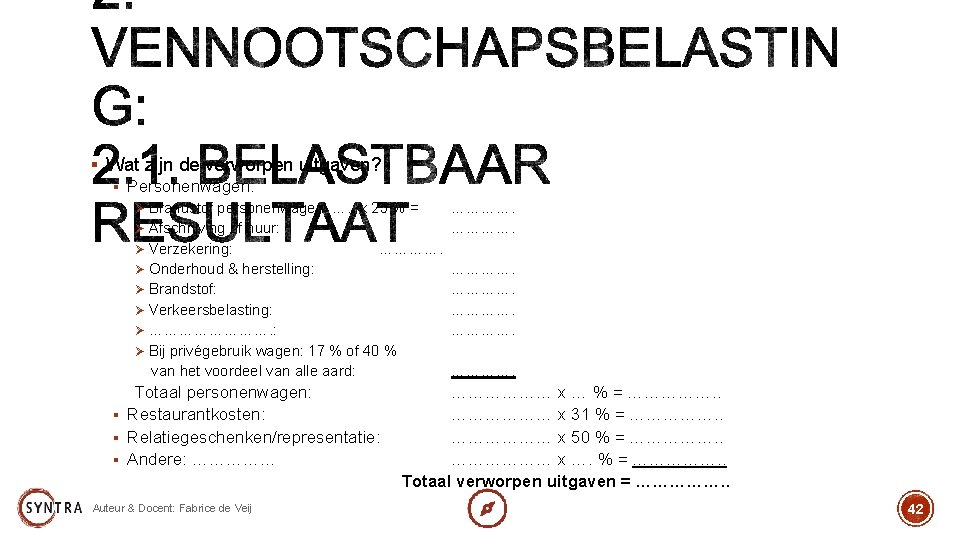
§ Wat zijn de verworpen uitgaven? § Personenwagen: Ø Brandstof personenwagen: …. . x 25 % = Ø Afschrijving of huur: Ø Verzekering: …………. Ø Onderhoud & herstelling: Ø Brandstof: Ø Verkeersbelasting: Ø …………. : …………. Ø Bij privégebruik wagen: 17 % of 40 % van het voordeel van alle aard: Totaal personenwagen: § Restaurantkosten: § Relatiegeschenken/representatie: § Andere: …………… Auteur & Docent: Fabrice de Veij ……………… x … % = ……………. . ……………… x 31 % = ……………. . ……………… x 50 % = ……………. . ……………… x …. % = ……………. . Totaal verworpen uitgaven = ……………. . 42
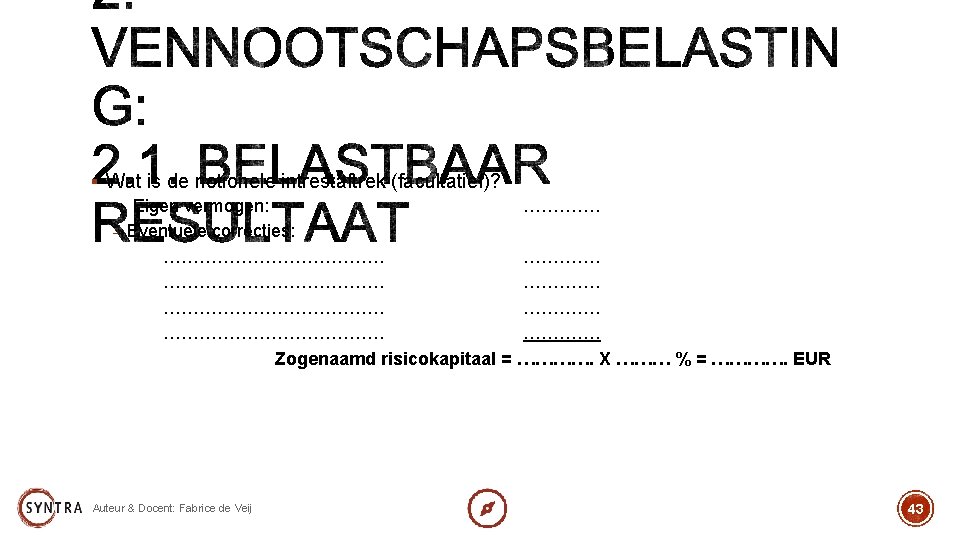
§ Wat is de notionele intrestaftrek (facultatief)? Eigen vermogen: …………. - Eventuele correcties: ………………………………. Zogenaamd risicokapitaal = …………. X ……… % = …………. EUR Auteur & Docent: Fabrice de Veij 43
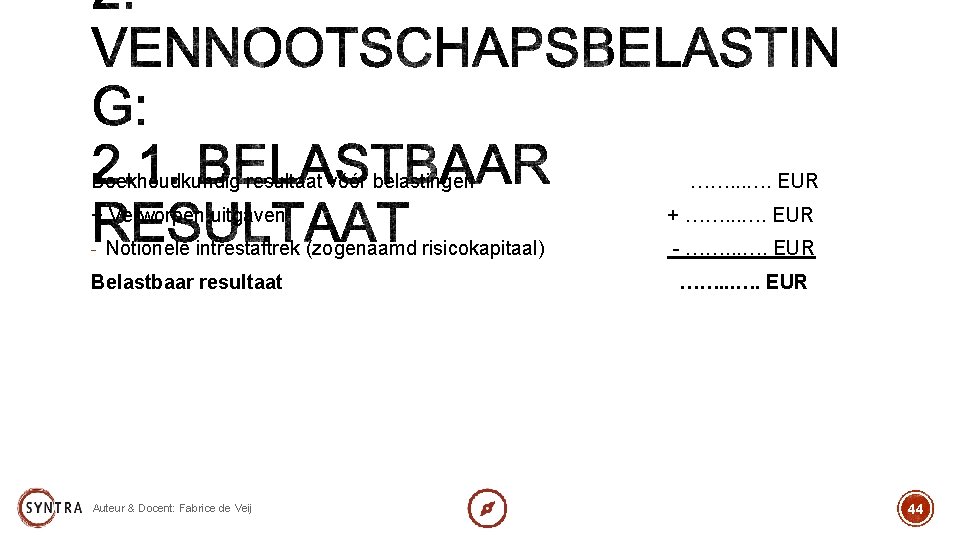
Boekhoudkundig resultaat vóór belastingen + Verworpen uitgaven - Notionele intrestaftrek (zogenaamd risicokapitaal) Belastbaar resultaat Auteur & Docent: Fabrice de Veij ……. . . …. EUR + ……. . . …. EUR - ……. . . …. EUR 44
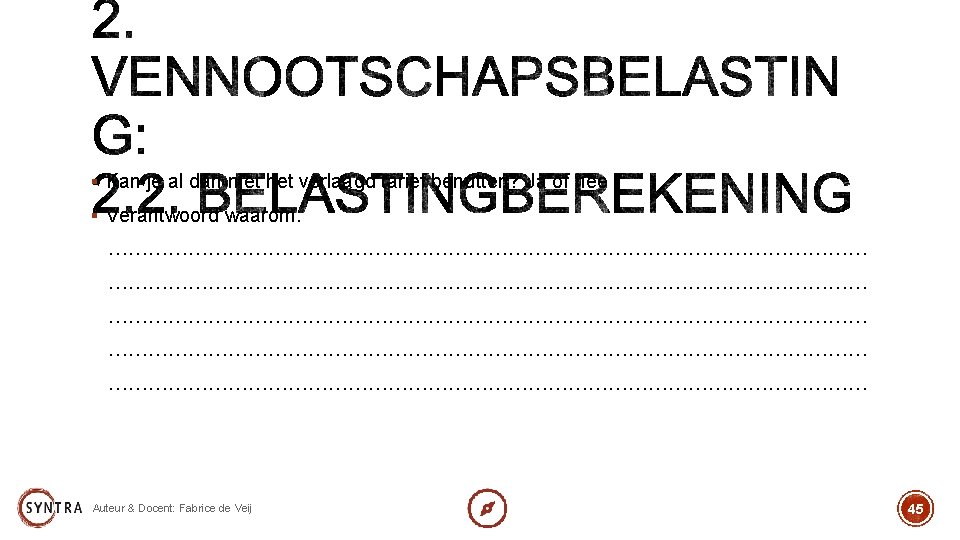
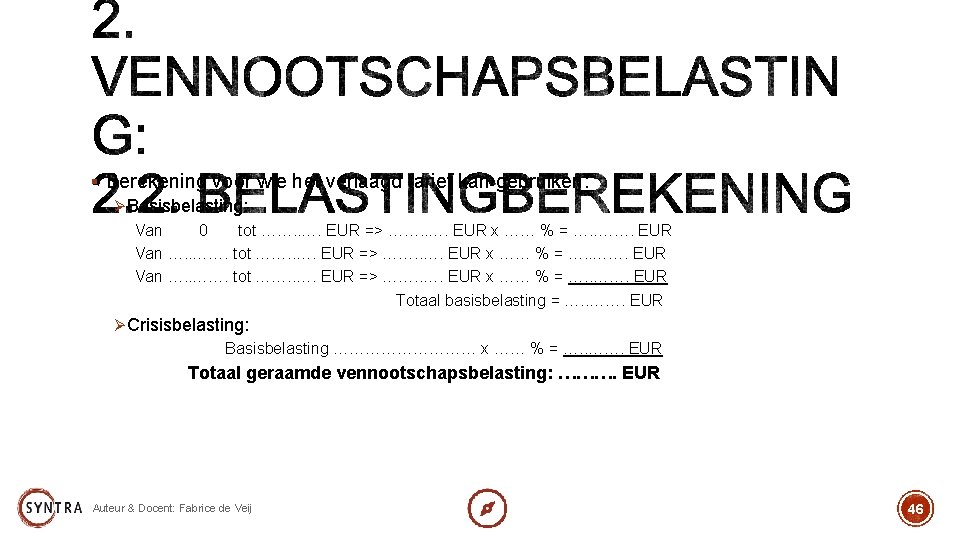
§ Berekening voor wie het verlaagd tarief kan gebruiken: Ø Basisbelasting: Van 0 tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR Van …. . ……. tot ……. . …. EUR => ……. . …. EUR x …… % = …. . ……. EUR Totaal basisbelasting = …. . ……. EUR Ø Crisisbelasting: Basisbelasting …………… x …… % = …. . ……. EUR Totaal geraamde vennootschapsbelasting: ………. EUR Auteur & Docent: Fabrice de Veij 46
§ Berekening voor wie het verlaagd tarief niet kan gebruiken: Ø Basisbelasting: Belastbaar resultaat …………… x …… % = …. . ……. EUR Ø Crisisbelasting: Basisbelasting …………… x …… % = …. . ……. EUR Totaal geraamde vennootschapsbelasting: ………. EUR Auteur & Docent: Fabrice de Veij 47
48 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
§ Welke ondernemingsvorm heb je gekozen in bouwsteen 2? Eenmanszaak of een vennootschap in de vorm van een ………… § Is deze keuze ook fiscaal interessant (rekening houdend met het verwachte resultaat van je onderneming)? § Wanneer om fiscale redenen aan andere ondernemingsvorm de voorkeur geniet, betekent dit nog niet dat je de gemaakte keuze in bouwsteen 2 moet herzien. Argumenteer hieronder waarom niet-fiscale motieven (risicobeperking, zeggenschap, samenwerking met anderen, …) eventueel meer doorslaggevend zijn. …………………………………………………………………………………………………… Auteur & Docent: Fabrice de Veij 49
50 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
§ Verantwoord waarom voor jouw project een voorafbetaling in het eerst(komend)e jaar al dan niet aangewezen is. Bereken in voorkomend geval ook het vooraf te betalen bedrag. …………………………………………………………………………………………………… …………………………………………………………………………………………………… Auteur & Docent: Fabrice de Veij 51
52 Bouwsteen 7 – Doodpuntomzet & Resultaatprognose Auteur & Docent: Fabrice de Veij
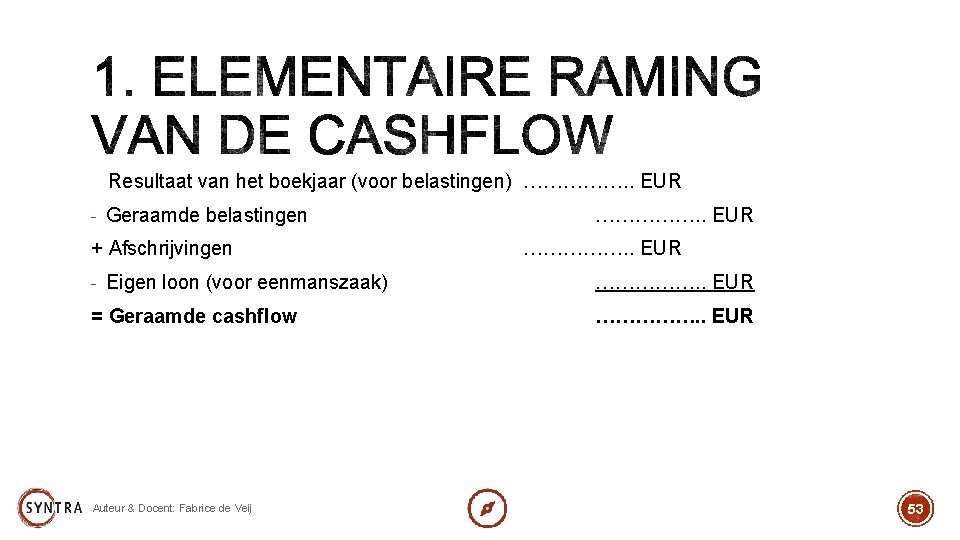
Resultaat van het boekjaar (voor belastingen) ……………. . EUR - Geraamde belastingen + Afschrijvingen ……………. . EUR - Eigen loon (voor eenmanszaak) ……………. . EUR = Geraamde cashflow ……………. . EUR Auteur & Docent: Fabrice de Veij 53
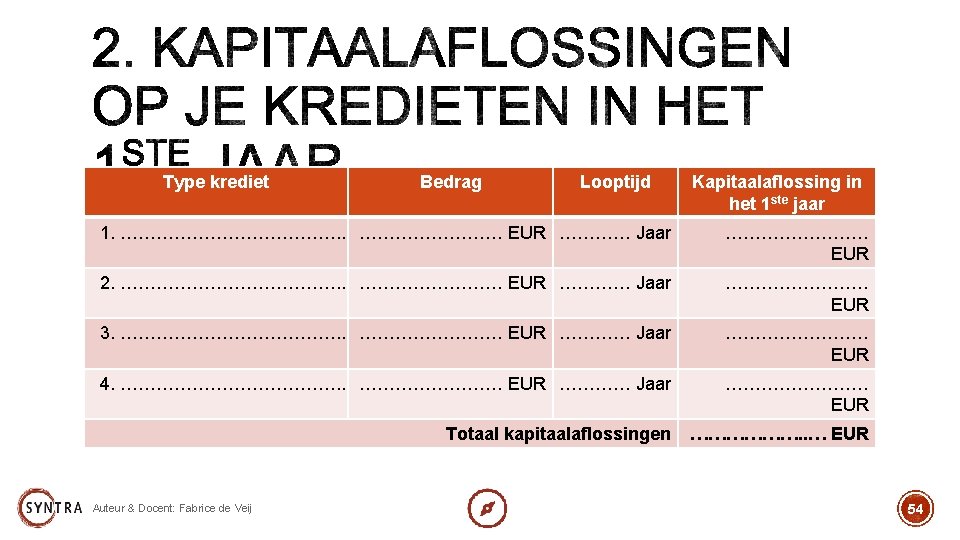
Type krediet Bedrag Looptijd Kapitaalaflossing in het 1 ste jaar 1. ………………. . ………… EUR ………… Jaar ………… EUR 2. ………………. . ………… EUR ………… Jaar ………… EUR 3. ………………. . ………… EUR ………… Jaar ………… EUR 4. ………………. . ………… EUR ………… Jaar ………… EUR Totaal kapitaalaflossingen ………………. . … EUR Auteur & Docent: Fabrice de Veij 54
Auteur & Docent: Fabrice de Veij 55
- Slides: 55