
H 5 Kostencalculaties 5 1 tm 5 3
- Slides: 9
H 5 Kostencalculaties 5. 1 t/m 5. 3
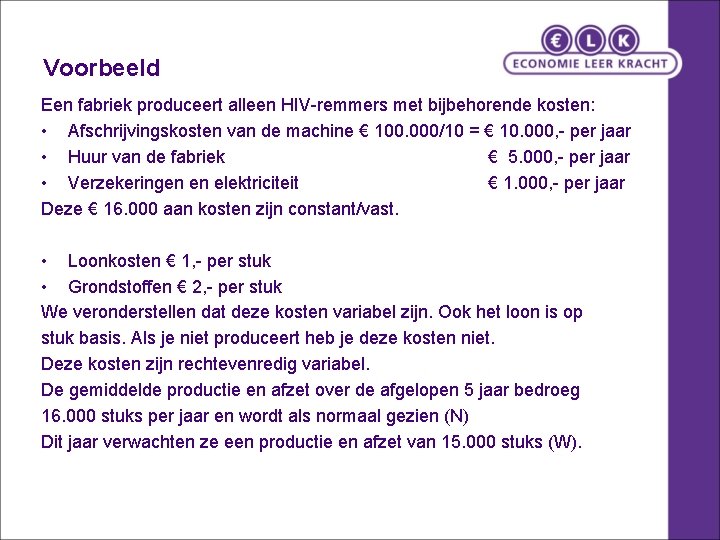
Voorbeeld Een fabriek produceert alleen HIV-remmers met bijbehorende kosten: • Afschrijvingskosten van de machine € 100. 000/10 = € 10. 000, - per jaar • Huur van de fabriek € 5. 000, - per jaar • Verzekeringen en elektriciteit € 1. 000, - per jaar Deze € 16. 000 aan kosten zijn constant/vast. • Loonkosten € 1, - per stuk • Grondstoffen € 2, - per stuk We veronderstellen dat deze kosten variabel zijn. Ook het loon is op stuk basis. Als je niet produceert heb je deze kosten niet. Deze kosten zijn rechtevenredig variabel. De gemiddelde productie en afzet over de afgelopen 5 jaar bedroeg 16. 000 stuks per jaar en wordt als normaal gezien (N) Dit jaar verwachten ze een productie en afzet van 15. 000 stuks (W).
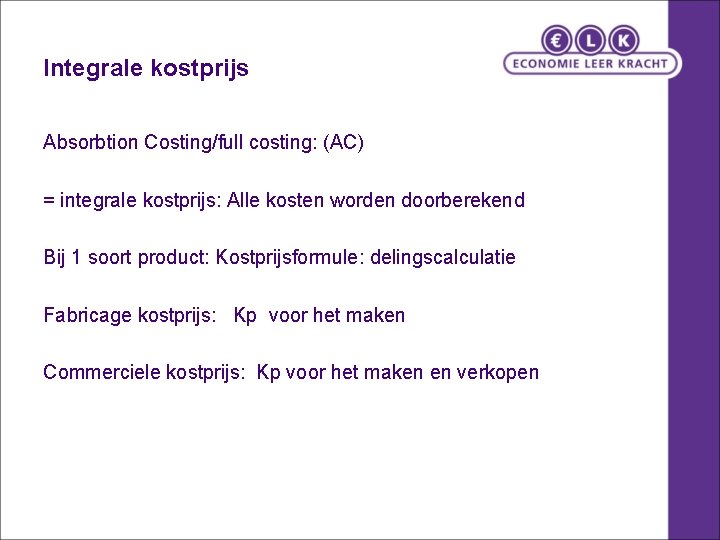
Integrale kostprijs Absorbtion Costing/full costing: (AC) = integrale kostprijs: Alle kosten worden doorberekend Bij 1 soort product: Kostprijsformule: delingscalculatie Fabricage kostprijs: Kp voor het maken Commerciele kostprijs: Kp voor het maken en verkopen
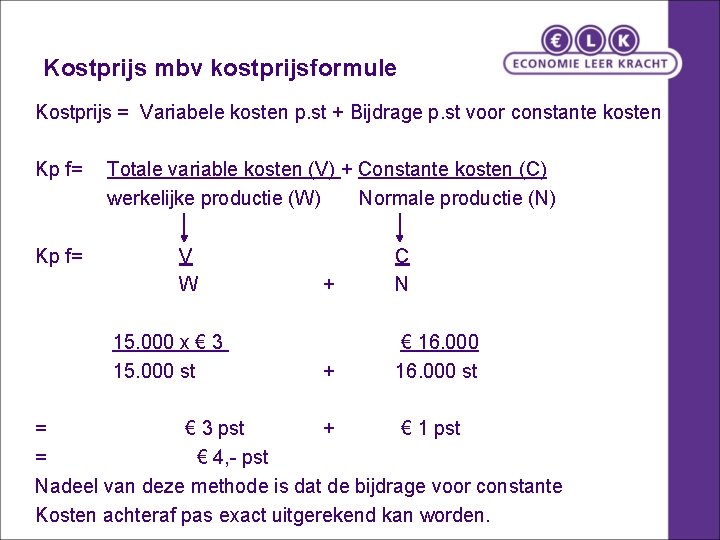
Kostprijs mbv kostprijsformule Kostprijs = Variabele kosten p. st + Bijdrage p. st voor constante kosten Kp f= Totale variable kosten (V) + Constante kosten (C) werkelijke productie (W) Normale productie (N) Kp f= V W 15. 000 x € 3 15. 000 st + C N + € 16. 000 st = € 3 pst + € 1 pst = € 4, - pst Nadeel van deze methode is dat de bijdrage voor constante Kosten achteraf pas exact uitgerekend kan worden.
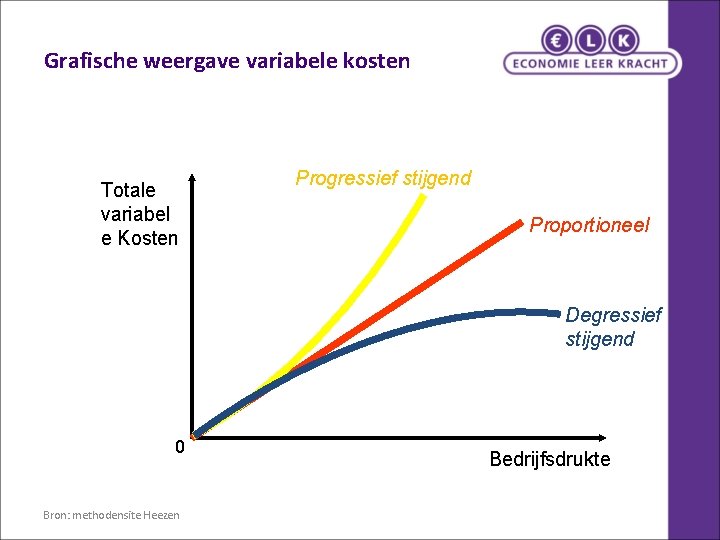
Grafische weergave variabele kosten Totale variabel e Kosten Progressief stijgend Proportioneel Degressief stijgend 0 Bron: methodensite Heezen Bedrijfsdrukte
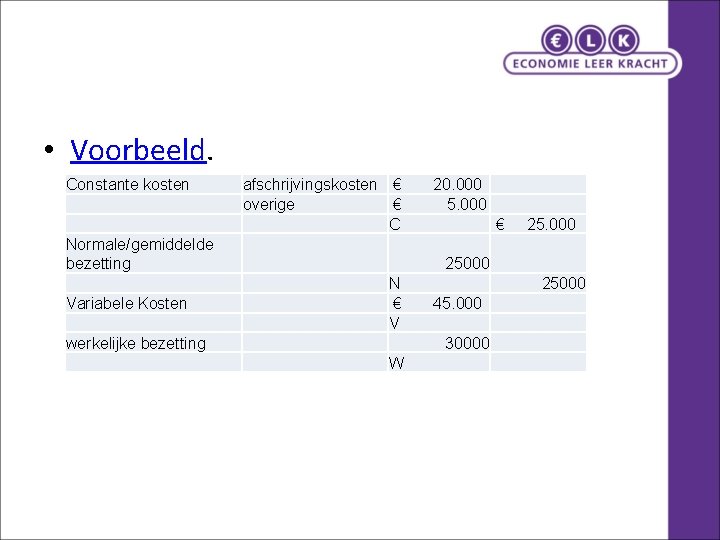
• Voorbeeld. Constante kosten Normale/gemiddelde bezetting Variabele Kosten werkelijke bezetting afschrijvingskosten € 20. 000 overige € 5. 000 C € 25. 000 25000 N € 45. 000 V 30000 W 25000
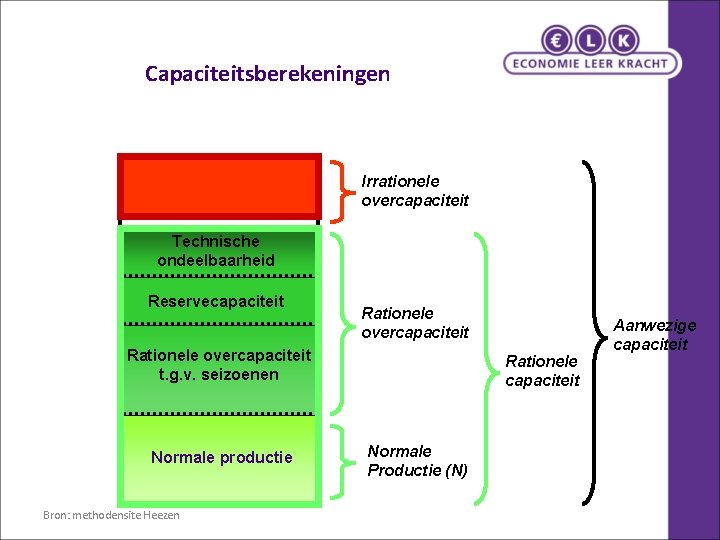
Capaciteitsberekeningen Irrationele overcapaciteit Technische ondeelbaarheid Reservecapaciteit Rationele overcapaciteit t. g. v. seizoenen Normale productie Bron: methodensite Heezen Rationele capaciteit Normale Productie (N) Aanwezige capaciteit
• opgaven 5. 3 -4 -5 • http: //www. economiehulp. nl/hbocollege/basisboek-bedrijfseconomie-deboer/1394 -h 11 -kostenstructuur
10