
Guvernana Corporativ CURS Definitii ale guvernantei corporative este
- Slides: 51
Guvernanţa Corporativă CURS
Definitii ale guvernantei corporative “este sistemul prin care companiile sunt conduse si controlate” Adrian Cadbury(1992) “este un set de reguli conform carora firmele sunt conduse si controlate, este rezultatul unor norme, traditii si modele comportamentale dezvoltate de fiecare sistem legislative” Preda Report, Italia (1999) “este un subiect, un obiectiv, un regim care trebuie urmat pentru binele actionarilor, angajatilor, clientilor, bancilor, practic pentru a sustine reputatia natiunii si a economiei…” (1994) “reprezinta un set de legi, norme, regulamente si coduri de conduita adoptate în mod voluntar, care permit unei firme sa atraga resursele umane si materiale necesare activitatii sale si-i ofera totodata posibilitatea desfasura o activitate eficienta, care sa genereze plusvaloare pe termen lung pentru actionari, grupuri de interes si pentru
Subiectul guvernarii corporative, prezinta pe plan international un interes enorm. O introducere a termenului “corporate governance” pe orice motor de cautare important de pe internet ne furnizeaza rapid un numar impresionant de referinte. Universitati celebre au departamente specializate în aceasta problema, exista un numar substantial de institute de guvernanta corporativa, forumuri, articole etc. Politicienii din întreaga lume reglementeaza, oamenii de afaceri examineaza solutiile Cercetatorii guvernarii corporative provin domenii diferite si de multe ori integrarea multiplelor discipline este limitata sau incompleta. Disciplina care studiaza guvernarea corporativa include elemente de microeconomie, teorii organizationale, drept, contabilitate, finante, management, psihologie, sociologie sipolitica.
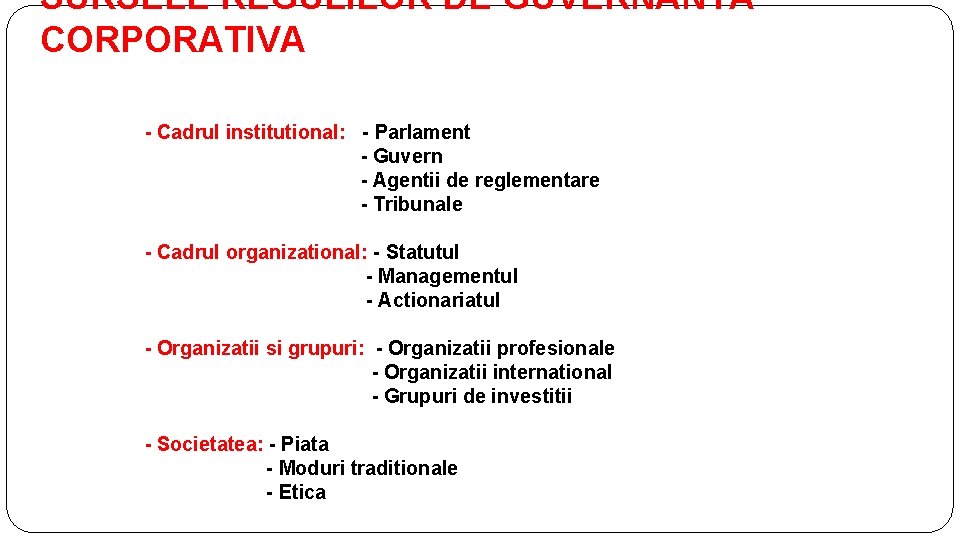
SURSELE REGULILOR DE GUVERNANTA CORPORATIVA - Cadrul institutional: - Parlament - Guvern - Agentii de reglementare - Tribunale - Cadrul organizational: - Statutul - Managementul - Actionariatul - Organizatii si grupuri: - Organizatii profesionale - Organizatii international - Grupuri de investitii - Societatea: - Piata - Moduri traditionale - Etica
MASURI DE IMPLEMENTARE: Perfectionarea si adaptarea cadrului legislativ Pregatirea personalului Imbunatatirea mediului de afaceri Crearea unui sistem eficient de raportare si comunicare Crearea unor structuri coerente si eficiente la nivelul societatii
BARIERE IN IMPLEMENTARE Interesele marilor investitori fata de drepturile micilor investitori Interesele managementului fata de toti investitorii Intereselor tertilor creditori fata de sistemul de evaluare si raportare a activitatii societatilor comerciale Interesele statului (fiscalitate excesiva) fata de dorintele societatii de a-si crea propriile resurse de finantare Interesele patronatului fata de “dictatura” sindicatului
TRASATURI: Lucrul in echipa Cooperarea Comunicarea Increderea
DIFICULTATI DE IMPLEMENTARE Nu exista doar un singur model de Guvernanta Corporativa In mare masura guvernanța corporativă este autoreglementata Depinde de incredere Nu sunt prevederi detaliate pentru legislatia nationala Are o natura evolutivă Cere guvernelor si participantilor pe piată sa aiba incredere si sa coopereze
O BUNA GUVERNANTA CORPORATIVA “ … Ajuta la oferirea unui grad de incredere care este necesar pentru functionarea adecvata a unei economii de piata. ” ( OECD Principiile de Guvernanta Corporativa) Costul capitalului este mai scazut Resursele sunt utilizate cu mai mare eficienta Este incurajata dezvoltarea
BUNA GUVERNARE - UN COMPLEX DE 8 CARACTERISTICI: 1. Participarea egala atât a femeilor cât si barbatilor este un pilon cheie al bunei guvernari. Participarea poate fi directa sau indirecta, intermediata de institutii sau reprezentanti, este facuta organizat si informat. Înseamna libertatea de asociere si expresie pe de o parte si o societate civila organizata pe de alta parte. (Participation) 2. Respectul fata de lege - Buna guvernare implica masuri legale corecte care sunt impuse impartial. - (Rule of Law) 3. Transparenta - înseamna ca deciziile luate si punerea lor în aplicare sunt realizate într-o maniera care respecta regulile. Mai înseamna de asemenea, ca informatiile sunt disponibile si usor accesibile tuturor celor interesati, inclusiv prin canale media; (Transparency) 4. Responsivitate (receptivitate). Buna guvernare implica faptul ca institutiile încearca sa serveasca toti actorii interesati într-un timp rezonabil. Responsivitatea se refera atât la receptivitate cât si la reactia fata de informatia
5. Orientarea catre consens. O buna guvernare necesita capacitate ridicata de mediere a diferitelor interese si obtinerea unui consens larg în ceea ce priveste binele comunitatii si al modului de realizare a acestui deziderat. Solicita totodata si o perspectiva pe termen lung a ceea ce este necesar pentru dezvoltarea sustenabila si masurile care trebuie luate pentru atingerea obiectivelor. Acest lucru poate fi realizat doar în conditiile unei bune întelegeri a contextului cultural, istoric, social si economic al societatii sau comunitatii date. (Consensus oriented) 6. Echitate si incluziune - se refera la asigurarea tuturor membrilor societatii a unui tratament egal, la sentimentul de apartenenta la grup. (Equity and inclusiveness)
7. Eficacitate si eficienta - se refera la utilizarea rationala a resurselor în procesul de guvernare. Conceptul de eficienta în contextul bunei guvernari are în vedere utilizarea rationala a resurselor naturale precum si protectia mediului (Effectiveness and efficiency). 8. Raspunderea - este o cerinta de baza a unei bune guvernari. Nu doar institutiile guvernamentale ci si sectorul privat si societatea civila are datoria de a raspunde pentru actiunile lor în fata publicului sau a partilor institutionale interesate. În general, o organizatie sau o institutie este responsabila în primul rând fata de cei care sunt afectati de deciziile sau actiunile întreprinse de catre aceasta. Acest principu însa nu poate functiona în lipsa transparentei sau a respectului fata de lege. (Accountability)
PRINCIPIILE GUVERNARII CORPORATIVE elaborate în 1999 de OECD si completate în 2004, dupa o larga consultare internatională sunt: 1. Asigurarea bazei pentru un cadru de guvernare corporativa efectiva. Cadrul guvernarii corporative sa promoveze piete transparente si eficiente, sa se bazeze pe respectarea legislatiei si sa fie exprimata clar împartirea responsabilitatilor diferitelor autoritati (de decizie, de implementare, de supraveghere). 2. Drepturile actionarilor si a functiilor cheie de proprietate. Cadrul guvernarii corporative trebuie sa protejeze si sa faciliteze exercitarea drepturilor actionarilor. 3. Tratamentul echitabil al actionarilor. Cadrul guvernarii corporative trebuie sa asigure tratament echitabil pentru toti actionarii, inclusiv cei minoritari sau straini. Toti actionarii sa aiba drept de regres în cazul încalcarii drepturilor lor.
4. Rolul partilor interesate în guvernarea corporativa. Se refera la recunoasterea drepturilor stabile prin lege sau prin acord mutual ale partilor interesate si încurajarea unei cooperari active între companii si restul stakeholders în scopul crearii de noi locuri de munca si mentinerea unei stari de bunastare financiara. 5. Oferirea de informatii si transparenta. Este o cerinta esentiala care presupune oferirea de informatii corecte si la timp privind orice actiune importanta care priveste compania, incluzând aici situatia financiara, performantele, riscurile, structura de actionariat si conducerea. 6. Responsabilitatie Consiliului de Administratie. Cadrul guvernarii corporative trebuie sa asigure prin Consiliul de Administratie ghidarea strategica a companiei, numirea si monitorizarea managementului si responsabilitatea fata de companie si actionari.
ACTIONARII CARE DETIN CONTROLUL SI ACTIONARII MINORITARI TREBUIE SA ACTIONEZE CA SI CUM AR FI PROPRIETARI “Alegerea unei actiuni ordinare este un act singular, detinerea sa este un proces continuu. Cu siguranta sunt tot atatea motive de a exercita grija si judecata cand esti actionar ca si atunci cand decizi sa devii un actionar. ”
Responsabilitatile Consiliului de Administratie Indrumarea strategica a Companiei Monitorizarea eficienta a managementului Responsabilitatea fata de companie Responsabilitatea fata de actionari
Cerinte legale Separarea managementului de cei care detin compania - Managementul de zi cu zi – functionarii - Detinerea si beneficiile pe termen lung – actionarii Consiliul de Administratie se afla la intersectia dintre management si cei care detin compania - Supraveghează managementul - Promovează beneficii pentru actionari
Teorii care stau la baza guvernantei corporative 1. TEORIA AGENTULUI (AGENCY THEORY) [1] Conceptul de guvernanta corporativa a fost initial asociat si dezvoltat în jurul teoriei agentului, agency theory. Aceasta teorie presupune existenta unui conflict ce apare ca urmare a faptului ca proprietarul, detinatorul de actiuni (principal), nu este acelasi cu cel care conduce activitatea firmei (agent). Jensen si Meckling (1976) au dezvoltat principiile teoriei agentului în cadrul corporatiilor moderne pornind de la ideea formulata de Adam Smith, înca din 1776, care spunea ca atunci când cei care detin proprietatea si cei care o conduc nu sunt aceiasi, apare un potential conflict de interese între cele doua parti.
1. TEORIA AGENTULUI (AGENCY THEORY) [2] Shleifer si Vishny 64 (1997) prezinta problema agentiei în contextul unui antrepenor, sau a unui manager care sporeste fondurile investitorilor, astfel, explica ei, detinatorii de capital au nevoie de capital uman specializat, de competentele managerului, pentru a le genera profituri în timp ce, managerul neavând capital suficient pentru a investi pe cont propriu, sau pentru a-si sustine afacerea, are nevoie de fondurile proprietarilor de capital. Dar cum poate fi sigur finantatorul ca banii odata dati vor mai fi recuperati de la manager? În acest context problema agentiei reflecta dificultatile finantatorilor în a se asigura ca managerii nu le expropriaza fondurile si/sau le risipesc angajându-le în proiecte neatractive sau riscante.
1. TEORIA AGENTULUI (AGENCY THEORY) [3] problema modului în care întreprinzatorii, proprietarii firmei, respectiv actionarii îsi prefigureaza comportamentului decidentilor în firma, adica problema predictibilitatii deciziilor manageriale a caror natura trebuie sa fie în concordanta cu exigentele si interesele proprietarilor. Relatiile care se stabilesc între cei doi actori care stau la baza teoriei agentului. “Principalul” – mandantul - cel care plateste, prin urmare cel care angajeaza si controleaza managerul iar “agent”- mandatarul - este cel care ofera serviciile, repectiv, administreaza resursele companiei. În termeni generali, se poate spune ca relatia de afaceri între investitori si manager începe prin semnarea unui contract în care se mentioneaza ce va face managerul cu fondurile financiare puse la dispozitie. Ideal ar fi ca acest contract sa fie complet si exact, însa realitatea este ca o serie de situatii viitoare sunt dificil de descris sau anticipat, astfel ca acesta nu este în totalitate operational. În aceste conditii, managerul si investitorii trebuie sa decida cine detine drepturile de control “reziduale”, adica drepturile de a
1. TEORIA AGENTULUI (AGENCY THEORY) [4] Teoria pune întrebarea cum anume trebuie alocate aceste drepturi de control “reziduale” într-o maniera eficienta? Idealul, din perspectiva investitorilor este acela delega pe manager în gestiunea eficienta a fondurilor, dar în conditii de detinere a dreptului de control “rezidual”. Realitatea însa este aceea în care investitorii nu au o pregatire de specialitate sau nu sunt informati complet astfel încât sa poata gestiona acele situatii neprevazute în contract, astfel ca în final managerul va decide si în aceste situatii. În plus, contractele nu trebuie sa fie astfel întocmite încât sa lase loc la prea multe interpretari.
1. TEORIA AGENTULUI (AGENCY THEORY) [5] Obiectivele actionarilor (principals) sunt : obtinerea unui profit ridicat care sa conduca la valoarea ridicata a actiunilor, si/sau la dividende mari; control sever al deciziei în afacerile firmei; realizarea altor obiective individuale. Obiectivele administratorilor (agents) sunt: obtinerea unui profit ridicat în scopul reinvestirii; extinderea afacerii; salarii mari; reînvestire în functie; rezolvarea obiectivelor individuale cu ajutorul întreprinderii; spor de putere; spatiu mare de decizie;
1. TEORIA AGENTULUI (AGENCY THEORY) [6] Agency theory îsi extrage tezele având ca punct de plecare urmatoarele ipoteze specifice comportamentului uman: individualismul, oportunismul, eforturile consecvente de maximizare a propriului beneficiu precum si un comportament decizional influentabil. Din aceasta cauza apar conflicte pe mai multe planuri: Expunerea la risc este asimetrica: este mai mare pentru actionar, moderata pentru manager Obiectivul actionarilor de a avea profit, si implicit dividende mari, se opune obiectivului managerilor care doresc salarii ridicate si transforma o parte din profitul firmei în cheltuieli pentru beneficii proprii (masina scumpa, delegatii, avion etc); Hotarârile pe care actionarii le deleaga conducerii executive nu sunt întotdeauna respectate; Informatia este de asemenea asimetrica în avantajul managerilor care
1. TEORIA AGENTULUI (AGENCY THEORY) [7] Prin urmare, relatia de agentie deriva din faptul ca în conditiile economiei moderne procesele de investire, finantare si gestiune a activitatii firmei sunt segmentate astfel încât apare necesara monitorizarea modului de utilizare a capitalului avansat de catre investitor (principal), de catre manager (agent). Acest proces îsi are propriile sale costuri care pot fi grupate în: a) costuri de supraveghere - determinate de cheltuielile efectuate de principal pentru a monitoriza calitatea deciziilor adoptate de manager din punct de vedere al respectarii intereselor actionarilor. b) costuri de obligatie, respectiv cheltuielile efectuate de agent pentru a inspira încredere si a demonstra buna credinta fata de principal; c) costuri de oportunitate, denumite uneori si pierdere reziduala, reprezentând pierderi de utilitate înregistrate de principal ca urmare a
1. TEORIA AGENTULUI (AGENCY THEORY) [8] Teoria recomanda adoptarea preventiva a unor sisteme de recompensare a managerilor care sa conduca la un comportament în favoarea proprietarului si a obiectivelor propuse. Sistemul de recompensare e compus atât din componente monetare, care pot fi fixe sau variabile (bonusuri, optiuni de actiuni), servicii suplimentare (asigurare de viata, pensie, împrumuturi) cât si nemonetare: recunoastere publica, pozitie sociala. În acelasi timp, în vederea consolidarii conducerii corporative, se propun adoptarea unor masuri stricte de supraveghere si sanctionare, de întarire a atributiilor de control ale consiliilor de administratie, instituirea unor reglementari care sa oblige managementul la raportari dese, semestriale sau chiar trimestriale.
2. Teoria costurilor de tranzactionare (Transation cost theory) [1] Teoria costurilor de tranzactionare a fost dezvoltata mai întâi în economia organizatiilor de catre laureatul Nobel Ronald. H. Coase si mai apoi de catre O. E. Williamson. În celebrul articol “ The Nature of the Firm” (1937) Coase îsi pune întrebarea de ce coordonarea interna a firmei se face prin planificare si autoritate si nu, asemenea conducerii în afara firmelor unde miscarile preturilor directioneaza productia, care este coordonata printr-o serie de tranzactii de schimb pe piata. Autorul operationalizeaza astfel conceptul de costuri de utilizare a mecanismului pietei, denumite ulterior de catre economistii care iau continuat analiza drept „costuri de tranzactionare”, respectiv a ideii ca „operarea prin intermediul pietei costa ceva iar prin stabilirea unei autoritati (a unui întreprinzator) pentru a directiona resursele, se economisesc astfel de costuri”.
2. Teoria costurilor de tranzactionare (Transation cost theory) [2] Prin urmare, costurile de tranzactionare sunt cele care decid daca o activitate se executa în cadrul firmei sau se externalizeaza. Astfel, prin alocarea ierarhica a resurselor în cadrul firmei, întreprinzatorii reusesc economisirea unor costuri de tranzactionare existente. Economisirea acestor costuri de tranzactionare reprezinta principala motivatie a extinderii limitelor organizatiilor „în dauna” trazactiilor de piata. „daca prin internalizare, întreprinzatorii reusesc sa reduca costurile de operare ale unei tranzactii anterior operate prin intermediul pietei, de ce nu toate tranzactiile dintr-un sistem economic nu sunt internalizate în cadrul unei singure firme? ” acest proces este împiedicat de catre o suma de factori, dintre care cei mai importanti ar fi: în primul rând, faptul ca „cu cât o firma devine mai mare, cu atât exista un randament descrescând al functiei antreprenoriale astfel ca costurile organizarii unei tranzactii suplimentare în cadrul unei firme pot creste” si depasi costurile operarii ei prin intermediul pietei.
2. Teoria costurilor de tranzactionare (Transation cost theory) [3] Dilema unei firme relativ la prezenta ei pe piata devine, asa cum specifica si Coase, cea de tipul „produ tu însuti sau cumpara de la altii” (engl. „make it or buy it”). Limitele firmelor sunt date de masura în care acestea reusesc sa organizeze tranzactiile economice la niste costuri mai reduse decât cele ale operarii prin intermediul schimburilor de pe piata. Astfel, în viziunea sa, daca costurile organizarii tranzactiilor în cadrul firmei le depasesc pe cele ale derularii lor pe piata, tranzactia va fi externalizata. Ulterior lui Coase teoria s-a dezvoltat sistematic pe doua directii principale: directia de masurare (measurement branch) si evaluare a eficientei costurilor de tranzactionare si directia de guvernare (governance branch)
2. Teoria costurilor de tranzactionare (Transation cost theory) [4] Economistul american Oliver Williamson, decanul asa-numitei scoli a costurilor de tranzactionare, va fi cel care va defini în mod exact costurile de tranzactionare: costuri de tranzactionare ante: cele de identificare a preturilor relevante, de negociere a contractelor, de publicitate s. a. m. d. ; costuri de tranzactionare post: cele de monitorizare a comportamentului partilor co-contractante, de recuperare a despagubirilor în cazul în care una dintre parti nu respecta obligatiile asumate, etc.
2. Teoria costurilor de tranzactionare (Transation cost theory) [5] Conceptul de numere mici (engl. „small numbers”) caracterizeaza situatiile în care, pe o anumita piata, într-un anumit moment, exista un numar redus de operatori care tranzactioneaza pe piata (în caz extrem, avem de-a face cu monopolul si oligopolul). Teoria costurilor de tranzactionare considera ca o astfel de situatie favorizeaza aparitia unui comportament oportunist prin care anumiti actori economici, beneficiind de pozitia pe care o au pe piata, pot leza concurenta libera. Aceasta perspectiva porneste însa de asemenea de la ipoteza pietelor perfecte în care numarul mare de participanti de pe o piata asigura corectitudinea formarii pretului.
3. Teoria administratorului (The Stewardship Theory) [1] Teoria administratorului respinge ipotezele emise de sustinatorii teoriei agentului conform carora managerii au un comportomant egoist si oportunist, ca înteresele acestora difera frecvent de cele actionarilor si de aici necesitatea instituirii unui control suplimentar. Donaldson si Davis (1991) sugereaza o alternativa a tipului de manager. Conform acestui model managerii sunt buni administratori ai corporatiei si actioneaza “silitor” pentru obtinerea celor mai bune performante economice ale corporatiei. Acestia considera ca principala motivatie a managerilor o reprezinta o activitate antrenanta, responsabilitatea si autoritatea acordata, recunoasterea de care se bucura din partea colegilor si a sefilor. În situatiile în care managerii au activat un numar însemnat de ani într-o companie, acestia ajung sa se identifice cu aceasta.
3. Teoria administratorului (The Stewardship Theory) [2] Implicatiile pe care aceasta teorie le are asupra dezvoltarii sistemului de guvernanta corporativa indica faptul ca masurile suplimentare de control sunt inutile, ba mai mult, sunt chiar antiproductive datorita efectelor demotivante pe care le produc, a costurilor ridicate pe care le implica, a îngradirii initiativei organizatorice ale managerilor. Din acest punct de vedere, atât teoria administratorului cât si teoria agentului se bazeaza pe doua concepte antagoniste: încredere si neîncredere. Ambele sunt fenomene sociale care implica în oricare caz o interactiune între minimum doi actori, fie ei persoane, grupe, organizatii. Increderea nu se justifica pe baza unui calcul rational ci, în principal, pe sentimente si credinta intuitiva
3. Teoria administratorului (The Stewardship Theory) [3] Managerii aleg comportamentul caracteristic agentului sau stewardului, ca o consecinta a caracteristicilorpersonale dar si datorita modului în care percep anumiti factori situationali particulari. În acelasi timp, mandantul (principal) alege sa creeze o relatie de un anumit tip tot în functie de perceptia pe care o are asupra acelorasi factori situationali sau de mecanismele psihologice ale managerilor. Analistii psihologi sustin ambele teorii. Waring, profesor de psihologie, declara ca: ”diferentele dintre indivizi sunt semnificative”; nevoia de bani si aprobare este “determinata si conditionata de necesitatea de mentinere a organismului în starea de echilibru dinamic”; oamenii interactioneaza “într-o relatie dinamica cu comunitatea si mediul în care se învârt, relatie ce se schimba ca rezultat al oricarei interferente”, si indivizii sunt uneori concurenti, alteori colaboratori: cel mai adesea amândoua.
3. Teoria administratorului (The Stewardship Theory) [3] Motivatia indivizilor de a actiona altruist tine si de natura culturala. Salariatul din Japonia considera compania pentru care lucreaza mai presus de familie. Demisia voluntara a persoanelor din conducere este un lucru curent pentru o firma cazuta în dizgratie si înca sunt raportate cazuri de sinucidere. Din studiile realizate de Geert Hofstede prin intermediul angajatilor de la IBM s-au observat diferente în practici si în valori. Astfel, la nivel national, diferentele culturale constau mai mult în valori si mai putin în practici. Hofstede a gasit ca aceste diferente privind atât managerii cât si salariatii pot fi evidentiate cu ajutorul a patru dimensiuni: a) individualism/colectivism; b) ecartul puterii (intensitatea puterii); c) evitarea incertitudinii d) masculinitate/feminitate.
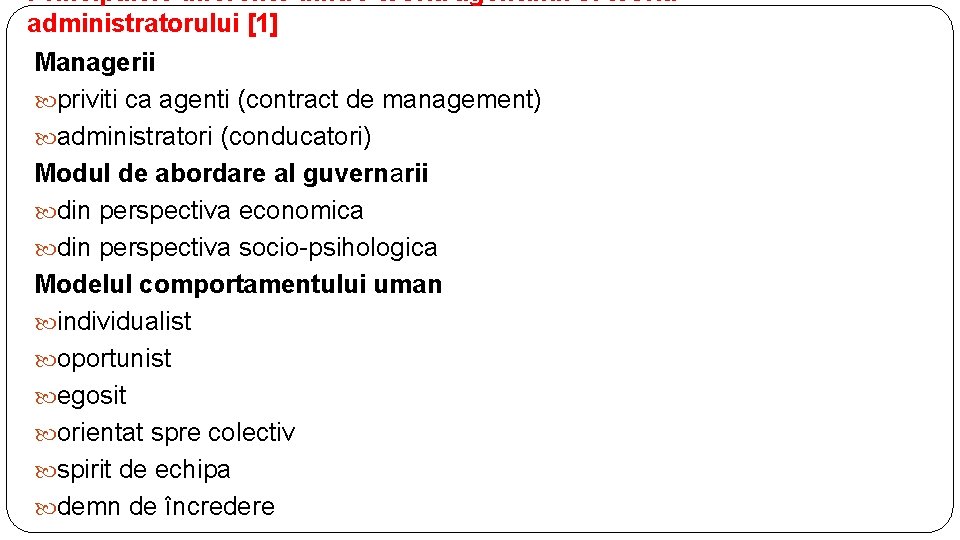
Principalele diferente dintre teoria agentului si teoria administratorului [1] Managerii priviti ca agenti (contract de management) administratori (conducatori) Modul de abordare al guvernarii din perspectiva economica din perspectiva socio-psihologica Modelul comportamentului uman individualist oportunist egosit orientat spre colectiv spirit de echipa demn de încredere
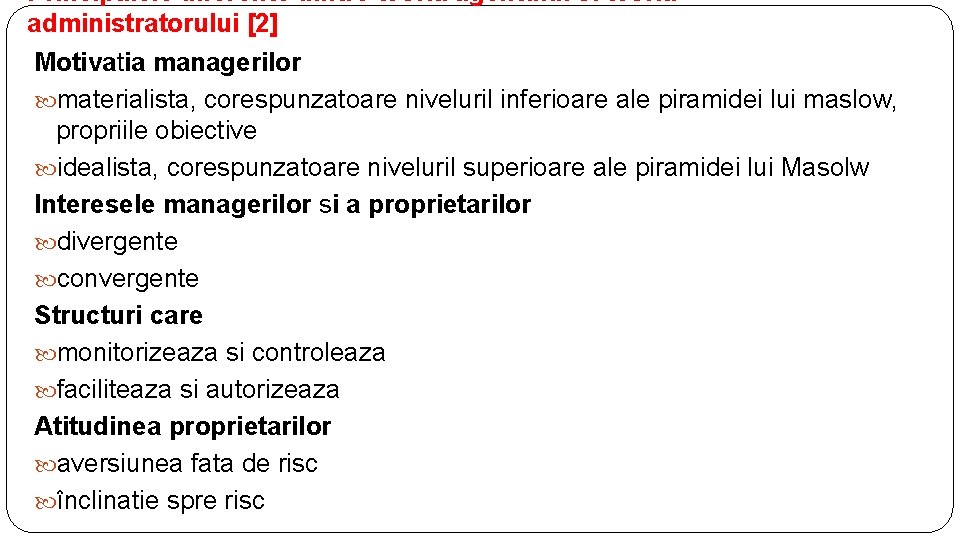
Principalele diferente dintre teoria agentului si teoria administratorului [2] Motivatia managerilor materialista, corespunzatoare niveluril inferioare ale piramidei lui maslow, propriile obiective idealista, corespunzatoare niveluril superioare ale piramidei lui Masolw Interesele managerilor si a proprietarilor divergente convergente Structuri care monitorizeaza si controleaza faciliteaza si autorizeaza Atitudinea proprietarilor aversiunea fata de risc înclinatie spre risc
Principalele diferente dintre teoria agentului si teoria administratorului [3] Relatia dintre proprietar si manager bazata pe control bazata pe incredere Davis, Schoorman si Donaldson, (1997) sustin ca alegerea uneia dintre cele doua perspective, cea a agentului sau a administratorului, e determinata în functie de riscul perceput de manager si de principal si totodata de gradul de încredere reciproca. Atitudinea comportamentala ale managerului si principalului si cultura corporativa vor influenta dinamica relatiilor. Situatia adecvata este realizata în momentul în care alegerile managerului si cele ale principalului sunt concordante, fie o relatie pur “stewardship”, fie una pur de agent. Stewards-ii care lucreaza controlati de principali si care au parte de neîncrederea acestora “pot trece printr-o scadere a stimei de sine, a
4. Teoria partilor interesate (The 'Stakeholder. Theory) [1] Un alt subiect de dezbatere în literatura de specialitate are la baza disputa între perspectiva organizatiei orientata spre satisfacerea actionarilor versus organizatia cu orientare asupra satisfacerii nevoilor tuturor partilor implicate, a stakeholderilor. În timp ce teoreticienii teoriei agentiei vad firma în contextul în care managerul serveste interesele proprietarului, teoreticienii acestui curent sustin ca directorii firmelor au un numar mult mai mare de grupuri ale caror interese sunt nevoiti sa le serveasca. Succesul unei firme depinde nu doar de operatiunile economice ale ei, ci si de felul în care managerii stiu sa gestioneze conflictele etice si sa utilizeze în folosul companiei relatiile în care este implicata aceasta.
4. Teoria partilor interesate (The 'Stakeholder. Theory) [2] Prin urmare, companiile trebuie sa tina seama nu doar deinteresele actionarilor ci si de interesele grupurilor care investesc altceva decât capital, de pilda: risc, fidelitate, relatii preferentiale. Unul dintre cei mai activi sustinatori ai teoriei partilor interesate, Edward Freeman, sugereaza o remodelare a perspectivei teoretice care trebuie sa extinda modelul clasic proprietar-manager-angajati si sa recunoasca pozitia celorlalte grupuri de stakeholderi. El defineste stakeholderii ca fiind „orice grup sau individ influentat de activitatea firmei sau care poate influenta la rându-i realizarea obiectivelor unei organizatii. ” pentru Freeman, acesta este sensul larg al cuvântului. El se refera însa si la un sens restrâns al termenului, „orice grup identificabil sau persoana de care organizatia depinde pentru supravietuire. ” Ulterior, definitia a fost extinsa pentru a include grupurile care au anumite interese legate de corporatie, indiferent de interesul acesteia fata de respectivele grupuri iar
4. Teoria partilor interesate (The 'Stakeholder. Theory) [3] Freeman, argumenteaza prin faptul ca, în momentul în care o firma decide sa investeasca într-o anumita comunitate, sa încheie contracte cu partenerii de afaceri, sa angajeze salariati, ea face promisiuni în baza carora aceste parti interesate îsi modifica asteptarile si planurile de viata. În acest caz, conducerea firmei respective ar trebuie sa ia în calcul interesele acestora în acelasi fel în care ia în calcul interesele actionarilor. Din perspectiva eticii afacerilor, a stabili daca în cadrul organizatiei de afaceri trebuie sa primeze interesele unora sau ale altora ar constitui rezolvarea unei probleme.
4. Teoria partilor interesate (The 'Stakeholder. Theory) [4] Hiroshi Ishida, Executive Director Caux Round Table - Japan, sublinia ca "firmele nu functioneaza în vid. Ele îsi desfasoara activitatile în mijlocul comunitatilor din care fac parte. Ca atare, companiile sunt direct interesate sa creeze comunitati apte sa progreseze, comunitati care, la rândul lor, vor oferi mediului de afaceri conditii în care sa se dezvolte"
4. Teoria partilor interesate (The 'Stakeholder. Theory) [5] Jones si Wicks identifica doua abordari divergente alte teoriei partilor interesate. Unul dintre curente, cu o orientare normativ-etica, are ca tema centrala responsabilitatea morala pe care managementul unei organizatii o are fata de diversele grupuri de interes. Interesul fiecarui stakeholder are o valoare proprie iar datoria morala a managementului este sa manifeste acelasi interes pentru toate problemele. Conform acestei teze resursele limitate ale firmei ar face imposibila tratarea egala a unui numar foarte mare de posibili stakeholderi, care, în plus, pot avea interese divergente.
4. Teoria partilor interesate (The 'Stakeholder. Theory) [6] al doilea curent renunta la ideea tratarii în mod egal a tuturor partilor interesate considerând ca relatiile dintre diferitele grupuri de interes între ele dar si între stakeholderi si organizatie pot fi atât de cooperare si sprijin cât si conflictuale în functie de natura obiectivelor urmarite. Prin urmare, se impune restrângerea acestui spectru si concentrarea asupra celor relevanti, în centrul preocuparilor managementului trebuind sa stea rezolvarea acelor cerinte care asigura supravietuirea pe termen lung a organizatiei. De altfel, Stanford Research Institute defineste stakeholderii ca fiind acele grupuri fara al caror sprijin organizatia si-ar înceta existenta.
4. Teoria partilor interesate (The 'Stakeholder. Theory) [7] Aparuta initial ca o prelungire a studiului asupra relatiei management- actionari, ulterior guvernanta corporativa a luat în calcul toata gama relatiilor existente între diversele categorii de persoane juridice/fizice implicate direct sau indirect într-o firma. În contextul eticii afacerilor, conceptul de parte interesata poate fi extins la toti cei care sunt afectati, întrun fel sau altul, de activitatea unei firme. Din aceasta perspectiva, partile interesate în activitatea organizatiilor de afaceri nu sunt numai proprietarii, actionarii, ci si angajatii, partenerii comerciali, chiar membrii comunitatii în care firma îsi desfasoara activitatea. Astfel, proprietarii afacerii nu sunt altceva decât o sub-clasa a partilor interesate în firma respectiva. Din acest motiv, etica afacerilor nu poate considera ca interesele si drepturile lor sunt singurele care trebuie promovate prin conducerea afacerii.
4. Teoria partilor interesate (The 'Stakeholder. Theory) [8] Actionari majoritari Actionari minoritari Angajati Creditori Furnizori Clienti Sindicate Comunitate Guvern Grupari politice
4. Teoria partilor interesate (The 'Stakeholder. Theory) [9] Influente care pot afecta activitatile companiilor publice Influente din sectorul privat Legi si regulamente din sectorul public Clientii - Practici comerciale Concurenta - Legi antimonipol Actionarii - Legi ale pietei de valori mobiliare Angajatii - Legislatia muncii Sindicatele - Curti de arbitraj, etc. Furnizorii - Legislatie comerciala Banci & finante - Legislatia bancara, faliment Auditori - Legislatie specifica, regulamente
4. Teoria partilor interesate (The 'Stakeholder. Theory) [10] Avantajele care deriva din aplicarea stakeholder theory pentru urmatoarele categorii de parti interesate sunt prezentate in continuare: Stat: încasarea de taxe si impozite, avantaje pentru economia nationala. Publicul larg: bunastarea, protejarea mediului, transparenta. Furnizorii de capital atras: plata dobânzii, siguranta, comunicare. Clienti: calitate si service, garantie si asigurarea cu piese de schimb, preturi echitabile. Furnizori: solvabilitate, modalitati avantajoase de plata. Angajati: siguranta locului de munca, salar.
5. Teoria dependentei de resurse [1] În cercetarile lor, Pfeffer si Salanick sustin ca mediul extern „controleaza” existenta unei organizatii, aceasta fiind dependenta de resurse. La rândul lor, resursele sunt controlate de indivizi, organizatii sau grupuri de interese care alcatuiesc mediul social. Influenta mediului social asupra unei organizatii este facilitata de anumite conditii: importanta resurselor si nevoia stringenta de a le detine incapacitatea obtinerii lor din alta parte; libertatea actorilor sociali în alocarea resurselor critice; lipsa controlului organizatiei asupra resurselor critice etc.
5. Teoria dependentei de resurse [2] Aceste teorii accentueaza deopotriva importanta mediului si a climatului organizational în dezvoltarea unei organizatii: mediul, în special cel social, poate constrânge si modifica comportamentul organizatiei, la fel cum supravietuirea acesteia poate depinde de capacitatea de a-si asigura resursa umana si de a crea un climat propice dezvoltarii acestei resurse. Daca teoriile prezentate anterior ofera o perspectiva la nivelul firmei, în contextual guvernantei corporative, teoria dependentei de resurse prezinta o fundamentare teoretica a rolului pe care îl au resursele directorilor în functionarea optima a firmei. Sustinatorii acestei teorii considera ca directorii externi, membri consiliului de administratie din afara firmei, ofera accesul la resursele necesare acesteia.
5. Teoria dependentei de resurse [3] Conform opiniei formulate de Hillman în perspectiva dependentei de resurse, rolul directorilor este “de a conecta firma cu factorii externi care genereaza incertitudine si dependenta externa în scopul diminuarii acesteia(…)Suplimentar, directorii aduc resurse noi în firma cum ar fi: informatii, abilitati, acces la furnizori, cumparatori, grupuri de decizie politica, grupuri sociale etc, si legitimitate”.
5. Teoria dependentei de resurse [4] Sustinatorii teoriei dependentei de resurse sugereaza ca performantele financiare ale firmei afecteaza structura consiliului de administratie, în sensul ca, atunci când o companie are rezultate slabe exista tendinta: fie de a micsora numarul directorilor interni prin înlocuirea lor cu experti din surse externe fie de a mari dimensiunea consiliului de administratie, pastrând directorii interni dar învitând suplimentar directori externi care sa aduca o viziune proaspata si/sau sa asigure mediul financiar extern ca situatia se afla sub control.