
Guide de retraite RREGOP lintention des membres des
Guide de retraite RREGOP À l’intention des membres des syndicats du secteur public de la Fédération de la santé et des services sociaux (FSSS-CSN) 4 décembre 2012 par le Service des relations du travail CSN
Qu’est-ce que le RREGOP? 2
� Le RREGOP est le régime de retraite des employés du gouvernement et des organismes publics � C’est un régime privé � C’est un régime à prestation déterminée � C’est un régime à coûts partagés 3
Que me propose le RREGOP? 4
� Retraite sans réduction à compter de l’âge de 60 ans ou lorsqu’on a 35 ans de service � Retraite possible, mais avec réduction, à partir de 55 ans si on n’a pas 35 ans de service � Dans ce cas, il y a une réduction de 4 % par année d’anticipation par rapport au facteur le plus rapproché : 60 ans d’âge ou 35 ans de service 5
� La rente est égale à : ◦ Nombre d’années de service cotisées multiplié par ◦ 2 % multiplié par ◦ le salaire admissible moyen des 5 meilleures années. Par exemple pour une personne ayant 60 ans et ayant cotisé pendant 20 ans et ayant un salaire admissible moyen de 32 000 $ nous aurons une rente annuelle de : 20 années X 2 % X 32 000 $= 12 800 $ 6
� Le nombre maximal d’années cotisées est augmenté graduellement pour atteindre 38 ans le 1 er janvier 2014 �À l’âge de 65 ans, la rente du RREGOP sera coordonnée à celle de la Régie de rentes du Québec � La coordination ne s’applique sur les 35 premières années cotisées 7
Cotisation et adhésion 8
�Adhésion automatique pour les personnes admissibles �Participation obligatoire �Le régime est coordonné avec le régime des rentes du Québec 9
�La cotisation requise est établie lors de l’évaluation actuarielle (au 3 ans) �La cotisation s’applique sur une partie du salaire admissible seulement �La rente est toutefois calculée sur la totalité du salaire admissible (moyenne des 5 meilleures années) 10
�Le taux de cotisation pour 2012 est de 8, 94 % �Ce taux, en 2012, s’applique sur la portion du salaire admissible qui excède 16 533 $ (soit sur la portion qui excède 33 % de 50 100 $ qui représente le MGA de 2012 tel que déterminé par la RRQ) 11
Qu’est-ce que le salaire admissible? 12
�Le salaire admissible est le salaire annuel de base ou le salaire prévu à l’échelle par la convention collective et versé à l’employé au cours d’une année civile �Sauf exception, les primes allocations, compensations ou autres rémunérations additionnelles ne sont pas comprises dans le salaire admissible 13
Que se passe-t-il avec mon régime de retraite pendant un congé? 14
Règle générale Une période de service ou d’absence sans salaire n’est pas comptabilisée pour l’admissibilité à la retraite ni pour le calcul de la rente Si on veut faire compter ces périodes, il faut effectuer un rachat de service 15
�Le coût du rachat du service dépend : ◦ du moment où s’effectue le rachat; ◦ de la période visée par le rachat; ◦ de votre âge au moment du rachat; ◦ du type de rachat; ◦ de votre salaire admissible. 16
Toutefois… �Il y a des congés pour lesquels vous n’avez pas à verser de cotisations pour que le service vous soit reconnu : ◦ le congé de maternité; ◦ la période d’invalidité couverte par l’assurance salaire (3 ans); ◦ congé à traitement différé. 17
Toutefois… �Il y a des congés pour lesquels vous devez continuer de cotiser : � les 5 semaines des congés de paternité et d’adoption; � le congé pour une absence sans salaire de moins de 30 jours ou le congé partiel sans salaire de 20 % et moins d’un temps complet; � la retraite progressive. 18
Vous n’assumez que votre part sur… �les autres congés parentaux; �les congés familiaux prévus aux normes du travail; �le rachat des périodes travaillées à titre d’occasionnel avant le 1 er janvier 1987 (incluant les congés parentaux). 19
Pour tous les autres congés, en plus d’assumer votre part, vous devez assumer celle de l’employeur. De plus, pour tous les congés, le coût du rachat sera plus élevé si vous l’effectuez plus de 6 mois suivant votre retour au travail. 20
Comment s’effectue le calcul du service? 21
Il y a deux types de calcul ØUn pour déterminer l’admissibilité à la retraite sans réduction actuarielle ØL’autre pour fixer le montant de la rente 22
Calcul pour l’admissibilité : � depuis le 1 er janvier 1987, dès que vous travaillez une journée dans une année civile, le régime vous reconnaît une année pour l’admissibilité. ◦ Deux exceptions : �l’année de votre embauche; �l’année de votre fin d’emploi. 23
� Lorsque vous atteignez 35 ans de service selon le calcul pour l’admissibilité vous devenez admissible à une rente immédiate sans réduction actuarielle � Vous êtes également admissible à une rente immédiate sans réduction dès que vous atteignez l’âge de 60 ans, peu importe le nombre d’années de service, acquis pour l’admissibilité 24
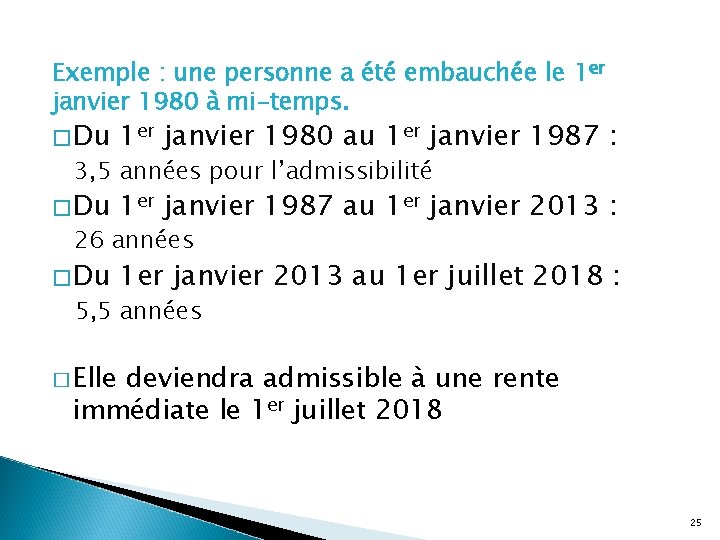
Exemple : une personne a été embauchée le 1 er janvier 1980 à mi-temps. � Du 1 er janvier 1980 au 1 er janvier 1987 : � Du 1 er janvier 1987 au 1 er janvier 2013 : � Du 1 er janvier 2013 au 1 er juillet 2018 : 3, 5 années pour l’admissibilité 26 années 5, 5 années � Elle deviendra admissible à une rente immédiate le 1 er juillet 2018 25
Service pour le calcul de la rente � Ce calcul sert à déterminer le montant de la rente � Le montant de la rente dépend du nombre de journées cotisées, incluant le rachat de service, pendant chacune des années civiles de la carrière 26
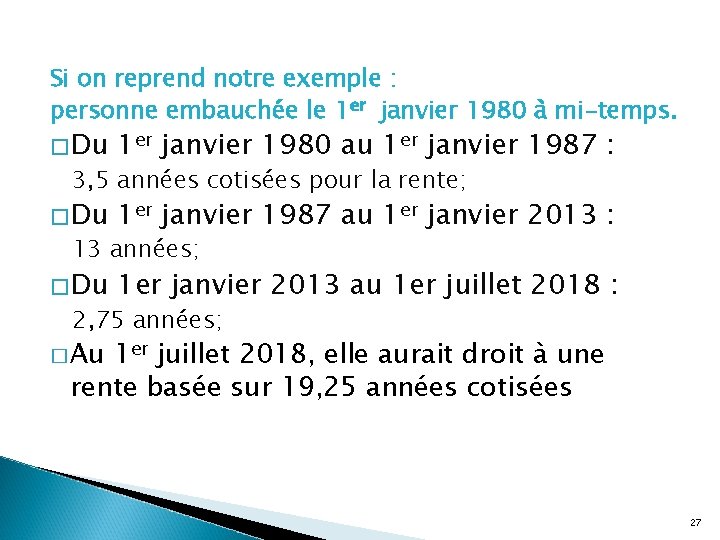
Si on reprend notre exemple : personne embauchée le 1 er janvier 1980 à mi-temps. � Du 1 er janvier 1980 au 1 er janvier 1987 : � Du 1 er janvier 1987 au 1 er janvier 2013 : � Du 1 er janvier 2013 au 1 er juillet 2018 : 3, 5 années cotisées pour la rente; 13 années; 2, 75 années; � Au 1 er juillet 2018, elle aurait droit à une rente basée sur 19, 25 années cotisées 27
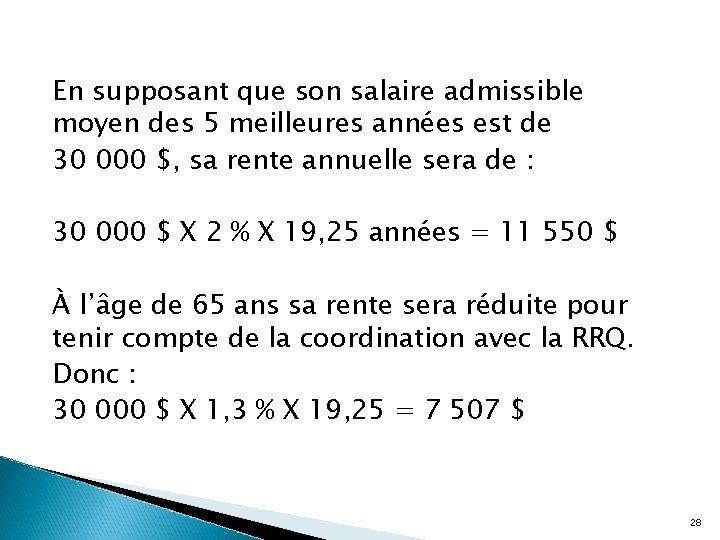
En supposant que son salaire admissible moyen des 5 meilleures années est de 30 000 $, sa rente annuelle sera de : 30 000 $ X 2 % X 19, 25 années = 11 550 $ À l’âge de 65 ans sa rente sera réduite pour tenir compte de la coordination avec la RRQ. Donc : 30 000 $ X 1, 3 % X 19, 25 = 7 507 $ 28
Ma rente sera-t-elle indexée afin de tenir compte de l’évolution du coût de la vie? 29
Oui, mais partiellement. �Pour les années de service cotisées avant le 1 er juillet 1982, elles sont pleinement indexées. �Pour les années cotisées entre le 1 er juillet 1982 et le 31 décembre 1999, IPC - moins 3 % (elles ne le sont pratiquement pas) �Les années cotisées depuis le 1 er janvier 2000, le sont à moitié. 30
� Supposons : une personne retraitée le 1 er janvier 2011 et ayant cotisé du 1 er janvier 1980 jusqu’au 31 décembre 2010. 30 années de service cotisées dont : 2, 5 ans jusqu’au 1 er juillet 1982; 17, 5 ans entre le 1 er juillet 1982 et le 31 décembre 1999 et; 10 ans du 1 er janvier 2000 au 31 décembre 2010. 31
Si le taux d’indexation des rentes est de 2, 8 % Nous aurons, sur une rente correspondant à 30 années : � 2, 5 années qui seront indexées à 2, 8 % � 17, 5 années qui ne seront pas indexées; � 10 années qui seront indexées de 1, 4 %. � Ce qui donne un taux global d’indexation de la rente de cette personne de 0, 7 %. 32
Vos autres revenus à la retraite �À compter de l’âge de 60 ans, vous pouvez demander votre rente du régime des rentes du Québec (RRQ); toutefois, celle-ci sera réduite pour tenir compte de l’anticipation avant l’âge de 65 ans �À compter de 65 ans, vous aurez droit à la prestation de sécurité de la vieillesse; il faut en faire la demande 33
La retraite progressive �Vous n’êtes pas prêt à partir à la retraite, mais vous souhaitez diminuer votre temps de travail : la retraite progressive est peut-être pour vous. 34
Retraite progressive…. � Il faut : ◦ conclure une entente avec l’employeur d’une durée d’au moins 12 mois et d’au plus 60 mois; ◦ obtenir au préalable une attestation de la CARRA indiquant qu’à la fin de l’entente, vous serez admissible à une rente de retraite; ◦ respecter les conditions prescrites à la convention collective (article 24) 35
Qu’arrivera-t-il avec mon régime de retraite si…. 36
� Lors d’un divorce ◦ Le régime de retraite fait partie du patrimoine familial, il fait donc l’objet d’un partage ◦ Le conjoint peut, par acte notarié, renoncer à ses droits au partage du patrimoine familial ◦ Notez que ces dispositions ne s’appliquent pas aux conjoints de fait 37
� Lors du décès � Si admissible à une rente immédiate : ◦ le conjoint reçoit une rente égale à 50 % ou 60 % de votre rente, selon le cas, ◦ sinon, vos héritiers auront droit à une prestation unique égale aux cotisations avec intérêts ou la valeur actuarielle de votre rente. � Si non admissible à une rente immédiate : ◦ votre conjoint, sinon vos héritiers auront droit à une prestation unique égale aux cotisations avec intérêts ou la valeur actuarielle de votre rente. 38
Départ avant l’admissibilité à une rente immédiate Si vous avez moins de 55 ans et moins de 2 ans de service, vous avez droit à un remboursement � si vous avez 55 ans et plus, vous pouvez demander immédiatement votre rente avec réduction � dans les autres cas, vous avez droit à une rente différée payable à 65 ans ou effectuez les transferts de fonds permis � 39
Recours � Le comité de réexamen : ◦ si vous n’êtes pas satisfait d’une décision de la CARRA vous concernant, vous pouvez demander à ce comité de réexaminer la décision � L’arbitrage ◦ si vous n’êtes pas satisfait de la décision du comité, vous pouvez porter la cause devant un arbitre 40
Merci de votre attention! 41
- Slides: 41