
Granica efektywna zbioru moliwoci inwestycyjnych Linia rynku kapitaowego
Granica efektywna zbioru możliwości inwestycyjnych Linia rynku kapitałowego Linia papierów wartościowych
Relacja Markowitza UWAGA 1. Każdemu portfelowi (u 1, u 2, …, un) składającemu się z n- akcji (ui – udział i-tej akcji w portfelu) odpowiada para (σ , R); σ- odchyl. std. stopy zwrotu, R - oczekiwana stopa zwrotu portfela. Odwzorowanie to nie jest różnowartościowe (może istnieć kilka portfeli, którym przyporządkowana jest ta sama para (σ , R). DEF. 2. Dla dwóch par (σ1 , R 1) , (σ2 , R 2) zdefiniujemy relację oznaczoną symbolem „ «” (σ1 , R 1) « (σ2 , R 2) <=> ( σ2 ≤ σ1 i R 1 ≤ R 2 ) Mówimy, że portfele odpowiadające drugiej parze są lepsze w sensie relacji Markowitza od portfeli korespondujących z pierwszą parą. Uwaga 2. Będziemy w wyżej opisanej sytuacji mówili krótko, że portfel drugi jest lepszy niż pierwszy
Portfel efektywny. Granica efektywna (efficient frontier) Def. 3. Portfel nazywamy efektywnym jeżeli nie istnieje różny od niego portfel lepszy w sensie Markowitza Def. 4. Zbiór portfeli efektywnych nazywamy granicą efektywną zbioru wszystkich możliwości inwestycyjnych
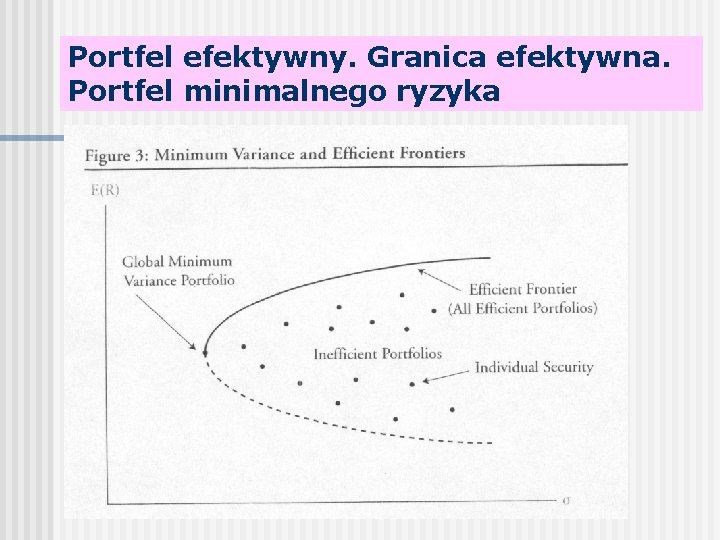
Portfel efektywny. Granica efektywna. Portfel minimalnego ryzyka
Portfel optymalny. Portfel rynkowy Def. 5. Portfel optymalny to portfel o maksymalnym zysku względnym przypadającym na jednostkę ryzyka (czyli o maksymalnym stosunku oczekiwanej stopy zwrotu do odchylenia std. ) maks. (ER/σ ) Def. 6. Portfel rynkowy to portfel o maksymalnym stosunku oczekiwanego zysku ponad stopę wolną od ryzyka do odchylenia std. maks. (ER – RF ) / σ ( gdzie RF – stopa procentowa wolna od ryzyka ) Portfelowi rynkowemu odpowiada w układzie (σ, R) punkt, który oznaczymy przez (σM , RM )
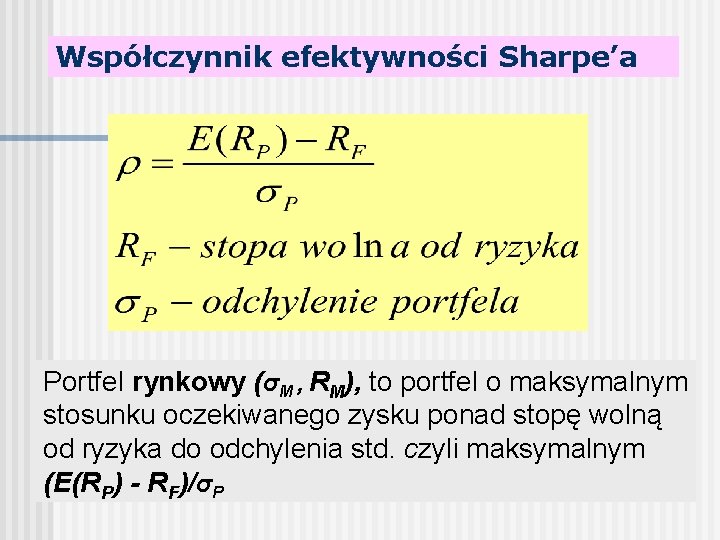
Współczynnik efektywności Sharpe’a Portfel rynkowy (σM , RM), to portfel o maksymalnym stosunku oczekiwanego zysku ponad stopę wolną od ryzyka do odchylenia std. czyli maksymalnym (E(RP) - RF)/σP
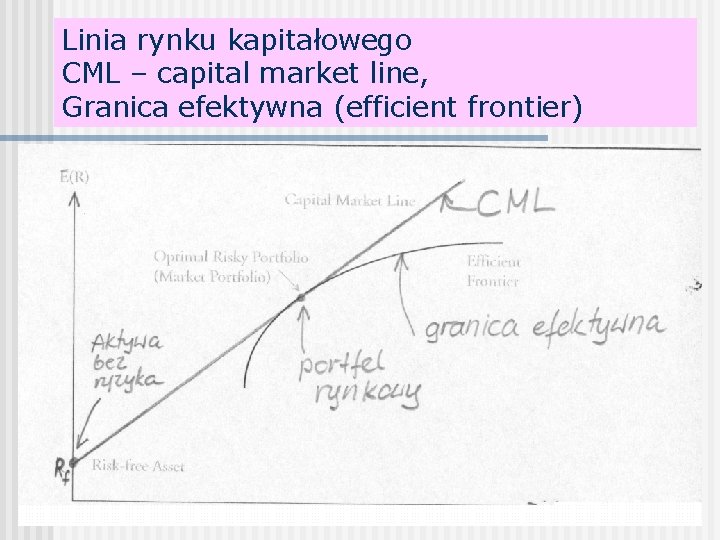
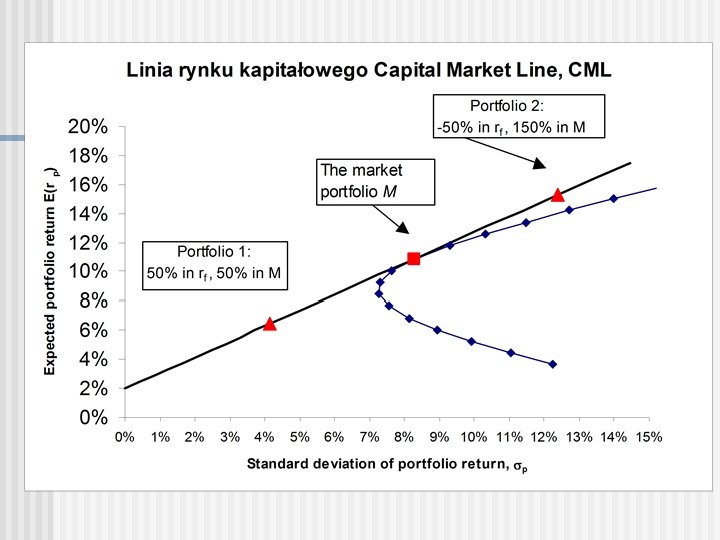
Linia rynku kapitałowego CML – capital market line, Granica efektywna (efficient frontier)
Twierdzenie o dwóch portfelach efektywnych n Twierdzenie. Dowolny portfel leżący na granicy efektywnej jest kombinacją dowolnych dwóch portfeli leżących na tej krzywej (D. Luenberger, „Teoria inwestycji finansowych”)
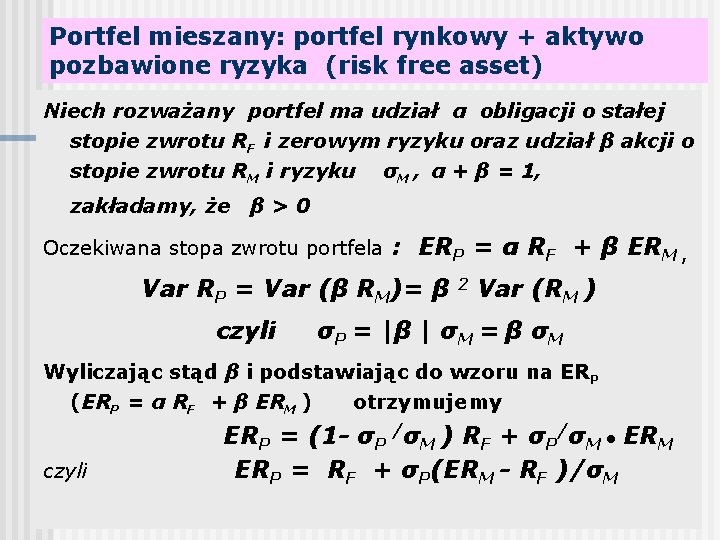
Portfel mieszany: portfel rynkowy + aktywo pozbawione ryzyka (risk free asset) Niech rozważany portfel ma udział α obligacji o stałej stopie zwrotu RF i zerowym ryzyku oraz udział β akcji o stopie zwrotu RM i ryzyku zakładamy, że σM , α + β = 1, β>0 Oczekiwana stopa zwrotu portfela : ERP = α RF + β ERM , Var RP = Var (β RM)= β czyli 2 Var (RM ) σP = |β | σM = β σM Wyliczając stąd β i podstawiając do wzoru na ERP (ERP = α RF + β ERM ) otrzymujemy czyli ERP = (1 - σP /σM ) RF + σP/σM • ERM ERP = RF + σP(ERM - RF )/σM
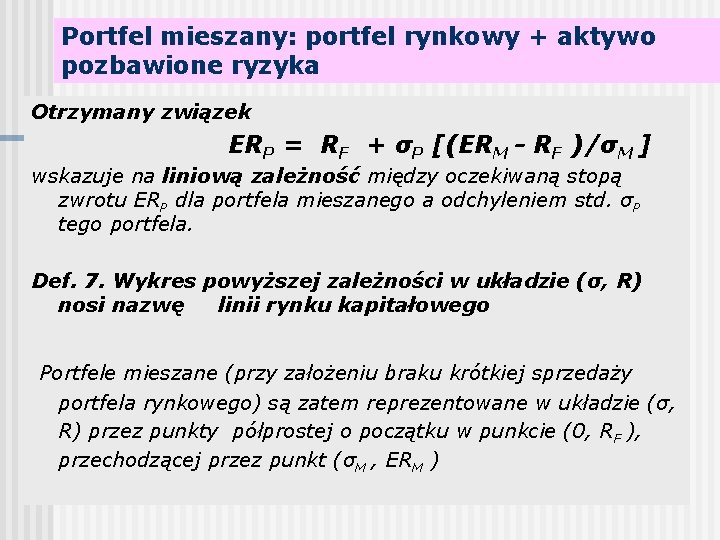
Portfel mieszany: portfel rynkowy + aktywo pozbawione ryzyka Otrzymany związek ERP = RF + σP [(ERM - RF )/σM ] wskazuje na liniową zależność między oczekiwaną stopą zwrotu ERP dla portfela mieszanego a odchyleniem std. σP tego portfela. Def. 7. Wykres powyższej zależności w układzie (σ, R) nosi nazwę linii rynku kapitałowego Portfele mieszane (przy założeniu braku krótkiej sprzedaży portfela rynkowego) są zatem reprezentowane w układzie (σ, R) przez punkty półprostej o początku w punkcie (0, RF ), przechodzącej przez punkt (σM , ERM )
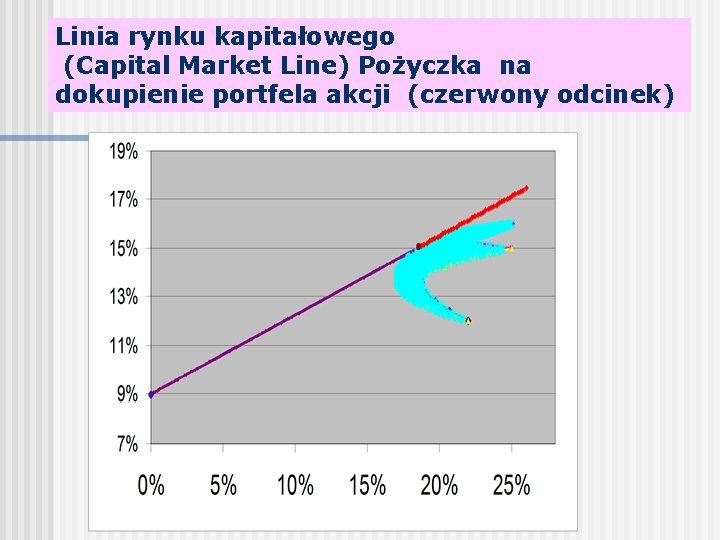
Linia rynku kapitałowego (Capital Market Line) Pożyczka na dokupienie portfela akcji (czerwony odcinek)
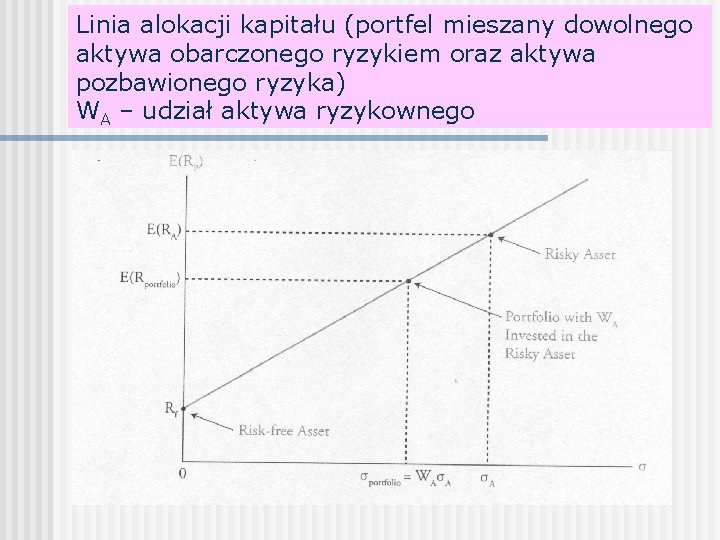
Linia alokacji kapitału (portfel mieszany dowolnego aktywa obarczonego ryzykiem oraz aktywa pozbawionego ryzyka) WA – udział aktywa ryzykownego
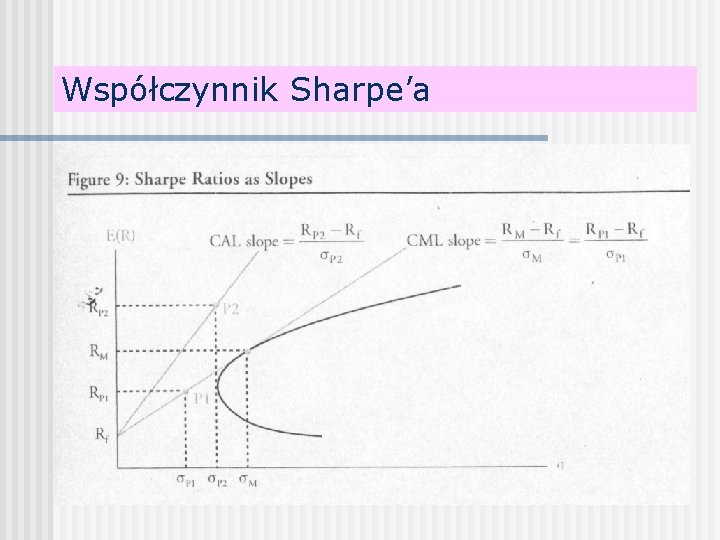
Współczynnik Sharpe’a
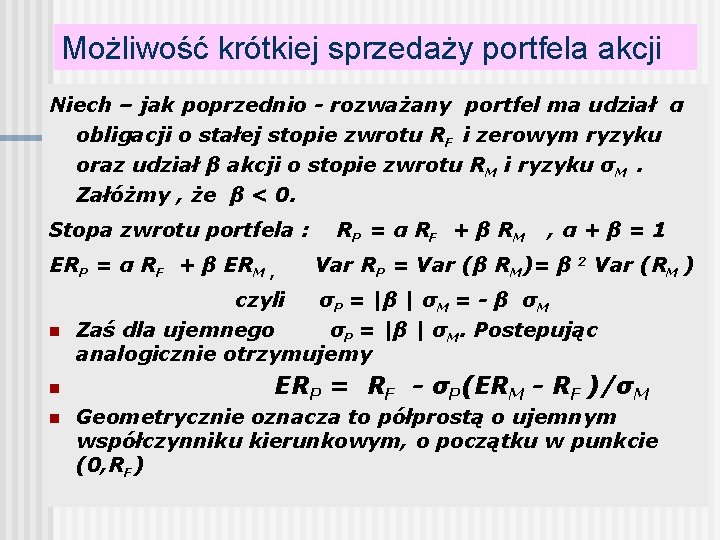
Możliwość krótkiej sprzedaży portfela akcji Niech – jak poprzednio - rozważany portfel ma udział α obligacji o stałej stopie zwrotu RF i zerowym ryzyku oraz udział β akcji o stopie zwrotu RM i ryzyku σM. Załóżmy , że β < 0. Stopa zwrotu portfela : ERP = α RF + β ERM , n n n R P = α RF + β RM , α+β=1 Var RP = Var (β RM)= β 2 Var (RM ) czyli σP = |β | σM = - β σM Zaś dla ujemnego σP = |β | σM. Postepując analogicznie otrzymujemy ERP = RF - σP(ERM - RF )/σM Geometrycznie oznacza to półprostą o ujemnym współczynniku kierunkowym, o początku w punkcie (0, RF)
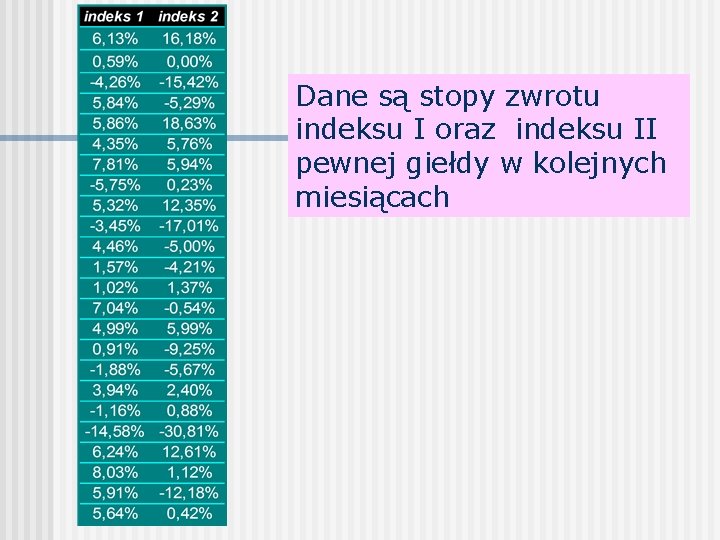
Dane są stopy zwrotu indeksu I oraz indeksu II pewnej giełdy w kolejnych miesiącach
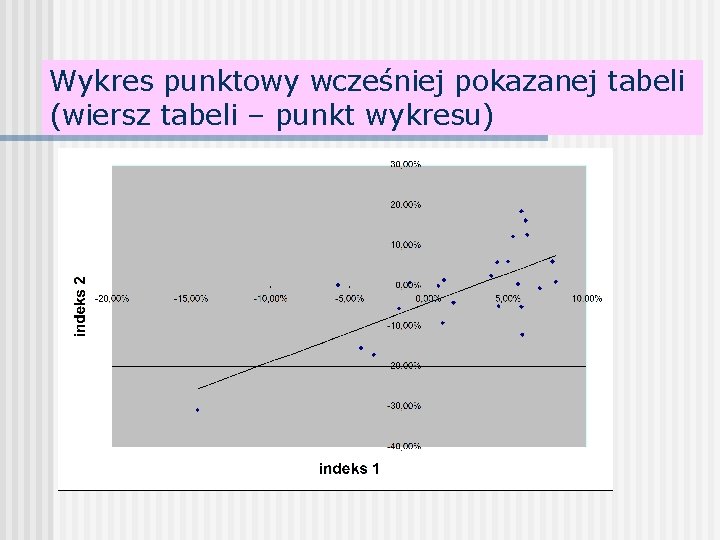
Wykres punktowy wcześniej pokazanej tabeli (wiersz tabeli – punkt wykresu)
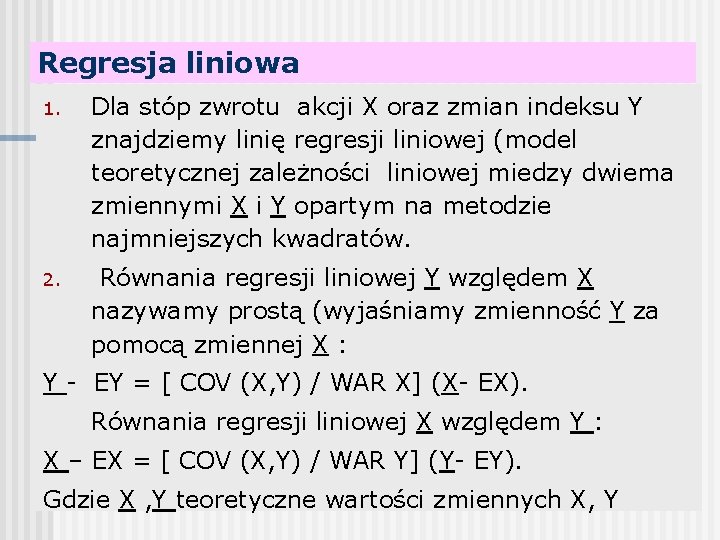
Regresja liniowa 1. Dla stóp zwrotu akcji X oraz zmian indeksu Y znajdziemy linię regresji liniowej (model teoretycznej zależności liniowej miedzy dwiema zmiennymi X i Y opartym na metodzie najmniejszych kwadratów. 2. Równania regresji liniowej Y względem X nazywamy prostą (wyjaśniamy zmienność Y za pomocą zmiennej X : Y - EY = [ COV (X, Y) / WAR X] (X- EX). Równania regresji liniowej X względem Y : X – EX = [ COV (X, Y) / WAR Y] (Y- EY). Gdzie X , Y teoretyczne wartości zmiennych X, Y
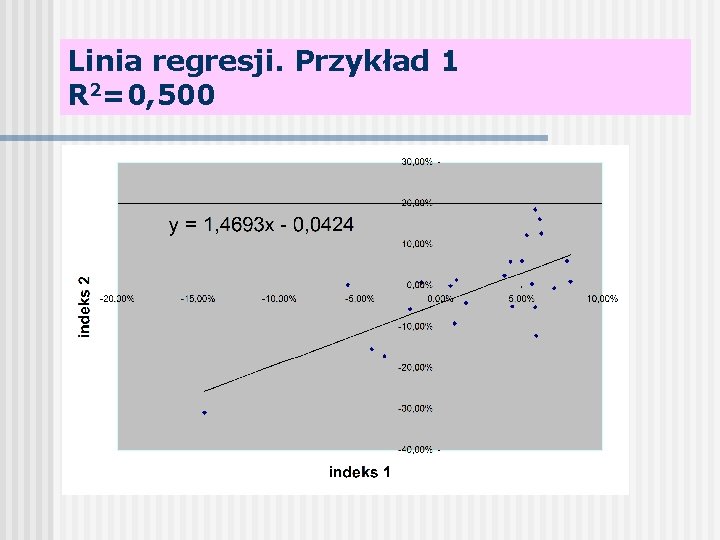
Linia regresji. Przykład 1 R 2=0, 500
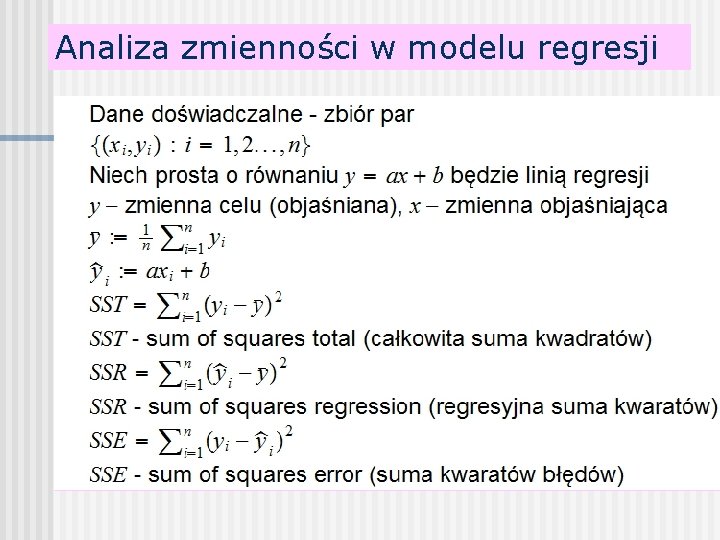
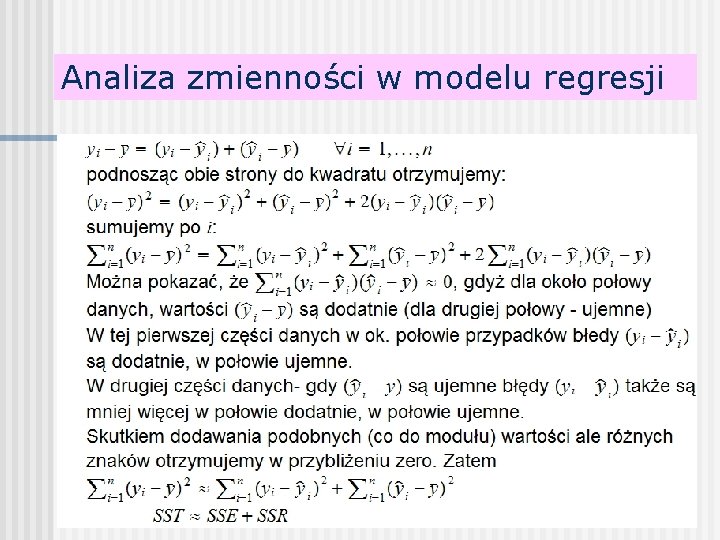
Analiza zmienności w modelu regresji
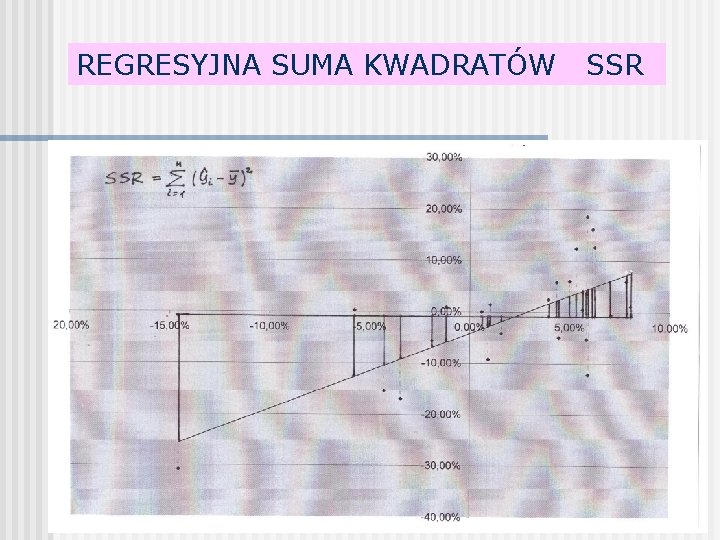
REGRESYJNA SUMA KWADRATÓW SSR
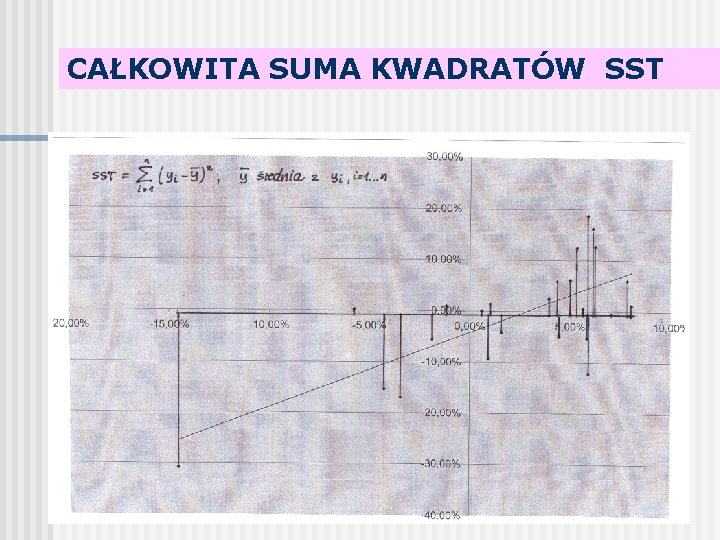
CAŁKOWITA SUMA KWADRATÓW SST
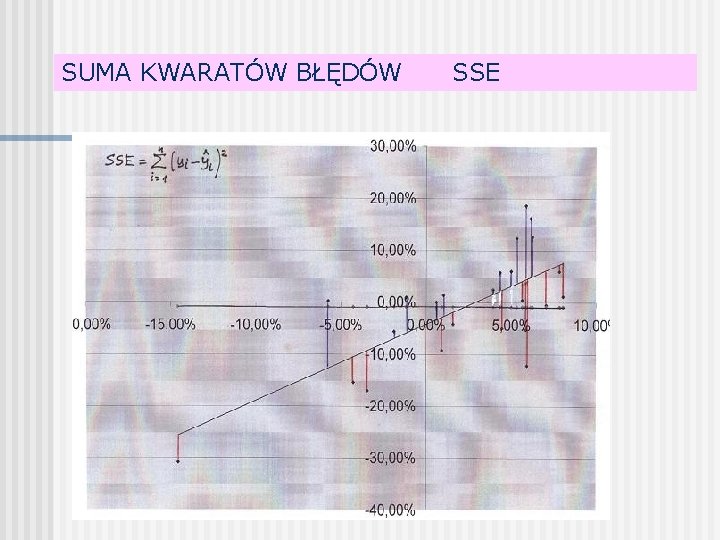
SUMA KWARATÓW BŁĘDÓW SSE
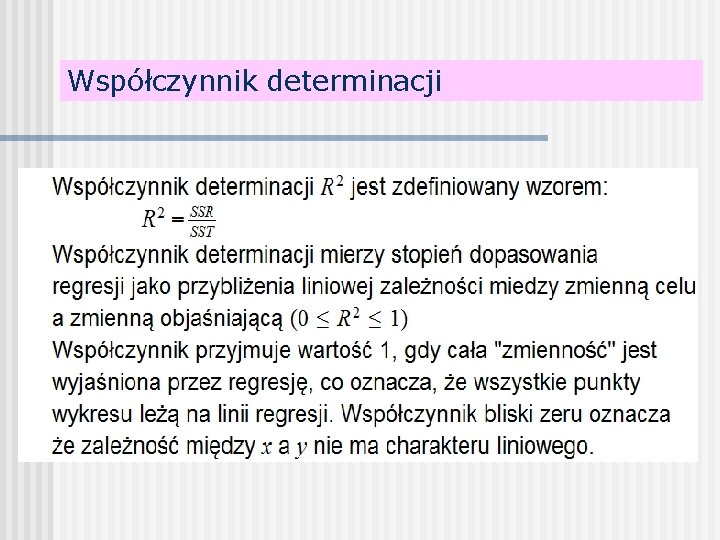
Współczynnik determinacji
Analiza zmienności w modelu regresji
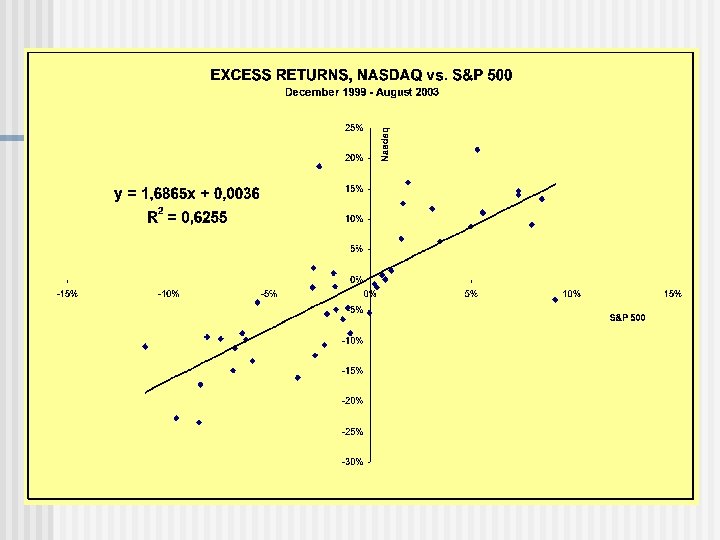
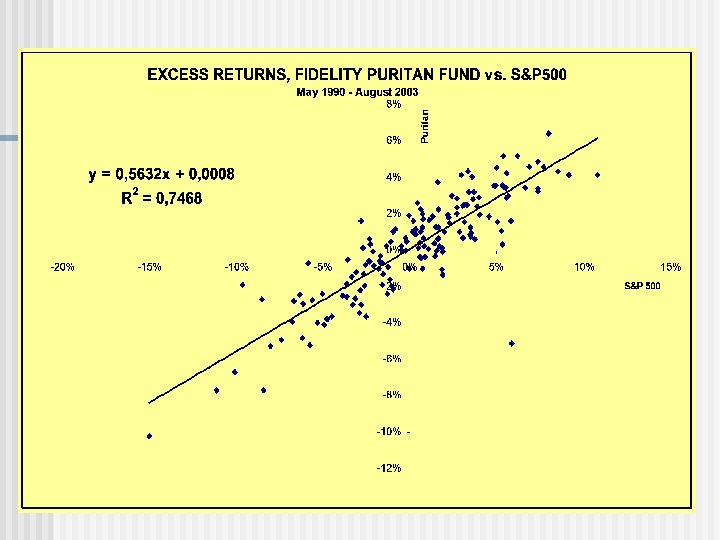
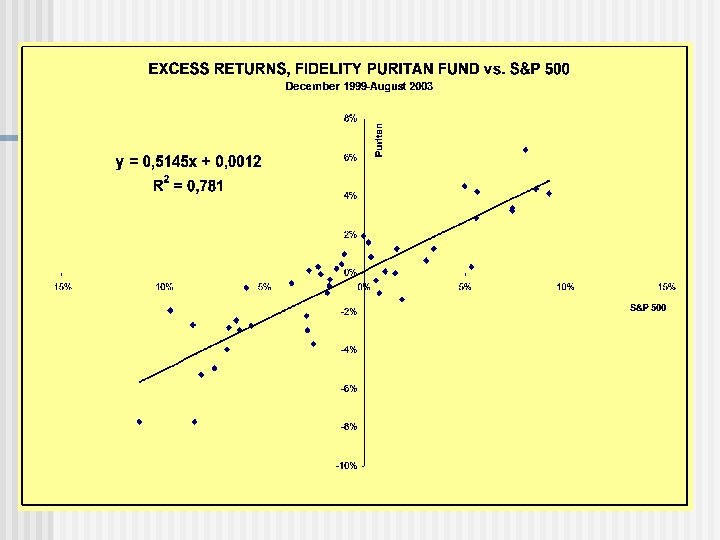
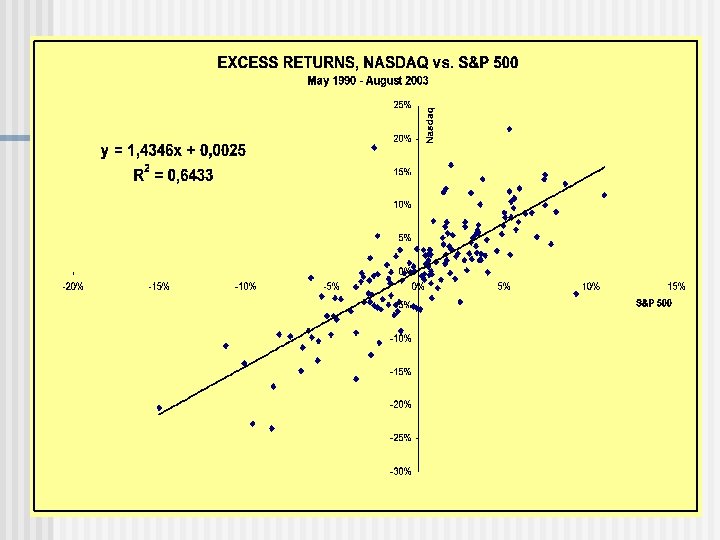
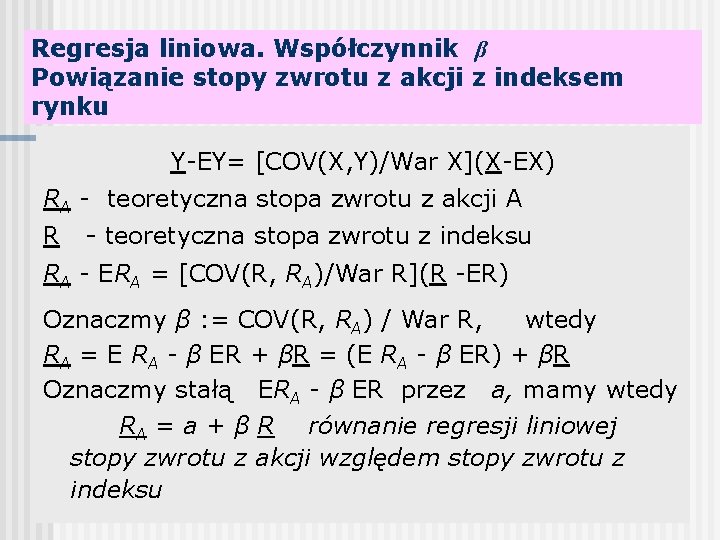
Regresja liniowa. Współczynnik β Powiązanie stopy zwrotu z akcji z indeksem rynku Y-EY= [COV(X, Y)/War X](X-EX) RA - teoretyczna stopa zwrotu z akcji A R - teoretyczna stopa zwrotu z indeksu RA - ERA = [COV(R, RA)/War R](R -ER) Oznaczmy β : = COV(R, RA) / War R, wtedy RA = E RA - β ER + βR = (E RA - β ER) + βR Oznaczmy stałą ERA - β ER przez a, mamy wtedy RA = a + β R równanie regresji liniowej stopy zwrotu z akcji względem stopy zwrotu z indeksu
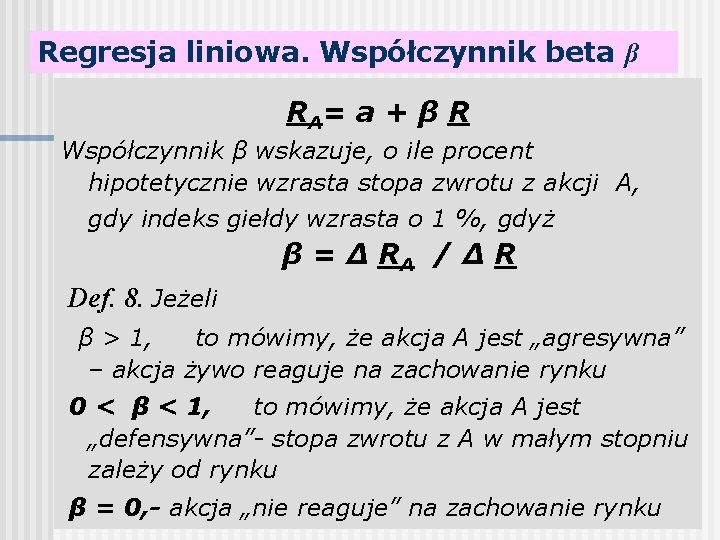
Regresja liniowa. Współczynnik beta β RA= a + β R Współczynnik β wskazuje, o ile procent hipotetycznie wzrasta stopa zwrotu z akcji A, gdy indeks giełdy wzrasta o 1 %, gdyż β = Δ RA / Δ R Def. 8. Jeżeli β > 1, to mówimy, że akcja A jest „agresywna” – akcja żywo reaguje na zachowanie rynku 0 < β < 1, to mówimy, że akcja A jest „defensywna”- stopa zwrotu z A w małym stopniu zależy od rynku β = 0, - akcja „nie reaguje” na zachowanie rynku
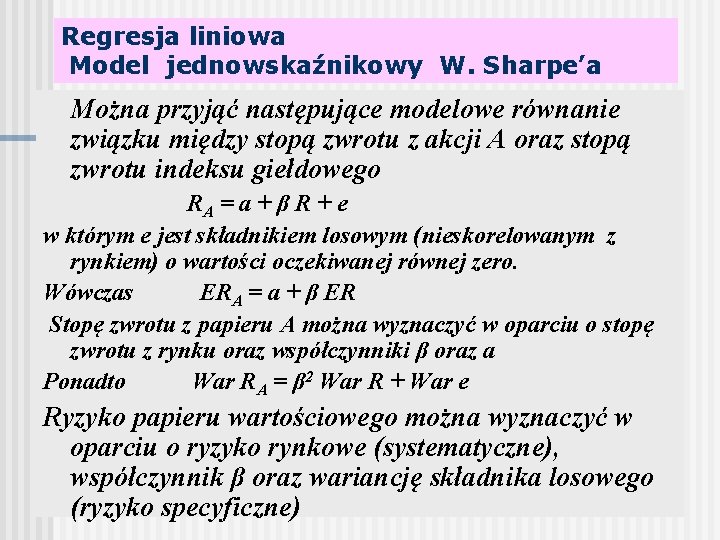
Regresja liniowa Model jednowskaźnikowy W. Sharpe’a Można przyjąć następujące modelowe równanie związku między stopą zwrotu z akcji A oraz stopą zwrotu indeksu giełdowego RA = a + β R + e w którym e jest składnikiem losowym (nieskorelowanym z rynkiem) o wartości oczekiwanej równej zero. Wówczas ERA = a + β ER Stopę zwrotu z papieru A można wyznaczyć w oparciu o stopę zwrotu z rynku oraz współczynniki β oraz a Ponadto War RA = β 2 War R + War e Ryzyko papieru wartościowego można wyznaczyć w oparciu o ryzyko rynkowe (systematyczne), współczynnik β oraz wariancję składnika losowego (ryzyko specyficzne)
Regresja liniowa Model jednowskaźnikowy W. Sharpe’a Uwaga. Ryzyka rynkowego (systematycznego), nie da się uniknąć, natomiast ryzyko specyficzne, związane z akcją lub portfelem, można minimalizować odpowiednim wyborem akcji oraz składem portfela
Portfel wielu akcji. Model Sharpe’a n Dla portfela składającego się z n akcji potrzebna jest znajomość: n n stóp zysku n n odchyleń standardowych n n(n-1)/2 współczynników korelacji (dla 100 akcji – 4 950 współczynników korelacji) (dla 1000 akcji – 499 500 współczynników korelacji) William Sharpe zaproponował tzw. jednowskaźnikowy model oparty na jednoczynnikowej analizie zmienności poszczególnych akcji, prowadzącej do analizy mniejszej liczby danych
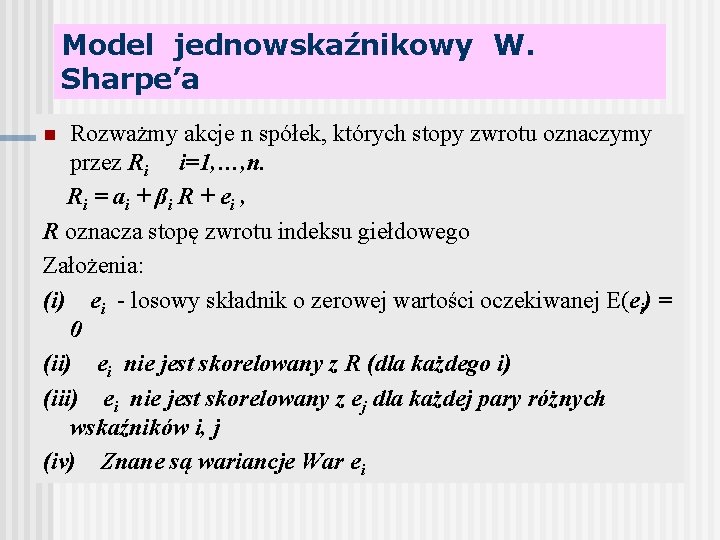
Model jednowskaźnikowy W. Sharpe’a Rozważmy akcje n spółek, których stopy zwrotu oznaczymy przez Ri i=1, …, n. Ri = ai + βi R + ei , R oznacza stopę zwrotu indeksu giełdowego Założenia: (i) ei - losowy składnik o zerowej wartości oczekiwanej E(ei) = 0 (ii) ei nie jest skorelowany z R (dla każdego i) (iii) ei nie jest skorelowany z ej dla każdej pary różnych wskaźników i, j (iv) Znane są wariancje War ei n
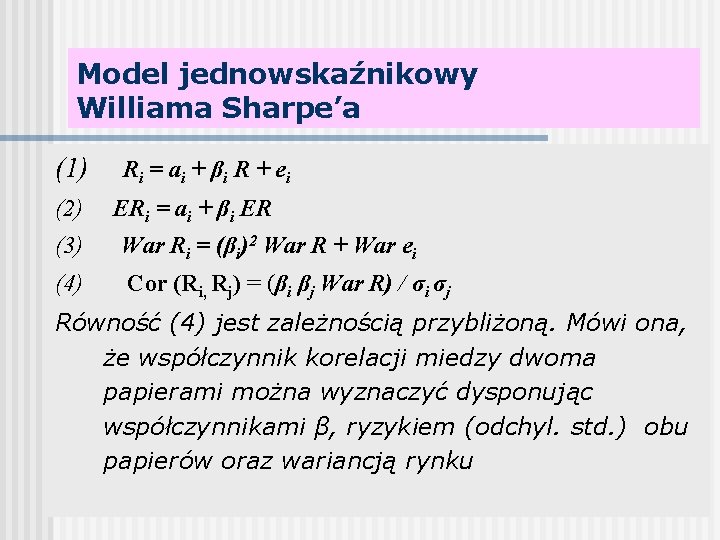
Model jednowskaźnikowy Williama Sharpe’a (1) (2) Ri = ai + βi R + ei ERi = ai + βi ER (3) War Ri = (βi)2 War R + War ei (4) Cor (Ri, Rj) = (βi βj War R) / σi σj Równość (4) jest zależnością przybliżoną. Mówi ona, że współczynnik korelacji miedzy dwoma papierami można wyznaczyć dysponując współczynnikami β, ryzykiem (odchyl. std. ) obu papierów oraz wariancją rynku
Model jednowskaźnikowy Williama Sharpe’a Liczba danych: n n współczynników a, n n beta, n n wartości odchyleń std. składników losowych, n średnia stopa rynkowa, n wariancja rynku Czyli (3 n+2) danych.
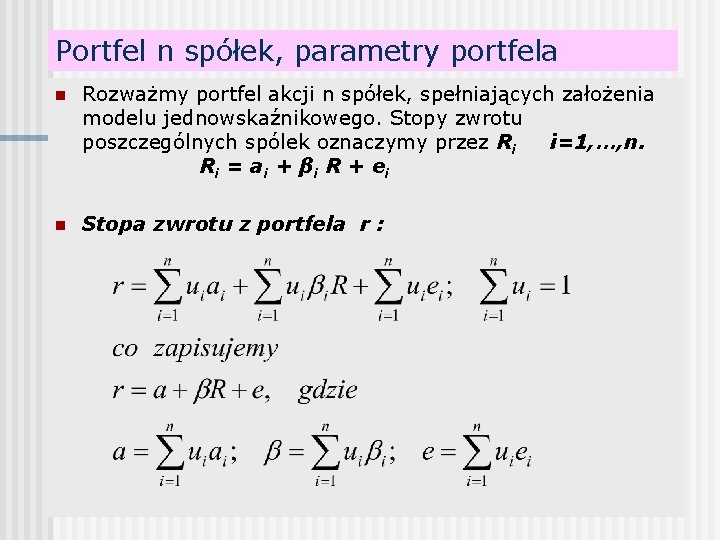
Portfel n spółek, parametry portfela n Rozważmy portfel akcji n spółek, spełniających założenia modelu jednowskaźnikowego. Stopy zwrotu poszczególnych spólek oznaczymy przez Ri i=1, …, n. Ri = a i + β i R + e i n Stopa zwrotu z portfela r :
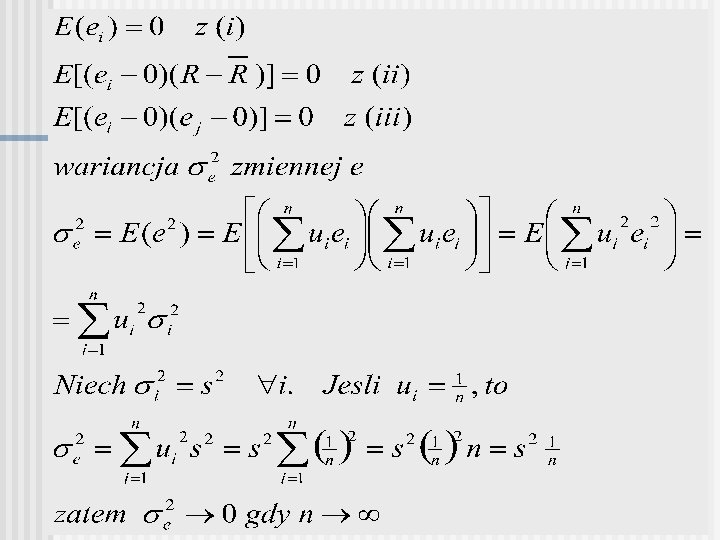
n Składnik e jest średnią ważoną składników losowych poszczególnych akcji. Prawdziwe są równości
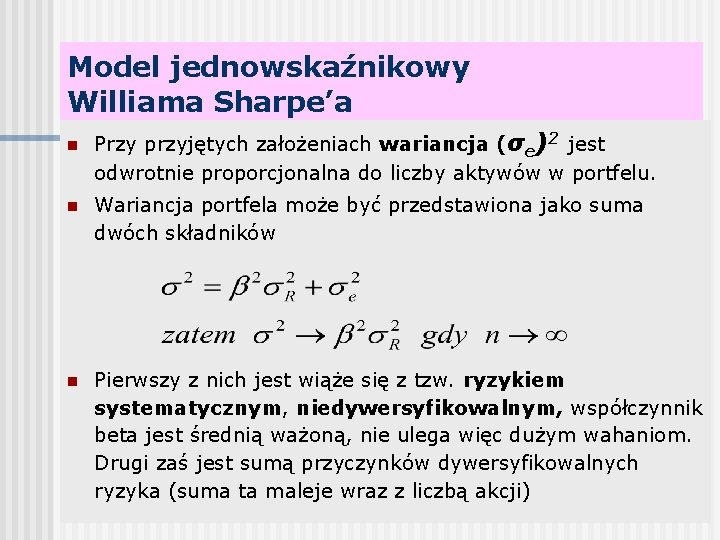
Model jednowskaźnikowy Williama Sharpe’a n Przy przyjętych założeniach wariancja (σe)2 jest odwrotnie proporcjonalna do liczby aktywów w portfelu. n Wariancja portfela może być przedstawiona jako suma dwóch składników n Pierwszy z nich jest wiąże się z tzw. ryzykiem systematycznym, niedywersyfikowalnym, współczynnik beta jest średnią ważoną, nie ulega więc dużym wahaniom. Drugi zaś jest sumą przyczynków dywersyfikowalnych ryzyka (suma ta maleje wraz z liczbą akcji)
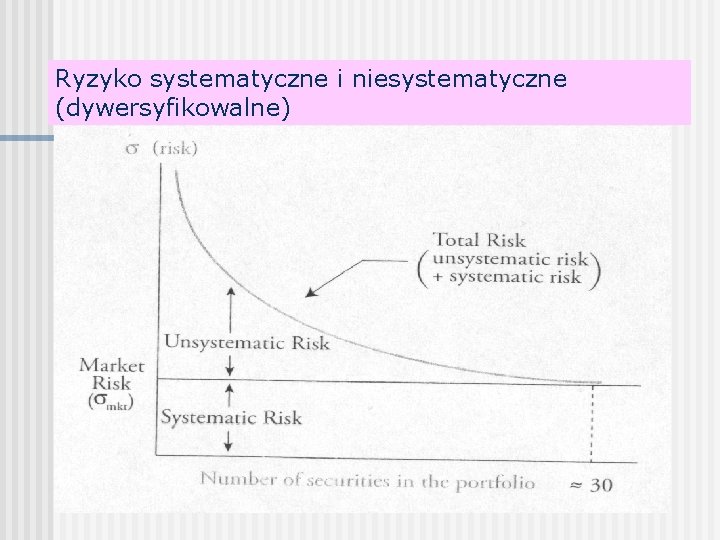
Ryzyko systematyczne i niesystematyczne (dywersyfikowalne)
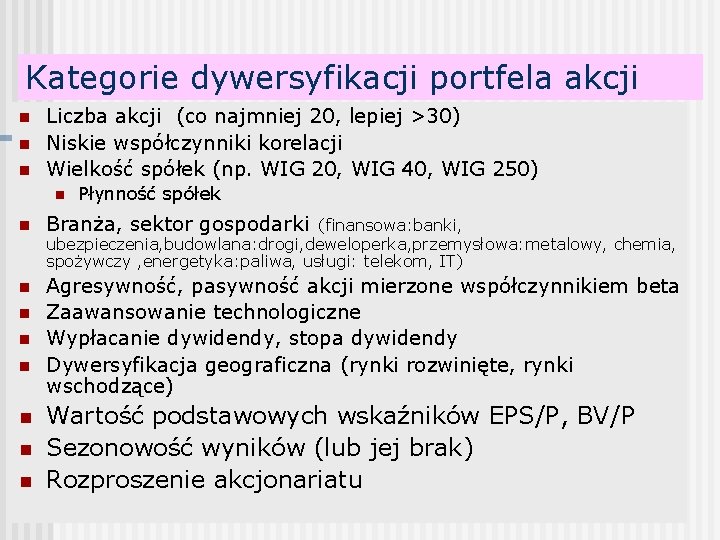
Kategorie dywersyfikacji portfela akcji n n n Liczba akcji (co najmniej 20, lepiej >30) Niskie współczynniki korelacji Wielkość spółek (np. WIG 20, WIG 40, WIG 250) n Płynność spółek n Branża, sektor gospodarki n Agresywność, pasywność akcji mierzone współczynnikiem beta Zaawansowanie technologiczne Wypłacanie dywidendy, stopa dywidendy Dywersyfikacja geograficzna (rynki rozwinięte, rynki wschodzące) n n n (finansowa: banki, ubezpieczenia, budowlana: drogi, deweloperka, przemysłowa: metalowy, chemia, spożywczy , energetyka: paliwa, usługi: telekom, IT) Wartość podstawowych wskaźników EPS/P, BV/P Sezonowość wyników (lub jej brak) Rozproszenie akcjonariatu
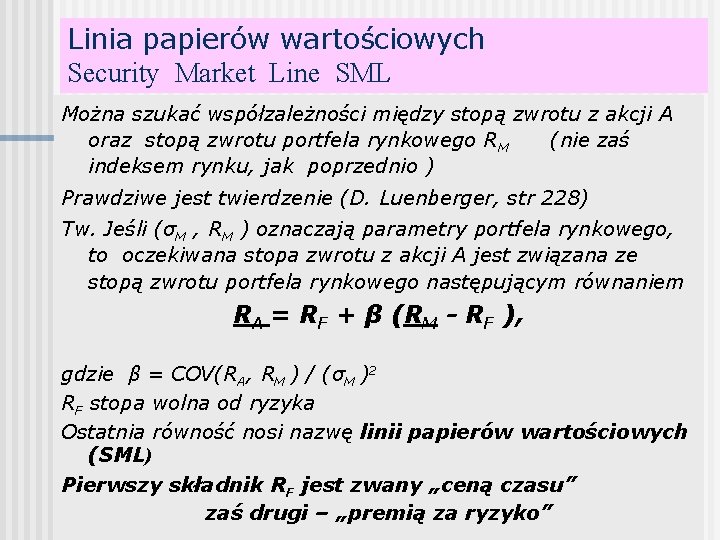
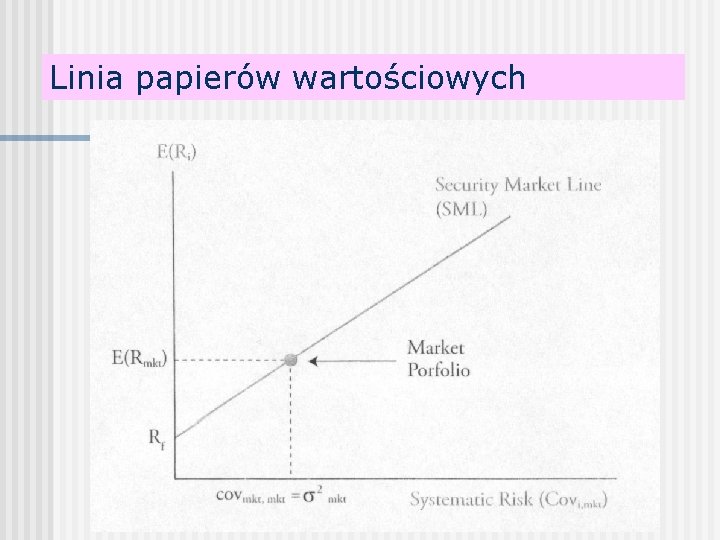
Linia papierów wartościowych Security Market Line SML Można szukać współzależności między stopą zwrotu z akcji A oraz stopą zwrotu portfela rynkowego RM (nie zaś indeksem rynku, jak poprzednio ) Prawdziwe jest twierdzenie (D. Luenberger, str 228) Tw. Jeśli (σM , RM ) oznaczają parametry portfela rynkowego, to oczekiwana stopa zwrotu z akcji A jest związana ze stopą zwrotu portfela rynkowego następującym równaniem RA = RF + β (RM - RF ), gdzie β = COV(RA, RM ) / (σM )2 RF stopa wolna od ryzyka Ostatnia równość nosi nazwę linii papierów wartościowych (SML) Pierwszy składnik RF jest zwany „ceną czasu” zaś drugi – „premią za ryzyko”
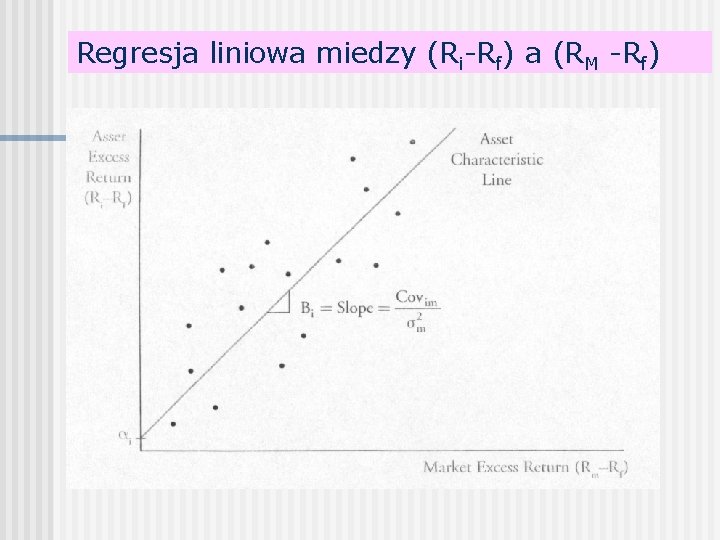
Regresja liniowa miedzy (Ri-Rf) a (RM -Rf)
Linia papierów wartościowych określa zależność stopy zwrotu akcji (portfela) od współczynnika beta tej akcji (portfela). Jest to zależność stopy zwrotu od ryzyka systematycznego reprezentowanego przez współczynnik beta
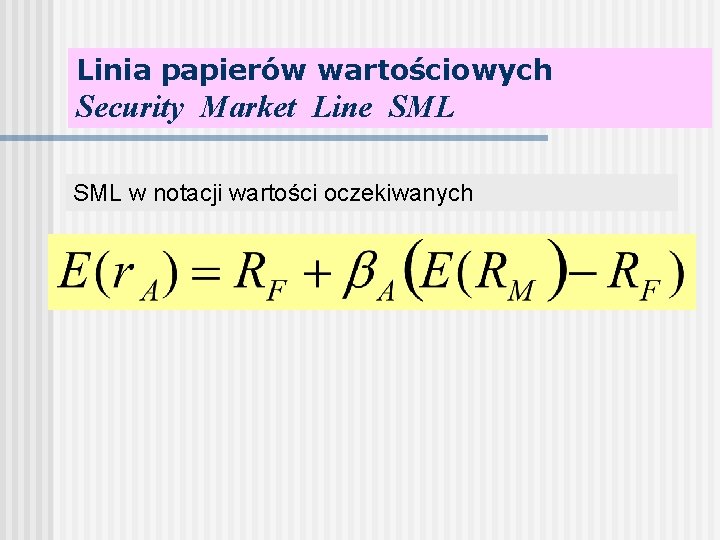
Linia papierów wartościowych Security Market Line SML w notacji wartości oczekiwanych
Linia papierów wartościowych
Linia papierów wartościowych
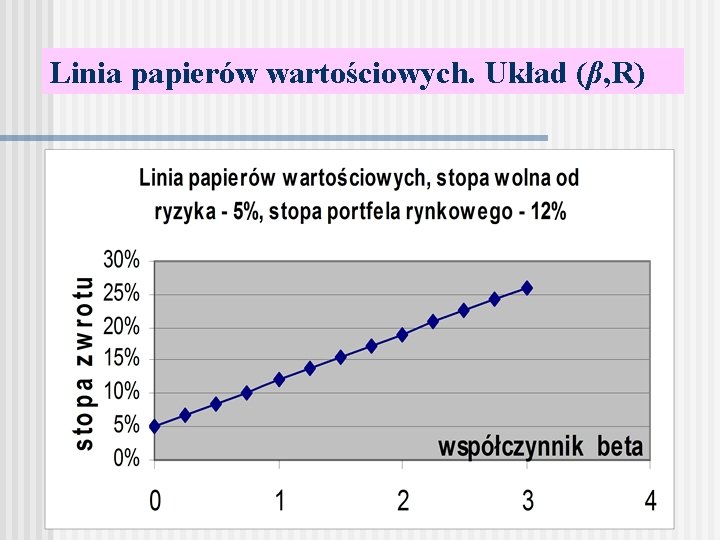
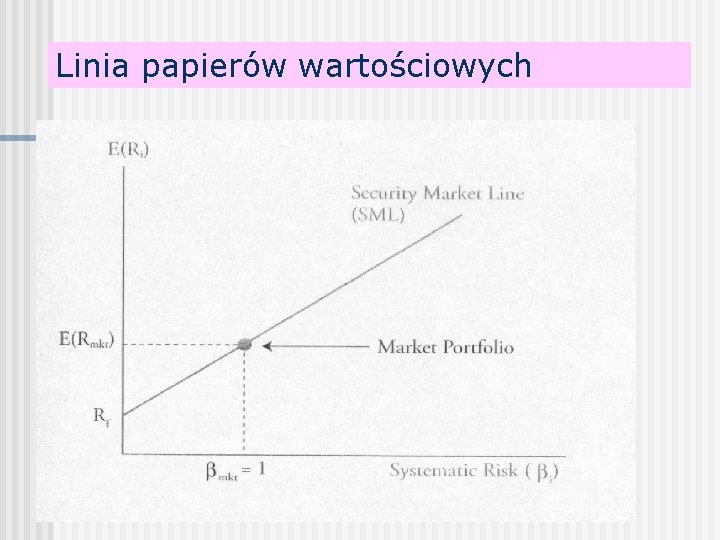
Linia papierów wartościowych. Układ (β, R)
Linia papierów wartościowych Równanie SML jest równaniem rynku w stanie równowagi, tzn. jest równaniem wyceny akcji (lub portfela). Stopę zwrotu z aktywu o danym współczynniku β można odczytać z wykresu. Portfel rynkowy jest punktem o pierwszej współrzędnej równej 1. Portfel pozbawiony ryzyka jest punktem przecięcia prostej SML z osią OY. Portfele leżące na SML są równie atrakcyjne ze względu na uzyskiwaną stopę zwrotu i ponoszone ryzyko
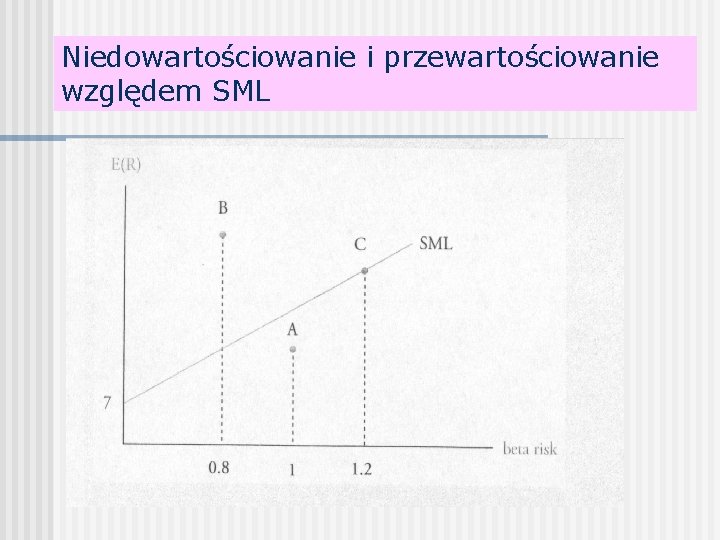
Niedowartościowanie i przewartościowanie względem SML
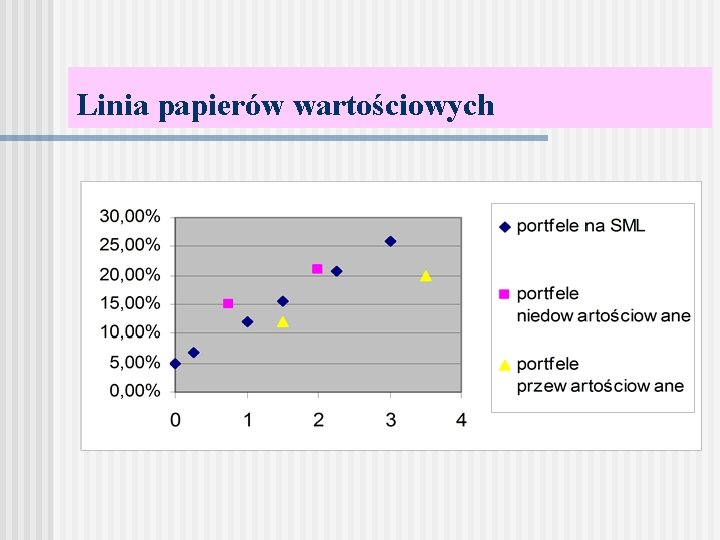
Linia papierów wartościowych
Model równowagi CAPM. Założenia (Capital Asset Pricing Model) n Brak kosztów transakcyjnych n Podzielność instrumentów finansowych n Brak podatków osobistych n Pojedyncze transakcje nie wpływają na cenę aktywów n Istnieje krótka sprzedaż aktywów n Istnieje nieograniczona możliwość udzielania/zaciągania kredytów przy rf n Horyzont czasowy inwestorów jest identyczny n Oczekiwania (ryzyko, zysk) inwestorów są identyczne n Zagwarantowana jest doskonała płynność rynku
Model równowagi CAPM Parametry akcji (portfeli) mają tendencję do spełniania równania SML. Punkty reprezentujące akcje (portfele) układają się na linii SML. Jeżeli akcja (portfel) znajduje się powyżej tej linii – ma większy zwrot - jest więc bardziej atrakcyjna (niedowartościowana), zwiększony popyt wywołuje zwiększoną cenę, co obniża jej stopę zwrotu (powrót na linię). Jeżeli akcja (portfel) znajduje się poniżej tej linii – ma mniejszy zwrot - jest więc mniej atrakcyjna (przewartościowana), zmniejszony popyt wywołuje spadek ceny, co zwiększa jej stopę zwrotu (powrót na linię).
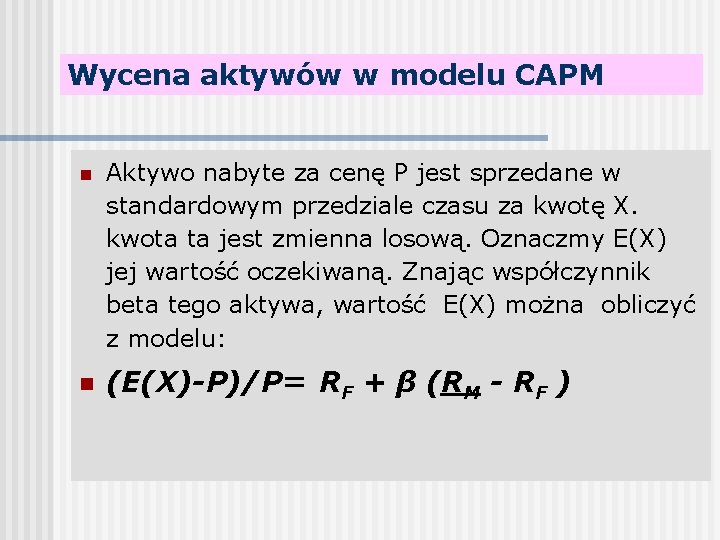
Wycena aktywów w modelu CAPM n n Aktywo nabyte za cenę P jest sprzedane w standardowym przedziale czasu za kwotę X. kwota ta jest zmienna losową. Oznaczmy E(X) jej wartość oczekiwaną. Znając współczynnik beta tego aktywa, wartość E(X) można obliczyć z modelu: (E(X)-P)/P= RF + β (RM - RF )
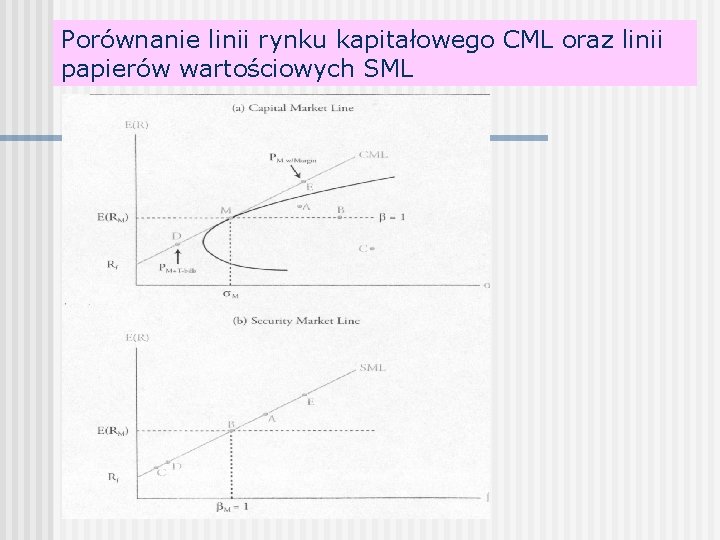
Porównanie linii rynku kapitałowego CML oraz linii papierów wartościowych SML
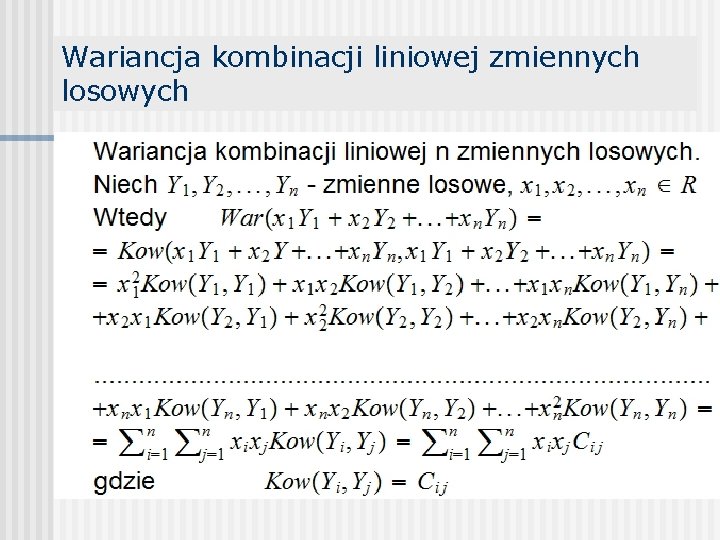
Wariancja kombinacji liniowej zmiennych losowych
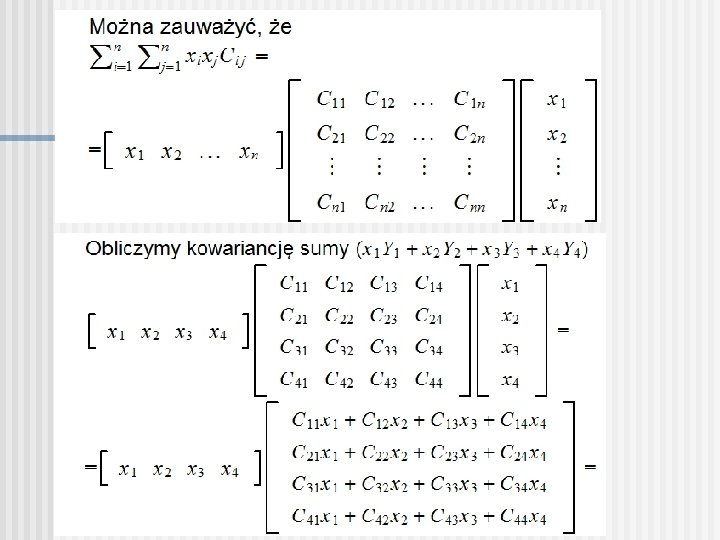
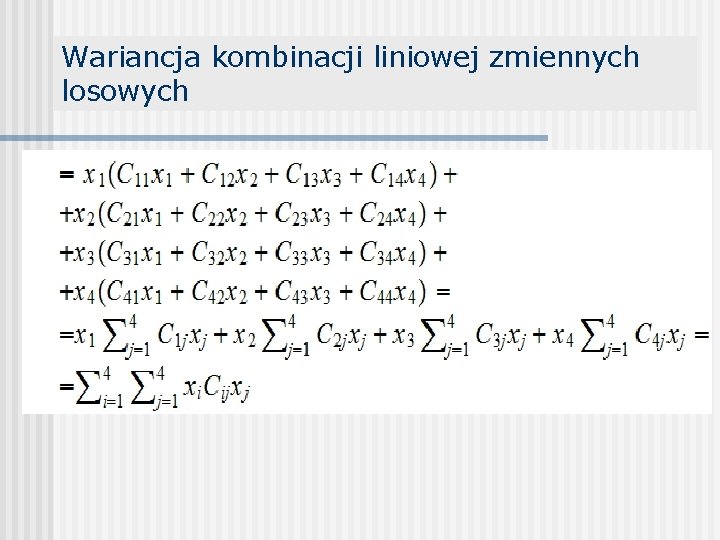
Wariancja kombinacji liniowej zmiennych losowych
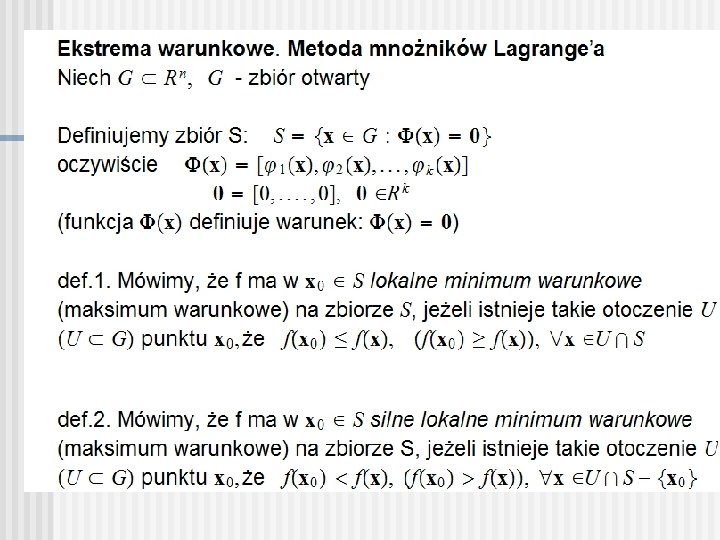
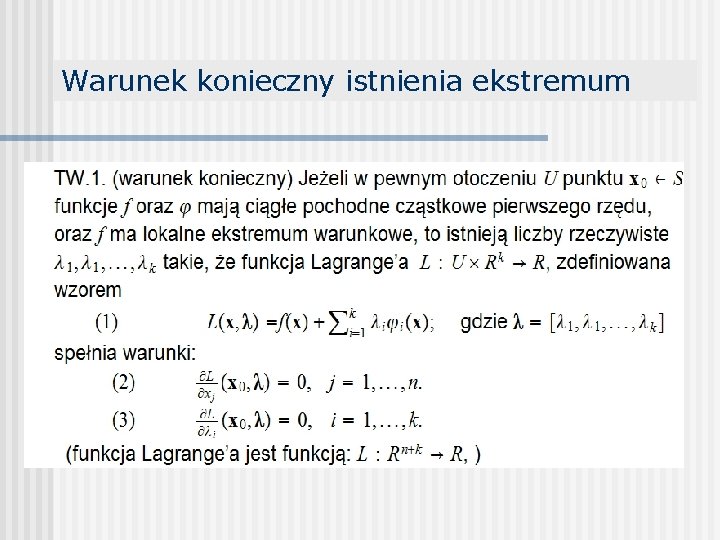
Warunek konieczny istnienia ekstremum
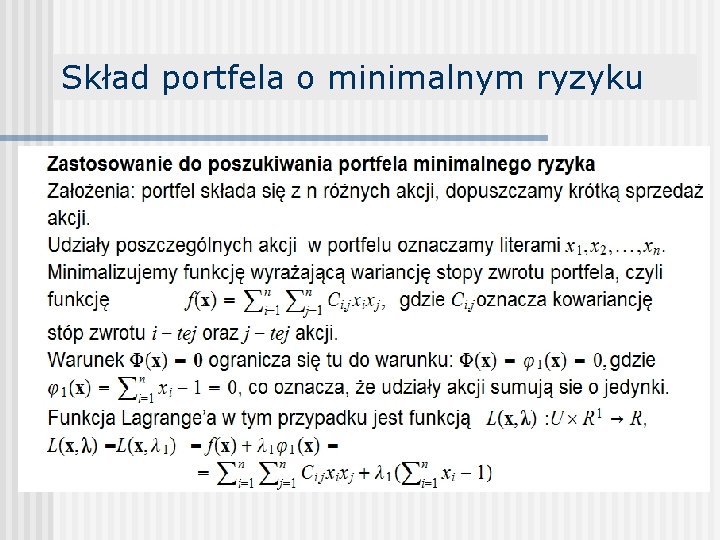
Skład portfela o minimalnym ryzyku
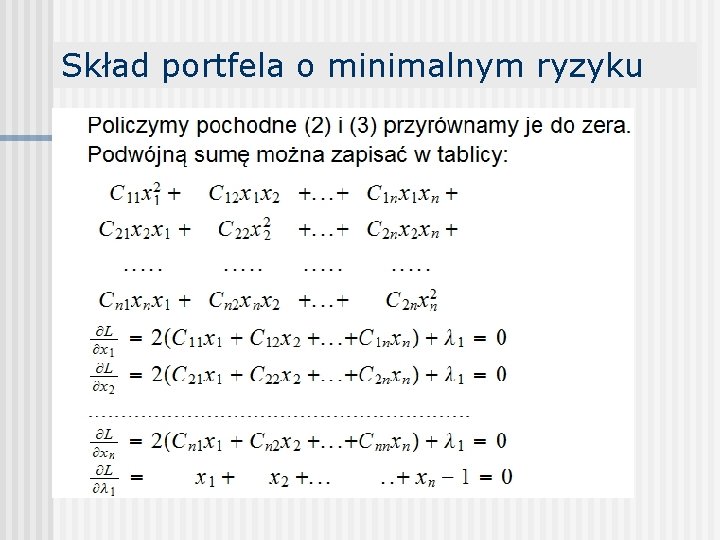
Skład portfela o minimalnym ryzyku
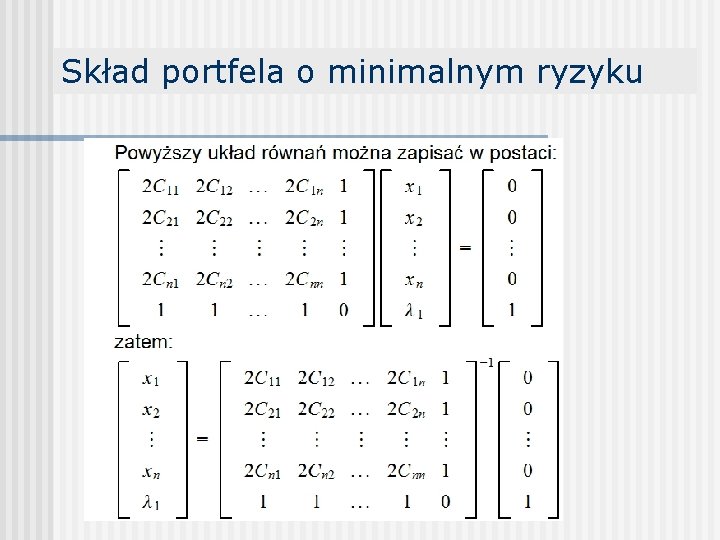
Skład portfela o minimalnym ryzyku
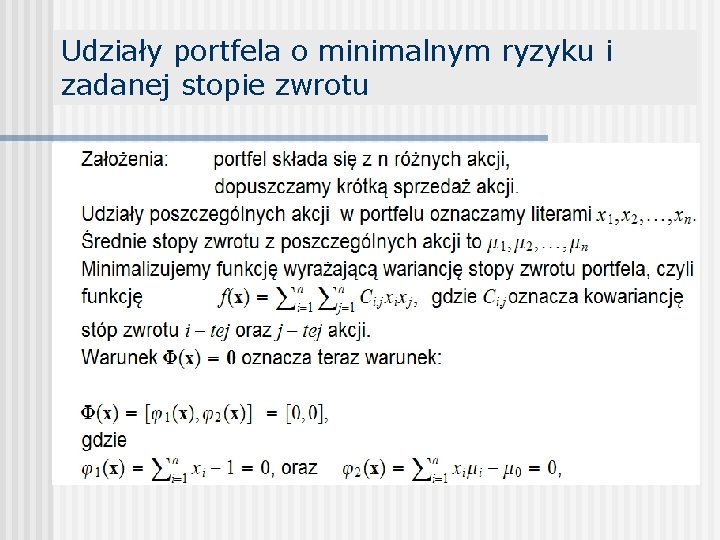
Udziały portfela o minimalnym ryzyku i zadanej stopie zwrotu
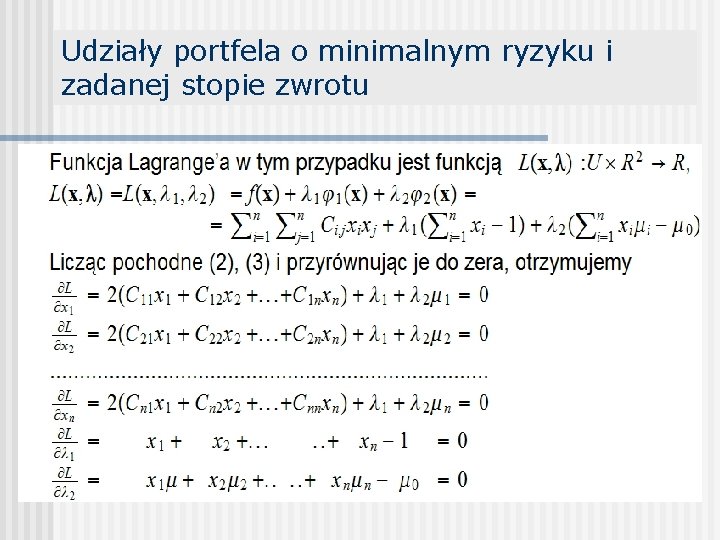
Udziały portfela o minimalnym ryzyku i zadanej stopie zwrotu
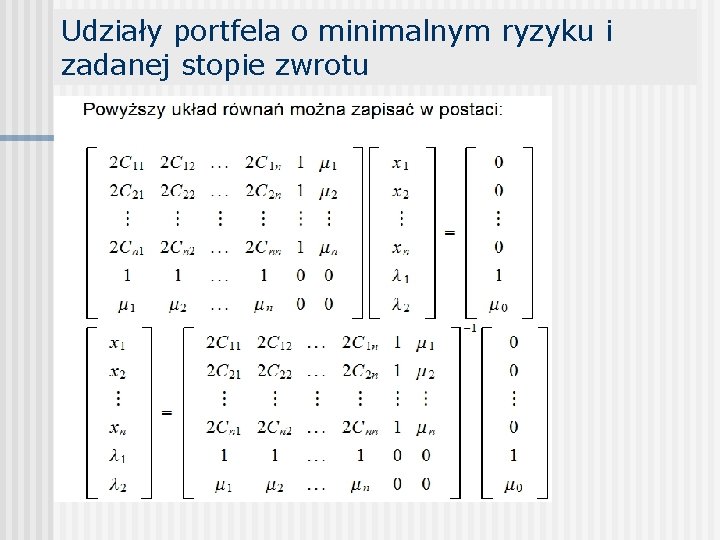
Udziały portfela o minimalnym ryzyku i zadanej stopie zwrotu
Użyteczność. Krzywa użyteczności inwestora (krzywa awersji do ryzyka, krzywa obojętności) Mówimy, że użyteczność różnych inwestycji dla inwestora jest jednakowa, jeśli poziom ryzyka odpowiada premii za ryzyko. n Punkty krzywej użyteczności mają jednakową użyteczność dla inwestora n Każdy inwestor określa swoje indywidualne krzywe użyteczności n
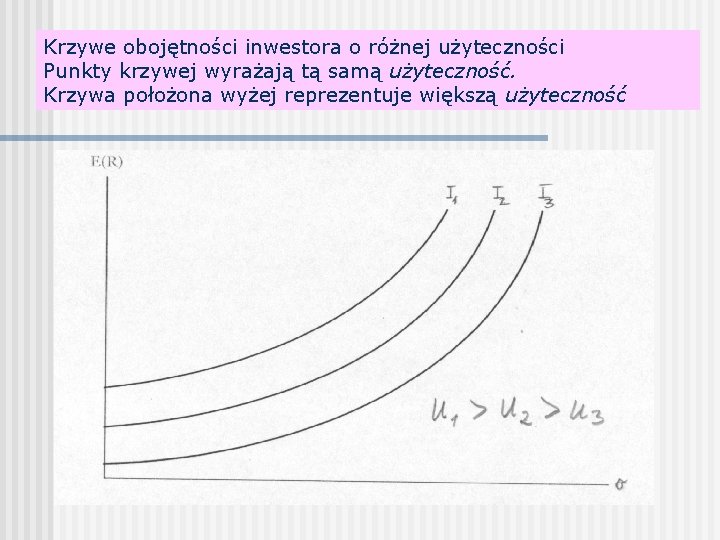
Krzywe obojętności inwestora o różnej użyteczności Punkty krzywej wyrażają tą samą użyteczność. Krzywa położona wyżej reprezentuje większą użyteczność
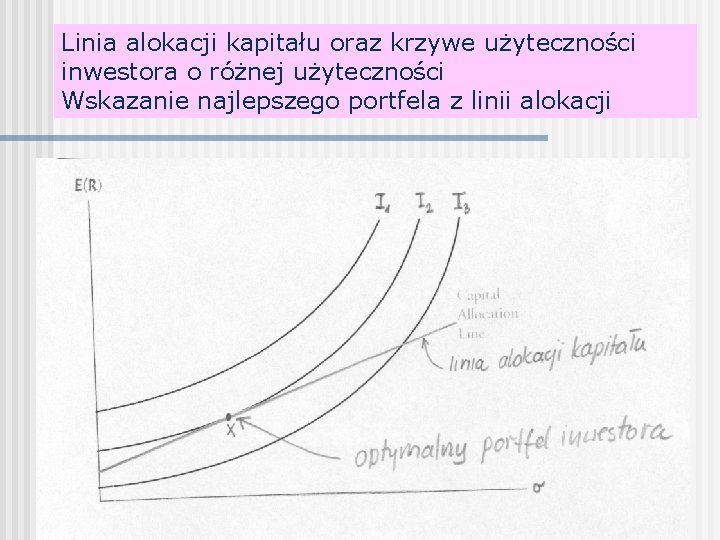
Linia alokacji kapitału oraz krzywe użyteczności inwestora o różnej użyteczności Wskazanie najlepszego portfela z linii alokacji
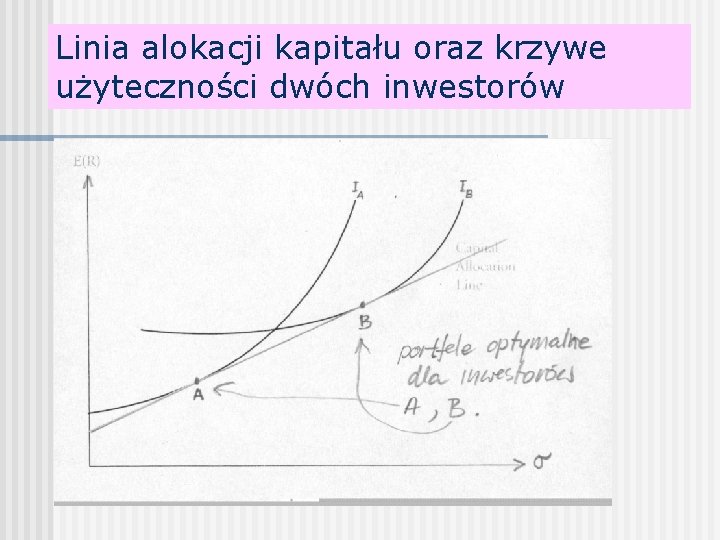
Linia alokacji kapitału oraz krzywe użyteczności dwóch inwestorów
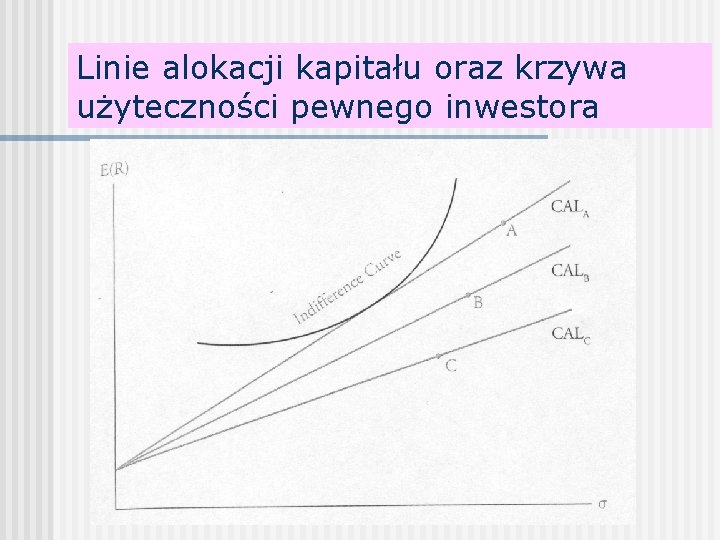
Linie alokacji kapitału oraz krzywa użyteczności pewnego inwestora
- Slides: 72