
Giornata di studio in memoria di Antonio Giuncato
- Slides: 12
Giornata di studio in memoria di Antonio Giuncato I principi contabili per le amministrazioni pubbliche: dall’Ordinamento finanziario e contabile degli enti locali (D. Lgs. 77/95) all’armonizzazione contabile (D. Lgs. 118/2011) Prof. Luca Bisio l. bisio@farepa. it; www. farepa. it Firenze, 31 maggio 2019
Evoluzione del Principio contabile sulla programmazione PC n. 1 sulla programmazione D. Lgs. 77/95 PCA sulla programmazione Allegato n. 4/1, D. Lgs. 118/11 CONSULENZA | FORMAZIONE | RICERCA
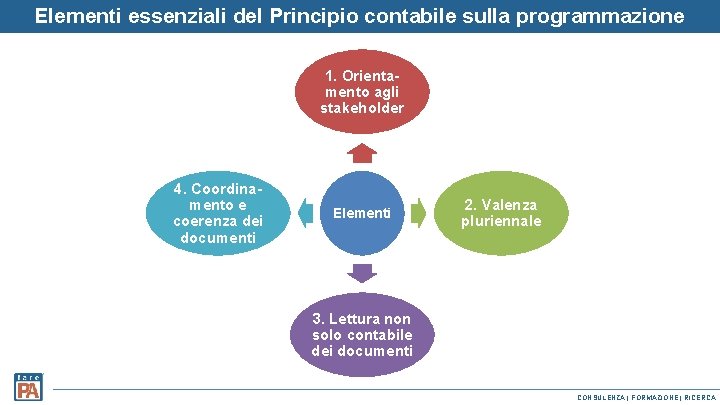
Elementi essenziali del Principio contabile sulla programmazione 1. Orientamento agli stakeholder 4. Coordinamento e coerenza dei documenti Elementi 2. Valenza pluriennale 3. Lettura non solo contabile dei documenti CONSULENZA | FORMAZIONE | RICERCA
1. Orientamento agli stakeholder (PCA sulla programmazione) «La programmazione è il processo di analisi e valutazione che consente di organizzare, in una dimensione temporale predefinita, le attività e le risorse necessarie per la realizzazione di fini sociali e la promozione dello sviluppo economico e civile delle comunità di riferimento» Il processo di programmazione … … richiede il coinvolgimento dei portatori di interesse… … che devono essere messi in grado di conoscere i risultati dell’ente e valutarne il grado di conseguimento in ragione degli obiettivi CONSULENZA | FORMAZIONE | RICERCA
1. Orientamento agli stakeholder (PC n. 1 sulla programmazione) La presenza degli elementi costitutivi di ciascun strumento di programmazione e la loro integrazione risulta necessaria al fine di garantire in termini comprensibili la valenza programmatica, contabile ed organizzativa dei documenti in oggetto nonché l’orientamento ai portatori di interesse nella loro redazione. CONSULENZA | FORMAZIONE | RICERCA
2. Valenza pluriennale (PCA sulla programmazione) Valenza pluriennale del «processo» Il concorso al perseguimento degli obiettivi di finanza pubblica, sulla base dei principi fondamentali dell'armonizzazione dei bilanci e del coordinamento della finanza pubblica e la condivisione delle conseguenti responsabilità, rendono necessaria una consapevole attività di programmazione con un orizzonte temporale almeno triennale. CONSULENZA | FORMAZIONE | RICERCA
2. Valenza pluriennale (PC n. 1 sulla programmazione) Valenza pluriennale del «sistema» La durata annuale dell’esercizio è insufficiente a realizzare una adeguata attività di programmazione che consenta poi di verificarne la realizzazione. CONSULENZA | FORMAZIONE | RICERCA
3. Lettura non solo contabile dei documenti (PCA sulla programmazione) + Il DUP, diversamente dalla vecchia Relazione previsionale e programmatica, non è un allegato al bilancio e costituisce presupposto indispensabile per l’approvazione del BPF. Art. 170, c. 5 del Tuel Il Documento unico di programmazione costituisce ATTO presupposto indispensabile per l'approvazione del bilancio di previsione CONSULENZA | FORMAZIONE | RICERCA
3. Lettura non solo contabile dei documenti (Quaderno n. 1 sulla programmazione) La L. 142/1990 indica la RPP quale allegato al bilancio. Le considerazioni che seguono, invece, dimostrano che la sua compilazione ha carattere prioritario. L’approccio con il quale vengono affrontati i procedimenti di formazione dei documenti contabili deve partire dalla programmazione, attraverso la RPP e il bilancio pluriennale; solo nel prosieguo può darsi corso alla previsione, attraverso la predisposizione del Fonte: bilancio Osservatorio annuale. per la finanza e la contabilità degli EELL, Quaderno n. 1 - “Potere regolamentare degli enti locali, programmazione e previsione”, Roma, Ottobre 1999 CONSULENZA | FORMAZIONE | RICERCA
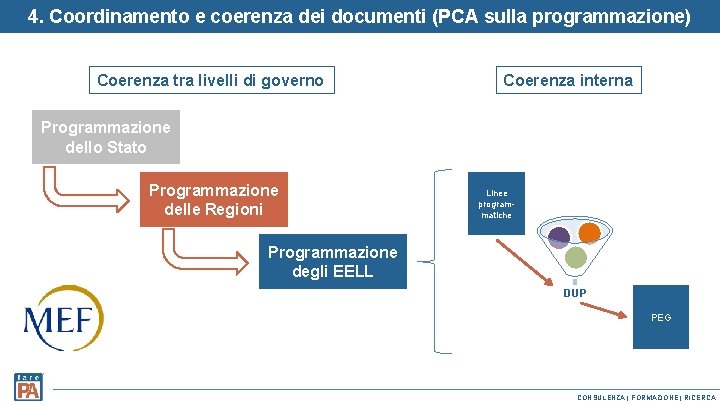
4. Coordinamento e coerenza dei documenti (PCA sulla programmazione) Coerenza tra livelli di governo Coerenza interna Programmazione dello Stato Programmazione delle Regioni Linee programmatiche Programmazione degli EELL DUP PEG CONSULENZA | FORMAZIONE | RICERCA
4. Coordinamento e coerenza dei documenti (PC n. 1 sulla programmazione) Coordinamento e coerenza dei documenti di bilancio Il principio di coerenza implica una considerazione “complessiva” del sistema di bilancio CONSULENZA | FORMAZIONE | RICERCA
Luca Bisio www. farepa. it l. bisio@farepa. it Consulente e formatore dal 1987 Esperto di programmazione, contabilità e controllo nella PA Già componente Osservatorio finanza e contabilità EELL (Ministero dell’Interno) Già consulente della Corte dei conti Collaboro con: CONSULENZA | FORMAZIONE | RICERCA