
GGY 403 Mali Analiz Teknikleri Do Dr Erol
- Slides: 12
GGY 403 Mali Analiz Teknikleri Doç. Dr. Erol DEMİR Ankara Üniversitesi UBF Gayrimenkul Geliştirme ve Yönetimi Bölümü
Finansal tablolar analizinde kullanılan teknikler… 1 - Yüzde Yöntemi ile Analiz (Dikey Analiz) 2 - Karşılaştırmalı Tablolar Analizi (Yatay Analiz) 3 - Eğilim Yüzdeleri Yöntemi ile Analiz (Trend Analizi) 4 - Oran Yöntemi ile Analiz *** Analiz teknikleri birbirinin alternatifi değil tamamlayıcısıdır.
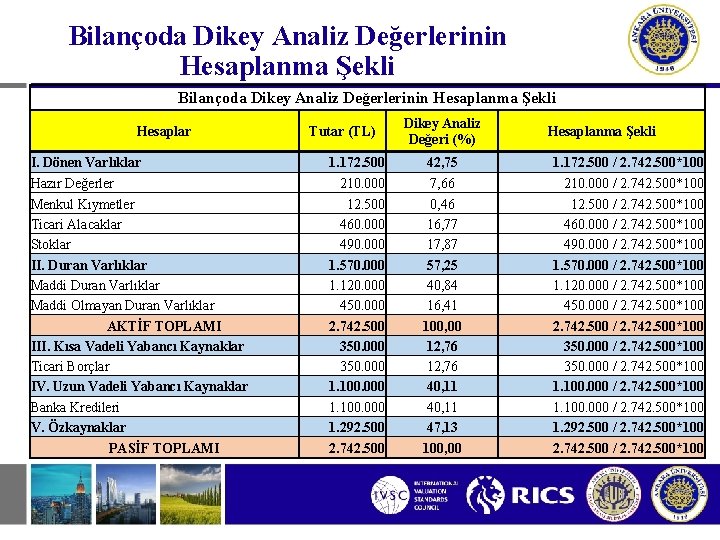
Bilançoda Dikey Analiz Değerlerinin Hesaplanma Şekli Hesaplar I. Dönen Varlıklar Hazır Değerler Menkul Kıymetler Ticari Alacaklar Stoklar II. Duran Varlıklar Maddi Olmayan Duran Varlıklar AKTİF TOPLAMI III. Kısa Vadeli Yabancı Kaynaklar Ticari Borçlar IV. Uzun Vadeli Yabancı Kaynaklar Banka Kredileri V. Özkaynaklar PASİF TOPLAMI Tutar (TL) 1. 172. 500 210. 000 12. 500 460. 000 490. 000 1. 570. 000 1. 120. 000 450. 000 2. 742. 500 350. 000 1. 100. 000 1. 292. 500 2. 742. 500 Dikey Analiz Değeri (%) 42, 75 7, 66 0, 46 16, 77 17, 87 57, 25 40, 84 16, 41 100, 00 12, 76 40, 11 47, 13 100, 00 Hesaplanma Şekli 1. 172. 500 / 2. 742. 500*100 210. 000 / 2. 742. 500*100 12. 500 / 2. 742. 500*100 460. 000 / 2. 742. 500*100 490. 000 / 2. 742. 500*100 1. 570. 000 / 2. 742. 500*100 1. 120. 000 / 2. 742. 500*100 450. 000 / 2. 742. 500*100 2. 742. 500 / 2. 742. 500*100 350. 000 / 2. 742. 500*100 1. 100. 000 / 2. 742. 500*100 1. 292. 500 / 2. 742. 500*100 2. 742. 500 / 2. 742. 500*100
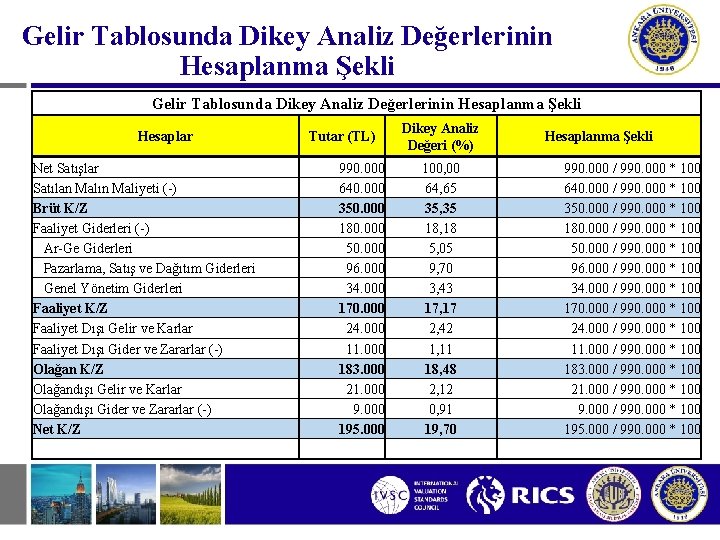
Gelir Tablosunda Dikey Analiz Değerlerinin Hesaplanma Şekli Hesaplar Net Satışlar Satılan Malın Maliyeti (-) Brüt K/Z Faaliyet Giderleri (-) Ar-Ge Giderleri Pazarlama, Satış ve Dağıtım Giderleri Genel Yönetim Giderleri Faaliyet K/Z Faaliyet Dışı Gelir ve Karlar Faaliyet Dışı Gider ve Zararlar (-) Olağan K/Z Olağandışı Gelir ve Karlar Olağandışı Gider ve Zararlar (-) Net K/Z Tutar (TL) 990. 000 640. 000 350. 000 180. 000 50. 000 96. 000 34. 000 170. 000 24. 000 11. 000 183. 000 21. 000 9. 000 195. 000 Dikey Analiz Değeri (%) 100, 00 64, 65 35, 35 18, 18 5, 05 9, 70 3, 43 17, 17 2, 42 1, 11 18, 48 2, 12 0, 91 19, 70 Hesaplanma Şekli 990. 000 / 990. 000 * 100 640. 000 / 990. 000 * 100 350. 000 / 990. 000 * 100 180. 000 / 990. 000 * 100 50. 000 / 990. 000 * 100 96. 000 / 990. 000 * 100 34. 000 / 990. 000 * 100 170. 000 / 990. 000 * 100 24. 000 / 990. 000 * 100 11. 000 / 990. 000 * 100 183. 000 / 990. 000 * 100 21. 000 / 990. 000 * 100 9. 000 / 990. 000 * 100 195. 000 / 990. 000 * 100
Yorumlama sırasında dikkat edilecek hususlar… 1 - Aktiflerin oransal dağılımı (Dönen – Duran Varlık karşılaştırması) 2 - Pasiflerin oransal dağılımı (Toplam borç – Özkaynak karşılaştırması) 3 - Likidite analizi (Dönen varlık – Kısa Vadeli Yabancı Kaynak karşılaştırması) 4 - Ticari Alacaklar ve Stoklardaki Yoğunluk
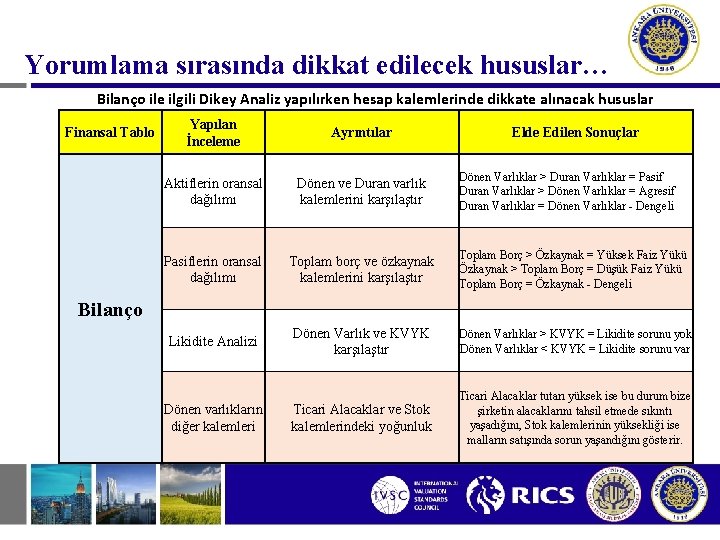
Yorumlama sırasında dikkat edilecek hususlar… Bilanço ile ilgili Dikey Analiz yapılırken hesap kalemlerinde dikkate alınacak hususlar Finansal Tablo Yapılan İnceleme Ayrıntılar Aktiflerin oransal dağılımı Dönen ve Duran varlık kalemlerini karşılaştır Pasiflerin oransal dağılımı Toplam borç ve özkaynak kalemlerini karşılaştır Toplam Borç > Özkaynak = Yüksek Faiz Yükü Özkaynak > Toplam Borç = Düşük Faiz Yükü Toplam Borç = Özkaynak - Dengeli Likidite Analizi Dönen Varlık ve KVYK karşılaştır Dönen Varlıklar > KVYK = Likidite sorunu yok Dönen Varlıklar < KVYK = Likidite sorunu var Dönen varlıkların diğer kalemleri Ticari Alacaklar ve Stok kalemlerindeki yoğunluk Ticari Alacaklar tutarı yüksek ise bu durum bize şirketin alacaklarını tahsil etmede sıkıntı yaşadığını, Stok kalemlerinin yüksekliği ise malların satışında sorun yaşandığını gösterir. Elde Edilen Sonuçlar Dönen Varlıklar > Duran Varlıklar = Pasif Duran Varlıklar > Dönen Varlıklar = Agresif Duran Varlıklar = Dönen Varlıklar - Dengeli Bilanço
Yorumlama sırasında dikkat edilecek hususlar… 1 - İşletmenin kar / zarar durumu 2 - Kar / Zararın nedenleri
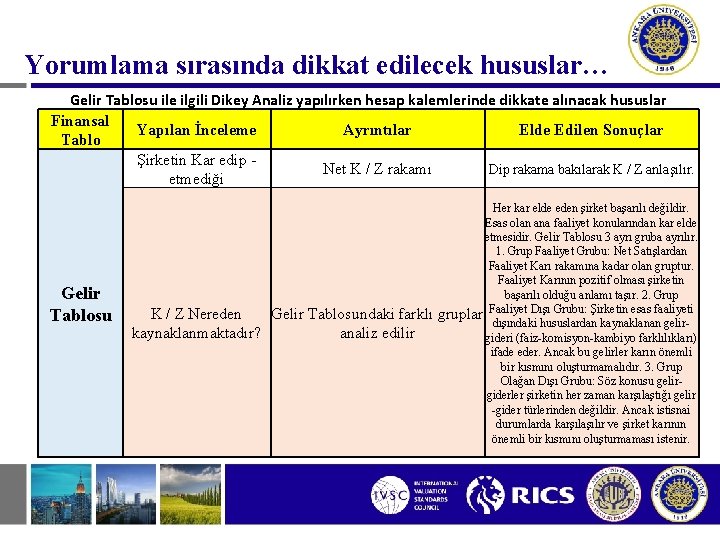
Yorumlama sırasında dikkat edilecek hususlar… Gelir Tablosu ile ilgili Dikey Analiz yapılırken hesap kalemlerinde dikkate alınacak hususlar Finansal Yapılan İnceleme Ayrıntılar Elde Edilen Sonuçlar Tablo Şirketin Kar edip Dip rakama bakılarak K / Z anlaşılır. Net K / Z rakamı etmediği Gelir Tablosu K / Z Nereden Gelir Tablosundaki farklı kaynaklanmaktadır? analiz edilir Her kar elde eden şirket başarılı değildir. Esas olan ana faaliyet konularından kar elde etmesidir. Gelir Tablosu 3 ayrı gruba ayrılır. 1. Grup Faaliyet Grubu: Net Satışlardan Faaliyet Karı rakamına kadar olan gruptur. Faaliyet Karının pozitif olması şirketin başarılı olduğu anlamı taşır. 2. Grup gruplar Faaliyet Dışı Grubu: Şirketin esas faaliyeti dışındaki hususlardan kaynaklanan gelirgideri (faiz-komisyon-kambiyo farklılıkları) ifade eder. Ancak bu gelirler karın önemli bir kısmını oluşturmamalıdır. 3. Grup Olağan Dışı Grubu: Söz konusu gelirgiderler şirketin her zaman karşılaştığı gelir -gider türlerinden değildir. Ancak istisnai durumlarda karşılaşılır ve şirket karının önemli bir kısmını oluşturmaması istenir.
Yatay Analizde Tabloların Yorumlanması üYatay analiz tekniğinin yorumu neden – sonuç ilişkisine dayanır. üYorum yapılırken bulunulmamalıdır. kesinlikle kesin yargılarda
Yatay Analizde Bilançoyu Yorumlarken İzlenecek Yollar Şirketin büyüme durumu kontrol edilir. üBu çerçevede, şirketin toplam aktif rakamının dönemler itibariyle değişimi kontrol edilir. üToplam aktif rakamları artıyorsa bu durum bize şirketin büyüdüğünü tersi durumda ise küçüldüğünü gösterir. üSöz konusu büyüme veya küçülmenin nereden kaynaklandığının tespit edilmesi gerekir. a) Duran varlıklardan kaynaklı bir büyüme ise şirketin yatırımlarla büyüdüğü, b) Dönen varlıklardan kaynaklı bir büyüme ise gerçek yatırımlardan kaynaklanmayan bir büyümeyi işaret eder. c) Finansmanın nereden kaynaklandığına bakılır. Borçlanma veya Özkaynak hangisi? d) Artan borçların vadelerine bakılır. Ne kadarı KV, Ne kadarı UV?
Bilançonun Yorumlanmasında İzlenecek Yollar… 1) Likidite durumu, 2) Yatırım politikası 3) Finansman politikası ve finansal riski 4) Borçlanma politikası 5) Varlık – Kaynak vade yapısının uyumu 6) Dönen varlıkların detaylarına bakılması 7) Duran varlıklar, KVYK, UVYK aynı işleme tabi tutulur 8) Öz kaynak yapısı aynı işleme tabi tutulur. 9) Oto Finansman Gücü 10) Sonuç bölümünde; Likidite Durumu, Finansman Politikası değerlendirilmeli ve tespit edilen sorunlar belirtilmeli ve alınabilecek önlemler konusunda tavsiyelerde bulunulmalıdır.
KAYNAKLAR Finansal Analiz, Prof. Dr. Figen AYIKOĞLU ZAİF, Prof. Dr. Aydın KARAPINAR, Gazi Kitabevi, Ankara. Finansal Tablolar ve Mali Analiz Teknikleri, Prof. Dr. Nalan AKDOĞAN, Prof. Dr. Nejat TENKER, Gazi Kitabevi, Ankara, 2010 Finansal Yönetim, Dr. Öztin AKGÜÇ, Avcıol Basın Yayın, İstanbul. Mali Tablolar Analizi, Dr. Öztin AKGÜÇ, Genişletilmiş 15. Baskı, Avcıol Basın Yayın, İstanbul, 2013. Mali Tablolar Analizi, Prof. Dr. Şerafettin SEVİM, Dumlupınar Üniversitesi Yayınları, Kütahya.