
GESTION DE TRSORERIE SANCE 3 CONDITIONS BANCAIRES Date
GESTION DE TRÉSORERIE SÉANCE 3 CONDITIONS BANCAIRES
Date d’opération • Pour les banques, c’est la date de comptabilisation d’un mouvement par leurs services d’exploitation, appelés services de production. • C’est à partir de cette date que les banques calculent la date de valeur. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 2
Date de valeur • Pour les banques, c’est la date qui sert de référence pour la prise en compte des mouvements débités ou crédités sur les comptes bancaires. • C’est à partir de ces dates que sont calculés, par exemple, les intérêts débiteurs en cas de découvert. • Ces dates sont obtenues par l’ajout ou le retrait des jours de valeur à la date de saisie de l’opération sur le compte courant. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 3
Heure de caisse � c’est l’heure limite de comptabilisation par les banques des opérations sur les comptes bancaires de leurs clients. � Au-delà de cette heure, toute opération est reportée à la date d’opération du lendemain. � Cette heure de caisse oblige donc le trésorier à se lever tôt et à passer ses « ordres » avant cette heure plafond. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 4
Différents types de jours de valeur les conditions en jours de valeur appliquées par les banques varient selon le type de jours considérés. Ø Les jours ouvrés sont au nombre de cinq par semaine Ø Les jours ouvrables sont au nombre de six par Ø Les jours calendaires sont au nombre de sept par (du lundi au vendredi ou du mardi au samedi selon les jours de fermeture de la banque. ). une condition exprimée en jours ouvrés tient compte des jours de fermeture de la banque et de la compensation pour calculer la date de valeur (y compris les jours fériés. ) semaine (du lundi au samedi) c’est-à-dire tous les jours sauf le dimanche et les jours fériés. semaine (du lundi au dimanche jours fériés compris) et ne tiennent pas compte des jours de fermeture de la banque. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 5
Jours de banque et le nombre de jours d’agios • c’est la différence entre le nombre retenu par la banque pour le calcul des intérêts facturés d’une part, et la durée effective du crédit d’autre part (écart entre la date de valeur du crédit octroyé et celle du débit de remboursement du « prêt » ). • ces jours de banque constituent donc pour la banque une véritable marge en jours lors de l’octroi de crédits de trésorerie (remboursables en une seule fois au terme du crédit). • Généralement les banques facturent leurs agios sur une durée supérieure de 2 jours sur celle du crédit accordé MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 6
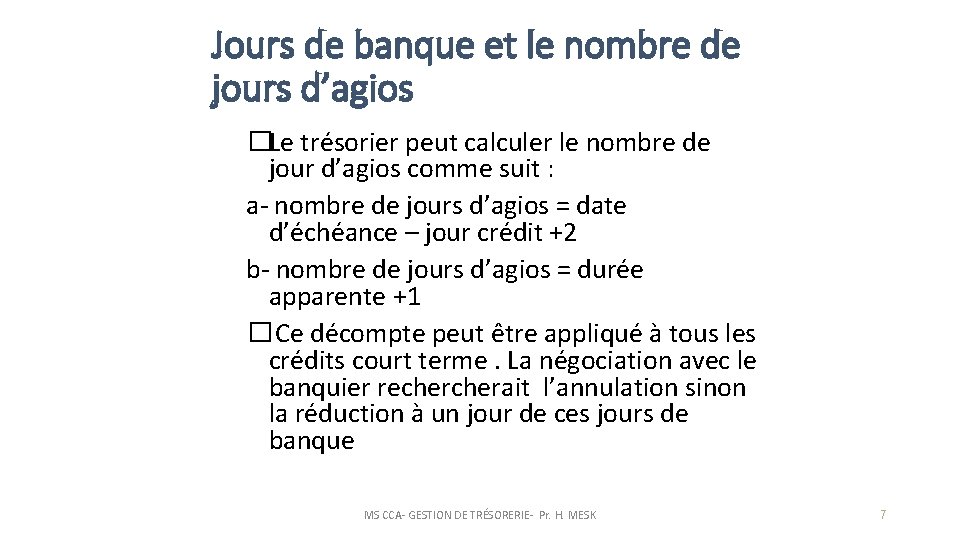
Jours de banque et le nombre de jours d’agios �Le trésorier peut calculer le nombre de jour d’agios comme suit : a- nombre de jours d’agios = date d’échéance – jour crédit +2 b- nombre de jours d’agios = durée apparente +1 � Ce décompte peut être appliqué à tous les crédits court terme. La négociation avec le banquier recherait l’annulation sinon la réduction à un jour de ces jours de banque MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 7
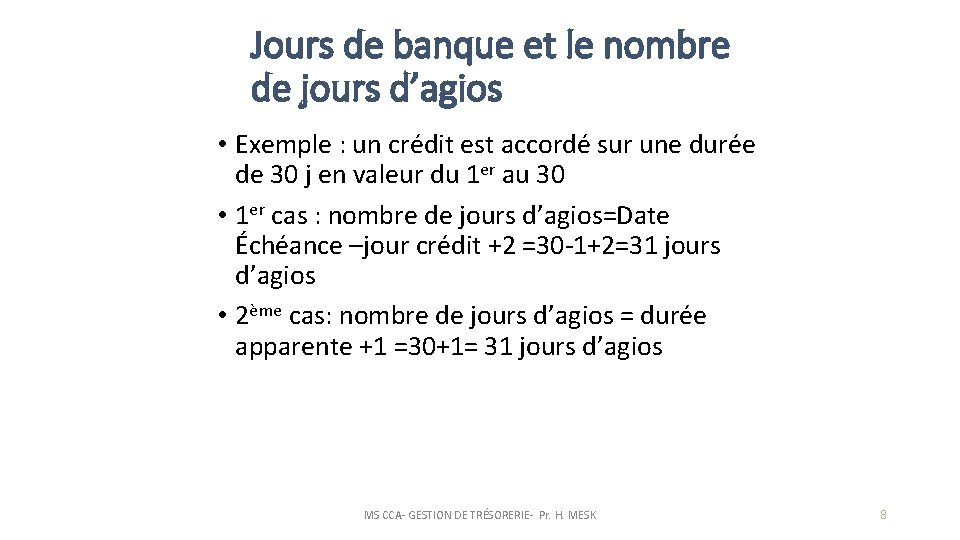
Jours de banque et le nombre de jours d’agios • Exemple : un crédit est accordé sur une durée de 30 j en valeur du 1 er au 30 • 1 er cas : nombre de jours d’agios=Date Échéance –jour crédit +2 =30 -1+2=31 jours d’agios • 2ème cas: nombre de jours d’agios = durée apparente +1 =30+1= 31 jours d’agios MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 8
COÛT RÉEL D’UN CRÉDIT À COURT TERME MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 9
COÛT RÉEL D’UN CRÉDIT À COURT TERME 1. Éléments constitutifs du coût Taux d’intérêt nominal : taux affiché par la banque ou fixé en négociation avec l’entreprise en fonction du marché monétaire. Les taux fixés par la banque varient d’une entreprise à l’autre. Taux d’intérêt réel : taux d’intérêt qui mesure le coût effectif du crédit. Il inclut toutes les majorations qui résultent des particularités ( jours de valeurs, année bancaire, jours de banque, commissions. . ) MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 10
Éléments constitutifs du coût Types de taux d’intérêts q. Taux précomptés et taux postcomptés - on parle de taux postcomptés lorsque les intérêts sont payés en fin d’opération Exemple : si le taux est de 12% La banque verse 100 au client qui remboursera dans 90 j - On parle de taux précomptés lorsque les intérêts sont payés en début d’opération Exemple : si le taux est de 12% la banque verse 97 au client qui remboursera 100 dans 90 jours MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 11
Éléments constitutifs du coût q taux proportionnel et taux équivalent v Deux taux correspondants à des périodes différentes sont dits proportionnels si leur rapport est égal au rapport de leurs périodes de capitalisation respectives. Exemple : taux annuel : 12% Le taux semestriel proportionnel est 12/2=6% v Deux taux correspondants à des périodes de capitalisation différentes sont dits équivalents si pour une même durée de placement ils donnent la même valeur acquises à intérêts composés. Si Ia est le taux annuel et Ip le taux équivalent correspondant à la fraction I/Q de l’année (1+Ia)= (1+Iq)q Exemple : taux annuel : 12% Le taux semestriel est (1+0. 12)=(1+Is)2 d’où Is = 1, 00583 -1=0. 0583 soit 5, 38% MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 12
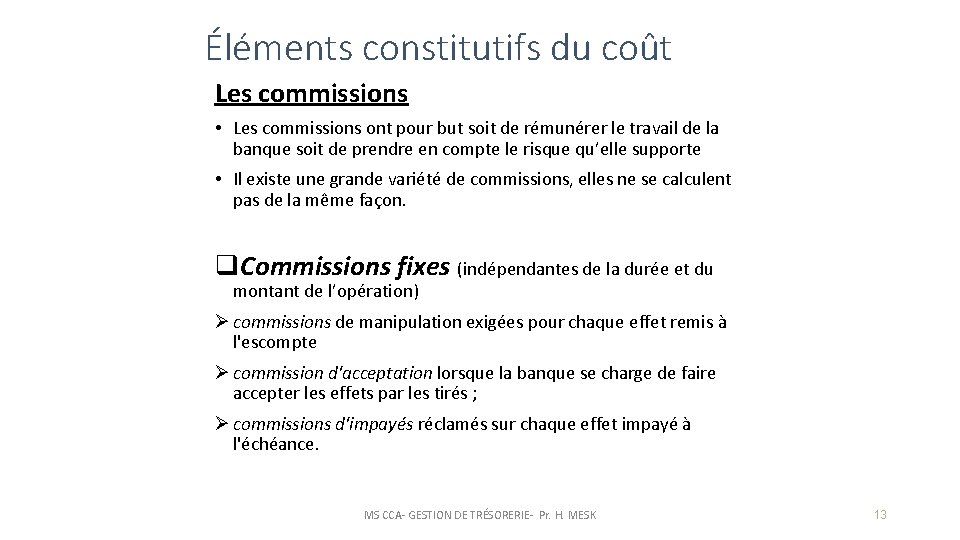
Éléments constitutifs du coût Les commissions • Les commissions ont pour but soit de rémunérer le travail de la banque soit de prendre en compte le risque qu’elle supporte • Il existe une grande variété de commissions, elles ne se calculent pas de la même façon. q. Commissions fixes (indépendantes de la durée et du montant de l’opération) Ø commissions de manipulation exigées pour chaque effet remis à l'escompte Ø commission d'acceptation lorsque la banque se charge de faire accepter les effets par les tirés ; Ø commissions d'impayés réclamés sur chaque effet impayé à l'échéance. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 13
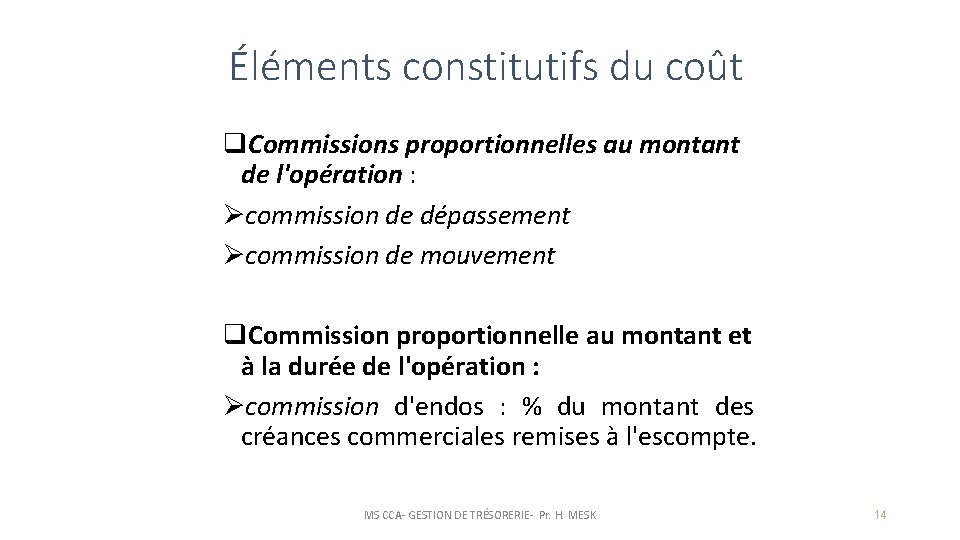
Éléments constitutifs du coût q. Commissions proportionnelles au montant de l'opération : Øcommission de dépassement Øcommission de mouvement q. Commission proportionnelle au montant et à la durée de l'opération : Øcommission d'endos : % du montant des créances commerciales remises à l'escompte. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 14
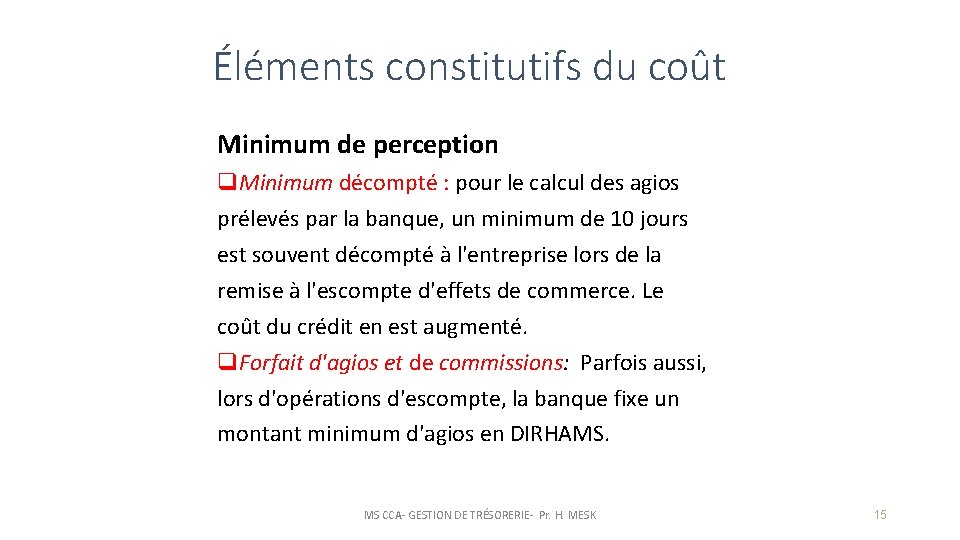
Éléments constitutifs du coût Minimum de perception q. Minimum décompté : pour le calcul des agios prélevés par la banque, un minimum de 10 jours est souvent décompté à l'entreprise lors de la remise à l'escompte d'effets de commerce. Le coût du crédit en est augmenté. q. Forfait d'agios et de commissions: Parfois aussi, lors d'opérations d'escompte, la banque fixe un montant minimum d'agios en DIRHAMS. MS CCA- GESTION DE TRÉSORERIE- Pr. H. MESK 15
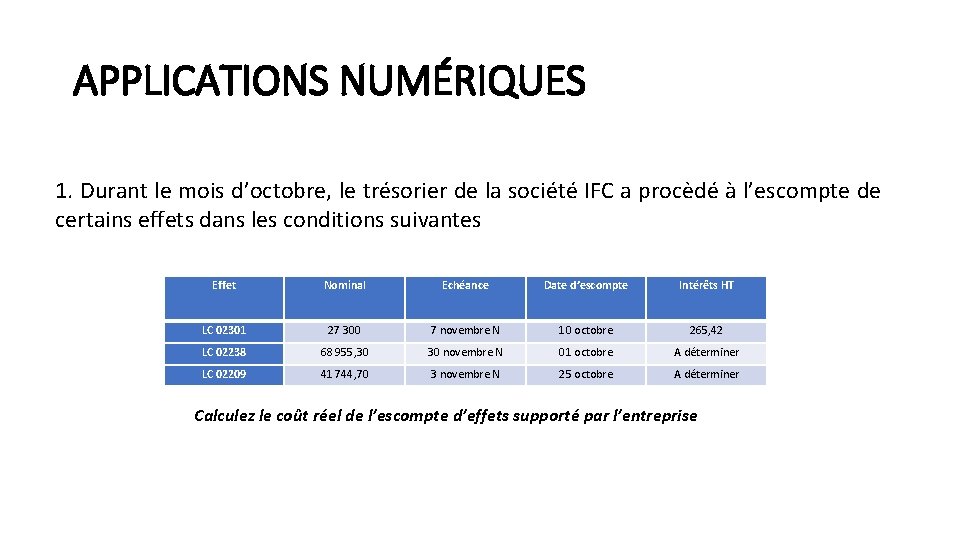
APPLICATIONS NUMÉRIQUES 1. Durant le mois d’octobre, le trésorier de la société IFC a procèdé à l’escompte de certains effets dans les conditions suivantes Effet Nominal Echéance Date d’escompte Intérêts HT LC 02301 27 300 7 novembre N 10 octobre 265, 42 LC 02238 68 955, 30 30 novembre N 01 octobre A déterminer LC 02209 41 744, 70 3 novembre N 25 octobre A déterminer Calculez le coût réel de l’escompte d’effets supporté par l’entreprise
APPLICATIONS NUMÉRIQUES 2. Les prévisions de trésorerie réalisées par la société SDX mettent en évidence un déficit de trésorerie de 300 000 Dh durant la période du 24 mai au 12 juin inclus. Il n`y aurait pas d’autres déficits au cours des mois de mai et de juin. Deux sources de financement sont possibles : • L’escompte: • Portefeuille: Effets de 120 000 Dh, 98 250 Dh, 31 500 à échéance du 15 juin; • Effets de 60 000 Dh, 30 000 Dh, 7 500 dh, 4 500 à échéance du 20 juin. • Conditions: • Taux d’escompte: 13, 3% • Commission d’endos: 0. 6% • Commission de manipulation: 24 Dh HT par effet négocié. • Le découvert: • Taux: 14, 85% • Commission de dépassement: 0, 05% • Quels effets SDX doit-elle porter à l’escompte ? • Quel financement doit-elle choisir? • Calculez le taux de revient du découvert.
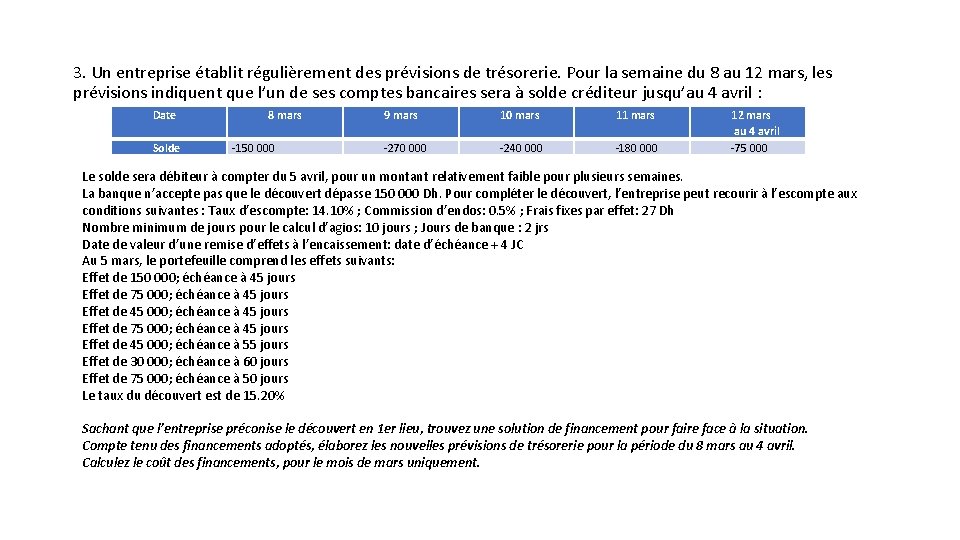
3. Un entreprise établit régulièrement des prévisions de trésorerie. Pour la semaine du 8 au 12 mars, les prévisions indiquent que l’un de ses comptes bancaires sera à solde créditeur jusqu’au 4 avril : Date Solde 8 mars -150 000 9 mars 10 mars 11 mars -270 000 -240 000 -180 000 12 mars au 4 avril -75 000 Le solde sera débiteur à compter du 5 avril, pour un montant relativement faible pour plusieurs semaines. La banque n’accepte pas que le découvert dépasse 150 000 Dh. Pour compléter le découvert, l’entreprise peut recourir à l’escompte aux conditions suivantes : Taux d’escompte: 14. 10% ; Commission d’endos: 0. 5% ; Frais fixes par effet: 27 Dh Nombre minimum de jours pour le calcul d’agios: 10 jours ; Jours de banque : 2 jrs Date de valeur d’une remise d’effets à l’encaissement: date d’échéance + 4 JC Au 5 mars, le portefeuille comprend les effets suivants: Effet de 150 000; échéance à 45 jours Effet de 75 000; échéance à 45 jours Effet de 45 000; échéance à 55 jours Effet de 30 000; échéance à 60 jours Effet de 75 000; échéance à 50 jours Le taux du découvert est de 15. 20% Sachant que l’entreprise préconise le découvert en 1 er lieu, trouvez une solution de financement pour faire face à la situation. Compte tenu des financements adoptés, élaborez les nouvelles prévisions de trésorerie pour la période du 8 mars au 4 avril. Calculez le coût des financements, pour le mois de mars uniquement.
- Slides: 18