
Gestion Budgtaire et Comptable Publique GBCP Dpense Le
Gestion Budgétaire et Comptable Publique (GBCP) Dépense Le service fait Détails et explicitations dans les commentaires du document
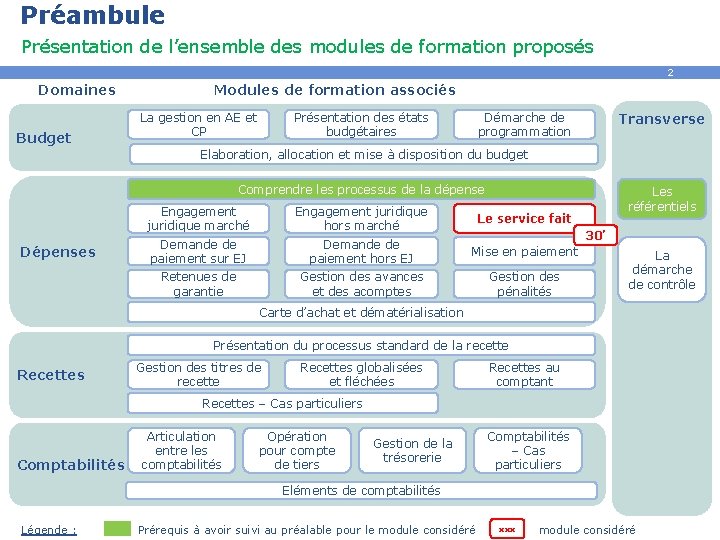
Préambule Présentation de l’ensemble des modules de formation proposés 2 Domaines Budget Modules de formation associés La gestion en AE et CP Présentation des états budgétaires Démarche de programmation Transverse Elaboration, allocation et mise à disposition du budget Comprendre les processus de la dépense Dépenses Engagement juridique marché Engagement juridique hors marché Le service fait Demande de paiement sur EJ Demande de paiement hors EJ Mise en paiement Retenues de garantie Gestion des avances et des acomptes Gestion des pénalités Les référentiels 30’ La démarche de contrôle Carte d’achat et dématérialisation Présentation du processus standard de la recette Recettes Gestion des titres de recette Recettes globalisées et fléchées Recettes au comptant Recettes – Cas particuliers Comptabilités Articulation entre les comptabilités Opération pour compte de tiers Gestion de la trésorerie Comptabilités – Cas particuliers Eléments de comptabilités Légende : Prérequis à avoir suivi au préalable pour le module considéré xxx module considéré
Sommaire 3 Introduction • Processus • Contexte • Concepts clés Processus métier et rôles • Constatation et certification • Cas particuliers Impacts en comptabilité • Concepts clés Correction ou annulation • Concepts clés Quiz • Quiz
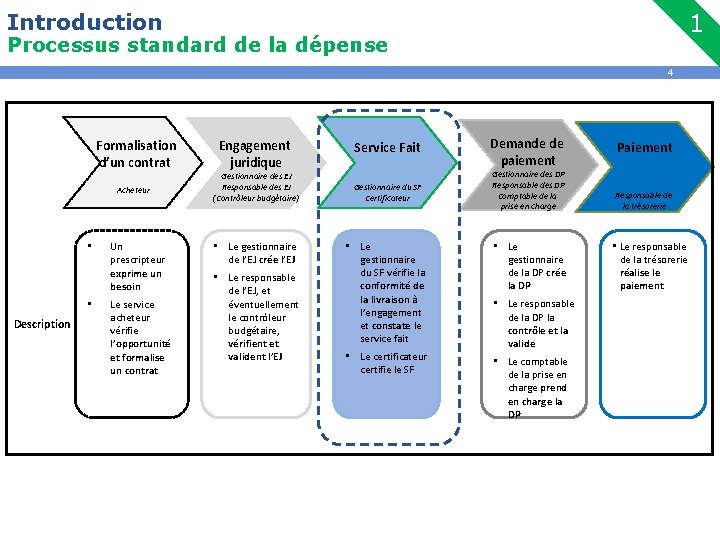
Introduction 1 Processus standard de la dépense 4 Formalisation d’un contrat Acheteur • • Description Un prescripteur exprime un besoin Le service acheteur vérifie l’opportunité et formalise un contrat Engagement juridique Gestionnaire des EJ Responsable des EJ (Contrôleur budgétaire) • Le gestionnaire de l’EJ crée l’EJ • Le responsable de l’EJ, et éventuellement le contrôleur budgétaire, vérifient et valident l’EJ Service Fait Demande de paiement Paiement Gestionnaire des DP Responsable des DP Comptable de la prise en charge Responsable de la trésorerie • Le gestionnaire du SF vérifie la conformité de la livraison à l’engagement et constate le service fait • Le gestionnaire de la DP crée la DP • Le responsable de la trésorerie réalise le paiement • Le certificateur certifie le SF • Le comptable de la prise en charge prend en charge la DP Gestionnaire du SF Certificateur • Le responsable de la DP la contrôle et la valide
Introduction 1 Contexte 5 } Le service fait consiste à vérifier que les prestations ou les commandes ont été réellement exécutées, et exécutées conformément aux exigences formulées. } La notion de service fait valorisé et comptabilisé : § Découle des nouvelles normes comptables applicables aux organismes. § Est un enjeu de qualité comptable.
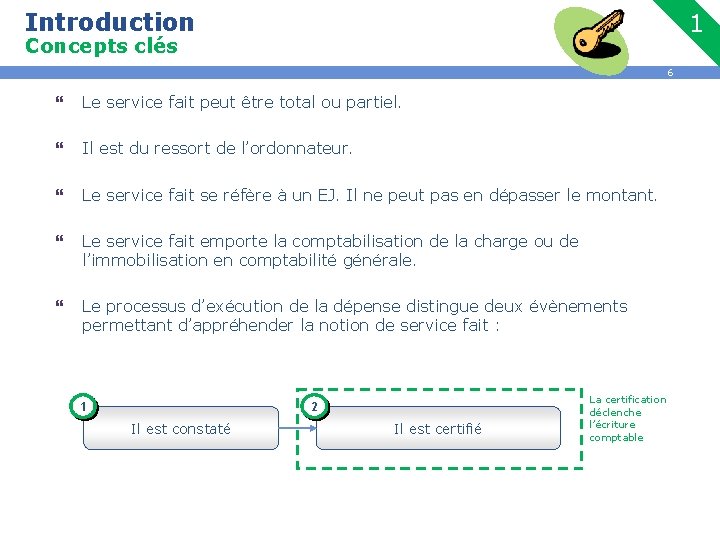
Introduction 1 Concepts clés 6 } Le service fait peut être total ou partiel. } Il est du ressort de l’ordonnateur. } Le service fait se réfère à un EJ. Il ne peut pas en dépasser le montant. } Le service fait emporte la comptabilisation de la charge ou de l’immobilisation en comptabilité générale. } Le processus d’exécution de la dépense distingue deux évènements permettant d’appréhender la notion de service fait : 1 2 Il est constaté Il est certifié La certification déclenche l’écriture comptable
7 Processus métier et rôles
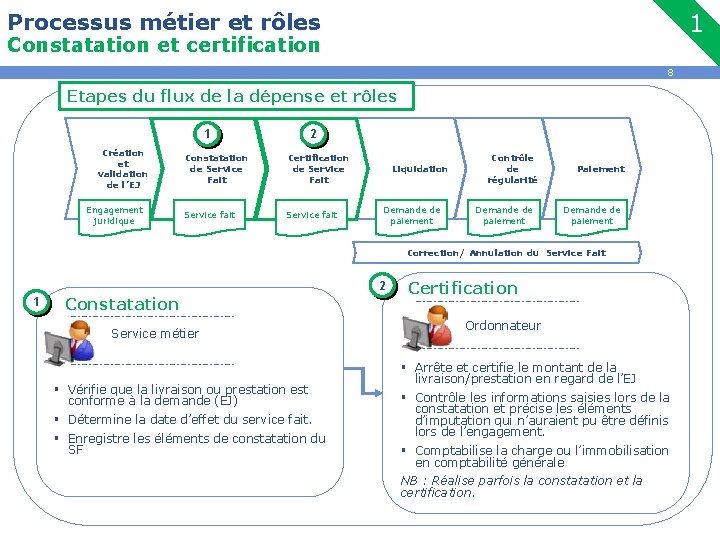
Processus métier et rôles 1 Constatation et certification 8 Etapes du flux de la dépense et rôles 1 Création et validation de l’EJ Engagement juridique 2 Constatation de Service Fait Certification de Service Fait Service fait Liquidation Demande de paiement Contrôle de régularité Demande de paiement Paiement Demande de paiement Correction/ Annulation du Service Fait 2 1 Constatation Service métier § Vérifie que la livraison ou prestation est conforme à la demande (EJ) § Détermine la date d’effet du service fait. § Enregistre les éléments de constatation du SF Certification Ordonnateur § Arrête et certifie le montant de la livraison/prestation en regard de l’EJ § Contrôle les informations saisies lors de la constatation et précise les éléments d’imputation qui n’auraient pu être définis lors de l’engagement. § Comptabilise la charge ou l’immobilisation en comptabilité générale NB : Réalise parfois la constatation et la certification.
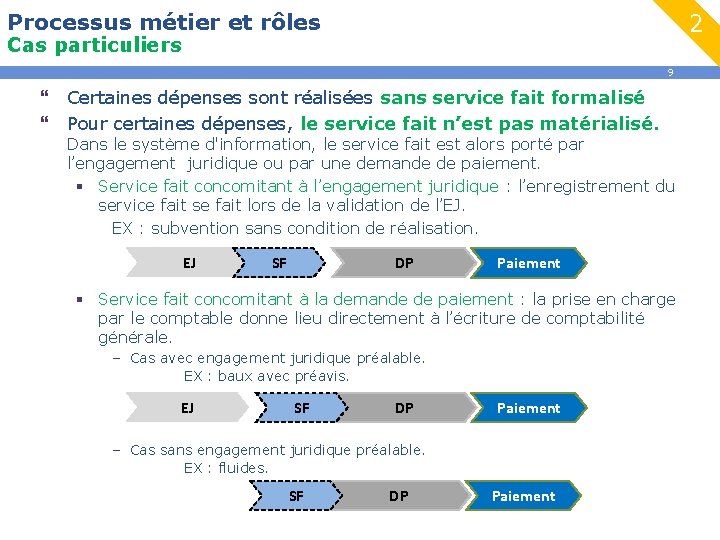
Processus métier et rôles 2 Cas particuliers 9 } Certaines dépenses sont réalisées sans service fait formalisé } Pour certaines dépenses, le service fait n’est pas matérialisé. Dans le système d'information, le service fait est alors porté par l’engagement juridique ou par une demande de paiement. § Service fait concomitant à l’engagement juridique : l’enregistrement du service fait se fait lors de la validation de l’EJ. EX : subvention sans condition de réalisation. EJ DP SF Paiement § Service fait concomitant à la demande de paiement : la prise en charge par le comptable donne lieu directement à l’écriture de comptabilité générale. – Cas avec engagement juridique préalable. EX : baux avec préavis. EJ SF DP Paiement – Cas sans engagement juridique préalable. EX : fluides. SF DP Paiement
10 Impacts en comptabilité
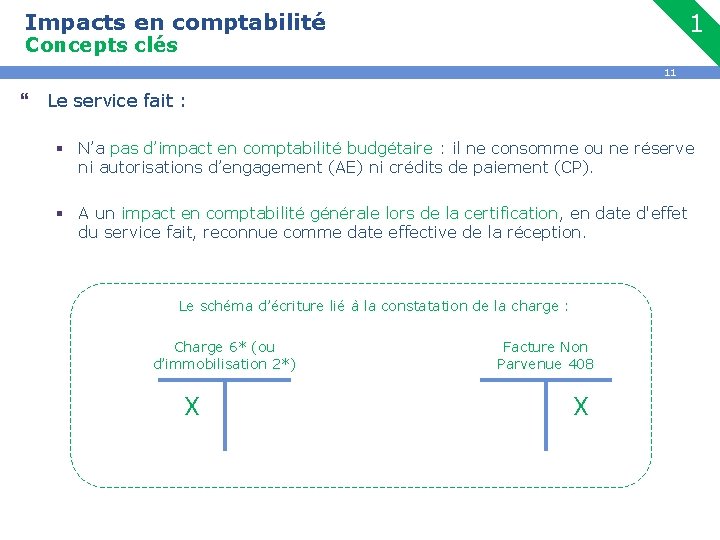
Impacts en comptabilité 1 Concepts clés 11 } Le service fait : § N’a pas d’impact en comptabilité budgétaire : il ne consomme ou ne réserve ni autorisations d’engagement (AE) ni crédits de paiement (CP). § A un impact en comptabilité générale lors de la certification, en date d'effet du service fait, reconnue comme date effective de la réception. Le schéma d’écriture lié à la constatation de la charge : Charge 6* (ou d’immobilisation 2*) X Facture Non Parvenue 408 X
12 Correction ou annulation
Correction ou annulation 2 Concepts clés 13 Correction / Annulation • Doit être validée par le certificateur. • Doit être réalisée en cohérence avec les mises en paiement déjà réalisées. • Peut-être partielle ou totale (annulation globale du service fait précédemment certifié) • A des impacts comptables qui se font à la date comptable renseignée à la correction ou l’annulation du service fait.
14 Quiz
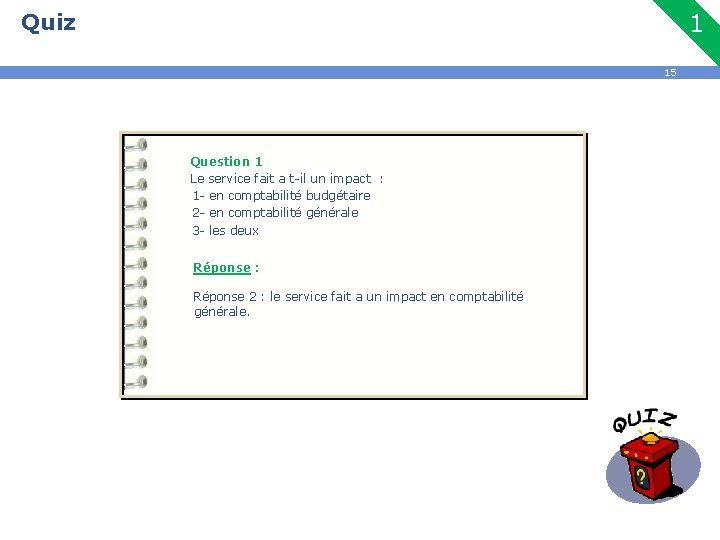
Quiz 1 15 Question 1 Le service fait a t-il un impact : 1 - en comptabilité budgétaire 2 - en comptabilité générale 3 - les deux Réponse : Réponse 2 : le service fait a un impact en comptabilité générale.
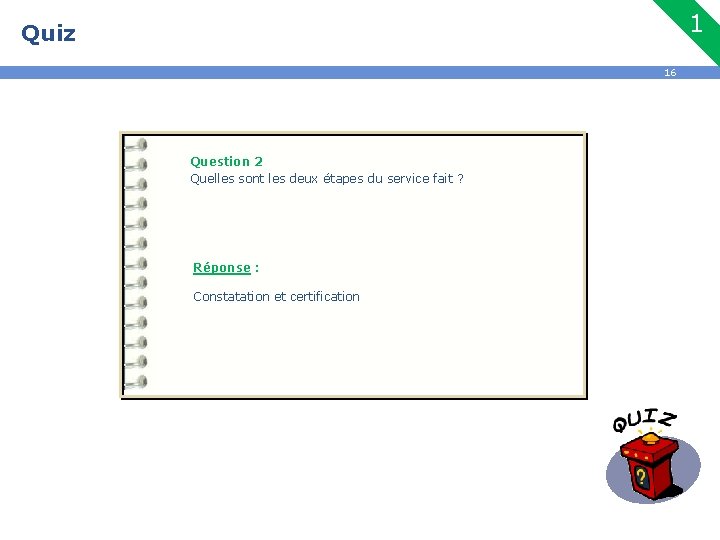
1 Quiz 16 Question 2 Quelles sont les deux étapes du service fait ? Réponse : Constatation et certification
1 Quiz 17 Question 3 Quel acteur est en charge de certifier le service fait? Réponse : L’ordonnateur est en charge de la certification du service fait.
2 Quiz 18 Question 4 Un engagement juridique de 100 a été créé et validé en mars de l’année N. Les propositions ci-dessous sont-elles possibles ? Proposition 1 : un service fait de 120 est certifié en juin N. Proposition 2 : Un service fait de 40 certifié en juin N puis un service fait de 60 certifié en novembre N. Proposition 3 : un service fait de 100 certifié en février N. Proposition 4 : un service fait de 60 certifié en juin N puis un service fait de 60 certifié en novembre N. Réponse : Proposition 1 2 3 4 : : Impossible, sans engagement complémentaire Possible Impossible, sans engagement complémentaire
- Slides: 18