
GESTIN PRESUPUESTAL PRESUPUESTO CICLO PRESUPUESTAL FUENTES DE FINANCIAMIENTO
- Slides: 48
GESTIÓN PRESUPUESTAL: PRESUPUESTO, CICLO PRESUPUESTAL FUENTES DE FINANCIAMIENTO ALEXIS DUEÑAS DÁVILA
ETAPAS DEL PROCESO DE PLANIFICACIÓN • La planificación es un proceso analítico. • El cual incluye una estimación del futuro sobre la base de cursos de acción alternativos (optimistas, intermedios y pesimistas), en un escenario temporal (corto, mediano y largo plazo). • La Planificación es un proceso integral, que contempla: – objetivos y metas a ser alcanzados en un periodo determinado, – así como las políticas económicas y sociales, dentro de un proceso de concertación.
ETAPAS DEL PROCESO DE PLANIFICACIÓN • Requiere de un análisis de la realidad o diagnóstico, que contiene: – fortalezas y debilidades, – oportunidades y riesgos (amenazas) del desarrollo de una organización. • Además inlcuye la formulación de planes, que definen: – definen políticas, – objetivos, – metas y estrategias del plan. • Este proceso sería incompleto, sino incluye: programas y presupuestos, para la asignación de recursos humanos, materiales, financieros y tecnológicos para el cumplimiento de los objetivos diseñados.
ETAPAS DEL PROCESO DE PLANIFICACIÓN • La previsión presupuestal garantiza la ejecución de planes, programas y presupuestos, cuyo objetivo es el cumplimiento de acciones y responsabilidades asignadas a diferentes agentes o instituciones. • Otra etapa es la evaluación de planes, programas y presupuestos, que consiste en la verificación del cumplimiento de los planes, programas y presupuestos, y su impacto en la sociedad y economía. • Finalmente, está la reformulación de planes, programas y presupuestos, que consiste en su modificación y ajuste por situaciones estructurales y coyunturales.
ETAPAS DEL PROCESO DE PLANIFICACIÓN • Contribución a los objetivos: (logros). • Primacía de elementos de Administración: (planificación– organización – dirección – coordinación – control). • Iniciación del proceso de gestión empresarial. • Eficiencia de las operaciones. • Flexibilidad, variables no previstas por acciones coyunturales y estructurales que requieren reprogramación. • Sincronización, a nivel vertical y horizontal de la organización.
ETAPAS DEL PROCESO DE PLANIFICACIÓN · Objetivos : ¿Qué queremos alcanzar? · Estrategias: ¿Cómo lograr los objetivos y qué alternativas se debe emplear? · Programas de acción: ¿Qué operaciones hay que alcanzar? · Políticas internas: ¿Qué orientación y prioridades deben alcanzarse? · Procedimiento: ¿ Cómo se hace? · Normas de control: ¿Qué parámetros, medidas se utilizan en la evaluación?
ETAPAS DEL PROCESO DE PLANIFICACIÓN • Nadie en realidad, se exime de la planificación. • Toda entidad o unidad organizativa planifica sus actividades, independientemente de su tamaño. • Es cierto también al tratarse de organizaciones más pequeñas el procesos es más simple. • Esta actividad suele ser hasta intuitiva pero a medida que la organización crece y se hace más compleja requerirá de una planificación mucho más sofisticada.
BASES CONCEPTUALES DEL PRESUPUESTO • La programación presupuestaria es una técnica elaborada sobre principios de la programación económica y de finanzas. • Utiliza la nomenclatura de ambas disciplinas, así como ha desarrollado determinados procedimientos propios. • La técnica presupuestaria utiliza y define, por ejemplo, conceptos como: función y programa. • La presentación de los objetivos y metas de cada programa debe ejecutarse, de acuerdo con ciertos requisitos a fin de lograr su correcta aplicación en términos presupuestarios. • Adicionalmente debe definirse los conceptos de: metas finales y metas intermedias.
BASES CONCEPTUALES DEL PRESUPUESTO • El presupuesto programático tiene un grado de complejidad que es producto de la diversidad de elementos técnicos que concurren a su elaboración. • Esta complejidad requiere copiosas informaciones, utilizadas para diversos propósitos en todos los niveles de la administración. • En forma amplia se ha identificado tres grandes finalidades a las que el presupuesto programático sirve: • Es Instrumento de política económica. • Es Instrumento de programación. • Es Sistema administrativo y mecanismo de operación.
BASES CONCEPTUALES DEL PRESUPUESTO • Hasta hace unos pocos años atrás, el objetivo de la planificación era formular presupuestos y controlarlos. • Hoy en día, con ayuda de la gerencia por objetivo, el planeamiento estratégico, el Balance Score Card, la esencia de la planificación ha cambiado. • Su tarea consiste en integrar y desarrollar una estrategia sistémica y en tiempo real permitir el adecuado control de la gestión organizacional. • En ese contexto, el presupuesto como herramienta principal de la planificación, ha variado para convertirse en una plataforma de integración, coordinación, asignación eficientes de recursos disponibles, sobre la base de políticas organizacionales.
BASES CONCEPTUALES DEL PRESUPUESTO • ¿Qué es el presupuesto? • El presupuesto es un instrumento o herramienta del sistema de planificación. • En él se concretan los siguientes aspectos: • Objetivos estratégicos, • Expresión cuantitativa y financieras de los planes estratégicos y operativos. • Permite calcular la asignación y distribución de recursos (dinero, humanos, materiales, tecnológicos, de información, de tiempo, etc. ) • Como refiere Horngren y Foster “cuantifica las expectativas en relación con la utilidad futura, los flujos en efectivo, la posición financiera y los planes de apoyo”
BASES CONCEPTUALES DEL PRESUPUESTO • Según Huanambal y otros, el presupuesto de calidad permite entre otros aspectos lograr: • Anticiparse al futuro, con decisiones oportunas. • Cada integrante de una organización toma conocimiento previo de las condiciones y las metas a lograr. • Integra las diferentes actividades de las unidades estratégicas de gestión de la organización. • Impone un sistema de responsabilidades operativas. • Ayuda a ordenar y dar seguridad a la gestión • Es fundamental para el control de la gestión • Permite la asignación y racionalización de recursos. • Posibilita la incorporación de varios presupuestos en un presupuesto único. Nivel de agregación.
BASES CONCEPTUALES DEL PRESUPUESTO • Los presupuestos son disímiles como los criterios y objetivos de su elaboración. Se distinguen los siguientes: • Por su modalidad: • PRESUPUESTOS RIGIDOS O ESTATICOS. - No permiten realizar ajustes, se hace por actividad. • PRESUPUESTOS FLEXIBLES O VARIABLES. - Se formulan para diversos niveles de actividad y se ajustan en función de los cambios del entorno. • Por su temporalidad: • PRESUPUESTOS DE LARGO PLAZO. - Se formulan para un escenario temporal mayor a un año y acompañan al Plan Estratégico. • PRESUPUESTOS DE CORTO PLAZO. - Se formulan para periodos de hasta un año y menores y normalmente acompañan al plan operativo
BASES CONCEPTUALES DEL PRESUPUESTO • Por su campo de aplicación. • PRESUPUESTO DE ECONOMICO. - Se resumen en un presupuesto Maestro o Agregado, sirve para elaborar otros instrumentos como el flujo de caja y los estados financieros. • PRESUPUESTO INGRESOS Y VENTAS. - Registra los ingresos generador por la organización en un escenario temporal concreto. • PRESUPUESTO DE EGRESOS. - Basado en el análisis de la composición del gasto, que a su vez se fundamenta en la función de producción o de servicio. • PRESUPUESTO DE PRODUCCION Y/O SERVICIOS. - Se valorizan los pronósticos de producción/servicios de acuerdo a unidad de medida, incluye la capacidad instalada, volúmenes de producción/servicio y la demanda de materiales o insumos. • PRESUPUESTO DE COSTO DE PRODUCCION. - Valoriza los pronósticos de producción, incluye la estructura de costos de la fabricación de un bien o el coste del servicio. • PRESUPUESTO DE COMPRAS. - Incluye las compras de materiales y/o insumos a adquirir en un periodo de tiempo.
BASES CONCEPTUALES DEL PRESUPUESTO • Por último, el Presupuesto debe considerar: • Estructura de costos y gastos. • Centros presupuestales. • Planes y normatividad imperante.
BASES CONCEPTUALES DEL PRESUPUESTO • Estructura de costos y gastos: • Costo. - son todos aquellos egresos en los que se incurren y que se imputan directamente en el proceso de producción/servicio. • Representan los desembolsos de valores que se acumulan sucesivamente para obtener un bien y/o servicios. • Gasto. - son todo aquellos egresos que viabilizan el proceso de producción, pero que no son imputados directamente. Son desembolsos que se aplican contra las ganancias y/o utilidades de un periodo.
BASES CONCEPTUALES DEL PRESUPUESTO • Clasificación y comportamiento de los costos: • • Por su función: Costos de producción/servicio. Costos o gastos de administración. Costos o gastos de venta /distribución. • Por su variabilidad: • Costos variables. • Costos fijos. • Por su identificación: • Costos directos. • Costos indirectos
BASES CONCEPTUALES DEL PRESUPUESTO • Por su computo: • Costo contable. - egresos que demanda la producción de bs y ss • Costo económico. - No presentan egresos en efectivo, pero tiene un valor. Costo de oportunidad. • Por su tipo de costo: • Costos desembolsables. - registran movimiento. • Costos de oportunidad. - costo de elección y no representa un desembolso. • Por su necesidad: • Costos evitables. • Costos inevitables.
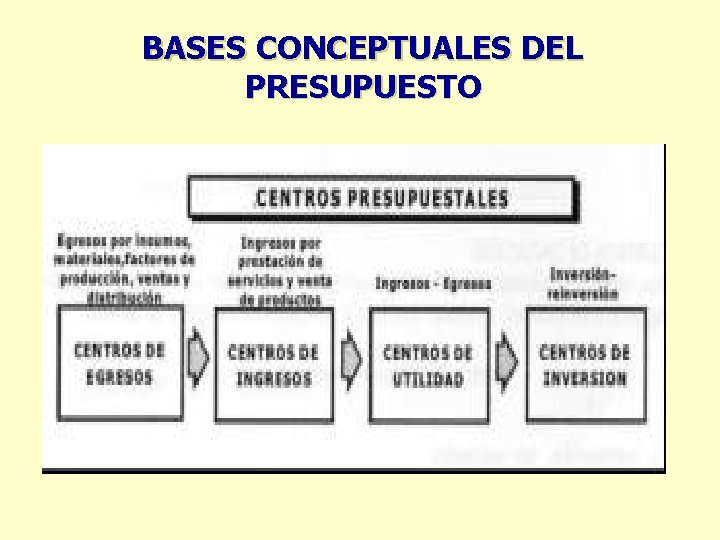
BASES CONCEPTUALES DEL PRESUPUESTO • Centros presupuestales o de responsabilidad: • Los centros presupuestales pueden ser centros de egresos, ingresos, de utilidad o de inversión. • En torno de ellos giran los movimientos económicos y financieros de una organización. • Cualquier unidad funcional organizacional o virtual definida como tal se denomina centro presupuestal o de responsabilidad. • Todos los CPP se encargan de registrar movimientos de acuerdo a su función, utilizan recursos para producir/servicio y generar rendimientos.
BASES CONCEPTUALES DEL PRESUPUESTO
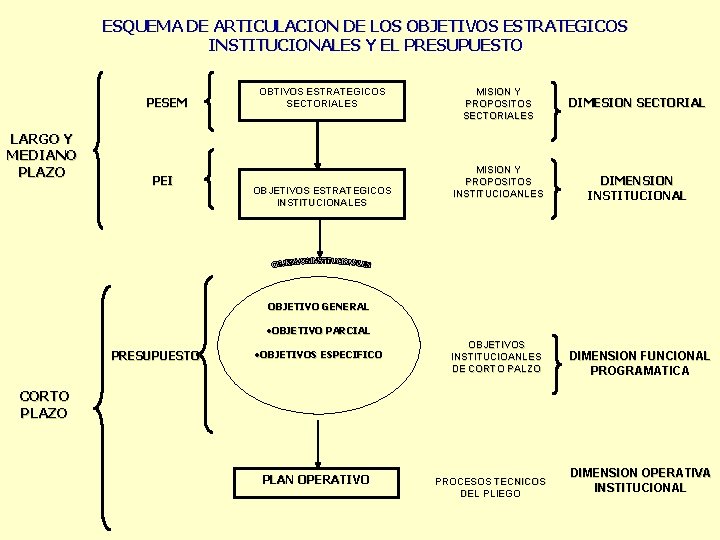
ESQUEMA DE ARTICULACION DE LOS OBJETIVOS ESTRATEGICOS INSTITUCIONALES Y EL PRESUPUESTO PESEM LARGO Y MEDIANO PLAZO PEI OBTIVOS ESTRATEGICOS SECTORIALES OBJETIVOS ESTRATEGICOS INSTITUCIONALES MISION Y PROPOSITOS SECTORIALES MISION Y PROPOSITOS INSTITUCIOANLES DIMESION SECTORIAL DIMENSION INSTITUCIONAL OBJETIVO GENERAL ·OBJETIVO PARCIAL PRESUPUESTO ·OBJETIVOS ESPECIFICO OBJETIVOS INSTITUCIOANLES DE CORTO PALZO DIMENSION FUNCIONAL PROGRAMATICA CORTO PLAZO PLAN OPERATIVO PROCESOS TECNICOS DEL PLIEGO DIMENSION OPERATIVA INSTITUCIONAL
METODOLOGÍA PARA LA FORMULACIÓN DEL PRESUPUESTO: CASO UNFV • La Universidad Nacional Federico Villarreal en su presupuesto, indica las metas que pretende alcanzar y que estén contenidas en el Plan de Trabajo Institucional. • En este documento se determina los niveles de gasto en función de la disponibilidad existente. • Por lo que es necesario que durante la elaboración del presupuesto las Dependencia, Facultades y Órganos Desconcentrados debe de costear las diferentes actividades definidas en su PTI. • Para de esta forma asociarlas a las Metas Presupuestales, orientando sus gastos en función de los propósitos de acuerdo a sus Objetivos Institucionales.
MARCO LEGAL §El Proyecto de Presupuesto para el año fiscal 2005, se elabora en cumplimiento de los siguientes dispositivos legales: §Constitución Política del Perú. §Ley Universitaria o Ley 23733. §Estatuto de la UNFV. §Ley de gestión presupuestaria o ley 27209 §Directiva de formulación presupuestal. §Instructivo de formulación presupuestal OCPL-UNFV-2005
OBJETIVO ESTRATEGICO GENERAL Brindar formación de alta calidad y excelencia académica, sobre la base de un sistema de investigación, que tenga como soporte una docencia calificada, infraestructura y equipamiento, que permita formar profesionales conocimientos y valores, comprometidos con el desarrollo humano sostenible.
OBJETIVOS ESPECIFICOS ESTRATEGICOS 1. Brindar formación integral, desarrollada, sobre la base de permanente evaluación y actualización de los recursos académicos. 2. Desarrollar e incrementar los trabajos de investigación interdisciplinarios que se orienten a la enseñanza aprendizaje, científicos, tecnológicos que permitan integrar a la universidad con el proceso productivo del país. 3. Implementar programas de bienestar, proyección social, actividades artísticas y culturales mediante el apoyo de la cooperación técnica. 4. Lograr una gestión administrativa eficiente y eficaz, como soporte de las actividades académicas y de acción social. 5. Mejorar, ampliar yo acondicionar la estructura física institucional existente, a efecto de brindar un mejor servicio a la población estudiantil y a la comunidad en su conjunto
OBJETIVOS INSTITUCIONALES DE CORTO PLAZO • Desarrollar acciones orientadas a la previsión de recursos que garanticen el cumplimiento de las obligaciones previsionales. • Orientar la gestión administrativa hacia una eficiente utilización de los recursos. • Brindar enseñanza superior de pre y post grado de alta calidad, fomentando el compromiso de los estudiantes e investigadores con el desarrollo sostenible del país, teniendo como soporte una infraestructura y equipamiento adecuado. • Fortalecer y desarrollar acciones para brindar atención oportuna a través de los programas de salud y asistencia social, contribuyendo al bienestar integral de la comunidad universitaria. • Fomentar la difusión del arte y la cultura en todas sus manifestaciones, así como complementar la formación integral del estudiante, acrecentando los valores culturales.
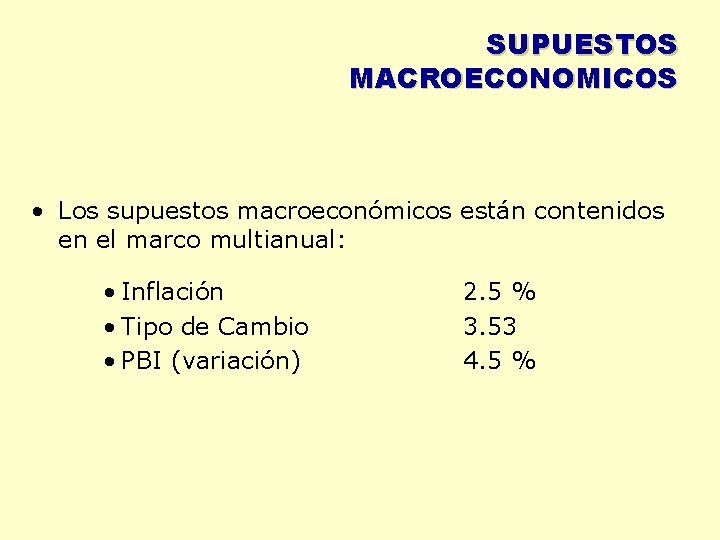
SUPUESTOS MACROECONOMICOS • Los supuestos macroeconómicos están contenidos en el marco multianual: • Inflación • Tipo de Cambio • PBI (variación) 2. 5 % 3. 53 4. 5 %
LINEAMIENTOS PARA LA ESTIMACIÓN DE INGRESOS • Las Proyecciones de los ingresos deben hacerlo las Unidades Orgánicas generadoras. • Estos podrán estimarse teniendo en consideración los factores estacionales que pudieran incidir en el comportamiento de sus ingresos, como: – – información estadística de la captación, desaparición de ciertos conceptos de ingresos, variación en el monto de las tasas y otros factores que incidan en la captación de los mismos. • Deben tomarse precausión a fin de evitar sobreestimaciones y/o subestimaciones en la fuente de recursos directamente recaudados y desfasar la programaciónd e ingresos.
INGRESOS • Los ingresos del Pliego, para el año fiscal 2005, se han considerado los siguientes: – Recursos Ordinarios (transferencias del tesoro público). – Recursos Directamente Recaudados
LINEAMIENTOS PARA LA FORMULACIÓN DE GASTOS • La orientación de los gastos se sujeta a los Objetivos, programas y metas que define cada unidad orgánica. • Los cuales tienen relación directa con las actividades definidas dentro de su Plan de Trabajo Institucional. • Porque son ellas, las que permitirá la consecución de los Objetivos que la Universidad se ha trazado ograr para el año fiscal que se esta presupuestando. • Por tanto, si queremos una adecuada provisión de recursos, debemos prever coherentemente las actividades a desarrollar.
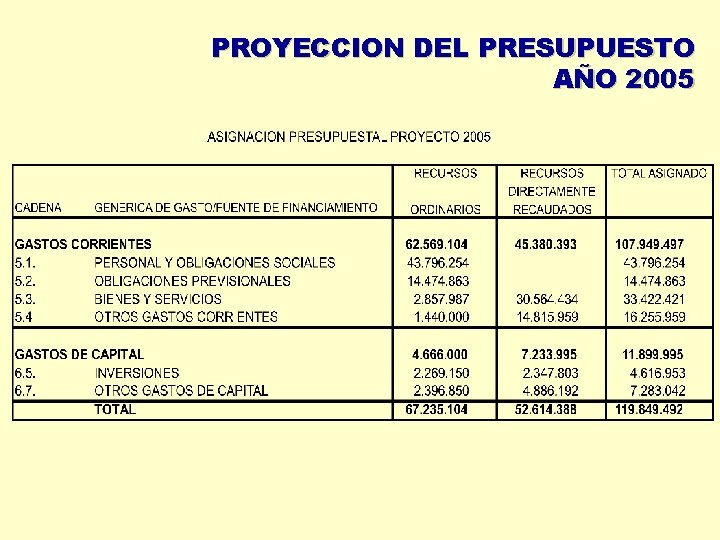
EGRESOS • Por su parte, el Pliego de Egresos de la UNFV está compuesto por dos tipos de gastos: – Gastos Corrientes, que está compuesto el pago de planillas de activos y cesantes, bienes y servicios, entre otros. – Gastos de capital, que está destinado para las inversiones y equipamiento.
PROYECCION DEL PRESUPUESTO AÑO 2005
PROYECCION DEL PRESUPUESTO AÑO 2005
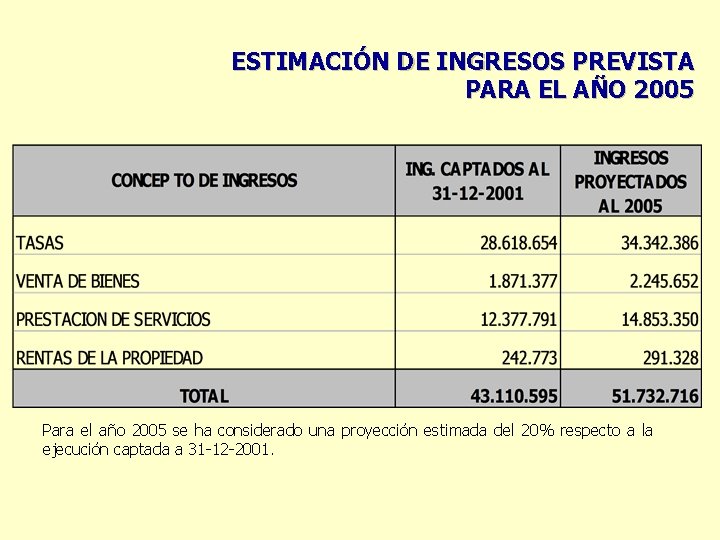
ESTIMACIÓN DE INGRESOS PREVISTA PARA EL AÑO 2005 Para el año 2005 se ha considerado una proyección estimada del 20% respecto a la ejecución captada a 31 -12 -2001.
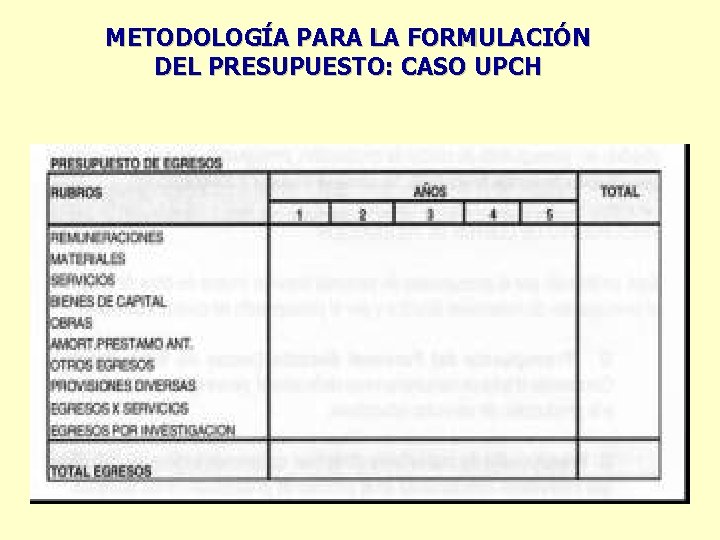
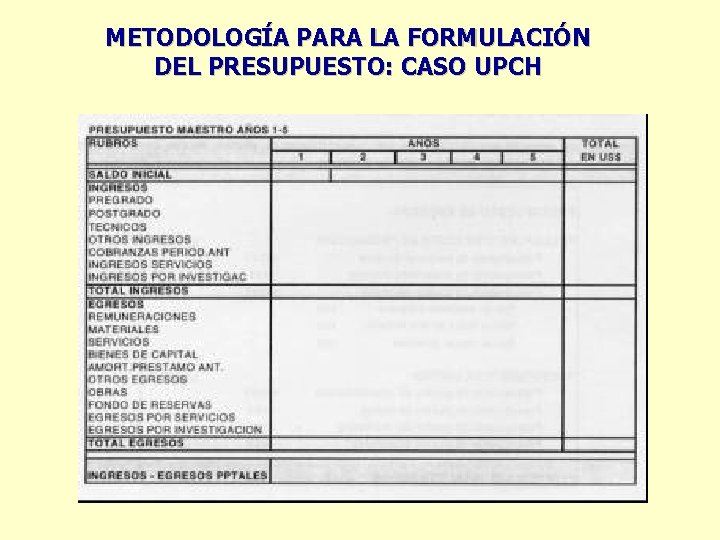
METODOLOGÍA PARA LA FORMULACIÓN DEL PRESUPUESTO: CASO UPCH
METODOLOGÍA PARA LA FORMULACIÓN DEL PRESUPUESTO: CASO UPCH
METODOLOGÍA PARA LA FORMULACIÓN DEL PRESUPUESTO: CASO UPCH
METODOLOGÍA PARA LA FORMULACIÓN DEL PRESUPUESTO: CASO UPCH
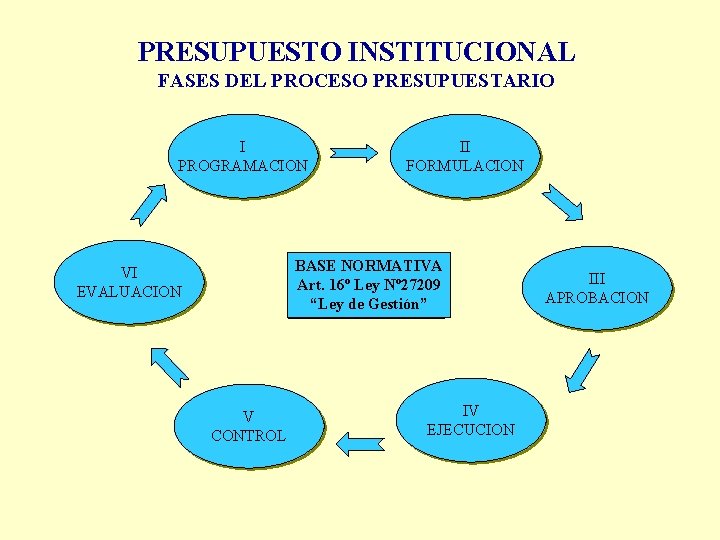
PRESUPUESTO INSTITUCIONAL FASES DEL PROCESO PRESUPUESTARIO I PROGRAMACION II FORMULACION BASE NORMATIVA Art. 16º Ley Nº 27209 “Ley de Gestión” VI EVALUACION V CONTROL IV EJECUCION III APROBACION
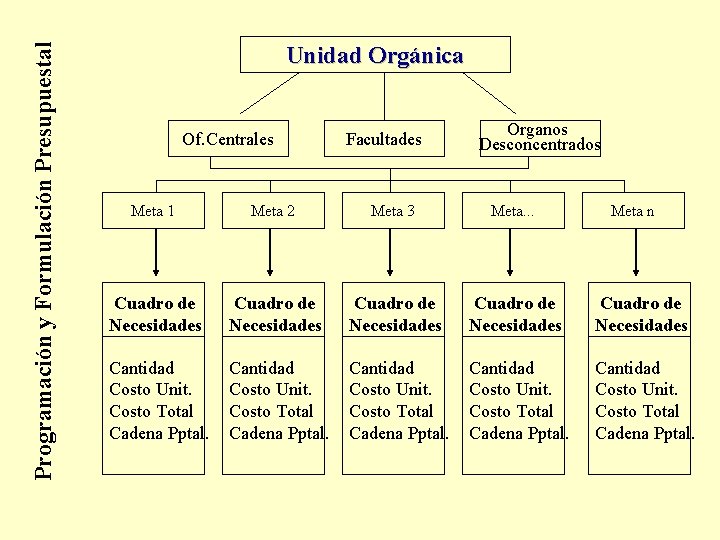
FASE DE PROGRAMACIÓN Y FORMULACIÓN En esta fase se debe de realizar lo siguiente: Las Unidades Orgánicas definan sus Cuadros de Necesidades en función a sus Metas Presupuestales expresadas en términos monetarios, cualitativas y cuantitativas. Cada Meta Presupuestal debe de guardar relación con los Objetivos de cada Unidad Orgánica.
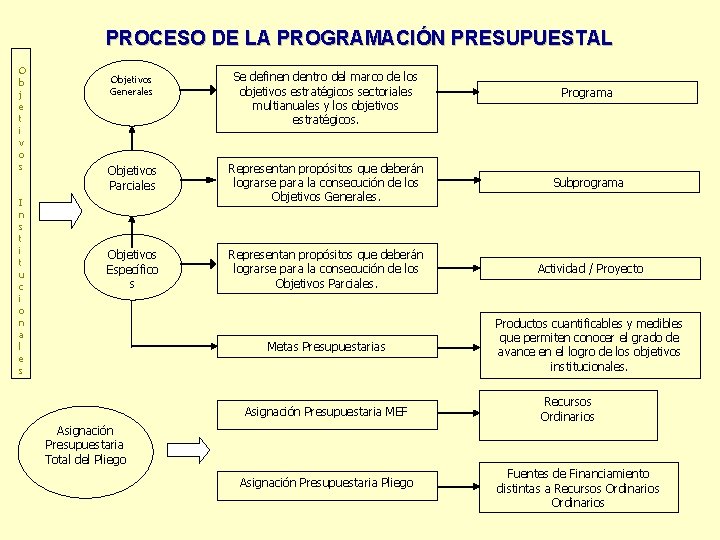
PROCESO DE LA PROGRAMACIÓN PRESUPUESTAL O b j e t i v o s I n s t i t u c i o n a l e s Objetivos Generales Se definen dentro del marco de los objetivos estratégicos sectoriales multianuales y los objetivos estratégicos. Programa Objetivos Parciales Representan propósitos que deberán lograrse para la consecución de los Objetivos Generales. Subprograma Objetivos Específico s Representan propósitos que deberán lograrse para la consecución de los Objetivos Parciales. Actividad / Proyecto Metas Presupuestarias Productos cuantificables y medibles que permiten conocer el grado de avance en el logro de los objetivos institucionales. Asignación Presupuestaria MEF Asignación Presupuestaria Total del Pliego Asignación Presupuestaria Pliego Recursos Ordinarios Fuentes de Financiamiento distintas a Recursos Ordinarios
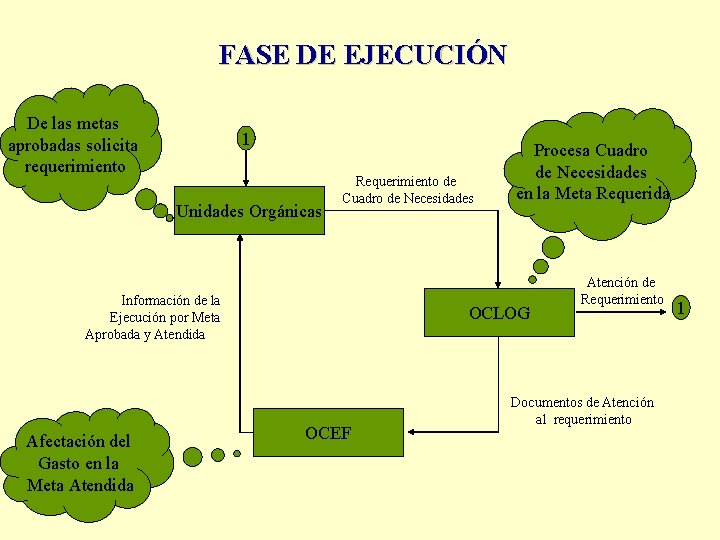
FASE DE EJECUCIÓN En esta fase se debe de realizar lo siguiente: Cada Unidad Orgánica deberá de solicitar sus correspondientes requerimientos en función a lo previsto en su Cuadro de Necesidades a nivel de meta, en orden de prioridad. Estos requerimientos deberán ser recepcionados y atendidos por Logística, de acuerdo a las metas aprobadas para cada Unidad Orgánica. La afectación del gasto la realizará Unidad Ejecutora, de acuerdo al requerimento atendido por Logistica, en la meta que corresponde.
FASE DE EJECUCIÓN De las metas aprobadas solicita requerimiento 1 Unidades Orgánicas Requerimiento de Cuadro de Necesidades Información de la Ejecución por Meta Aprobada y Atendida Afectación del Gasto en la Meta Atendida Procesa Cuadro de Necesidades en la Meta Requerida OCLOG OCEF Atención de Requerimiento Documentos de Atención al requerimiento 1
Programación y Formulación Presupuestal Unidad Orgánica Of. Centrales Facultades Organos Desconcentrados Meta 1 Meta 2 Meta 3 Meta. . . Meta n Cuadro de Necesidades Cuadro de Necesidades Cantidad Costo Unit. Costo Total Cadena Pptal.
FASE DE EVALUACIÓN Y CONTROL En esta fase se debe de realizar lo siguiente: Las evaluaciones que se realicen al interior de cada Unidad Orgánica deberán realizarse de acuerdo a lo siguiente: A las Metas aprobadas Avance físico y finaciero de las Metas Cumplimiento de los Objetivos definidos en el PTI.
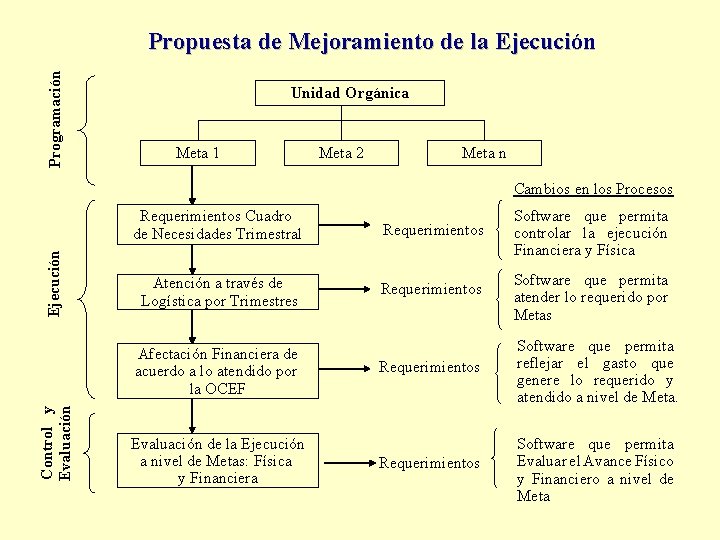
Programación Propuesta de Mejoramiento de la Ejecución Unidad Orgánica Meta 1 Meta 2 Meta n Ejecución Cambios en los Procesos Requerimientos Cuadro de Necesidades Trimestral Requerimientos Atención a través de Logística por Trimestres Requerimientos Control y Evaluación Afectación Financiera de acuerdo a lo atendido por la OCEF Evaluación de la Ejecución a nivel de Metas: Física y Financiera Software que permita controlar la ejecución Financiera y Física Software que permita atender lo requerido por Metas Requerimientos Software que permita reflejar el gasto que genere lo requerido y atendido a nivel de Meta. Requerimientos Software que permita Evaluar el Avance Físico y Financiero a nivel de Meta
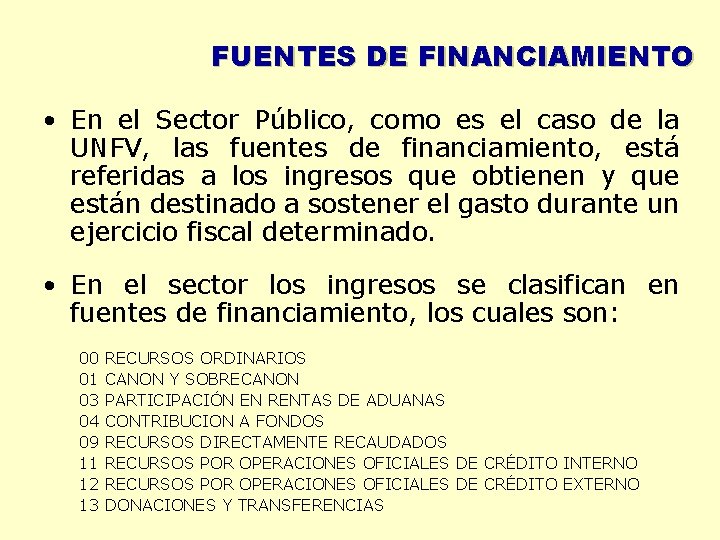
FUENTES DE FINANCIAMIENTO • En el Sector Público, como es el caso de la UNFV, las fuentes de financiamiento, está referidas a los ingresos que obtienen y que están destinado a sostener el gasto durante un ejercicio fiscal determinado. • En el sector los ingresos se clasifican en fuentes de financiamiento, los cuales son: 00 01 03 04 09 11 12 13 RECURSOS ORDINARIOS CANON Y SOBRECANON PARTICIPACIÓN EN RENTAS DE ADUANAS CONTRIBUCION A FONDOS RECURSOS DIRECTAMENTE RECAUDADOS RECURSOS POR OPERACIONES OFICIALES DE CRÉDITO INTERNO RECURSOS POR OPERACIONES OFICIALES DE CRÉDITO EXTERNO DONACIONES Y TRANSFERENCIAS
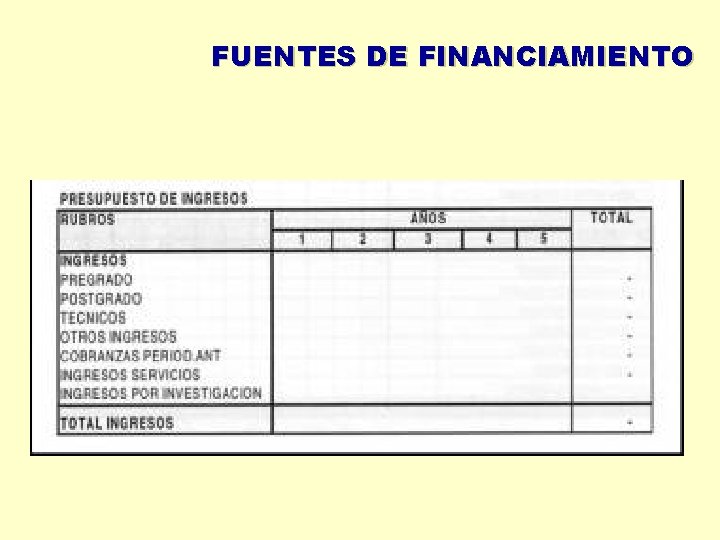
FUENTES DE FINANCIAMIENTO