
G hjem mde om skattereformen side 1 side
- Slides: 44
Gå hjem møde om skattereformen side 1
side 2
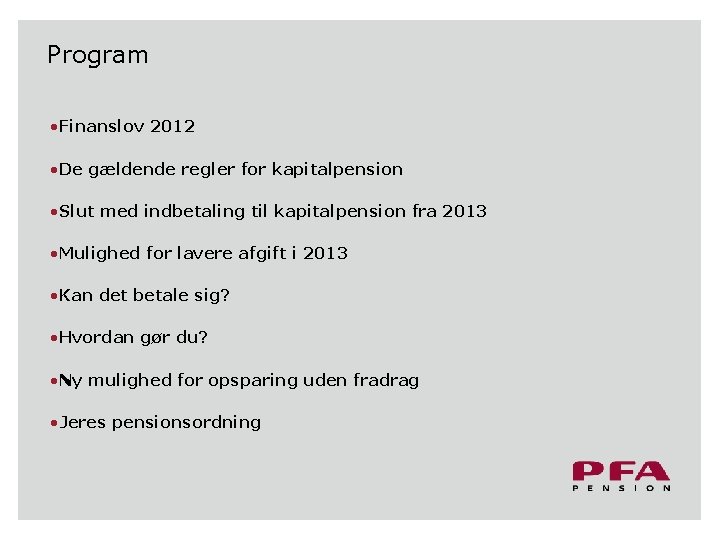
EN KOMPLET AGENDA Program • Finanslov 2012 • De gældende regler for kapitalpension • Slut med indbetaling til kapitalpension fra 2013 • Mulighed for lavere afgift i 2013 • Kan det betale sig? • Hvordan gør du? • Ny mulighed for opsparing uden fradrag • Jeres pensionsordning side 3
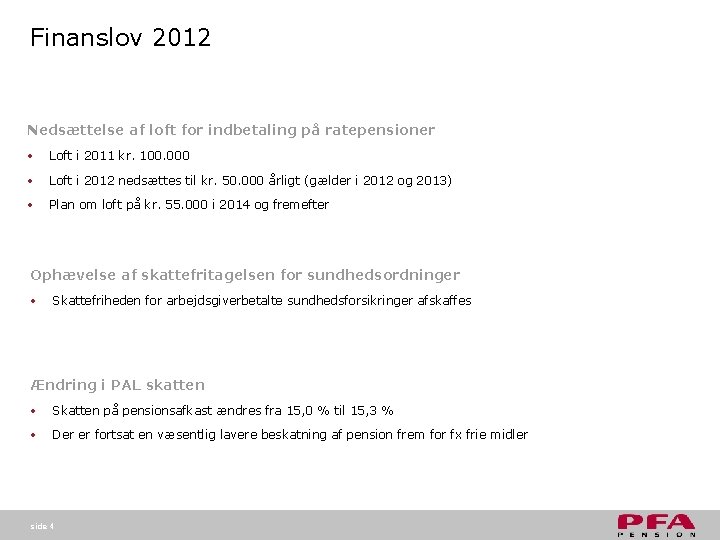
Finanslov 2012 Nedsættelse af loft for indbetaling på ratepensioner • Loft i 2011 kr. 100. 000 • Loft i 2012 nedsættes til kr. 50. 000 årligt (gælder i 2012 og 2013) • Plan om loft på kr. 55. 000 i 2014 og fremefter Ophævelse af skattefritagelsen for sundhedsordninger • Skattefriheden for arbejdsgiverbetalte sundhedsforsikringer afskaffes Ændring i PAL skatten • Skatten på pensionsafkast ændres fra 15, 0 % til 15, 3 % • Der er fortsat en væsentlig lavere beskatning af pension frem for fx frie midler side 4
SKATTEREFORM 2012 side 5
De gældende regler for kapitalpension • Kapitalpension er en opsparingsform, der udbetales på pensioneringstidspunktet som engangsbeløb • Indbetalingen kan fratrækkes i bundskatten, men ikke i topskatten • Det betyder at fradragsværdien er ca. 37, 3 % • Ved udbetalingen betales en afgift til staten på 40 % • Kapitalpensioner kan konverteres til en løbende pension inden udbetalingen • I så fald ændres beskatningen til indkomstskat på udbetalingstidspunktet • Der kan i 2012 maksimalt indbetales 46. 000 kr. efter arbejdsmarkedsbidrag til kapitalpension. side 6
side 7
Ændringer der får betydning for jeres pensionsordning • Fra 1. januar 2013 kan der ikke længere indbetales til kapitalpension • Den enkelte kan vælge at lade sin kapitalpension beskatte i 2013 og opnå en skattebesparelse på 2, 7 procent • Ny opsparingsmulighed for beskattede midler • Topskattegrænsen øges fra 409. 100 kr. i 2012 til 467. 000 kr. (efter AMB) løbende frem til 2022. I 2013 er den 421. 000. side 8
Slut med indbetaling til kapitalpension fra 2013 • I forbindelse med skattereformen, har folketinget vedtaget, at den gældende mulighed for indbetaling til kapitalpension ophører fra 1. januar 2013 • Hvis du indbetaler til kapitalpension på din pensionsordning hos PFA, vil indbetalingen fra 2013 blive anvendt til opsparing som: • Ratepension (op til 50. 000 kr. årligt) • Livspension (ubegrænset) • Det betyder at du fortsat opnår skattefradrag for dine indbetalinger • Du beholder din nuværende opsparing som kapitalpension side 9
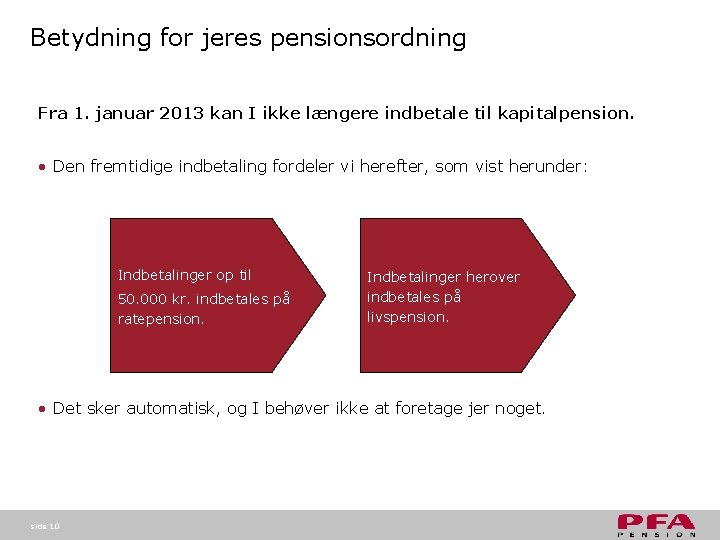
Betydning for jeres pensionsordning Fra 1. januar 2013 kan I ikke længere indbetale til kapitalpension. • Den fremtidige indbetaling fordeler vi herefter, som vist herunder: Indbetalinger op til 50. 000 kr. indbetales på ratepension. Indbetalinger herover indbetales på livspension. • Det sker automatisk, og I behøver ikke at foretage jer noget. side 10
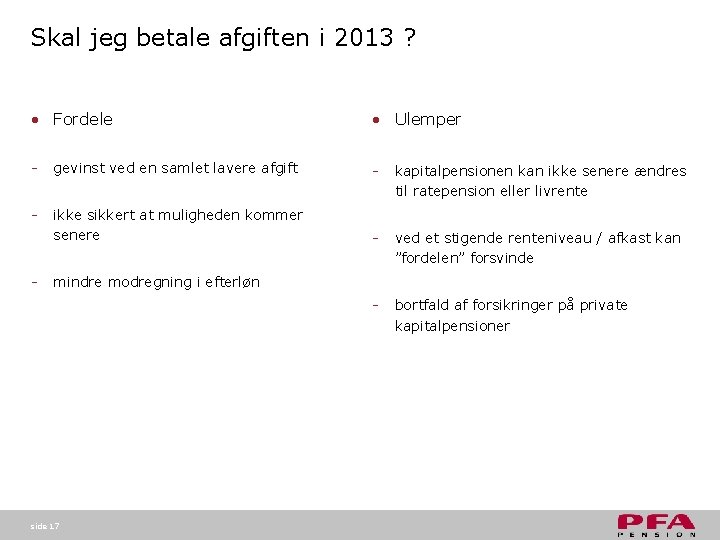
Mulighed for lavere afgift • Skattereformen giver samtidig mulighed for, at du kan betale afgiften af din kapitalpension allerede i 2013. • Vælger du denne mulighed, skal der betales en afgift til staten på 37, 3 % i stedet for de oprindelige 40 %. • Muligheden er åben i hele 2013. • Hvis du betaler afgiften i 2013, vil restbeløbet fortsat blive udbetalt på pensioneringstidspunktet – uden afgift. • Vilkårene for din opsparing vil være uændret i PFA. side 11
Hvad skal du gøre? Medarbejderen kan vælge at lade sin kapitalpension beskatte i 2013 • Medarbejderen skal selv aktivt foretage dette valg • Efter betaling af afgiften vil opsparingen blive overført til det nye opsparingsprodukt, og det vil ikke være muligt at ændre til en rate- eller livspension. Fordele • Medarbejderen opnår en skatterabat på 2, 7 procent, da afgiften i 2013 udgør 37, 3 procent mod tidligere 40 procent • Medarbejderen vil bevare sine nuværende vilkår - herunder grundlagsrente - efter betaling af afgift. Hvis medarbejderen ikke aktivt foretager sig noget, vil kapitalpensionen fortsætte som en indbetalingsfri ordning på uændrede vilkår. Ved udbetaling skal medarbejderen betale en afgift på 40 procent. side 12
Hvordan gør du? • I løbet af 2013 vil PFA lave en frivillig tilmelding til betaling af afgiften på vores hjemmeside. • Ønsker du ikke at betale afgiften i 2013, skal du ikke fortage dig noget. side 13
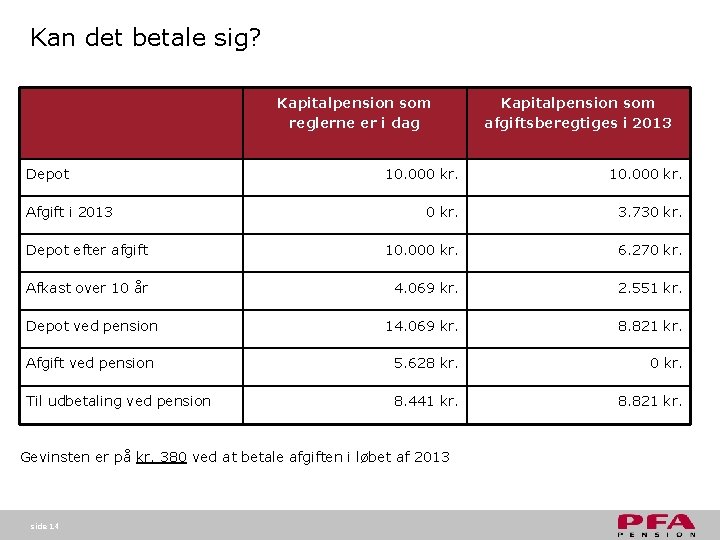
Kan det betale sig? Kapitalpension som reglerne er i dag Depot Kapitalpension som afgiftsberegtiges i 2013 10. 000 kr. 3. 730 kr. Depot efter afgift 10. 000 kr. 6. 270 kr. Afkast over 10 år 4. 069 kr. 2. 551 kr. 14. 069 kr. 8. 821 kr. Afgift ved pension 5. 628 kr. 0 kr. Til udbetaling ved pension 8. 441 kr. 8. 821 kr. Afgift i 2013 Depot ved pension Gevinsten er på kr. 380 ved at betale afgiften i løbet af 2013 side 14
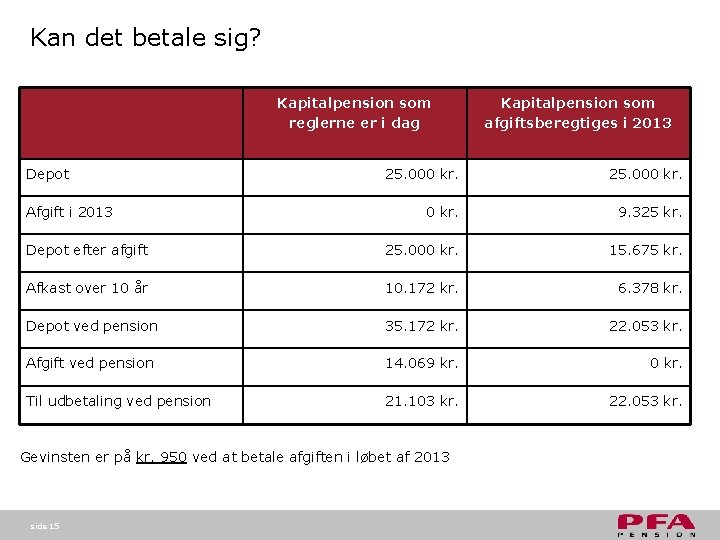
Kan det betale sig? Kapitalpension som reglerne er i dag Depot Kapitalpension som afgiftsberegtiges i 2013 25. 000 kr. 9. 325 kr. Depot efter afgift 25. 000 kr. 15. 675 kr. Afkast over 10 år 10. 172 kr. 6. 378 kr. Depot ved pension 35. 172 kr. 22. 053 kr. Afgift ved pension 14. 069 kr. 0 kr. Til udbetaling ved pension 21. 103 kr. 22. 053 kr. Afgift i 2013 Gevinsten er på kr. 950 ved at betale afgiften i løbet af 2013 side 15
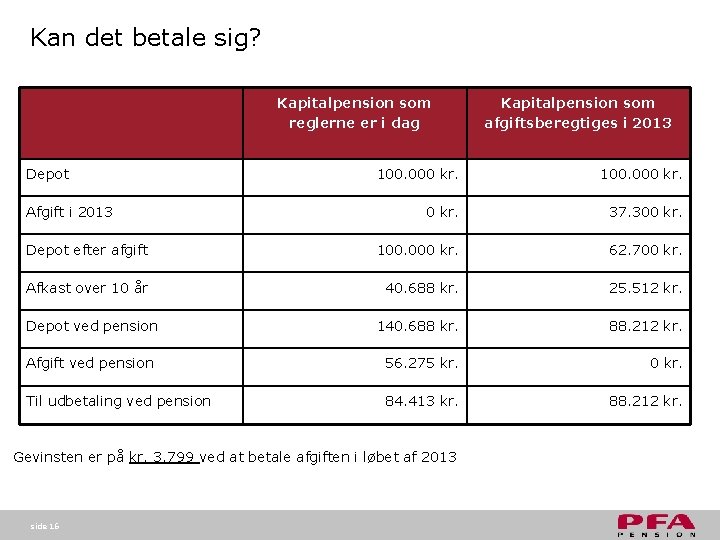
Kan det betale sig? Kapitalpension som reglerne er i dag Depot Kapitalpension som afgiftsberegtiges i 2013 100. 000 kr. 37. 300 kr. Depot efter afgift 100. 000 kr. 62. 700 kr. Afkast over 10 år 40. 688 kr. 25. 512 kr. 140. 688 kr. 88. 212 kr. Afgift ved pension 56. 275 kr. 0 kr. Til udbetaling ved pension 84. 413 kr. 88. 212 kr. Afgift i 2013 Depot ved pension Gevinsten er på kr. 3. 799 ved at betale afgiften i løbet af 2013 side 16
Skal jeg betale afgiften i 2013 ? • Fordele • Ulemper - gevinst ved en samlet lavere afgift - kapitalpensionen kan ikke senere ændres til ratepension eller livrente - ikke sikkert at muligheden kommer senere - ved et stigende renteniveau / afkast kan ”fordelen” forsvinde - bortfald af forsikringer på private kapitalpensioner - mindre modregning i efterløn side 17
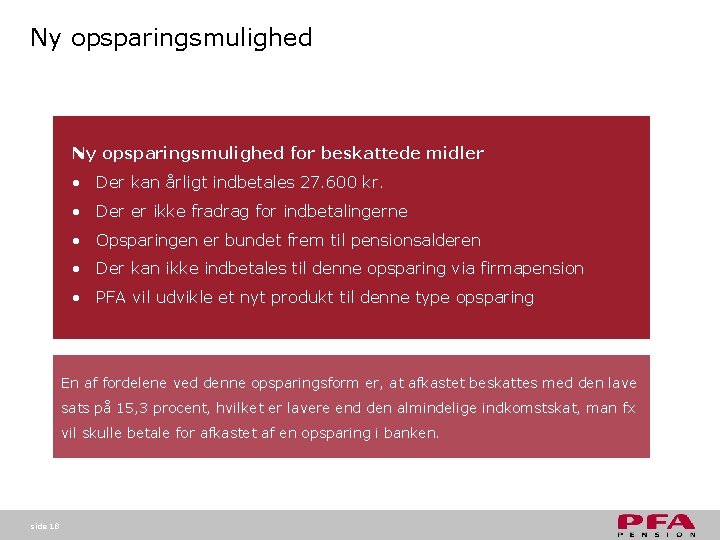
Ny opsparingsmulighed for beskattede midler • Der kan årligt indbetales 27. 600 kr. • Der er ikke fradrag for indbetalingerne • Opsparingen er bundet frem til pensionsalderen • Der kan ikke indbetales til denne opsparing via firmapension • PFA vil udvikle et nyt produkt til denne type opsparing En af fordelene ved denne opsparingsform er, at afkastet beskattes med den lave sats på 15, 3 procent, hvilket er lavere end den almindelige indkomstskat, man fx vil skulle betale for afkastet af en opsparing i banken. side 18
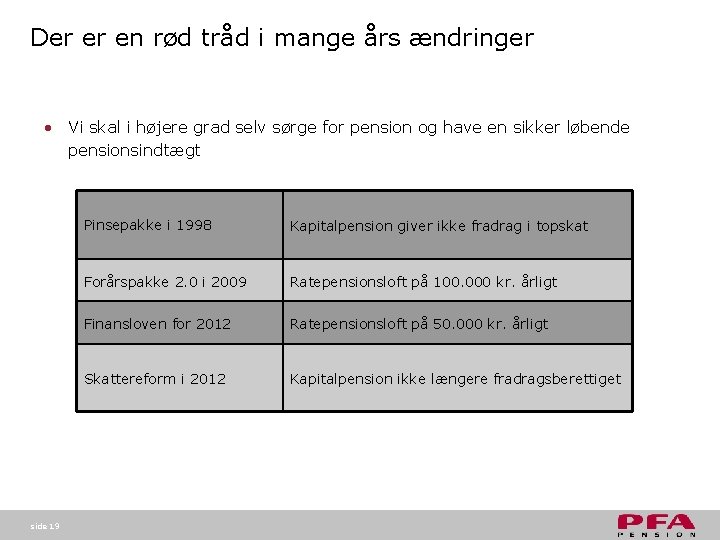
Der er en rød tråd i mange års ændringer • Vi skal i højere grad selv sørge for pension og have en sikker løbende pensionsindtægt side 19 Pinsepakke i 1998 Kapitalpension giver ikke fradrag i topskat Forårspakke 2. 0 i 2009 Ratepensionsloft på 100. 000 kr. årligt Finansloven for 2012 Ratepensionsloft på 50. 000 kr. årligt Skattereform i 2012 Kapitalpension ikke længere fradragsberettiget
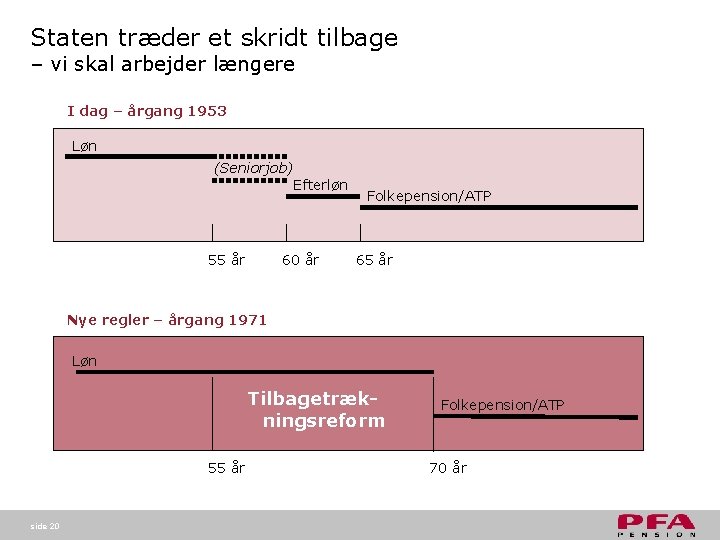
Staten træder et skridt tilbage – vi skal arbejder længere I dag – årgang 1953 Løn (Seniorjob) Efterløn 55 år 60 år Folkepension/ATP 65 år Nye regler – årgang 1971 Løn Tilbagetrækningsreform 55 år side 20 Folkepension/ATP 70 år
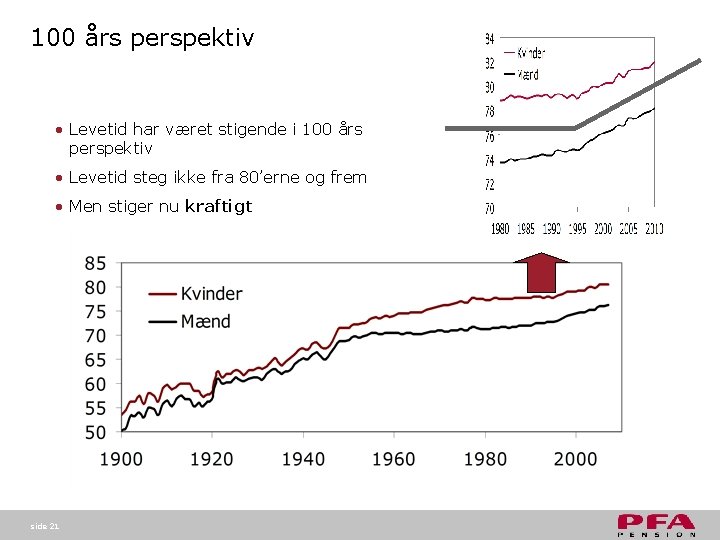
100 års perspektiv • Levetid har været stigende i 100 års perspektiv • Levetid steg ikke fra 80’erne og frem • Men stiger nu kraftigt side 21
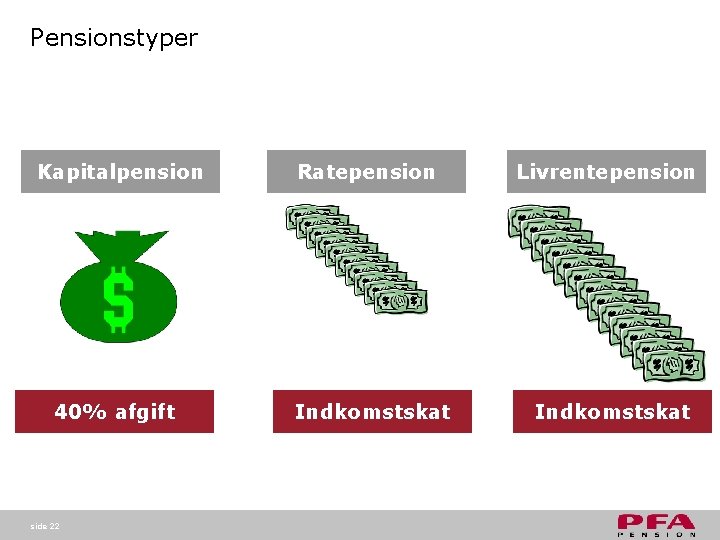
Pensionstyper Kapitalpension Ratepension Livrentepension 40% afgift Indkomstskat side 22
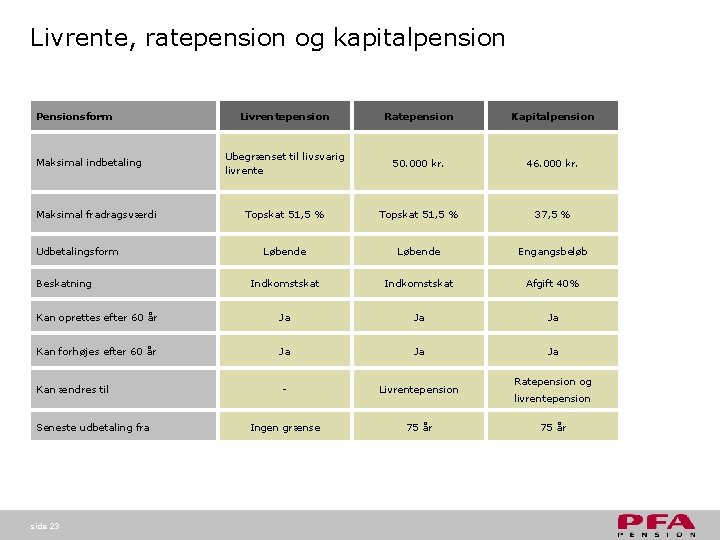
Livrente, ratepension og kapitalpension Pensionsform Livrentepension Ratepension Kapitalpension Ubegrænset til livsvarig livrente 50. 000 kr. 46. 000 kr. Topskat 51, 5 % 37, 5 % Løbende Engangsbeløb Indkomstskat Afgift 40% Kan oprettes efter 60 år Ja Ja Ja Kan forhøjes efter 60 år Ja Ja Ja Kan ændres til - Livrentepension Ingen grænse 75 år Maksimal indbetaling Maksimal fradragsværdi Udbetalingsform Beskatning Seneste udbetaling fra side 23 Ratepension og livrentepension 75 år
CO 10 Konto side 24
CO 10 Konto • Pensionsbidrag 18% • Betales af skolen • Ren opsparingskonto • Inden forsikringselementer • Kapitalpension / ratepension side 25
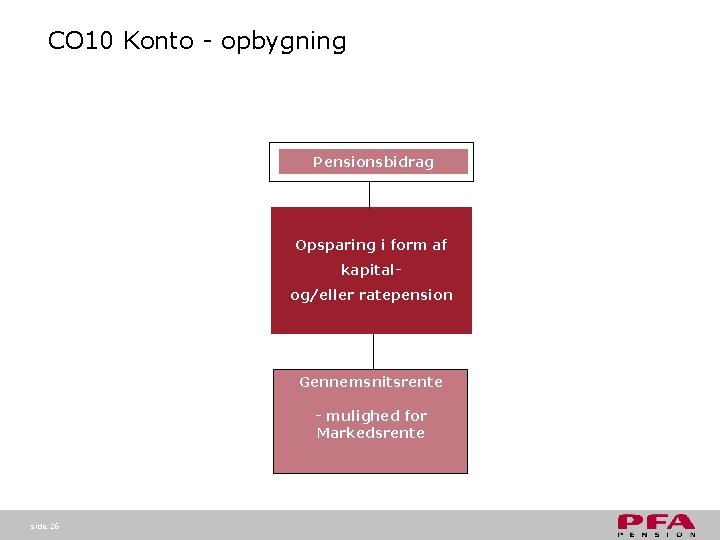
CO 10 Konto - opbygning Pensionsbidrag Opsparing i form af kapitalog/eller ratepension Gennemsnitsrente - mulighed for Markedsrente side 26
CO 10 Pension side 27
CO 10 Pension • Pensionsbidrag 18% • Betales af skolen • Opsparingskonto • Forsikringselementer • Kapitalpension / ratepension / livrente side 28
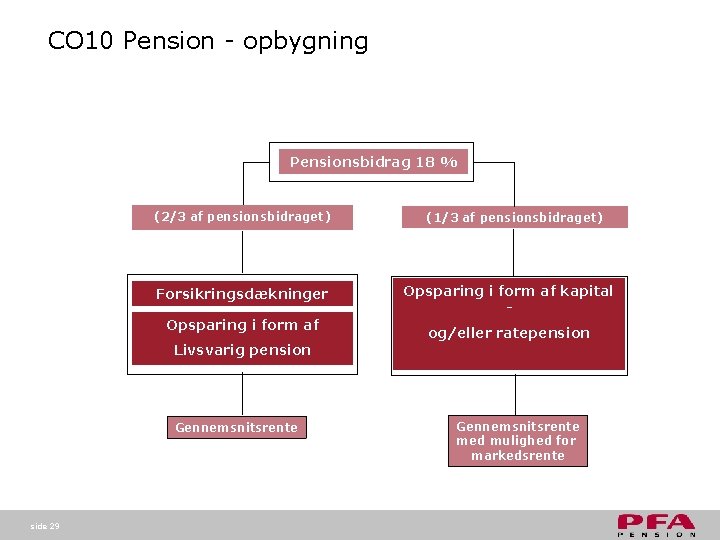
CO 10 Pension - opbygning Pensionsbidrag 18 % (2/3 af pensionsbidraget) Forsikringsdækninger Opsparing i form af Livsvarig pension Gennemsnitsrente side 29 (1/3 af pensionsbidraget) Opsparing i form af kapital og/eller ratepension Gennemsnitsrente med mulighed for markedsrente
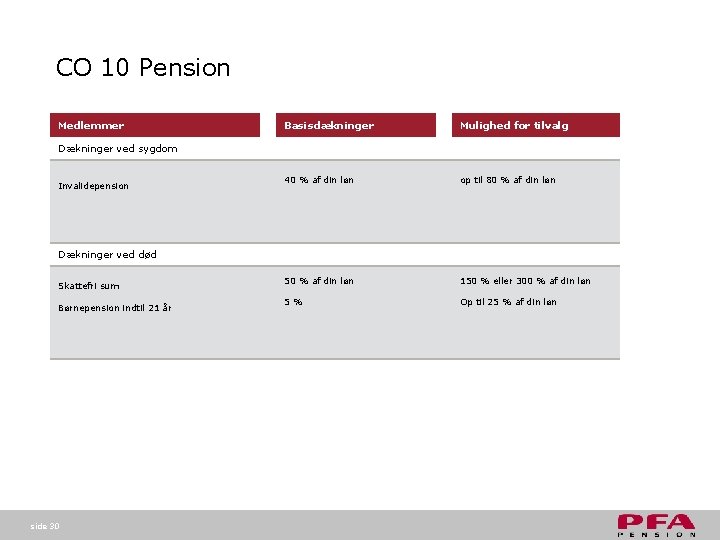
CO 10 Pension Medlemmer Basisdækninger Mulighed for tilvalg 40 % af din løn op til 80 % af din løn 50 % af din løn 150 % eller 300 % af din løn 5% Op til 25 % af din løn Dækninger ved sygdom Invalidepension Dækninger ved død Skattefri sum Børnepension indtil 21 år side 30
Arv og testamente side 31
Pensionsordning og livsforsikring • Andre regler end ved arv • Udbetalinger fra pensionsordninger og forsikringer går uden om dødsboet, når der er indsat begunstiget • ”Nærmeste pårørende” får udbetalingerne efter loven side 32
Nærmeste pårørende før 1. januar 2008 1. Ægtefælle/registreret partner 2. Livsarvinger (børn, børnebørn mv. ) 3. Arvinger ifølge testamente 4. Øvrige arvinger side 33
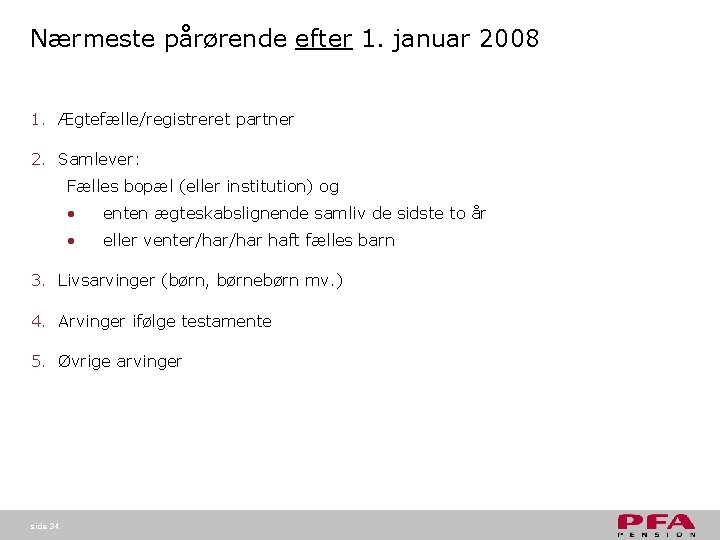
Nærmeste pårørende efter 1. januar 2008 1. Ægtefælle/registreret partner 2. Samlever: Fælles bopæl (eller institution) og • enten ægteskabslignende samliv de sidste to år • eller venter/har haft fælles barn 3. Livsarvinger (børn, børnebørn mv. ) 4. Arvinger ifølge testamente 5. Øvrige arvinger side 34
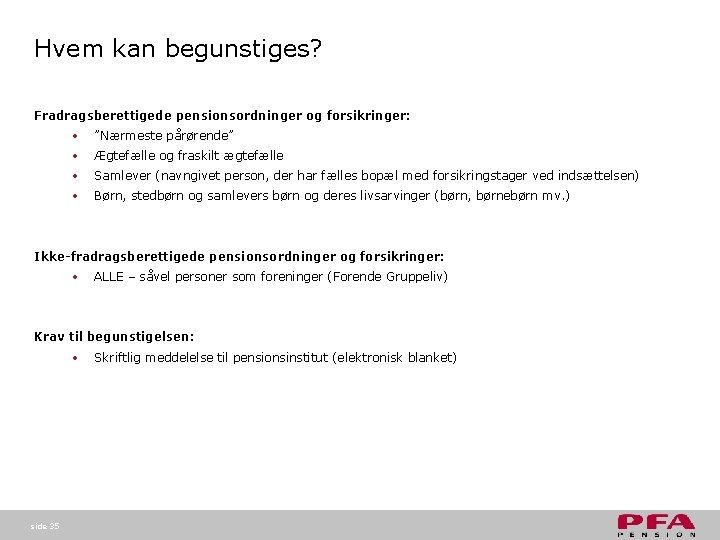
Hvem kan begunstiges? Fradragsberettigede pensionsordninger og forsikringer: • ”Nærmeste pårørende” • Ægtefælle og fraskilt ægtefælle • Samlever (navngivet person, der har fælles bopæl med forsikringstager ved indsættelsen) • Børn, stedbørn og samlevers børn og deres livsarvinger (børn, børnebørn mv. ) Ikke-fradragsberettigede pensionsordninger og forsikringer: • ALLE – såvel personer som foreninger (Forende Gruppeliv) Krav til begunstigelsen: • side 35 Skriftlig meddelelse til pensionsinstitut (elektronisk blanket)
Et kig ud i fremtiden side 36
De nødvendige spørgsmål Børnene, indkøb, hvad hvis jeg bliver alene, taget skal repareres, staudebedet, terminsudgifter, sommerhus, flytning til hvad, hvornår på pension, hvad vil jeg lave ? Hvordan med…. side 37
Hvor gammel forventer du at blive? • Hvornår skal du bruge flest penge? • Skal der være noget tilbage til arvingerne? ”Alderdommen er ikke så slem, hvis man overvejer alternativet. ” Maurice Chevalier ”Det kan da godt være, jeg er blevet lidt tynd i toppen, men der er stadig saft i roen. Otto Brandenburg side 38
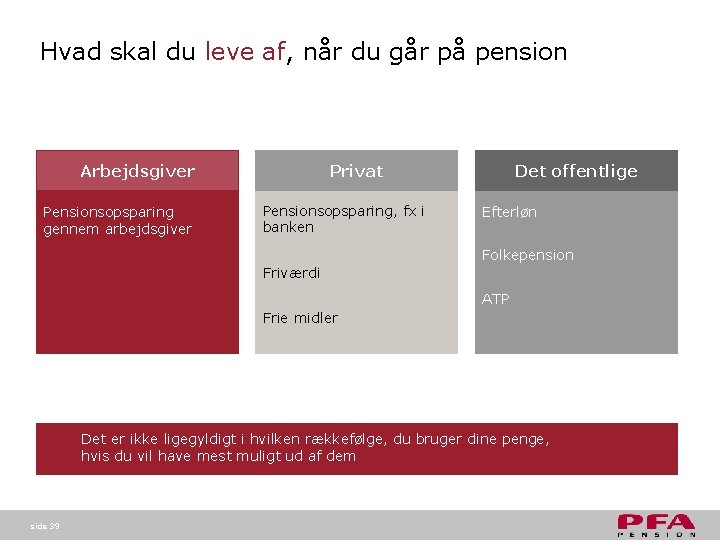
Hvad skal du leve af, når du går på pension Arbejdsgiver Pensionsopsparing gennem arbejdsgiver Privat Pensionsopsparing, fx i banken Detoffentlige Efterløn Folkepension Friværdi ATP Frie midler Det er ikke ligegyldigt i hvilken rækkefølge, du bruger dine penge, hvis du vil have mest muligt ud af dem side 39
Overblik & rådgivning side 40
Selvvalg – tilvalg ? • Har jeg den rette forsikringsdækning ? • Spare jeg nok op ? • Er min pensionsordning investeret på den rette måde ? • Skal jeg foretage mig noget i relation til begunstigelse ? • Pensionsplanlægning – bør jeg overveje det ? side 41
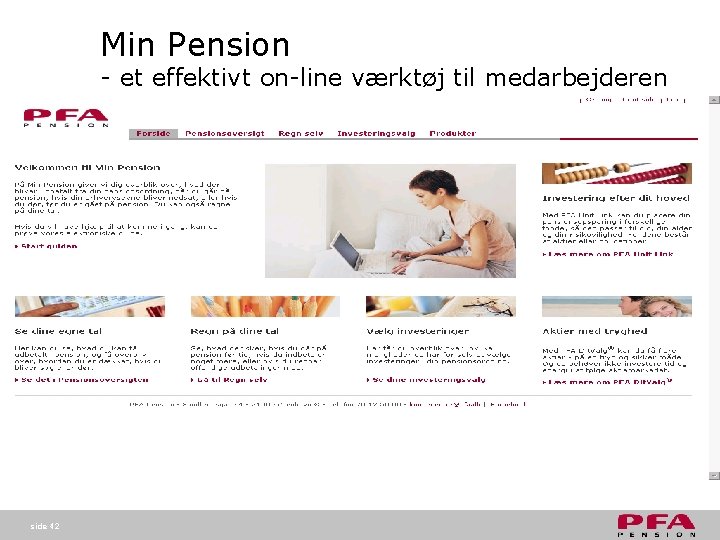
Min Pension - et effektivt on-line værktøj til medarbejderen side 42
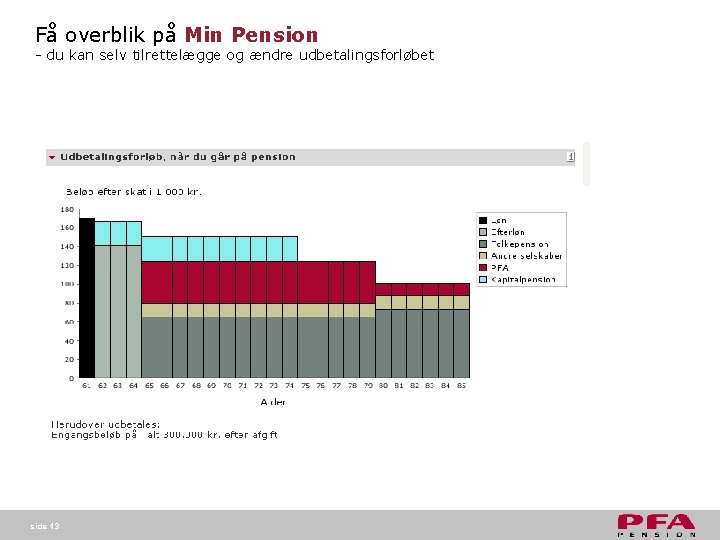
Få overblik på Min Pension - du kan selv tilrettelægge og ændre udbetalingsforløbet side 43
Personlig rådgivning Du kan få… … tilpasset dine forsikringsdækninger … rådgivning om skattemæssige konsekvenser … et overblik over din pensionsindkomst … optimeret din pensionsopsparing … rådgivning om opsparings- og investeringsform Du kan også booke møde på telefon 39 17 60 19 mail: moedekoordinatorteam@pfa. dk side 44