
FUNDAMENTOS DE CONTABILIDADE Aula 1 Procedimentos Contbeis Bsicos
FUNDAMENTOS DE CONTABILIDADE Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Conteúdo Programático desta aula § A Introdução a Contabilidade; § Conceito de Bens, Direitos e Obrigações; § Ativo e Passivo; § Lançamentos Contábeis; § Débito e Crédito. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Por que Estudar Contabilidade? “Contabilidade é a língua dos negócios” A frase do título deste texto foi dita por Warren Buffett, em resposta à filha de um de seus parceiros negócios, com dúvidas sobre qual curso ela deveria fazer. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Objetivo da Contabilidade Permitir o estudo, o controle e a apuração de Resultados diante dos fatos decorrentes da gestão do Patrimônio das entidades. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Usuários da Contabilidade Pessoas físicas ou jurídicas que se interessam pela situação da empresa e buscam na contabilidade as suas respostas, são eles: Sócios, Acionistas e Proprietários – Estão interessados no retorno e na segurança de seus investimentos; Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Usuários da Contabilidade • Administradores, Diretores e Executivos –Responsáveis pela tomada de decisão. Assim, as informações contábeis são úteis para o acompanhamento da empresa e , principalmente, para projetar o futuro; • Bancos e Financiadores em geral – Sua preocupação principal é que a empresa tenha geração de caixa futura suficiente para honrar, com segurança, o capital emprestado mais os juros; Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Usuários da Contabilidade • Governo e Economistas Governamentais; • O governo baseia-se nas informações contábeis para exercer o poder de tributar e arrecadar tributos. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Novas Práticas Contábeis Mudanças na redação da Lei 6. 404/76; A Lei 11. 638, publicada em 28 de dezembro de 2007, buscou harmonizar as normas contábeis brasileiras com aquelas praticadas internacionalmente; A MP 449/08 foi convertida na Lei 11. 941, publicada em 27 de maio de 2009. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Demonstrações Contábeis Obrigatórias PRINCIPAIS: • Balanço Patrimonial (BP); • Demonstração do Resultado do Exercício (DRE). Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Demonstrações Contábeis Obrigatórias OUTRAS: • Demonstração dos Lucros ou Prejuízos Acumulados (DLPA); • Demonstração dos Fluxos de Caixa (DFC). Não obrigatória para a companhia de capital fechado com Patrimônio Líquido, na data do Balanço, inferior a R$ 2. 000, 00; • Demonstração do Valor Adicionado (DVA), se companhia aberta. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Informações Geradas pelas Demonstrações Contábeis • Balanço Patrimonial (BP): evidencia a situação patrimonial (bens, direitos e obrigações) da empresa em determinado momento. • Demonstração do Resultado do Exercício (DRE): mensura o resultado econômico da empresa, através das Receitas e Despesas de determinado período. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Informações Geradas pelas Demonstrações Contábeis • Demonstração dos Lucros ou Prejuízos Acumulados (DLPA): destinada a evidenciar, num determinado período, as mutações nos resultados acumulados da empresa. • Demonstração dos Fluxos de Caixa (DFC): evidencia a situação financeira da empresa. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Informações Geradas pelas Demonstrações Contábeis • Demonstração do Valor Adicionado (DVA): evidencia a riqueza produzida pela empresa e de que forma essa riqueza foi distribuída (entre empregados, governo, acionistas, financiadores de capital, etc. ) e o quanto ficou retido na empresa. Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE LANÇAMENTOS CONTÁBEIS Aula 1 - Procedimentos Contábeis Básicos
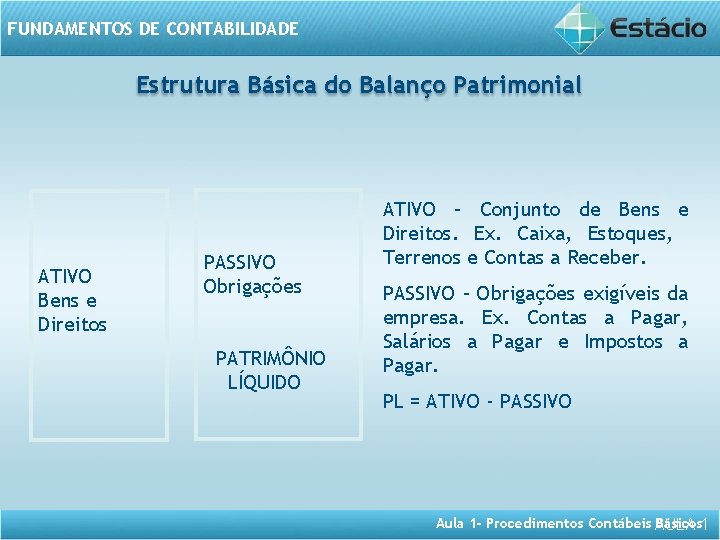
FUNDAMENTOS DE CONTABILIDADE Estrutura Básica do Balanço Patrimonial ATIVO Bens e Direitos PASSIVO Obrigações PATRIMÔNIO LÍQUIDO ATIVO – Conjunto de Bens e Direitos. Ex. Caixa, Estoques, Terrenos e Contas a Receber. PASSIVO – Obrigações exigíveis da empresa. Ex. Contas a Pagar, Salários a Pagar e Impostos a Pagar. PL = ATIVO - PASSIVO Aula 1 - Procedimentos Contábeis AULA Básicos 1
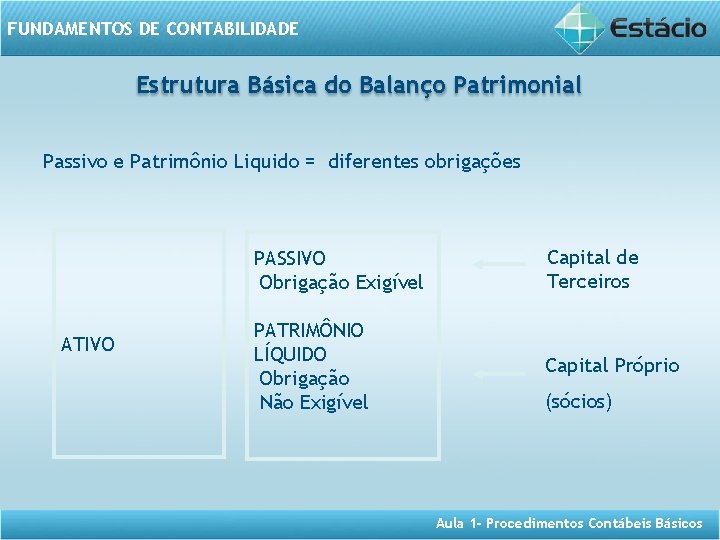
FUNDAMENTOS DE CONTABILIDADE Estrutura Básica do Balanço Patrimonial Passivo e Patrimônio Liquido = diferentes obrigações ATIVO PASSIVO Obrigação Exigível Capital de Terceiros PATRIMÔNIO LÍQUIDO Obrigação Não Exigível Capital Próprio (sócios) Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Ativo - Bens Definição de Bens: coisas úteis, capazes de satisfazer às necessidades das pessoas e das empresas. Podem ser: • Tangíveis – quando possuem forma física, são palpáveis. Ex: veículos, imóveis, estoques de mercadorias, dinheiro, móveis e utensílios, ferramentas, etc. • Intangíveis – são aqueles que não possuem forma física, não são palpáveis. Ex. marca e patentes de invenção Aula 1 - Procedimentos Contábeis Básicos
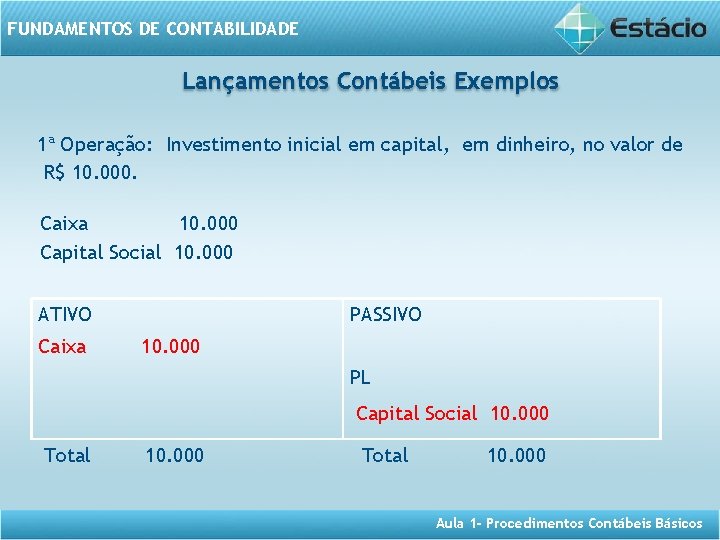
FUNDAMENTOS DE CONTABILIDADE Lançamentos Contábeis Exemplos 1ª Operação: Investimento inicial em capital, em dinheiro, no valor de R$ 10. 000. Caixa 10. 000 Capital Social 10. 000 ATIVO Caixa PASSIVO 10. 000 PL Capital Social 10. 000 Total 10. 000 Aula 1 - Procedimentos Contábeis Básicos
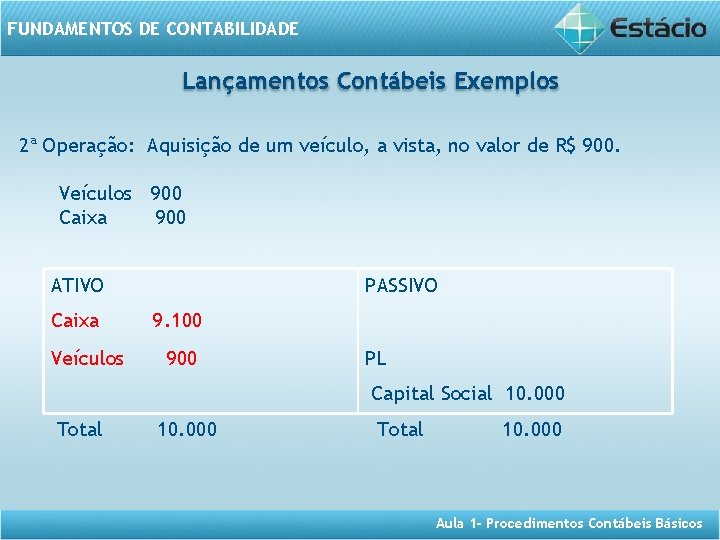
FUNDAMENTOS DE CONTABILIDADE Lançamentos Contábeis Exemplos 2ª Operação: Aquisição de um veículo, a vista, no valor de R$ 900. Veículos 900 Caixa 900 ATIVO Caixa Veículos PASSIVO 9. 100 900 PL Capital Social 10. 000 Total 10. 000 Aula 1 - Procedimentos Contábeis Básicos
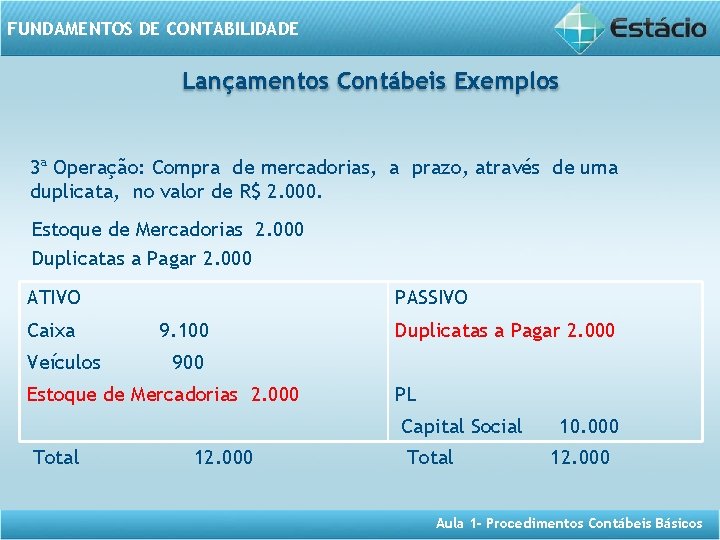
FUNDAMENTOS DE CONTABILIDADE Lançamentos Contábeis Exemplos 3ª Operação: Compra de mercadorias, a prazo, através de uma duplicata, no valor de R$ 2. 000. Estoque de Mercadorias 2. 000 Duplicatas a Pagar 2. 000 ATIVO Caixa Veículos PASSIVO 9. 100 Duplicatas a Pagar 2. 000 900 Estoque de Mercadorias 2. 000 PL Capital Social Total 12. 000 Total 10. 000 12. 000 Aula 1 - Procedimentos Contábeis Básicos
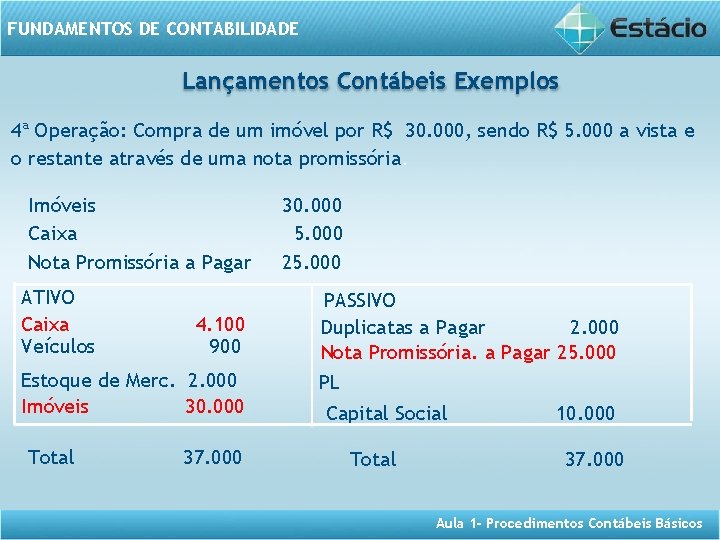
FUNDAMENTOS DE CONTABILIDADE Lançamentos Contábeis Exemplos 4ª Operação: Compra de um imóvel por R$ 30. 000, sendo R$ 5. 000 a vista e o restante através de uma nota promissória. Imóveis Caixa Nota Promissória a Pagar ATIVO Caixa Veículos 4. 100 900 Estoque de Merc. 2. 000 Imóveis 30. 000 Total 37. 000 30. 000 5. 000 25. 000 PASSIVO Duplicatas a Pagar 2. 000 Nota Promissória. a Pagar 25. 000 PL Capital Social Total 10. 000 37. 000 Aula 1 - Procedimentos Contábeis Básicos
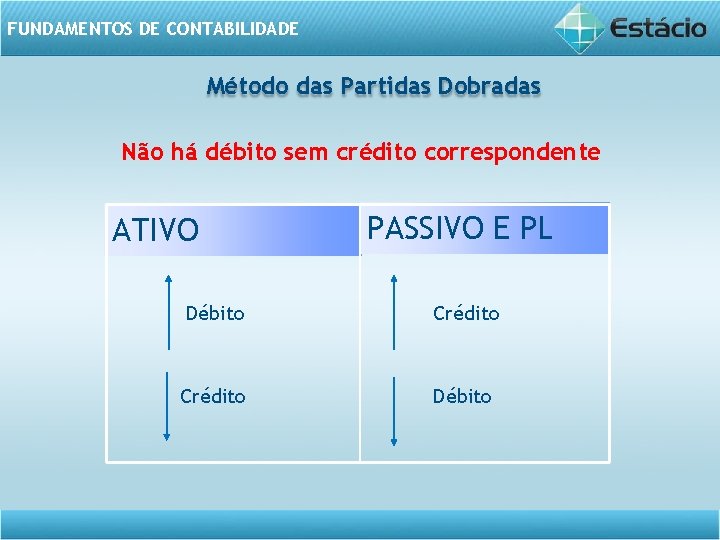
FUNDAMENTOS DE CONTABILIDADE Método das Partidas Dobradas Não há débito sem crédito correspondente ATIVO PASSIVO E PL Débito Crédito Débito
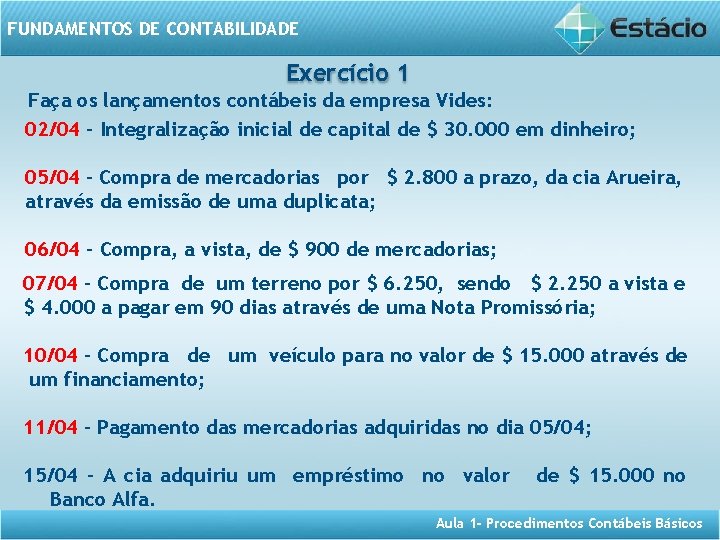
FUNDAMENTOS DE CONTABILIDADE Exercício 1 Faça os lançamentos contábeis da empresa Vides: 02/04 - Integralização inicial de capital de $ 30. 000 em dinheiro; 05/04 - Compra de mercadorias por $ 2. 800 a prazo, da cia Arueira, através da emissão de uma duplicata; 06/04 - Compra, a vista, de $ 900 de mercadorias; 07/04 - Compra de um terreno por $ 6. 250, sendo $ 2. 250 a vista e $ 4. 000 a pagar em 90 dias através de uma Nota Promissória; 10/04 – Compra de um veículo para no valor de $ 15. 000 através de um financiamento; 11/04 - Pagamento das mercadorias adquiridas no dia 05/04; 15/04 - A cia adquiriu um empréstimo no valor Banco Alfa. de $ 15. 000 no Aula 1 - Procedimentos Contábeis Básicos
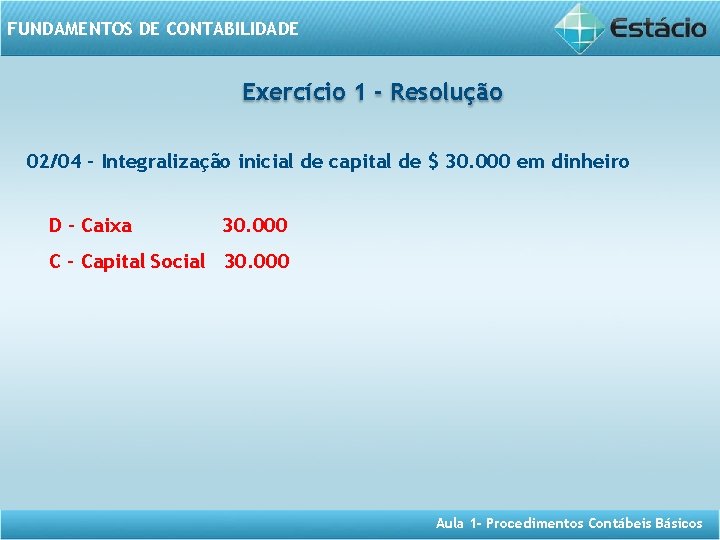
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 02/04 - Integralização inicial de capital de $ 30. 000 em dinheiro D – Caixa 30. 000 C – Capital Social 30. 000 Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 05/04 - Compra de mercadorias por $ 2. 800 a prazo, da cia Arueira, através da emissão de uma duplicata D – Estoque de Mercadorias 2. 800 C – Duplicatas a Pagar 2. 800 Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 06/04 - Compra, a vista, de $ 900 de mercadorias D – Estoque de Mercadorias 900 C – Caixa 900 Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 07/04 - Compra de um terreno por $ 6. 250, sendo $ 2. 250 a vista e $ 4. 000 a pagar em 90 dias através de uma Nota Promissória; D – Terrenos C – Caixa C – Notas Promissórias a Pagar 6. 250 2. 250 4. 000 Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 10/04 - Compra de um veículo para no valor de $ 15. 000 através de um financiamento; D – Veículos 15. 000 C – Financiamentos 15. 000 Aula 1 - Procedimentos Contábeis Básicos
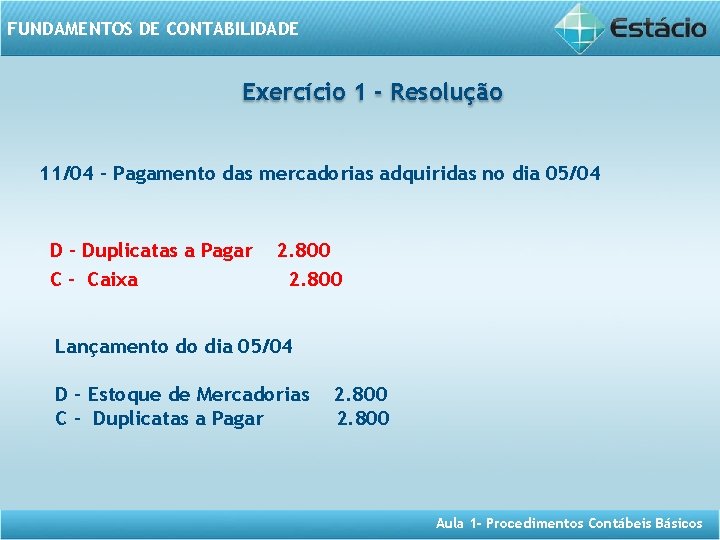
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 11/04 - Pagamento das mercadorias adquiridas no dia 05/04 D – Duplicatas a Pagar C – Caixa 2. 800 Lançamento do dia 05/04 D – Estoque de Mercadorias C – Duplicatas a Pagar 2. 800 Aula 1 - Procedimentos Contábeis Básicos
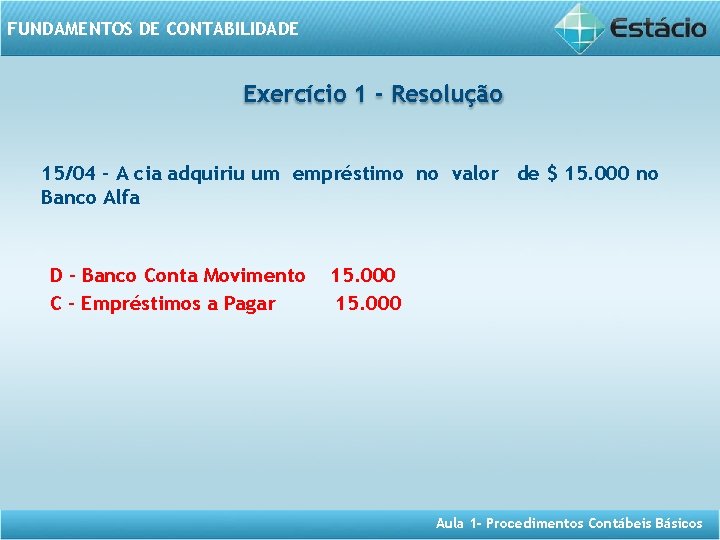
FUNDAMENTOS DE CONTABILIDADE Exercício 1 - Resolução 15/04 - A cia adquiriu um empréstimo no valor de $ 15. 000 no Banco Alfa D – Banco Conta Movimento C – Empréstimos a Pagar 15. 000 Aula 1 - Procedimentos Contábeis Básicos
FUNDAMENTOS DE CONTABILIDADE Até a aula 02 Aula 1 - Procedimentos Contábeis Básicos
- Slides: 31