
FORMATION C N E C J EVALUATION DES
- Slides: 88
FORMATION C. N. E. C. J EVALUATION DES PME NON COTEES METHODES ACTUELLES Novembre 2005 Pansard & Associés Aude Bisiaux 1
EVOLUTION - METHODES D EVALUATION n Les nouvelles méthodes d’évaluation intègrent Ø Ø Ø n Des notions stratégiques de développement La notion de risque au travers des mesures de sensibilité aux aléas d’exploitation Le facteur temps D’où l’introduction de modèles mathématicostatistiques dans les évaluations financières
OBJECTIFS DE LA JOURNEE n Partage des techniques et outils utilisés par le cabinet dans son activité Fusion-Acquisition Ø Ø Préalables sur la compréhension de l’élément à évaluer Réduction des aléas avec la simulation financière n Perspective nouvelle avec la théorie des options Ø Ø Initiation Revue des principes et cas d’application
AGENDA DE LA JOURNEE n Alternance Théorie / Cas Pratiques & outils n 3 grands chapitres Ø Les méthodes actuelles avec un zoom sur la valorisation par les flux de trésorerie actualisés Ø Simulation financière : méthode de Monte Carlo Ø Théorie des options et modèle Black & Scholes
INTRODUCTION Circonstances et type de mission de l’Expert Qu’est ce que la valeur ? Evolution récente des méthodes 5
MISSIONS DE L EXPERT n Evaluation d’entreprises Ø Ø Ø Conflits entre actionnaires Fraude lors d’une cession Entreprises en difficultés n Evaluation d’actifs n Normes IFRS – valorisation des UGT
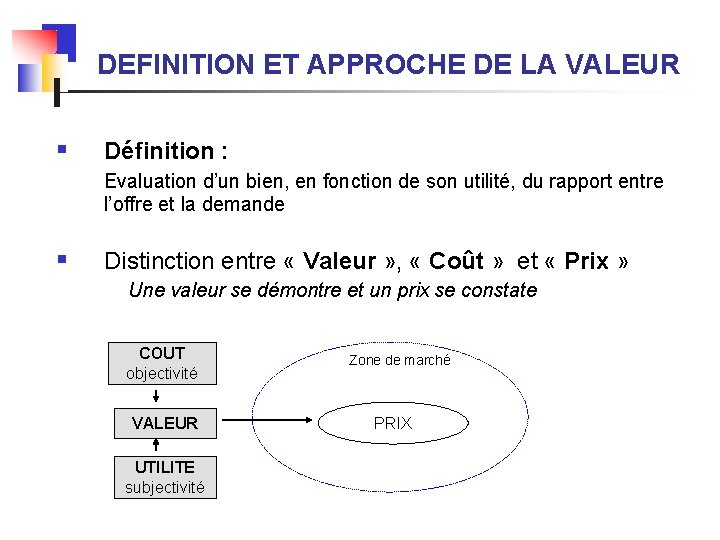
DEFINITION ET APPROCHE DE LA VALEUR § Définition : Evaluation d’un bien, en fonction de son utilité, du rapport entre l’offre et la demande § Distinction entre « Valeur » , « Coût » et « Prix » Une valeur se démontre et un prix se constate COUT objectivité VALEUR UTILITE subjectivité Zone de marché PRIX
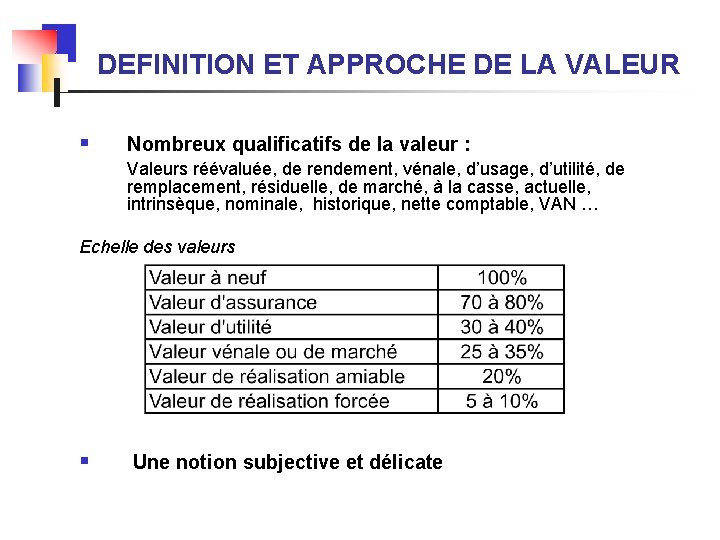
DEFINITION ET APPROCHE DE LA VALEUR § Nombreux qualificatifs de la valeur : Valeurs réévaluée, de rendement, vénale, d’usage, d’utilité, de remplacement, résiduelle, de marché, à la casse, actuelle, intrinsèque, nominale, historique, nette comptable, VAN … Echelle des valeurs § Une notion subjective et délicate
QUID DES FONDS PROPRES ? § Les fonds propres ne sont pas un bon indicateur de la valeur de l’entreprise parce que … § Les éléments incorporels n’y figurent pas § Impossibilité en France (quasi) de réevaluer les bilans § Influence de la politique de dépréciation et d’amortissements ainsi que de la politique de financement (location financière , crédit bail …) § Poids des retraitements (locaux , stocks, rémunérations …) … Mais surtout parce que le bilan reflète le passé alors que la valeur est une anticipation des résultats futurs
UNE PREMIERE EVOLUTION n Des méthodes patrimoniales … n reposent sur les montants des postes de bilan et les bénéfices actuels. § § § n Actif net comptable corrigé et réévalué , Capitaux permanents nécessaires à l’exploitation Détermination d’un « goodwill » . . . aux méthodes de rendement n consistent à recher la valeur des fonds propres à partir, soit des dividendes, soit des flux de liquidités futures. Elles s’appuient donc sur les perspectives de l’entreprise § § Actualisation des dividendes Multiples de résultat Rente du goodwill Discounted Cash Flow
LES METHODES PATRIMONIALES n Avantages Ø Ø n Facile à appliquer Tous les actifs et passifs identifiés sont pris en considération Inconvénients Ø Ø Les actifs incorporels sont difficiles à évaluer Sous estimation souvent de la valeur Ø n Le bilan présente l’inconvénient d’être une notion statique qui n’intègre pas les perspectives futures de l’entreprise. La valeur ainsi calculée ne traduit donc pas les anticipations, relatives à la rentabilité future Recommandées pour Ø Ø Holdings, sociétés en liquidation, sociétés en perte Sociétés ayant de « lourds » bilans : immobilier, sociétés industrielles, métallurgiques…
LES MÉTHODES AU RENDEMENT n Avantages Ø Ø n Inconvénients Ø Ø Ø n Approche dynamique et prospective, prise en compte des résultats futurs Peut être simplifiée pour une première approche Méthode néanmoins plus sophistiquée et plus complexe Risque de surévaluation de la valeur (prévisions optimistes) Grande sensibilité au taux d’actualisation retenu Recommandées pour Ø Ø Sociétés en croissance Sociétés ayant des actifs incorporels importants, ne figurant pas dans les comptes et donc non évalués
LE TAUX D ACTUALISATION n n Traduit le taux de rentabilité minimal souhaité par l’investisseur Intègre des variables : Ø Ø Ø n Macro économiques Micro économiques Externes et propres à l’entreprise Le risque lié à l’investissement est mesuré en fonction des performances: Ø Ø De l’entreprise sur son secteur d’activité Du secteur d’activité sur le marché
Methode CCEF Résultat Observatoire des transmissions PME 14
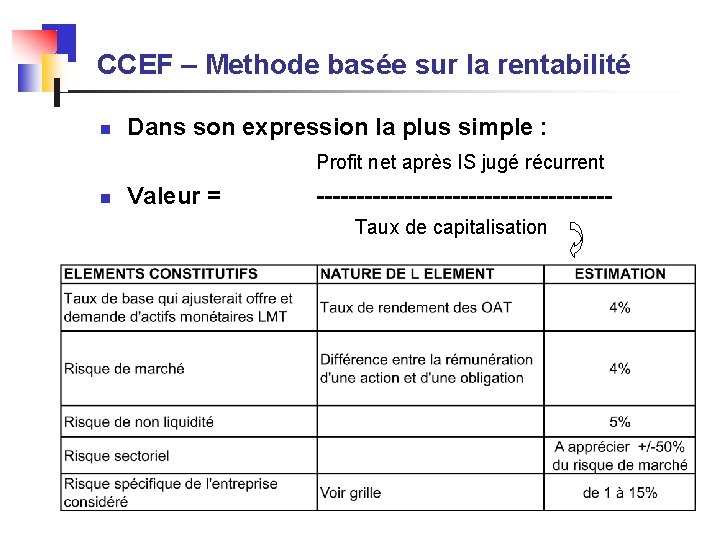
CCEF – Methode basée sur la rentabilité n Dans son expression la plus simple : Profit net après IS jugé récurrent n Valeur = ------------------ Taux de capitalisation
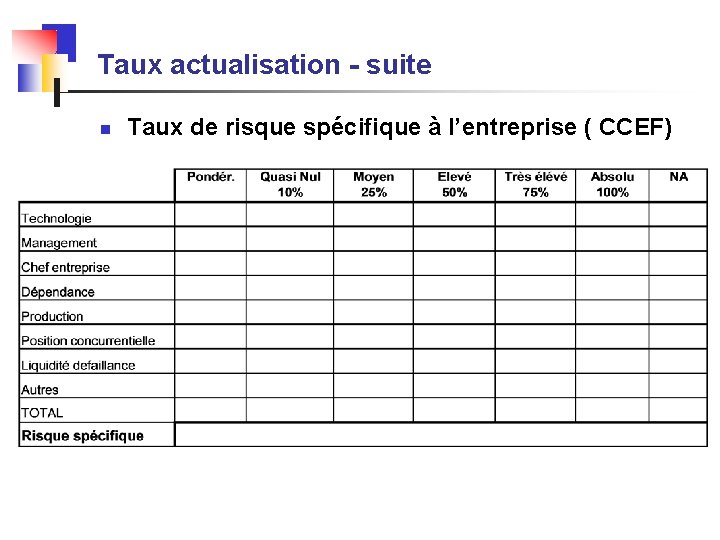
Taux actualisation - suite n Taux de risque spécifique à l’entreprise ( CCEF)
Méthode DCF – Discounted Cash Flow Répandue sur tous les marchés Projections de flux de trésorerie Taux d’actualisation Valeur Terminale / Economique / Entreprise Ø Tableur Damodaran 17
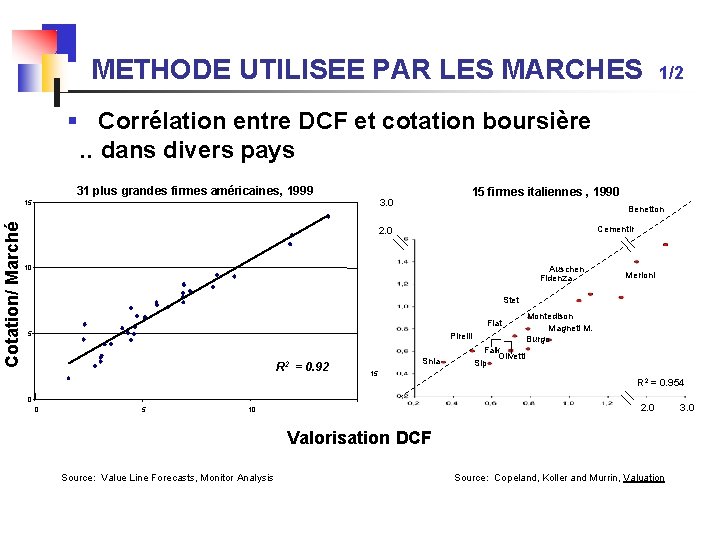
METHODE UTILISEE PAR LES MARCHES 1/2 § Corrélation entre DCF et cotation boursière . . dans divers pays 31 plus grandes firmes américaines, 1999 Cotation/ Marché 15 firmes italiennes , 1990 3. 0 15 Benetton Cementir 2. 0 Auschen Fidenza 10 Merloni Stet Fiat 5 Pirelli R 2 = 0. 92 Snia 15 0 0 5 Montedison Magneti M. Burgo Falk Olivetti Sip R 2 = 0. 954 2. 0 10 Valorisation DCF Source: Value Line Forecasts, Monitor Analysis Source: Copeland, Koller and Murrin, Valuation 3. 0
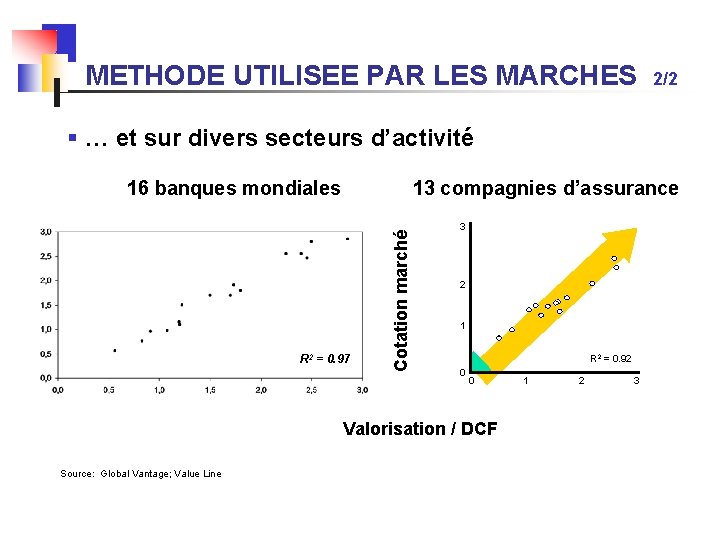
METHODE UTILISEE PAR LES MARCHES 2/2 § … et sur divers secteurs d’activité 13 compagnies d’assurance R 2 = 0. 97 Cotation marché 16 banques mondiales 3 2 1 R 2 = 0. 92 0 0 Valorisation / DCF Source: Global Vantage; Value Line 1 2 3
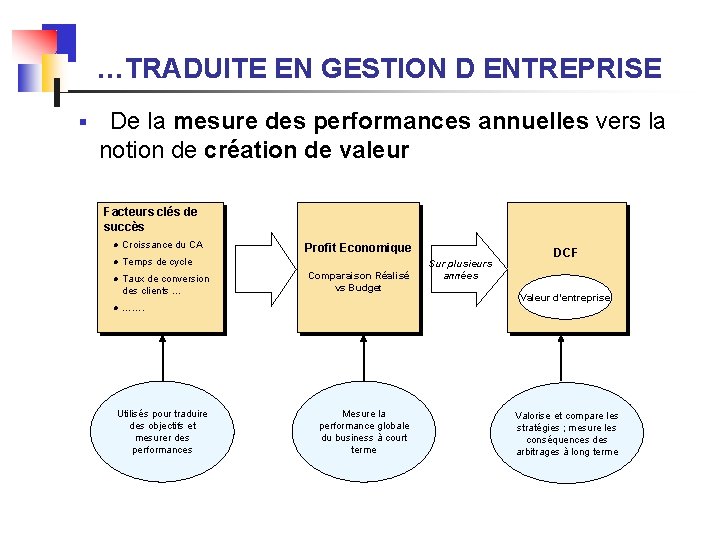
…TRADUITE EN GESTION D ENTREPRISE § De la mesure des performances annuelles vers la notion de création de valeur Facteurs clés de succès l Croissance du CA l Temps de cycle l Taux de conversion des clients … l ……. Utilisés pour traduire des objectifs et mesurer des performances Profit Economique Comparaison Réalisé vs Budget Mesure la performance globale du business à court terme Sur plusieurs années DCF Valeur d’entreprise Valorise et compare les stratégies ; mesure les conséquences des arbitrages à long terme
APPROCHE par les DCF Discounted Cash Flow n n n Méthode classique d’évaluation d’un actif par sa capacité à générer de la trésorerie La valeur de l’entreprise est basée sur l’actualisation des flux de trésorerie futurs engendrés par son exploitation Cela nécessite : Ø Ø L’élaboration d’un business plan La définition d’un taux d’actualisation
PROJECTION DES FLUX DE TRESORERIE n Construction d’un business plan Ø Ø n Vision économique de l’exploitation Ø Ø n Bonne connaissance de l’environnement et des tendances du marché Bonne compréhension du (des) modèle(s) économique(s) de l’entreprise Retraitements des choix de financement type crédit baux , mobilisation de créances. . Retraitements des éléments financiers ou « exceptionnels » d’ exploitation : escomptes , pénalités récurrentes liées à l’activité … Notion de Free Cash Flow : Ø = CAF opérationnelle - IS – Investissements – Variation de BFR
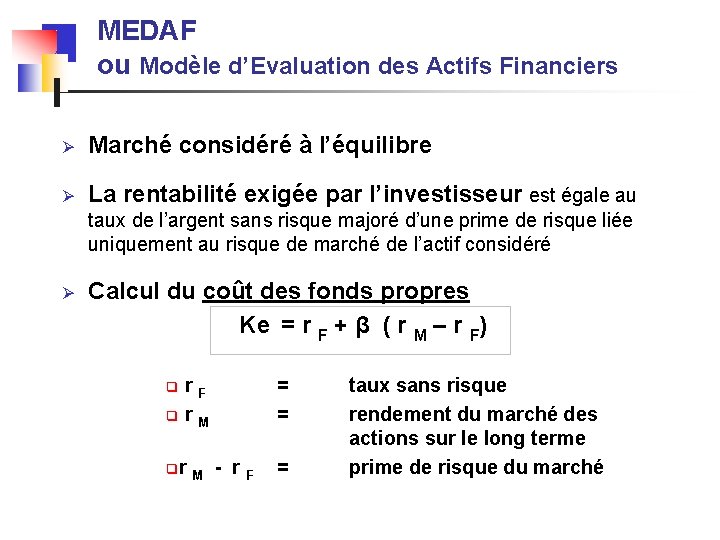
MEDAF ou Modèle d’Evaluation des Actifs Financiers Ø Marché considéré à l’équilibre Ø La rentabilité exigée par l’investisseur est égale au taux de l’argent sans risque majoré d’une prime de risque liée uniquement au risque de marché de l’actif considéré Ø Calcul du coût des fonds propres Ke = r F + β ( r M – r F) q r F q r M = = qr M - r F = taux sans risque rendement du marché des actions sur le long terme prime de risque du marché
BETA β Ø Coefficient de volatilité qui indique la relation existant entre les fluctuations de la valeur d’un titre et les fluctuations du marché q q q Beta < 1 : risque inférieur à celui du marché Beta = 1 : risque identique à celui du marché Beta > 1 : risque supérieur à celui du marché § 3 variables déterminent le Beta : Ø la nature cyclique de l’activité Ø la marge d’exploitation (poids des frais variables/fixes) Ø le levier d’endettement de la société
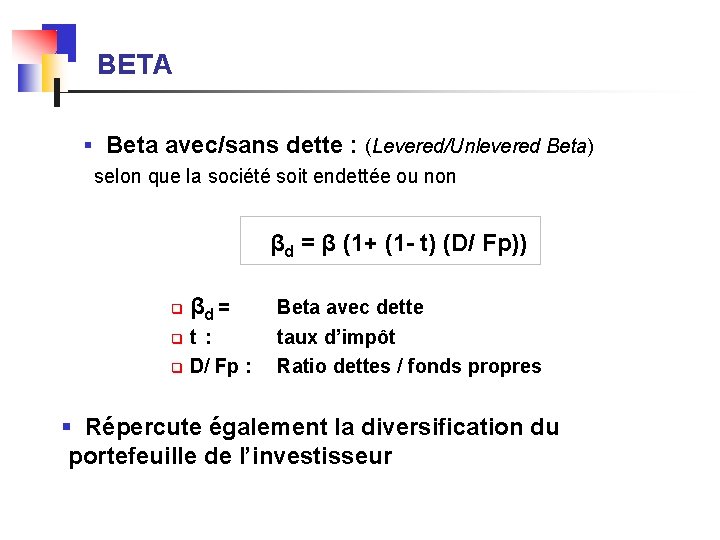
BETA § Beta avec/sans dette : (Levered/Unlevered Beta) selon que la société soit endettée ou non βd = β (1+ (1 - t) (D/ Fp)) q βd = q t : q D/ Fp : Beta avec dette taux d’impôt Ratio dettes / fonds propres § Répercute également la diversification du portefeuille de l’investisseur
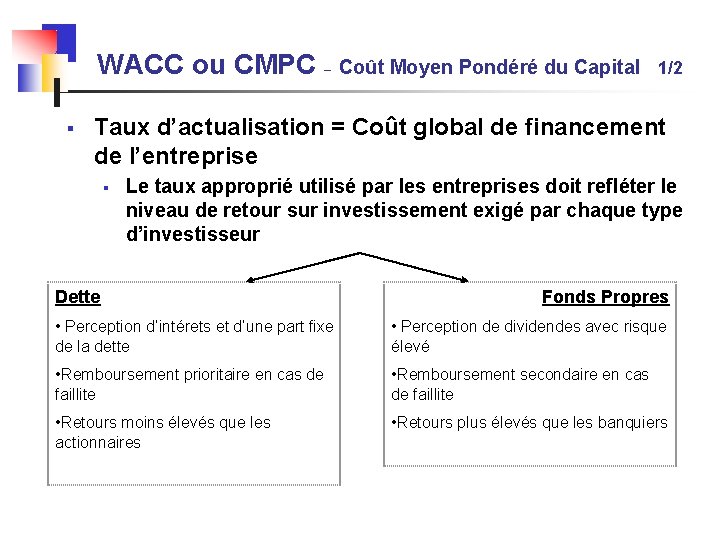
WACC ou CMPC – Coût Moyen Pondéré du Capital 1/2 § Taux d’actualisation = Coût global de financement de l’entreprise § Le taux approprié utilisé par les entreprises doit refléter le niveau de retour sur investissement exigé par chaque type d’investisseur Dette Fonds Propres • Perception d’intérets et d’une part fixe de la dette • Perception de dividendes avec risque élevé • Remboursement prioritaire en cas de faillite • Remboursement secondaire en cas de faillite • Retours moins élevés que les actionnaires • Retours plus élevés que les banquiers
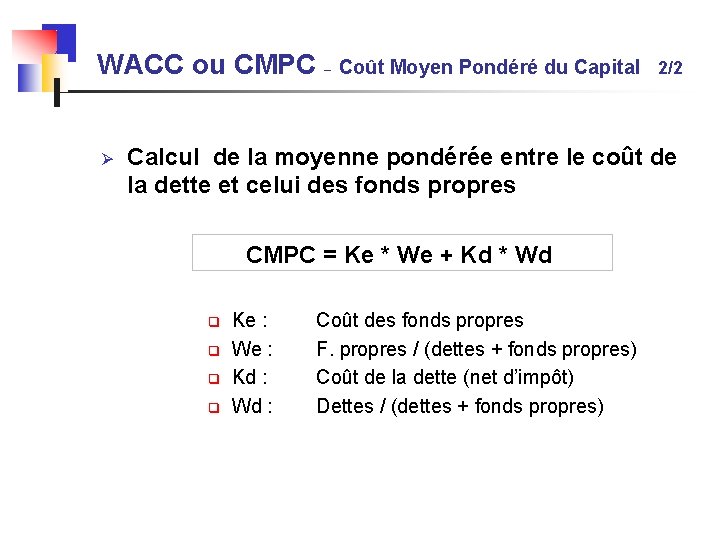
WACC ou CMPC – Coût Moyen Pondéré du Capital 2/2 Ø Calcul de la moyenne pondérée entre le coût de la dette et celui des fonds propres CMPC = Ke * We + Kd * Wd Ke : q We : q Kd : q Wd : q Coût des fonds propres F. propres / (dettes + fonds propres) Coût de la dette (net d’impôt) Dettes / (dettes + fonds propres)
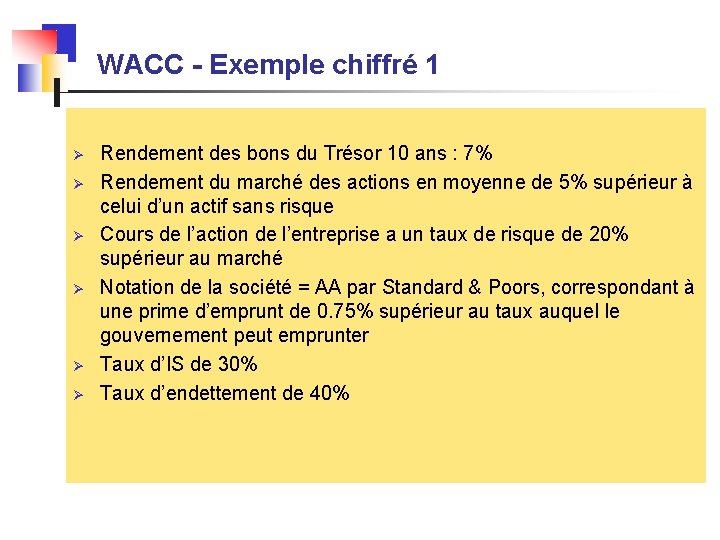
WACC - Exemple chiffré 1 Ø Ø Ø Rendement des bons du Trésor 10 ans : 7% Rendement du marché des actions en moyenne de 5% supérieur à celui d’un actif sans risque Cours de l’action de l’entreprise a un taux de risque de 20% supérieur au marché Notation de la société = AA par Standard & Poors, correspondant à une prime d’emprunt de 0. 75% supérieur au taux auquel le gouvernement peut emprunter Taux d’IS de 30% Taux d’endettement de 40%
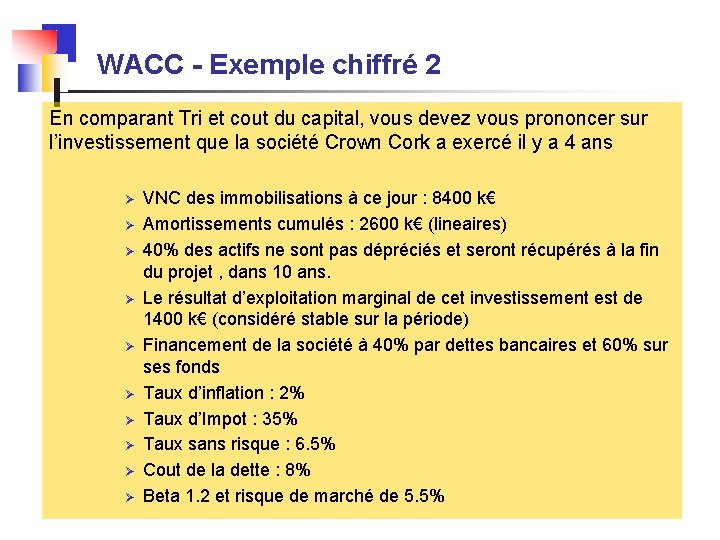
WACC - Exemple chiffré 2 En comparant Tri et cout du capital, vous devez vous prononcer sur l’investissement que la société Crown Cork a exercé il y a 4 ans Ø Ø Ø Ø Ø VNC des immobilisations à ce jour : 8400 k€ Amortissements cumulés : 2600 k€ (lineaires) 40% des actifs ne sont pas dépréciés et seront récupérés à la fin du projet , dans 10 ans. Le résultat d’exploitation marginal de cet investissement est de 1400 k€ (considéré stable sur la période) Financement de la société à 40% par dettes bancaires et 60% sur ses fonds Taux d’inflation : 2% Taux d’Impot : 35% Taux sans risque : 6. 5% Cout de la dette : 8% Beta 1. 2 et risque de marché de 5. 5%
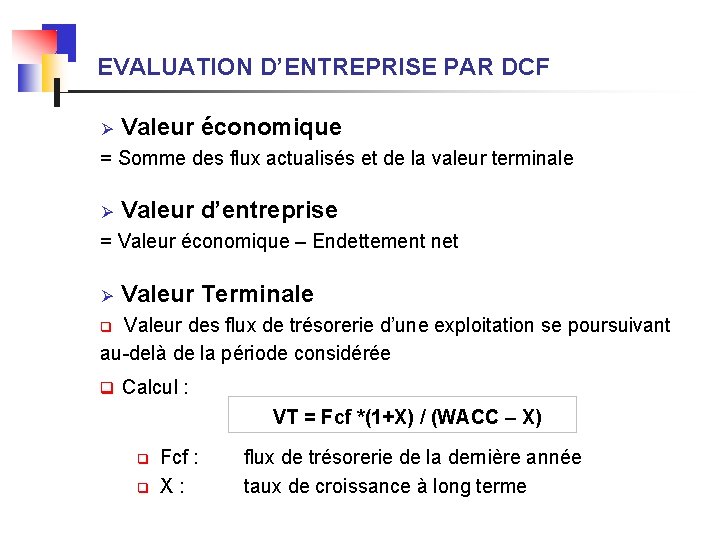
EVALUATION D’ENTREPRISE PAR DCF Ø Valeur économique = Somme des flux actualisés et de la valeur terminale Ø Valeur d’entreprise = Valeur économique – Endettement net Ø Valeur Terminale q Valeur des flux de trésorerie d’une exploitation se poursuivant au-delà de la période considérée q Calcul : VT = Fcf *(1+X) / (WACC – X) q q Fcf : X : flux de trésorerie de la dernière année taux de croissance à long terme
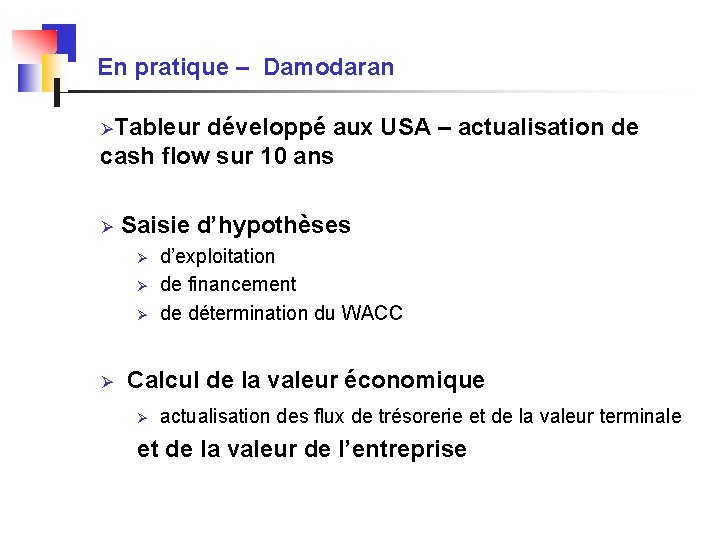
En pratique – Damodaran ØTableur développé aux USA – actualisation de cash flow sur 10 ans Ø Saisie d’hypothèses Ø Ø Ø d’exploitation de financement de détermination du WACC Ø Calcul de la valeur économique Ø actualisation des flux de trésorerie et de la valeur terminale et de la valeur de l’entreprise
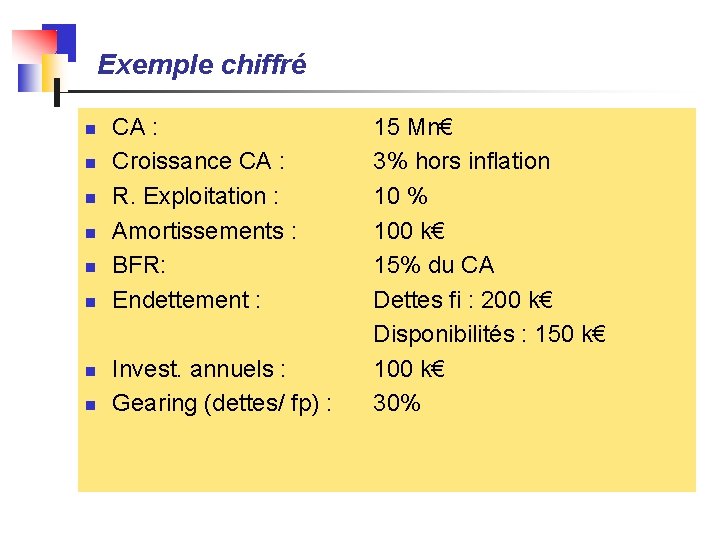
Exemple chiffré n n n n CA : Croissance CA : R. Exploitation : Amortissements : BFR: Endettement : Invest. annuels : Gearing (dettes/ fp) : 15 Mn€ 3% hors inflation 10 % 100 k€ 15% du CA Dettes fi : 200 k€ Disponibilités : 150 k€ 100 k€ 30%
SIMULATION FINANCIERE Modélisation d’aléas Calculs de dispersion Ø Macro XL SIM 33
NOTION DE RISQUES n Les hypothèses du modèle DCF et par conséquent, les résultats ne reflètent qu’une médiane sans inclure la notion de risques n n n Risque de taux Aléas d’exploitation But = contourner la subjectivité sous-jacente à la construction de « scénarios » .
SIMULATION - METHODE MONTE CARLO n n n Introduire une approche statistique du risque dans une décision financière. Affecter une distribution de probabilités à un certain nombre de variables-clés du projet : CA , marge. . Détermination de la probabilité d'occurrence de chacun des résultats par un grand nombre de tirages aléatoires pour chacun des facteurs
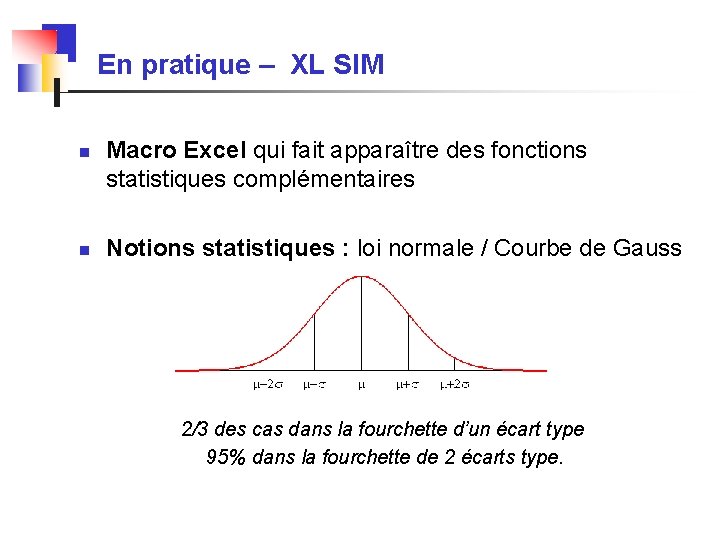
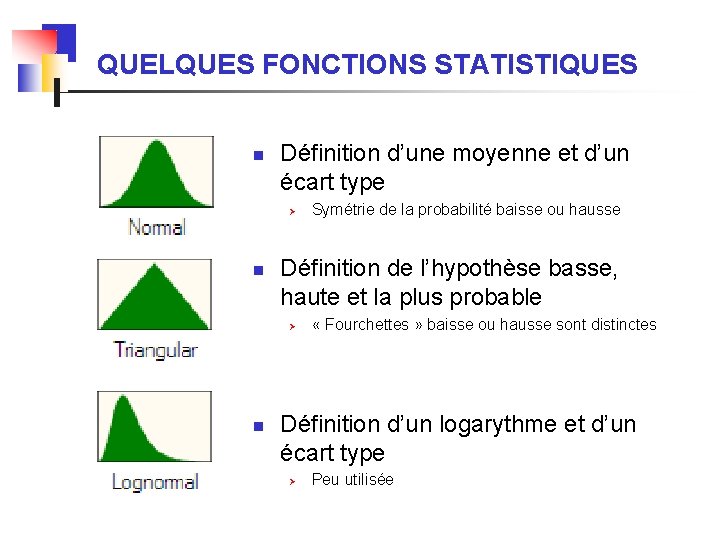
En pratique – XL SIM n n Macro Excel qui fait apparaître des fonctions statistiques complémentaires Notions statistiques : loi normale / Courbe de Gauss 2/3 des cas dans la fourchette d’un écart type 95% dans la fourchette de 2 écarts type.
QUELQUES FONCTIONS STATISTIQUES n Définition d’une moyenne et d’un écart type Ø n Définition de l’hypothèse basse, haute et la plus probable Ø n Symétrie de la probabilité baisse ou hausse « Fourchettes » baisse ou hausse sont distinctes Définition d’un logarythme et d’un écart type Ø Peu utilisée
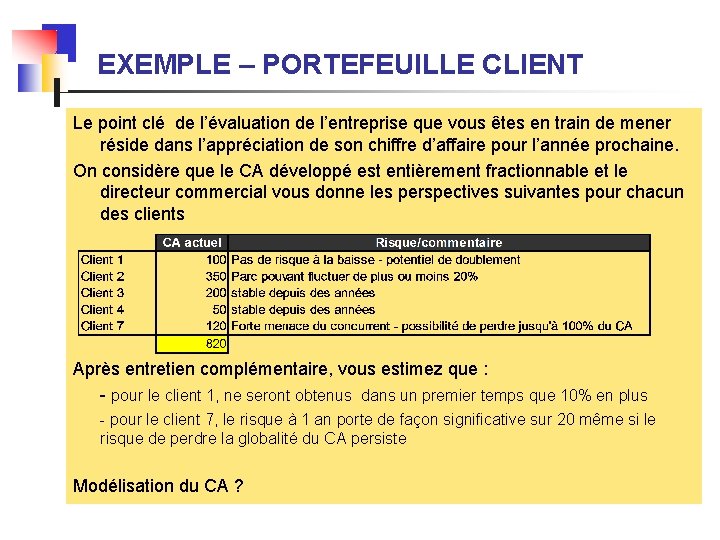
EXEMPLE – PORTEFEUILLE CLIENT Le point clé de l’évaluation de l’entreprise que vous êtes en train de mener réside dans l’appréciation de son chiffre d’affaire pour l’année prochaine. On considère que le CA développé est entièrement fractionnable et le directeur commercial vous donne les perspectives suivantes pour chacun des clients Après entretien complémentaire, vous estimez que : - pour le client 1, ne seront obtenus dans un premier temps que 10% en plus - pour le client 7, le risque à 1 an porte de façon significative sur 20 même si le risque de perdre la globalité du CA persiste Modélisation du CA ?
Application à la valorisation d’entreprise n Valorisation précédente de l’entreprise avec une incertitude sur le CA de + / - 2 Mn€ Ø Ø Ø Integration de la variable dans le modèle Damodaran Lancement du logiciel Récupération des nouvelles valeurs
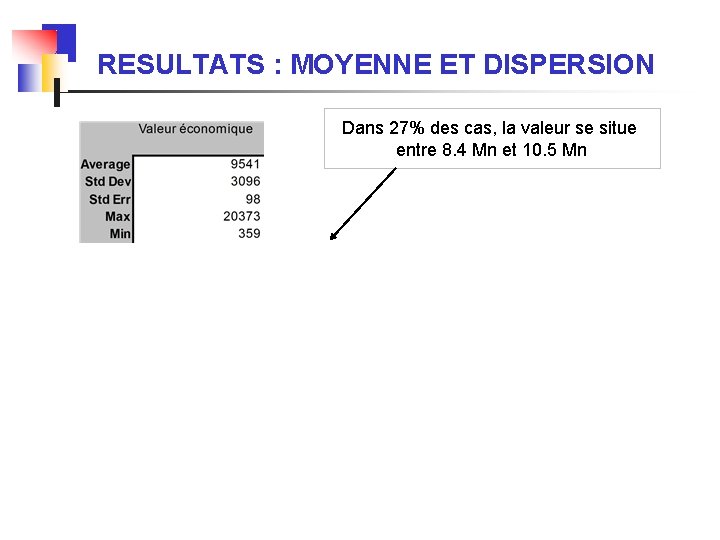
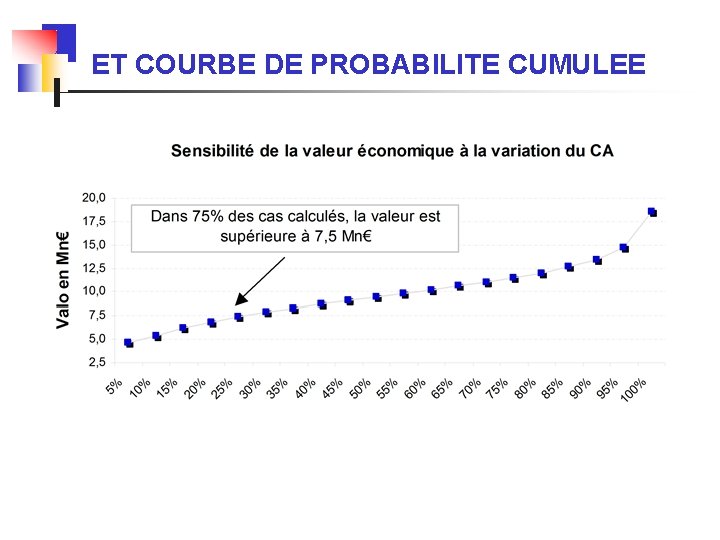
RESULTATS : MOYENNE ET DISPERSION Dans 27% des cas, la valeur se situe entre 8. 4 Mn et 10. 5 Mn
ET COURBE DE PROBABILITE CUMULEE
Valorisation société n n n Bilan joint dans le document stagiaire Société qui commercialise des produits très spécifiques Dépendance sur quelques gros clients qui pourrait lui faire perdre 20% de son chiffre d’affaires à compter de N+1 Par ailleurs, le chiffre d’affaires en baisse du dernier exercice est un « accident » : la prévision pour N+1 est de 14 700 et le taux de croissance pour les 5 prochaines années devraient fluctuer entre 3 et 5%, en ligne avec les performances historiques Une réglementation particulière nouvelle fait que les fournisseurs de marchandises vont être réglés dorénavant comptant - la société perd 20 jours de crédit sur ses achats (tout à l’export – sans TVA)
EN CONCLUSION. . . 44
LIMITES DES METHODES CLASSIQUES n La méthode de valorisation DCF ou flux de trésorerie actualisée trouve vite ses limites lorsque l’on approche des entreprises non matures : Ø Ø Cash flow négatifs Taux d’actualisation élevé Horizon lointain Volatilité des résultats n n Volatilité de la marge brute d’exploitation Volatilité d’un cours de change
FLEXIBILITE D UN PROJET n L’une des limites de l’analyse traditionnelle des investissements est qu’elle est statique et ne reflète pas les options qu’un projet représente Ø Ø Ø La première des options est de reporter un investissement dans le temps lorsque l’entreprise a les moyens de le faire La seconde est que réaliser un investissement peut induire d’autres opportunités dans le futur La dernière option est la possibilité d’abandonner l’investissement, si le cash flow produit est insuffisant
VALORISATION DES OPTIONS n n Toutes ces options ajoutent de la valeur à un projet et peuvent faire en sorte qu’un mauvais investissement au regard de l’analyse traditionnelle devienne un bon investissement. D’où le développement sur les marchés financiers de la théorie des options réelles, appliquée depuis plus de 20 ans sur les marchés financiers.
« Le risque est une source de richesse car la possibilité de choisir élimine les cas défavorables au profit des cas favorables » LES OPTIONS REELLES Les arbres de décision Qu’est ce qu’une option ? 48
Qu’est ce qu’une OPTION ? 1/2 n n n L’option procure à son détenteur le droit d’acheter ou de vendre une quantité spécifiée d’un actif sous jacent à un prix fixe (appelé prix cible ou prix d’exercice) à ou avant une date d’expiration de cette option C’est un droit et non une obligation permettant au détenteur de choisir de ne pas l’exercer et donc peut être considérée comme une assurance vis-à-vis d’un risque de dégradation d’un marché Il existe 2 types d’options : Ø Ø Le CALL : Le PUT : droit de vendre droit d’acheter
Qu’est ce qu’une OPTION ? 2/2 § Les marchés financiers utilisent depuis plus de 20 ans ces outils négociés quotidiennement sur tous les marchés n Les investisseurs perçoivent intuitivement que lorsque l’incertitude est forte (ie volatilité élevée), la valeur de l’option est forte et qu’il vaut mieux attendre avant d’investir. Ø La difficulté principale réside dans la valorisation de l’option
OPTION D ACHAT ou CALL n Donne le droit au détenteur d’exercer cette option sur une période définie pour acheter un actif à un prix fixé. n L’achat de cette option a un coût n A la date d’expiration Ø Ø n Si la valeur de l’actif > prix d’exercice , l’acheteur économise la différence Si la valeur de l’actif < prix d’exercice , l’acheteur n’exerce pas Plus généralement, la valeur d’un call augmente quand le cours de l’actif augmente et diminue quand ce même cours diminue.
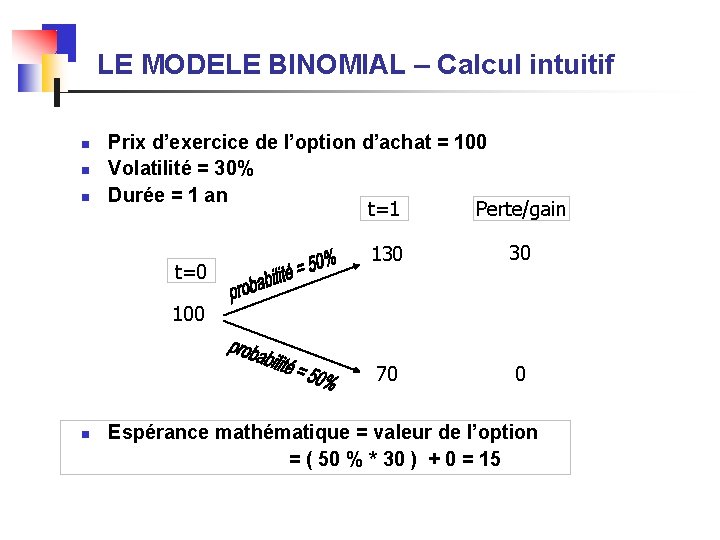
LE MODELE BINOMIAL – Calcul intuitif n n n Prix d’exercice de l’option d’achat = 100 Volatilité = 30% Durée = 1 an t=1 Perte/gain t=0 130 30 70 0 100 n Espérance mathématique = valeur de l’option = ( 50 % * 30 ) + 0 = 15
VALORISATION DE L OPTION n n Dans la majeure partie des cas, la valeur de l’option est additionnelle à la valeur d’une entreprise ou d’un projet Les options de l’entreprise : Ø Ø Ø Option de croissance Option de retrait Option de réduction Option de report (dans le temps) & les options composées
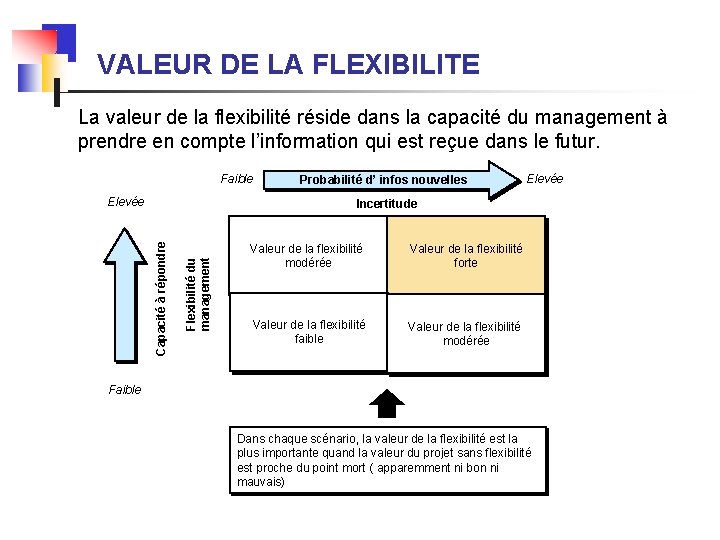
VALEUR DE LA FLEXIBILITE La valeur de la flexibilité réside dans la capacité du management à prendre en compte l’information qui est reçue dans le futur. Faible Elevée Probabilité d’ infos nouvelles Elevée Flexibilité du management Capacité à répondre Incertitude Valeur de la flexibilité modérée Valeur de la flexibilité forte Valeur de la flexibilité faible Valeur de la flexibilité modérée Faible Dans chaque scénario, la valeur de la flexibilité est la plus importante quand la valeur du projet sans flexibilité est proche du point mort ( apparemment ni bon ni mauvais)
VALEUR STRATEGIQUE DE L’OPTION n Les options réelles n’ont de valeur stratégique lorsque : Ø Il existe de l’incertitude Ø Cette incertitude crée de la valeur pour le projet Ø Le Management a de la flexibilité dans la prise de décision Ø Les différentes stratégies sont crédibles et exécutables Ø Le Management est rationnel dans la mise en œuvre des stratégies
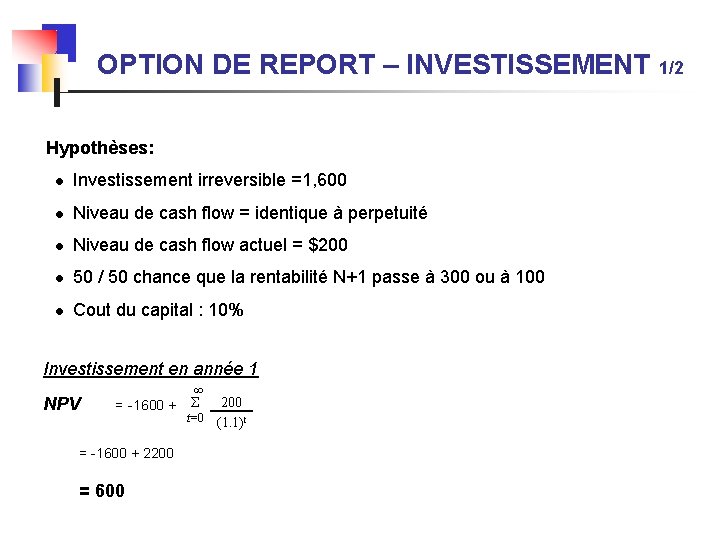
OPTION DE REPORT – INVESTISSEMENT 1/2 Hypothèses: l Investissement irreversible =1, 600 l Niveau de cash flow = identique à perpetuité l Niveau de cash flow actuel = $200 l 50 / 50 chance que la rentabilité N+1 passe à 300 ou à 100 l Cout du capital : 10% Investissement en année 1 NPV ¥ å 200 = -1600 + t=0 (1. 1)t = -1600 + 2200 = 600
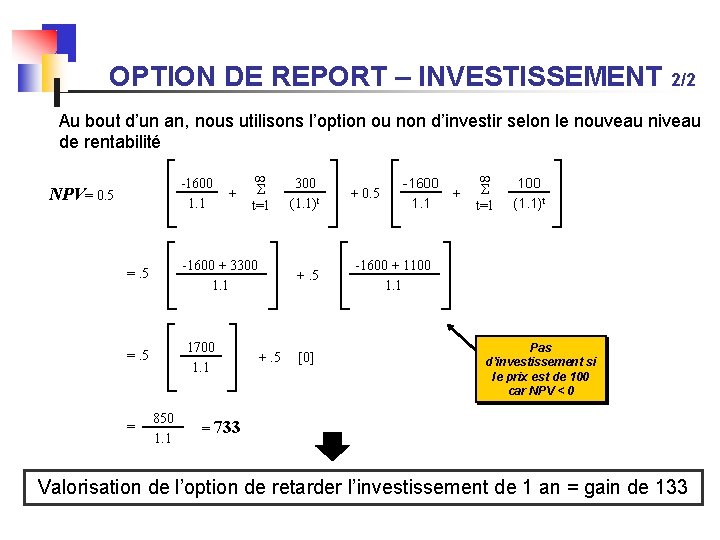
OPTION DE REPORT – INVESTISSEMENT 2/2 Au bout d’un an, nous utilisons l’option ou non d’investir selon le nouveau niveau de rentabilité -1600 1. 1 NPV= 0. 5 å t=1 -1600 + 3300 1. 1 =. 5 1700 1. 1 =. 5 = + ¥ 850 1. 1 300 (1. 1)t +. 5 [0] + 0. 5 -1600 + 1. 1 ¥ å t=1 100 (1. 1)t -1600 + 1100 1. 1 Pas d’investissement si le prix est de 100 car NPV < 0 = 733 Valorisation de l’option de retarder l’investissement de 1 an = gain de 133
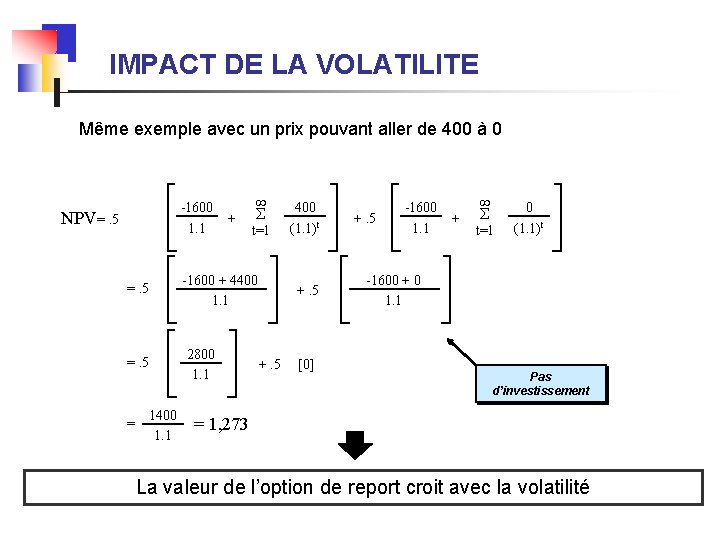
IMPACT DE LA VOLATILITE Même exemple avec un prix pouvant aller de 400 à 0 -1600 1. 1 NPV=. 5 -1600 + 4400 1. 1 =. 5 2800 1. 1 =. 5 = + ¥ å t=1 1400 1. 1 400 (1. 1)t +. 5 [0] +. 5 -1600 1. 1 + ¥ å t=1 0 (1. 1)t -1600 + 0 1. 1 Pas d’investissement = 1, 273 La valeur de l’option de report croit avec la volatilité
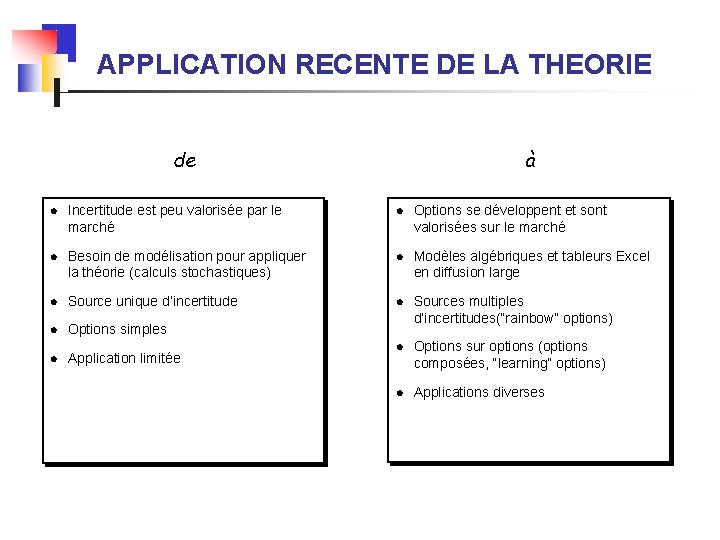
APPLICATION RECENTE DE LA THEORIE de à l Incertitude est peu valorisée par le marché l Options se développent et sont valorisées sur le marché l Besoin de modélisation pour appliquer la théorie (calculs stochastiques) l Modèles algébriques et tableurs Excel en diffusion large l Source unique d’incertitude l l Options simples Sources multiples d’incertitudes(“rainbow” options) Application limitée l l Options sur options (options composées, “learning” options) l Applications diverses
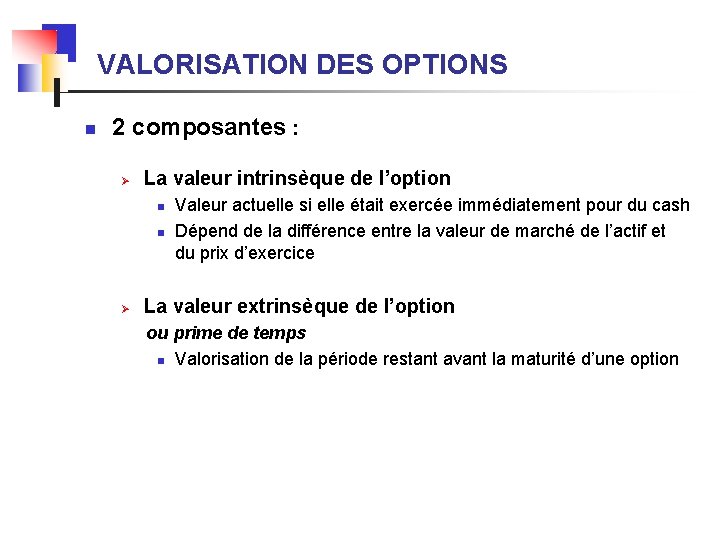
VALORISATION DES OPTIONS n 2 composantes : Ø La valeur intrinsèque de l’option n n Ø Valeur actuelle si elle était exercée immédiatement pour du cash Dépend de la différence entre la valeur de marché de l’actif et du prix d’exercice La valeur extrinsèque de l’option ou prime de temps n Valorisation de la période restant avant la maturité d’une option
DETERMINANTS VALEUR D’UNE OPTION n Facteurs liés à l’actif sous-jacent Ø Valeur de l’actif n Ø Dispersion de cette valeur n Ø Plus cette valeur augmente, plus le droit d’acheter à prix fixe prend de la valeur et le droit de vendre perd de la valeur Plus la dispersion est forte, plus les CALL prennent de la valeur puisque les options limitent les pertes Rendement de l’actif (dividendes) n Elément d’appréciation du prix de l’actif, le dividende réduit la valeur d’une option d’achat et augmente la valeur d’une option de vente.
DETERMINANTS VALEUR D’UNE OPTION n Facteurs liés à l’option Ø Prix d’exercice de l’option n Ø Durée de l’option n n Plus le prix d’exercice est élevé, plus l’option a de la valeur. A l’achat ou à la vente, les options prennent de la valeur avec la durée. Taux des intérêts sans risque Ø Lorsque le taux de rémunération de l’argent augmente, le droit d’exercer une option d’achat perd de la valeur.
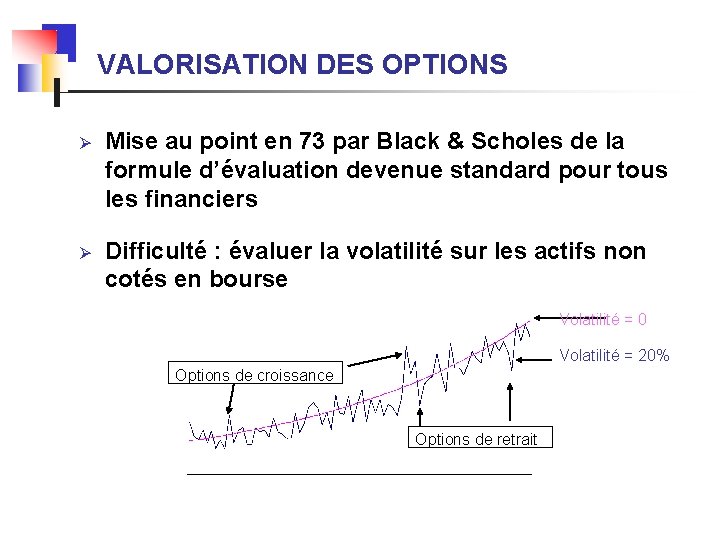
VALORISATION DES OPTIONS Ø Mise au point en 73 par Black & Scholes de la formule d’évaluation devenue standard pour tous les financiers Ø Difficulté : évaluer la volatilité sur les actifs non cotés en bourse Volatilité = 0 Volatilité = 20% Options de croissance Options de retrait
LA VOLATILITE n Peut se calculer par Ø Ø Ø n n n L’observation de la dispersion des résultats historiques Appréhension des résultats probables par le management L’utilisation de Scénario A comparer avec la volatilité d’un secteur Environ 15% dans les secteurs considérés « flats » Nb : « variance » = volatilité ²
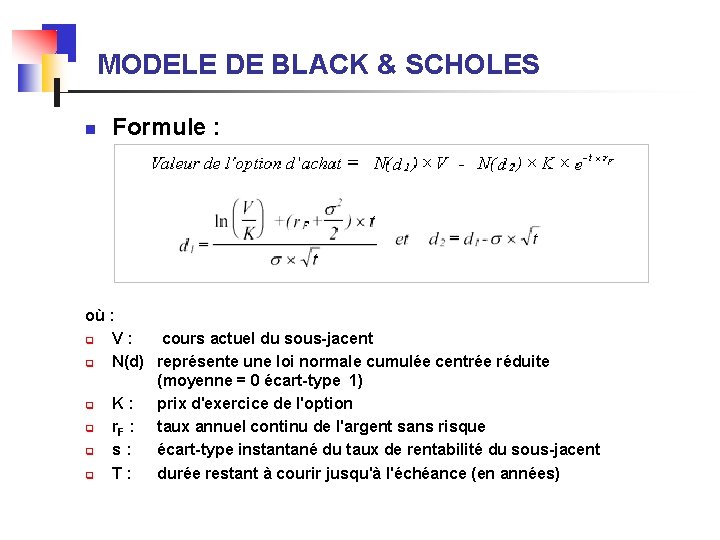
MODELE DE BLACK & SCHOLES n Formule : où : q V : cours actuel du sous-jacent q N(d) représente une loi normale cumulée centrée réduite (moyenne = 0 écart-type 1) q K : prix d'exercice de l'option q r. F : taux annuel continu de l'argent sans risque q s : écart-type instantané du taux de rentabilité du sous-jacent q T : durée restant à courir jusqu'à l'échéance (en années)
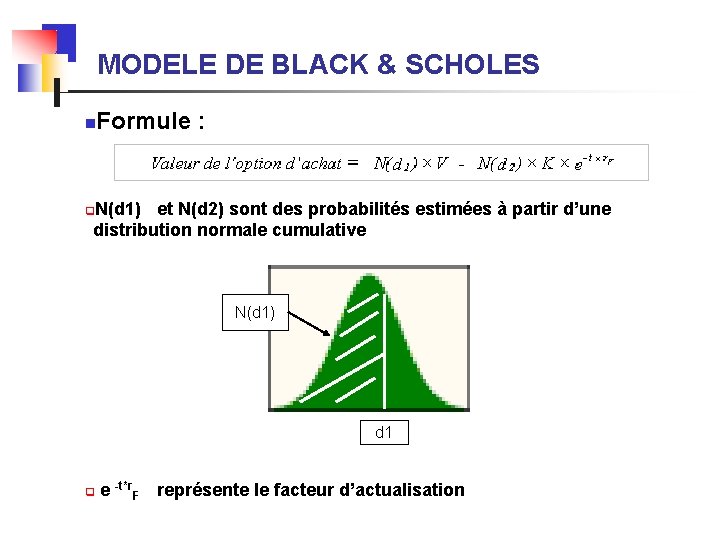
MODELE DE BLACK & SCHOLES n Formule : q. N(d 1) et N(d 2) sont des probabilités estimées à partir d’une distribution normale cumulative N(d 1) d 1 q e -t*r. F représente le facteur d’actualisation
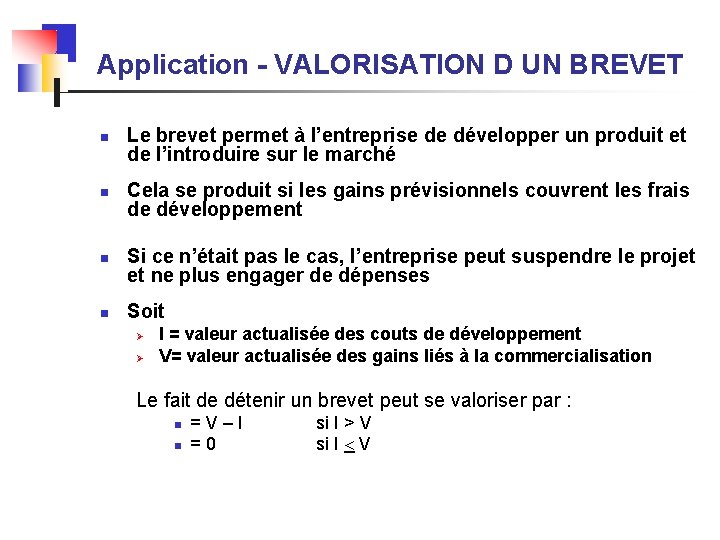
Application - VALORISATION D UN BREVET n n Le brevet permet à l’entreprise de développer un produit et de l’introduire sur le marché Cela se produit si les gains prévisionnels couvrent les frais de développement Si ce n’était pas le cas, l’entreprise peut suspendre le projet et ne plus engager de dépenses Soit Ø Ø I = valeur actualisée des couts de développement V= valeur actualisée des gains liés à la commercialisation Le fait de détenir un brevet peut se valoriser par : n n = V – I = 0 si I > V si I V
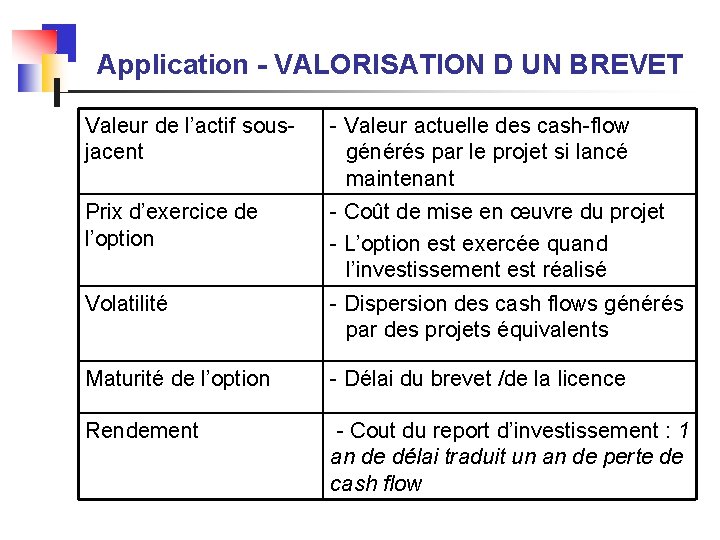
Application - VALORISATION D UN BREVET Valeur de l’actif sousjacent - Valeur actuelle des cash-flow générés par le projet si lancé maintenant Prix d’exercice de l’option - Coût de mise en œuvre du projet - L’option est exercée quand l’investissement est réalisé Volatilité - Dispersion des cash flows générés par des projets équivalents Maturité de l’option - Délai du brevet /de la licence Rendement - Cout du report d’investissement : 1 an de délai traduit un an de perte de cash flow
Brevet de fabrication d’un médicament • • Autorisation obtenue de commercialiser Valeur actuelle des Cflows basée sur le potentiel du marché et sur le prix de vente escompté = 3 422 Mn€ Cout initial de développement du projet = 2 875 Mn€ Brevet octroie des droits exclusifs sur 17 ans Taux intérêt sans risque : 6. 7% Variance sur le secteur de la biotechnologie = 0. 224 (soit volatilité de 47%) Après la période de 17 ans, la concurrence fait disparaître le médicament en cause Un an de report de délai pénalise la société de 1/17 de la valeur actuelle des CF , puis 1/16 , 1/15 ….
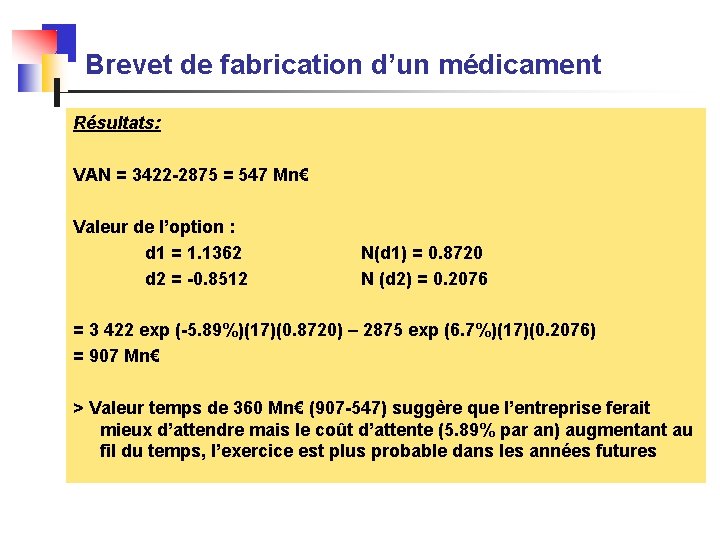
Brevet de fabrication d’un médicament Résultats: VAN = 3422 -2875 = 547 Mn€ Valeur de l’option : d 1 = 1. 1362 d 2 = -0. 8512 N(d 1) = 0. 8720 N (d 2) = 0. 2076 = 3 422 exp (-5. 89%)(17)(0. 8720) – 2875 exp (6. 7%)(17)(0. 2076) = 907 Mn€ > Valeur temps de 360 Mn€ (907 -547) suggère que l’entreprise ferait mieux d’attendre mais le coût d’attente (5. 89% par an) augmentant au fil du temps, l’exercice est plus probable dans les années futures
Application – EVALUATION DE TITRES n Rappel : Ø Valeur des actions = Valeur économique – endettement net Valeur économique : répercute la volatilité des résultats de l’entreprise Ø n n Si la valeur économique passe en dessous dettes financières , les actionnaires peuvent transférer les actifs aux créanciers (droit de la faillite) Donc les actionnaires ont une option sur la valeur économique dont le prix d’exercice est égal aux dettes financières
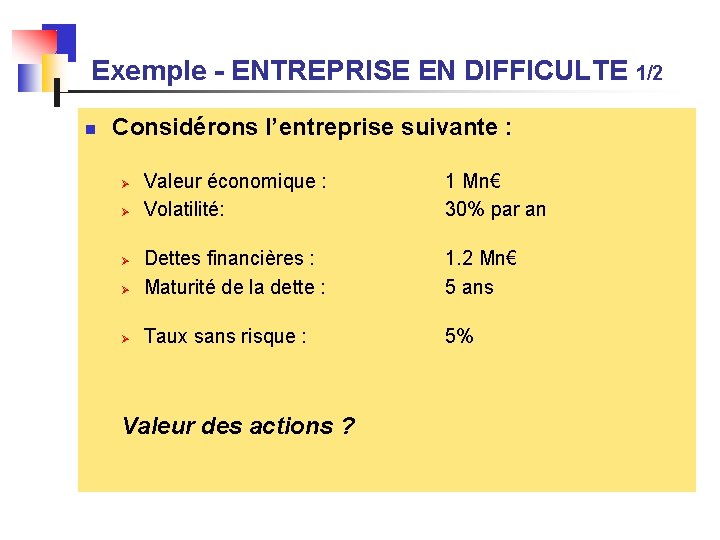
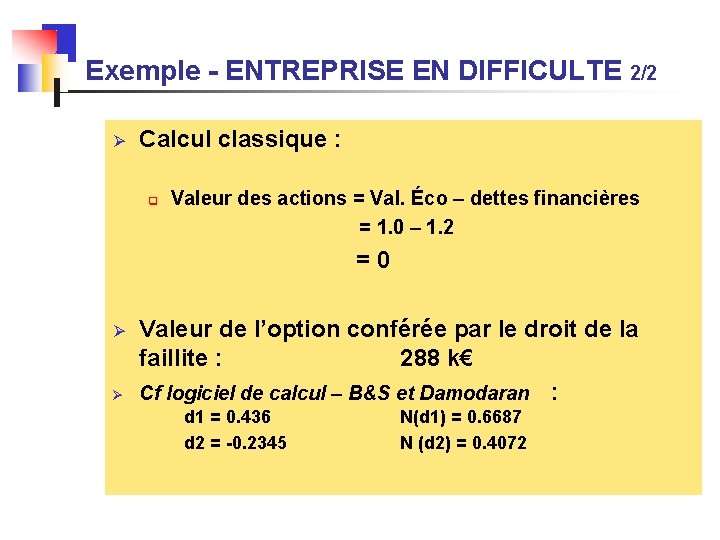
Exemple - ENTREPRISE EN DIFFICULTE 1/2 n Considérons l’entreprise suivante : Valeur économique : Volatilité: 1 Mn€ 30% par an Ø Dettes financières : Maturité de la dette : 1. 2 Mn€ 5 ans Ø Taux sans risque : 5% Ø Ø Ø Valeur des actions ?
Exemple - ENTREPRISE EN DIFFICULTE 2/2 Ø Calcul classique : q Valeur des actions = Val. Éco – dettes financières = 1. 0 – 1. 2 = 0 Ø Ø Valeur de l’option conférée par le droit de la faillite : 288 k€ Cf logiciel de calcul – B&S et Damodaran : d 1 = 0. 436 d 2 = -0. 2345 N(d 1) = 0. 6687 N (d 2) = 0. 4072
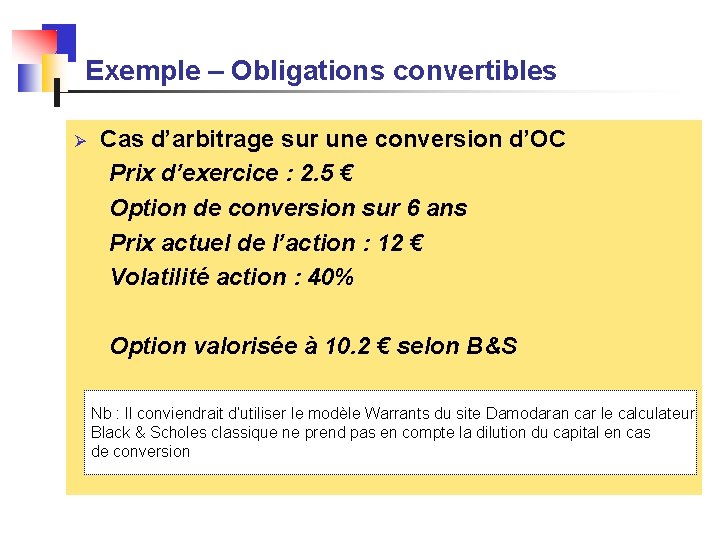
Exemple – Obligations convertibles Ø Cas d’arbitrage sur une conversion d’OC Prix d’exercice : 2. 5 € Option de conversion sur 6 ans Prix actuel de l’action : 12 € Volatilité action : 40% Option valorisée à 10. 2 € selon B&S Nb : Il conviendrait d’utiliser le modèle Warrants du site Damodaran car le calculateur Black & Scholes classique ne prend pas en compte la dilution du capital en cas de conversion
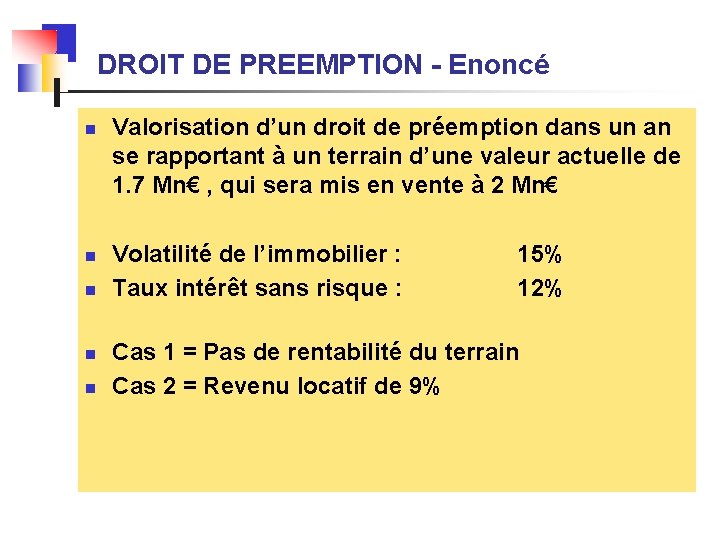
DROIT DE PREEMPTION - Enoncé n n n Valorisation d’un droit de préemption dans un an se rapportant à un terrain d’une valeur actuelle de 1. 7 Mn€ , qui sera mis en vente à 2 Mn€ Volatilité de l’immobilier : Taux intérêt sans risque : 15% 12% Cas 1 = Pas de rentabilité du terrain Cas 2 = Revenu locatif de 9%
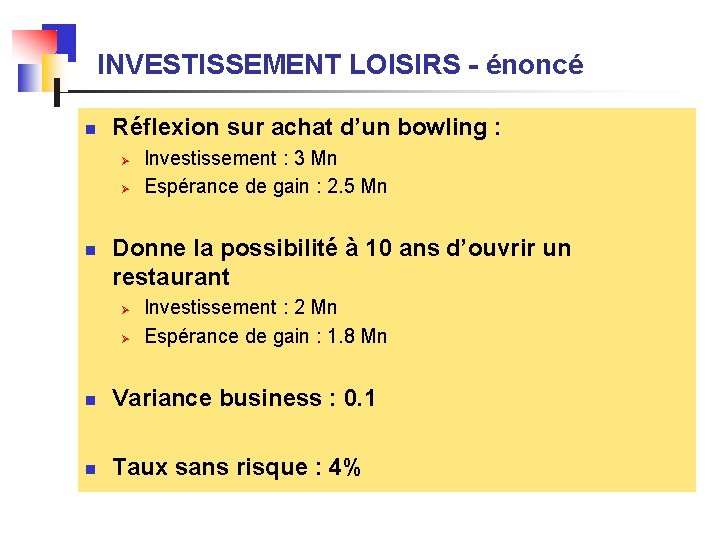
INVESTISSEMENT LOISIRS - énoncé n Réflexion sur achat d’un bowling : Ø Ø n Investissement : 3 Mn Espérance de gain : 2. 5 Mn Donne la possibilité à 10 ans d’ouvrir un restaurant Ø Ø Investissement : 2 Mn Espérance de gain : 1. 8 Mn n Variance business : 0. 1 n Taux sans risque : 4%
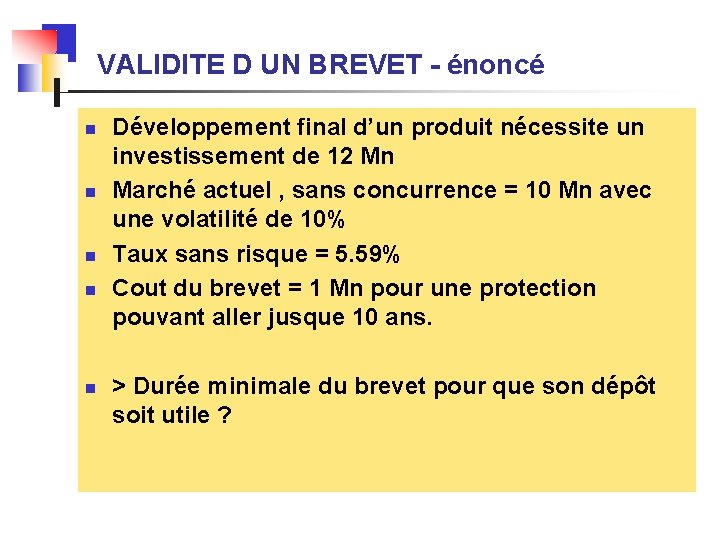
VALIDITE D UN BREVET - énoncé n n n Développement final d’un produit nécessite un investissement de 12 Mn Marché actuel , sans concurrence = 10 Mn avec une volatilité de 10% Taux sans risque = 5. 59% Cout du brevet = 1 Mn pour une protection pouvant aller jusque 10 ans. > Durée minimale du brevet pour que son dépôt soit utile ?
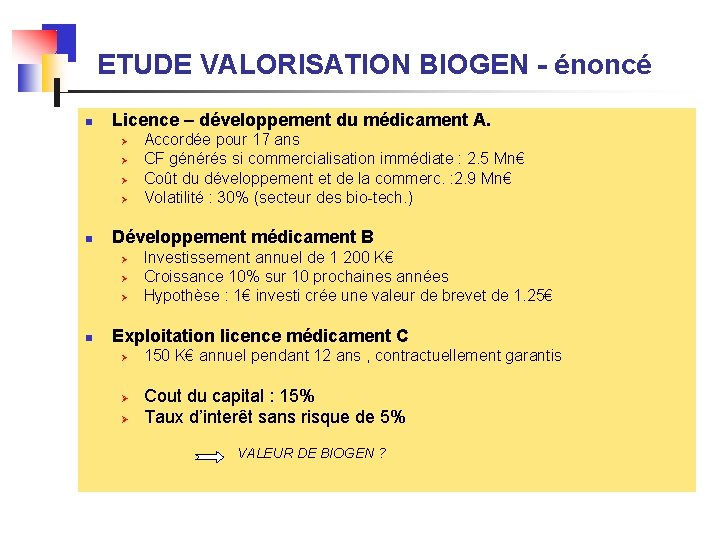
ETUDE VALORISATION BIOGEN - énoncé n Licence – développement du médicament A. Ø Ø n Développement médicament B Ø Ø Ø n Accordée pour 17 ans CF générés si commercialisation immédiate : 2. 5 Mn€ Coût du développement et de la commerc. : 2. 9 Mn€ Volatilité : 30% (secteur des bio-tech. ) Investissement annuel de 1 200 K€ Croissance 10% sur 10 prochaines années Hypothèse : 1€ investi crée une valeur de brevet de 1. 25€ Exploitation licence médicament C Ø Ø Ø 150 K€ annuel pendant 12 ans , contractuellement garantis Cout du capital : 15% Taux d’interêt sans risque de 5% VALEUR DE BIOGEN ?
CONCLUSIONS DE LA JOURNEE 80
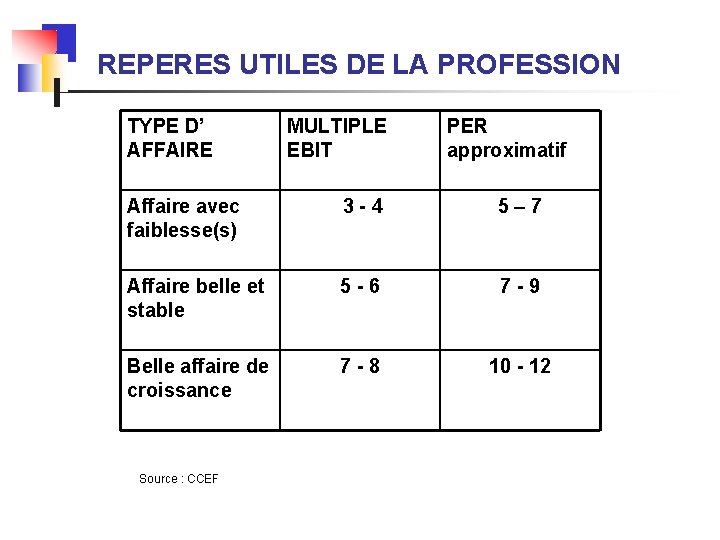
REPERES UTILES DE LA PROFESSION TYPE D’ AFFAIRE MULTIPLE EBIT PER approximatif Affaire avec faiblesse(s) 3 - 4 5 – 7 Affaire belle et stable 5 - 6 7 - 9 Belle affaire de croissance 7 - 8 10 - 12 Source : CCEF
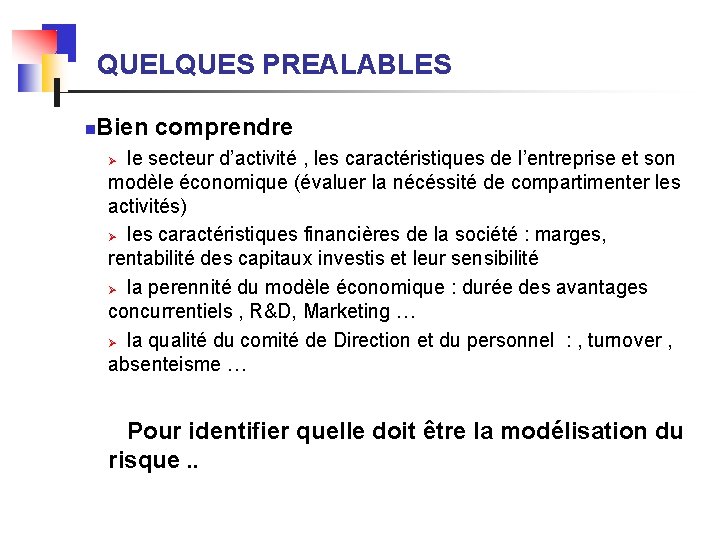
QUELQUES PREALABLES n Bien comprendre le secteur d’activité , les caractéristiques de l’entreprise et son modèle économique (évaluer la nécéssité de compartimenter les activités) Ø les caractéristiques financières de la société : marges, rentabilité des capitaux investis et leur sensibilité Ø la perennité du modèle économique : durée des avantages concurrentiels , R&D, Marketing … Ø la qualité du comité de Direction et du personnel : , turnover , absenteisme … Ø Pour identifier quelle doit être la modélisation du risque. .
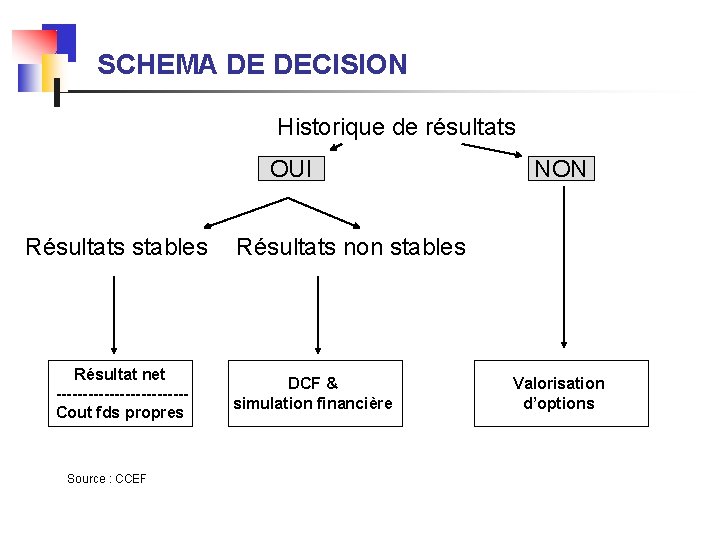
SCHEMA DE DECISION Historique de résultats OUI NON Résultats stables Résultats non stables Résultat net ------------Cout fds propres Source : CCEF DCF & simulation financière Valorisation d’options
DES QUESTIONS ? 84
Une méthode d’approche 85
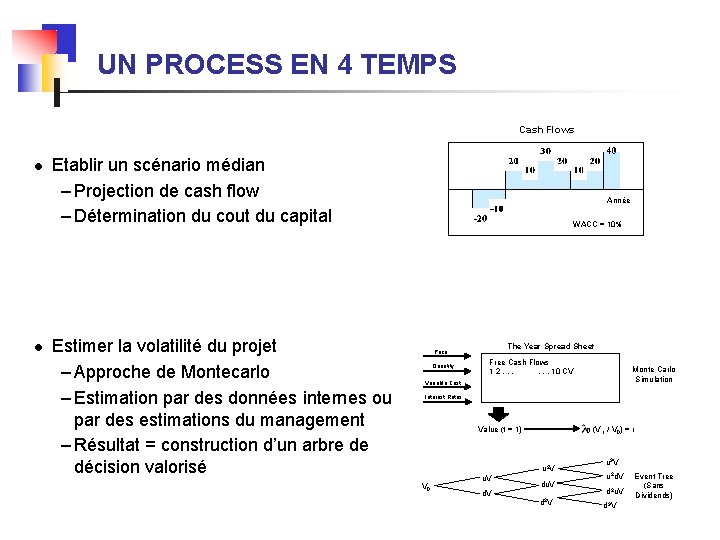
UN PROCESS EN 4 TEMPS Cash Flows l l Etablir un scénario médian – Projection de cash flow – Détermination du cout du capital Estimer la volatilité du projet – Approche de Montecarlo – Estimation par des données internes ou par des estimations du management – Résultat = construction d’un arbre de décision valorisé Année WACC = 10% The Year Spread Sheet Price Quantity Free Cash Flows 1 2. . . . 10 CV Monte Carlo Simulation Variable Cost Interest Rates Value (t = 1) n (V 1 / V 0) = r u 2 V V 0 u. V du. V d 2 V u 3 V u 2 d. V d 2 u. V d 3 V Event Tree (Sans Dividends)
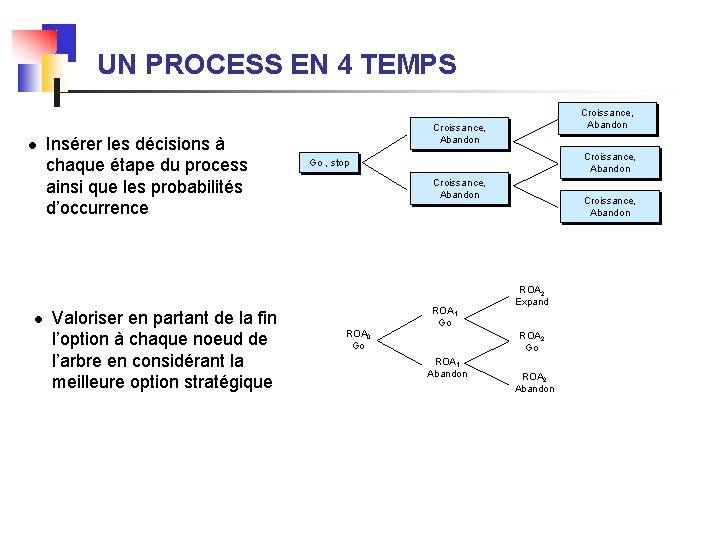
UN PROCESS EN 4 TEMPS l l Insérer les décisions à chaque étape du process ainsi que les probabilités d’occurrence Valoriser en partant de la fin l’option à chaque noeud de l’arbre en considérant la meilleure option stratégique Croissance, Abandon Go , stop Croissance, Abandon ROA 0 Go ROA 1 Go Croissance, Abandon ROA 2 Expand ROA 2 Go ROA 1 Abandon ROA 2 Abandon
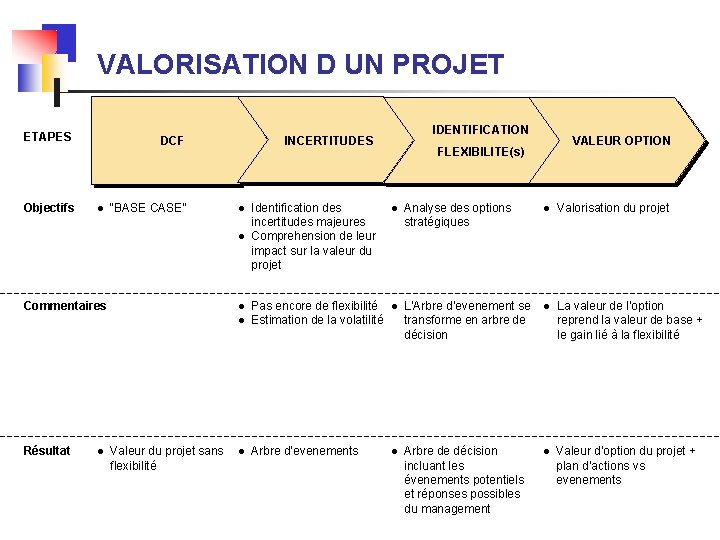
VALORISATION D UN PROJET ETAPES DCF INCERTITUDES IDENTIFICATION Objectifs l “BASE CASE” Commentaires Résultat l l Analyse des options stratégiques l Valorisation du projet l L’Arbre d’evenement se transforme en arbre de décision l l Pas encore de flexibilité Estimation de la volatilité La valeur de l’option reprend la valeur de base + le gain lié à la flexibilité l Arbre d’evenements l Arbre de décision incluant les évenements potentiels et réponses possibles du management l Valeur d’option du projet + plan d’actions vs evenements l Valeur du projet sans flexibilité VALEUR OPTION Identification des incertitudes majeures Comprehension de leur impact sur la valeur du projet l l FLEXIBILITE(s)