
Forelesing kapittel 7 Budsjettstyring og driftsregnskapet IN 311
Forelesing kapittel 7. Budsjettstyring og driftsregnskapet IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 1
Bedriften deles inn i styringsenheter z. Overskudds-senter (Profitcenter) y. Pålegges resultatansvar. Skaper både inntekter og kostnader. Budsjettansvarlige har frihet til å styre mot resultatmål. y. Ressursstyring. y. Produktivitetsstyring. y. Effektivitetsstyring IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 2
Kostnads-senter z Ingen salgsavdeling. Har produktivitets og kostnadskontroll. Produktivitetmål. z. Ressursstyring. z. Produktivitetsstyring. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 3
Service-senter z. Utøver service ovenfor andre avdelinger. z. Eks. innkjøp, personal eller økonomi. z. Styres etter budsjettrammer z. Ressursstyring. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 4
Markedsførings-senter z. Salg som hovedfunksjon. z. Styres etter salgsmål, lønnsomhet i markeder. z. Ressursstyring. z. Effektivitetsstyring IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 5
Ulike organisasjonsformer og deres økonomistyring. z. Linje-stab bedriften y. Det er her en produksjonslinje med stabsavd. y. Hele bedriften fungerer som et overskuddssenter. y. Fire budsjettområder - ett for hver av hovedavdelingene med kostnadsbudsjettering eller salgsbudsjettering. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 6
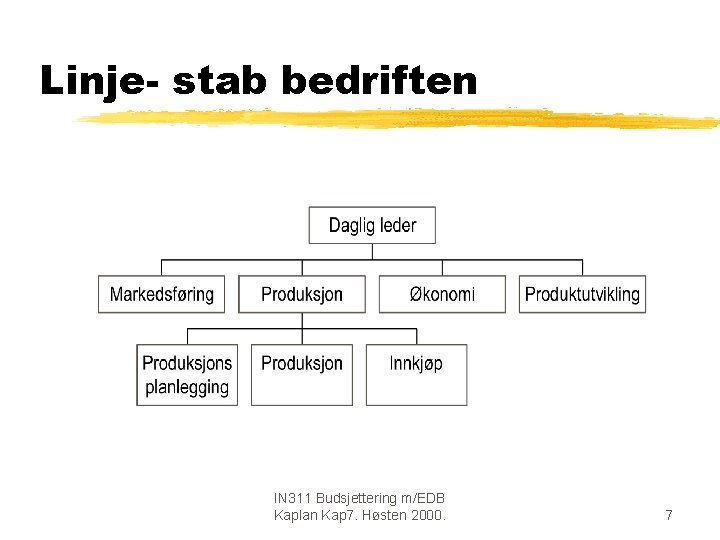
Linje- stab bedriften IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 7
Divisjonalisering z. I en divisjonalisert bedrift er hver divisjon et overskuddssenter. z. Kan både inntekter og kostnader styres i divisjonen? z. Det er et nødvendig krav for et overskuddssenter. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 8
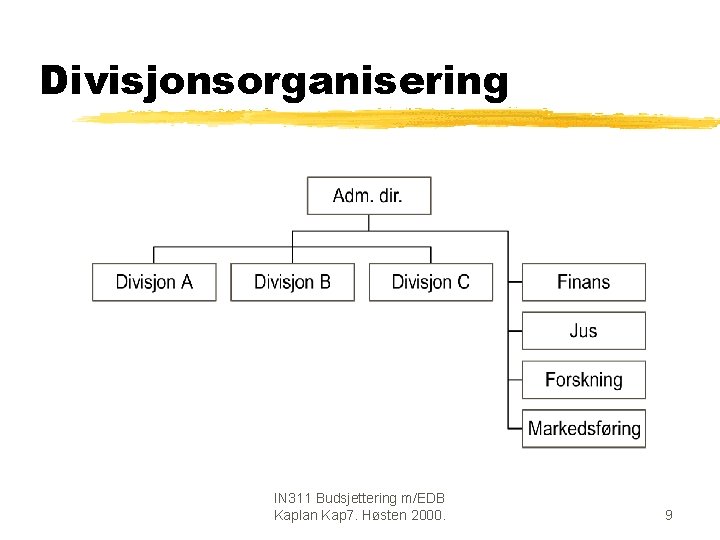
Divisjonsorganisering IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 9
Matriseorganisasjonen z Trevarer har en budsjettansvarlig z Aluminium har en budsjettansvarlig z. Hvert produkt har en produktansvarlig som også er er budsjettansvarlig og fungerer som et overskuddssenter. z. Myndighetsområdet er horisontalt i bedriften. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 10
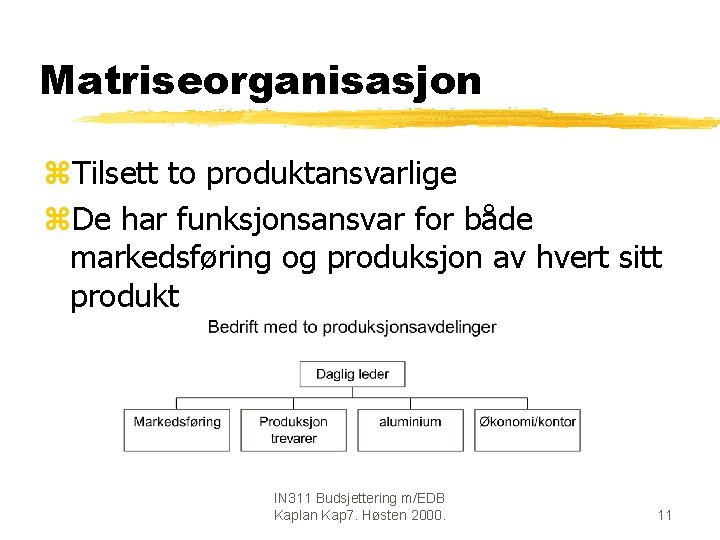
Matriseorganisasjon z. Tilsett to produktansvarlige z. De har funksjonsansvar for både markedsføring og produksjon av hvert sitt produkt IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 11
Kostnadsstyring z. Driftsregnskapet skal : z. Grunnlag for kostnadsberegning. y 1. Henføring til produkt og tjenester. y 2. Henføring til avdeling eller kostnadssted. y. Fordelingsnøkler det er vanskelig å fordele kostnader direkte på produkter eller avdelinger. y. Energikostnader fordeles etter antall kvadratmeter IN 311 som. Budsjettering kostnadsbærer. m/EDB Kaplan Kap 7. Høsten 2000. 12
Budsjettarbeidet skal: z. Ansvarliggjøre beslutningstagere for de kostnader de påfører bedriften. z. Prinsipp om påvirklighet. y. Indirekte kostnader som ikke lar seg påvirke f. eks avskrivinger bør ikke med i et budsjett på avdelingsnivå. y. Avdelingsledere må som gruppe være ansvarlige for at realkapitalen de bruker i felleskap påfører bedriften minst mulig kostnader. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 13
Kontoplan z. Skal gi regnskapsrapporter på avdelingsnivå. z. Gi grunnlag for å beregne verdiskaping, ressursfordeling og lønnsomhet på produkt og prosjektnivå. Skal være mulig å vurdere grad av måloppnåelse. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 14
Kontoplan for budsjetter: z 1. Følg bedriftens organisasjonsstruktur. Kostnadssentre langt ned i organisasjonen. z 2. Kostnadsarter. oppsplitting z 3. Produktstruktur, oversiktlighet. z 4. Kostnadsformål bør identifiseres. z. To dimensjoner: Kostnadssted og formål IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 15
Internprising z. Transaksjoner mellom avdelinger må prissettes for å registrere ressursforbruket. z. Markedsbaserte internpriser z. Hvis slike priser finnes er dette den beste løsning da det hindrer over eller underforbruk av en vare. Alternativkost tankegang. Reduserer konfliktnivå. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 16
Kostnadsbaserte internpriser z. Kan velge fra variable kostnader til selvkost pluss fortjeneste. y. Fungerer bra for motakende avdeling. Må kunne velge mottak/ ikke mottak. y. Avgivende avdeling får problem ved variable kostnader for profitsenter, da blir det alltid underskudd. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 17
Alternativ internpris z. Selv kost pluss fortjeneste, gir alltid overskudd. z. Velg en internpris som minst dekker alle kostnader. z. Da taper i det minste ikke avdelingen på å selge til andre avdelinger. IN 311 Budsjettering m/EDB Kaplan Kap 7. Høsten 2000. 18
- Slides: 18