
FNANSAL MUHASEBE II Prof Dr Kerim BANAR Hazr
FİNANSAL MUHASEBE II Prof. Dr. Kerim BANAR * Hazır Değerler • TL Kasası • Yabancı Para Kasası * Bankalar
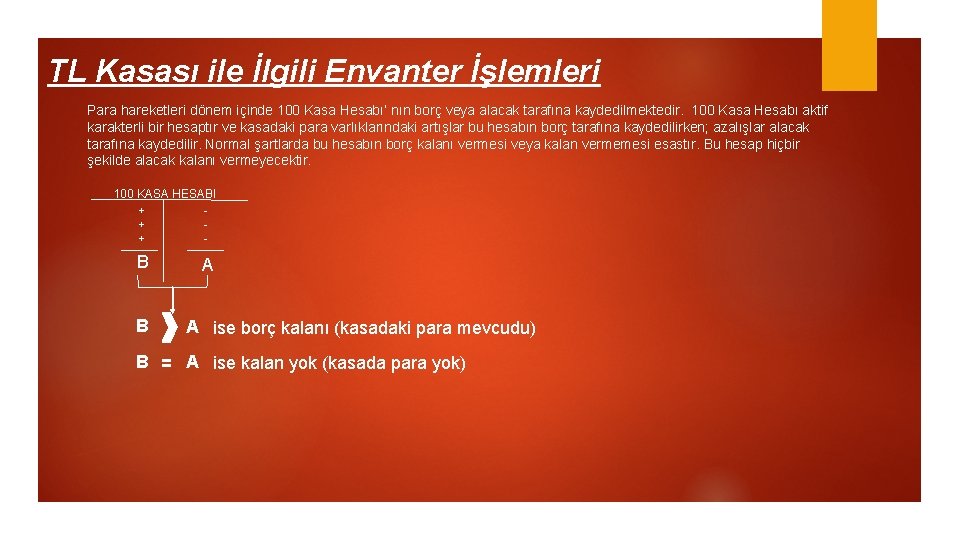
TL Kasası ile İlgili Envanter İşlemleri Para hareketleri dönem içinde 100 Kasa Hesabı’ nın borç veya alacak tarafına kaydedilmektedir. 100 Kasa Hesabı aktif karakterli bir hesaptır ve kasadaki para varlıklarındaki artışlar bu hesabın borç tarafına kaydedilirken; azalışlar alacak tarafına kaydedilir. Normal şartlarda bu hesabın borç kalanı vermesi veya kalan vermemesi esastır. Bu hesap hiçbir şekilde alacak kalanı vermeyecektir. 100 KASA HESABI + + + - B B A A ise borç kalanı (kasadaki para mevcudu) B = A ise kalan yok (kasada para yok)
TL kasası itibari değer ile değerlenmektedir. İtibari değer paranın üzerinde yazan değerdir. (VUK Madde 284) Dönemsonunda işletmenin kasasındaki para tek sayılacak ve envanter listesine yazılacaktır. Bu işleme muhasebe dışı envanter adı verilmektedir. Muhasebe dışı envanter sonucu ile genel geçici mizanda yer alan hesap kalanı karşılaştırılır ve şu üç durumdan biri ile karşılaşılır: a) Kasanın denk olması: Burada kastedilen hesabın kalanı ile muhasebe dışı envanter sonucu bulunan tutarın birbirine eşit olmasıdır. b) Kasanın noksan olması: Hesabın kalanı ile muhasebe dışı envanter sonucu bulunan tutarın birbirine eşit olmamasıdır. Muhasebe dışı envanter sonucu bulunan tutar, genel geçici mizandaki hesap kalanından daha azdır. c) Kasanın fazla olması: Hesabın kalanı ile muhasebe dışı envanter sonucu bulunan tutarın birbirine eşit olmamasıdır. Muhasebe dışı envanter sonucu bulunan tutar, genel geçici mizandaki hesap kalanından daha fazladır. Burada dikkate alınması gereken önemli konu; genel geçici mizandaki hesap kalanının mı yoksa muhasebe dışı envanter sonucu bulunan tutarın mı dönemsonu bilançosunda yer alacağıdır. Tabidir ki, kasa sayımı sonucunda bulunan kasa mevcudu bilançoda yer alacaktır. Bu amaçla yapılması gereken işlemler şöyledir:
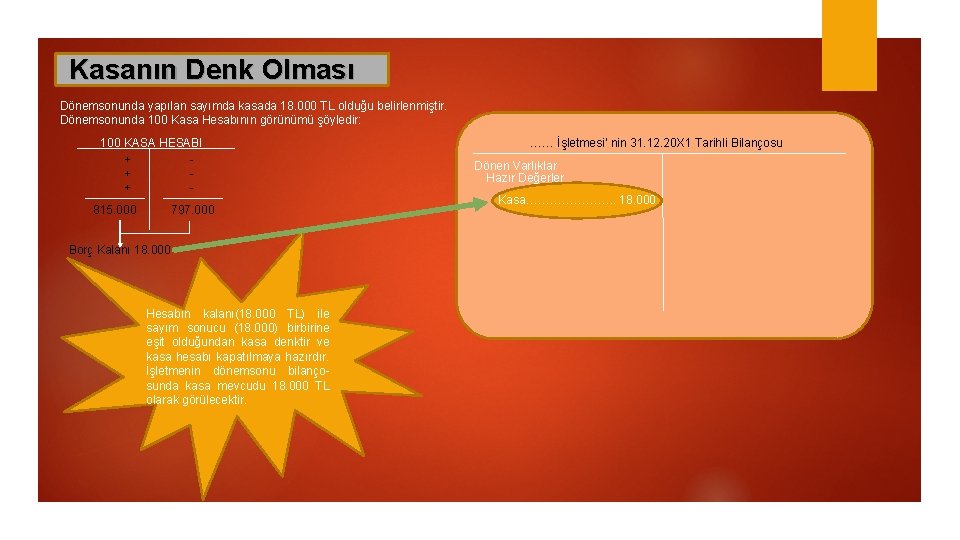
Kasanın Denk Olması Dönemsonunda yapılan sayımda kasada 18. 000 TL olduğu belirlenmiştir. Dönemsonunda 100 Kasa Hesabının görünümü şöyledir: 100 KASA HESABI + + + 797. 000 815. 000 Borç Kalanı 18. 000 Hesabın kalanı(18. 000 TL) ile sayım sonucu (18. 000) birbirine eşit olduğundan kasa denktir ve kasa hesabı kapatılmaya hazırdır. İşletmenin dönemsonu bilançosunda kasa mevcudu 18. 000 TL olarak görülecektir. …… İşletmesi’ nin 31. 12. 20 X 1 Tarihli Bilançosu Dönen Varlıklar Hazır Değerler Kasa…………………. . 18. 000
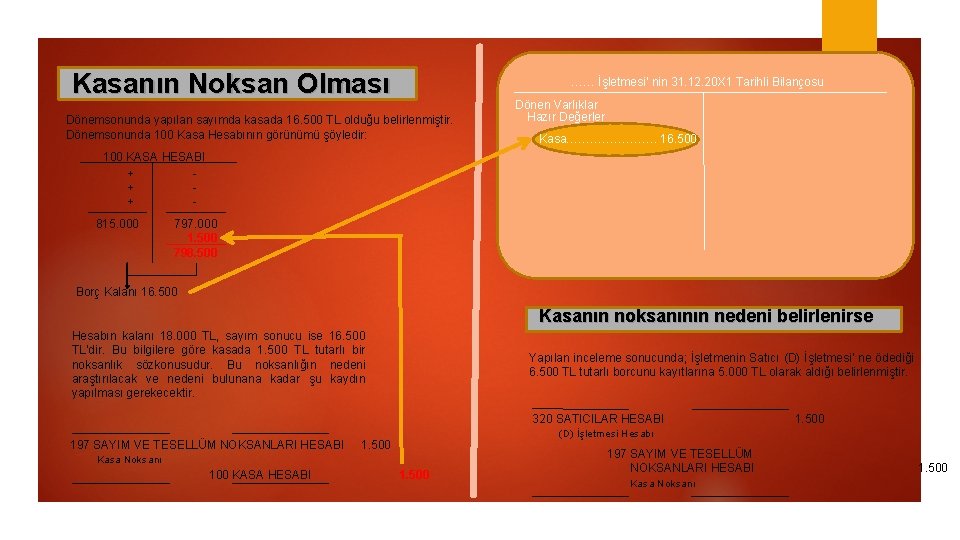
Kasanın Noksan Olması …… İşletmesi’ nin 31. 12. 20 X 1 Tarihli Bilançosu Dönemsonunda yapılan sayımda kasada 16. 500 TL olduğu belirlenmiştir. Dönemsonunda 100 Kasa Hesabının görünümü şöyledir: Dönen Varlıklar Hazır Değerler Kasa…………………. . 16. 500 100 KASA HESABI + + + 815. 000 797. 000 1. 500 798. 500 Borç Kalanı 16. 500 Kasanın noksanının nedeni belirlenirse Hesabın kalanı 18. 000 TL, sayım sonucu ise 16. 500 TL’dir. Bu bilgilere göre kasada 1. 500 TL tutarlı bir noksanlık sözkonusudur. Bu noksanlığın nedeni araştırılacak ve nedeni bulunana kadar şu kaydın yapılması gerekecektir. Yapılan inceleme sonucunda; İşletmenin Satıcı (D) İşletmesi’ ne ödediği 6. 500 TL tutarlı borcunu kayıtlarına 5. 000 TL olarak aldığı belirlenmiştir. 320 SATICILAR HESABI 197 SAYIM VE TESELLÜM NOKSANLARI HESABI (D) İşletmesi Hesabı 1. 500 Kasa Noksanı 100 KASA HESABI 1. 500 197 SAYIM VE TESELLÜM NOKSANLARI HESABI Kasa Noksanı 1. 500
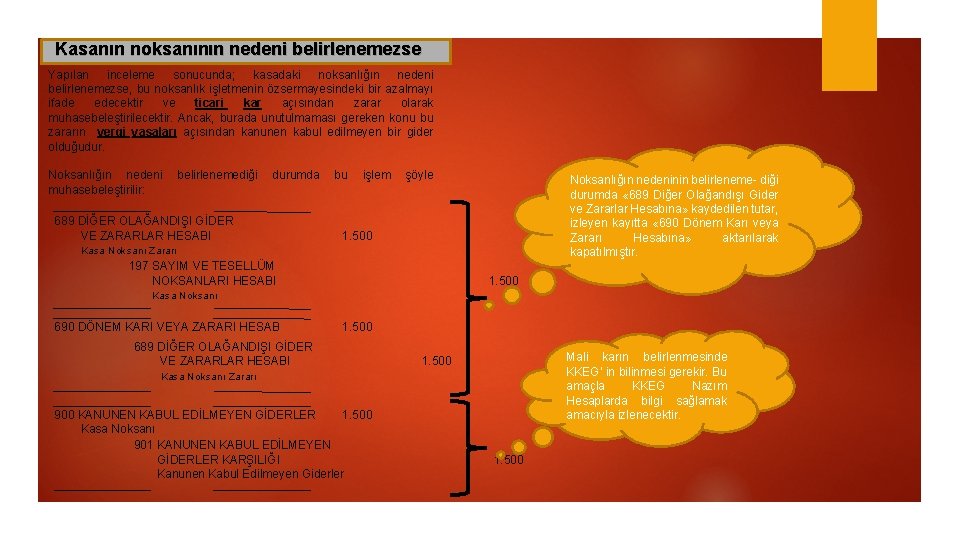
Kasanın noksanının nedeni belirlenemezse Yapılan inceleme sonucunda; kasadaki noksanlığın nedeni belirlenemezse, bu noksanlık işletmenin özsermayesindeki bir azalmayı ifade edecektir ve ticari kar açısından zarar olarak muhasebeleştirilecektir. Ancak, burada unutulmaması gereken konu bu zararın vergi yasaları açısından kanunen kabul edilmeyen bir gider olduğudur. Noksanlığın nedeni muhasebeleştirilir: belirlenemediği durumda 689 DİĞER OLAĞANDIŞI GİDER VE ZARARLAR HESABI bu işlem şöyle Noksanlığın nedeninin belirleneme- diği durumda « 689 Diğer Olağandışı Gider ve Zararlar Hesabına» kaydedilen tutar, izleyen kayıtta « 690 Dönem Karı veya Zararı Hesabına» aktarılarak kapatılmıştır. 1. 500 Kasa Noksanı Zararı 197 SAYIM VE TESELLÜM NOKSANLARI HESABI 1. 500 Kasa Noksanı 690 DÖNEM KARI VEYA ZARARI HESAB 1. 500 689 DİĞER OLAĞANDIŞI GİDER VE ZARARLAR HESABI Mali karın belirlenmesinde KKEG’ in bilinmesi gerekir. Bu amaçla KKEG Nazım Hesaplarda bilgi sağlamak amacıyla izlenecektir. 1. 500 Kasa Noksanı Zararı 900 KANUNEN KABUL EDİLMEYEN GİDERLER 1. 500 Kasa Noksanı 901 KANUNEN KABUL EDİLMEYEN GİDERLER KARŞILIĞI Kanunen Kabul Edilmeyen Giderler 1. 500
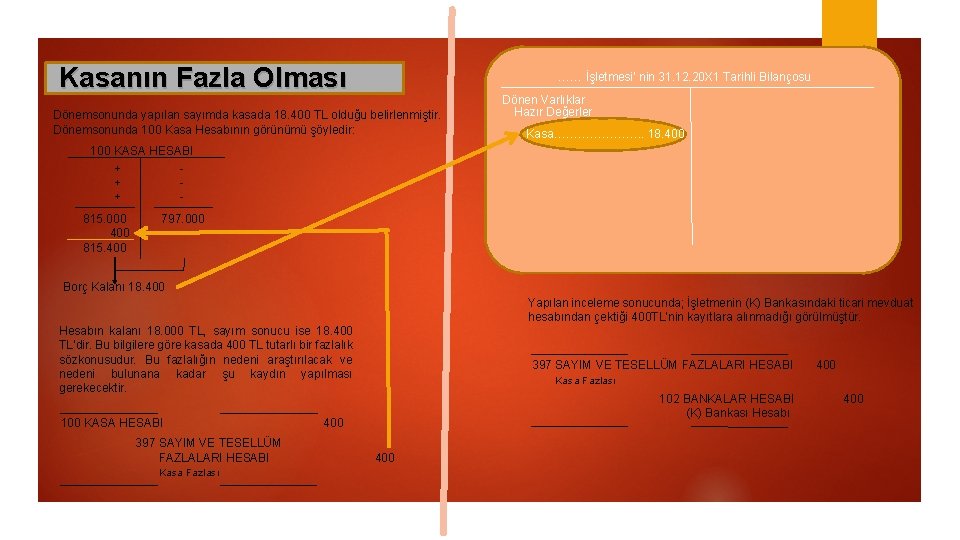
Kasanın Fazla Olması …… İşletmesi’ nin 31. 12. 20 X 1 Tarihli Bilançosu Dönemsonunda yapılan sayımda kasada 18. 400 TL olduğu belirlenmiştir. Dönemsonunda 100 Kasa Hesabının görünümü şöyledir: Dönen Varlıklar Hazır Değerler Kasa…………………. . 18. 400 100 KASA HESABI + + + 815. 000 400 815. 400 797. 000 Borç Kalanı 18. 400 Yapılan inceleme sonucunda; İşletmenin (K) Bankasındaki ticari mevduat hesabından çektiği 400 TL’nin kayıtlara alınmadığı görülmüştür. Hesabın kalanı 18. 000 TL, sayım sonucu ise 18. 400 TL’dir. Bu bilgilere göre kasada 400 TL tutarlı bir fazlalık sözkonusudur. Bu fazlalığın nedeni araştırılacak ve nedeni bulunana kadar şu kaydın yapılması gerekecektir. 100 KASA HESABI 397 SAYIM VE TESELLÜM FAZLALARI HESABI Kasa Fazlası 397 SAYIM VE TESELLÜM FAZLALARI HESABI 400 Kasa Fazlası 102 BANKALAR HESABI (K) Bankası Hesabı 400 400
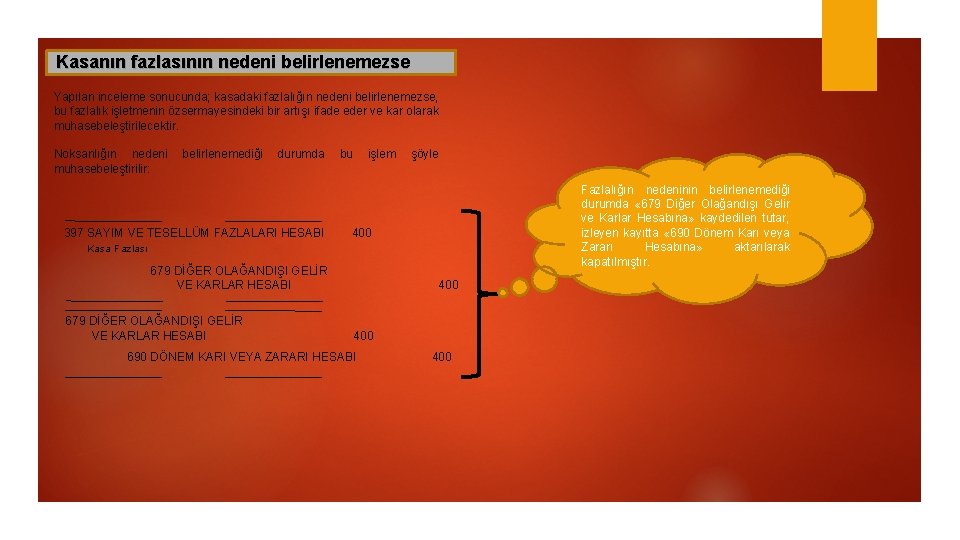
Kasanın fazlasının nedeni belirlenemezse Yapılan inceleme sonucunda; kasadaki fazlalığın nedeni belirlenemezse, bu fazlalık işletmenin özsermayesindeki bir artışı ifade eder ve kar olarak muhasebeleştirilecektir. Noksanlığın nedeni muhasebeleştirilir: belirlenemediği durumda 397 SAYIM VE TESELLÜM FAZLALARI HESABI bu işlem şöyle Fazlalığın nedeninin belirlenemediği durumda « 679 Diğer Olağandışı Gelir ve Karlar Hesabına» kaydedilen tutar, izleyen kayıtta « 690 Dönem Karı veya Zararı Hesabına» aktarılarak kapatılmıştır. 400 Kasa Fazlası 679 DİĞER OLAĞANDIŞI GELİR VE KARLAR HESABI 400 690 DÖNEM KARI VEYA ZARARI HESABI 400
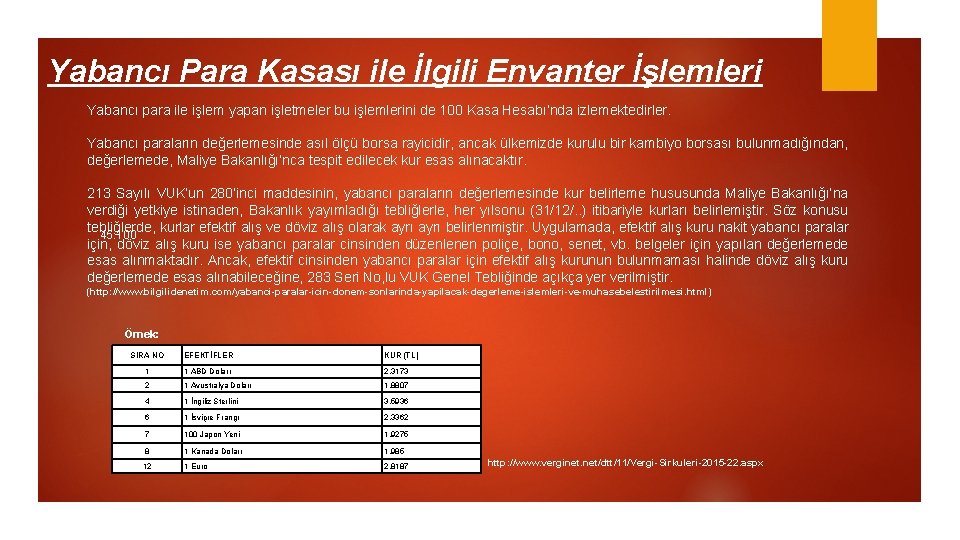
Yabancı Para Kasası ile İlgili Envanter İşlemleri Yabancı para ile işlem yapan işletmeler bu işlemlerini de 100 Kasa Hesabı’nda izlemektedirler. Yabancı paraların değerlemesinde asıl ölçü borsa rayicidir, ancak ülkemizde kurulu bir kambiyo borsası bulunmadığından, değerlemede, Maliye Bakanlığı’nca tespit edilecek kur esas alınacaktır. 213 Sayılı VUK’un 280’inci maddesinin, yabancı paraların değerlemesinde kur belirleme hususunda Maliye Bakanlığı’na verdiği yetkiye istinaden, Bakanlık yayımladığı tebliğlerle, her yılsonu (31/12/. . ) itibariyle kurları belirlemiştir. Söz konusu tebliğlerde, kurlar efektif alış ve döviz alış olarak ayrı belirlenmiştir. Uygulamada, efektif alış kuru nakit yabancı paralar 45. 100 için, döviz alış kuru ise yabancı paralar cinsinden düzenlenen poliçe, bono, senet, vb. belgeler için yapılan değerlemede esas alınmaktadır. Ancak, efektif cinsinden yabancı paralar için efektif alış kurunun bulunmaması halinde döviz alış kuru değerlemede esas alınabileceğine, 283 Seri No, lu VUK Genel Tebliğinde açıkça yer verilmiştir. (http: //www. bilgilidenetim. com/yabanci-paralar-icin-donem-sonlarinda-yapilacak-degerleme-islemleri-ve-muhasebelestirilmesi. html) Örnek: SIRA NO EFEKTİFLER KUR (TL) 1 1 ABD Doları 2, 3173 2 1 Avustralya Doları 1, 8807 4 1 İngiliz Sterlini 3, 5936 6 1 İsviçre Frangı 2, 3362 7 100 Japon Yeni 1, 9275 8 1 Kanada Doları 1, 985 12 1 Euro 2, 8187 http: //www. verginet. net/dtt/11/Vergi-Sirkuleri-2015 -22. aspx
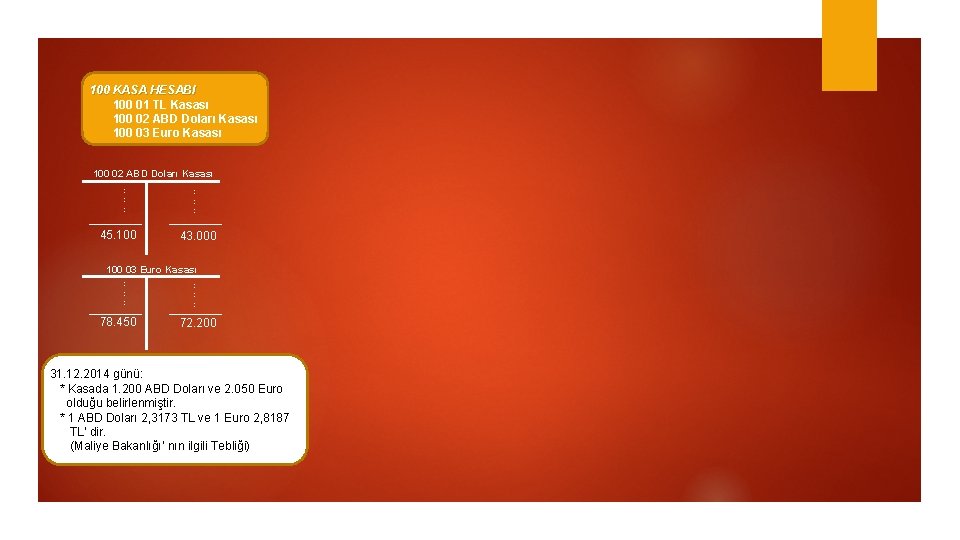
100 KASA HESABI 100 01 TL Kasası 100 02 ABD Doları Kasası 100 03 Euro Kasası 100 02 ABD Doları Kasası : : : 45. 100 : : : 43. 000 100 03 Euro Kasası : : : 78. 450 : : : 72. 200 31. 12. 2014 günü: * Kasada 1. 200 ABD Doları ve 2. 050 Euro olduğu belirlenmiştir. * 1 ABD Doları 2, 3173 TL ve 1 Euro 2, 8187 TL’ dir. (Maliye Bakanlığı’ nın ilgili Tebliği)
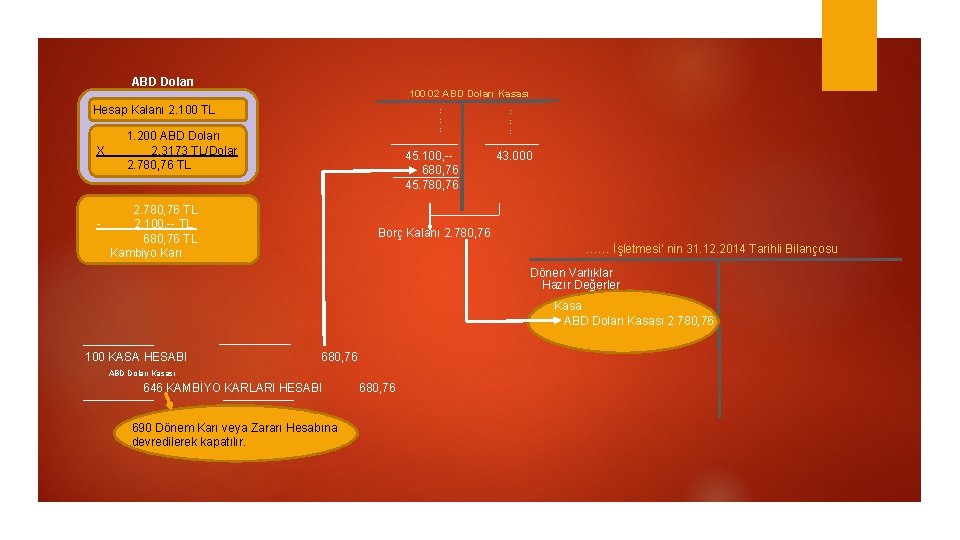
ABD Doları 100 02 ABD Doları Kasası Hesap Kalanı 2. 100 TL X : : : 1. 200 ABD Doları 2, 3173 TL/Dolar 2. 780, 76 TL 45. 100, -680, 76 45. 780, 76 2. 780, 76 TL 2. 100, -- TL 680, 76 TL Kambiyo Karı : : : 43. 000 Borç Kalanı 2. 780, 76 …… İşletmesi’ nin 31. 12. 2014 Tarihli Bilançosu Dönen Varlıklar Hazır Değerler Kasa ABD Doları Kasası 2. 780, 76 100 KASA HESABI 680, 76 ABD Doları Kasası 646 KAMBİYO KARLARI HESABI 690 Dönem Karı veya Zararı Hesabına devredilerek kapatılır. 680, 76
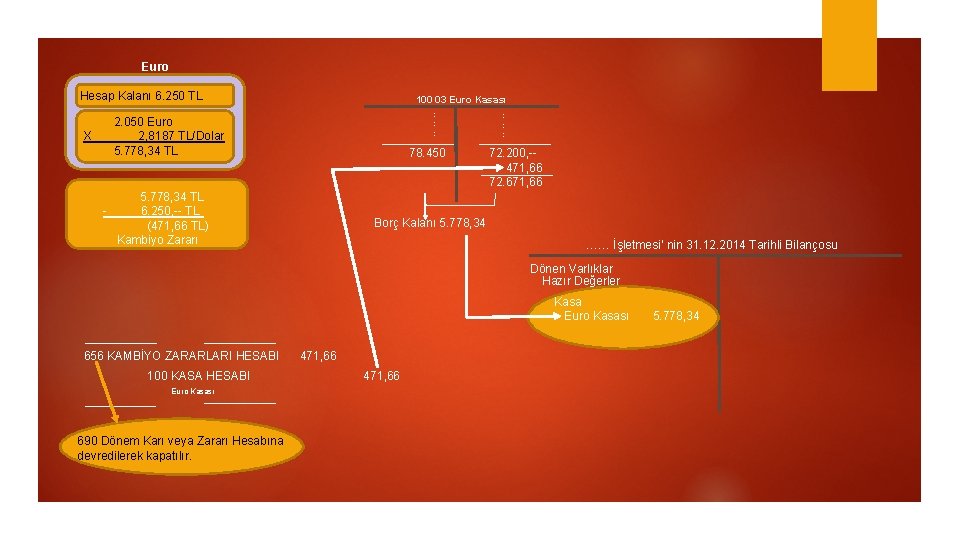
Euro Hesap Kalanı 6. 250 TL 100 03 Euro Kasası : : : 2. 050 Euro 2, 8187 TL/Dolar 5. 778, 34 TL X - 78. 450 5. 778, 34 TL 6. 250, -- TL (471, 66 TL) Kambiyo Zararı : : : 72. 200, -471, 66 72. 671, 66 Borç Kalanı 5. 778, 34 …… İşletmesi’ nin 31. 12. 2014 Tarihli Bilançosu Dönen Varlıklar Hazır Değerler Kasa Euro Kasası 656 KAMBİYO ZARARLARI HESABI 100 KASA HESABI Euro Kasası 690 Dönem Karı veya Zararı Hesabına devredilerek kapatılır. 471, 66 5. 778, 34
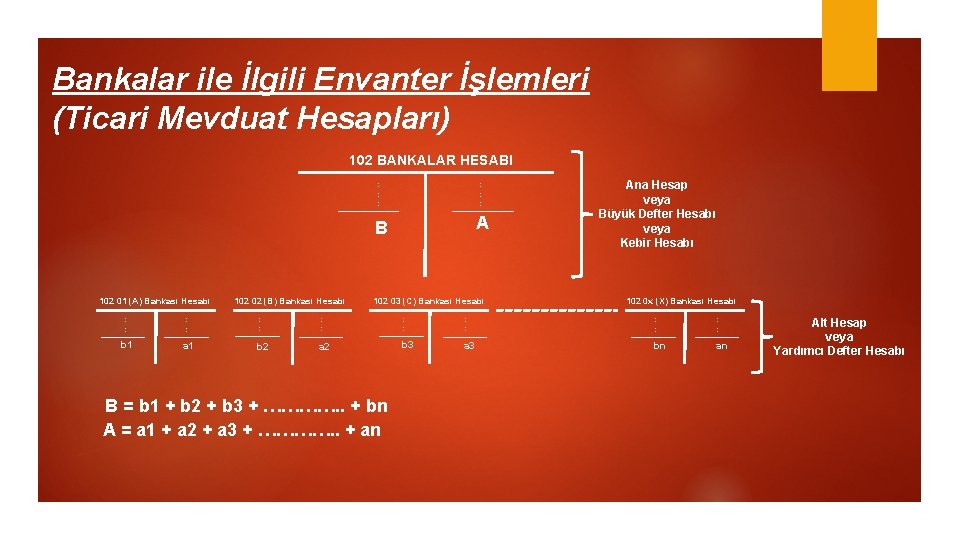
Bankalar ile İlgili Envanter İşlemleri (Ticari Mevduat Hesapları) 102 BANKALAR HESABI : : : A B 102 01 (A) Bankası Hesabı : : b 1 a 1 102 02 (B) Bankası Hesabı 102 03 (C) Bankası Hesabı Ana Hesap veya Büyük Defter Hesabı veya Kebir Hesabı 102 0 x (X) Bankası Hesabı : : : : b 2 a 2 b 3 a 3 bn an B = b 1 + b 2 + b 3 + …………. . + bn A = a 1 + a 2 + a 3 + …………. . + an Alt Hesap veya Yardımcı Defter Hesabı
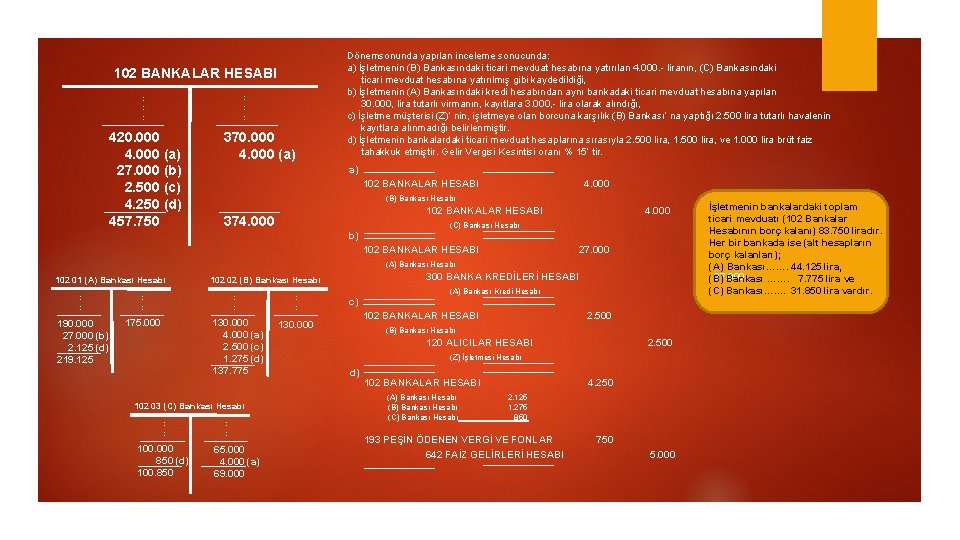
102 BANKALAR HESABI : : : 420. 000 4. 000 (a) 27. 000 (b) 2. 500 (c) 4. 250 (d) 457. 750 370. 000 4. 000 (a) Dönemsonunda yapılan inceleme sonucunda: a) İşletmenin (B) Bankasındaki ticari mevduat hesabına yatırılan 4. 000. - liranın, (C) Bankasındaki ticari mevduat hesabına yatırılmış gibi kaydedildiği, b) İşletmenin (A) Bankasındaki kredi hesabından aynı bankadaki ticari mevduat hesabına yapılan 30. 000, lira tutarlı virmanın, kayıtlara 3. 000, - lira olarak alındığı, c) İşletme müşterisi (Z)’ nin, işletmeye olan borcuna karşılık (B) Bankası’ na yaptığı 2. 500 lira tutarlı havalenin kayıtlara alınmadığı belirlenmiştir. d) İşletmenin bankalardaki ticari mevduat hesaplarına sırasıyla 2. 500 lira, 1. 500 lira, ve 1. 000 lira brüt faiz tahakkuk etmiştir. Gelir Vergisi Kesintisi oranı % 15’ tir. a) 102 BANKALAR HESABI 4. 000 (B) Bankası Hesabı 102 BANKALAR HESABI 374. 000 (C) Bankası Hesabı b) 102 BANKALAR HESABI 27. 000 (A) Bankası Hesabı 102 01 (A) Bankası Hesabı : : 190. 000 27. 000 (b) 2. 125 (d) 219. 125 175. 000 : : 130. 000 4. 000 (a) 2. 500 (c) 1. 275 (d) 137. 775 102 03 (C) Bankası Hesabı : : 100. 000 850 (d) 100. 850 300 BANKA KREDİLERİ HESABI 102 02 (B) Bankası Hesabı : : 65. 000 4. 000 (a) 69. 000 : : (A) Bankası Kredi Hesabı c) 102 BANKALAR HESABI 130. 000 2. 500 (B) Bankası Hesabı 120 ALICILAR HESABI 2. 500 (Z) İşletmesi Hesabı d) 102 BANKALAR HESABI (A) Bankası Hesabı (B) Bankası Hesabı (C) Bankası Hesabı 4. 250 2. 125 1. 275 850 193 PEŞİN ÖDENEN VERGİ VE FONLAR 642 FAİZ GELİRLERİ HESABI 750 5. 000 İşletmenin bankalardaki toplam ticari mevduatı (102 Bankalar Hesabının borç kalanı) 83. 750 liradır. Her bir bankada ise (alt hesapların borç kalanları); (A) Bankası……. 44. 125 lira, 27. 000 (B) Bankası ……. 7. 775 lira ve (C) Bankası…. . 31. 850 lira vardır.
- Slides: 14