
FINANZAS BSICAS PARA EMPRENDEDORES Villa Mara Abril de
FINANZAS BÁSICAS PARA EMPRENDEDORES Villa María. Abril de 2019. PAULA N. MARTÍNEZ. LIC. EN ECONOMÍA. PERIODISTA ESPECIALIZADA EN IMPUESTOS Y FINANZAS.
QUÉ VAMOS A VER üObligaciones. üFacturación. üMedios de pago. üRegistro y cuentas.
REGISTRACIÓ N Y OBLIGACIONE S
ACTIVIDAD “EN BLANCO” § Acceso a programas del Estado. § Bancarización. § Financiamiento en mejores condiciones. § Potencial para ser proveedores de Estado y empresas. § Registro Mipyme (beneficios fiscales).
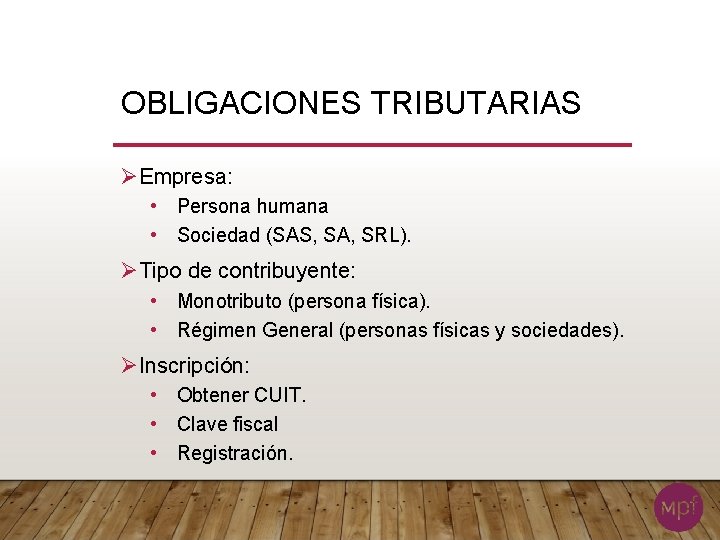
OBLIGACIONES TRIBUTARIAS ØEmpresa: • Persona humana • Sociedad (SAS, SA, SRL). ØTipo de contribuyente: • Monotributo (persona física). • Régimen General (personas físicas y sociedades). ØInscripción: • Obtener CUIT. • Clave fiscal • Registración.
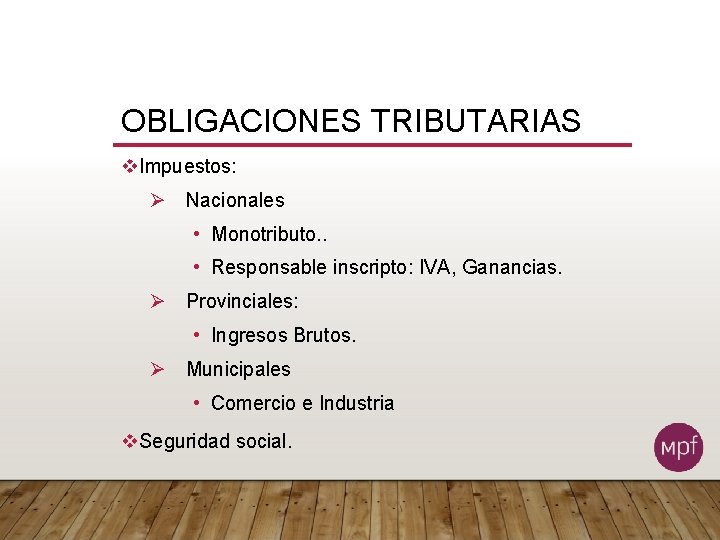
OBLIGACIONES TRIBUTARIAS v. Impuestos: Ø Nacionales • Monotributo. . • Responsable inscripto: IVA, Ganancias. Ø Provinciales: • Ingresos Brutos. Ø Municipales • Comercio e Industria v. Seguridad social.
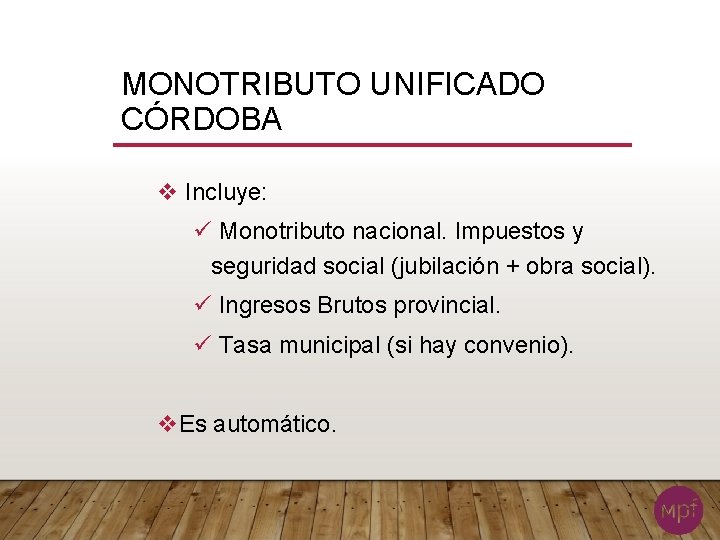
MONOTRIBUTO UNIFICADO CÓRDOBA v Incluye: ü Monotributo nacional. Impuestos y seguridad social (jubilación + obra social). ü Ingresos Brutos provincial. ü Tasa municipal (si hay convenio). v. Es automático.
FACTURACIÓ N
COMPROBANTES Ø Tres tipos de comprobantes: Facturas, tiquets, recibos (prestadores de servicios). Ø Responsable inscripto. Factura “B”. Ø Entre responsables inscriptos “A”. Ø Monotributista. Factura o Recibo “C” Ø Exportación: factura “E”
CÓMO EMITIR COMPROBANTES • Manual. Talonario. Código de Autorización de Impresión (CAI). • Electrónica. Facturación vía web, facturador móvil, servicio privado (web service). • Controlador fiscal. Operaciones masivas consumidores finales.
COMPROBANTES ELECTRÓNICOS Obligados desde el 1 de abril de 2019: üResponsables inscriptos en el IVA. üMonotributistas. üExentos en el IVA. üSujetos no alcanzados por el IVA. No obligados: üMonotributistas sociales.
MÉTODOS ELECTRÓNICOS üFactura electrónica: üComprobantes en línea (clave fiscal). üFacturador móvil (celular / tablet). üWeb Service (servicio privado). üControladores fiscales. (Tiquets)
CÓMO COBRAR
MEDIOS DE PAGO v. Es obligatorio aceptar medios de pago electrónico consumidores finales. v. Comerciantes y prestadores de servicios, locación de cosas muebles. v. Responsables inscriptos en IVA – Monotributistas - Profesionales. v. Medios de pago: Ø Tarjeta de débito. Ø Tarjeta de crédito. Ø Transferencia bancaria. Ø Pago Electrónico Inmediato (PEI).
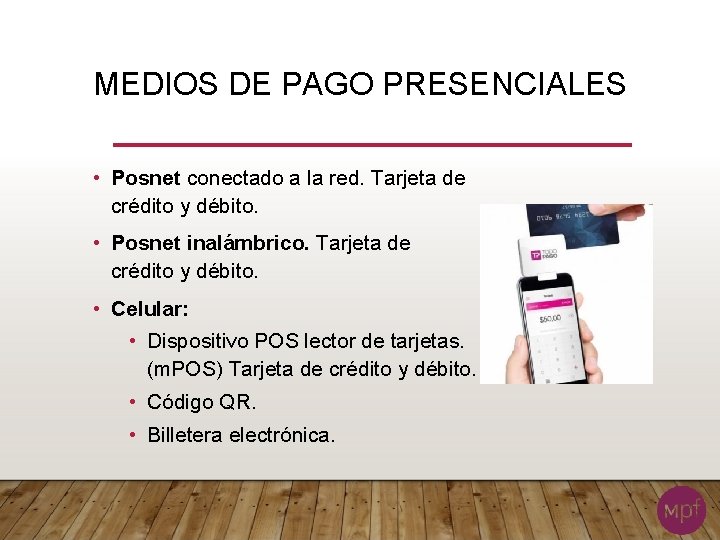
MEDIOS DE PAGO PRESENCIALES • Posnet conectado a la red. Tarjeta de crédito y débito. • Posnet inalámbrico. Tarjeta de crédito y débito. • Celular: • Dispositivo POS lector de tarjetas. (m. POS) Tarjeta de crédito y débito. • Código QR. • Billetera electrónica.
MEDIOS DE PAGO INTERNET v. Transferencia electrónica Ø Gratis hasta $ 250. 000 por mes. Ø Se necesita CBU o Alias CBU del destinatario. v. Botón de pago. Ø En página web (se copia y pega un código). Ø Se puede compartir por redes sociales, Whats. App o e-mail. Ø Permite pagar con tarjetas, débito, crédito, lugares de cobro.
CÓMO REGISTRAR Y LLEVAR LAS CUENTAS
RECOMENDACIONES BÁSICAS üSeparar las cuentas personales/familiares y las del emprendimiento. üRegistrar toda la actividad y guardar archivos. üAnalizar la información y presupuestar. Tomar decisiones.
REGISTROS BÁSICOS Ø Inversión inicial Ø Deudas. Ø Productos y precios. Ø Proveedores. Ø Estructura de costos. Ø Ventas y facturación. Ø Flujo de fondos. Ø Resultados. Ø Situación patrimonial.
INVERSIÓN INICIAL Ø Gastos administrativos y de constitución. Ø Diseño de logo /diseño página web /diseño de productos. Ø Registro de marca. Ø Honorarios asesores contables y legales. Ø Infraestructura: Ø Adecuación del espacio/local/fábrica/cocina Ø Máquinas y herramientas. Ø Tecnología: sistemas informáticos, computadoras, posnet. Ø Vehículos. Ø Capital de trabajo: materiales y otros insumos.
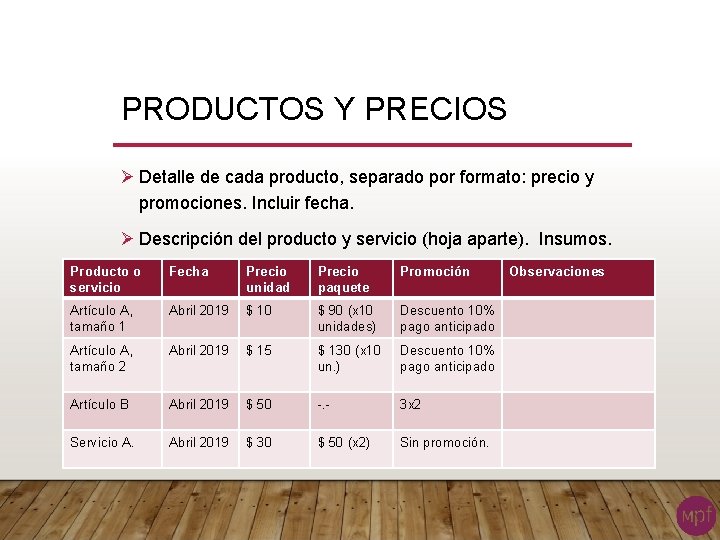
PRODUCTOS Y PRECIOS Ø Detalle de cada producto, separado por formato: precio y promociones. Incluir fecha. Ø Descripción del producto y servicio (hoja aparte). Insumos. Producto o servicio Fecha Precio unidad Precio paquete Promoción Artículo A, tamaño 1 Abril 2019 $ 10 $ 90 (x 10 unidades) Descuento 10% pago anticipado Artículo A, tamaño 2 Abril 2019 $ 15 $ 130 (x 10 un. ) Descuento 10% pago anticipado Artículo B Abril 2019 $ 50 -. - 3 x 2 Servicio A. Abril 2019 $ 30 $ 50 (x 2) Sin promoción. Observaciones
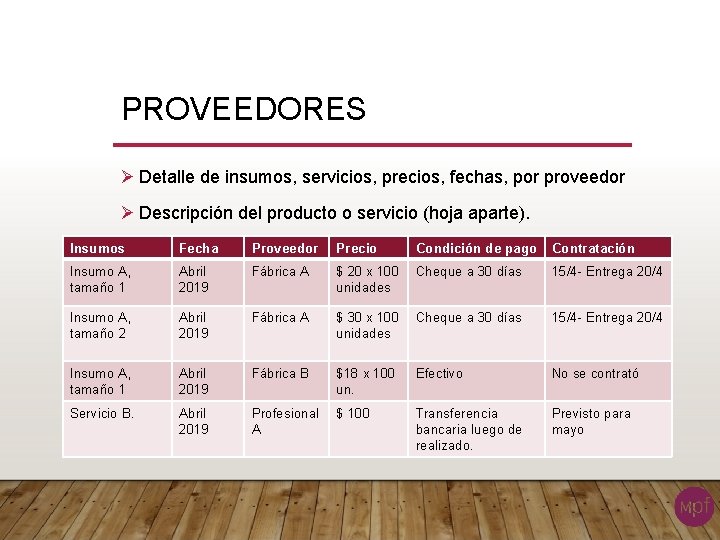
PROVEEDORES Ø Detalle de insumos, servicios, precios, fechas, por proveedor Ø Descripción del producto o servicio (hoja aparte). Insumos Fecha Proveedor Precio Condición de pago Contratación Insumo A, tamaño 1 Abril 2019 Fábrica A $ 20 x 100 Cheque a 30 días unidades 15/4 - Entrega 20/4 Insumo A, tamaño 2 Abril 2019 Fábrica A $ 30 x 100 Cheque a 30 días unidades 15/4 - Entrega 20/4 Insumo A, tamaño 1 Abril 2019 Fábrica B $18 x 100 un. Efectivo No se contrató Servicio B. Abril 2019 Profesional $ 100 A Transferencia bancaria luego de realizado. Previsto para mayo
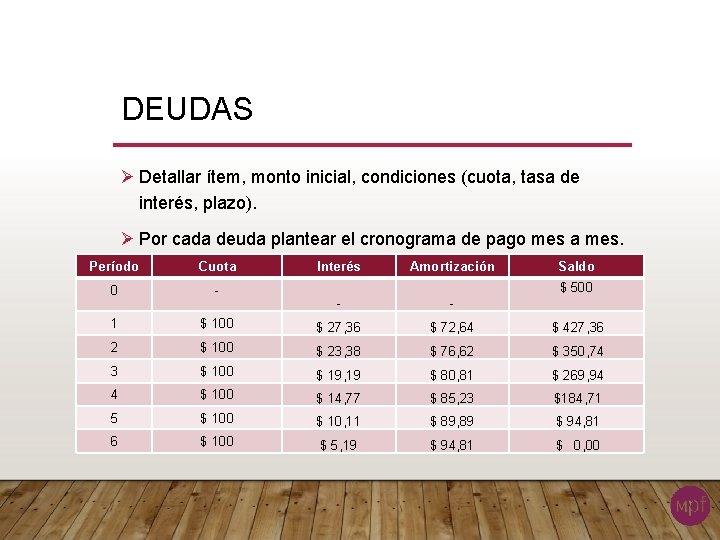
DEUDAS Ø Detallar ítem, monto inicial, condiciones (cuota, tasa de interés, plazo). Ø Por cada deuda plantear el cronograma de pago mes a mes. Período Cuota 0 - 1 Interés Amortización Saldo $ 500 - - $ 100 $ 27, 36 $ 72, 64 $ 427, 36 2 $ 100 $ 23, 38 $ 76, 62 $ 350, 74 3 $ 100 $ 19, 19 $ 80, 81 $ 269, 94 4 $ 100 $ 14, 77 $ 85, 23 $184, 71 5 $ 100 $ 10, 11 $ 89, 89 $ 94, 81 6 $ 100 $ 5, 19 $ 94, 81 $ 0, 00
ESTRUCTURA DE COSTOS v. Diferenciar costos fijos de costos variables. § Incluir repago de deudas. § Incluir uso de bienes/tiempo propios. v. Calcular el costo de cada unidad vendida y el punto de equilibrio. v. El precio no puede ser inferior al costo.
ALGUNAS DEFINICIONES • Cantidades vendidas. Unidades. • Monto de ventas (Facturación). En pesos (precio x cantidad). • Costos. Fijos y variables. Unitarios y totales. • Punto de equilibrio. Unidades vendidas para cubrir costos. • Ingresos por ventas. Lo que cobro. • Egresos. Lo que tengo que pagar.
COSTOS FIJOS Y VARIABLES v. Costos variables: üSon los que dependen de lo que se produce o se vende. v. Costos fijos: üEs un monto independiente de la cantidad producida o vendida. v. Hay algunos costos que pueden ir en uno u otro rubro, según cómo se paga.
COSTOS FIJOS üAlquileres. üSalarios (propios y de empleados). üHonorarios asesores. üImpuestos. Seguros. üMarketing y publicidad. üServicios (luz, agua, gas, Internet, Posnet, celular). üCostos administrativos (librerías, licencias de software, costos bancarios). üPago de deudas.
COSTOS VARIABLES üInsumos / materias primas. üMano de obra directa (pago por producto). üServicios / impuestos. üGastos logísticos /distribución. üComisiones por ventas. üComisiones medios de pago (tarjetas, posnet, otros).
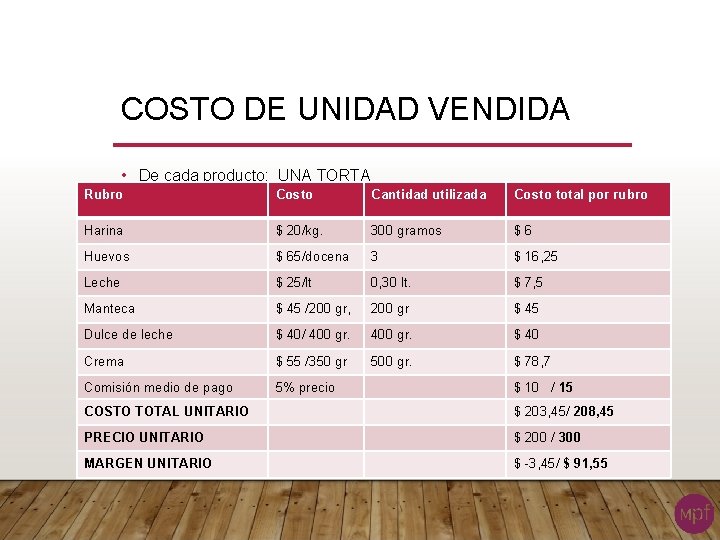
COSTO DE UNIDAD VENDIDA • De cada producto: UNA TORTA Rubro Costo Cantidad utilizada Costo total por rubro Harina $ 20/kg. 300 gramos $ 6 Huevos $ 65/docena 3 $ 16, 25 Leche $ 25/lt 0, 30 lt. $ 7, 5 Manteca $ 45 /200 gr, 200 gr $ 45 Dulce de leche $ 40/ 400 gr. $ 40 Crema $ 55 /350 gr 500 gr. $ 78, 7 Comisión medio de pago 5% precio $ 10 / 15 COSTO TOTAL UNITARIO $ 203, 45/ 208, 45 PRECIO UNITARIO $ 200 / 300 MARGEN UNITARIO $ -3, 45/ $ 91, 55
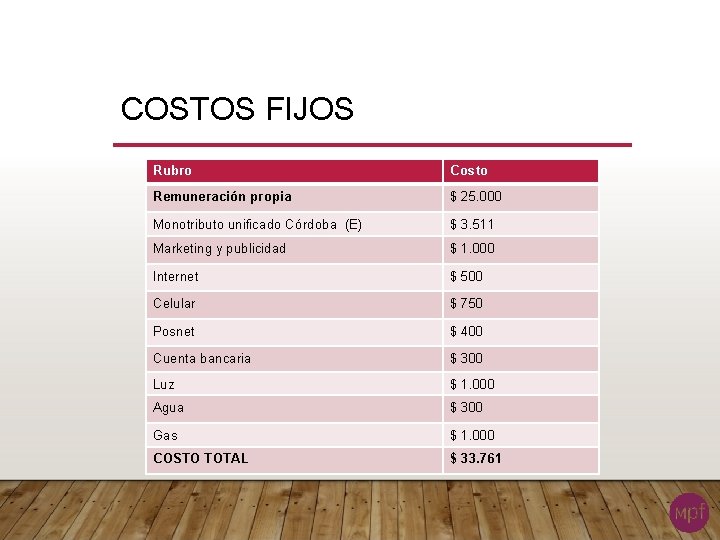
COSTOS FIJOS Rubro Costo Remuneración propia $ 25. 000 Monotributo unificado Córdoba (E) $ 3. 511 Marketing y publicidad $ 1. 000 Internet $ 500 Celular $ 750 Posnet $ 400 Cuenta bancaria $ 300 Luz $ 1. 000 Agua $ 300 Gas $ 1. 000 COSTO TOTAL $ 33. 761
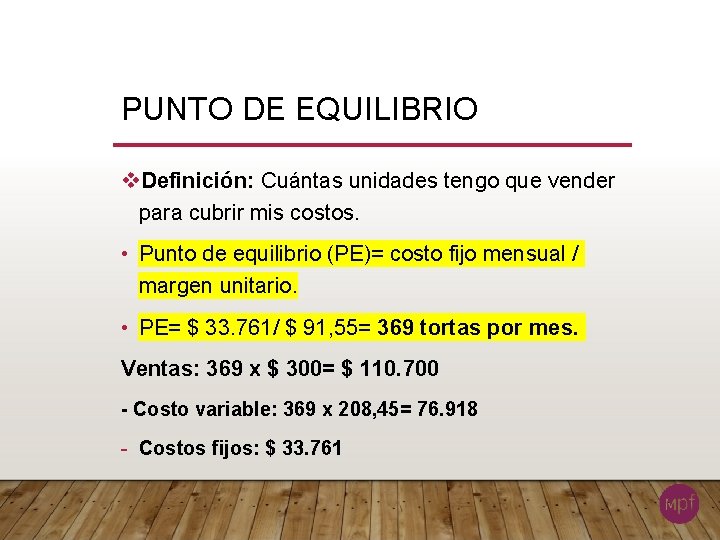
PUNTO DE EQUILIBRIO v. Definición: Cuántas unidades tengo que vender para cubrir mis costos. • Punto de equilibrio (PE)= costo fijo mensual / margen unitario. • PE= $ 33. 761/ $ 91, 55= 369 tortas por mes. Ventas: 369 x $ 300= $ 110. 700 - Costo variable: 369 x 208, 45= 76. 918 - Costos fijos: $ 33. 761
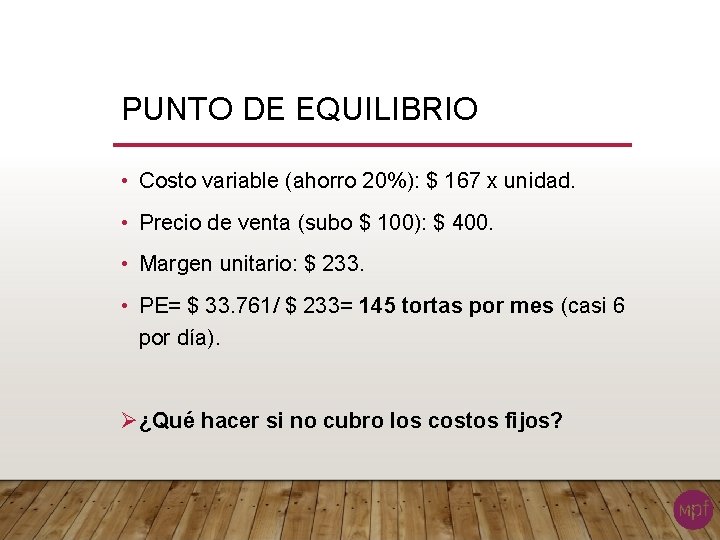
PUNTO DE EQUILIBRIO • Costo variable (ahorro 20%): $ 167 x unidad. • Precio de venta (subo $ 100): $ 400. • Margen unitario: $ 233. • PE= $ 33. 761/ $ 233= 145 tortas por mes (casi 6 por día). Ø¿Qué hacer si no cubro los costos fijos?
LO QUE VENDO Y LO QUE COBRO • Ventas y facturación: • Criterio de lo devengado. • Flujo de fondos. • Criterio de lo percibido (lo que efectivamente recibo) • Incluir pagos de cuotas de deudas, impuestos, etcétera. • Considerar plazos de pago y de cobro.
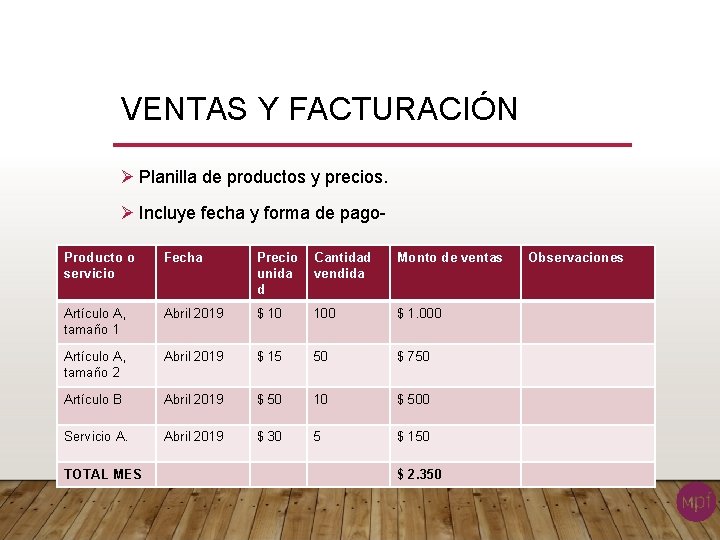
VENTAS Y FACTURACIÓN Ø Planilla de productos y precios. Ø Incluye fecha y forma de pago- Producto o servicio Fecha Precio unida d Cantidad vendida Monto de ventas Artículo A, tamaño 1 Abril 2019 $ 10 100 $ 1. 000 Artículo A, tamaño 2 Abril 2019 $ 15 50 $ 750 Artículo B Abril 2019 $ 50 10 $ 500 Servicio A. Abril 2019 $ 30 5 $ 150 TOTAL MES $ 2. 350 Observaciones
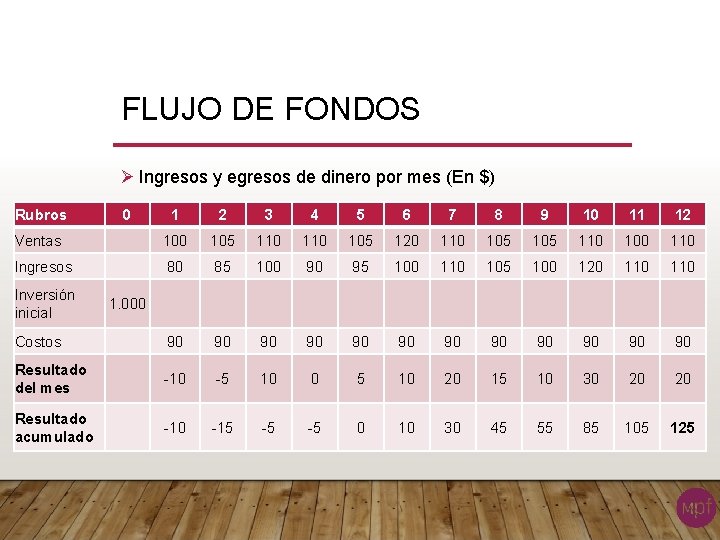
FLUJO DE FONDOS Ø Ingresos y egresos de dinero por mes (En $) Rubros Ventas 0 Ingresos Inversión inicial 1. 000 1 2 3 4 5 6 7 8 9 10 11 12 100 105 110 105 120 110 105 110 100 110 80 85 100 95 100 110 105 100 120 110 Costos 90 90 90 Resultado del mes -10 -5 10 0 5 10 20 15 10 30 20 20 Resultado acumulado -10 -15 -5 -5 0 10 30 45 55 85 105 125
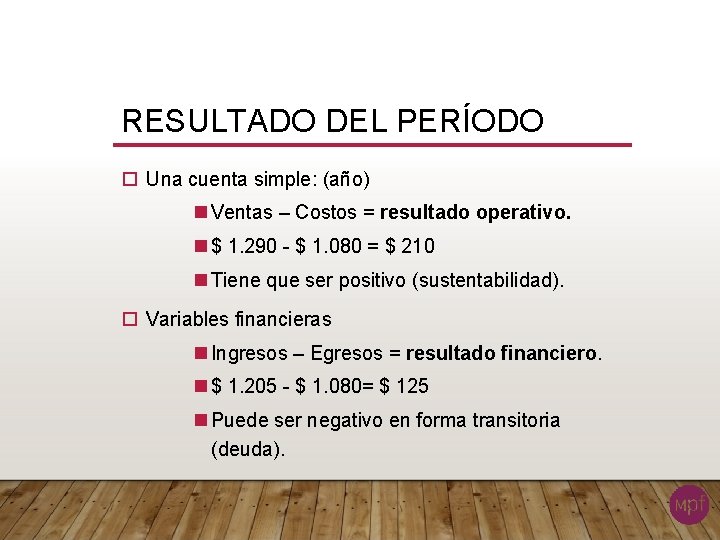
RESULTADO DEL PERÍODO Una cuenta simple: (año) Ventas – Costos = resultado operativo. $ 1. 290 - $ 1. 080 = $ 210 Tiene que ser positivo (sustentabilidad). Variables financieras Ingresos – Egresos = resultado financiero. $ 1. 205 - $ 1. 080= $ 125 Puede ser negativo en forma transitoria (deuda).
SITUACIÓN PATRIMONIAL v. Patrimonio üEs mi capital, todo lo que tengo después de restar las deudas. üIncluye bienes tangibles, dinero e intangibles. üActivo – Pasivo = Patrimonio Neto.
PATRIMONIO v. Activo: ü Dinero en efectivo y cuentas bancarias. ü Cuentas por cobrar. ü Materia prima / insumos (capital de trabajo). ü Bienes muebles e inmuebles. ü Marca registrada / llave del negocio. ü Ahorro/inversión. v Pasivo: ü Deudas de corto plazo. ü Deudas de largo plazo.
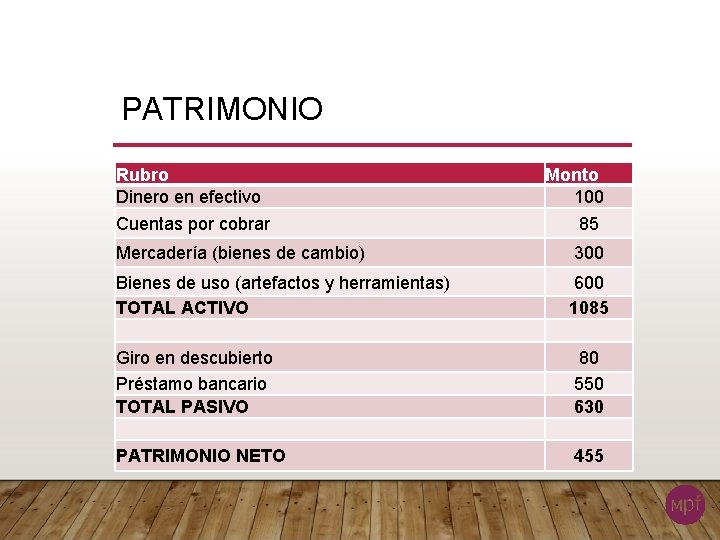
PATRIMONIO Rubro Dinero en efectivo Cuentas por cobrar Monto 100 85 Mercadería (bienes de cambio) 300 Bienes de uso (artefactos y herramientas) TOTAL ACTIVO 600 1085 Giro en descubierto Préstamo bancario TOTAL PASIVO 80 550 630 PATRIMONIO NETO 455
PARA TERMINAR • Tratar de estar “en regla” con las obligaciones. • Facturar todas las ventas. Comprobantes electrónicos. • Evaluar los medios de pago más convenientes. • Llevar un registro de nuestra actividad, en unidades y en pesos: pagos, ventas, facturación, cobros. • Planificar y revisar en forma periódica (costos, precios, ventas, flujo de fondos). • Tener en cuenta la sustentabilidad en el tiempo del emprendimiento.
MUCHAS GRACIAS PAULA N. MARTÍNEZ PRESUPUESTOFAMILIAR. COM. AR PMARTINEZNF@GMAIL. COM
- Slides: 41