
FINANSIJSKI RIZIK PREDMET FINANSIJSKI MENADMENT PROFESOR DR SCI
- Slides: 33
FINANSIJSKI RIZIK PREDMET: FINANSIJSKI MENADŽMENT PROFESOR: DR. SCI. SEAD MUŠINBEGOVIĆ FAKULTET ZA MENADŽMENT I POSLOVNU EKONOMIJU
SADRŽAJ PREDAVANJA: • Pojam i osnovne karakteristike rizika • Sistemski i nesistemski rizik • Izvori rizika: • • Direktni izvori rizika • Indirektni izvori rizika Stavovi prema riziku • Rizik i prinos • • Očekivani prinos • Standardna devijacija i varijansa • Koeficijent varijacije • Normalna distribucija frekvencija i standardna devijacija Pitanja
POJAM I OSNOVNE KARAKTERISTIKE RIZIKA • Rizik – neizvjesnost ishoda posmatranog događaja, pojave, procesa ili projekta • Ako nema neizvjesnosti, nema rizika • Ako ishod događaja, pojave, procesa ili projekta može imati oprečan (pozitivan ili negativan) rezultat tretira se kao rizičan Rizično: investiranje u dionice Nije rizično: investiranje novca u oročeni depozit
POJAM I OSNOVNE KARAKTERISTIKE RIZIKA • Rizik – odstupanje stvarnih od očekivanih efekata poslovanja odnosno investiranja • Oprečnost mogućeg ishoda događaja (rizik) pretpostavlja vjerovatnoću • Ako se vjerovatnoća ishoda događaja može izjednačiti sa 0 ili 1 – aktivnost nije rizična • Rizik se nikada ne može potpuno eliminisati
SISTEMSKI I NESISTEMSKI RIZIK • Sistemski rizik – globalni rizik okruženja u kome se odvija događaj, pojava, proces ili projekat čiji je ishod rizičan • Npr. finansijska kriza - ↓ obima finansijskih transakcija - ↓ pad vrijednosti roba i VP • Sudjeluje sa 25 – 40% u ukupnom riziku • Ne može se smanjiti mjerama diverzifikacije • Podrazumijeva premiju na rizik koju investitori mogu očekivati
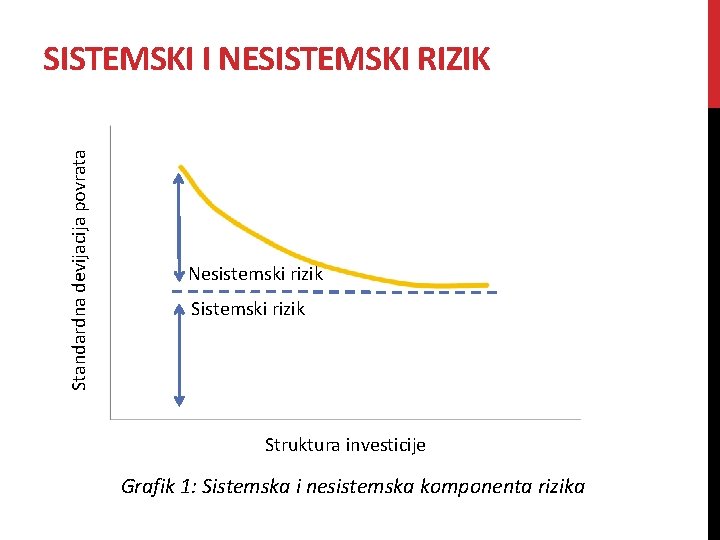
Standardna devijacija povrata SISTEMSKI I NESISTEMSKI RIZIK Nesistemski rizik Struktura investicije Grafik 1: Sistemska i nesistemska komponenta rizika
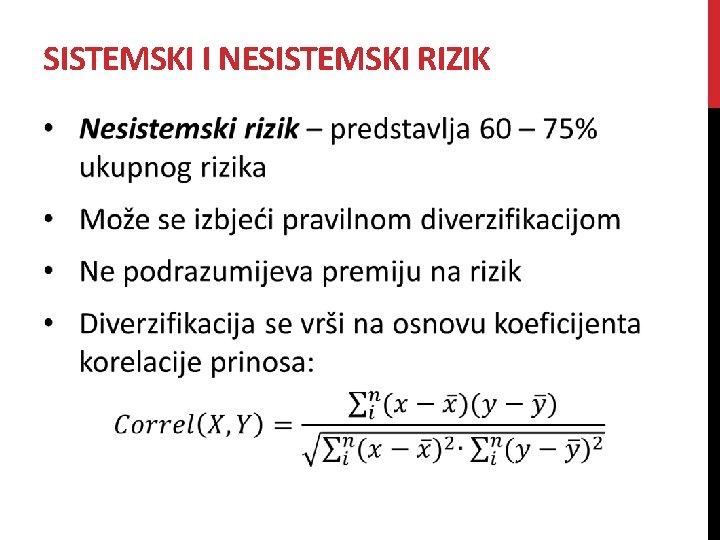
SISTEMSKI I NESISTEMSKI RIZIK
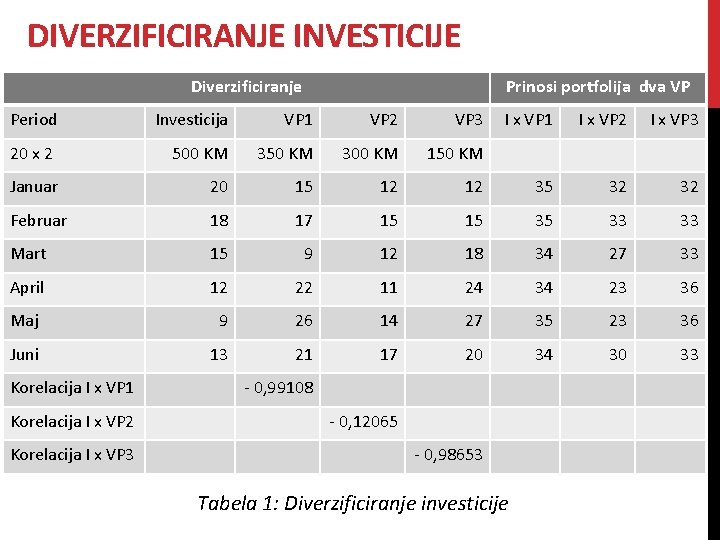
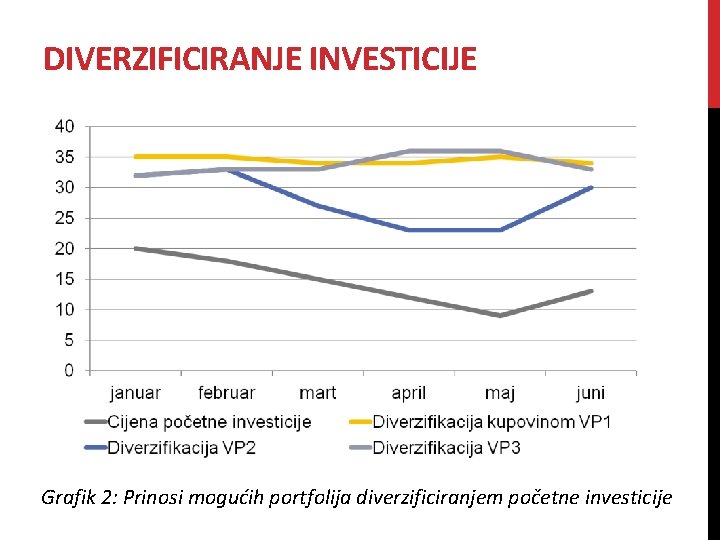
DIVERZIFICIRANJE INVESTICIJE Diverzificiranje Prinosi portfolija dva VP Period Investicija VP 1 VP 2 VP 3 I x VP 1 I x VP 2 I x VP 3 20 x 2 500 KM 350 KM 300 KM 150 KM Januar 20 15 12 12 35 32 32 Februar 18 17 15 15 35 33 33 Mart 15 9 12 18 34 27 33 April 12 22 11 24 34 23 36 Maj 9 26 14 27 35 23 36 Juni 13 21 17 20 34 30 33 Korelacija I x VP 1 Korelacija I x VP 2 Korelacija I x VP 3 - 0, 99108 - 0, 12065 - 0, 98653 Tabela 1: Diverzificiranje investicije
ü Optimalna opcija izbjegavanja rizika je putem diverzifikacije vrijednosnim papirom 1 (koeficijent korelacije - 0, 99108) q Najnepovoljnija opcija je diverzifikacija vrijednosnim papirom 2 (koeficijent – 0, 12065)
DIVERZIFICIRANJE INVESTICIJE Grafik 2: Prinosi mogućih portfolija diverzificiranjem početne investicije
IZVORI RIZIKA • Rizik – mogućnost/vjerovatnoća odstupanja stvarnog od očekivanog rezultata poslovanja ili investiranja • Dva izvora rizika: 1. Direktni izvori rizika i 2. Indirektni izvori rizika.
DIREKTNI IZVORI RIZIKA • Osnovna karakteristika – univerzalnost i neovisnost od bilo kojeg tržišnog učesnika posebno • Tri reprezentante tržišnih kretanja iz kojih proizilazi rizik: a. Tržišne cijene – mogući gubici koji mogu nastati na osnovu nepovoljnog kretanja tržišne vrijednosti finansijskog tržišta • • Direktni rizik (mogućnost gubitka usljed nepovoljnog kretanja imovine referentne za značajan broj drugih oblika imovine); Rizik fluktuacijena (mogućnost gubitka usljed nepovoljnih trendova u fluktuiranju cijena); Rizik krivulje prinosa po terminiranim transakcijama (eventualna nepovoljna promjena krivulje prinosa referentne imovine u odnosu na prethodno utvrđenu); Rizik protoka vremena (mogućnost gubitka zbog protoka vremena).
DIREKTNI IZVORI RIZIKA b. Devizni kursevi – berzanska trgovina se najčešće obavlja korištenjem USD valute, te rast ove valute može uticati na rast cijena roba koje se planiraju nabaviti; c. Kamatne stope – kretanje kamatne stope ima veliki uticaj na većinu ekonomskih tokova, a izvan kontrole je investitora.
INDIREKTNI IZVORI RIZIKA • Izvori rizika koji su u direktnoj relaciji sa tretmanom rizika od strane svakog investitora ili poslovnog izvora pojedinačno • Najvažniji indirektni izvori rizika su: 1. 2. 3. 4. 5. 6. Kreditni rizik, Poslovni rizik, Rizik likvidnosti, Pravni rizik, Rizik modeliranja rizika i Rizik procesa i sl.
1. KREDITNI RIZIK • • Rizik gubitka koji nastaje zbog nemogućnosti ili nepostojanja volje druge strane da izmiri svoje finansijske obaveze Osnovni oblici kreditnog rizika su: a. Direktni rizik – neizvjesnost naplate finansijskog potraživanja (kredit, VP, potraživanje od kupca) i gubitaka koji iz toga mogu nastati; b. Trgovinski rizik – postoji kod bilateralnih obaveza zasnovanih na izvedenicama ili ugovorima o prodaji i otkupu VP; c. Uslovni – nepredvidivi rizik – izbjegavanje ili prolongiranje obaveza plaćanja za moguću, još uvijek nerealizovanu kreditnu transakciju (revolving); d. Korelacijski rizik – istovremeno raste izloženost riziku druge strane, a opada njenja likvidnost; e. Rizik zaključenja transakcije “preko noći” – rizik gubitka usljed uplate novca za nabavku npr. određenog iznosa deviza prijema ekvivalentne vrijednosti.
2. POSLOVNI RIZIK • Neizvjesnost realizacije poslovnih ciljeva strukturiranih u poslovnom planu • Tri najvažnije komponente ovog rizika: a. Rizik generiranja očekivanih prihoda – na tražnju za proizvodima/uslugama može uticati: pojava supstituta, pojava konkurenata, fluktuacija cijena i dr; b. Rizik cijena poslovnih inputa – proizilazi iz fluktuacije tržišnih cijena inputa (sirovina, energija, radne snage); c. Rizik operativnog leveridža – omjer fiksnih i varijabilnih troškova (ako su fiksni troškovi veći i rizik je veći).
RIZIK LIKVIDNOSTI, PRAVNI I PROCESNI RIZIK 3. 4. 5. 6. Rizik likvidnosti – rizik gubitka koji može nastati zbog problema u realizaciji planiranih novčanih tokova; Pravni rizik – propusti u mehanizmima pravne zaštite finansijskih transakcija (konfirmacije, kolaterali, garancije i dr. ); Rizik modela – gubitak koji može nastati zbog korištenja neadekvatnog modela i analitičkih pomagala za vrednovanje finansijskih ugovora; Procesni rizik – moguću gubitak usljed grešaka u internim procedurama i kontrolnim procesima, nedostatne primjene modernih softverskih pomagala i organizaciono – upravljačkih slabosti.
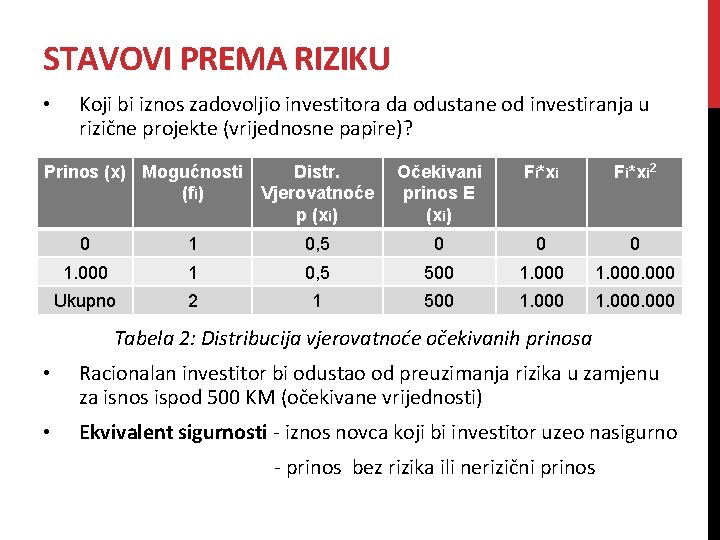
STAVOVI PREMA RIZIKU • Koji bi iznos zadovoljio investitora da odustane od investiranja u rizične projekte (vrijednosne papire)? Prinos (x) Mogućnosti Distr. Očekivani (fi) Vjerovatnoće prinos E p (xi) Fi*xi 2 0 1 0, 5 0 0 0 1. 000 1 0, 5 500 1. 000 Ukupno 2 1 500 1. 000 Tabela 2: Distribucija vjerovatnoće očekivanih prinosa • Racionalan investitor bi odustao od preuzimanja rizika u zamjenu za isnos ispod 500 KM (očekivane vrijednosti) • Ekvivalent sigurnosti - iznos novca koji bi investitor uzeo nasigurno - prinos bez rizika ili nerizični prinos
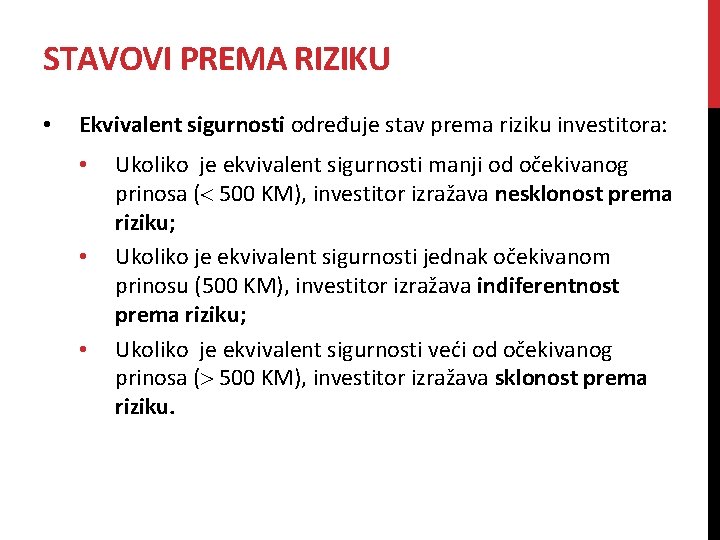
STAVOVI PREMA RIZIKU • Ekvivalent sigurnosti određuje stav prema riziku investitora: • • • Ukoliko je ekvivalent sigurnosti manji od očekivanog prinosa ( 500 KM), investitor izražava nesklonost prema riziku; Ukoliko je ekvivalent sigurnosti jednak očekivanom prinosu (500 KM), investitor izražava indiferentnost prema riziku; Ukoliko je ekvivalent sigurnosti veći od očekivanog prinosa ( 500 KM), investitor izražava sklonost prema riziku.
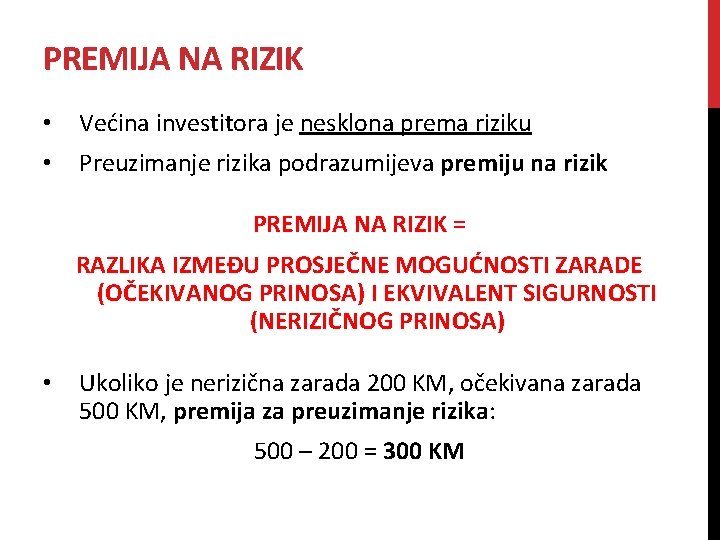
PREMIJA NA RIZIK • Većina investitora je nesklona prema riziku • Preuzimanje rizika podrazumijeva premiju na rizik PREMIJA NA RIZIK = RAZLIKA IZMEĐU PROSJEČNE MOGUĆNOSTI ZARADE (OČEKIVANOG PRINOSA) I EKVIVALENT SIGURNOSTI (NERIZIČNOG PRINOSA) • Ukoliko je nerizična zarada 200 KM, očekivana zarada 500 KM, premija za preuzimanje rizika: 500 – 200 = 300 KM
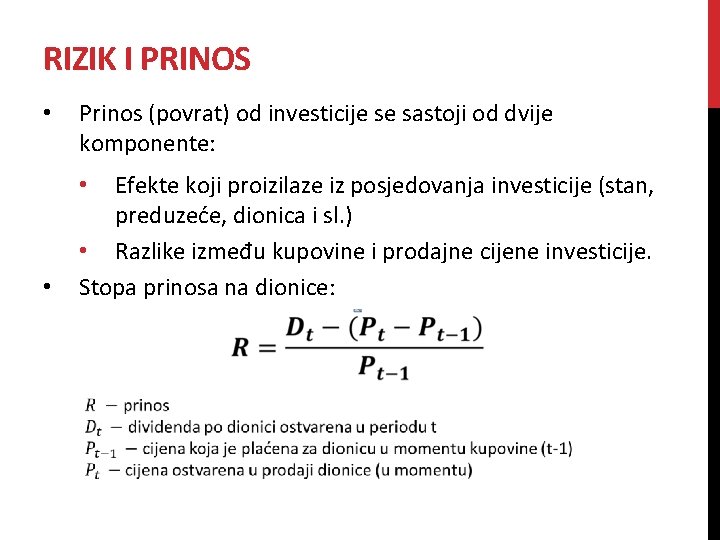
RIZIK I PRINOS • Prinos (povrat) od investicije se sastoji od dvije komponente: Efekte koji proizilaze iz posjedovanja investicije (stan, preduzeće, dionica i sl. ) • Razlike između kupovine i prodajne cijene investicije. Stopa prinosa na dionice: • •
RIZIK I PRINOS • Prinos od investicije: • • Dionice prihodi od dividende • Investiranje u nekretnine neto – prihodi od zakupnine Kvantifikacija rizika – strukturiranje skale mogućih ishoda rizične investicije te utvrđivanje vjerovatnoće svakog pojedinačnog ishoda • Skalu mogućih ishoda i vjerovatnoću njihovog dešavanja moguće je ustanoviti na osnovu: • • • Historijskih kretanja prinosa predmetne investicije; Relevantnih transakcija koje se trenutno odvijaju i Terminskih transakcija koje se zaključuju s ciljem reduciranja rizika u strukturiranju budućih prinosa sličnih investicija.
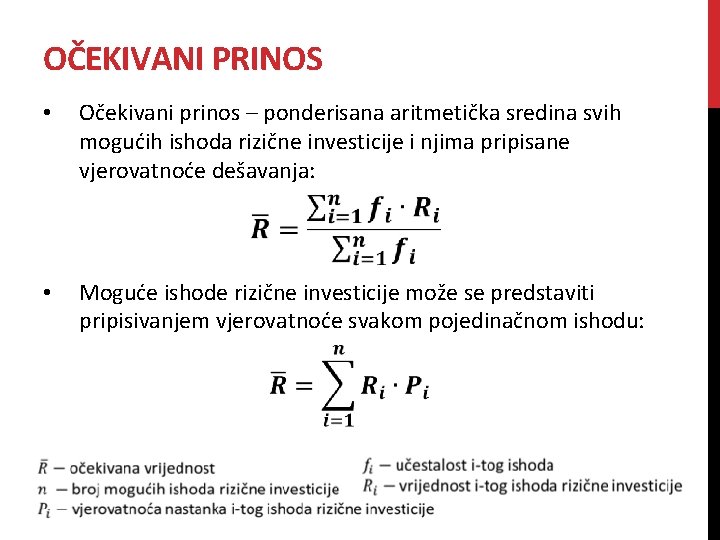
OČEKIVANI PRINOS • Očekivani prinos – ponderisana aritmetička sredina svih mogućih ishoda rizične investicije i njima pripisane vjerovatnoće dešavanja: • Moguće ishode rizične investicije može se predstaviti pripisivanjem vjerovatnoće svakom pojedinačnom ishodu:
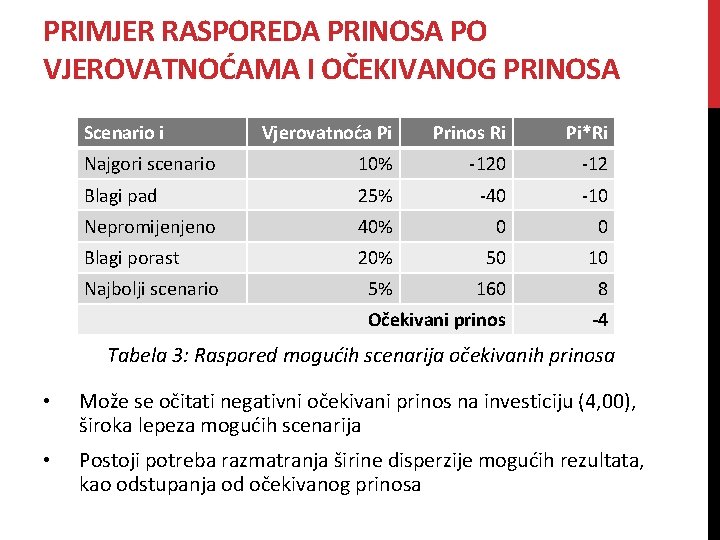
PRIMJER RASPOREDA PRINOSA PO VJEROVATNOĆAMA I OČEKIVANOG PRINOSA Scenario i Vjerovatnoća Pi Prinos Ri Pi*Ri Najgori scenario 10% -120 -12 Blagi pad 25% -40 -10 Nepromijenjeno 40% 0 0 Blagi porast 20% 50 10 5% 160 8 Očekivani prinos -4 Najbolji scenario Tabela 3: Raspored mogućih scenarija očekivanih prinosa • Može se očitati negativni očekivani prinos na investiciju (4, 00), široka lepeza mogućih scenarija • Postoji potreba razmatranja širine disperzije mogućih rezultata, kao odstupanja od očekivanog prinosa
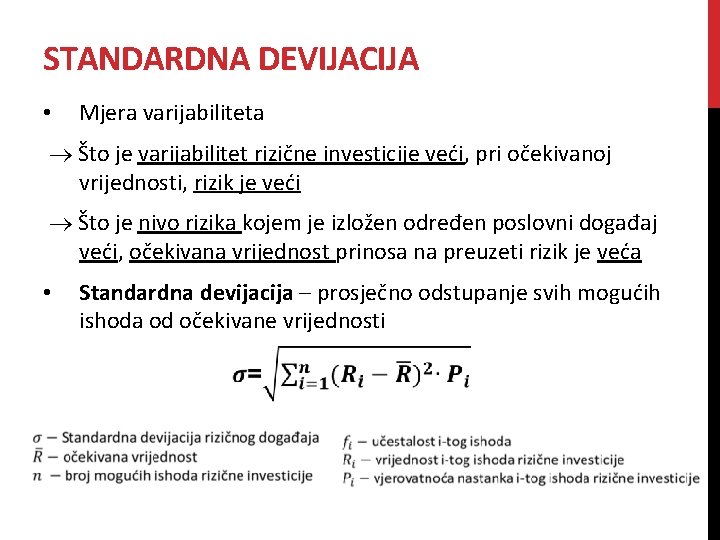
STANDARDNA DEVIJACIJA • Mjera varijabiliteta Što je varijabilitet rizične investicije veći, pri očekivanoj vrijednosti, rizik je veći Što je nivo rizika kojem je izložen određen poslovni događaj veći, očekivana vrijednost prinosa na preuzeti rizik je veća • Standardna devijacija – prosječno odstupanje svih mogućih ishoda od očekivane vrijednosti
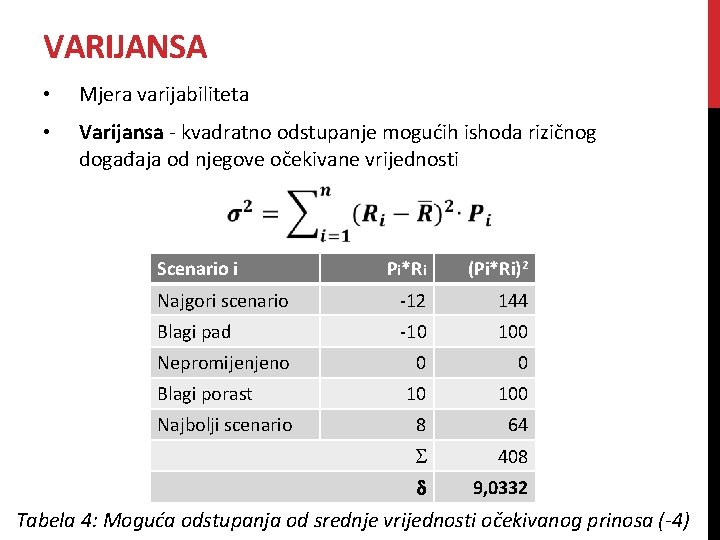
VARIJANSA • Mjera varijabiliteta • Varijansa - kvadratno odstupanje mogućih ishoda rizičnog događaja od njegove očekivane vrijednosti Scenario i Pi*Ri (Pi*Ri)2 Najgori scenario -12 144 Blagi pad -10 100 0 0 10 100 8 64 408 9, 0332 Nepromijenjeno Blagi porast Najbolji scenario Tabela 4: Moguća odstupanja od srednje vrijednosti očekivanog prinosa (-4)
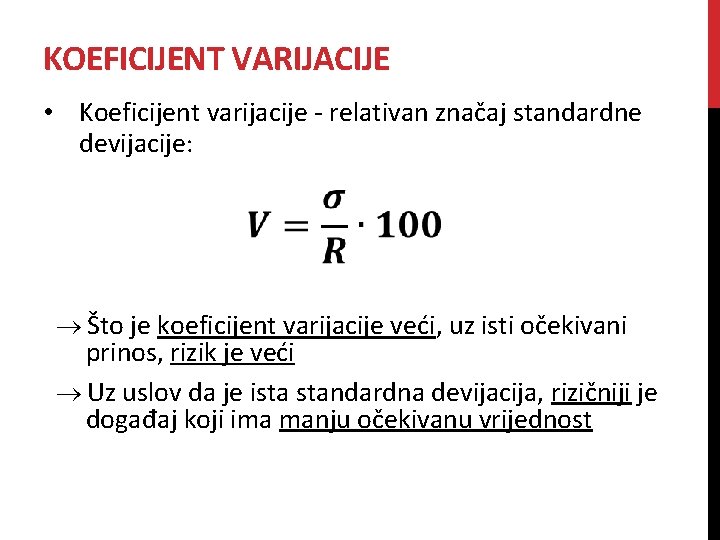
KOEFICIJENT VARIJACIJE • Koeficijent varijacije - relativan značaj standardne devijacije: Što je koeficijent varijacije veći, uz isti očekivani prinos, rizik je veći Uz uslov da je ista standardna devijacija, rizičniji je događaj koji ima manju očekivanu vrijednost
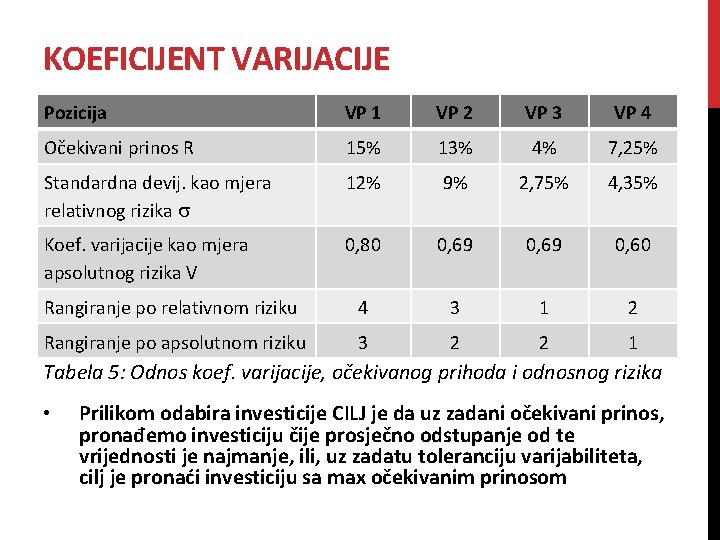
KOEFICIJENT VARIJACIJE Pozicija VP 1 VP 2 VP 3 VP 4 Očekivani prinos R 15% 13% 4% 7, 25% Standardna devij. kao mjera relativnog rizika 12% 9% 2, 75% 4, 35% Koef. varijacije kao mjera apsolutnog rizika V 0, 80 0, 69 0, 60 Rangiranje po relativnom riziku 4 3 1 2 Rangiranje po apsolutnom riziku 3 2 2 1 Tabela 5: Odnos koef. varijacije, očekivanog prihoda i odnosnog rizika • Prilikom odabira investicije CILJ je da uz zadani očekivani prinos, pronađemo investiciju čije prosječno odstupanje od te vrijednosti je najmanje, ili, uz zadatu toleranciju varijabiliteta, cilj je pronaći investiciju sa max očekivanim prinosom
NORMALNA DISTRIBUCIJA FREKVENCIJA I STANDARDNA DEVIJACIJA • Svi ekonomski procesi kod kojih se realni ishodi mogu strukturirati tako da ih je: • do 68% unutar granica jedne standardne devijacije, • 95% vrijednosti unutar granica jedne standardne devijacije, • Praktično sve vrijednosti u granicama tri standardne devijacije, mogu se aproksimirati normalnim rasporedom.
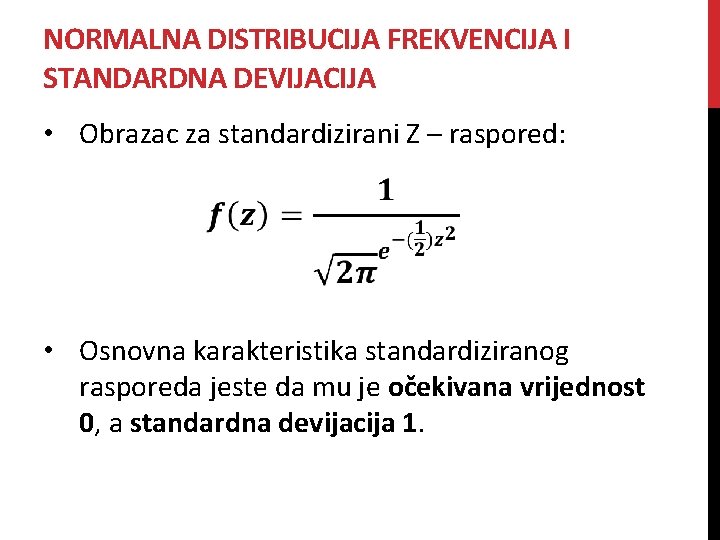
NORMALNA DISTRIBUCIJA FREKVENCIJA I STANDARDNA DEVIJACIJA • Obrazac za standardizirani Z – raspored: • Osnovna karakteristika standardiziranog rasporeda jeste da mu je očekivana vrijednost 0, a standardna devijacija 1.
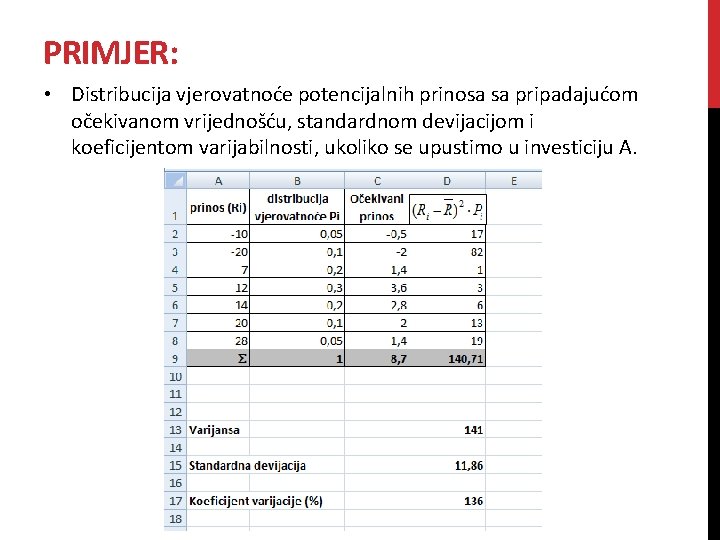
PRIMJER: • Distribucija vjerovatnoće potencijalnih prinosa sa pripadajućom očekivanom vrijednošću, standardnom devijacijom i koeficijentom varijabilnosti, ukoliko se upustimo u investiciju A.
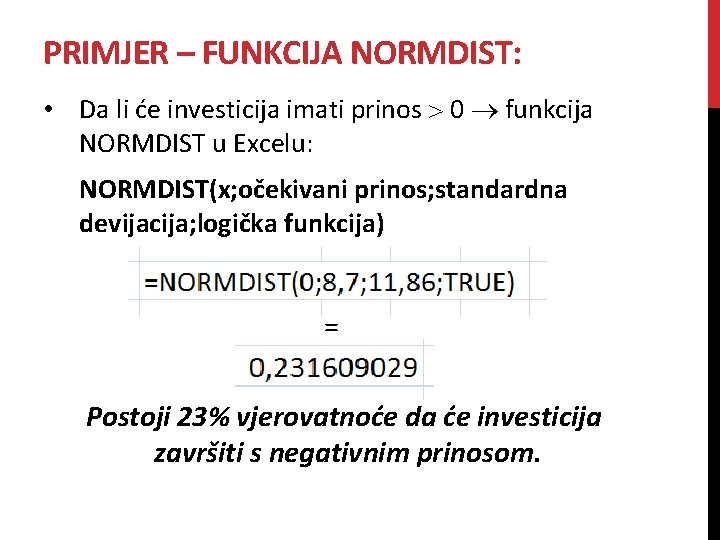
PRIMJER – FUNKCIJA NORMDIST: • Da li će investicija imati prinos 0 funkcija NORMDIST u Excelu: NORMDIST(x; očekivani prinos; standardna devijacija; logička funkcija) = Postoji 23% vjerovatnoće da će investicija završiti s negativnim prinosom.
HVALA NA PAŽNJI! PITANJA