
Finanse przedsibiorstwa 8 dr Wanda Peka wanda pelkawp
Finanse przedsiębiorstwa (8) dr Wanda Pełka wanda. pelka@wp. pl
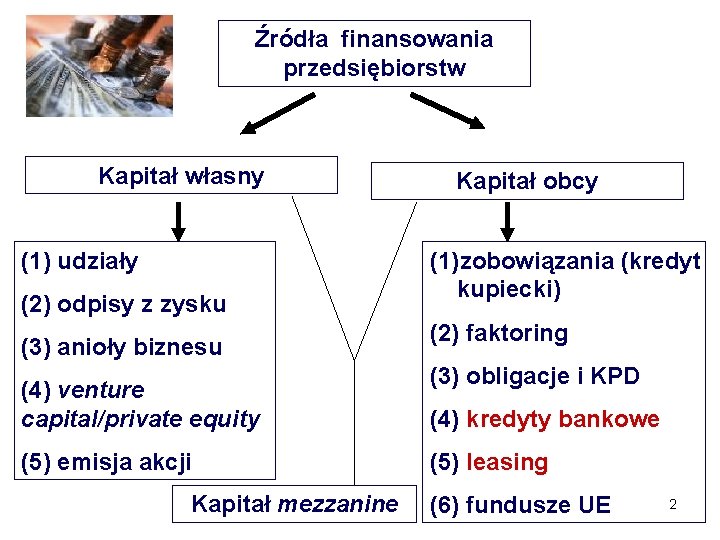
Źródła finansowania przedsiębiorstw Kapitał własny (1) udziały (2) odpisy z zysku (3) anioły biznesu (4) venture capital/private equity (5) emisja akcji Kapitał mezzanine Kapitał obcy (1)zobowiązania (kredyt kupiecki) (2) faktoring (3) obligacje i KPD (4) kredyty bankowe (5) leasing (6) fundusze UE 2
Kredyty bankowe i leasing jako formy finansowania działalności przedsiębiorstw
Kredyty krótkoterminowe (1) Kredyt w rachunku bieżącym (2) Kredyt obrotowy w rachunku bieżącym (3) Kredyt kasowy w rachunku bieżącym (4) Kredyty w rachunku kredytowym 1. Rodzaje kredytów w rachunku kredytowym 2. Kredyt celowy - na pokrycie zobowiązań 3. Kredyt sezonowy - linia kredytowa 4. Kasowy 4
c. d. Kredyty krótkoterminowe 1. Rodzaje kredytów według form kredytowania 2. Kredyty dyskontowe 3. Kredyty akceptacyjne 4. Kredyty czekowe 5. Kredyty w formie skupu wierzytelności 6. Kredyty skonwertowane 7. Kredyty specjalne 8. 5
Oprocentowanie jako koszt pozyskania kredytu Oprocentowanie obejmuje dwa elementy: (1)Poziom stóp obowiązujący na rynku (2) marża banku Odsetki od kredytów mogą być naliczane jako odsetki proste: Np. Spółka zaciągnęła 240. 000 PLN kredytu na pół roku przy oprocentowaniu 8% rocznie. Płatność odsetek następuje za cały okres w momencie spłaty kredytu. Jaką kwotę zwróci spółka do banku po pół roku ? 6
Kredyt z saldem kompensacyjnym Dla krótkich okresów banki udzielają przedsiębiorstwom kredytów z saldem kompensacyjnym. Pozostawiają część przyznanej kwoty kredytu na ograniczenie ryzyka zwrotu środków na koncie firmy, środki te są zablokowane i spółka nie może z nich korzystać. Powoduje to wzrost kosztów odsetek, gdyż są one liczone od całej przyznanej kwoty, chociaż do dyspozycji jest mniejsza kwota kredytu. Przykład: Spółka A uzyskała w banku 200. 000 PLN kredytu oprocentowanego 8% w skali roku, przy czym 15% kwoty kredytu ma pozostać w banku na koncie spółki w postaci salda kompensacyjnego. Ile wynoszą odsetki ? 7
Odsetki zdyskontowane Kwoty kredytu udzielone przedsiębiorstwu na warunkach odsetek zdyskontowanych są mniejsze o potrącone odsetki. W terminie zwrotu kredytu firma ma do oddania przyznaną kwotę kredytu. Przykład: Spółka stara się o kredyt w wysokości 200. 000 PLN oprocentowany 8% w skali rocznej, przy czym odsetki naliczone są w formie dyskonta. Ile otrzyma kredytu ? 8
Kredyty długoterminowe W Polsce kredyty długoterminowe określane są jako kredyty inwestycyjne. Mogą być przeznaczone na: - Zakup rzeczowych aktywów trwałych - Zakup wartości niematerialnych i prawnych - Finansowanie zakupu papierów wartościowych Spłata kredytu następuje zazwyczaj: - w równych ratach kapitałowych - w równych kwotach płatności 9
LEASING - Leasing to alternatywa do kredytu bankowego. - Przedmiotem może być każdy składnik aktywów trwałych (środki transportu, urządzenia produkcyjne, budynki, linie technologiczne). - Strony umowy leasingu: finansujący (leasingodawca) i i korzystający (leasingobiorca). - Finansujący nabywa składnik majątku i oddaje go w użytkowanie korzystającemu, który zobowiązany jest do płacenia finansującemu rat leasingowych. 10
Rodzaje leasingu (1)Leasing operacyjny – całość raty leasingowej stanowi przychód finansującego i koszt korzystającego. Podatkowych odpisów amortyzacyjnych dokonuje finansujący. Umowa leasingu nie może być zawarta na okres krótszy niż 40% normalnego okresu amortyzacji (nie krótszy niż 10 lat w przypadku nieruchomości). (2)Rata leasingowa obejmuje spłatę wartości przedmiotu leasingu oraz należne odsetki. 11
c. d. Rodzaje leasingu 1. (2) Leasing finansowy – jedynie część odsetkowa raty leasingowej stanowi przychód finansującego i koszt korzystającego, podatkowych odpisów amortyzacyjnych dokonuje korzystający. 2. Umowa leasingu musi być zawarta na czas oznaczony ale dowolny. 12
Korzyści z leasingu (1) Małym i średnim przedsiębiorstwom łatwiej jest zawrzeć umowę leasingową niż kredytową, leasing jest bardziej elastyczny, np. niższe raty na początku umowy. (2) W przypadku kredytu należy wykazać zdolność kredytową a w leasingu finansujący nie zawsze wymaga spełnienia rygorystycznych kryteriów. (3) Leasing jest sposobem na szybkie pozyskanie nowoczesnych urządzeń. (4) możliwość korzystania z majątku bez konieczności ponoszenia wysokich jednorazowych nakładów. 13
14
15
16
17
Zarządzanie majątkiem obrotowym w przedsiębiorstwie (1) Zarządzanie zapasami (2) - Metoda ABC (3) - Metoda just – in – time (4) - Model Baumola (optymalna partia dostawy) (5)(2) Zarządzanie należnościami (6)(3) Zarządzanie środkami pieniężnymi 18
- Slides: 18