
Financijsko poslovanje neprofitnih organizacija Rujan 2017 Institucionalni okvir
- Slides: 46
Financijsko poslovanje neprofitnih organizacija Rujan, 2017.
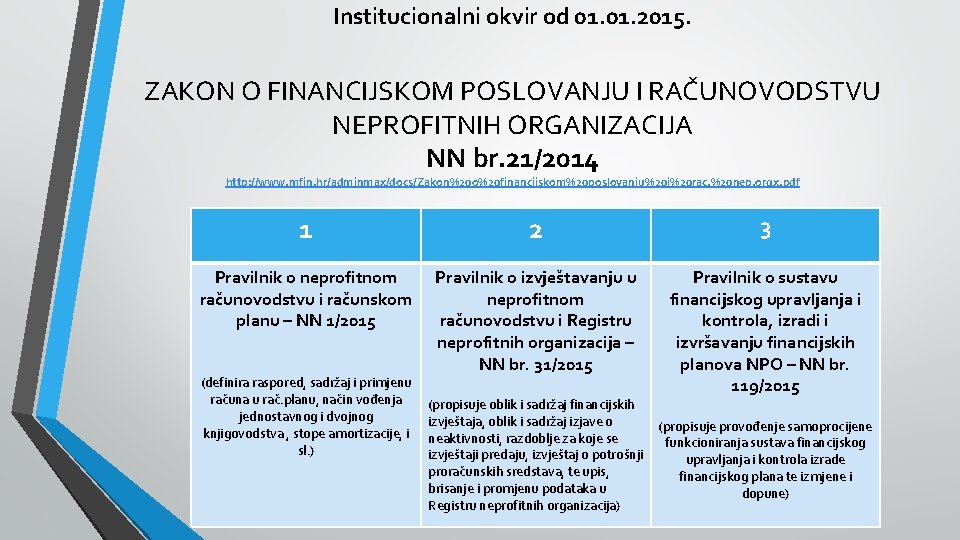
Institucionalni okvir od 01. 2015. ZAKON O FINANCIJSKOM POSLOVANJU I RAČUNOVODSTVU NEPROFITNIH ORGANIZACIJA NN br. 21/2014 http: //www. mfin. hr/adminmax/docs/Zakon%20 o%20 financijskom%20 poslovanju%20 i%20 rac. %20 nep. orgx. pdf 1 2 3 Pravilnik o neprofitnom računovodstvu i računskom planu – NN 1/2015 Pravilnik o izvještavanju u neprofitnom računovodstvu i Registru neprofitnih organizacija – NN br. 31/2015 Pravilnik o sustavu financijskog upravljanja i kontrola, izradi i izvršavanju financijskih planova NPO – NN br. 119/2015 (definira raspored, sadržaj i primjenu računa u rač. planu, način vođenja jednostavnog i dvojnog knjigovodstva , stope amortizacije, i sl. ) (propisuje oblik i sadržaj financijskih izvještaja, oblik i sadržaj izjave o (propisuje provođenje samoprocijene neaktivnosti, razdoblje za koje se funkcioniranja sustava financijskog izvještaji predaju, izvještaj o potrošnji upravljanja i kontrola izrade proračunskih sredstava, te upis, financijskog plana te izmjene i brisanje i promjenu podataka u dopune) Registru neprofitnih organizacija)
Zbog potrebe da se statističkim podacima obuhvati cijeli neprofitni sektor svim neprofitnim organizacijama uvodi se obveza dostave financijskih izvještaja jednostavnog ili dvojnog knjigovodstva Gdje se mogu pronaći potrebne informacije? • http: //www. mfin. hr/hr/neprofitne-organizacije -tekstovi Zakona, Pravilnika itd -Registar neprofitnih organizacija (RNO – upute i obrasci) -financijsko izvještavanje (upute i obrasci) - Izjava o neaktivnosti (ako u posljednje 3 godine nisu imale aktivnosti niti predavale financijske izvještaje) - E-mail kontakt (neprofitno. racunovodstvo@mfin. hr) za sve upite vezane uz Primjenu Zakona o financijskom poslovanju i računovodstvu neprofitnih organizacija.
REGISTAR NEPROFITNIH ORGANIZACIJA Registar vodi Ministarstvo financija u elektroničkom obliku i dostupan je na http: //www. mfin. hr/hr/registar-npf https: //banovac. mfin. hr/rnoprt/ https: //gov. hr/moja-uprava/aktivno-gradjanstvo-i-slobodno-vrijeme/udruge/racunovodstvoudruga/1566 (koristan link za sve vezano uz Udrugu)
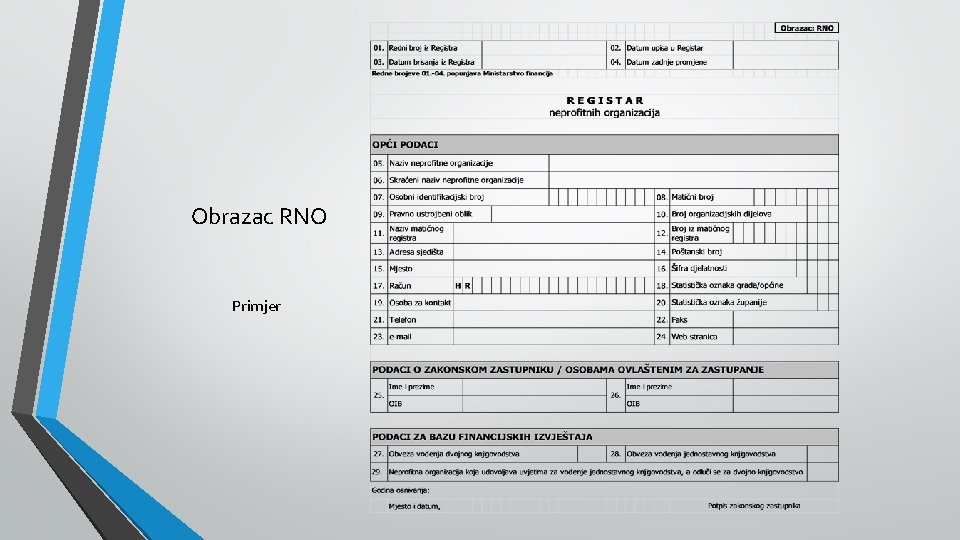
Obrazac RNO Primjer
Upis u registar, promjene i brisanje u registru (Obrazac: RNO i RNO-P) dostavljaju se isključivo poštom ili osobno u roku od 7 radna dana. ADRESA: Ministarstvo financija Služba za državno računovodstvo i računovodstvo neprofitnih organizacija Katančićeva 5 10 000 Zagreb Potvrda o upisu u Registar neprofitnih organizacija Ministarstvo financija ne izdaje potvrde o upisu u Registar neprofitnih organizacija. Potvrdu čini izlistana (isprintana) stranica Registra s podacima o neprofitnoj organizaciji dobivena nakon pretrage Registra. Za pretragu je dovoljno unijeti samo OIB.
OBVEZNICI PRIMJENE ZAKONA Odredbe ovoga Zakona odnose se na • • • domaće i strane udruge i njihove saveze zaklade, fondacije, ustanove, umjetničke organizacije, komore, sindikati, udruge poslodavaca te sve druge pravne osobe kojima temeljni cilj osnivanja i djelovanja nije stjecanje dobiti, za koje iz posebnih propisa proizlazi da su neprofitnog karaktera. „ PARCIJALNI” OBVEZNICI ZAKONA • političke stranke (vode poslovne knjige i upis u RNO) • vjerske zajednice (samo odredbe na dostavu izvješća o potrošnji proračunskih sredstva, financijski nadzor samo sredstava iz javnih izvora)
RAČUNOVODSTVENI POSLOVI Zakonski zastupnik odgovoran je za ustroj, zakonito poslovanje i vođenje računovodstvenih poslova! (Članak 11. Zakona). Zakonski zastupnik potpisuje FI, izvještaj PROP-POT, Izjavu o neaktivnosti i odgovoran je njihovu provedbu. Osoba koja rukovodi službom računovodstva NPO ili druga stručna osoba pravna ili fizička osoba kojoj je povjereno vođenje računovodstva odgovorna je za sastavljanje financijskih izvještaja! (Čl. 3 Pravilnika o izvještavanju)
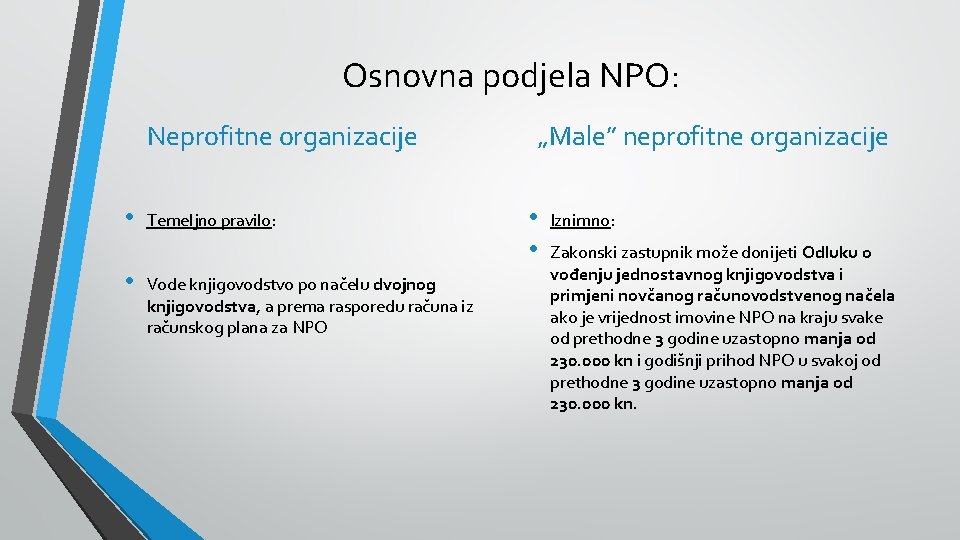
Osnovna podjela NPO: „Male” neprofitne organizacije Neprofitne organizacije • • Temeljno pravilo: Vode knjigovodstvo po načelu dvojnog knjigovodstva, a prema rasporedu računa iz računskog plana za NPO • • Iznimno: Zakonski zastupnik može donijeti Odluku o vođenju jednostavnog knjigovodstva i primjeni novčanog računovodstvenog načela ako je vrijednost imovine NPO na kraju svake od prethodne 3 godine uzastopno manja od 230. 000 kn i godišnji prihod NPO u svakoj od prethodne 3 godine uzastopno manja od 230. 000 kn.
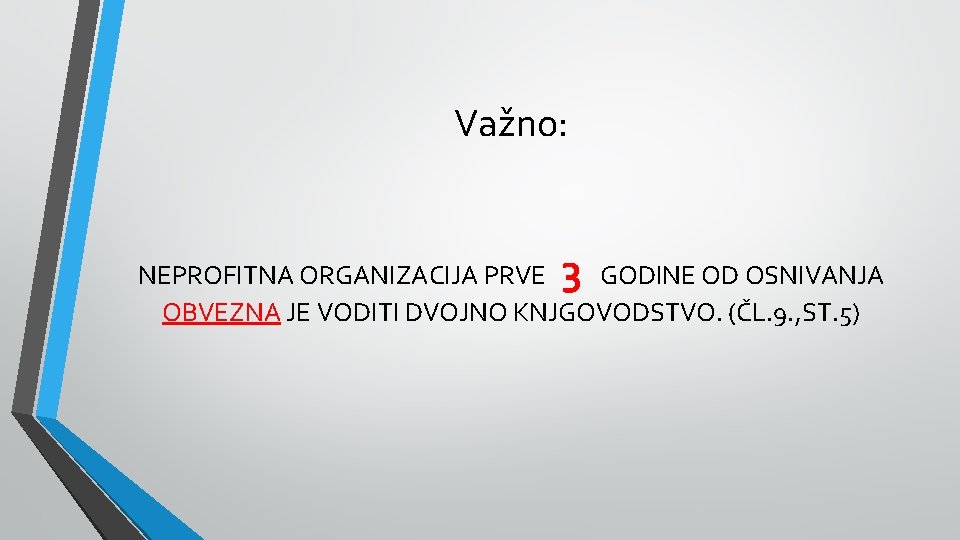
Važno: 3 NEPROFITNA ORGANIZACIJA PRVE GODINE OD OSNIVANJA OBVEZNA JE VODITI DVOJNO KNJGOVODSTVO. (ČL. 9. , ST. 5)
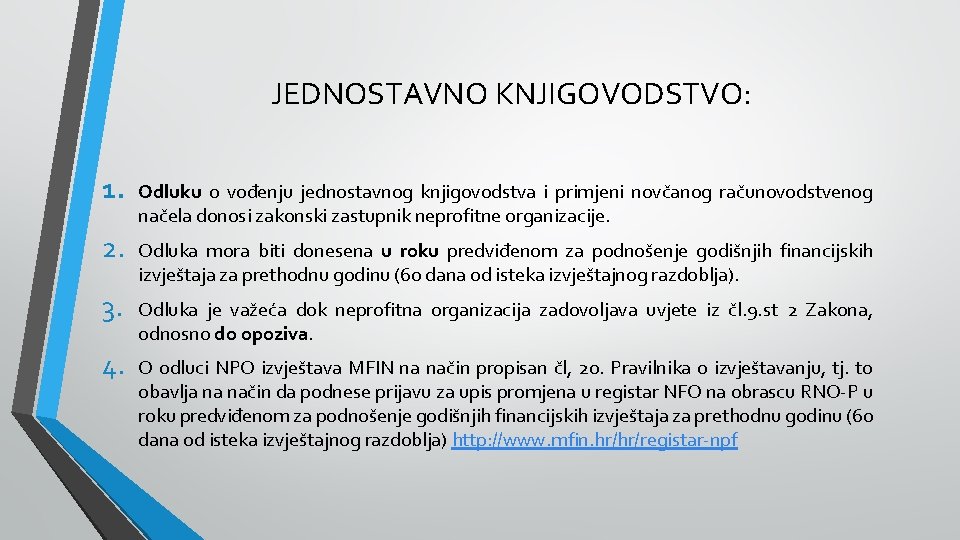
JEDNOSTAVNO KNJIGOVODSTVO: 1. Odluku o vođenju jednostavnog knjigovodstva i primjeni novčanog računovodstvenog načela donosi zakonski zastupnik neprofitne organizacije. 2. Odluka mora biti donesena u roku predviđenom za podnošenje godišnjih financijskih izvještaja za prethodnu godinu (60 dana od isteka izvještajnog razdoblja). 3. Odluka je važeća dok neprofitna organizacija zadovoljava uvjete iz čl. 9. st 2 Zakona, odnosno do opoziva. 4. O odluci NPO izvještava MFIN na način propisan čl, 20. Pravilnika o izvještavanju, tj. to obavlja na način da podnese prijavu za upis promjena u registar NFO na obrascu RNO-P u roku predviđenom za podnošenje godišnjih financijskih izvještaja za prethodnu godinu (60 dana od isteka izvještajnog razdoblja) http: //www. mfin. hr/hr/registar-npf
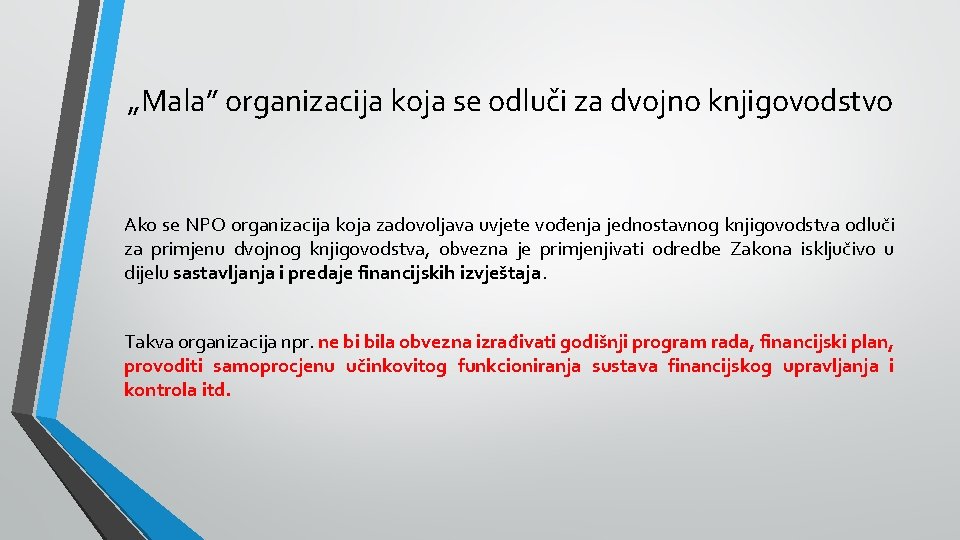
„Mala” organizacija koja se odluči za dvojno knjigovodstvo Ako se NPO organizacija koja zadovoljava uvjete vođenja jednostavnog knjigovodstva odluči za primjenu dvojnog knjigovodstva, obvezna je primjenjivati odredbe Zakona isključivo u dijelu sastavljanja i predaje financijskih izvještaja. Takva organizacija npr. ne bi bila obvezna izrađivati godišnji program rada, financijski plan, provoditi samoprocjenu učinkovitog funkcioniranja sustava financijskog upravljanja i kontrola itd.
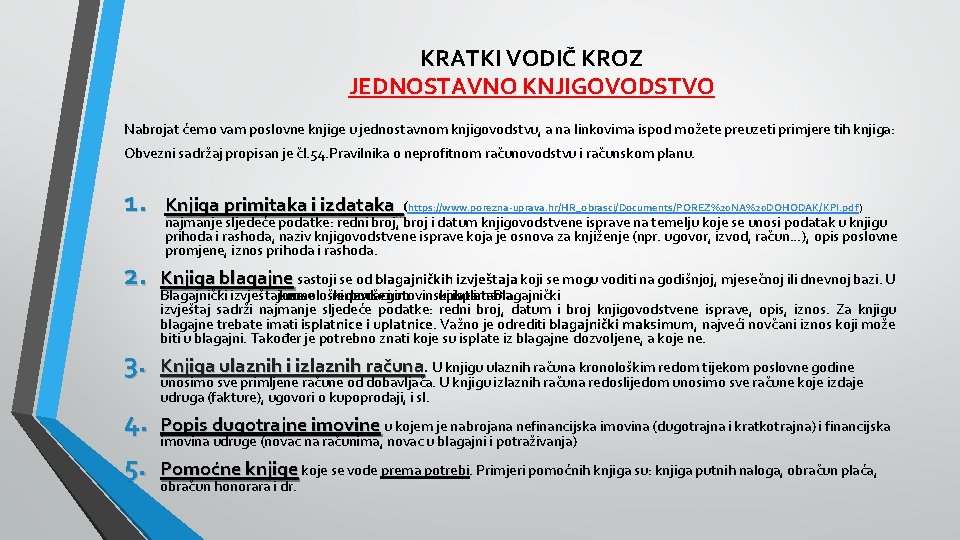
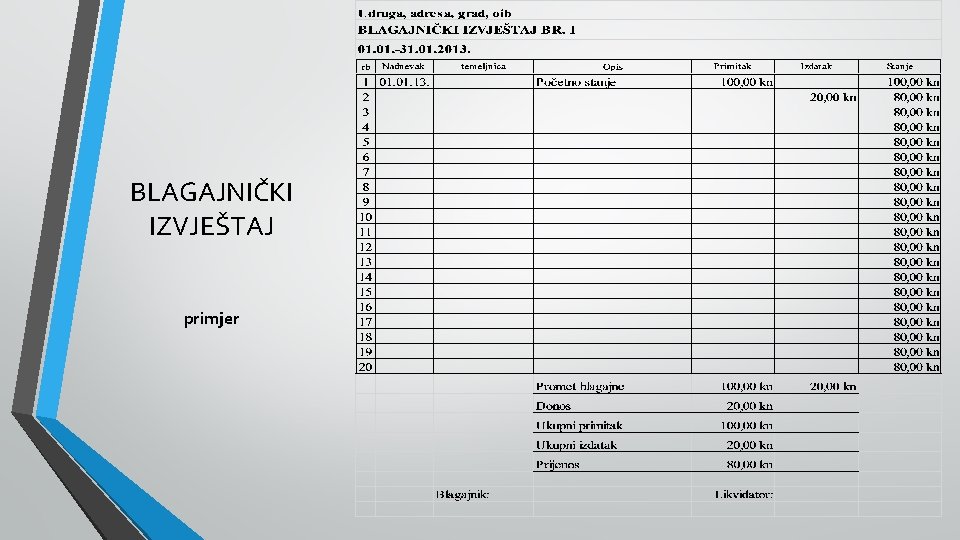
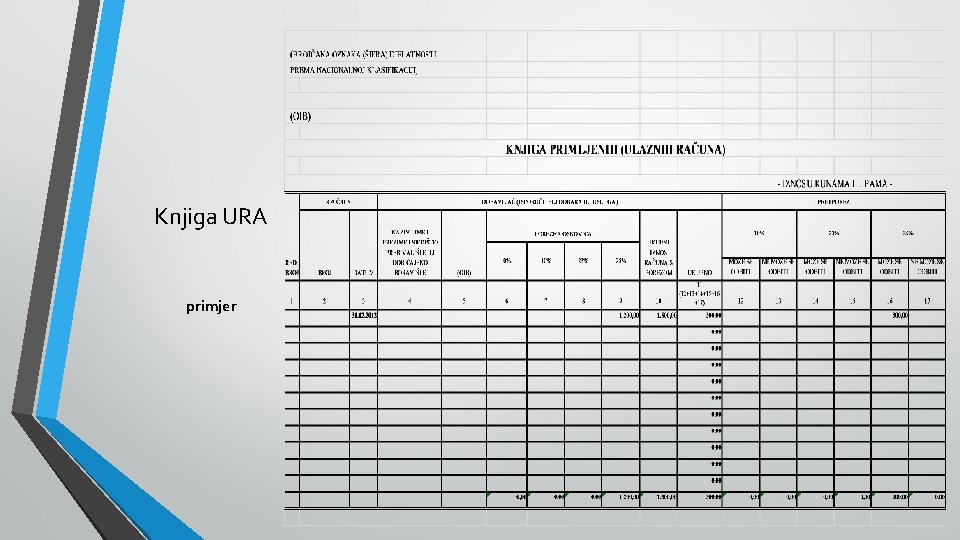
KRATKI VODIČ KROZ JEDNOSTAVNO KNJIGOVODSTVO Nabrojat ćemo vam poslovne knjige u jednostavnom knjigovodstvu, a na linkovima ispod možete preuzeti primjere tih knjiga: Obvezni sadržaj propisan je čl. 54. Pravilnika o neprofitnom računovodstvu i računskom planu. 1. Knjiga primitaka i izdataka (https: //www. porezna-uprava. hr/HR_obrasci/Documents/POREZ%20 NA%20 DOHODAK/KPI. pdf) 2. Knjiga blagajne sastoji se od blagajničkih izvještaja koji se mogu voditi na godišnjoj, mjesečnoj ili dnevnoj bazi. U 3. Knjiga ulaznih i izlaznih računa. U knjigu ulaznih računa kronološkim redom tijekom poslovne godine 4. 5. najmanje sljedeće podatke: redni broj, broj i datum knjigovodstvene isprave na temelju koje se unosi podatak u knjigu prihoda i rashoda, naziv knjigovodstvene isprave koja je osnova za knjiženje (npr. ugovor, izvod, račun. . . ), opis poslovne promjene, iznos prihoda i rashoda. Blagajnički izvještaj unose kronološkim se redom podaci izvršenim o gotovinskim uplatama isplatama. i Blagajnički izvještaj sadrži najmanje sljedeće podatke: redni broj, datum i broj knjigovodstvene isprave, opis, iznos. Za knjigu blagajne trebate imati isplatnice i uplatnice. Važno je odrediti blagajnički maksimum, najveći novčani iznos koji može biti u blagajni. Također je potrebno znati koje su isplate iz blagajne dozvoljene, a koje ne. unosimo sve primljene račune od dobavljača. U knjigu izlaznih računa redoslijedom unosimo sve račune koje izdaje udruga (fakture), ugovori o kupoprodaji, i sl. Popis dugotrajne imovine u kojem je nabrojana nefinancijska imovina (dugotrajna i kratkotrajna) i financijska imovina udruge (novac na računima, novac u blagajni i potraživanja) Pomoćne knjige koje se vode prema potrebi. Primjeri pomoćnih knjiga su: knjiga putnih naloga, obračun plaća, obračun honorara i dr.
BLAGAJNIČKI IZVJEŠTAJ primjer
Knjiga URA primjer
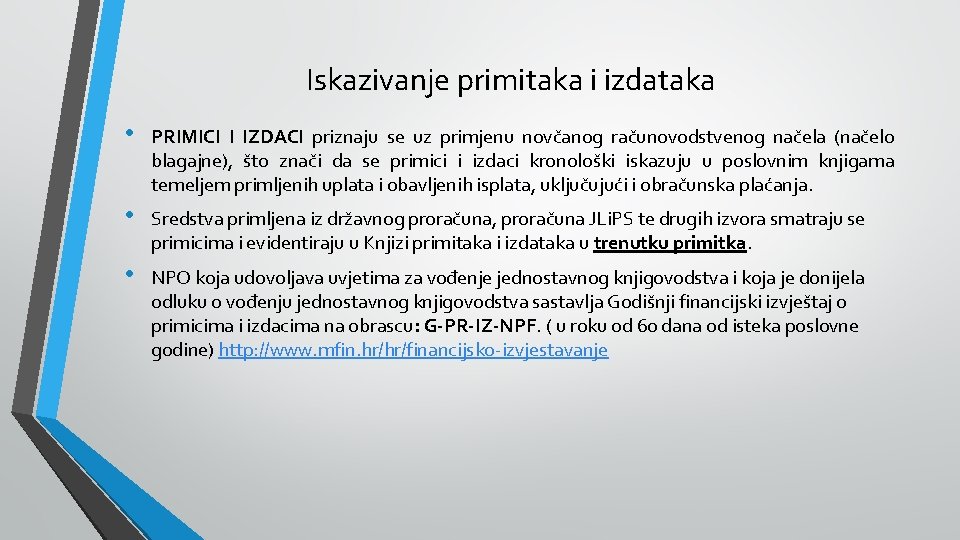
Iskazivanje primitaka i izdataka • PRIMICI I IZDACI priznaju se uz primjenu novčanog računovodstvenog načela (načelo blagajne), što znači da se primici i izdaci kronološki iskazuju u poslovnim knjigama temeljem primljenih uplata i obavljenih isplata, uključujući i obračunska plaćanja. • Sredstva primljena iz državnog proračuna, proračuna JLi. PS te drugih izvora smatraju se primicima i evidentiraju u Knjizi primitaka i izdataka u trenutku primitka. • NPO koja udovoljava uvjetima za vođenje jednostavnog knjigovodstva i koja je donijela odluku o vođenju jednostavnog knjigovodstva sastavlja Godišnji financijski izvještaj o primicima i izdacima na obrascu: G-PR-IZ-NPF. ( u roku od 60 dana od isteka poslovne godine) http: //www. mfin. hr/hr/financijsko-izvjestavanje
KRATKI VODIČ KROZ DVOJNO KNJIGOVODSTVO POSLOVNE KNJIGE Obvezne su sljedeće poslovne knjige: 1. dnevnik - knjiga u koju se unose poslovne promjene slijedom vremenskog nastanka 2. glavna knjiga - sustavna knjigovodstvena evidencija poslovnih promjena nastalih na imovini, obvezama, vlastitim izvorima te prihodima i rashodima - 3. pomoćne knjige - analitičke knjigovodstvene evidencije poslovnih događaja koji su u glavnoj knjizi iskazani sintetički i druge pomoćne evidencije o stanju i promjenama imovine i obveza za potrebe nadzora i praćenja poslovanja. Knjiga dugotrajne nefinancijske imovine, Knjiga kratkotrajne nefinancijske imovine (zaliha materijala, proizvoda i robe), Knjiga financijske imovine i obveza, zatim Knjiga (dnevnik) blagajni, pomoćne evidencije - evidenciju danih i primljenih jamstava i garancija, evidenciju putnih naloga i korištenja službenih vozila, knjigu izlaznih računa, knjigu ulaznih računa te ostale pomoćne evidencije prema posebnim propisima i svojim potrebama.
PRIZNAVANJE I KLASIFICIRANJE PRIHODA I RASHODA Prihodi i rashodi priznaju se uz primjenu računovodstvenog načela nastanka događaja (čl. 26 Zakona) RECIPROČNI PRIHODI • Priznaju se u izvještajnom razdoblju na koje se odnose pod uvjetom da se mogu izmjeriti neovisno o naplati • Primjer: -prihodi na temelju isporučenih dobara i usluga NERECIPROČNI PRIHODI • Priznaju se u izvještajnom razdoblju na koje se odnose pod uvjetom da su raspoloživi (naplaćeni) u izvještajnom razdoblju, a mogu se priznati u izvještajnom razdoblju ako su naplaćeni najkasnije di trenutka predočavanja FI za isto razdoblje. • Primjer: prihod po posebnim propisima, donacije, članarine i ostalo sl.
PRIZNAVANJE DONACIJA POVEZANE S IZVRŠENJEM UGOVORENIH PROGRAMA POVEZANE S NEFINANCIJSKOM IMOVINOM KOJA SE AMORTIZIRA (PROJEKATA I AKTIVNOSTI) • Priznaju se u bilanci kao odgođeni prihod uz priznavanje u prihode izvještajnog razdoblja razmjerno troškovima provedbe ugovorenih programa (projekata i aktivnosti) • Priznaju se u bilanci kao odgođeni prihod uz priznavanje u prihode izvještajnog razdoblja na sustavnoj osnovi razmjerno troškovima upotrebe nefinancijske imovine u razdoblju korištenja
PRIZNAVANJE RASHODA • Rashodi se priznaju u izvještajnom • Troškovi nabave dugotrajne razdoblju na koje se odnose neovisno o plaćanje. imovine kapitaliziraju se, a u rashode priznaju tijekom korisnog vijeka uporabe.
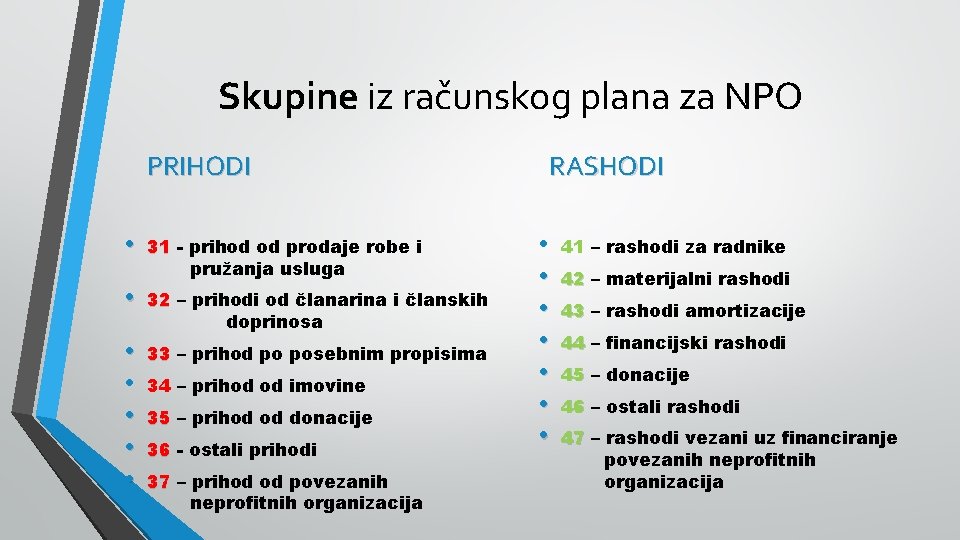
Skupine iz računskog plana za NPO PRIHODI • 31 - prihod od prodaje robe i pružanja usluga • 32 – prihodi od članarina i članskih doprinosa • • • 33 – prihod po posebnim propisima 34 – prihod od imovine 35 – prihod od donacije 36 - ostali prihodi 37 – prihod od povezanih neprofitnih organizacija RASHODI • • 41 – rashodi za radnike 42 – materijalni rashodi 43 – rashodi amortizacije 44 – financijski rashodi 45 – donacije 46 – ostali rashodi 47 – rashodi vezani uz financiranje povezanih neprofitnih organizacija
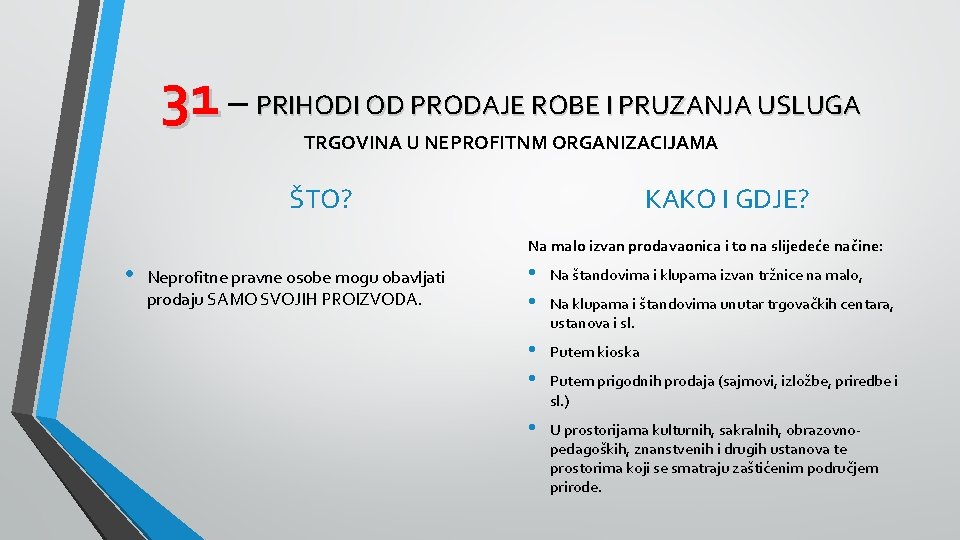
31 – PRIHODI OD PRODAJE ROBE I PRUZANJA USLUGA TRGOVINA U NEPROFITNM ORGANIZACIJAMA KAKO I GDJE? ŠTO? Na malo izvan prodavaonica i to na slijedeće načine: • Neprofitne pravne osobe mogu obavljati prodaju SAMO SVOJIH PROIZVODA. • • Na štandovima i klupama izvan tržnice na malo, • • Putem kioska • U prostorijama kulturnih, sakralnih, obrazovnopedagoških, znanstvenih i drugih ustanova te prostorima koji se smatraju zaštićenim područjem prirode. Na klupama i štandovima unutar trgovačkih centara, ustanova i sl. Putem prigodnih prodaja (sajmovi, izložbe, priredbe i sl. )
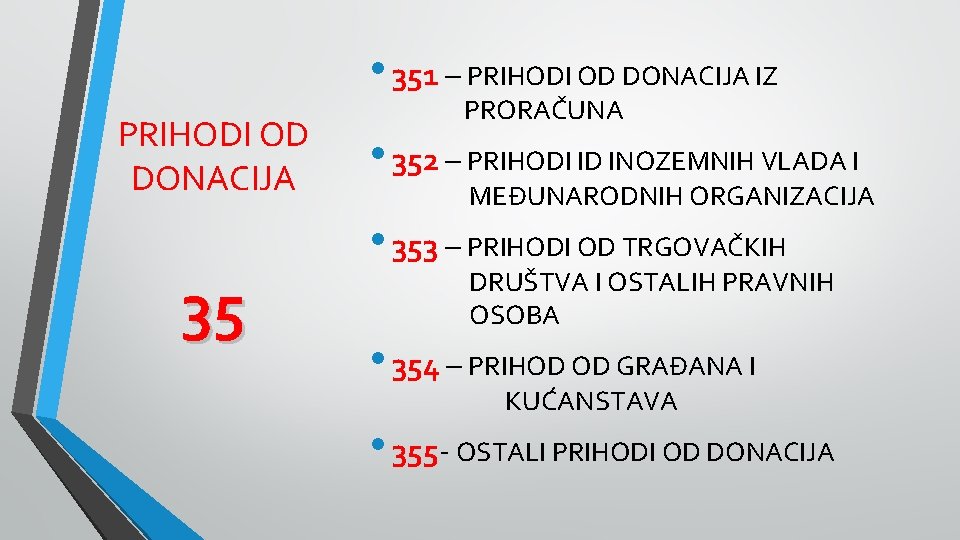
• 351 – PRIHODI OD DONACIJA IZ PRIHODI OD DONACIJA 35 PRORAČUNA • 352 – PRIHODI ID INOZEMNIH VLADA I MEĐUNARODNIH ORGANIZACIJA • 353 – PRIHODI OD TRGOVAČKIH DRUŠTVA I OSTALIH PRAVNIH OSOBA • 354 – PRIHOD OD GRAĐANA I KUĆANSTAVA • 355 - OSTALI PRIHODI OD DONACIJA
37 – PRIHODI OD POVEZANIH NPO Definira se kao: Prihodi od povezanih neprofitnih organizacija obuhvaća tekuće i/ili kapitalne prijenose koje neprofitna organizacija ostvari od drugih neprofitnih organizacija s kojima je povezana osnivačkim, odnosno drugim općim aktima. Radi se u pravilu o prijenosima sredstava između NPO, od kojih svaka ima pravnu osobnost, čiji odnosi su uređeni posebnim propisima (Hrvatski crveni križ, Zajednice tehničke kulture, Sportski savezi…).
RASHODI ZA RADNIKE 41 • Rashodi za radnike sadrži: – plaće (u bruto iznosu), – ostale rashode za radnike: bonus za uspješan rad, nagrade (jubilarne nagrade, – prigodne godišnje nagrade, posebne nagrade i slično), darove (radnicima, djeci radnika i slično), otpremnine, naknade za bolest (za bolovanje duže od 90 dana), invalidnost i smrtni slučaj te – doprinose na plaće. (2) Plaće su naknade koje poslodavac isplaćuje radnicima za obavljeni rad.
Materijalni rashodi obuhvaća troškove: MATERIJALNI RASHODI - 42 - - korištenja usluga i dobara potrebnih za redovno funkcioniranje i obavljanje djelatnosti. rashode za službena putovanja, rashode za prijevoz, rad na terenu i odvojeni život te rashode za stručno usavršavanje radnika. Tekuće i investicijsko održavanje podrazumijeva kontinuirano servisiranje uređaja i opreme, uređenje unutarnjih i vanjskih zidova, popravci i zamjena dotrajalih
Skupina računa 43 – Rashodi amortizacije obuhvaća trošak nabave dugotrajne imovine koja se amortizira u vijeku uporabe prema propisanim stopama amortizacije. SKUPINA 43 -47 Skupina računa 44 – Financijski rashodi, obuhvaća rashode za kamate , tečajna razlika te zatezne kamate. Skupina računa 45 – Donacije, sadrži tekuće i kapitalne donacije razvrstane prema primateljima. 46 Skupina računa – Ostali rashodi, sadrži kazne, penale i naknade štete, neotpisanu vrijednost i druge rashode otuđene i rashodovane dugotrajne imovine, otpisana potraživanja, rashode za ostala porezna davanja te ostale nespomenute rashode. 47 Skupina računa – Rashodi vezani uz financiranje povezanih neprofitnih organizacija obuhvaća tekuće i/ili kapitalne prijenose sredstava drugim neprofitnim organizacijama s kojima je neprofitna organizacija povezana osnivačkim, odnosno drugim općim aktima.
UTVRĐIVANJE STVARNOG STANJA IMOVINE I OBVEZA INVENTURA 1. Odluka o popisu i osnivanju povjerenstva za popis 2. Izvještaj popisnog povjerenstva o obavljenom godišnjem popisu 3. Odluka o obavljenom godišnjem popisu Bez obzira vodi li neprofitna organizacija dvojno ili jednostavno knjigovodstvo, obvezna je popisati svu svoju imovinu i obveza sa stanjem na dan 31. 12. 2017. g KAZNE: ČL. 45. st. toč. 15 Zakona - Od 5. 000, 00 - 200. 000, 00 kn za NPO koja vodi dvojno knjigovodstvo Od 1. 000, 00 – 50. 000, 00 kn za NPO koja vodi jednostavno knjigovodstvo 1.
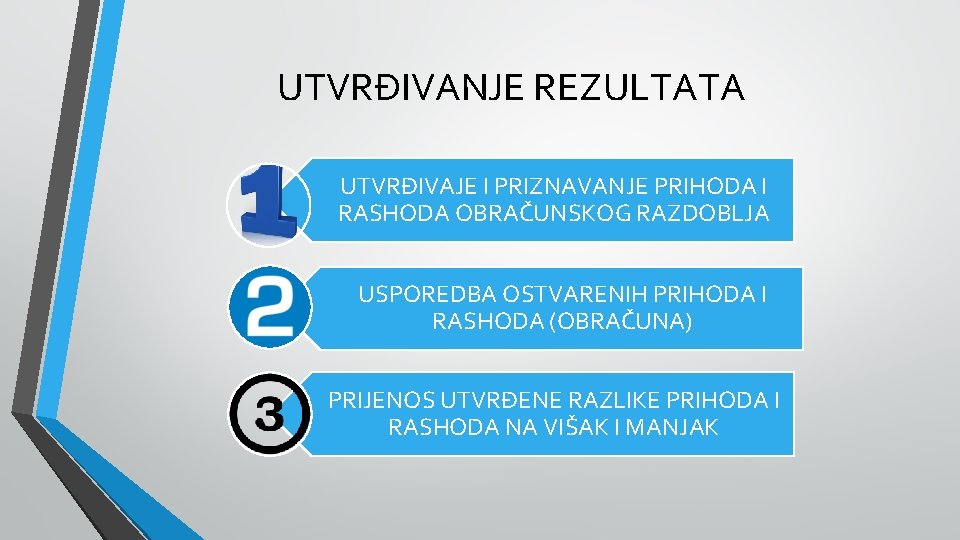
UTVRĐIVANJE REZULTATA UTVRĐIVAJE I PRIZNAVANJE PRIHODA I RASHODA OBRAČUNSKOG RAZDOBLJA USPOREDBA OSTVARENIH PRIHODA I RASHODA (OBRAČUNA) PRIJENOS UTVRĐENE RAZLIKE PRIHODA I RASHODA NA VIŠAK I MANJAK
ODLUKA O RASPODJELI REZULTATA Čl. 50 Pravilnika o neprofitnom računovodstvu… (1) Saldo na kraju godine utvrđuje se prebijanjem računa viška i manjka. (2) Stanja utvrđena na osnovnim računima podskupine 522 i iskazana u financijskim izvještajima za poslovnu godinu raspodjeljuju se u sljedećoj poslovnoj godini u skladu s Odlukom o raspodjeli rezultata
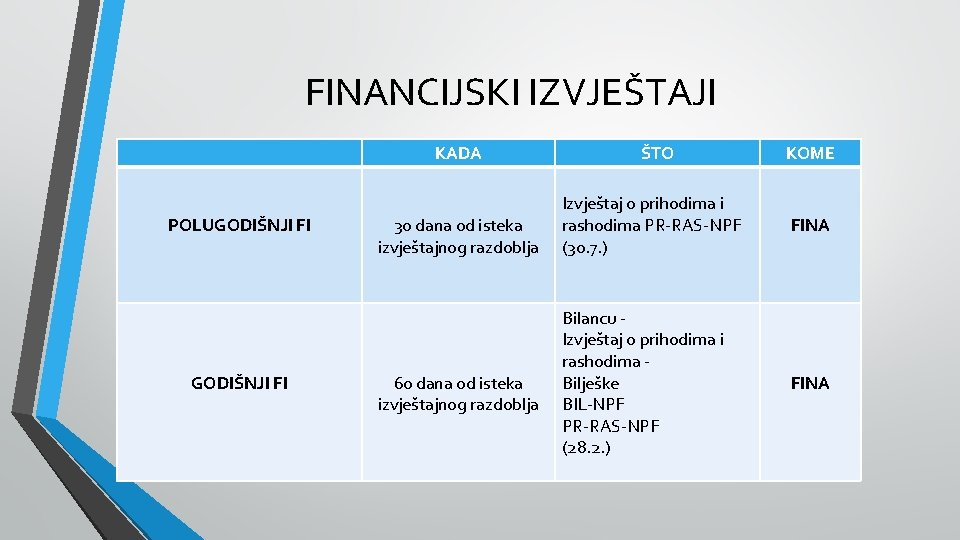
FINANCIJSKI IZVJEŠTAJI KADA POLUGODIŠNJI FI 30 dana od isteka izvještajnog razdoblja 60 dana od isteka izvještajnog razdoblja ŠTO KOME Izvještaj o prihodima i rashodima PR-RAS-NPF (30. 7. ) FINA Bilancu Izvještaj o prihodima i rashodima Bilješke BIL-NPF PR-RAS-NPF (28. 2. ) FINA
BILJEŠKE UZ FINANCIJSKI IZVJEŠTAJ 1. Bilješke su dopuna podataka uz financijske izvještaje. 2. Bilješke mogu biti opisne, brojčane ili kombinirane. Označavaju se rednim brojevima s pozivom na AOP oznaku izvještaja na koju se odnose. 3. Obvezne Bilješke uz Bilancu jesu: - Pregled ugovornih odnosa i sl. (kreditna pisma, hipoteke, sporovi na sudu i sl. ) - Pregled stanja i rokova dospijeća dugoročnih i kratkoročnih kredita i zajmova
REVIZIJA GODIŠNJIH FINANCIJSKI IZVJEŠTAJ 1. Financijski izvještaji NPO koja je u prethodnoj godini imala ukupan prihod od 3 do uključivo 10 milijuna kn podliježu revizijskom uvidu. 2. Financijski izvještaju NPO koja je u prethodnoj godini imala ukupan prihod iznad 10 milijuna kn podliježu reviziji. 3. NPO je dužna do 30. 06. tekuće godine objaviti na svojim mrežnim stranicama revizorsko izvješće o obavljenoj reviziji. Godišnji financijski izvještaji NPO javno se objavljuju putem registra neprofitnih organizacija: https: //banovac. mfin. hr/rnoprt/ Javno su dostupni FI već od 2013. g.
Obveza dostave PROR-POT obrazaca za udruge i druge neprofitne organizacije • Člankom 15. Pravilnika o izvještavanju u neprofitnom računovodstvu i Registru neprofitnih organizacija („Narodne novine“ broj 31/2015. ) neprofitne organizacije obvezne su davateljima financijskih sredstava iz javnih izvora dostaviti obrazac PROR-POT • (http: //www. mfin. hr/hr/financijsko-izvjestavanje) kojim izvještavaju o potrošnji proračunskih sredstava osim u slučaju kada je drugim propisima ili aktima utvrđen detaljniji sadržaj i izgled obrasca izvještaja o potrošnji proračunskih sredstava. – dostavlja se davatelju sredstava u roku od 60 dana od isteka poslovne godine. Ako davatelj sredstava zatraži potrebno je dostaviti kopiju vjerodostojne dokumentacije. Pravilnik (https: //udruge. gov. hr/User. Docs. Images/dokumenti/Priru%C 4%8 Dnik%20 za%20 postupanj e%20 u%20 primjeni%20 Uredbe%20 o%20 financiranju. pdf)
IZJAVA O NEAKTIVNOSTI • Izjavu o neaktivnosti sastavlja neprofitna organizacija za prethodnu poslovnu godinu ako tijekom te poslovne godine nije imala poslovnih događaja, niti u poslovnim knjigama iskazane podatke o imovini i obvezama. • • • Poslovni događaj smatra se i trošak povezan s vođenjem računa NPO , provizija banke i sl. Izjava o neaktivnosti sastavlja se na propisanom Obrascu: IZJAVA –NPF Izjava se dostavlja u roku 60 dana od isteka poslovne godine.
FINANCIJSKI PLAN Tko je obavezan izraditi financijski plan? Zakon čl. 5 NPO koja je obveznik vođenja dvojnog knjigovodstva obvezna je izrađivati godišnji program rada i financijski plan za njegovu provedbu. Pravilnik čl 2. Ne promjenjuje se na one NPO koje vode dvojno knjigovodstvo a nisu donijele odluku o vođenju jednostavnog knjigovodstva.
Tko priprema, a tko donosi Financijski plan? PRIREMA: Zakonski zastupnik priprema Financijski plan i dostavlja ga najvišem tijelu odnosno tijelu koje je po statutu ovlašteno za njegovo donošenje DONOSI: Financijski plan za slijedeću godinu donosi najviše tijelo odnosno tijelo koje je po statutu ovlašteno za njegovo donošenje. Zakon o Udrugama Nadležnost skupštine udruge • …. . Članak 18. usvaja plan rada i financijski plan za sljedeću kalendarsku godinu i izvješće o radu za prethodnu …… usvaja godišnje financijsko izvješće kalendarsku godinu
Izrada i izvršavanje financijskih planova – Zakon čl. 5 Financijski plan NPO sastoji se od: • Plana prihoda i rashoda • Plana zaduživanja i otplata • Obrazloženje financijskog plana Izmjene i dopune financijskog plana provode se tijekom godine po postupku za donošenje financijskog plana. Zakonski zastupnik odgovoran je za zakonito i pravilno izvršavanje financijskog plana.
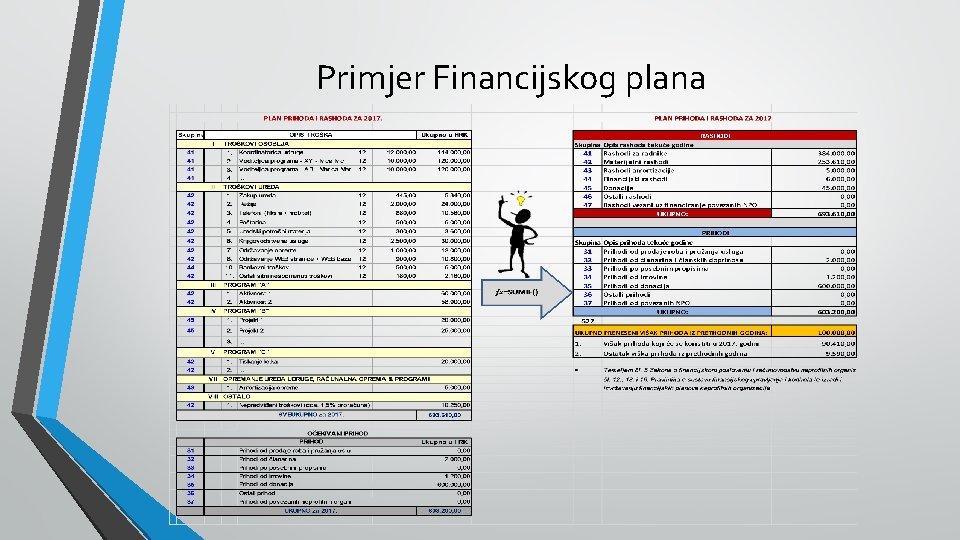
Primjer Financijskog plana
Primitci po osnovi drugog dohotka kod neprofitnih organizacija Primitci koji se smatraju drugim dohotkom • primitci po osnovi djelatnosti članova skupština, nadzornih i upravnih vijeća i povjerenstava koja imaju ta tijela • autorske naknade isplaćene prema Zakonu o autorskom pravu i srodnim pravima* • primitci po osnovi djelatnosti sportaša • primitci po osnovi djelatnosti športskih sudaca i delegata, tumača, prevoditelja, turističkih djelatnika, … i druge slične djelatnosti • primitci u naravi po osnovi korištenja zgrada, prometnih sredstava, povoljnijih kamata pri odobravanju kredita i druge pogodnosti prema čl. 21. st. 3. Zakona o porezu na dohodak, a koje davatelji tih primitaka daju fizičkim osobama koje nisu njihovi radnici i osobe koje ostvaruju primitke iz čl. 21. Zakona o porezu na dohodak • primitci učenika i studenata na redovitom školovanju za rad preko učeničkih i studentskih udruga iznad propisanih svota • stipendije učenicima i studentima za redovno školovanje na srednjim, višim i visokim školama i fakultetima iznad propisanih svota (iznad 1. 750, 00 kn mjesečno) - športske stipendije koje se prema posebnim propisima isplaćuju sportašima amaterima za njihovo športsko usavršavanje iznad propisanih svota • naknade športašima amaterima (iznad 1. 750, 00 kn mjesečno) • • • nagrade za športska ostvarenja iznad propisanih svota (iznad 20. 000, 00 kn**). • ostali posebno nenavedeni primitci koje fizičkim osobama isplaćuje neprofitna organizacija
NE POSTOJI OBVEZA DOPRINOSA PREMA PRIMITCIMA OD KOJIH SE UTVRĐUJE NE POSTOJI OBVEZA DOPRINOSA DRUGI DOHODAK Primitci na koje se ne plaćaju doprinosi, a mogu ih isplatiti neprofitne organizacije • primitak za rad učenika odnosno studenta putem posrednika pri zapošljavanju i redovitih studenata • stipendija učeniku odnosno studentu • športska stipendiji • potpora obitelji za slučaj smrti radnika • potpora za školovanje djetetu bivšeg radnika ili poginulog branitelja iz Domovinskog rata do 15. godine života, odnosno do završetka osmogodišnjeg školovanja • naknada športskom sucu i delegatu • primitak za rad osobe mlađe od 15 godina života
Neoporezive naknade koje se smatraju drugim dohotkom, a može ih isplatiti Neoporezive naknade koje se smatraju drugim dohotkom neprofitna organizacija te ako je to dopustivo prema njezinom programu rada i financijskom planu, - stipendije za redovito školovanje učenika srednjih škola i redovitih studenata do visine 1. 750, 00 kn mjesečno (po učeniku odnosno studentu), - studentima za izvrsna postignuća u znanju i u ocjenama do 4. 000, 00 kn mjesečno, - športske stipendije do 1. 750, 00 kn mjesečno (mogu isplaćivati npr. , Hrvatski olimpijski odbor, županijske i gradske sportske zajednice i sportski klubovi), (čl. 9. st. 16. Zakona) - naknade športašima amaterima do 1. 750, 00 kn mjesečno (isplatitelj je npr. sportski klub) (čl. 9. st. 17. Zakona). - nagrade za športska ostvarenja do 20. 000, 00 kn godišnje (mogu isplaćivati npr. , Hrvatski olimpijski odbor, županijske i gradske sportske zajednice i sportski klubovi).
ANGAŽMAN VANJSKIH SURADNIKA ZA POTREBE UDRUGE 1. Rad po Ugovoru o djelu ( svi doprinosi i porezi) 2. Ugovor o djelu s umirovljenikom ( svi doprinosi) 3. Ugovor o autorskom djelu ( umanjenje za 30% ostvarenog primitka) 4. Dodatni rad prema Zakonu o radu Radnik koji u punom radnom vremenu radi kod jednog poslodavca može, sukladno Zakonu o radu, sklopiti ugovor o radu i s drugim poslodavcem u najdužem trajanju do 8 sati tjedno, odnosno do 180 sati godišnje. Pritom, radnik može sklopiti ugovor s drugim poslodavcem za dopunski rad samo uz uvjet da ima pisanu suglasnost prvog poslodavca. Isto vrijedi i za radnike koji puni fond sati radnog vremena (40 sati tjedno) ostvaruju kod više poslodavaca, u kom slučaju je potrebno imati suglasnost svih poslodavaca s kojima radnik ima ugovor na nepuno radno vrijeme.
Troškovi službenog putovanja osobama koje nisu primile oporezivu naknadu od neprofitne organizacije naknada prijevoznih troškova na službenom putovanju u visini stvarnih izdataka naknada troškova noćenja na službenom putovanju u visini stvarnih izdataka naknada za korištenje privatnim automobilom u službene svrhe (do 2, 00 kn po km) dnevnice (u zemlji do 170, 00 kn za više od 12 sati dnevno; 85, 00 kn za više od 8 a manje od 12 sati) • dnevnice u inozemstvu u svotama i pod uvjetima utvrđenim propisima o izdatcima za službena putovanja korisnika državnog proračuna • dnevnice za službena putovanja per diem koje se isplaćuju iz proračuna EU-a • • Ako je na službenom putovanju osiguran jedan obrok (ručak ili večera), neoporeziva svota dnevnice koja se isplaćuje u novcu smanjuje se za 30 %. Kada neprofitna organizacija osigurava dva obroka na službenom putovanju (ručak i večera), neoporeziva svota dnevnice smanjuje se za 60 %. Doručak kao obrok na službenom putovanju posebno se ne navodi jer je vezan uz noćenje i uključuje se u cijenu smještaja.
Troškovi službenog putovanja osobama koje su primile oporezivu naknadu od neprofitne su organizacije Prema odredbama čl. 7. st. 6. Pravilnika, oporezivim primitcima ne smatraju se naknade za službena putovanja po osnovi prijevoza i noćenja (u visini stvarnih izdataka) koje isplatitelji (neprofitne organizacije) isplaćuju fizičkim osobama koje za te organizacije obavljaju poslove iz njihova djelokruga odnosno za njihove potrebe i uz naknadu, a pod uvjetom da računi o obavljenim uslugama prijevoza i noćenja glase na neprofitnu organizaciju (isplatitelja). Navedene isplate potrebno je prijaviti putem obrasca JOPPD. Do 15. u mjesecu za prethodni mjesec.
Pitanja Sandra Borši viši stručni suradnik za financije u Riječkom sportskom savezu sandra. borsi@rss. hr 091 521 2353