
Financieel beleid 2 Hoofdstuk Eigen vermogen en intensieve
Financieel beleid 2 Hoofdstuk Eigen vermogen en intensieve financiering
Inhoud Hoofdstuk 1 De liquiditeitsbegroting (liquiditeitsbudget) Hoofdstuk 2 De exploitatiebegroting (exploitatiebudget) Hoofdstuk 3 Beoordelen exploitatiebudget Hoofdstuk 4 Budget bewaken Hoofdstuk 5 Managementinformatiesysteem Hoofdstuk 6 Investeringsbegroting en vreemd vermogen Hoofdstuk 7 Eigen vermogen en intensieve financiering Hoofdstuk 8 Financiële kengetallen 1
► Wat heb ik in de vorige les geleerd? ► Wat ga ik nu leren? ► verschillende ondernemingsvormen te onderscheiden ► op welke manier winstverdeling invloed heeft op het eigen vermogen ► investeringsbeslissingen te nemen ► hoe je gebruikmaakt van intensieve financiering 2
Hoofdstuk Eigen vermogen en intensieve financiering ► 7. 1 Ondernemingsvormen ► 7. 2 Eenmanszaak en vennootschap onder firma ► 7. 3 Besloten vennootschap ► 7. 4 Kopen of leasen? ► 7. 5 Interne financiering ► 7. 6 Aflossingscapaciteit ► 7. 7 Investeringsbeslissing en terugverdientijd 3
Hoofdstuk Eigen vermogen en intensieve financiering ► Ondernemingsvormen ► De wettelijke vorm waarin een onderneming handelt, is de ondernemingsvorm. ► Er komen drie ondernemingsvormen aan bod: ► Eenmanszaak ► Vennootschap onder firma (vof) ► Besloten vennootschap (bv) 4

Hoofdstuk Eigen vermogen en intensieve financiering ► Het eigen vermogen van een onderneming ► Het eigen vermogen heeft een aantal functies: ► Het voorziet in een deel van de financieringsbehoefte. ► Het geeft zekerheid aan de verschaffers van vreemd vermogen. Enerzijds omdat het vertrouwen van de eigenaar in zijn eigen bedrijf eruit blijkt. Anderzijds omdat de bezittingen slechts voor een deel met vreemd vermogen gefinancierd zijn. ► Bij een vof of een bv kan de verhouding van het eigen vermogen van de verschillende eigenaren samenhangen met de zeggenschap in de onderneming. 5
Hoofdstuk Eigen vermogen en intensieve financiering ► Eigen vermogen en ondernemingsvorm ► Hoe het eigen vermogen is samengesteld en hoe het op de balans terecht komt, is afhankelijk van de ondernemingsvorm. ► Eenmanszaak: alleen vermogen van de ondernemer ► Vennootschap onder firma (vof): eigen vermogen van de vennoten ► Besloten vennootschap (bv): aandelenkapitaal van een of meer eigenaren van de bv ► Je kunt het eigen vermogen zien als een schuld van het bedrijf aan de eigenaren 6
Hoofdstuk Eigen vermogen en intensieve financiering ► Persoonlijke ondernemingsvormen ► De eenmanszaak en de vennootschap onder firma zijn persoonlijke ondernemingsvormen, waarin de leiding en financiering bij de eigenaren liggen. ► Zij zijn met hun privévermogen aansprakelijk voor eventuele schulden. ► De eigenaren betalen inkomstenbelasting over de winst. ► De eigenaren worden beloond uit de winst. ► Ze berekenen een gewaardeerd loon en gewaardeerde interest en houden die in op de winst. 7
Hoofdstuk Eigen vermogen en intensieve financiering ► Onpersoonlijke ondernemingsvormen ► De besloten vennootschap is een rechtspersoon. Dit betekent dat de organisatie een juridische eenheid is die verplichtingen aangaat. ► Het is een ondernemingsvorm waarbij de eigenaar of eigenaren aandeelhouder zijn en niet hoofdelijk aansprakelijk zijn. ► De bv betaalt vennootschapsbelasting over de winst. ► De eigenaren die in het bedrijf werken, zijn in dienst van de bv en ontvangen loon. ► De winst is daarmee een beloning voor het beschikbaar stellen van vermogen. 8
Hoofdstuk Eigen vermogen en intensieve financiering ► Eenmanszaak ► Voordelen ► Hij hoeft de winst niet te delen met anderen. ► Hij heeft volledige zeggenschap over de onderneming. ► Nadelen ► De ondernemer is zelf verantwoordelijk voor alle risico’s. ► De ondernemer is met zijn privévermogen aansprakelijk voor eventuele schulden. (hoofdelijke aansprakelijkheid). ► Het is moeilijker om een financiering te krijgen, omdat alles afhangt van die ene eigenaar. ► De continuïteit van de onderneming is afhankelijk van de eigenaar. 9

Hoofdstuk Eigen vermogen en intensieve financiering ► Eigen vermogen eenmanszaak ► Bij eenmanszaak is het eigen vermogen het door de eigenaar beschikbaar gestelde vermogen. ► In de loop van de tijd kan dit eigen vermogen toe- of afnemen door: ► winsten of verliezen ► privéstortingen en privéopnamen 10

Hoofdstuk Eigen vermogen en intensieve financiering ► Berekening eigen vermogen eenmanszaak ► Voorbeeldberekening ► Eigen vermogen beginbalans € 75. 000 ► Winst ► Privéstorting ► ► Privéopname ► Eigen vermogen einde jaar € 120. 000 € 1. 500 + € 196. 500 € 45. 000 € 151. 500 11
Hoofdstuk Eigen vermogen en intensieve financiering ► Vof (Vennootschap onder firma) ► Een vennootschap onder firma (vof) is een maatschap van twee of meer personen (vennoten) die samenwerken onder een gemeenschappelijke naam. ► Wanneer je een vof opricht, maak je (schriftelijke) afspraken over bijvoorbeeld: ► de tijdsinvestering ► de bijdrage in het vermogen ► de winstverdeling 12
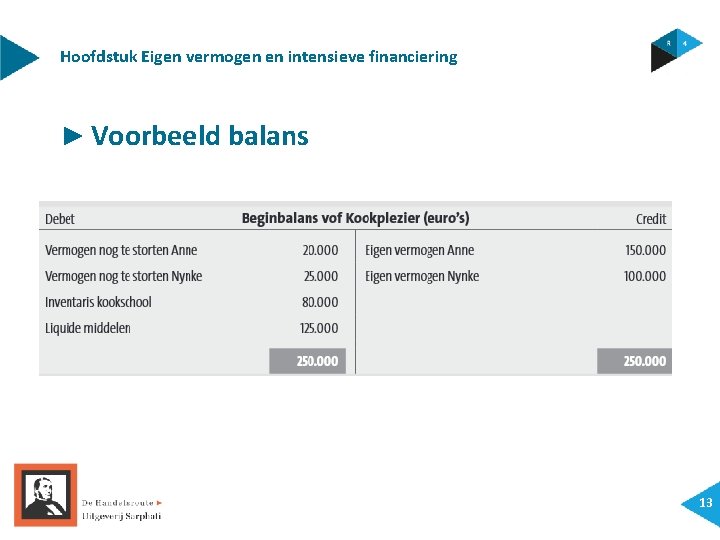
Hoofdstuk Eigen vermogen en intensieve financiering ► Voorbeeld balans 13
Hoofdstuk Eigen vermogen en intensieve financiering ► Besloten vennootschap (bv) ► Een besloten vennootschap (bv) is een rechtspersoon met ► ► een in aandelen op naam verdeeld maatschappelijk kapitaal. De eigenaar of eigenaren hebben aandelen in de besloten vennootschap en zijn mede-eigenaar. Een aandeel is een deel van het eigen vermogen. Aandeelhouders hebben op een vergoeding voor het beschikbaar stellen van vermogen. Aandeelhouders zijn niet aansprakelijk voor de schulden van het bedrijf hoger dan hun aandeel, behalve bij aantoonbaar wanbeleid. Aandeelhouders lopen wel risico met hun aandelenvermogen. 14
Hoofdstuk Eigen vermogen en intensieve financiering ► Aandelenkapitaal deel in: ► Maatschappelijk kapitaal (statutair kapitaal): dit is de nominale waarde van het aandelenkapitaal dat je maximaal kunt uitgeven volgens de statuten. Het is niet verplicht voor een bv om dit bedrag vast te leggen. De nominale waarde is de waarde die is vastgelegd bij de oprichting. ► Geplaatst kapitaal: dit is de nominale waarde van alle uitgegeven aandelen. ► Gestort kapitaal: dit is het vermogen dat de aandeelhouders ingebracht hebben. Het te storten startkapitaal is minimaal 1 cent. 15
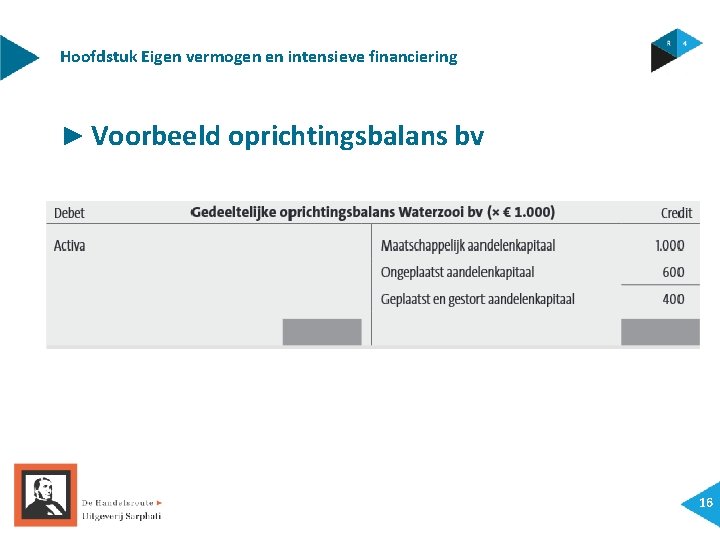
Hoofdstuk Eigen vermogen en intensieve financiering ► Voorbeeld oprichtingsbalans bv 16
Hoofdstuk Eigen vermogen en intensieve financiering ► Soorten aandelen ► Preferente aandelen geven recht op een preferent dividend. In de statuten is ook vastgelegd wat het percentage dividend is dat preferent (bij voorrang) wordt uitgekeerd. ► Prioriteitsaandelen ► Met prioriteitsaandelen kan de macht in de vennootschap aan een beperkt aantal personen of rechtspersonen worden gegeven. De aandeelhouders van prioriteitsaandelen hebben bijvoorbeeld zeggenschap bij de benoeming van bestuurders of ze zijn zelf bestuurder. 17
Hoofdstuk Eigen vermogen en intensieve financiering ► Beloning aandeelhouders ► De beloning voor het beschikbaar stellen van vermogen door de aandeelhouders, noem je dividend. ► Dividend druk je uit in een bedrag of percentage van de nominale waarde van een aandeel. ► Soms wordt een dividend uitgekeerd in de vorm van aandelen. Dit noem je stockdividend 18
Hoofdstuk Eigen vermogen en intensieve financiering ► Winstverdeling bv ► Alle winst in een bv is voor de aandeelhouders. ► Die winst wordt vrijwel nooit helemaal aan de aandeelhouders uitgekeerd. ► Niet uitgekeerde winst verhoogt het eigen vermogen. Die winst komt niet als aandelenvermogen op de balans, maar als ‘Algemene reserve’ of ‘Winstreserve’. ► Over het dividend wordt dividendbelasting ingehouden door de vennootschap, 15%. Dit bedrag wordt afgedragen aan de Belastingdienst. 19
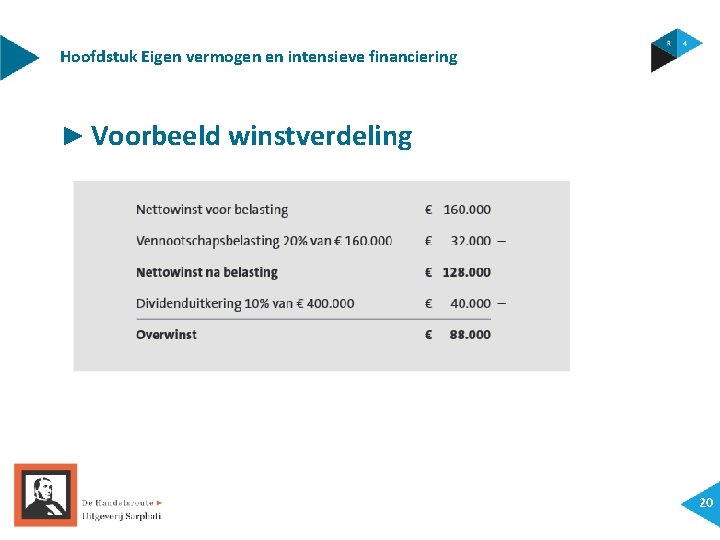
Hoofdstuk Eigen vermogen en intensieve financiering ► Voorbeeld winstverdeling 20
Hoofdstuk Eigen vermogen en intensieve financiering ► Soorten reserves ► Reserves zijn onderdeel van het eigen vermogen van een bv. Er zijn twee soorten reserves: ► Winstreserves ontstaan door het niet uitkeren van een deel van de winst. ► Kapitaalreserves ontstaan doordat de aandelen boven de nominale waarde worden verkocht of doordat de activa zijn gestegen in waarde. Dat laatste noem je herwaarderingsreserve. 21
Hoofdstuk Eigen vermogen en intensieve financiering ► Winstreserves kunnen worden gebruikt om: ► ervoor te zorgen dat er altijd dividend kan worden uitgekeerd – ook in een jaar dat de winst wat lager uitvalt ► investeringen te doen, zonder schulden te hoeven maken ► schulden af te lossen, zodat er minder vreemd vermogen in de onderneming nodig is ► de financiële positie van het bedrijf te versterken en de verhouding tussen eigen vermogen en vreemd vermogen te veranderen. ► Het eigen vermogen – en daarmee ook de reserves – gebruik je om de activa in een bedrijf te financieren. 22
Hoofdstuk Eigen vermogen en intensieve financiering ► Kopen of leasen? ► Wanneer je kiest voor het kopen vaste activa, krijg je met deze nadelen te maken: ► Een financieringsbehoefte. ► Kosten voor het beschikbaar stellen van vermogen (zowel voor eigen als voor vreemd vermogen betaal je een vergoeding). ► Het vermogen dat je gebruikt voor de financiering van vaste activa is niet beschikbaar voor andere investeringen. ► Een deel van deze nadelen kun je vermijden door niet te kopen, maar te leasen. 23
Hoofdstuk Eigen vermogen en intensieve financiering ► Leasen is het huren van duurzame productiemiddelen, zoals auto’s en machines, in plaats van ze te kopen. ► ► Er zijn drie vormen van leasen: Operational lease Financial lease Sale-and-lease-back 24
Hoofdstuk Eigen vermogen en intensieve financiering ► Operational lease ► Bij operational lease huur je een productiemiddel inclusief onderhoud en verzekeringskosten. Verder geldt het volgende: ► De overeenkomst is opzegbaar. ► De overeenkomst heeft een looptijd die korter is dan de economische levensduur. ► Soms is er voor de lessee (huurder) de mogelijkheid om aan het eind van de levensduur het productiemiddel te kopen. 25
Hoofdstuk Eigen vermogen en intensieve financiering ► Financial lease ► Bij financial lease zijn de gebruikskosten voor de huurder van het productiemiddel. ► Verder geldt: ► De overeenkomst is niet opzegbaar. ► De termijn is ongeveer gelijk aan de economische levensduur. ► Aan het einde van de economische levensduur wordt de lessee eigenaar van het productiemiddel. ► De huurder is economisch eigenaar van het productiemiddel. Daarom komt financial lease op de balans te staan. 26
Hoofdstuk Eigen vermogen en intensieve financiering ► Sale-and-lease-back ► Bij sale-and-lease-back verkoop je een productiemiddel dat in het bezit van de onderneming is, om het direct daarna terug te huren van de koper. ► Voor ondernemingen is dit een manier om aan geld te komen. 27
Hoofdstuk Eigen vermogen en intensieve financiering ► Interne financiering is het financieren van een onderneming met eigen vermogen. ► Externe financiering ► Het financieren van je onderneming met vreemd vermogen, noem je externe financiering. 28
Hoofdstuk Eigen vermogen en intensieve financiering ► Interne financiering kan onder andere door: ► winst in het bedrijf te laten en niet op te nemen ► materiële reserves te investeren in vaste activa, waardoor het formele reserves worden ► afschrijvingen direct te benutten, om ze te investeren in nieuwe vaste activa ► omloopsnelheid van het vermogen te verhogen. 29
Hoofdstuk Eigen vermogen en intensieve financiering ► Investeren met materiële reserves ► Als je materiële reserves hebt in je onderneming, dan heb je relatief veel liquide middelen. ► Geld op de bank of in kas levert over het algemeen geen of weinig op. ► Door het omzetten van materiële reserves in formele reserves, vergroot je de groeimogelijkheden van het bedrijf. 30
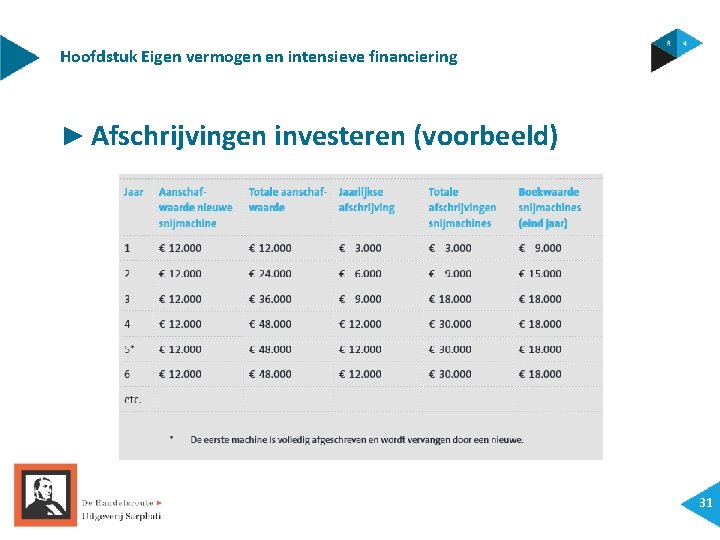
Hoofdstuk Eigen vermogen en intensieve financiering ► Afschrijvingen investeren (voorbeeld) 31
Hoofdstuk Eigen vermogen en intensieve financiering ► Verhogen omloopsnelheid ► Door de omloopsnelheid van het vermogen te verhogen, kun je de onderneming makkelijker financieren. ► Het is ook een voorbeeld van intensieve financiering. ► De totale financieringsbehoefte neemt af, wanneer je minder vermogen nodig hebt om de vlottende activa te financieren. 32
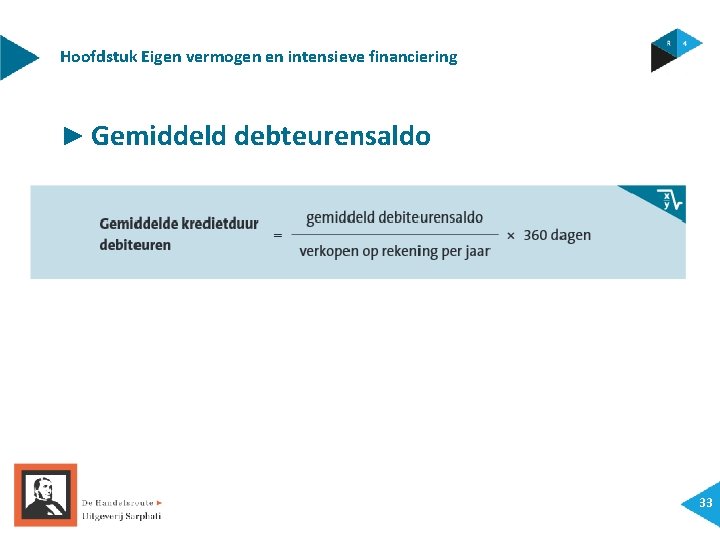
Hoofdstuk Eigen vermogen en intensieve financiering ► Gemiddeld debteurensaldo 33
Hoofdstuk Eigen vermogen en intensieve financiering ► Voordelen interne financiering ► Er zijn een paar belangrijke voordelen van deze financiering met eigen vermogen: ► Het eigen vermogen neemt toe. Voor een bv betekent dit een stijging van het vermogen, zonder dat het aantal aandeelhouders of de verdeling van het vermogen onder de aandeelhouders verandert. ► De toename van het eigen vermogen kun je gebruiken om de vaste activa uit te breiden en daarmee de omvang van de prestaties die een bedrijf kan leveren. ► De verhouding tussen het eigen vermogen en het vreemd vermogen verbetert richting eigen vermogen. 34
Hoofdstuk Eigen vermogen en intensieve financiering ► Financiering ► Leningen sluit je af voor de financiering van de activa. Je kunt dat op twee manieren doen: ► Deelfinanciering: je sluit bijvoorbeeld een lening af voor de aanschaf van een specifiek productiemiddel. Dit noem je ook wel partiële financiering. ► Totale financiering: je stelt een mix van vermogen samen om de activa mee te financieren. Je kijkt naar de totale vermogensbehoefte en stemt de leningen daarop af. 35
Hoofdstuk Eigen vermogen en intensieve financiering ► Aflossingsplan ► In een aflossingsplan geef je een overzicht van de aflossingen die je in de komende periode gaat doen. ► In de praktijk probeer je om de totale aflossingen geleidelijk over de tijd te spreiden. ► De uitgaven voor aflossingen moeten worden opgenomen in de liquiditeitsbegroting. 36
Hoofdstuk Eigen vermogen en intensieve financiering ► Afschrijvingen zijn kosten die je aan niemand betaalt. Alleen bij de aanschaf van nieuwe of vervangende activa betaal je de aanschafprijs. ► Deze afschrijvingskosten kun je op verschillende manieren inzetten: ► voor intensieve financiering van productiemiddelen ► om leningen mee af te lossen 37
Hoofdstuk Eigen vermogen en intensieve financiering ► Aflossingscapaciteit ► De aflossingscapaciteit is de hoeveelheid geld die je beschikbaar hebt om schulden af te lossen. ► Banken kijken vaak naar de cashflow (kasstroom) om de aflossingscapaciteit van een onderneming te kunnen beoordelen. ► De cashflow is de in- en uitstroom van liquide middelen. ► De liquide middelen zijn de som van de kas en het positieve saldo op de bankrekening(en). 38
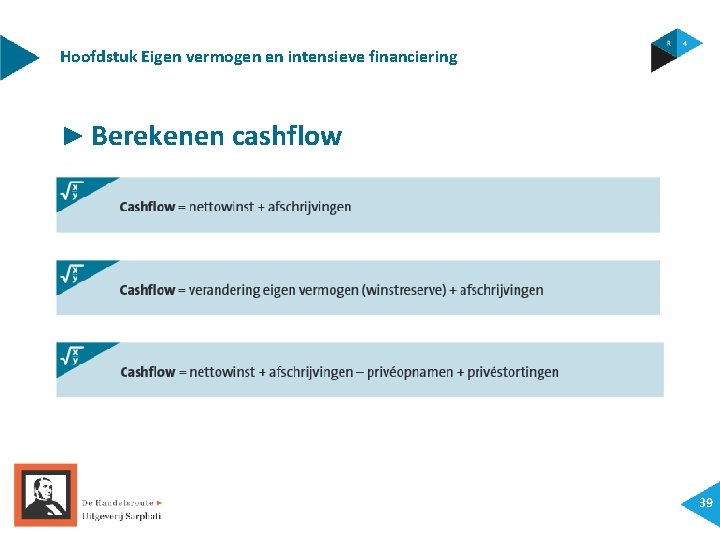
Hoofdstuk Eigen vermogen en intensieve financiering ► Berekenen cashflow 39
Hoofdstuk Eigen vermogen en intensieve financiering ► Investeringsbeslissing en terugverdientijd ► Bij een investeringsbeslissing ga je na of het rendabel is om een bepaalde investering te doen. ► Een uitbreiding van je bedrijf of de aanschaf van een duurzaam productiemiddel vragen om een investeringsbeslissing. Je wilt meer winst maken of kosten besparen. ► De terugverdientijd is de tijd waarin het geïnvesteerde bedrag in een project of productiemiddel wordt terugontvangen via de cashflow. ► Je kijkt bij de terugverdientijd niet naar de inkomsten na de terugverdientijd: daarmee kun je jezelf tekortdoen. 40
- Slides: 41