
FINANCES HOSPITALIERES POUR NON FINANCIERS n I Le
- Slides: 67
FINANCES HOSPITALIERES POUR NON FINANCIERS n I. Le budget n II. La CCAM n III. La TAA n IV. L’EPRD
I. LE BUDGET
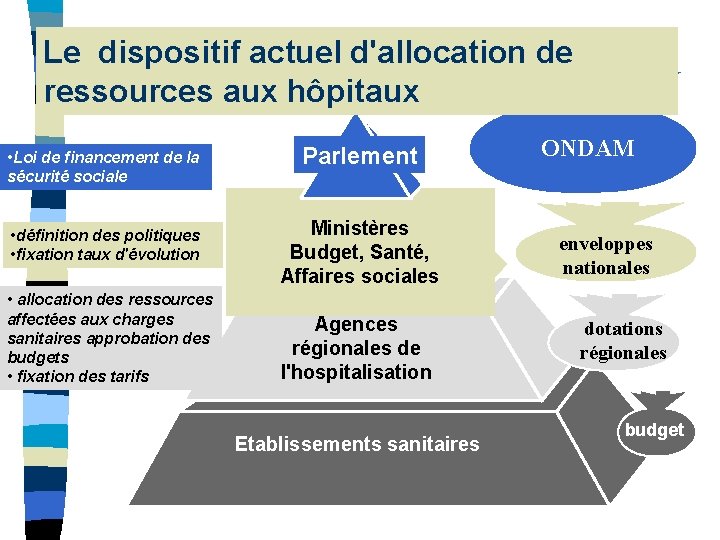
Le dispositif actuel d'allocation de ressources aux hôpitaux • Loi de financement de la sécurité sociale • définition des politiques • fixation taux d'évolution • allocation des ressources affectées aux charges sanitaires approbation des budgets • fixation des tarifs Parlement Ministères Budget, Santé, Affaires sociales Agences régionales de l'hospitalisation Etablissements sanitaires ONDAM enveloppes nationales dotations régionales budget
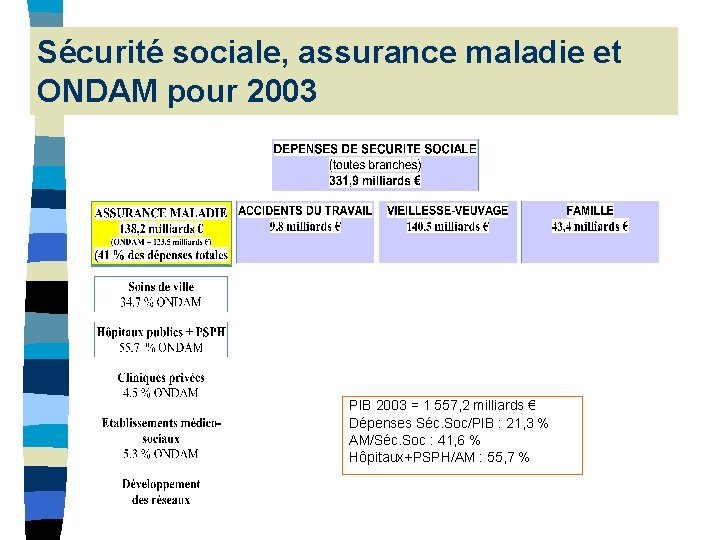
Sécurité sociale, assurance maladie et ONDAM pour 2003 PIB 2003 = 1 557, 2 milliards € Dépenses Séc. Soc/PIB : 21, 3 % AM/Séc. Soc : 41, 6 % Hôpitaux+PSPH/AM : 55, 7 %
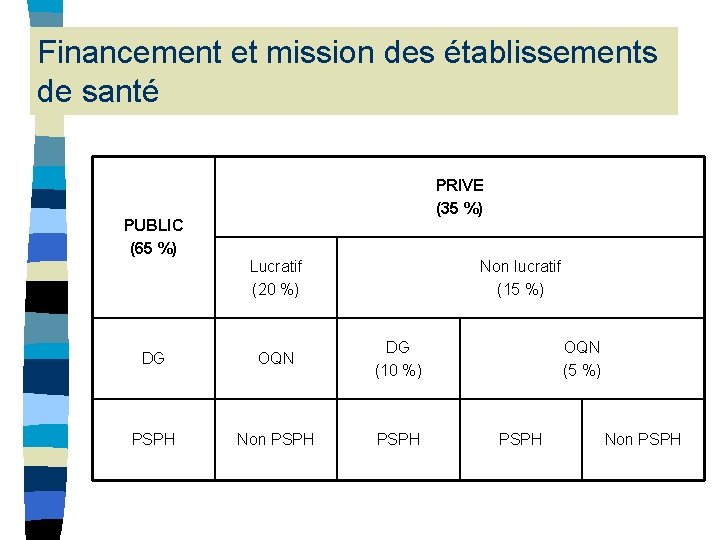
Financement et mission des établissements de santé PUBLIC (65 %) PRIVE (35 %) Lucratif (20 %) Non lucratif (15 %) DG OQN DG (10 %) PSPH Non PSPH OQN (5 %) PSPH Non PSPH
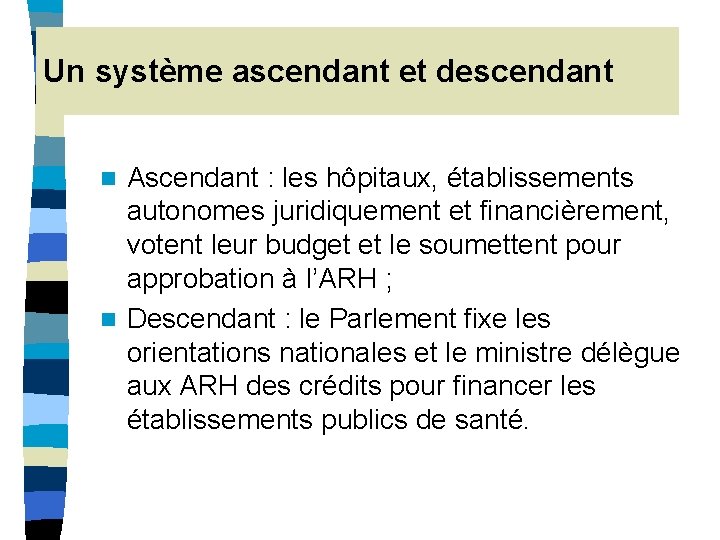
Un système ascendant et descendant Ascendant : les hôpitaux, établissements autonomes juridiquement et financièrement, votent leur budget et le soumettent pour approbation à l’ARH ; n Descendant : le Parlement fixe les orientations nationales et le ministre délègue aux ARH des crédits pour financer les établissements publics de santé. n
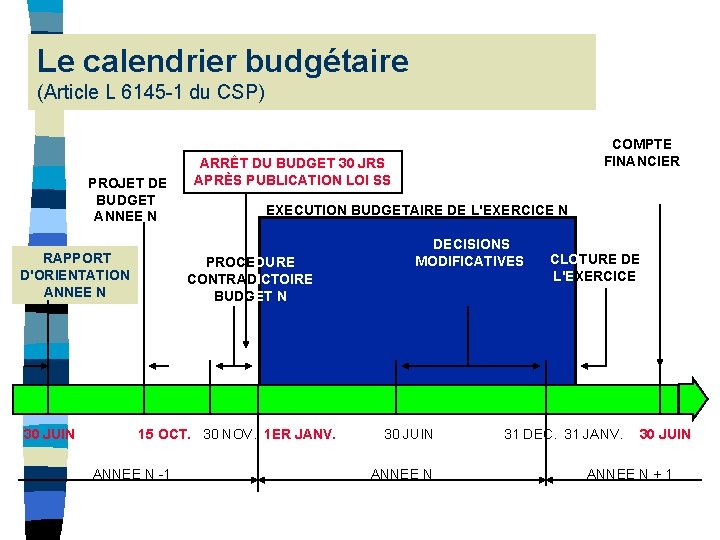
Le calendrier budgétaire (Article L 6145 -1 du CSP) PROJET DE BUDGET ANNEE N RAPPORT D'ORIENTATION ANNEE N ARRÊT DU BUDGET 30 JRS APRÈS PUBLICATION LOI SS EXECUTION BUDGETAIRE DE L'EXERCICE N PROCEDURE CONTRADICTOIRE BUDGET N 30 JUIN 15 OCT. 30 NOV. 1 ER JANV. ANNEE N -1 COMPTE FINANCIER DECISIONS MODIFICATIVES 30 JUIN ANNEE N CLOTURE DE L'EXERCICE 31 DEC. 31 JANV. 30 JUIN ANNEE N + 1
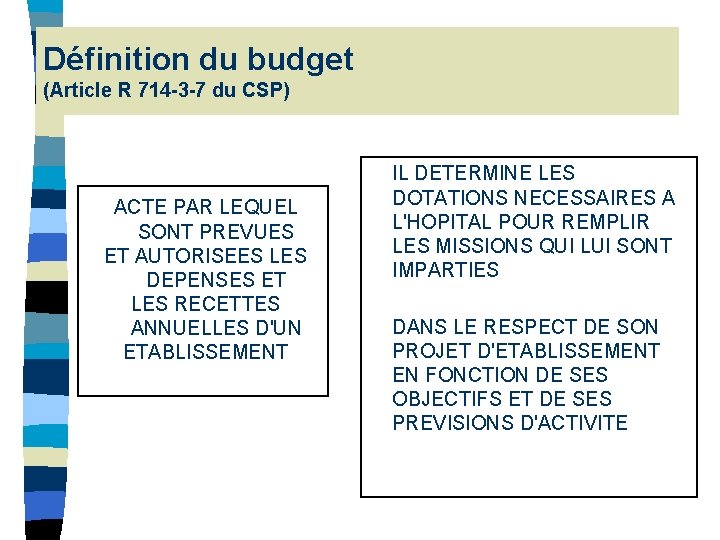
Définition du budget (Article R 714 -3 -7 du CSP) ACTE PAR LEQUEL SONT PREVUES ET AUTORISEES LES DEPENSES ET LES RECETTES ANNUELLES D'UN ETABLISSEMENT IL DETERMINE LES DOTATIONS NECESSAIRES A L'HOPITAL POUR REMPLIR LES MISSIONS QUI LUI SONT IMPARTIES DANS LE RESPECT DE SON PROJET D'ETABLISSEMENT EN FONCTION DE SES OBJECTIFS ET DE SES PREVISIONS D'ACTIVITE
Les principes budgétaires n Annualité n Universalité n Spécialité n Equilibre
L’annualité Traditionnelle en finances publiques (1/01 au 31/12 avec journée complémentaire au 31/01) n Exception : opération d’investissements pluriannuelles et crédits de fonctionnement de quelques mois en cours d’année n Depuis 1996, signature entre les hôpitaux et les ARH de contrats d’objectifs et de moyens – ressources étalées sur plusieurs années n
L’unité Ensemble des recettes et des dépenses présentées dans un document unique n Exception : obligation d’un budget annexe pour certaines activités des hôpitaux n
L’universalité Interdiction absolue de toute compensation ou contraction entre les recettes et les dépenses n Interdiction d’affecter une recette à une dépense particulière. n Exception : subventions, recettes affectées, crédits fléchés… n
La spécialité Les crédits budgétaires ne sont pas accordés globalement mais alloués pour une dépenses précise n Depuis 1991, les crédits sont votés et alloués par groupes : assouplissement de la règle antérieure qui prévoyait une spécialisation par compte n
L’équilibre Equilibre réel (CSP) : interdiction d’inscrire des recettes fictives pour faire face à des dépenses n Equilibre # déficit ou excédent : équilibre au moment du vote du budget, des pertes ou des excédents peuvent être constatés lors de la constatation des résultats n
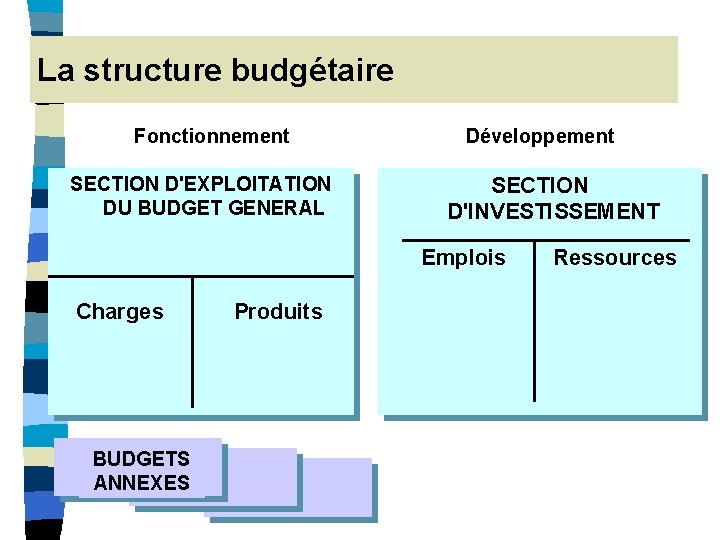
La structure budgétaire Fonctionnement SECTION D'EXPLOITATION DU BUDGET GENERAL Développement SECTION D'INVESTISSEMENT Emplois Charges BUDGETS ANNEXES Produits Ressources
La section d’investissement • La section d ’investissement regroupe essentiellement des opérations qui viennent modifier le patrimoine. • La section d ’investissement est commune à toutes les activités de l ’établissement. • La section d ’investissement regroupe des opérations parfois pluriannuelles • Les crédits non consommés à la clôture de l ’ exercice peuvent être reportés.
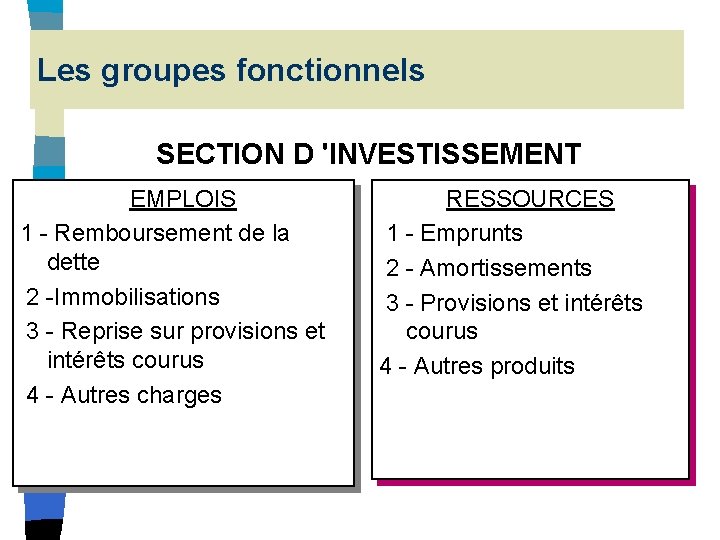
Les groupes fonctionnels SECTION D 'INVESTISSEMENT EMPLOIS 1 - Remboursement de la dette 2 -Immobilisations 3 - Reprise sur provisions et intérêts courus 4 - Autres charges RESSOURCES 1 - Emprunts 2 - Amortissements 3 - Provisions et intérêts courus 4 - Autres produits
La section d’exploitation du budget générale n La section d’exploitation regroupe les opérations de fonctionnement se rapportant à l ’activité principale de l’établissement (soins avec ou sans hospitalisation, enseignement, recherche) n La prévision budgétaire est faite par groupes et la section d’exploitation est votée en équilibre.
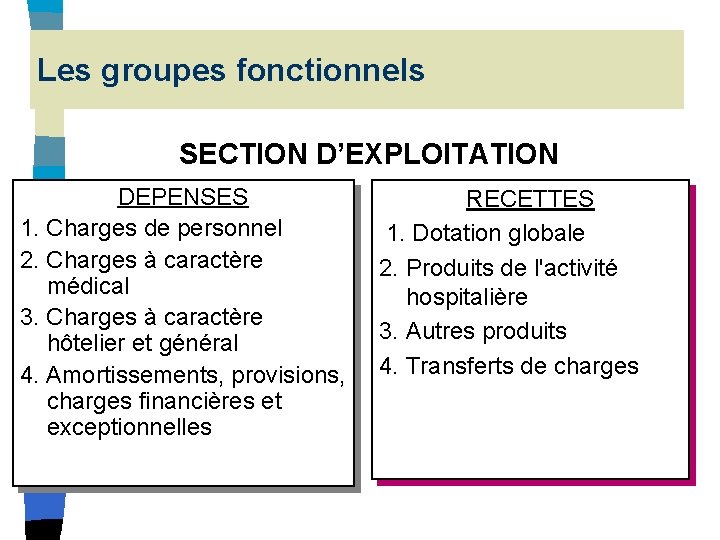
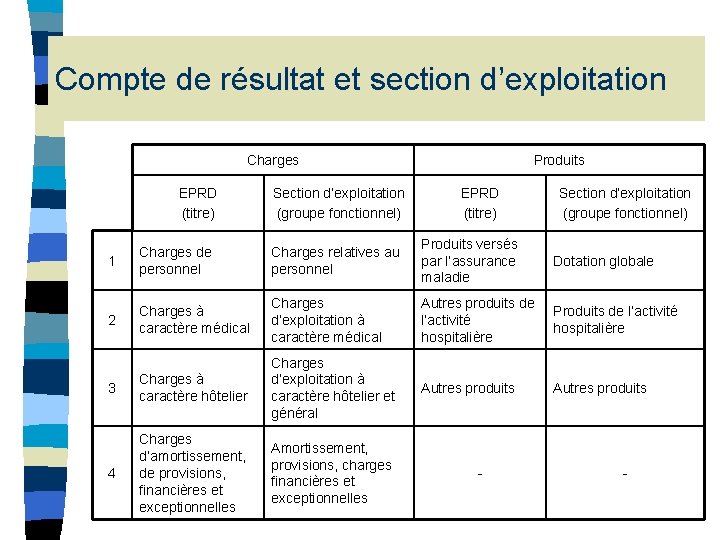
Les groupes fonctionnels SECTION D’EXPLOITATION DEPENSES 1. Charges de personnel 2. Charges à caractère médical 3. Charges à caractère hôtelier et général 4. Amortissements, provisions, charges financières et exceptionnelles RECETTES 1. Dotation globale 2. Produits de l'activité hospitalière 3. Autres produits 4. Transferts de charges
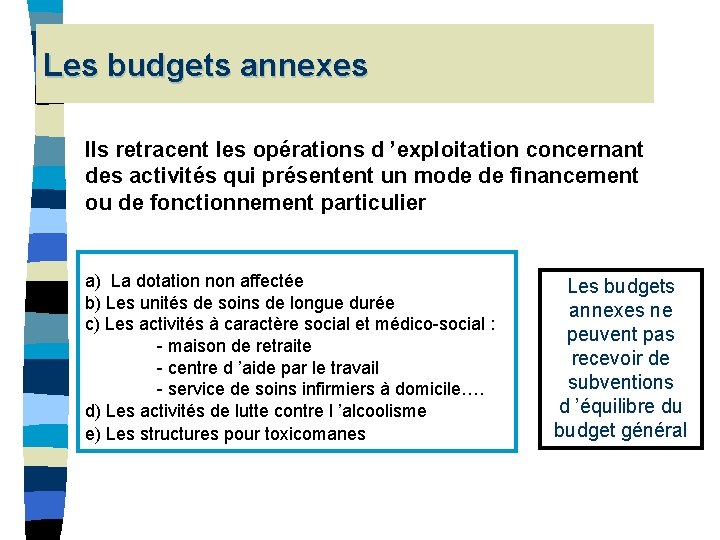
Les budgets annexes Ils retracent les opérations d ’exploitation concernant des activités qui présentent un mode de financement ou de fonctionnement particulier a) La dotation non affectée b) Les unités de soins de longue durée c) Les activités à caractère social et médico-social : - maison de retraite - centre d ’aide par le travail - service de soins infirmiers à domicile…. d) Les activités de lutte contre l ’alcoolisme e) Les structures pour toxicomanes Les budgets annexes ne peuvent pas recevoir de subventions d ’équilibre du budget général
Exemple de section d’exploitation n Transparent projeté
Documents, classes et comptes n Transparent projeté
Exemples de tableaux de bord n Transparent projeté
Le plan comptable, extraits n Transparent projeté
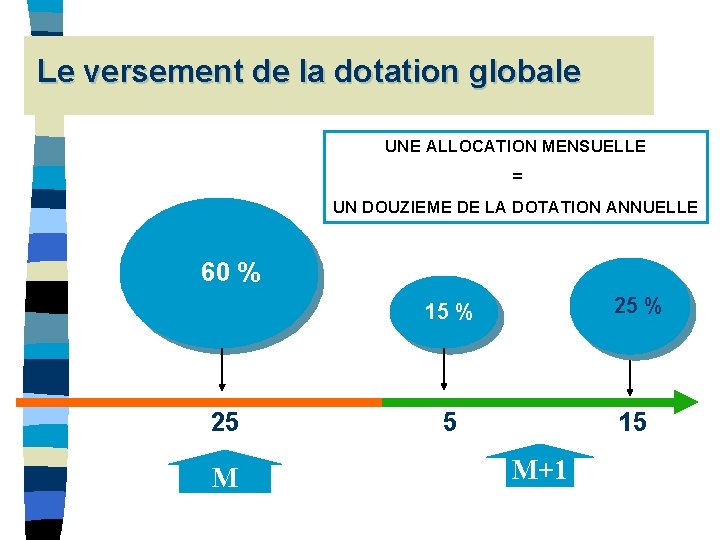
Le versement de la dotation globale UNE ALLOCATION MENSUELLE = UN DOUZIEME DE LA DOTATION ANNUELLE 60 % 25 M 15 % 25 % 5 15 M+1
La notion d’activités subsidiaires (art. L 6145 -7 & R 714 3 48 du CSP) n Dans le respect de leurs missions de service public et dans la limite des moyens indispensables à l'exercice de cellesci, les EPS peuvent, à titre subsidiaire, assurer des prestations de service et exploiter des brevets et licences. n Les produits dégagés par ces activités, peuvent gager des charges non soumises au taux directeur. n En contrepartie, le déficit éventuel de ces activités n'est pas opposable aux collectivités publiques et à l'assurance maladie.
Les limites posées par la jurisprudence n Le tribunal administratif de Rennes (jugement du 18 décembre 1996), confirmé par la Cour Administrative d ’Appel de Nantes du 1 er mars 2000 considère qu ’une prestation de fourniture de traitement de linge offerte par un centre hospitalier à un établissement de santé privé p. s. p. h. était irrégulière: cette activité ne relève pas des missions principales conférées au S. P. H. par le C. S. P. n Les incertitudes actuelles sur les limites posées par la jurisprudence à l ’exercice des activités subsidiaires exposent les établissements … à se voir mis en cause dans le cadre de contentieux (cf. . circulaire DH du 7 juillet 2000)
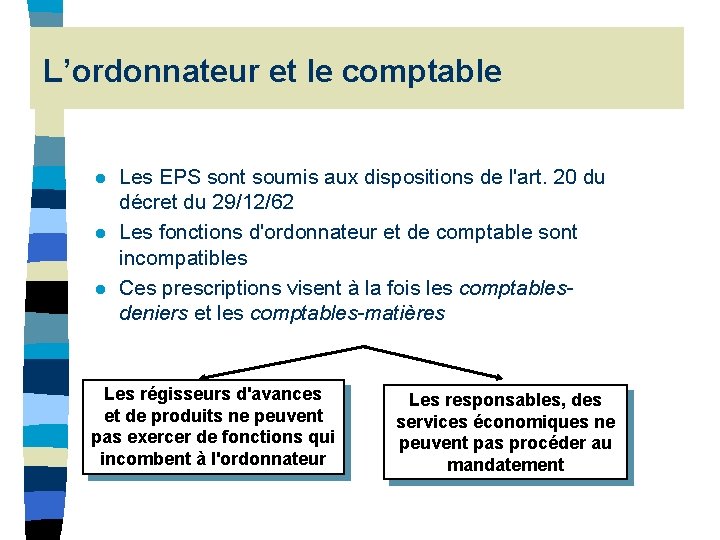
L’ordonnateur et le comptable l l l Les EPS sont soumis aux dispositions de l'art. 20 du décret du 29/12/62 Les fonctions d'ordonnateur et de comptable sont incompatibles Ces prescriptions visent à la fois les comptablesdeniers et les comptables-matières Les régisseurs d'avances et de produits ne peuvent pas exercer de fonctions qui incombent à l'ordonnateur Les responsables, des services économiques ne peuvent pas procéder au mandatement
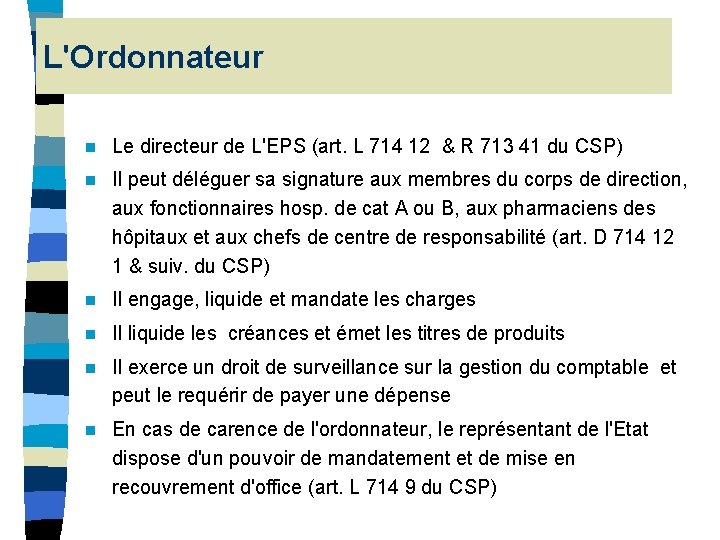
L'Ordonnateur n Le directeur de L'EPS (art. L 714 12 & R 713 41 du CSP) n Il peut déléguer sa signature aux membres du corps de direction, aux fonctionnaires hosp. de cat A ou B, aux pharmaciens des hôpitaux et aux chefs de centre de responsabilité (art. D 714 12 1 & suiv. du CSP) n Il engage, liquide et mandate les charges n Il liquide les créances et émet les titres de produits n Il exerce un droit de surveillance sur la gestion du comptable et peut le requérir de payer une dépense n En cas de carence de l'ordonnateur, le représentant de l'Etat dispose d'un pouvoir de mandatement et de mise en recouvrement d'office (art. L 714 9 du CSP)
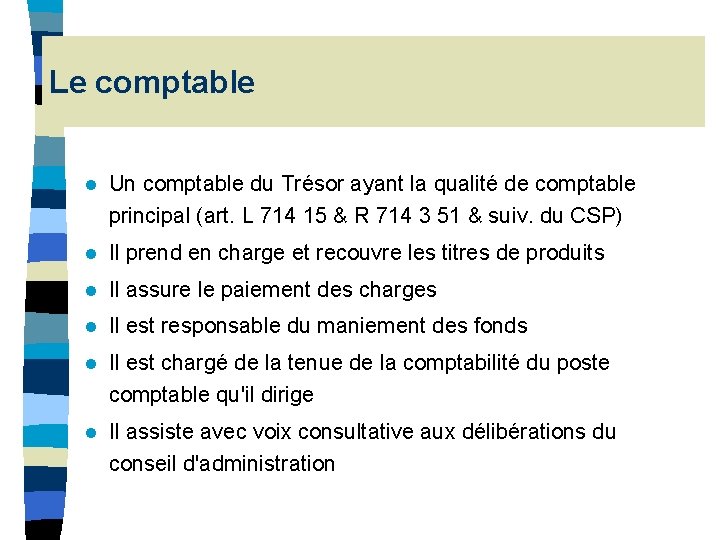
Le comptable l Un comptable du Trésor ayant la qualité de comptable principal (art. L 714 15 & R 714 3 51 & suiv. du CSP) l Il prend en charge et recouvre les titres de produits l Il assure le paiement des charges l Il est responsable du maniement des fonds l Il est chargé de la tenue de la comptabilité du poste comptable qu'il dirige l Il assiste avec voix consultative aux délibérations du conseil d'administration
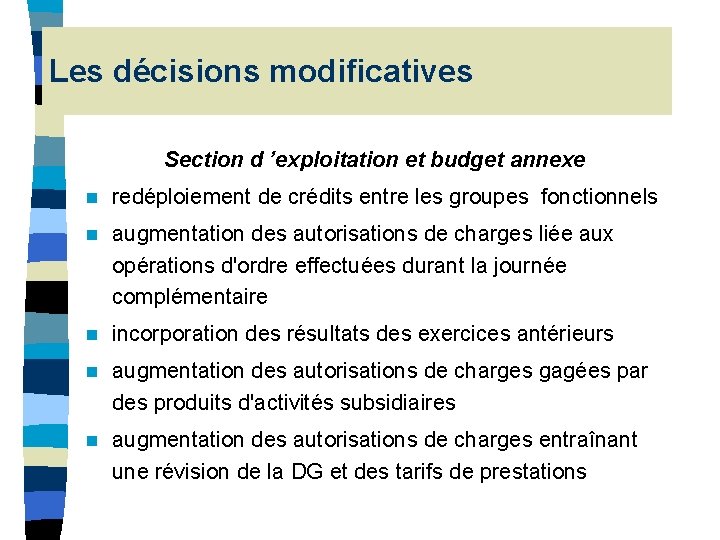
Les décisions modificatives Section d ’exploitation et budget annexe n redéploiement de crédits entre les groupes fonctionnels n augmentation des autorisations de charges liée aux opérations d'ordre effectuées durant la journée complémentaire n incorporation des résultats des exercices antérieurs n augmentation des autorisations de charges gagées par des produits d'activités subsidiaires n augmentation des autorisations de charges entraînant une révision de la DG et des tarifs de prestations
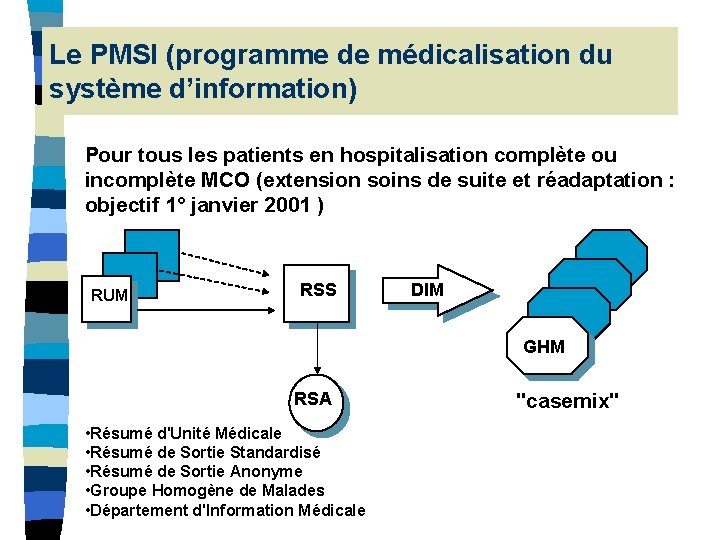
Le PMSI (programme de médicalisation du système d’information) Pour tous les patients en hospitalisation complète ou incomplète MCO (extension soins de suite et réadaptation : objectif 1° janvier 2001 ) RUM RSS DIM GHM RSA • Résumé d'Unité Médicale • Résumé de Sortie Standardisé • Résumé de Sortie Anonyme • Groupe Homogène de Malades • Département d'Information Médicale "casemix"
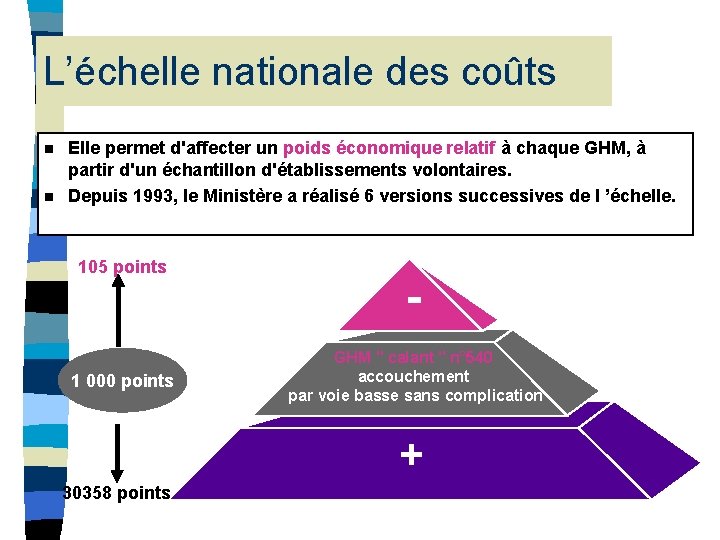
L’échelle nationale des coûts Elle permet d'affecter un poids économique relatif à chaque GHM, à partir d'un échantillon d'établissements volontaires. Depuis 1993, le Ministère a réalisé 6 versions successives de l ’échelle. n n 105 points 1 000 points GHM " calant " n° 540 accouchement par voie basse sans complication + 30358 points
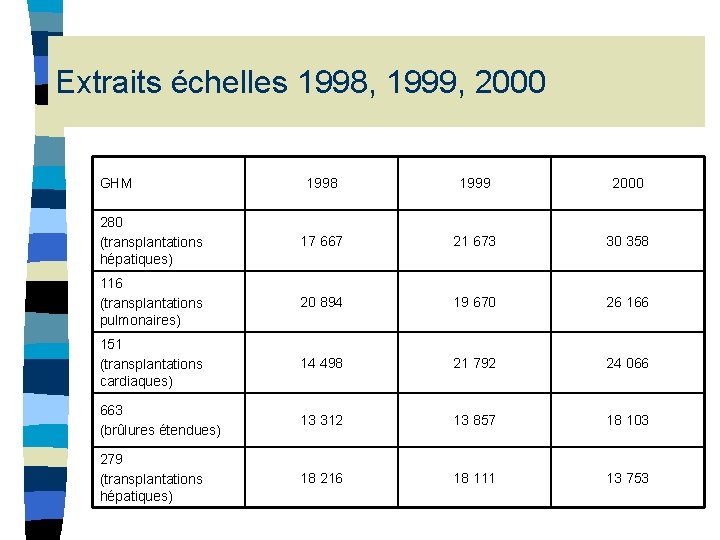
Extraits échelles 1998, 1999, 2000 GHM 1998 1999 2000 280 (transplantations hépatiques) 17 667 21 673 30 358 116 (transplantations pulmonaires) 20 894 19 670 26 166 151 (transplantations cardiaques) 14 498 21 792 24 066 663 (brûlures étendues) 13 312 13 857 18 103 279 (transplantations hépatiques) 18 216 18 111 13 753
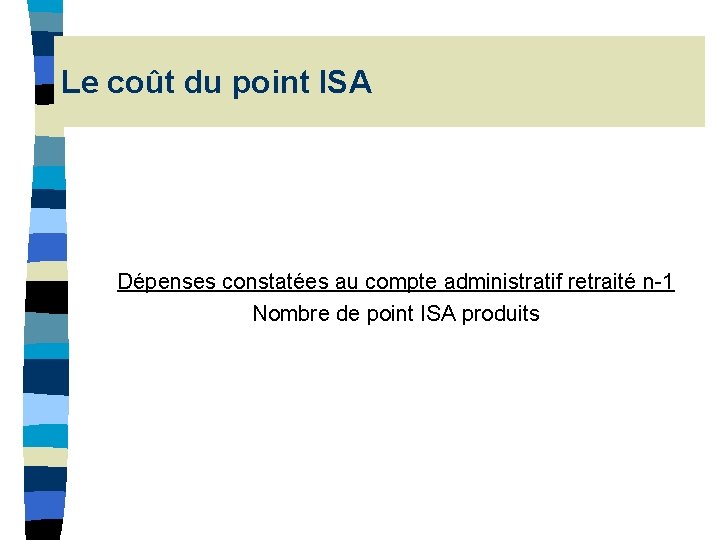
Le coût du point ISA Dépenses constatées au compte administratif retraité n-1 Nombre de point ISA produits
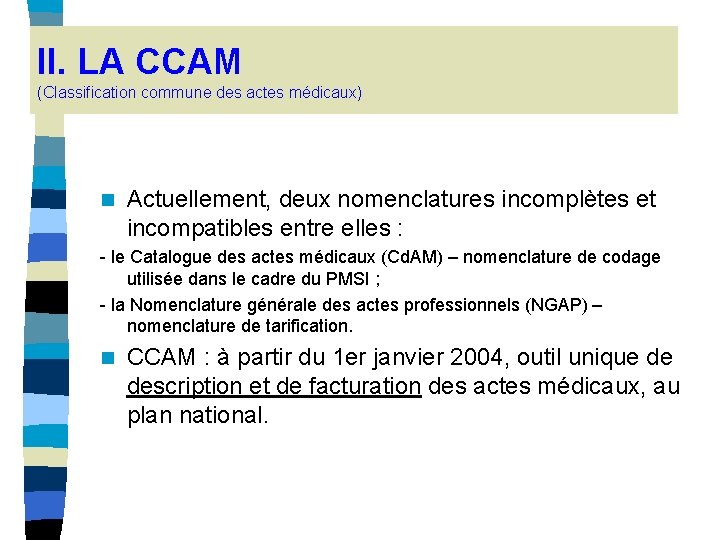
II. LA CCAM (Classification commune des actes médicaux) n Actuellement, deux nomenclatures incomplètes et incompatibles entre elles : - le Catalogue des actes médicaux (Cd. AM) – nomenclature de codage utilisée dans le cadre du PMSI ; - la Nomenclature générale des actes professionnels (NGAP) – nomenclature de tarification. n CCAM : à partir du 1 er janvier 2004, outil unique de description et de facturation des actes médicaux, au plan national.
Champ d’application S’applique aux patients hospitalisés et aux consultants externes n Seront concernés aux 1 er janvier 2004 : n - les actes de chirurgie et d’anesthésie (K, KC…) Les actes techniques, les actes d’imagerie (Z, KE, scanners, IRM) Les actes dentaires (D, SC, SPR) – Mais CCAM non tarifiante pour ces actes au 1/1/04 n Sont exclus dans un premier temps : - les consultations (C, CS…) Les actes des anatomo-pathologistes (P) Les actes des sages-femmes (C, SF…) Les actes des auxiliaires médicaux (AMI, AMC, AMO, AMY, AMP) - n Ne sont pas concernés : les actes de biologie (B), qui relèvent de la NABM
Principes généraux Fondée sur le principe de l’acte global : chaque libellé comprend l’ensemble des gestes nécessaires à la réalisation de l’acte n Sont également prévus : n - n Des associations d’actes Des gestes complémentaires Des contrôles de compatibilité sont effectués entre ces actes
Structure des codes actes Contient actuellement 8 000 actes n Actes identifiés par : n - un « code acte » (7 caractères) des attributs variables selon l’acte (9 maximum) n Principaux attributs : - code activité – différencie les différents intervenants code phase de traitement – permet de distinguer les différentes phase d’un même traitement code modificateur – identifie les circonstances particulières de la réalisation de l’acte (nuit, jours fériés, âge du patient…) code association – renseigné pour les associations d’actes non répertoriées à la CCAM et néanmoins autorisées Code remboursement exceptionnel – pour les actes habituellement non remboursables et exceptionnellement pris en charge selon le contexte thérapeutique - -
III. LA TARIFICATION A L’ACTIVITE Deux systèmes de financement actuels n Hôpitaux publics et PSPH : dotation globale de financement (DG) n Cliniques privées : tarification à la journée et à l’acte réalisé (OQN – objectif quantifié national) n
Des systèmes insuffisants DGF ne lie que très faiblement le budget à l’activité réalisée. n OQN le niveau des forfaits de prestations pour le secteur privé varie sur l’ensemble du territoire n
Des effets pervers n n n Les deux systèmes ne sont ni comparables ni compatibles. Rentes de situation pour certains établissements, pénuries pour les autres. Insuffisance de financement pour les structures les plus actives et les plus dynamiques, notamment dans le secteur public. Pas d’incitation à l’amélioration de la qualité. Limite les coopérations nécessaires entre public et privé. Frein à la recomposition du paysage hospitalier.
Effets attendus de la réforme n n - Plus grande médicalisation du financement. Responsabilisation des acteurs – incitation à s’adapter. Equité de traitement entre les établissements. Développement des outils de pilotage : qualitatif (incitation à l’accréditation, analyse des case -mix) médico-économiques (contrôle de gestion et comptabilité analytique)
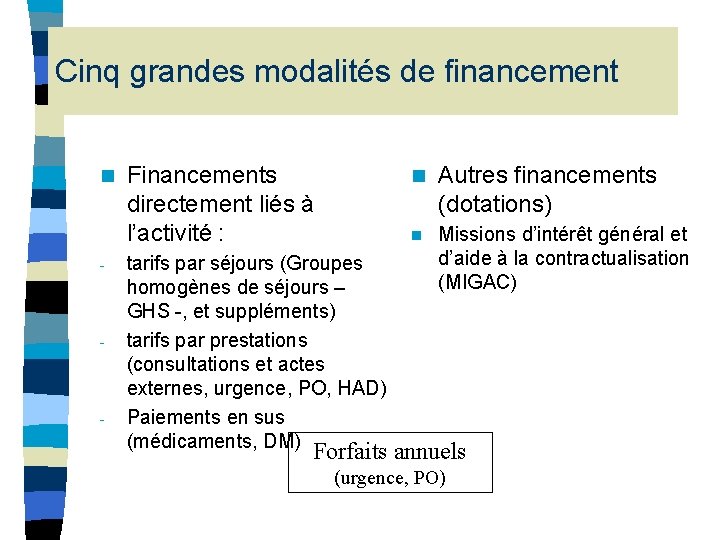
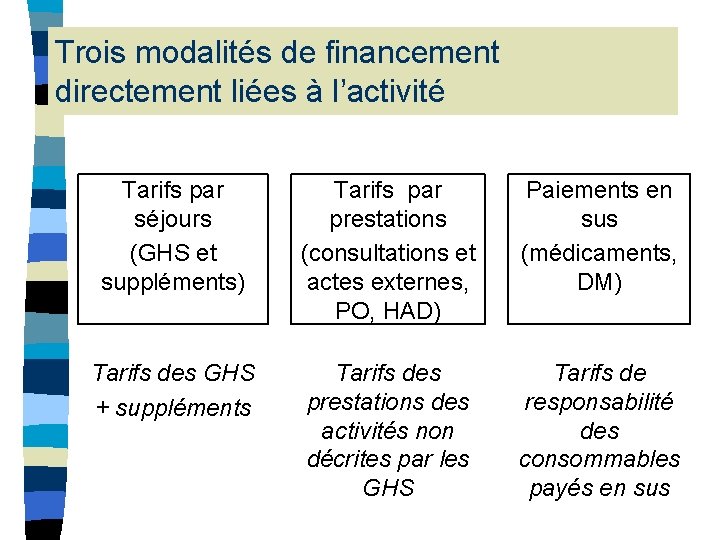
Cinq grandes modalités de financement n - - - Financements directement liés à l’activité : tarifs par séjours (Groupes homogènes de séjours – GHS -, et suppléments) tarifs par prestations (consultations et actes externes, urgence, PO, HAD) Paiements en sus (médicaments, DM) n Autres financements (dotations) n Missions d’intérêt général et d’aide à la contractualisation (MIGAC) Forfaits annuels (urgence, PO)
Trois modalités de financement directement liées à l’activité Tarifs par séjours (GHS et suppléments) Tarifs par prestations (consultations et actes externes, PO, HAD) Paiements en sus (médicaments, DM) Tarifs des GHS + suppléments Tarifs des prestations des activités non décrites par les GHS Tarifs de responsabilité des consommables payés en sus
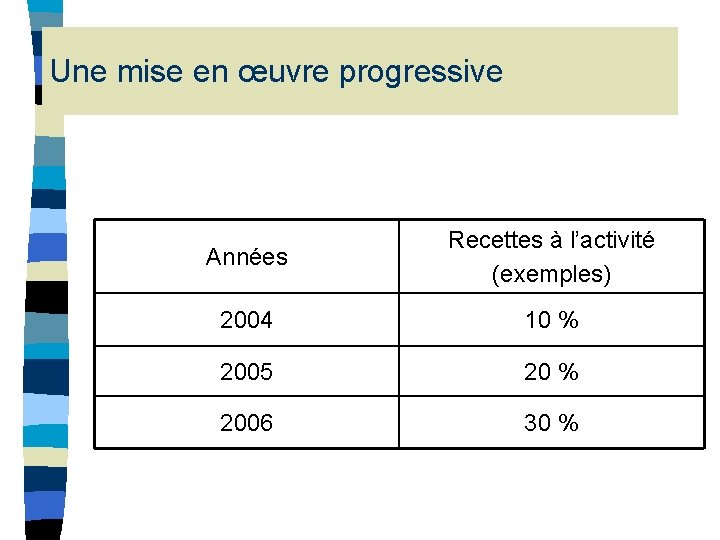
Une mise en œuvre progressive Années Recettes à l’activité (exemples) 2004 10 % 2005 20 % 2006 30 %
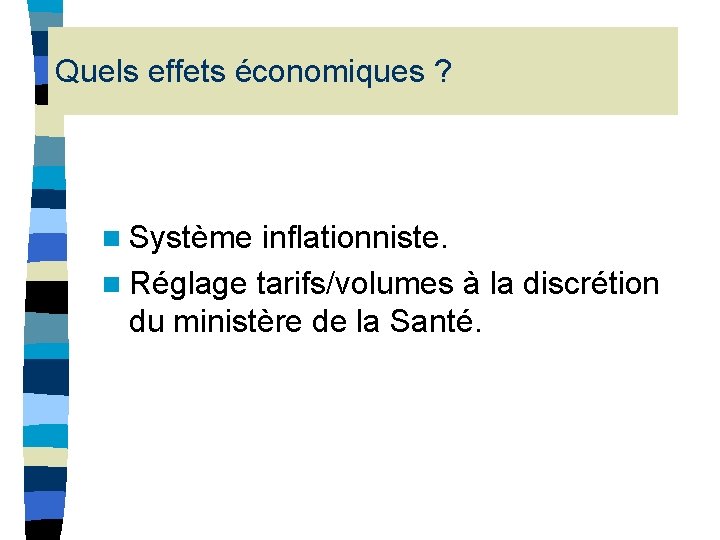
Quels effets économiques ? n Système inflationniste. n Réglage tarifs/volumes à la discrétion du ministère de la Santé.
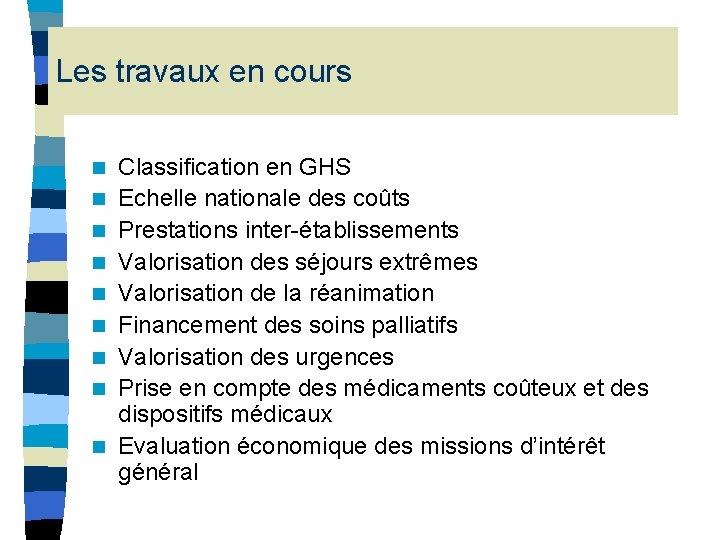
Les travaux en cours n n n n n Classification en GHS Echelle nationale des coûts Prestations inter-établissements Valorisation des séjours extrêmes Valorisation de la réanimation Financement des soins palliatifs Valorisation des urgences Prise en compte des médicaments coûteux et des dispositifs médicaux Evaluation économique des missions d’intérêt général
IV. L’EPRD (Etat des prévisions de recettes et de dépenses)
Contexte et orientation n Cohérence avec « Hôpital 2007 » : T 2 A, nouvelle gouvernance, relance de l’investissement n Une logique modifiée : activité recettes dépenses moyens
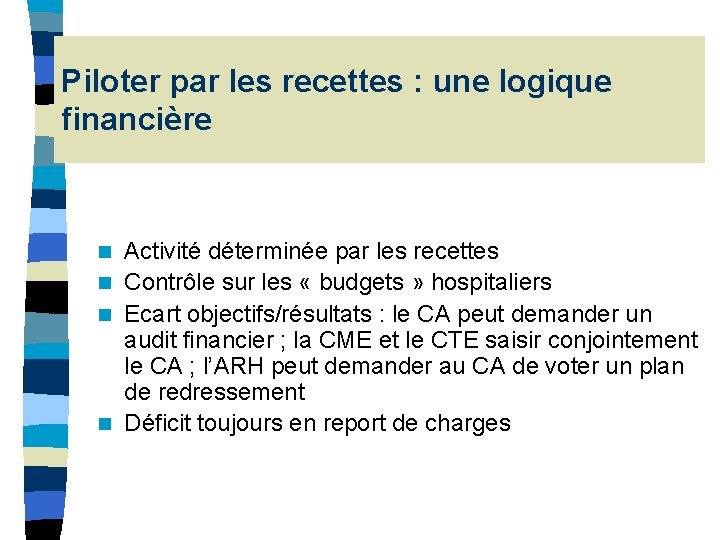
Objectif affiché : un pilotage par les recettes n 1) Un nouveau cadre budgétaire n 2) Une nouvelle procédure n 3) De nouveaux outils de gestion
Définition de l’EPRD n Décret du 29 décembre 1962 n « … acte par lequel sont prévues et autorisées les recettes et les dépenses des organismes publics » n Outil de prévision budgétaire et financière
Les modifications introduites Disparition du cloisonnement apparent exploitation/investissement n Equilibre de l’EPRD par la variation du fonds de roulement n Impact affiché de l’exploitation et de l’investissement sur la trésorerie n
L’architecture de l’EPRD n TRANSPARENT PROJETE
Le compte de résultat (principal et annexe) n TRANSPARENT PROJETE …
Le tableau de financement n TRANSPARENT PROJETE …
Différences avec la section d’investissement « traditionnelle » Actuellement, un déficit d’exploitation n’obère pas la capacité à investir n Avec l’EPRD, un déficit diminue les fonds propres et oblige à repenser les modes de financement des investissements prévus n L’EPRD conduit à privilégier les investissements financièrement équilibrés n Qu’en penser ? n
Le tableau prévisionnel des effectifs rémunérés Suppression du tableau des emplois n Tableau prévisionnel = PM et PNM dont les rémunérations figurent à l’EPRD n Qu’en penser ? n
2) Une nouvelle procédure : le suivi infraannuel des réalisations Le CA est tenu informé : de la réalisation des objectifs du COM et du PE ; de l’évolution de l’activité ; du suivi de l’exécution de l’EPRD n Information quadrimestrielle des instances et de l’ARH n Comparaisons prévisions/réalisations: activité, recettes, dépenses n Qu’en penser ? n
Une nouveauté : crédits évaluatifs et crédits limitatifs n n Crédits évaluatifs Possibilité d’engager une dépense au-delà des crédits inscrits (sauf chapitres limitatifs et respect de l’enveloppe globale des CRP des activités annexes) Compensé par un crédit disponible sur un autre compte Couvert par une recette supplémentaire Gagé par une modification du résultats prévisionnel Crédits limitatifs n Chapitres correspondants à la rémunération des personnels permanents
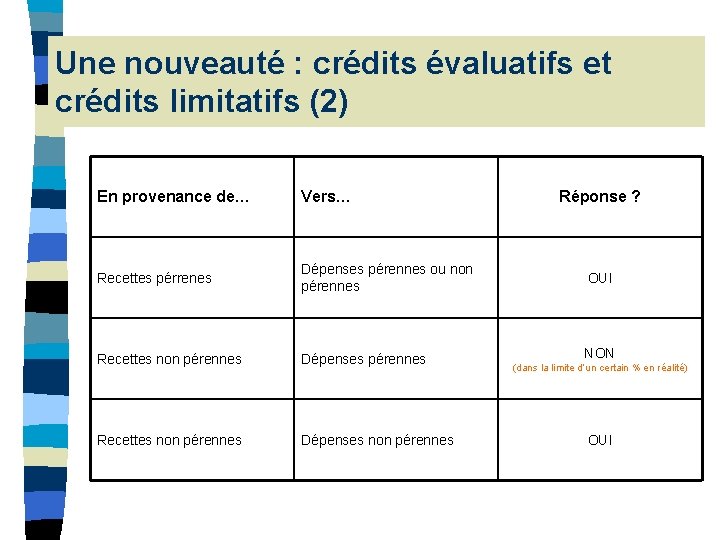
Une nouveauté : crédits évaluatifs et crédits limitatifs (2) En provenance de… Vers… Recettes pérrenes Dépenses pérennes ou non pérennes Recettes non pérennes Dépenses non pérennes Réponse ? OUI NON (dans la limite d’un certain % en réalité) OUI
Crédits évaluatifs et crédits limitatifs : une nouveauté ? Fongibilité des crédits n Une nouveauté hospitalière ? La LOLF (loi organique relative aux lois de finances) n
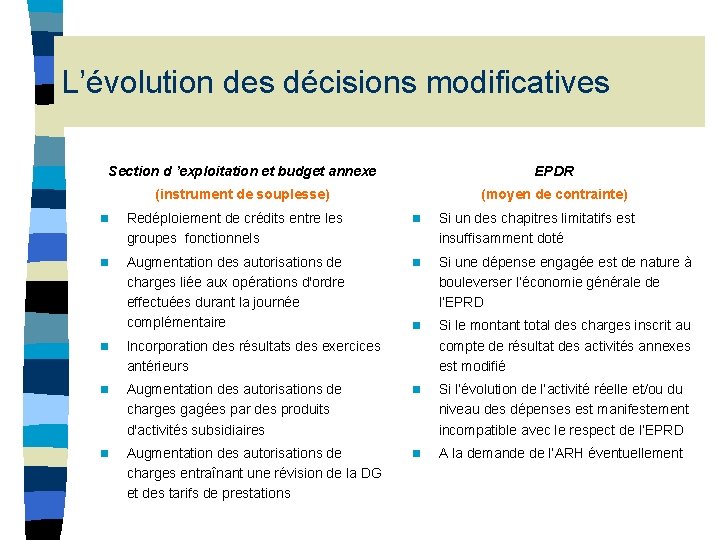
L’évolution des décisions modificatives Section d ’exploitation et budget annexe EPDR (instrument de souplesse) (moyen de contrainte) n Redéploiement de crédits entre les groupes fonctionnels n Si un des chapitres limitatifs est insuffisamment doté n Augmentation des autorisations de charges liée aux opérations d'ordre effectuées durant la journée complémentaire n Si une dépense engagée est de nature à bouleverser l’économie générale de l’EPRD n Si le montant total des charges inscrit au compte de résultat des activités annexes est modifié n Incorporation des résultats des exercices antérieurs n Augmentation des autorisations de charges gagées par des produits d'activités subsidiaires n Si l’évolution de l’activité réelle et/ou du niveau des dépenses est manifestement incompatible avec le respect de l’EPRD n Augmentation des autorisations de charges entraînant une révision de la DG et des tarifs de prestations n A la demande de l’ARH éventuellement
V. Que penser de l’EPRD ? Problèmes financiers de l’hôpital : aucune prévisions auparavant ? n Aucun suivi infra-annuel ? n
Compte de résultat et section d’exploitation Charges Produits EPRD (titre) Section d’exploitation (groupe fonctionnel) EPRD (titre) 1 Charges de personnel Charges relatives au personnel Produits versés par l’assurance maladie Dotation globale 2 Charges à caractère médical Charges d’exploitation à caractère médical Autres produits de l’activité hospitalière Produits de l’activité hospitalière 3 Charges à caractère hôtelier Charges d’exploitation à caractère hôtelier et général Autres produits 4 Charges d’amortissement, de provisions, financières et exceptionnelles Amortissement, provisions, charges financières et exceptionnelles - Section d’exploitation (groupe fonctionnel) -
Piloter par les recettes : une logique financière Activité déterminée par les recettes n Contrôle sur les « budgets » hospitaliers n Ecart objectifs/résultats : le CA peut demander un audit financier ; la CME et le CTE saisir conjointement le CA ; l’ARH peut demander au CA de voter un plan de redressement n Déficit toujours en report de charges n
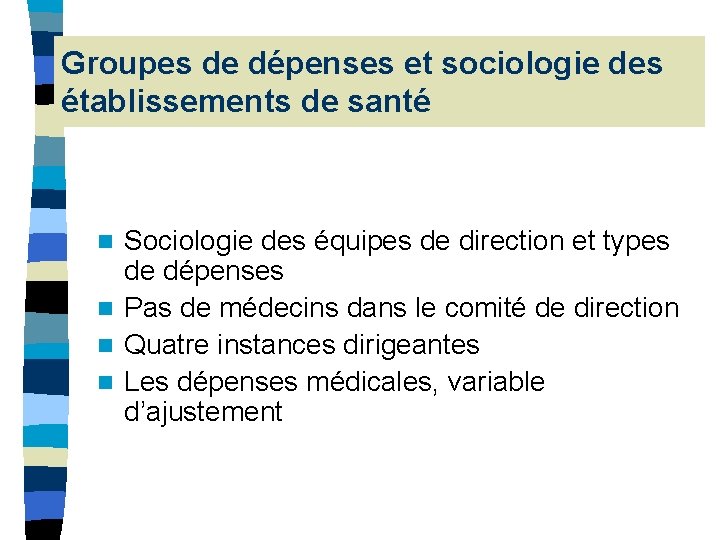
Groupes de dépenses et sociologie des établissements de santé Sociologie des équipes de direction et types de dépenses n Pas de médecins dans le comité de direction n Quatre instances dirigeantes n Les dépenses médicales, variable d’ajustement n