
Finance Dominique Henriet Sance 7 CORPORATE FINANCE Financement
- Slides: 12
Finance , Dominique Henriet Séance 7 « CORPORATE FINANCE » • Financement d’une entreprise = plusieurs parties prenantes • Financement : actionnaires, prêteurs… • Instruments variés = contrats qui spécifient le mode de rémunération • Question pourquoi une telle variété? La structure de financement importe-t-elle? • Financement et contrôle = séparation des rôles • Problème de délégation entre actionnaire et manageur • Comment aligner les intérêts au moindre coût CORPORATE GOVERNANCE = Relation propriétaire/manageur CORPORATE FINANCE = Relation financeur/manageur Finance 2 A 2007 Dominique Henriet
Finance , Dominique Henriet Séance 7 « CORPORATE FINANCE » A. CORPORATE GOVERNANCE • Séparation entre contrôle et propriété : pb de délégation (Moral Hazard) • Quelques exemples de problèmes • Les incitations : • Monétaires : intéressement (bonus/actions/stock options) • Implicites (OPA, turnovers) • Monitoring • Concurrence sur le marché Finance 2 A 2007 Dominique Henriet
Finance , Dominique Henriet Séance 7 « CORPORATE FINANCE » A. CORPORATE GOVERNANCE • Les trois formes de contrat : un exemple simple Finance 2 A 2007 Dominique Henriet
Finance , Dominique Henriet Séance 7 « CORPORATE FINANCE » A. STRUCTURE DE FINANCEMENT Quelles parties prenantes et quels contrats? Finance 2 A 2007 Dominique Henriet
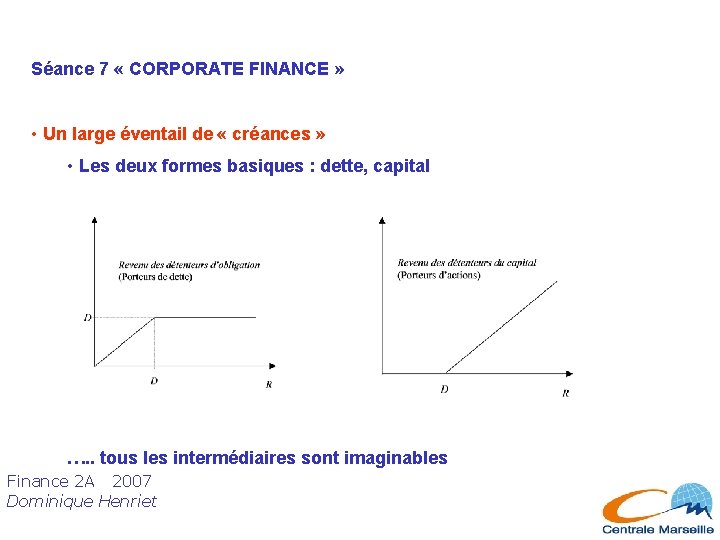
Séance 7 « CORPORATE FINANCE » • Un large éventail de « créances » • Les deux formes basiques : dette, capital …. . tous les intermédiaires sont imaginables Finance 2 A 2007 Dominique Henriet
Séance 7 « CORPORATE FINANCE » • Cette description est légèrement simpliste • Quelques points importants : • Le temps (ici vision statique…) • Qui détient les titres? • Insiders (manageurs, empoyés…) • Outsiders (Banques, Investisseurs…) • Le droit de contrôle associé Ces éléments ont une incidence sur les « incitations internes » Finance 2 A 2007 Dominique Henriet
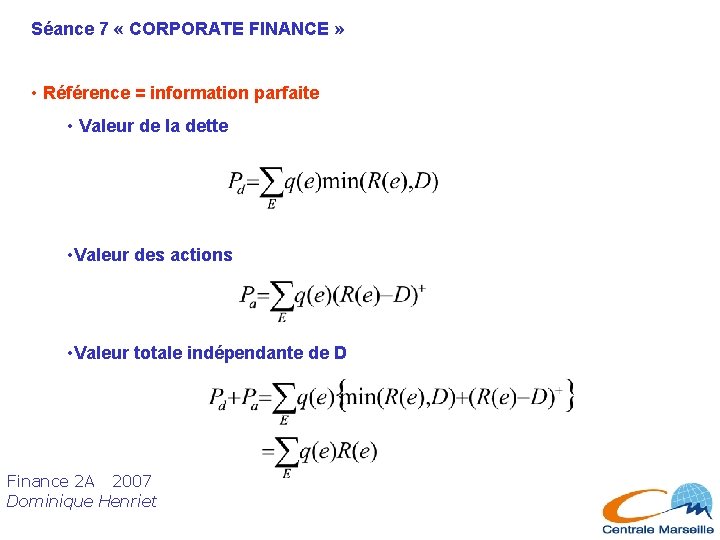
Séance 7 « CORPORATE FINANCE » • Référence = information parfaite • Valeur de la dette • Valeur des actions • Valeur totale indépendante de D Finance 2 A 2007 Dominique Henriet
Séance 7 « CORPORATE FINANCE » • Prise de risque • La rémunération des actionnaires est convexe! Donc entre deux projets qui ont la même espérance ils tendront à choisir le plus risqué! Au détriment des prêteurs! • D’où l’existence d’obligations convertibles Finance 2 A 2007 Dominique Henriet
Séance 7 « CORPORATE FINANCE » • Evidemment l’hypothèse d’information parfaite est abusive… • Deux formes possibles d’information incomplète : - « Adverse selection » : le prêteur ne connaît pas le risque de l’entreprise - « Moral Hazard » : le manageur peut faire plus ou moins d’effort Plus ou moins observable Finance 2 A 2007 Dominique Henriet
Séance 7 « CORPORATE FINANCE » • Structure de financement et incitation - « Adverse selection » : le prêteur ne connaît pas le risque de l’entreprise, Toutes les entreprises ont intérêt à se faire passer pour « rentables » - D’où diversification des types de crédit (collatéral) - Le cofinancement est un signal… - « Moral Hazard » dilemme : du fait de la responsabilité limitée, augmenter le taux d’intérêt d’un prêt (augmenter D) n’est pas incitatif et fait chuter la rentabilité de l’entreprise. - Rationnemment du crédit - financement incomplet (responsabilisation) Finance 2 A 2007 Dominique Henriet
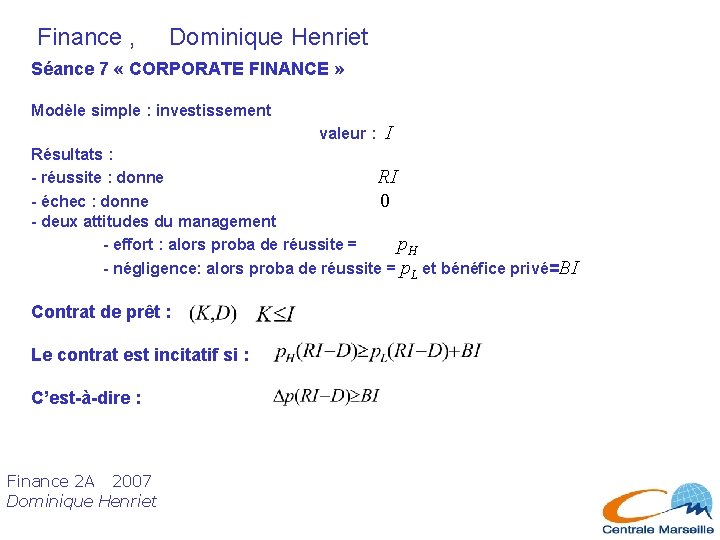
Finance , Dominique Henriet Séance 7 « CORPORATE FINANCE » Modèle simple : investissement valeur : I Résultats : - réussite : donne RI - échec : donne 0 - deux attitudes du management - effort : alors proba de réussite = p. H - négligence: alors proba de réussite = p. L et bénéfice privé=BI Contrat de prêt : Le contrat est incitatif si : C’est-à-dire : Finance 2 A 2007 Dominique Henriet
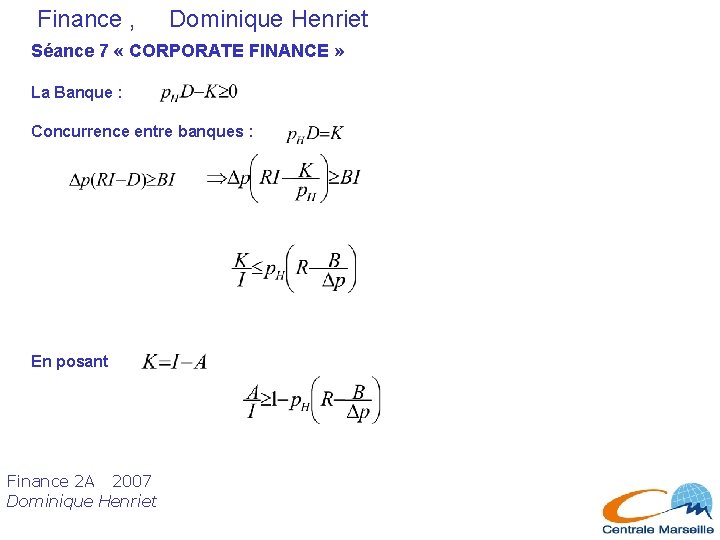
Finance , Dominique Henriet Séance 7 « CORPORATE FINANCE » La Banque : Concurrence entre banques : En posant Finance 2 A 2007 Dominique Henriet