
FEDERAL CHAMBER OF AUTOMOTIVE INDUSTRIES Tm Reardon Director
FEDERAL CHAMBER OF AUTOMOTIVE INDUSTRIES Tm Reardon: Director Government Policy Global Fuel Economy Initiative 2 March 2011
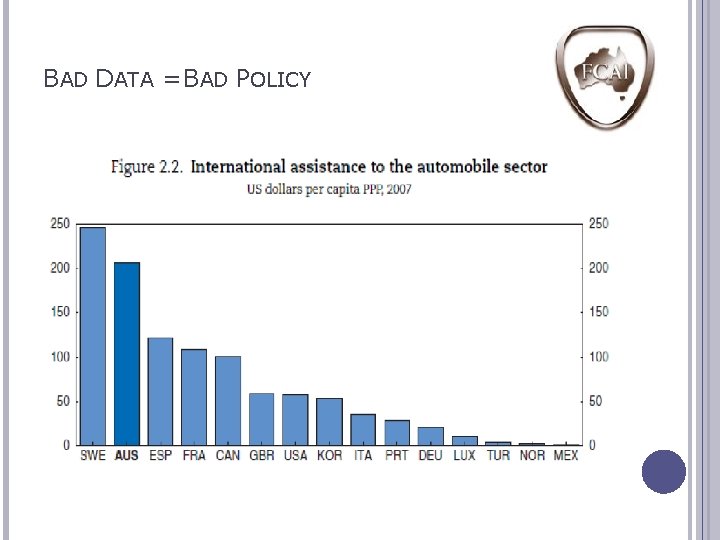
BAD DATA = BAD POLICY
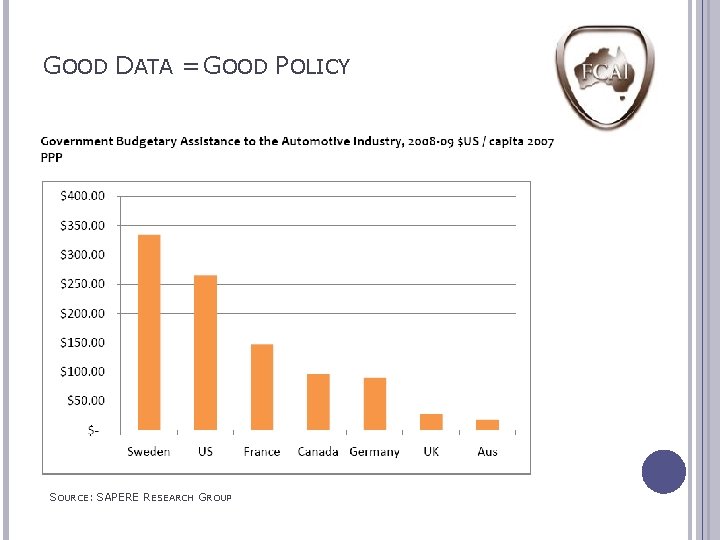
GOOD DATA = GOOD POLICY SOURCE: SAPERE RESEARCH GROUP
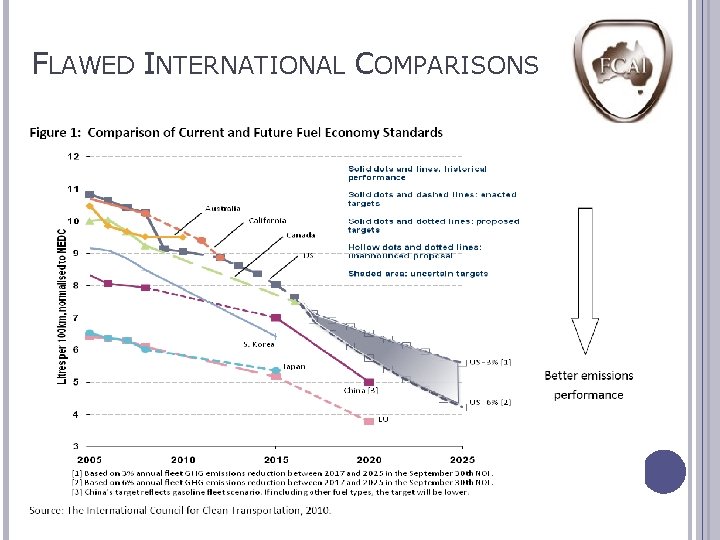
FLAWED INTERNATIONAL COMPARISONS
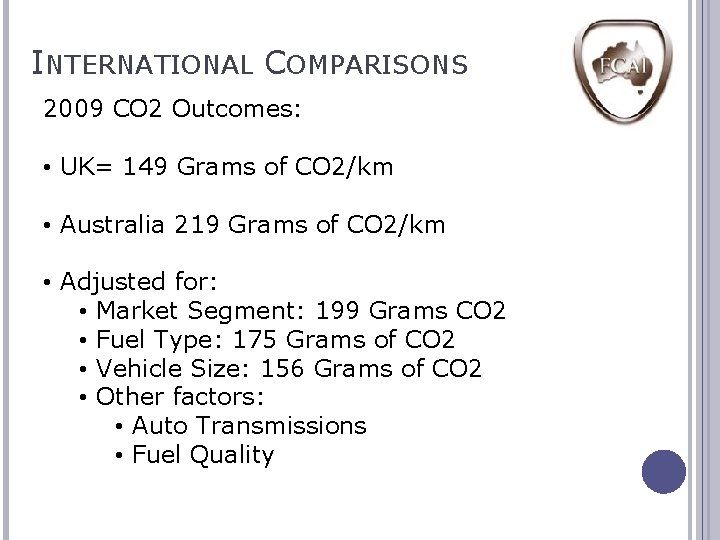
INTERNATIONAL COMPARISONS 2009 CO 2 Outcomes: • UK= 149 Grams of CO 2/km • Australia 219 Grams of CO 2/km • Adjusted for: • Market Segment: 199 Grams CO 2 • Fuel Type: 175 Grams of CO 2 • Vehicle Size: 156 Grams of CO 2 • Other factors: • Auto Transmissions • Fuel Quality
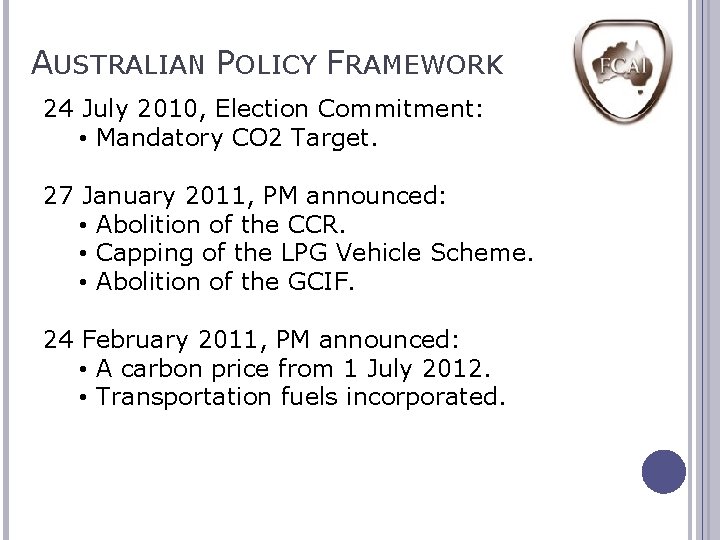
AUSTRALIAN POLICY FRAMEWORK 24 July 2010, Election Commitment: • Mandatory CO 2 Target. 27 January 2011, PM announced: • Abolition of the CCR. • Capping of the LPG Vehicle Scheme. • Abolition of the GCIF. 24 February 2011, PM announced: • A carbon price from 1 July 2012. • Transportation fuels incorporated.
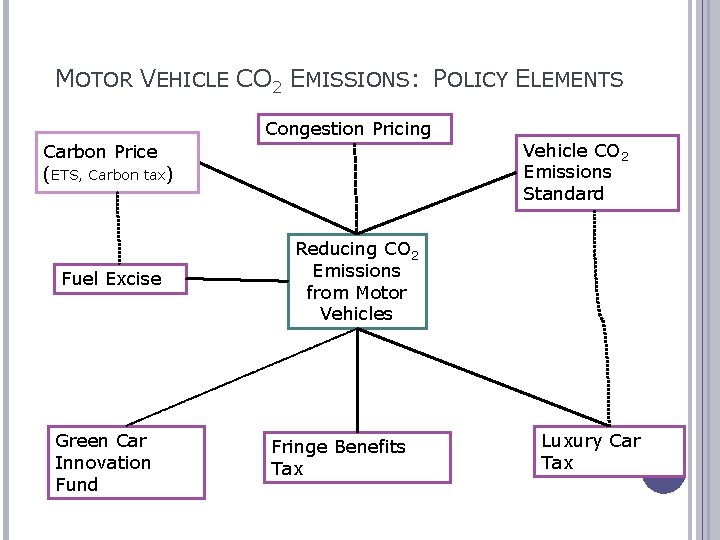
MOTOR VEHICLE CO 2 EMISSIONS: POLICY ELEMENTS Congestion Pricing Carbon Price (ETS, Carbon tax) Fuel Excise Green Car Innovation Fund Vehicle CO 2 Emissions Standard Reducing CO 2 Emissions from Motor Vehicles Fringe Benefits Tax Luxury Car Tax
BELT OR BRACES Carbon Price Vs Carbon Standard: • A carbon price can efficiently determine the least cost method of emissions abatement. • Secondary emission strategies, such as Mandatory Standards, assume that a reduction of one tonne of C 02 from a passenger motor vehicle is more important than a reduction of one tonne of C 02 from any other sector of the economy.
NEW VEHICLE FUEL EFFICIENCY 1. History of PMV CO 2 Emissions 2. Forecast CO 2 Emissions 3. CO 2 Price and/or CO 2 Standard 4. Design Options for a Standard 5. Taxation Issues
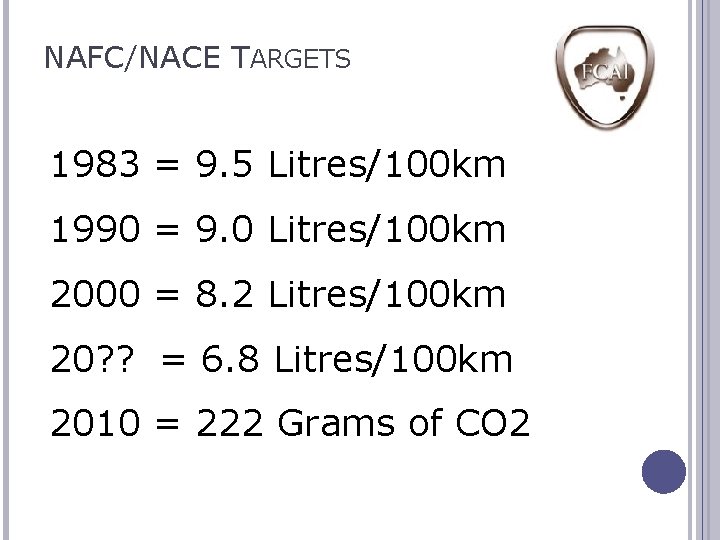
NAFC/NACE TARGETS 1983 = 9. 5 Litres/100 km 1990 = 9. 0 Litres/100 km 2000 = 8. 2 Litres/100 km 20? ? = 6. 8 Litres/100 km 2010 = 222 Grams of CO 2
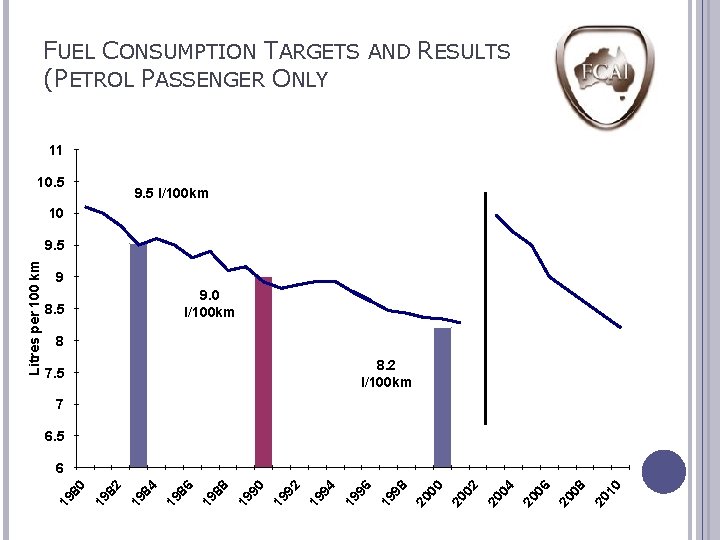
FUEL CONSUMPTION TARGETS AND RESULTS (PETROL PASSENGER ONLY 11 10. 5 9. 5 l/100 km 10 9 9. 0 l/100 km 8. 5 8 8. 2 l/100 km 7. 5 7 6. 5 0 20 1 8 20 0 6 20 0 4 20 0 2 20 0 0 20 0 8 19 9 6 19 9 4 19 9 2 19 9 90 19 8 6 19 8 4 19 8 2 19 8 0 6 19 8 Litres per 100 km 9. 5
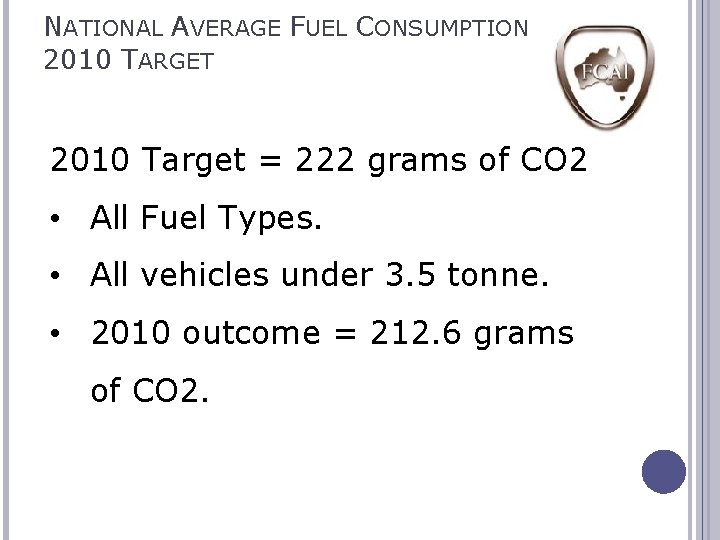
NATIONAL AVERAGE FUEL CONSUMPTION 2010 TARGET 2010 Target = 222 grams of CO 2 • All Fuel Types. • All vehicles under 3. 5 tonne. • 2010 outcome = 212. 6 grams of CO 2.
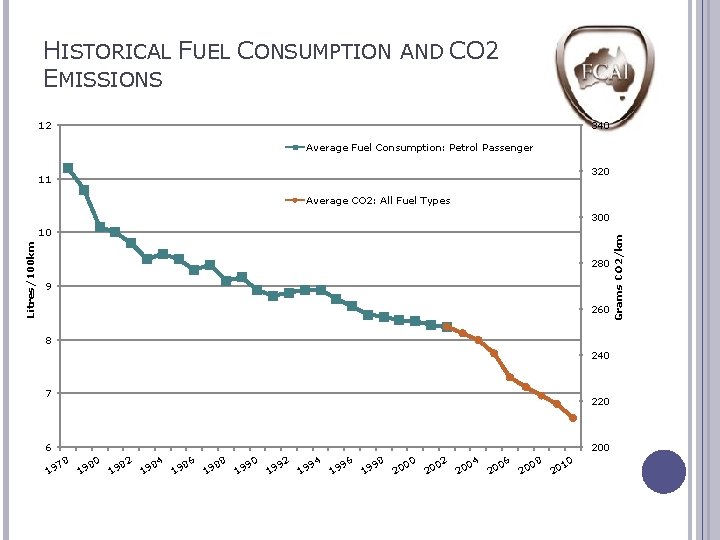
HISTORICAL FUEL CONSUMPTION AND CO 2 EMISSIONS 12 340 Average Fuel Consumption: Petrol Passenger 320 11 Average CO 2: All Fuel Types Litres/100 km 10 280 9 260 8 240 7 220 6 200 8 7 19 80 19 82 19 84 19 86 19 88 19 90 19 92 19 94 19 96 19 98 19 00 20 02 20 04 20 06 20 8 0 20 0 1 20 Grams CO 2/km 300
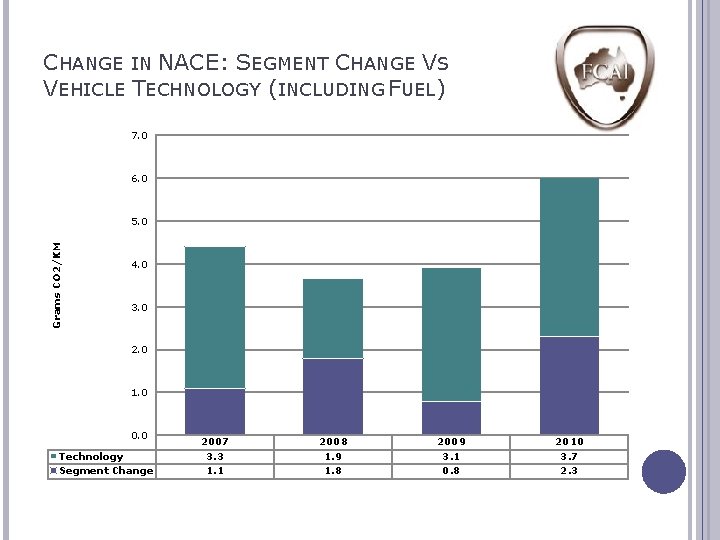
CHANGE IN NACE: SEGMENT CHANGE VS VEHICLE TECHNOLOGY (INCLUDING FUEL) 7. 0 6. 0 Grams CO 2/KM 5. 0 4. 0 3. 0 2. 0 1. 0 0. 0 Technology Segment Change 2007 3. 3 1. 1 2008 1. 9 1. 8 2009 3. 1 0. 8 2010 3. 7 2. 3
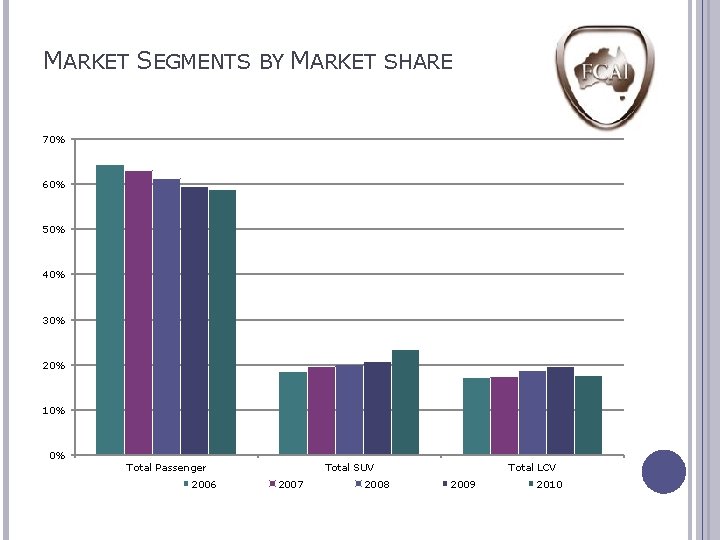
MARKET SEGMENTS BY MARKET SHARE 70% 60% 50% 40% 30% 20% 10% 0% Total Passenger 2006 Total SUV 2007 2008 Total LCV 2009 2010
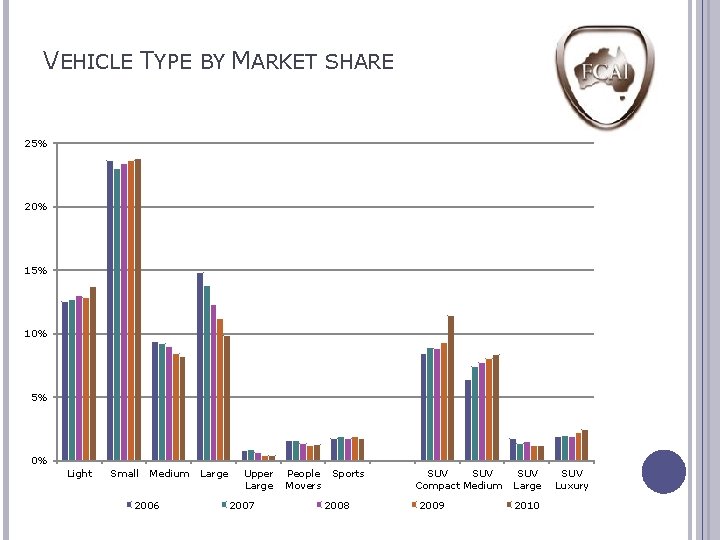
VEHICLE TYPE BY MARKET SHARE 25% 20% 15% 10% 5% 0% Light Small Medium 2006 Large Upper Large 2007 People Movers Sports 2008 SUV Compact Medium 2009 SUV Large 2010 SUV Luxury
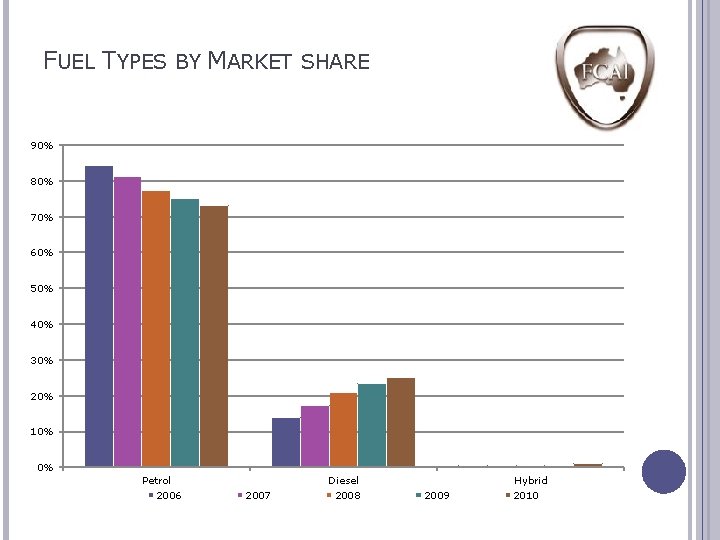
FUEL TYPES BY MARKET SHARE 90% 80% 70% 60% 50% 40% 30% 20% 10% 0% Petrol 2006 2007 Diesel 2008 2009 Hybrid 2010
TARGET ACHIEVED, WHAT NEXT? July 2010: • Mandatory NACE Target • 2015 = 190 grams of CO 2 • 2024 = 155 grams of CO 2
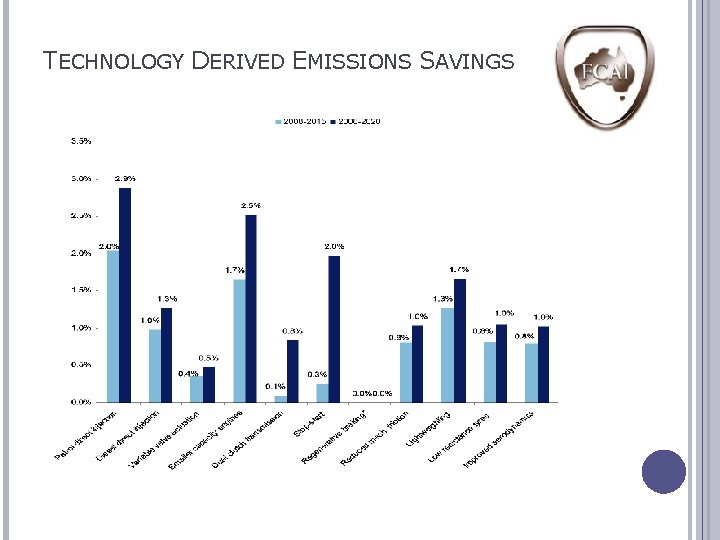
TECHNOLOGY DERIVED EMISSIONS SAVINGS
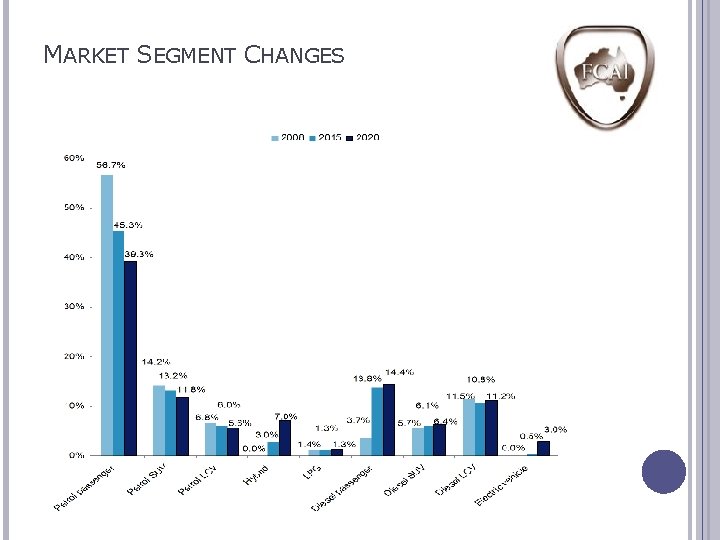
MARKET SEGMENT CHANGES
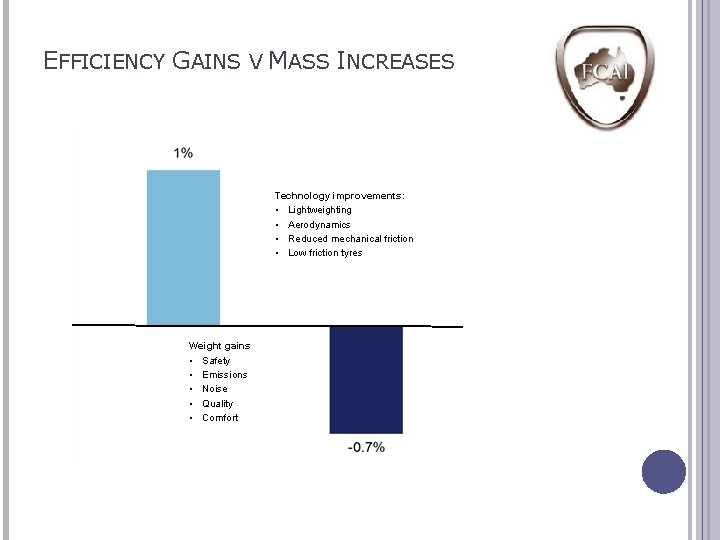
EFFICIENCY GAINS V MASS INCREASES Technology improvements: • Lightweighting • Aerodynamics • Reduced mechanical friction • Low friction tyres Weight gains • Safety • Emissions • Noise • Quality • Comfort
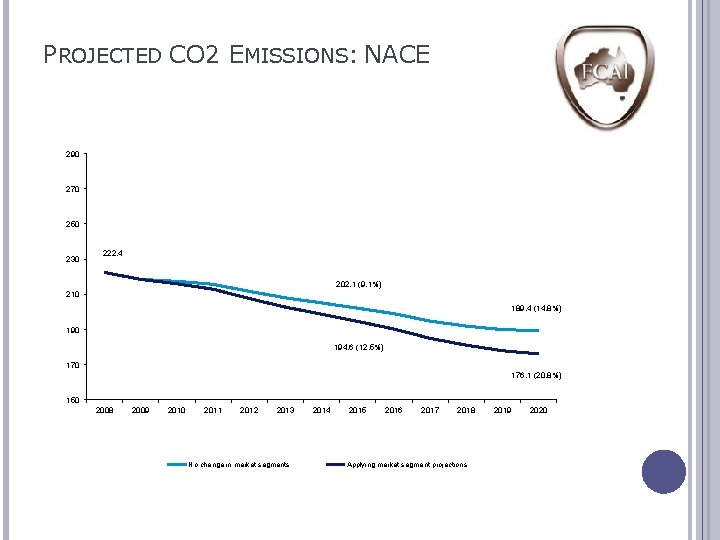
PROJECTED CO 2 EMISSIONS: NACE 290 270 250 230 222. 4 202. 1 (9. 1%) 210 189. 4 (14. 8%) 190 194. 6 (12. 5%) 170 176. 1 (20. 8%) 150 2008 2009 2010 2011 2012 2013 No change in market segments 2014 2015 2016 2017 2018 Applying market segment projections 2019 2020
CO 2 TARGETS: ECONOMY WIDE TARGETS Australian Government target of 5% to 25% reduction in CO 2 emissions by 2020 based on 2000 levels. • 2000 = 260 g/CO 2 25% reduction • 2020 = 195 g/CO 2
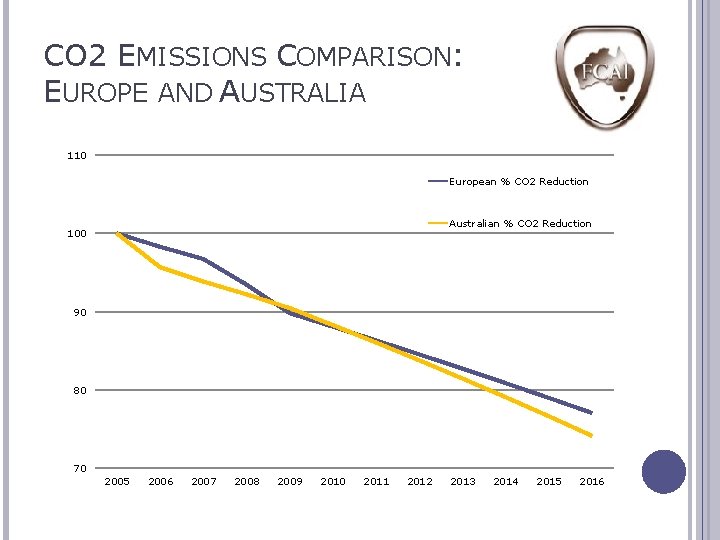
CO 2 EMISSIONS COMPARISON: EUROPE AND AUSTRALIA 110 European % CO 2 Reduction Australian % CO 2 Reduction 100 90 80 70 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2016
FLEXIBILITIES • Credits for: 1. Low emission vehicles 2. Eco-technologies 3. Alternative fuels • Phase-In from 2015 • Averaging and Pooling • Make Good Provision (Banking/Borrowing)
OPTIONS FOR BURDEN SHARING 1. Industry Target. 2. Vehicle based approach: Standard set which vehicle must achieve in order to enter the Australian market. 3. Corporate Average: Each brand provided a target CACE: • All brands to achieve 195 grams. • Uniform Percentage Reduction. • Parameter based target.
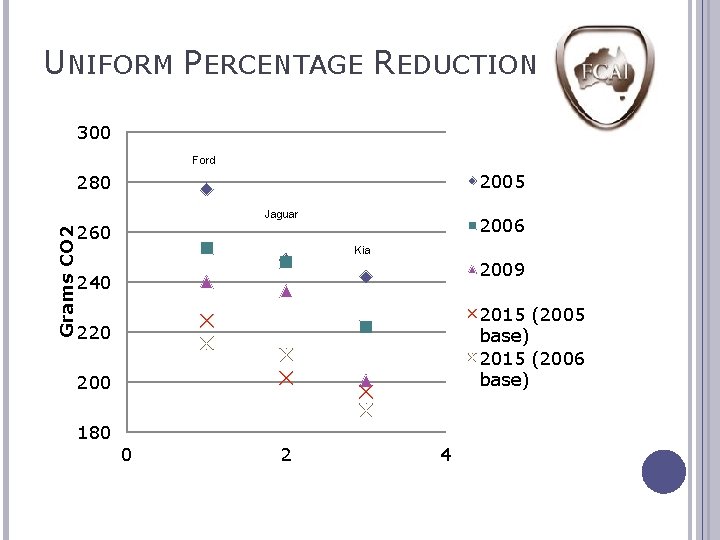
UNIFORM PERCENTAGE REDUCTION 300 Ford 2005 280 Grams CO 2 Jaguar 2006 260 Kia 2009 240 2015 (2005 base) 2015 (2006 base) 220 200 180 0 2 4
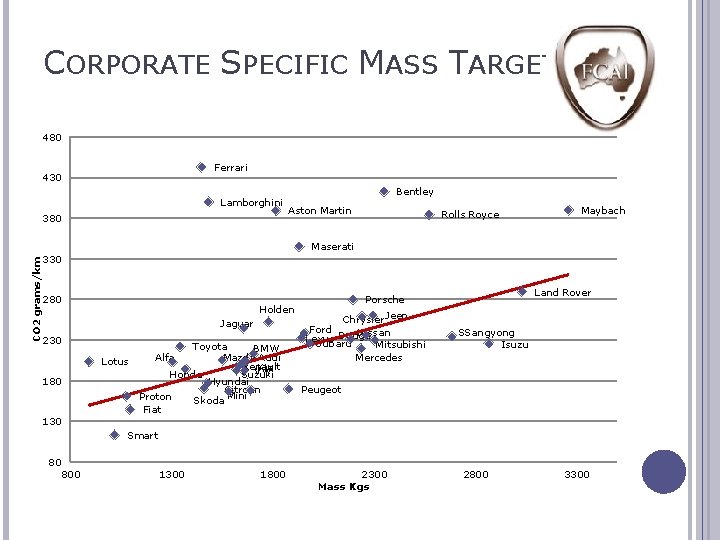
CORPORATE SPECIFIC MASS TARGET 480 Ferrari 430 Lamborghini 380 Bentley Aston Martin Rolls Royce Maybach CO 2 grams/km Maserati 330 280 Holden Jaguar 230 Lotus 180 130 Toyota BMW Mazda Audi Renault Kia VW Honda Suzuki Hyundai Citroen Proton Skoda Mini Fiat Alfa Land Rover Porsche Chrysler Jeep Ford Nissan Lexus Dodge Subaru Mitsubishi Mercedes SSangyong Isuzu Peugeot Smart 80 800 1300 1800 2300 Mass Kgs 2800 3300
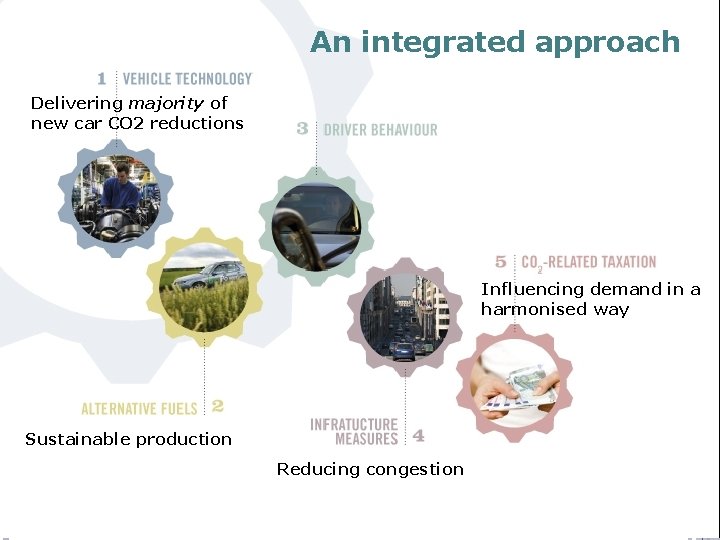
Reducing emissions – An. CO 2 integrated approach – integrated approach Delivering majority of new car CO 2 reductions Influencing demand in a harmonised way Sustainable production Reducing congestion 29
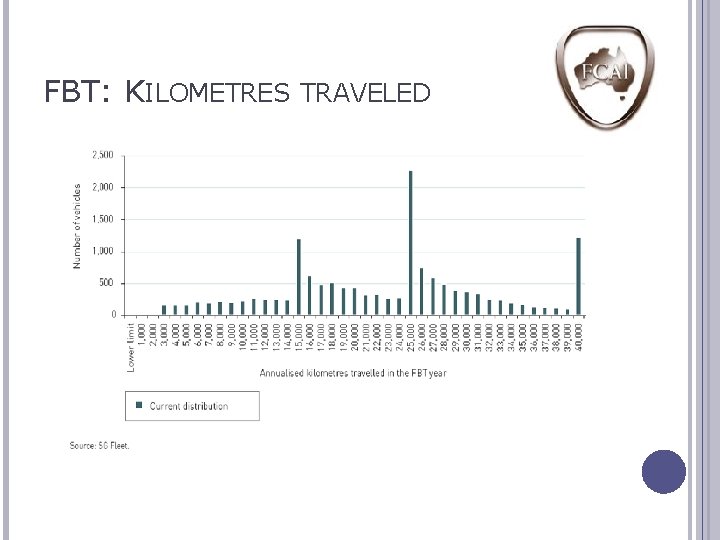
FBT: KILOMETRES TRAVELED
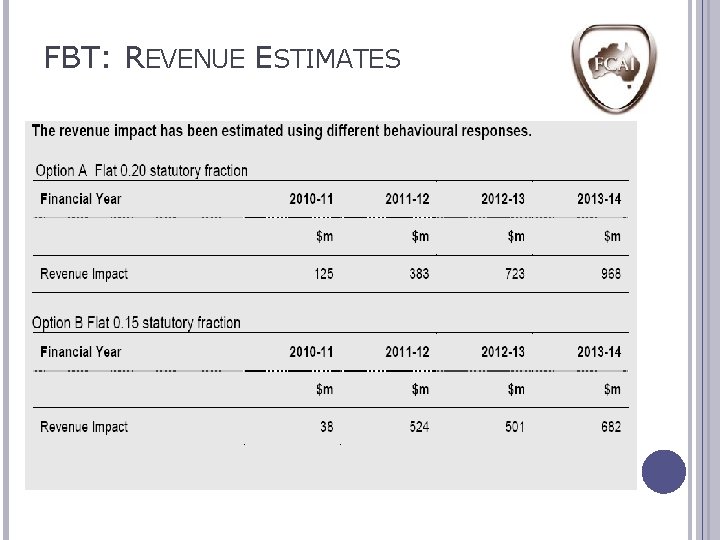
FBT: REVENUE ESTIMATES
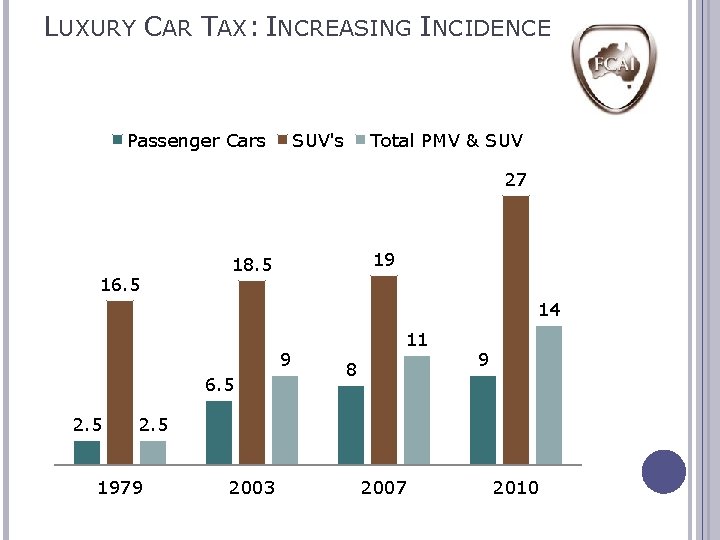
LUXURY CAR TAX: INCREASING INCIDENCE Passenger Cars SUV's Total PMV & SUV 27 16. 5 19 18. 5 14 9 6. 5 2. 5 11 8 9 2. 5 1979 2003 2007 2010
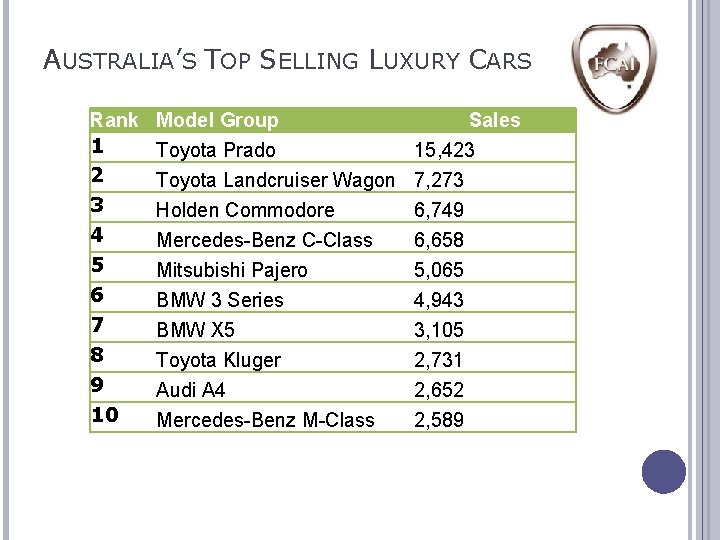
AUSTRALIA’S TOP SELLING LUXURY CARS Rank 1 2 3 4 5 6 7 8 9 10 Model Group Toyota Prado Sales 15, 423 Toyota Landcruiser Wagon Holden Commodore Mercedes-Benz C-Class Mitsubishi Pajero 7, 273 6, 749 6, 658 5, 065 BMW 3 Series BMW X 5 Toyota Kluger Audi A 4 Mercedes-Benz M-Class 4, 943 3, 105 2, 731 2, 652 2, 589
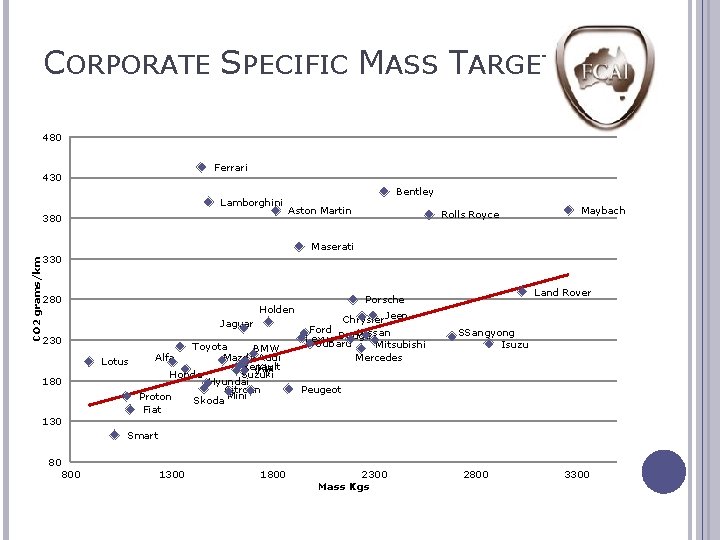
CORPORATE SPECIFIC MASS TARGET 480 Ferrari 430 Lamborghini 380 Bentley Aston Martin Rolls Royce Maybach CO 2 grams/km Maserati 330 280 Holden Jaguar 230 Lotus 180 130 Toyota BMW Mazda Audi Renault Kia VW Honda Suzuki Hyundai Citroen Proton Skoda Mini Fiat Alfa Land Rover Porsche Chrysler Jeep Ford Nissan Lexus Dodge Subaru Mitsubishi Mercedes SSangyong Isuzu Peugeot Smart 80 800 1300 1800 2300 Mass Kgs 2800 3300
CO 2 STANDARD : SUMMARY 1. Developed Co-operatively with Industry. 2. Based on reliable data. 3. Recognition of Non-test cycle technologies: • Alternative Fuels. • GSI, TPM, Air-con gases, Etc. • Incentives for emerging technologies. 4. Realistic target consistent with economy wide objectives.
FEDERAL CHAMBER OF AUTOMOTIVE INDUSTRIES Global Fuel Economy Initiative 2 March 2011
- Slides: 36