
FATTURAZIONE ELETTRONICA Studio Tributario Paolo Parodi 1 IMPOSTA
FATTURAZIONE ELETTRONICA Studio Tributario Paolo Parodi 1

IMPOSTA DI BOLLO Studio Tributario Paolo Parodi 2
ALTERNATIVITA’ IVA - BOLLO PRESUPPOSTI Importi non soggetti ad Iva superiori a 77, 47 REGOLE SPECIFICHE Il bollo non è dovuto in caso di : - Cessioni all’esportazione ex art. 8 co. 1 lett. a) e b) - Cessioni intracomunitarie di beni - Operazioni soggette ad Iva, ancorchè in regimi speciali e con Iva non esposta in fattura (ad esempio regime del margine, editoria, regime speciale agenzie viaggio) Il bollo è dovuto in caso di : - Operazioni non imponibili a seguito dichiarazione intento - Operazioni non imponibili art. 8 -bis), 9 e 72 Studio Tributario Paolo Parodi 3
ASSOLVIMENTO – RIVALSA – SOLIDARIETA’ MODALITA’ DI ASSOLVIMENTO IN FATTURA A CURA DELL’EMITTENTE FATTURA, mediante compilazione degli appositi campi : elementi 2. 1. 1. 6. 1 e 2. 1. 1. 6. 2 del tracciato xml RIVALSA Facoltativa, salvo espresso divieto nei confronti dello Stato e degli Organi dello Stato RESPONSABILITA’ VERSO L’ERARIO In caso di mancato assolvimento: solidarietà tra emittente ed utilizzatore Studio Tributario Paolo Parodi 4
IMPOSTA DI BOLLO : DECRETO MEF 28/12/18 Per semplificare il pagamento dell’imposta di bollo relativo alle fatture elettroniche l’agenzia delle Entrate comunica trimestralmente ai contribuenti il dovuto. In effetti l’Agenzia propone a contribuente l’ammontare da versare ed il versamento deve avvenire con cadenza trimestrale (entro il 20 del mese successivo ad ogni fine trimestre) e non più entro 120 giorni dalla fine del periodo d’imposta. Le fatture elettroniche relative alle operazioni esenti, non imponibili, escluse o fuori campo Iva, di importo superiore a 77, 47 euro, sono soggette all’imposta di bollo da assolvere tramite modello F 24 (o mod, F 24 EP) secondo le regole previste dal Dm 17 giugno 2014. In particolare, il cedente/prestatore deve valorizzare nel tracciato Xml della fattura gli appositi spazi ( «Bollo virtuale» e «Importo Bollo» ) e procedere al versamento trimestrale. . Studio Tributario Paolo Parodi 5
IMPOSTA DI BOLLO : DECRETO MEF 28/12/18 Per quanto riguarda le modalità di pagamento, sul sito dell’Agenzia è a disposizione un servizio che permetterà agli interessati di pagare l’imposta di bollo con addebito sul conto corrente bancario o postale. In alternativa, il contribuente può utilizzare il modello F 24 predisposto dall’Agenzia. Per le fatture in formato Xml, non vanno comunque considerate tutte le altre modalità di pagamento, come il contrassegno o l’assolvimento dell’imposta mediante autorizzazione virtuale. In riferimento a quest’ultimo profilo, l’Agenzia ha recentemente chiarito con una Faq che i soggetti autorizzati al pagamento del bollo virtuale ai sensi dell’articolo 15 del Dpr 642/1972, che emettono esclusivamente fatture elettroniche, possono rinunciare all’autorizzazione nelle modalità previste dall’articolo 15 del Dpr 642/1972. Resta, invece, fermo quanto già previsto dal Dm del 17 giugno 2014 per il pagamento dell’imposta relativa agli atti, ai documenti ed ai registri (ad esempio il libro giornale), emessi o utilizzati durante l’anno. Il decreto in esame ha difatti espressamente lasciato inalterata la precedente modalità, che prevede il versamento dell’imposta in un’unica soluzione entro 120 giorni dalla chiusura dell’esercizio e cioè entro il 30 aprile dell’anno successivo o 29 aprile per gli anni bisestili Studio Tributario Paolo Parodi 6
IMPOSTA DI BOLLO : CIRC. 14/E/19 La regolarizzazione delle fatture ex art. 22 del Dpr 642/73 imporrebbe, al fine di evitare sanzioni, la presentazione delle stesse agli uffici dell’Amministrazione finanziaria entro 15 giorni dalla ricezione, contestuale pagamento dell’imposta. Poichè l’emissione di tali documenti tramite Sd. I costituisce già presentazione degli stessi all’Amministrazioen, ne deriva, fatti salvi eventuali ulteriori interventi normativi sul punto, che non risulta necessaria alcuna successiva ripresentazione, fermo restando il versamento dell’imposta (tramite modello F 24) entro il quindicesimo giorno successivo alla ricezione. La regolarizzazione si renderà necessaria solo quando la fattura, sprovvista dell’indicazione voluta dall’articolo 6 del d. m. 17 giugno 2014 e dei “Dati. Bollo” (elementi 2. 1. 1. 6. 1 e 2. 1. 1. 6. 2 del tracciato xml) sia da assoggettare all’imposta. Studio Tributario Paolo Parodi 7
IMPOSTA DI BOLLO : D. L. 34/19 Articolo 12 novies: L'Agenzia delle Entrate potrà verificare in modo automatico se le fatture elettroniche, inviate attraverso il Sistema di interscambio, riportano la corretta annotazione dell'assolvimento dell'imposta di bollo e, nel caso non sia stata apposta la specifica annotazione, potrà integrare la fattura attraverso una procedura automatizzata ed irrogare le relative sanzioni. Ciò a decorrere dalle fatture emesse a partire dal 1/1/2020. La disposizione deve essere coordinata con la circ. 14/E/19 di cui alla slide precedente Studio Tributario Paolo Parodi 8
IMPOSTA DI BOLLO : D. L. 124/19 Articolo 17: “In caso di ritardato, omesso o insufficiente versamento, l'Agenzia delle entrate comunica al contribuente con modalità telematiche l'ammontare dell'imposta, della sanzione amministrativa dovuta ai sensi dell'articolo 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471 (30%), ridotta ad un terzo, nonché degli interessi dovuti fino all'ultimo giorno del mese antecedente a quello dell'elaborazione della comunicazione; se il contribuente non provvede al pagamento, in tutto o in parte, delle somme dovute entro trenta giorni dal ricevimento della comunicazione, il competente ufficio dell'Agenzia delle entrate procede all'iscrizione a ruolo a titolo definitivo. Studio Tributario Paolo Parodi 9
IMPOSTA DI BOLLO : D. L. 124/19 post conversione Articolo 17 comma 1 -bis, ante modifiche 2020: Al fine di semplificare e ridurre gli adempimenti dei contribuenti, nel caso in cui gli importi dovuti non superino la soglia annua di 1. 000 euro, l'obbligo di versamento dell'imposta di bollo sulle fatture elettroniche può essere assolto con due versamenti aventi cadenza semestrale, da effettuare rispettivamente entro il 16 giugno ed entro il 16 dicembre di ciascun anno. Studio Tributario Paolo Parodi 10
IMPOSTA DI BOLLO : D. L. 23/20 ART. 26 Al fine di semplificare e ridurre gli adempimenti dei contribuenti, il pagamento dell'imposta di bollo può essere effettuato, senza applicazione di interessi e sanzioni: a) per il primo trimestre, nei termini previsti per il versamento dell'imposta relativa al secondo trimestre solare dell'anno di riferimento, qualora l'ammontare dell'imposta da versare per le fatture elettroniche emesse nel primo trimestre solare dell'anno sia inferiore a 250 euro; b) per il primo e secondo trimestre, nei termini previsti per il versamento dell'imposta relativa al terzo trimestre solare dell'anno di riferimento, qualora l'ammontare dell'imposta da versare per le fatture elettroniche emesse nel primo e secondo trimestre solare dell'anno sia inferiore 11 Studio Tributario Paolo Parodi
IMPOSTA DI BOLLO : RINVIO CONTROLLI D. L. 34/20 Art. 154 Rinvio della procedura automatizzata di liquidazione dell’imposta di bollo sulle fatture elettroniche. All’articolo 12 -novies, comma 1, del decreto-legge 30 aprile 2019, n. 34, , il quarto periodo è sostituito dal seguente: “Le disposizioni di cui al presente articolo, si applicano alle fatture inviate dal 1° gennaio 2021 attraverso il sistema di interscambio di cui al citato articolo 1, commi 211 e 212, della legge 24 dicembre 2007, n. 244”. La norma proroga dal 1° gennaio 2020 al 1° gennaio 2021 l’applicazione delle disposizioni che introducono una procedura di integrazione da parte dell’Agenzia delle entrate dell’imposta di bollo dovuta sulle fatture elettroniche inviate tramite il Sistema di Interscambio che non recano l’annotazione di assolvimento dell’imposta. La proroga è stata ritenuta necessaria per evitare di introdurre una nuova procedura, che richiede aggiornamenti dei software gestionali e un confronto a distanza con le imprese sui dati elaborati dall’Agenzia delle entrate, in un periodo in cui gli operatori economici già sono chiamati a fronteggiare l’emergenza epidemiologica da COVID-19. Studio Tributario Paolo Parodi 12
RIFIUTI FATTURE P. A. Studio Tributario Paolo Parodi 13
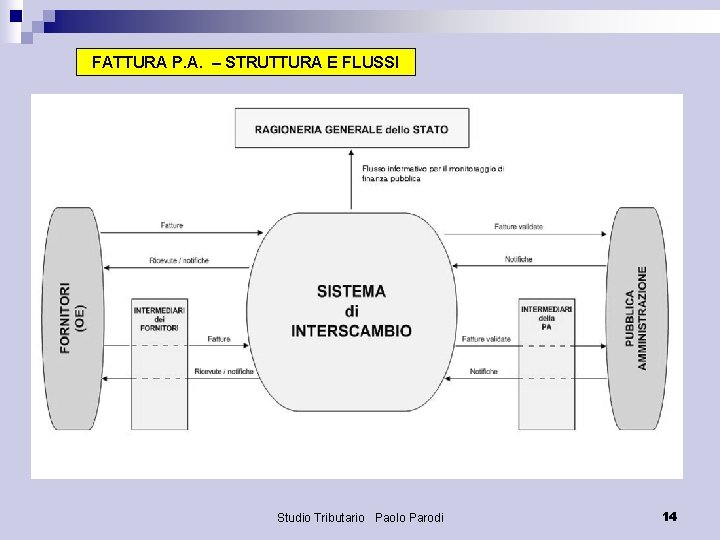
FATTURA P. A. – STRUTTURA E FLUSSI Studio Tributario Paolo Parodi 14
IL DECRETO 119/18 LE FATTURE VERSO LE P. A. E LE POSSIBILITA’ DI RESPINGERLE Approvato il seguente: «Art. 15 -bis. (Disposizioni di armonizzazione in tema di fatturazione elettronica) All'articolo 1, comma 213, della legge 24 dicembre 2007, n. 244, è aggiunta, in fine, la seguente lettera: ''g-ter) le cause che possono consentire alle amministrazioni destinatarie delle fatture elettroniche di rifiutare le stesse, nonché le modalità tecniche con le quali comunicare tale rifiuto al cedente/prestatore, anche al fine di evitare rigetti impropri e di armonizzare tali modalità con le regole tecniche del processo di fatturazione elettronica tra privati. ''» . Studio Tributario Paolo Parodi 15
IL DECRETO IN ARRIVO Il testo è stato predisposto dal Dipartimento delle Finanze e condiviso, nell’ambito del Tavolo tecnico di coordinamento della fatturazione elettronica, dall’Agenzia delle Entrate e dal Dipartimento della Ragioneria generale dello Stato. MOTIVAZIONI DA RELAZIONE AL DECRETO - Evitare che si verifichino rifiuti impropri delle fatture elettroniche - Armonizzare le regole tecniche con il processo di fatturazione fra privati Studio Tributario Paolo Parodi 16
IL PARERE DEL CONSIGLIO DI STATO Nell’adunanza del 11 giugno 2020 è stato reso il parere favorevole sulla bozza di decreto. Vi sono solo alcune modifiche formali, SALVO ACCENTUARE IL RICORSO ALLE NOTE DI CREDITO. Si legge infatti: suggerisce di modificare il testo nel seguente modo: “Le pubbliche amministrazioni non possono comunque rifiutare la fattura nei casi in cui gli elementi informativi possono essere corretti mediante le procedure di variazione di cui all’articolo 26 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633”. Quindi i tempi non dovrebbero ormai essere lunghi Studio Tributario Paolo Parodi 17
LE CAUSE TASSATIVE IN SINTESI NEL TESTO ATTUALE La fattura potrà essere respinta SOLO NEI SEGUENTI CASI: 1) Fattura riferita ad operazione che non è stata posta in essere nei confronti della P. A. ricevente 2) Omessa o errata indicazione di CIG e/o CUP, laddove obbligatori 3) Omessa o errata indicazione del codice di repertorio per i dispositivi medici 4) Omessa o errata indicazione del codice AIC e del quantitativo per le fatture emesse dalle imprese produttrici e/o distributrici di farmaci nei confronti degli enti del settore sanitario 5) Omessa o errata indicazione di numero e data della Determinazione Dirigenziale di impegno di spesa per le fatture emesse verso le Regioni e gli enti locali Le P. A. non potranno respingere le fatture i cui elementi informativi possono essere corretti con note di variazione emesse ai sensi dell’art. 26 del Dpr 633/72 Studio Tributario Paolo Parodi 18

I RIFIUTI NEL CASO DEI DISPOSITIVI MEDICI n. Trattasi degli acquisti operati dalle strutture pubbliche del Sistema Sanitario nazionale n. La finalità dell’inserimento del «codice di repertorio» è il controllo della spesa ai sensi del comma 6 dell’art. 9 -ter) del D. L. 78/15 n. La procedura per la cessione dei dispositivi medici e per l’attribuzione del codice di repertorio è contenuta nel decreto del Ministero della Salute 21 dicembre 2009 in G. U. n. 17 del 22/01/10 Studio Tributario Paolo Parodi 19
I FARMACI La fattura deve contenere l’indicazione del codice di Autorizzazione all’immissione in commercio (AIC) e del relativo quantitativo ai sensi del decreto MEF-Min. Salute 20/12/17 Studio Tributario Paolo Parodi 20
FATTURE VERSO GLI ENTI DEL SSN Il Decreto del 20 dicembre 2017 del MEF, di concerto con il Ministero della salute (pubblicato sulla Gazzetta Ufficiale n. 302 del 29 dicembre 2017) attua quanto disposto dal comma 2 dell’articolo 29 del decreto legge 24 aprile 2017, n. 50, in materia di fatture elettroniche emesse nei confronti degli enti del Servizio sanitario nazionale, al fine di consentire il monitoraggio puntuale della spesa farmaceutica. La normativa dispone che, a decorrere dal 1° gennaio 2018, nelle fatture elettroniche emesse dalle imprese produttrici e distributrici di farmaci nei confronti degli enti del Servizio sanitario nazionale per acquisti di prodotti farmaceutici è fatto obbligo di indicare le informazioni relative al Codice di Autorizzazione all'Immissione in Commercio (AIC) e al corrispondente quantitativo. Inoltre a decorrere dalla stessa data, le suddette fatture devono essere rese disponibili all'Agenzia Italiana del Farmaco. Per tali fatture è fatto divieto agli enti del Servizio sanitario nazionale di effettuare pagamenti di corrispettivi di fatture che non riportino tali informazioni. Il predetto decreto disciplina modalità tecniche di indicazione dell'AIC Studio Tributario Paolo Parodi 21
FATTURE VERSO GLI ENTI DEL SSN L’AIFA riceve settimanalmente dal Ministero dell’economia e delle finanze le fatture elettroniche in formato XML, prive di allegati e dei dati relativi all’iscrizione all’albo professionale e a quelli bancari. Le fatture sono quelle emesse dalle imprese produttrici e/o distributrici di farmaci nei confronti degli enti del settore sanitario. Al fine di individuare le fatture, l’AIFA fornisce preventivamente al Ministero dell’economia e delle finanze un elenco contenente i codici fiscali e le partite IVA delle imprese produttrici e/o distributrici di farmaci di cui al precedente comma e comunica tempestivamente ogni eventuale variazione o aggiornamento di tale elenco. Studio Tributario Paolo Parodi 22
FATTURE VERSO GLI ENTI DEL SSN La Circolare RGS del 1° febbraio 2018 riporta le modalità applicative, nonché alcuni chiarimenti, concernenti il predetto Decreto Ministeriale 20 dicembre 2017, con particolare riferimento alla compilazione dei campi previsti dal tracciato della fattura, al fine di evitare criticità nell’invio delle fatture e nel successivo pagamento dei corrispettivi da parte degli enti del Servizio sanitario nazionale. Viene in particolare specificato che sono interessati dall’applicazione del DM 20 dicembre 2017 esclusivamente i farmaci dotati di AIC, rilasciati ai sensi del: - DECRETO LEGISLATIVO 24 aprile 2006, n. 219, “Attuazione della direttiva 2001/83/CE (e successive direttive di modifica) relativa ad un codice comunitario concernente i medicinali per uso umano, nonché della direttiva 2003/94/CE” e s. m. i. , per i medicinali di uso umano; - DECRETO LEGISLATIVO 6 aprile 2006, n. 193 “Attuazione della direttiva 2004/28/CE recante codice comunitario dei medicinali veterinari” (e successive modifiche) per i medicinali di uso veterinario. Studio Tributario Paolo Parodi 23
REGIONI ED ENTI LOCALI n. LA FATTURA PUO’ ESSERE RESPINTA SE NON CONTIENE IN MANIERA CORRETTA NUMERO E DATA DELLA DETERMINAZIONE DIRIGENZIALE D’IMPEGNO DI SPESA n. LA DISPOSIZIONE è LIMITATA A REGIONI ED ENTI LOCALI n. SI RITIENE CHE IL TERMINE ENTI LOCALI SI RIFERISCA A PROVINCE E COMUNI (ANCHE SE IN TAL CASO SAREBBE STATO PREFERIBILE INDICARE «ENTI TERRITORIALI» ) Studio Tributario Paolo Parodi 24
LE DISPOSIZIONI DI CUI ALL’ART. 26 DEL Dpr 633/72 NON potranno essere rifiutate fatture per le quali l’errore in esse contenuto possa essere oggetto di variazione ai sensi della normativa Iva. L’art. 26 prevede la possibilità di emissione di nota di variazione se: n. Un’operazione viene meno, in tutto o in parte n. Se ne riduce l’ammontare imponibile n. Vi sono errori materiali nella compilazione del documento o della sua registrazione Studio Tributario Paolo Parodi 25
I CAMPI OBBLIGATORI IL DECRETO NON PRENDE POSIZIONE SULLE CASISTICHE IN CUI I DATI CHE LEGITTIMANO IL RIFIUTO SIANO CORRETTI MA SIANO INSERITI IN CAMPI SBAGLIATI. SI PENSI AL CIG E AL REPERTORIO DISPOSITIVI MEDICI: SEGUENDO LA RATIO LEGIS E LA RELAZIONE, SI POTREBBE SOSTENERE LA LEGITTIMITA’ DEL RIFIUTO, MA E’ OPPORTUNO ATTENDERE LA PRASSI Studio Tributario Paolo Parodi 26
CONCETTO DI ACCETTAZIONE n. Accettare una fattura o lasciar decorrere i 15 giorni non equivale a riconoscerne la correttezza n. E’ sempre possibile richiedere nota di credito per fattura accettata, al fine di correzione errori materiali/dimenticanze/inesattezze o per contestarla nel merito n. Accettazione e successiva richiesta di nota credito implicano adempimenti aggiuntivi sia a livello contabile che di PCC Studio Tributario Paolo Parodi 27
CONCETTO DI RIFIUTO ANTE DM La fattura rifiutata : - non entra in contabilità - non va gestita n PCC in quanto il rifiuto è acquisito automaticamente Non essendovi disciplina specifica, il fornitore non potrà chiedere interessi per artificioso ritardo del pagamento se il rifiuto deriva da errori su elementi obbligatori. Si discute sulle cause che legittimano il rifiuto in ordine ad elementi non obbligatori ma determinanti per le finalità di integrazione con il sistema gestionale (DM 55/13) e con la PCC Studio Tributario Paolo Parodi 28
CONCETTO DI RIFIUTO DOPO IL DECRETO La fattura rifiutata : - non entra in contabilità - non va gestita n PCC in quanto il rifiuto è acquisito automaticamente Essendovi disciplina specifica, il fornitore potrà chiedere interessi per artificioso ritardo del pagamento se il rifiuto deriva da errori su elementi diversi da quelli indicati in decreto. Rimane la perplessità sull’utilizzo di campi errati ma con dati corretti. Studio Tributario Paolo Parodi 29
EFFETTI DEL RIFIUTO E ALTERNATIVE n. Il soggetto che ha emesso la fattura potrà: - Modificare i dati errati e ritrasmettere al SDI con stesso numero e data fattura Generare documento di storno interno e trasmettere nuova fattura con nuovo numero e nuova data Il soggetto che ha emesso la fattura NON dovrà in ogni caso trasmettere nota di credito al cliente Studio Tributario Paolo Parodi 30
L. 205/17 : IL NODO SMISTAMENTO ORDINI 411. Al fine di incentivare l'efficienza e la trasparenza del sistema di approvvigionamento della pubblica amministrazione, l'emissione, la trasmissione, la conservazione e l'archiviazione dei documenti attestanti l'ordinazione e l'esecuzione degli acquisti di beni e servizi devono essere effettuate in forma elettronica. A tal fine, fatto salvo quanto previsto ai commi 412, 413 e 414, con decreti del Ministro dell'economia e delle finanze, sentita l'Agenzia per l'Italia digitale (AGID), d'intesa con la Conferenza unificata, sono adottati appositi regolamenti volti a disciplinare le modalità tecniche e le date di entrata in vigore delle modalità obbligatorie di invio in forma elettronica della predetta documentazione. 413. Il Sistema informativo del Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato assicura l'integrazione del Sistema di gestione di cui al comma 412 con la Banca Dati Nazionale dei Contratti Pubblici prevista dall'articolo 213, comma 8, del codice dei contratti pubblici, di cui al decreto legislativo 18 aprile 2016, n. 50, con il Sistema di interscambio delle fatture elettroniche di cui all'articolo 1, commi 211 e 212, della legge 24 dicembre 2007, n. 244, e con l'infrastruttura della banca dati SIOPE di cui all'articolo 14, comma 8 -bis, della legge 31 dicembre 2009, n. 196. Studio Tributario Paolo Parodi 31
Con la modifica apportata dal Dl 50/2017 all’articolo 19 del Dpr 633/1972 il diritto alla detrazione dell’imposta relativa ai beni e ai servizi acquistati o importati può essere esercitato al più tardi con la dichiarazione relativa all’anno in cui il diritto alla detrazione è sorto, e non più con quella relativa al secondo anno successivo. Si ricorda che il diritto alla detrazione sorge nel momento in cui l’imposta diviene esigibile. Contestualmente viene adeguato l’articolo 25 del decreto Iva prevedendo che i documenti d’acquisto debbano essere annotati nel relativo registro anteriormente alla liquidazione periodica nella quale è esercitato il diritto alla detrazione della relativa imposta e, comunque, entro il termine di presentazione della dichiarazione annuale relativa all’anno di ricezione della fattura e con riferimento al medesimo anno. Studio Tributario Paolo Parodi 32
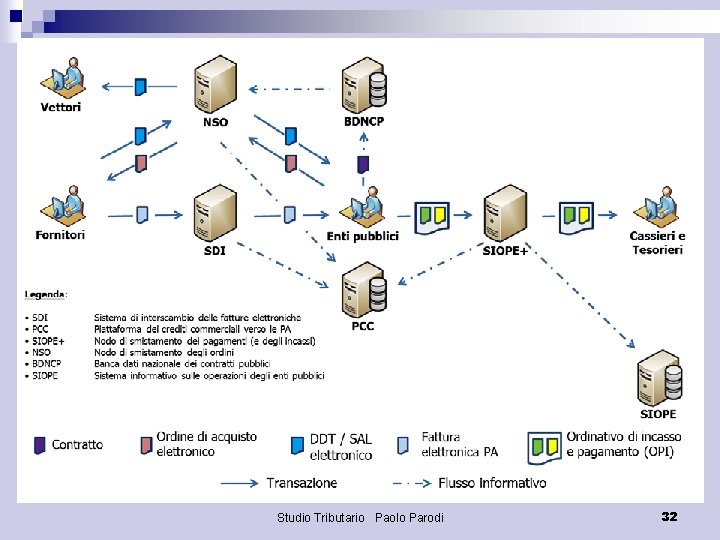
IL NODO SMISTAMENTO ORDINI : DM 7/12/18 ARTICOLO 1 1. Presso il Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato opera il sistema di gestione denominato Nodo di Smistamento degli Ordini (NSO). 2. Il Nodo di Smistamento degli Ordini gestisce la trasmissione in via telematica dei documenti informatici attestanti l'ordinazione e l'esecuzione degli acquisti dei beni e servizi tra gli enti del Servizio sanitario nazionale di cui all'art. 19, comma 2, lettere b) e c), del decreto legislativo 23 giugno 2011, n. 118, nonché i soggetti che effettuano acquisti per conto dei predetti enti, e i loro fornitori di beni e servizi. Studio Tributario Paolo Parodi 33
NSO : GLI ENTI DEL SSN Ai applica agli enti di cui all’art. 19, comma 2, lettere b) e c), del decreto legislativo 23 giugno 2011, n. 118. a) le regioni, per la parte del bilancio regionale che riguarda il finanziamento e la spesa del relativo servizio sanitario, rilevata attraverso scritture di contabilità finanziaria; b) le regioni: i) per la parte del finanziamento del servizio sanitario, regionale direttamente gestito, rilevata attraverso scritture di contabilità economicopatrimoniale, qualora le singole regioni esercitino la scelta di gestire direttamente presso la regione una quota del finanziamento del proprio servizio sanitario, d'ora in poi denominata gestione sanitaria accentrata presso la regione; ii) per il consolidamento dei conti degli enti sanitari di cui alla lettera c) e, ove presente ai sensi del punto i), della gestione sanitaria accentrata presso la regione; c) aziende sanitarie locali; aziende ospedaliere; istituti di ricovero e cura a carattere scientifico pubblici, anche se trasformati in fondazioni; aziende ospedaliere universitarie integrate con il Servizio sanitario nazionale; d) istituti zooprofilattici di cui al decreto legislativo 30 giugno 1993, n. 270. Studio Tributario Paolo Parodi 34
NSO e ISTITUTI ZOOPROFILATTICI SPERIMENTALI Gli Istituti Zooprofilattici Sperimentali (I. Z. S. ) rappresentano un importante strumento operativo di cui dispone il Servizio Sanitario Nazionale per assicurare la sorveglianza epidemiologica, la ricerca sperimentale, la formazione del personale, il supporto di laboratorio e la diagnostica nell’ambito del controllo ufficiale degli alimenti. Sono enti sanitari di diritto pubblico con autonomia gestionale ed amministrativa, facenti parte del Servizio sanitario nazionale Non sono però enti di cui alle lettere b) e c) dell’art. 19 co. 2 del D. Lgs. 118/11 e quindi non si applica il DM 7/12/2018 lato acquisti. Studio Tributario Paolo Parodi 35
IL NODO SMISTAMENTO ORDINI : DM 7/12/18 ARTICOLO 3 1. L'emissione dei documenti di cui all'art. 1 è effettuata esclusivamente in forma elettronica e la trasmissione avviene per il tramite del Nodo di Smistamento degli Ordini. 2. Il comma 1 si applica a decorrere dal 1ºottobre 2019 (posticipato al 1/2/20). 3. A decorrere dalla data di cui al comma 2, sulle fatture elettroniche sono obbligatoriamente riportati gli estremi dei documenti secondo le modalità stabilite nelle linee guida di cui all'art. 2. 4. A decorrere dalla data di cui al comma 2, gli enti del SSN e i soggetti che effettuano acquisti per conto dei predetti enti non possono dar corso alla liquidazione e successivo pagamento di fatture non conformi a quanto disposto al comma 3. Studio Tributario Paolo Parodi 36
IL NODO SMISTAMENTO ORDINI : DM 7/12/18 ARTICOLO 5: possibilità di utilizzo sperimentale 1. A decorrere dalla messa in esercizio del sistema e fino alla data indicata all'art. 3, il Nodo di Smistamento degli Ordini è reso disponibile ai soggetti di cui all'art. 1 che, volontariamente, intendano avvalersene a carattere sperimentale per la trasmissione dei documenti attestanti l'ordinazione degli acquisti di beni e servizi dandone evidenza con le modalità indicate nelle regole tecniche di cui all'art. 2. I documenti emessi in attuazione del comma 1 non determinano effetti giuridici tra le parti. Studio Tributario Paolo Parodi 37
NSO: ATTIVAZIONE PARZIALE n. Il Decreto che introduce il NSO pone anche i parametri per il suo utilizzo, rimandando per le specifiche tecniche alle linee guida della Ragioneria Generale dello Stato, linee che sono state pubblicate il 15 marzo 2019 e rilasciate nella loro versione completa il 9 maggio scorso. La definizione di legge precisa che il sistema gestionale NSO viene usato per lo scambio di documenti digitali attestanti gli ordini e la loro esecuzioni, scambio che avviene tra le aziende pubbliche del Servizio Sanitario Nazionale e le aziende loro fornitrici, ma non genera il rapporto giuridico. Studio Tributario Paolo Parodi 38
NSO: partenza al 1° febbraio 2020 Decreto MEF 27/12/19 Decorrenza diversificata per gli acquisti di beni e di servizi: Il comma 2 dell'articolo 3 del DM 7/12/18 è sostituito dal seguente: "Il comma 1 si applica per i beni, a decorrere dal 1 febbraio 2020 e per i servizi, a decorrere dal 1 gennaio 2021". Studio Tributario Paolo Parodi 39
NSO: identificativo ordine in fattura elettronica Decreto MEF 27/12/19 "A decorrere dal 1 gennaio 2021 per i beni e a decorrere dal 1 gennaio 2022 per i servizi, gli enti del SSN e i soggetti che effettuano acquisti per conto dei predetti enti non possono dar corso alla liquidazione e successivo pagamento di fatture non conformi a quanto disposto al comma 3". Ciò significa che sulle fatture elettroniche sono obbligatoriamente riportati gli estremi dei documenti secondo le modalità stabilite nelle linee guida Mef – AGID e cioè la cosiddetta tripletta di identificazione dell’ordine. Studio Tributario Paolo Parodi 40
NSO e fatture elettroniche L’art. 3 del DM 7/12/18 precisa che sulle fatture elettroniche devono obbligatoriamente essere riportati gli estremi dei documenti secondo le modalità fissate dalle linee guida e dispone che gli enti del SSN ed i soggetti che effettuano acquisti per conto dei predetti enti non possono dar corso alla liquidazione e successivo pagamento di fatture non conformi a ciò. Studio Tributario Paolo Parodi 41

I RAPPORTI CON LA FATTURA ELETTRONICA DATI DA RIPORTARE NELLA FATTURA ELETTRONICA Nelle fatture elettroniche emesse a fronte di uno o più processi di ordinazione bisogna indicare la Tripletta di identificazione (v. Paragrafo 2. 5. 1 del manuale NSO) dell’ordine o degli ordini che hanno a originato la cessione dei beni e/o la prestazione dei servizi. La modalità per riportare la Tripletta di identificazione dell’ordine nella fattura elettronica differisce in base al formato utilizzato per quest’ultima. Per la fattura elettronica emessa nel formato Fattura. PA : − l’identificativo dell’ordine va riportato nel campo 2. 1. 2. 2 <Id. Documento>; − la data di emissione dell’ordine va riportata nel campo 2. 1. 2. 3 <Data>; − l’identificativo del soggetto (Endpoint. ID) che ha emesso l’ordine va ripotato nel campo 2. 1. 2. 5 <Codice. Commessa. Convenzione> preceduto e seguito dal carattere “#” senza interposizione di spazi (tale accortezza è necessaria per tenere distinta questa informazione da altre che possono essere presenti in questo campo. Studio Tributario Paolo Parodi 42

TRIPLETTA DI IDENTIFICAZIONE 2. 5. 1 IDENTIFICAZIONE DEI MESSAGGI E DEI DOCUMENTI Ogni Documento è unicamente identificato per mezzo della Tripletta di identificazione composta dai seguenti tre elementi, che devono obbligatoriamente essere presenti (v. Paragrafo da 3. 3. 2): − l’identificativo del soggetto che lo ha emesso (Endpoint. ID), che di norma coincide con il Mittente; − l’identificativo del Documento (ID) assegnato dall’emittente (ossia: dal Cliente per l’Ordine; dal Fornitore per l’Ordine-pre-concordato e per la Risposta); − la data del Documento (Issue. Date). Un medesimo soggetto, pertanto, può emettere uno e un solo Documento con stesso identificativo e stessa data (unicità del Documento). La Tripletta di identificazione è utilizzata ogni volta che occorre fare riferimento ad un determinato Documento in una fattura elettronica (v. Capitolo 8) o in un altro Documento, ossia nelle Revoche e nelle Sostituzioni di Ordini e di Ordini preconcordati (v. Paragrafi 2. 3. 3 e 2. 3. 4), nelle Risposte (v. Paragrafo 2. 3. 5) e negli Ordini di riscontro (v. Paragrafo 2. 3. 3. 1). Studio Tributario Paolo Parodi 43
LE NOVITA’ 2020 PER I SOSTITUTI D’IMPOSTA Studio Tributario Paolo Parodi 44
RIDUZIONE CUNEO : Trattamento integrativo e detrazione Studio Tributario Paolo Parodi 45
RIDUZIONE CUNEO: trattamento integrativo (DL 3/20, ART. 1) REDDITI INTERESSATI Lavoro dipendente (pensione esclusa) e assimilati art. 50, lettere a), b), cbis), d), h-bis) e l), TUIR CONDIZIONI Imposta lorda di importo superiore a quello della detrazione spettante ai sensi dell'articolo 13, comma 1, TUIR BENEFICIO E’ riconosciuta una somma a titolo di trattamento integrativo, che non concorre alla formazione del reddito, di importo pari a 600 euro per l'anno 2020 e a 1. 200 euro a decorrere dall'anno 2021, se il reddito complessivo non e‘ superiore a 28. 000 euro. Il trattamento integrativo di cui al comma 1 e' rapportato al periodo di lavoro e spetta per le prestazioni rese dal 1° luglio 2020. Studio Tributario Paolo Parodi 46
Il trattamento integrativo e il bonus Renzi REDDITI INTERESSATI : non cambiano Lavoro dipendente (pensione esclusa) e assimilati art. 50, lettere a), b), cbis), d), h-bis) e l), TUIR CONDIZIONI E REGOLE APPLICATIVE: non cambiano Occorre che l’imposta lorda sia di importo superiore a quello della detrazione spettante ai sensi dell'articolo 13, comma 1, TUIR Il rapporto al periodo di lavoro ed il computo dei giorni sono identici BENEFICIO: aumenta L’importo mensile è di 100 euro RUOLO DEL SOSTITUTO E REGOLE PER IL RECUPERO IN F 24: non mutano Studio Tributario Paolo Parodi 47
IL NUOVO TRATTAMENTO INTEGRATIVO (DL 3/20, ART. 1) OBBLIGHI DEL SOSTITUTO I sostituti d'imposta di cui agli articoli 23 e 29 Dpr 600/73, - riconoscono il trattamento integrativo - ripartendolo fra le retribuzioni erogate a decorrere dal 1° luglio 2020 - e verificano in sede di conguaglio la spettanza dello stesso. Qualora in sede di conguaglio il trattamento integrativo si riveli non spettante, i sostituti d'imposta provvedono al recupero del relativo importo, tenendo conto dell'eventuale diritto all'ulteriore detrazione di cui all'articolo 2 dello stesso DL 3/20. Nel caso in cui il predetto importo superi 60 euro, il recupero dello stesso e' effettuato in otto rate di pari ammontare a partire dalla retribuzione che sconta gli effetti del conguaglio I sostituti d'imposta compensano il credito erogato 1 mediante l'istituto di cui all'articolo 17 del decreto legislativo 9 luglio 1997, n. 241. Studio Tributario Paolo Parodi 48
RIDUZIONE CUNEO: l’ulteriore detrazione (DL 3/20, ART. 2) ULTERIORE DETRAZIONE Spetta una ulteriore detrazione dall'imposta lorda, rapportata al periodo di lavoro, di importo pari a: a) 480 euro, aumentata del prodotto tra 120 euro e l'importo corrispondente al rapporto tra 35. 000 euro, diminuito del reddito complessivo, e 7. 000 euro, se l'ammontare del reddito complessivo e‘ superiore a 28. 000 euro ma non a 35. 000 euro; b) 480 euro, se il reddito complessivo e' superiore a 35. 000 euro ma non a 40. 000 euro; la detrazione spetta per la parte corrispondente al rapporto tra l'importo di 40. 000 euro, diminuito del reddito complessivo, e l'importo di 5. 000 euro. In vista di una revisione strutturale del sistema delle detrazioni fiscali, l'ulteriore detrazione di cui al comma 1 spetta per le prestazioni rese dal 1° luglio 2020 al 31 dicembre 2020. Studio Tributario Paolo Parodi 49
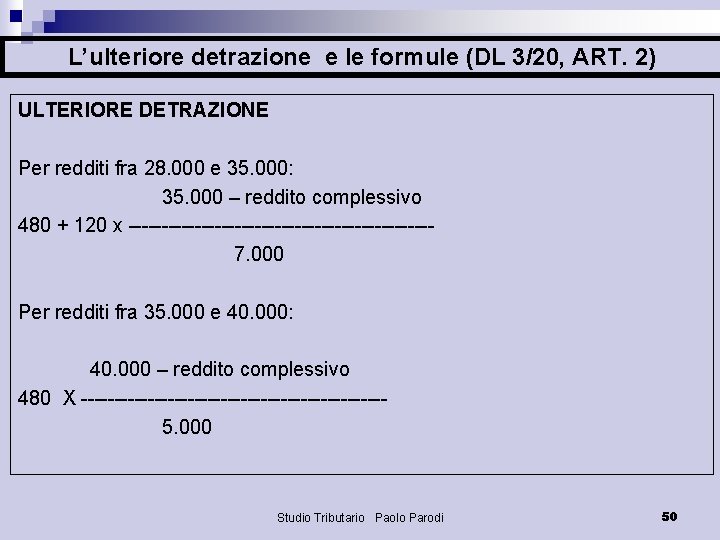
L’ulteriore detrazione e le formule (DL 3/20, ART. 2) ULTERIORE DETRAZIONE Per redditi fra 28. 000 e 35. 000: 35. 000 – reddito complessivo 480 + 120 x -----------------------7. 000 Per redditi fra 35. 000 e 40. 000: 40. 000 – reddito complessivo 480 X -----------------------5. 000 Studio Tributario Paolo Parodi 50
L’ULTERIORE DETRAZIONE (DL 3/20, ART. 2) ULTERIORE DETRAZIONE I sostituti d'imposta di cui agli articoli 23 e 29 del Dpr 600/73, nriconoscono l'ulteriore detrazione nripartendola fra le retribuzioni erogate a decorrere dal 1° luglio 2020 n e verificano in sede di conguaglio la spettanza della stessa. Qualora in tale sede l'ulteriore detrazione di cui al comma 1 si riveli non spettante, i medesimi sostituti d'imposta provvedono al recupero del relativo importo. Nel caso in cui il predetto importo superi 60 euro, il recupero dell'ulteriore detrazione non spettante e' effettuato in otto rate di pari ammontare a partire dalla retribuzione che sconta gli effetti del conguaglio. Studio Tributario Paolo Parodi 51
ABROGAZIONE BONUS RENZI E REGOLE (DL 3/20, ART. 3) Il comma 1 -bis dell'articolo 13 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, è abrogato dal 1° luglio 2020. Ai fini della determinazione del reddito complessivo di cui agli articoli 1 e 2 del presente decreto-legge, rileva anche la quota esente dei redditi agevolati ai sensi dell'articolo 44, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, e dell'articolo 16 del decreto legislativo 14 settembre 2015, n. 147. Il medesimo reddito complessivo è assunto al netto del reddito dell'unità immobiliare adibita ad abitazione principale e di quello delle relative pertinenze di cui all'articolo 10, comma 3 -bis, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917. . Studio Tributario Paolo Parodi 52
CIRCOLARE 9/E/14: casi particolari bonus Renzi Cedolare secca: Rileva al fine della determinazione del reddito complessivo per il bonus, visto il disposto dell’art. 3 co. 7 D. Lgs. 23/11 «Quando le vigenti disposizioni fanno riferimento, per il riconoscimento della spettanza o per la determinazione di deduzioni, detrazioni o benefici di qualsiasi titolo, anche di natura non tributaria, al possesso di requisiti reddituali, si tiene comunque conto anche del reddito assoggettato alla cedolare secca. Il predetto reddito rileva anche ai fini dell'indicatore della situazione economica equivalente (I. S. E. E. ) di cui al decreto legislativo 31 marzo 1998, n. 109» Produttività La parte assoggettata ad imposta sostitutiva non rileva ai fini del reddito complessivo per il bonus Soggetti fiscalmente non residenti Il bonus è fruibile se si tratta di redditi assoggettati a tassazione corrente (lavoro dipendente e borse, ad es. ) ma non a ritenuta d’imposta (es. co. co. Tassati al 30%) Studio Tributario Paolo Parodi 53
QUESITI CUNEO n. L’ulteriore detrazione fiscale per i redditi da 28. 000 a 40. 000 euro prevista all’ art. 2 del DL n. 3 del 5/2/2020 è da applicare solo da luglio a dicembre 2020 e per il momento non sarà da applicare nel 2021? Sì, poiché è prevista una ulteriore revisione del sistema dal 2021 n. E’ corretto applicare per la determinazione del nuovo trattamento integrativo previsto all’ art. 1 del DL n. 3 del 5/2/2020, le stesse regole ora previste per il bonus Renzi per la determinazione del reddito complessivo e per l’attribuzione dei giorni? SI Studio Tributario Paolo Parodi 54
QUESITI CUNEO n. E’ corretto considerare nel reddito complessivo anche i redditi esenti? Ai sensi dell’art. 3 del D. L. 3/20, ai fini della determinazione del reddito complessivo, rileva anche la quota esente dei redditi agevolati ai sensi dell'articolo 44, comma 1, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122 (rientro cervelli), e dell'articolo 16 del decreto legislativo 14 settembre 2015, n. 147 (impatriati). Il medesimo reddito complessivo è assunto al netto del reddito dell'unità immobiliare adibita ad abitazione principale e di quello delle relative pertinenze di cui all'articolo 10, comma 3 -bis, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917. Altre tipologie di redditi esenti (quali ad esempio borse di dottorato e assegni di ricerca) non rilevano, come da regole generali. Studio Tributario Paolo Parodi 55
QUESITI CUNEO n. Sia il trattamento integrativo che l’ulteriore detrazione seguono una sorta di criterio di competenza, applicherò le nuove regole per le somme che si riferiscano a prestazioni effettuate nel periodo che andrà da luglio a dicembre 2020? Sì, il comma 2 dell’art. 1 del D. L. 3/20, dispone testualmente: Il trattamento integrativo di cui al comma 1 è rapportato al periodo di lavoro e spetta per le prestazioni rese dal 1° luglio 2020. Di conseguenza se pago nel mese di luglio un emolumento che si riferisce ad una prestazione effettuata a giugno calcolerò, se dovuto, il bonus Renzi Studio Tributario Paolo Parodi 56
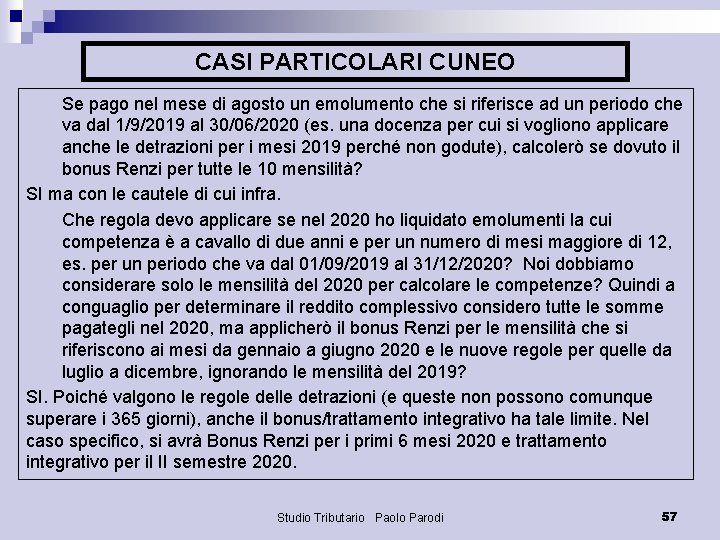
CASI PARTICOLARI CUNEO Se pago nel mese di agosto un emolumento che si riferisce ad un periodo che va dal 1/9/2019 al 30/06/2020 (es. una docenza per cui si vogliono applicare anche le detrazioni per i mesi 2019 perché non godute), calcolerò se dovuto il bonus Renzi per tutte le 10 mensilità? SI ma con le cautele di cui infra. Che regola devo applicare se nel 2020 ho liquidato emolumenti la cui competenza è a cavallo di due anni e per un numero di mesi maggiore di 12, es. per un periodo che va dal 01/09/2019 al 31/12/2020? Noi dobbiamo considerare solo le mensilità del 2020 per calcolare le competenze? Quindi a conguaglio per determinare il reddito complessivo considero tutte le somme pagategli nel 2020, ma applicherò il bonus Renzi per le mensilità che si riferiscono ai mesi da gennaio a giugno 2020 e le nuove regole per quelle da luglio a dicembre, ignorando le mensilità del 2019? SI. Poiché valgono le regole delle detrazioni (e queste non possono comunque superare i 365 giorni), anche il bonus/trattamento integrativo ha tale limite. Nel caso specifico, si avrà Bonus Renzi per i primi 6 mesi 2020 e trattamento integrativo per il II semestre 2020. Studio Tributario Paolo Parodi 57
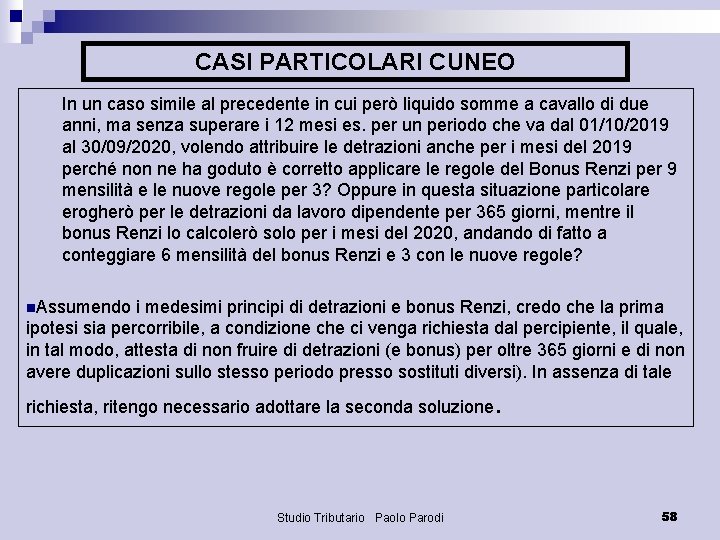
CASI PARTICOLARI CUNEO In un caso simile al precedente in cui però liquido somme a cavallo di due anni, ma senza superare i 12 mesi es. per un periodo che va dal 01/10/2019 al 30/09/2020, volendo attribuire le detrazioni anche per i mesi del 2019 perché non ne ha goduto è corretto applicare le regole del Bonus Renzi per 9 mensilità e le nuove regole per 3? Oppure in questa situazione particolare erogherò per le detrazioni da lavoro dipendente per 365 giorni, mentre il bonus Renzi lo calcolerò solo per i mesi del 2020, andando di fatto a conteggiare 6 mensilità del bonus Renzi e 3 con le nuove regole? n. Assumendo i medesimi principi di detrazioni e bonus Renzi, credo che la prima ipotesi sia percorribile, a condizione che ci venga richiesta dal percipiente, il quale, in tal modo, attesta di non fruire di detrazioni (e bonus) per oltre 365 giorni e di non avere duplicazioni sullo stesso periodo presso sostituti diversi). In assenza di tale richiesta, ritengo necessario adottare la seconda soluzione Studio Tributario Paolo Parodi . 58
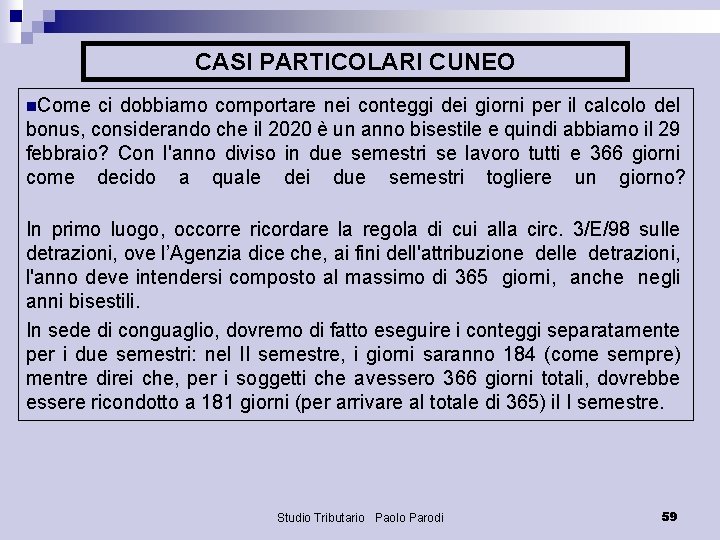
CASI PARTICOLARI CUNEO n. Come ci dobbiamo comportare nei conteggi dei giorni per il calcolo del bonus, considerando che il 2020 è un anno bisestile e quindi abbiamo il 29 febbraio? Con l'anno diviso in due semestri se lavoro tutti e 366 giorni come decido a quale dei due semestri togliere un giorno? In primo luogo, occorre ricordare la regola di cui alla circ. 3/E/98 sulle detrazioni, ove l’Agenzia dice che, ai fini dell'attribuzione delle detrazioni, l'anno deve intendersi composto al massimo di 365 giorni, anche negli anni bisestili. In sede di conguaglio, dovremo di fatto eseguire i conteggi separatamente per i due semestri: nel II semestre, i giorni saranno 184 (come sempre) mentre direi che, per i soggetti che avessero 366 giorni totali, dovrebbe essere ricondotto a 181 giorni (per arrivare al totale di 365) il I semestre. Studio Tributario Paolo Parodi 59
PREMIO PRESENZE: 100 eur 0 Studio Tributario Paolo Parodi 60
PREMIO 100 EURO LA NORMA : art. 63 del D. L. 18/20 n. Beneficiari : titolari di redditi di lavoro dipendente (gli assimilati sono esclusi) n. Condizioni: presenza nella sede di lavoro nel mese di marzo reddito da lavoro dipendente 2019 non superiore a 40. 000 euro n. Ammontare: 100 euro rapportati ai giorni di lavoro svolti in sede n. Erogazione: ad opera del sostituto d’imposta con la retribuzione erogata in aprile o entro il conguaglio 2020 n. Recupero: compensazione in F 24 Studio Tributario Paolo Parodi 61
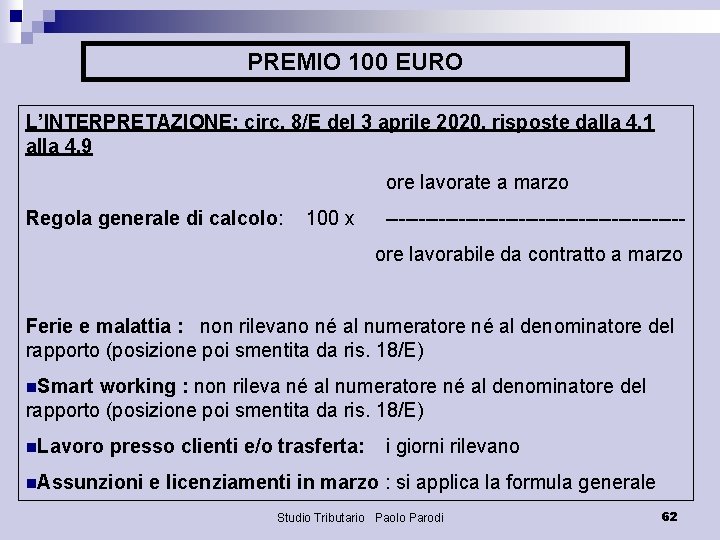
PREMIO 100 EURO L’INTERPRETAZIONE: circ. 8/E del 3 aprile 2020, risposte dalla 4. 1 alla 4. 9 ore lavorate a marzo Regola generale di calcolo: 100 x ----------------------- ore lavorabile da contratto a marzo Ferie e malattia : non rilevano né al numeratore né al denominatore del rapporto (posizione poi smentita da ris. 18/E) n. Smart working : non rileva né al numeratore né al denominatore del rapporto (posizione poi smentita da ris. 18/E) n. Lavoro presso clienti e/o trasferta: n. Assunzioni i giorni rilevano e licenziamenti in marzo : si applica la formula generale Studio Tributario Paolo Parodi 62
PREMIO 100 EURO L’INTERPRETAZIONE: risoluzione 18/E del 9 aprile 2020, a parziale modifica della circ. 8/E n. Ferie, malattia, congedi (retribuiti e non), smart working: sono irrilevanti ai fini del premio e quindi non devono essere conteggiati al numeratore del rapporto ma le relative giornate/ore devono invece essere considerate al denominatore. n. Part time verticale e orizzontale : chiarimenti ed esempi Studio Tributario Paolo Parodi 63
PREMIO 100 EURO L’INTERPRETAZIONE: circ. 8/E del 3 aprile 2020, risposte dalla 4. 1 alla 4. 9 n. Part time: non muta il metodo di calcolo n. Parametro reddituale 2019: non rilevano i premi di risultato assoggettati ad imposta sostituiva 10% né le somme assoggettate a tassazione separata n. Attestazione del dipendente: se per il 2019 la CU è stata rilasciata da altro datore, occorre autodichiarazione del dipendente ex art. 46 e 47 del Dpr 445/00 n. Recupero in F 24 da parte del datore: non operano né i limiti di importo né la necessità di preventiva presentazione di dichiarazione n. Codici tributo: risoluzione 17/E del 31 marzo 2020 Studio Tributario Paolo Parodi 64
PREMIO 100 EURO: part time Per il personale in part time orizzontale, indipendentemente dall’orario giornaliero svolto, i giorni lavorabili del mese di marzo sono i medesimi del personale in full time: 22 giorni. Per il personale in part time verticale, invece, i giorni lavorabili nel mese si riducono rispetto ai 22 in base ai giorni della settimana scelti per il part time stesso. A titolo esemplificativo, possiamo evidenziare due casi: ncaso A) se il part time verticale è articolato su 2 gg alla settimana (lunedì e martedì), i giorni lavorabili nel mese di marzo sono 10. Se i giorni lavorati sono stati 6, il calcolo del premio è il seguente: 100*6/10 = 60 euro; ncaso B) se il part time verticale è articolato su 3 gg alla settimana (lunendì, martedì e mercoledì), i giorni lavorabili nel mese di marzo sono 14. Se i giorni lavorati sono stati 6, il calcolo del premio è il seguente: 100*6/14 = 42, 86 euro. Studio Tributario Paolo Parodi 65
PREMIO 100 EURO: circ. 11/E/20 Per i beneficiari delle agevolazioni docenti e ricercatori (articolo 44 Dl 78/10) o impatriati (articolo 16 Dlgs 147/15), la verifica del limite di reddito dovrà considerare l’importo della retribuzione effettivamente percepita per intero, quindi anche per la parte non sottoposta a tassazione per effetto della riduzione del reddito (90, 70 o 50 per cento a seconda dei casi). La verifica deve quindi considerare gli importi indicati ai punti 1 e 2 della CU 2020, esclusivamente riferibili a redditi di lavoro dipendente, ma tali importi devono essere aumentati degli importi eventualmente indicati ai punti 463 e 465, rispettivamente riferibili ai codici 1 (al punto 462) e 5, 9, 10 e 11 (al punto 464). Studio Tributario Paolo Parodi 66
EMERGENZA COVID: Erogazioni liberali Studio Tributario Paolo Parodi 67
EROGAZIONI LIBERALI LA NORMA : art. 66 del D. L. 18/20 n. Oggetto : detrazione da Irpef pari al 30% fino ad un massimo di 30. 000 euro; non opera la nuova limitazione per redditi maggiori di 120. 000 euro n. Condizioni: finalizzazione al contenimento ed alla gestione dell’emergenza Covid a favore di: Stato, regioni, enti locali territoriali, enti pubblici, fondazioni, associazioni senza scopo di lucro riconosciute n. Modalità: la norma non pone limitazioni specifiche e quindi è possibile che l’erogazione avvenga per il tramite del datore di lavoro come previsto a livello sistematico dall’art. 138 co. 14 della L. 388/00 per le erogazioni a favore delle popolazioni colpite da calamità (si veda anche la circolare 7/E/17 in relazione alle donazioni a Onlus) Studio Tributario Paolo Parodi 68
EROGAZIONI LIBERALI L’INTERPRETAZIONE: condizioni per la detraibilità come da risoluzione 441/E/08 n. Il dipendente: deve autorizzare la trattenuta e conferire mandato al datore di lavoro ad effettuare per suo conto l’erogazione alle condizioni di cui all’art. 66 n. Il datore: nel bonifico al beneficiario deve specificare nella causale che l’erogazione è effettuata per conto dei dipendenti; deve compilare un elenco con i nominativi e gli importi di ciascuno e deve riceverne copia firmata dal legale rappresentante del beneficiario n. Effetto fiscale: il datore riconosce al dipendente la detrazione del 30%, ovviamente se vi è capienza nell’imposta lorda n. Effetto previdenziale: nessuno n. Modalità alternativa: trattenuta dal netto in busta dell’equivalente di ore lavorate Studio Tributario Paolo Parodi 69
LE VERIFICHE NEL PERIODO DELL’EMERGENZA COVID Studio Tributario Paolo Parodi 70
DURC E ART. 103 DL 18/20 n. Il Durc rientra le attestazioni di cui all’art. 103 del DL n. 18/2020, c. d. Cura Italia, che prevede, al co. 2, che tutti certificati, attestatati, permessi, concessioni, autorizzazioni comunque denominati, in scadenza tra il 31 gennaio e il 15 aprile 2020, conservano la loro validità fino al 15 giugno 2020”. n. Sulla base di tale assunto l’Inps ha pubblicato sul proprio sito il seguente messaggio : Si comunica che i documenti attestanti la regolarità contributiva denominata Durc On Line che riportano nel campo "Scadenza Validità" una data compresa tra il 31 gennaio 2020 e il 15 aprile 2020 conservano la loro validità fino al 15 giugno 2020 come previsto dall'articolo 103, comma 2, del decreto- legge 17 marzo 2020, n. 18. Nel caso di nuova richiesta di verifica di regolarità contributiva, gli utenti dovranno utilizzare la funzione di "richiesta regolarità" che consente la memorizzazione dei dati del richiedente utilizzabili dall'Inps per eventuali comunicazioni relative alla richiesta. La funzione di Consultazione, viceversa, non registra alcuna informazione di dettaglio del richiedente. Studio Tributario Paolo Parodi 71
MESSAGGIO INPS 1374 DEL 25/3/20 n. Tutti i soggetti per i quali è stato già prodotto un “Durc On Line” con data fine validità compresa tra il 31 gennaio 2020 e il 15 aprile 2020 ovvero i richiedenti ai quali sia stata comunicata la formazione dell’esito devono ritenere valido il medesimo Documento fino al 15 giugno 2020 nell’ambito di tutti i procedimenti in cui è richiesto il possesso del DURC senza procedere ad una nuova interrogazione. n. Qualora il predetto Documento non sia nella materiale disponibilità dell’interessato o dei richiedenti ai quali sia stata a suo tempo notificata la formazione dell’esito positivo di regolarità ovvero si tratti di stazioni appaltanti/amministrazioni procedenti o di altri interessati che in precedenza non ne avevano fatto richiesta, l’interrogazione dovrà essere effettuata attraverso l’utilizzo della funzione di <Richiesta regolarità>, che consentirà la registrazione dei dati di ciascuno dei richiedenti. La memorizzazione dei dati del richiedente potrà essere utilizzata dall’Inps e dall’Inail per le comunicazioni relative alla richiesta stessa previste nella fase transitoria descritta alla successiva lettera B), paragrafo 3. Studio Tributario Paolo Parodi 72
MESSAGGIO INPS 1374 DEL 25/3/20 Le situazioni che possono verificarsi alternativamente sono le seguenti: A) Il “Durc On Line” è ancora disponibile sul portale in quanto in corso di validità alla data della richiesta in base al DM 30 gennaio 2015 (120 giorni dalla data della richiesta). In tal caso lo stesso Documento potrà essere immediatamente e automaticamente acquisito da parte dell’interessato ovvero dei richiedenti. B) “Il Durc On Line” che conserva la sua validità fino al 15 giugno 2020, avendo una scadenza compresa tra il 31 gennaio 2020 e il 15 aprile 2020, non è più disponibile sul sistema alla data della richiesta. In tal caso si potranno verificare le seguenti ipotesi: nil sistema restituisce un esito di regolarità in automatico e notificherà al richiedente (e ai richiedenti “accodati”) la formazione dell’esito stesso (appare evidente che non sarà necessaria alcuna attività da parte degli operatori); nil sistema evidenzia la presenza di irregolarità che sono determinate da meri disallineamenti degli archivi e che, non richiedendo l’attivazione dell’istruttoria con l’invio dell’invito a regolarizzare, possono essere definite con l’attestazione di regolarità. Il sistema anche in questo caso notificherà al richiedente (e ai richiedenti “accodati”) la formazione dell’esito. Studio Tributario Paolo Parodi 73
MESSAGGIO INPS 1374 DEL 25/3/20 Il sistema evidenzia la presenza di irregolarità da disallineamenti In via transitoria, in attesa delle modifiche procedurali in corso di realizzazione, l’operatore della Struttura territoriale, prima di procedere alla formazione dell’invito a regolarizzare, dovrà verificare la presenza nel sistema di un Documento “Durc On Line” avente una scadenza compresa tra il 31 gennaio 2020 e il 15 aprile 2020 (evidentemente già scaduto alla data di richiesta). In caso affermativo, l’istruttoria dovrà essere ritenuta chiusa in attesa dell’annullamento tecnico della richiesta da parte della procedura al termine dei 30 giorni previsti dal DM 30 gennaio 2015. L’operatore provvederà a notificare con PEC il Documento “Durc On Line” avente una scadenza compresa tra il 31 gennaio 2020 e il 15 aprile 2020, che conserva la sua validità fino al 15 giugno 2020, ai richiedenti e agli “accodati”, tramite il portale Inps, della nuova richiesta pervenuta e chiusa senza l’invio dell’invito a regolarizzare Studio Tributario Paolo Parodi 74
MESSAGGIO INPS 1374 DEL 25/3/20 Il sistema evidenzia la presenza di irregolarità che richiedono l’attivazione dell’istruttoria L’istruttoria dovrà avvenire, in deroga all’articolo 4 del decreto-legge 20 marzo 2014, n. 34, convertito, con modificazioni, dalla legge 16 maggio 2014, n. 78, e all’articolo 3, comma 1, del DM 30 gennaio 2015, nel rispetto delle indicazioni di seguito riportate. Con l’intento di evitare disparità di trattamento, nell’ottica di una lettura dell’articolo 103, comma 2, del decreto-legge n. 18/2020 orientata a garantire condizioni di uguaglianza tra soggetti che nello stesso periodo si trovano nelle medesime situazioni e a trattare i soggetti per i quali è richiesta la verifica della regolarità nel periodo dell’emergenza al pari di coloro che beneficiano ope legis del prolungamento di efficacia del Documento già rilasciato con esito regolare, il Ministero del Lavoro e delle politiche sociali ha specificato che, nelle ipotesi di assenza di un Documento “Durc On Line” con data scadenza compresa tra il 31 gennaio e il 15 aprile 2020, le richieste di verifica della regolarità contributiva che perverranno nel periodo dell’emergenza in corso (fino al 15 aprile 2020 compreso) dovranno essere considerate come effettuate prima del 31 gennaio 2020 valutando le condizioni sussistenti alla medesima data come presupposto del positivo rilascio. Studio Tributario Paolo Parodi 75
MESSAGGIO INPS 1374 DEL 25/3/20 Il sistema evidenzia la presenza di irregolarità che richiedono l’attivazione dell’istruttoria n. Il citato articolo 3, comma 1, del DM 30 gennaio 2015 stabilisce che la verifica della regolarità contributiva riguarda i pagamenti scaduti sino all'ultimo giorno del secondo mese antecedente a quello in cui la verifica è effettuata, a condizione che sia scaduto anche il termine di presentazione delle relative denunce retributive. n. I primi “Durc On Line” interessati dalla previsione normativa di cui all’articolo 103, comma 2, del D. L. n. 18/2020 sono quelli scaduti il 31 gennaio 2020, richiesti il 4 ottobre 2019 (considerato il periodo di validità del “Durc On Line” pari a 120 giorni dalla data della richiesta) e, ai sensi delle richiamate disposizioni, per le suddette verifiche sono stati considerati i pagamenti dovuti fino al 31 agosto 2019. n. Conseguentemente, per le richieste di regolarità contributiva pervenute dal 17 marzo 2020 (data di entrata in vigore del decreto-legge 17 marzo 2020, n. 18) al 15 aprile 2020 compreso, per le quali sia necessario attivare l’istruttoria e notificare all’interessato l’invito a regolarizzare, le Strutture territoriali dovranno considerare le esposizioni debitorie sussistenti alla data del 31 agosto 2019 avuto riguardo allo stato dei crediti alla medesima data (esempio: rateazione attiva al 31 agosto 2019; Avvisi di Addebito formati alla data del 31 agosto 2019 e successivamente se riferiti a crediti già scaduti alla stessa data). Studio Tributario Paolo Parodi 76
MESSAGGIO INPS 1546 DEL 8/4/20 n. Nel caso sia presente un Documento attestante la regolarità contributiva, Durc On Line, che riporta nel campo <Scadenza validità> una data compresa tra il 31 gennaio 2020 e il 15 aprile 2020, per il quale la validità è prorogata ope legis al 15 giugno 2020, l’interessato potrà avvalersene pure a fronte di una o più attestazioni di irregolarità Verifica regolarità contributiva emesse nel periodo tra il 31 gennaio 2020 e il giorno prima dell’entrata in vigore del D. L. n. 18/2020 (i. e. 16 marzo 2020 compreso). n. Con la funzione <Consultazione>, saranno resi disponibili attraverso l’accesso alla predetta funzione <Consultazione> sia i Documenti Durc On Line in corso di validità definiti secondo le disposizioni di cui al D. M. 30 gennaio 2015 (con validità di 120 giorni dalla data della richiesta), sia quelli con scadenza nell’arco temporale tra il 31 gennaio 2020 e il 15 aprile 2020 per i quali opera la conservazione della validità fino al 15 giugno 2020. n. Pertanto, ove il Durc On Line con data fine validità compresa tra il 31 gennaio 2020 e il 15 aprile 2020 non sia nella materiale disponibilità dell’interessato o dei richiedenti ai quali sia stata a suo tempo notificata la formazione dell’esito positivo di regolarità, ovvero si tratti di stazioni appaltanti/amministrazioni procedenti o di altri interessati che in precedenza non ne avevano fatto richiesta, gli stessi potranno accedere alla funzione <Consultazione> e prelevare il Documento. Studio Tributario Paolo Parodi 77
ART. 103 co. 2 DL 18/20 post conversione Tutti i certificati, attestati, permessi, concessioni, autorizzazioni e atti abilitativi comunque denominati, …. . , in scadenza tra il 31 gennaio 2020 e il 31 luglio 2020, conservano la loro validita' per i novanta giorni successivi alla dichiarazione di cessazione dello stato di emergenza. La disposizione di cui al periodo precedente si applica anche alle segnalazioni certificate di inizio attivita', alle segnalazioni certificate di agibilita', nonche' alle autorizzazioni paesaggistiche e alle autorizzazioni ambientali comunque denominate. Il medesimo termine si applica anche al ritiro dei titoli abilitativi edilizi comunque denominati rilasciati fino alla dichiarazione di cessazione dello stato di emergenza Studio Tributario Paolo Parodi 78
ART. 103 co. 2 DL 18/20 come modificato da DL 34/20 Art. 81. Modifiche all’articolo 103 in materia di sospensione dei termini nei procedimenti amministrativi ed effetti degli atti amministrativi in scadenza n. All'articolo 103, comma 2, primo periodo, del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, sono aggiunte infine le seguenti parole: ", ad eccezione dei documenti unici di regolarita' contributiva in scadenza tra il 31 gennaio 2020 ed il 15 aprile 2020, che conservano validita‘ sino al 15 giugno 2020. » Studio Tributario Paolo Parodi 79
LE VERIFICHE ADER ANTE DECRETO RILANCIO n. I primi decreti sulle proroghe e sospensioni non avevano previsto nulla per le verifiche Ader e quindi era corretto ESEGUIRLE ed è altrettanto corretto non dar corso al pagamento a fronte della comunicazione di inadempienza da parte di Ader. n. In ogni caso, già per effetto del DL 18, durante il periodo di sospensione (e cioè fino al 31 maggio), l’Agenzia non poteva attivare alcuna procedura esecutiva (in tal senso, si veda la risposta n. 6 all’interno delle FAQ sul Cura Italia, nel sito Ader). n. Pertanto, i normali termini di 60 giorni per la notifica del pignoramento erano sospesi per riprendere a decorrere con il 1° giugno 2020. Studio Tributario Paolo Parodi 80

LE VERIFICHE ADER ANTE dl 34/20 A fronte di blocchi comunicati nel periodo di sospensione, Ader trasmetteva alla P. A. che aveva ricevuto comunicazione di blocco comunicazioni del tipo: con riferimento alla richiesta in oggetto che, per effetto del combinato disposto degli artt. 68 del Decreto Legge n. 18/2020 e 12 del Decreto Legislativo n. 159/2015, lo scrivente Agente della riscossione, fino al 31 maggio 2020, non può procedere alla notifica di atti di riscossione, ivi compresi gli ordini di versamento di cui all'articolo 72 -bis del Decreto del Presidente della Repubblica n. 602 del 1973. Studio Tributario Paolo Parodi 81
LE VERIFICHE ADER ANTE DL RILANCIO A fronte di tale comunicazione, la P. A. non poteva comunque eseguire il pagamento all’impresa. La comunicazione confermava infatti che, fino al 31 maggio, Ader non avrebbe potuto procedere con il pignoramento. Pertanto, salvo quanto infra specificato alla luce del DL 34/20, il computo dei 60 giorni per la notifica del pignoramento (in assenza del quale la P. A. potrà e dovrà pagare) partiva dal 31 maggio anziché dalla data del blocco comunicato da Ader (se la comunicazione di blocco era avvenuta a periodo di sospensione già iniziato). Studio Tributario Paolo Parodi 82
VERIFICHE ADER POST ART. 153 DL RILANCIO (34/20) Nel periodo di sospensione di cui all’articolo 68, commi 1 (da 8 mar a 31 ago) e 2 -bis (dal 21 feb per la prima zona rossa), del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27 non si applicano le disposizioni dell’articolo 48 -bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602. Le verifiche eventualmente già effettuate, anche in data antecedente a tale periodo, ai sensi del comma 1 dello stesso articolo 48 -bis del decreto del Presidente della Repubblica n. 602 del 1973, per le quali l’agente della riscossione non ha notificato l’ordine di versamento previsto dall’articolo 72 -bis, del medesimo decreto restano prive di qualunque effetto e le amministrazioni pubbliche di cui all'articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165, nonché le società a prevalente partecipazione pubblica, procedono al pagamento a favore del beneficiario. Studio Tributario Paolo Parodi 83
ART. 153 DL RILANCIO (34/20) Per effetto dell’art. 153 del D. L. 34/20, dal 19 maggio al 31 agosto non devono essere eseguite le verifiche telematiche Ader e si può procedere direttamente con il pagamento. In merito alle verifiche già eseguite, il secondo periodo del comma 1 dell’art. 153 distingue, per le verifiche già effettuate ante D. L. 34/20, - le situazioni in cui Ader avesse già notificato il pignoramento e l’ordine di versamento - quelle in cui, pur a fronte del blocco, non fosse ancora stato notificato l’ordine stesso. Studio Tributario Paolo Parodi 84
ART. 153 DL RILANCIO (34/20) Pignoramento Ader già notificato: non si deve dar corso al versamento a Ader fino al 31 agosto ma non si deve nemmeno versare le somme al creditore, rimanendo la situazione congelata e con una prospettiva che comunque le somme saranno versate ad Ader stessa. A tale regola fa eccezione la situazione in cui il soggetto pignorato avesse crediti per stipendi, in quanto, ritengo, potrebbe trovare applicazione il disposto dell’art. 152. In esso si prevede che le somme che, a seguito pignoramenti, avrebbero dovuto essere accantonate a partire dal 19 maggio (e fino al 31 agosto), sono rese fruibili al debitore esecutato; pertanto, se avessimo pignoramenti di stipendi in corso anche a fronte di verifiche telematiche Ader, dovremmo non trattenere – ma versare al dipendente – le somme che, in caso normale, avremmo trattenuto a partire dal 19 maggio scorso. Studio Tributario Paolo Parodi 85
ART. 153 DL RILANCIO (34/20) Pignoramento Ader non ancora notificato: Nel caso in cui, invece, a fronte di verifica telematica e blocco, non sia stato notificato da Ader l’ordine di versamento, ai sensi dell’art. 153 la verifica diviene priva di qualunque effetto e occorre versare regolarmente le somme al creditore. Studio Tributario Paolo Parodi 86
LE VERIFICHE SULLE RITENUTE NEI CONTRATTI LABOUR INTENSIVE SITUAZIONI IPOTIZZABILI 1) IMPRESE IN POSSESSO DI DURF 2) IMPRESE AMMESSE ALLE SOSPENSIONI 3) IMPRESE NON AMMESSE Studio Tributario Paolo Parodi 87

LE VERIFICHE SULLE RITENUTE NEI CONTRATTI LABOUR INTENSIVE IMPRESE IN POSSESSO DI CERTIFICATO I primi certificati di affidabilità fiscale sono stati emessi nella seconda settimana di febbraio, ma il decreto liquidità (all’articolo 23) estende comunque la loro validità fino al 30 giugno, coprendo per tutti le ritenute operate anche a maggio. Il committente può quindi eseguire i pagamenti delle fatture senza ulteriori controlli. Non dovrebbe quindi essere necessaria nemmeno la dichiarazione contenente il permanere dei requisiti (anche perché, nel frattempo e per effetto delle sospensioni, non muteranno le condizioni a seguito notifiche o definitivita’ di accertamenti Per queste imprese il problema si riproporrà a luglio. Studio Tributario Paolo Parodi 88
LE VERIFICHE SULLE RITENUTE NEI CONTRATTI LABOUR INTENSIVE IMPRESE AMMESSE ALLE SOSPENSIONI Le regole sono diverse in relazione ai versamenti di marzo (ritenute di febbraio) ed a quelli di aprile (ritenute di marzo) e maggio (ritenute di aprile) in relazione a : - Sede attività - Oggetto attività - Riduzioni di fatturato Chi fruisce di sospensioni può comunque ricevere i pagamenti dal committente Il committente deve però acquisire dichiarazione (si ritiene ai sensi del Dpr 445/00) contenente le ragioni per le quali le ritenute non sono state versate fruendo delle sospensioni Studio Tributario Paolo Parodi 89
LE VERIFICHE SULLE RITENUTE NEI CONTRATTI LABOUR INTENSIVE IMPRESE AMMESSE ALLE SOSPENSIONI Le regole per le sospensioni dei versamenti delle ritenute sono particolarmente articolate e sono diverse nei diversi mesi di marzo, aprile e maggio. Potrebbero quindi esservi imprese ammesse alle sospensioni solo in uno dei tre mesi interessati. Potrebbero poi ovviamente esservi nella catena dell’appalto imprese ammesse ed imprese non ammesse alla sospensione. Resta da capire se, alla ripresa, dovrà essere dimostrata al committente anche la regolarità pregressa sui mesi da marzo a maggio. 90 Studio Tributario Paolo Parodi
LE VERIFICHE SULLE RITENUTE NEI CONTRATTI LABOUR INTENSIVE IMPRESE NON AMMESSE ALLE SOSPENSIONI Gli adempimenti ed i controlli di cui all’art. 4 del D. L. 124/19 non rientrano nella generalizzata sospensione degli adempimenti tributari. Pertanto, le imprese devono versare separatamente le ritenute secondo le regole generali ed il committente deve eseguire i relativi controlli. La situazione maggiormente critica è per le imprese che, pur avendo i requisiti per il Durf, non l’avevano richiesto a febbraio ed ora sono nell’impossibilità di ottenerlo dall’Agenzia delle Entrate per i disagi operativi (si ricorda che, ad oggi, non è possibile la richiesta on line) Studio Tributario Paolo Parodi 91
EMERGENZA COVID: Ritenute a professionisti Studio Tributario Paolo Parodi 92
RITENUTE A PROFESSIONISTI IN EMERGENZA COVID ART. 19 DL 23/20 Per i soggetti che hanno il domicilio fiscale, la sede legale o la sede operativa nel territorio dello Stato con ricavi o compensi non superiori a euro 400. 000 nel periodo di imposta precedente a quello in corso alla data del 17 marzo 2020, i ricavi e i compensi percepiti nel periodo compreso tra il 17 marzo 2020 e il 31 maggio 2020 non sono assoggettati alle ritenute d'acconto di cui agli articoli 25 e 25 -bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, da parte del sostituto d'imposta, a condizione che nel mese precedente non abbiano sostenuto spese per prestazioni di lavoro dipendente o assimilato. Studio Tributario Paolo Parodi 93
RITENUTE A PROFESSIONISTI IN EMERGENZA COVID ART. 19 DL 23/20 I contribuenti, che si avvalgono della presente opzione, rilasciano un'apposita dichiarazione dalla quale risulti che i ricavi e compensi non sono soggetti a ritenuta ai sensi della presente disposizione e provvedono a versare l'ammontare delle ritenute d'acconto non operate dal sostituto in un'unica soluzione entro il 31 luglio 2020 (poi differito al 16 settembre dal DL 34/20) o mediante rateizzazione fino a un massimo di 5 rate mensili di pari importo a decorrere dal mese di luglio 2020, senza applicazione di sanzioni e interessi. Studio Tributario Paolo Parodi 94
RESTITUZIONE INDEBITI Studio Tributario Paolo Parodi 95
RESTITUZIONE SOMME CASISTICHE Cause possibili - Errori materiali - Recupero attribuzione competenze non spettanti - Riforma sentenze Modalità di tassazione originaria - Tassazione corrente - Tassazione separata Studio Tributario Paolo Parodi 96
IL DECRETO RILANCIO L’art. 150 del D. L. 34/20 pone fine al contrasto giurisprudenziale relativo alle fattispecie in cui il personale dipendente (o ex dipendente) restituisce al datore di lavoro somme che gli erano state erogate in annualità precedenti. l’art. 150 interviene radicalmente proprio sull’art. 10 Tuir disponendo che le somme restituite al soggetto erogatore, nella misura in cui furono assoggettate a ritenuta in sede di erogazione in anni precedenti, sono restituite al netto della ritenuta stessa; conseguentemente esse non costituiscono oneri deducibili per la persona fisica. Studio Tributario Paolo Parodi 97
IL DECRETO RILANCIO n. Ai sostituti d’imposta di cui agli articoli 23 e 29 del Dpr 600/73, ai quali siano restituite le somme al netto delle ritenute fiscali che a suo tempo erano state da lui operate e versate, spetta un credito d’imposta pari al 30 per cento delle somme ricevute, utilizzabile senza limite di importo in compensazione ai sensi dell’art. 17 del D. Lgs. 241/97. n. Per tale utilizzo è assolutamente ragionevole ipotizzare un nuovo codice tributo e comunque ci sarà una impostazione della CU diversa rispetto a quella attuale. Studio Tributario Paolo Parodi 98
IL DECRETO RILANCIO Il comma 3 dell’art. 150 prevede che le nuove disposizioni si applichino alle somme restituite dal 1° gennaio 2020. Sono però fatti salvi i rapporti già definiti alla data di entrata in vigore del decreto e quindi, in CU 2021, dovrà essere gestito il doppio canale. Studio Tributario Paolo Parodi 99
RESTITUZIONE SOMME: DL 34/20 art. 150 All’articolo 10 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, dopo il comma 2 è inserito il seguente: “ 2 -bis. Le somme di cui alla lettera d-bis) del comma 1, se assoggettate a ritenuta, sono restituite al netto della ritenuta subita e non costituiscono oneri deducibili. ” ART. 10 lett. d-bis) le somme restituite al soggetto erogatore, se assoggettate a tassazione in anni precedenti. L'ammontare, in tutto o in parte, non dedotto nel periodo d'imposta di restituzione può essere portato in deduzione dal reddito complessivo dei periodi d'imposta successivi; in alternativa, il contribuente può chiedere il rimborso dell'imposta corrispondente all'importo non dedotto secondo modalità definite con decreto del Ministro dell'economia e delle finanze. Studio Tributario Paolo Parodi 100
RESTITUZIONE SOMME: DL 34/20 art. 150 in vigore dal 19/5/20 Ai sostituti d’imposta di cui all’articolo 23, comma 1 e all’articolo 29, comma 3, del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, ai quali siano restituite, ai sensi del comma 2 -bis dell’articolo 10 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, le somme al netto delle ritenute operate e versate, spetta un credito d’imposta pari al 30 per cento delle somme ricevute, utilizzabile senza limite di importo in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241. Studio Tributario Paolo Parodi 101
DECORRENZA REGOLE DA DL. 34/20 L’operatività si realizza dalle restituzioni che vengono fatte a partire dal 1° gennaio 2020, ma, nella sostanza, successivamente alla data di entrata in vigore della norma (19/5/20), con relative conseguenti problematiche per eventuali rateizzazioni di restituzione in corso a tale data con recuperi al lordo delle imposte. Se però nel frattempo, sempre dal 1° gennaio 2020, dovessero essere state già effettuate restituzioni al netto, per venire incontro alle istanze dei percettori o semplicemente perché ciò era stabilito dalla sentenza del giudice, il credito d’imposta potrà comunque competere (ciò non dovrebbe essere contrario al principio che non prevede intervento con tale modalità in caso di rapporti definiti) Studio Tributario Paolo Parodi 102
DECORRENZA REGOLE DA DL. 34/20 restituzioni con le vecchie regole di lordo - resta comunque ferma la modalità di restituzione al lordo, di cui alla lettera d-bis) del comma 1 dell’articolo 10 Tuir nei casi in cui non sia stata applicata alcuna ritenuta alla fonte; in tali situazioni, le somme restituite al soggetto erogatore mantengono la natura di oneri deducibili semprechè avessero concorso a formare il reddito in annualità precedenti; può essere il caso della restituzione di borse di studio le quali, seppure soggette ad Irpef, in sede di erogazione, non erano state di fatto sottoposte a ritenute in quanto l’imposta lorda era stata coperta dalle detrazioni. Tuttavia, stante il tenore della norma, non vi è facoltà di restituzione al lordo nei casi in cui si tratti di somme originariamente assoggettate a ritenuta Studio Tributario Paolo Parodi 103
CRITICITA’ SULLA DECORRENZA REGOLE DA DL. 34/20 Il primo periodo del comma pone un criterio di cassa, legato al momento della restituzione (dal 01/01/2020), senza fare riferimento ad elementi ulteriori quali sentenze, provvedimenti amministrativi o altro atto che costituisca il fondamento giuridico -amministrativo per la restituzione; pertanto, a prescindere dall’epoca in cui si è formato il presupposto giuridico per la restituzione, dal 01/01/2020 si applicano le nuove regole. Il secondo comma, però, genera un’incertezza legata al concetto di “rapporti già definiti” al 19 maggio 2020; per questi ultimi l’art. 150 dispone l’applicazione delle vecchie regole (regole peraltro avversate da buona parte della giurisprudenza, non condivisa dallo scrivente) Studio Tributario Paolo Parodi 104
CRITICITA’ SULLA DECORRENZA REGOLE DA DL. 34/20 Non è chiaro se la “definizione” riguardi la sottoscrizione degli atti propedeutici alla materiale restituzione (ad esempio un accordo con il dipendente per la restituzione rateale), oppure l’avvenuta integrale restituzione. Restituzioni completate entro il 18/5/20. Non sembra esservi particolare dubbio sul fatto che, per le restituzioni al lordo completate ante 19 maggio 2020, non si dovrà ricalcolare alcunché, ma si procederà come in passato a livello di conguagli e CU 2021. Restituzioni in corso al 19/5/20. Nei casi invece di recuperi ancora in corso al 19 maggio, non vi sono tesi sostenibili con fondatezza, proprio in ragione della indeterminatezza delle espressioni utilizzate dal legislatore. Studio Tributario Paolo Parodi 105
CRITICITA’ SULLA DECORRENZA REGOLE DA DL. 34/20 Restituzioni in corso al 19/5/20. Al momento, in attesa di chiarimenti ufficiali, parrebbe preferibile considerare la locuzione riferita ai rapporti ove la restituzione sia stata effettivamente completata ante 19 maggio 2020; ne conseguirebbe la necessità di applicare la nuova regola alle restituzioni in corso, per le quote versate/recuperate post 1° gennaio 2020. Pensare di modificare il criterio rispetto a rateazioni già in corso implica peraltro definire criteri per determinare gli importi lordi e netti residui, criteri che, credo, dovrebbero essere di natura percentuale e proporzionale rispetto a quanto restituito ante 1° gennaio. Studio Tributario Paolo Parodi 106
CRITICITA’ SULLA DECORRENZA REGOLE DA DL. 34/20 Restituzioni in corso al 19/5/20. Se sarà confermata tale interpretazione di pura cassa, credo che, per le rateizzazioni in corso al 19 maggio 2020, dovrà essere eseguito un ricalcolo riferito all’intero ammontare delle restituzioni 2020; ciò a prescindere dalla richiesta della persona interessata. Parimenti dovranno essere riconsiderate – e gestite secondo le nuove regole per le somme recuperate dal 1/1/20 - le situazioni ove, pur avendo richiesto la restituzione al lordo, il dipendente stia restituendo ratealmente importi netti. Studio Tributario Paolo Parodi 107
LE REGOLE DELL’ART. 150 DEL DL. 34/20 n aspetti previdenziali - la parte previdenziale non rileva in questo caso. Questa dovrà essere fatta oggetto di normale istanza di rimborso e/o conguaglio previdenziale da parte del datore di lavoro, commisurata alla base imponibile di riferimento originaria che non è interessata dalla forfetizzazione che genera il credito d’imposta; n ritenute sindacali - un ulteriore problema è quello delle ritenute sindacali; anch’esse incidono sul netto e per esse dovrebbe essere attivata una procedura di rimborso analogamente a quanto detto per le previdenziali. Studio Tributario Paolo Parodi 108
LE REGOLE DELL’ART. 150 DEL DL. 34/20 n motivazione e causa della restituzione - la restituzione al netto deve avvenire a prescindere dalla causa che ha dato origine ad essa ed a prescindere dal fatto che, in caso di sentenza, vi sia una indicazione esplicita in tal senso. n inapplicabilità restituzioni nel corso dello stesso periodo d’imposta del reddito - le nuove regole riguardano solo le restituzioni di somme erogate in annualità precedenti a quella della restituzione stessa; per le restituzioni/recuperi di somme all’interno dello stesso anno valgono le regole consuete di recupero al lordo, a prescindere dalla capienza o meno nella retribuzione del mese; Studio Tributario Paolo Parodi 109
RESTITUZIONE SOMME ANTE DL 34/20 n. Il problema della restituzione delle somme indebitamente percepite dal dipendente è oggetto da molti anni di pronunce giurisprudenziali di segno diametralmente opposto, pur essendo a mio avviso molto chiare le disposizioni normative. n. La tassazione dei redditi da lavoro dipendente avviene per cassa: nell’anno in cui entrano denari, si genera capacità contributiva, le somme concorrono a formare il reddito e si pagano le relative imposte; nell’anno in cui si hanno esborsi per restituzioni, diminuisce la capacità contributiva, si generano oneri deducibili (ex art. 10 lett. d-bis del Dpr 917/86), diminuisce il reddito e conseguentemente le imposte relative Studio Tributario Paolo Parodi 110
RESTITUZIONE SOMME ANTE DL 34/20 Fino al 2013, la predetta sistematica soffriva di una anomalia: non era disciplinata la casistica in cui nell’anno della restituzione l’ammontare restituito fosse superiore al reddito conseguito e conseguentemente non fosse possibile fruire integralmente dell’onere deducibile. L’art. 1 co. 174 della L. 147/13 ha però chiuso il cerchio integrando la lettera d-bis) dell’art. 10 Tuir: l'ammontare, in tutto o in parte, non dedotto nel periodo d'imposta di restituzione può essere portato in deduzione dal reddito complessivo dei periodi d'imposta successivi; in alternativa, il contribuente può chiedere il rimborso dell'imposta corrispondente all'importo non dedotto secondo modalità definite con decreto del Ministro dell'economia e delle finanze”. Tale decreto, pur emanato in ritardo, è il DM 5 aprile 2016, in G. U. n. 88 del 15. 04. 16. Studio Tributario Paolo Parodi 111
RESTITUZIONE SOMME ANTE DL 34/20 La normativa dunque era chiara: la restituzione deve al lordo delle ritenute fiscali e cioè in termini omogenei rispetto all’incassato. Tale principio è stato affermato chiaramente dall’Agenzia delle Entrate con la risoluzione 78/E/08 e con circolare 48/E/10; non solo, i vari provvedimenti di approvazione della CU contengono le specifiche caselle per gestire tali situazioni. In proposito, è appena il caso di sottolineare che la lettera d-bis) non può certo esistere per consentire di gestire come onere deducibile una somma che venisse restituita al netto di ritenute fiscali subite: l’onere deducibile nasce proprio perché vengono restituite somme che avevano concorso a formare il reddito e, a formare il reddito, concorrono somme lorde e non somme nette. Studio Tributario Paolo Parodi 112
RESTITUZIONE SOMME ANTE DL 34/20 POSIZIONI CONTRASTANTI Corrente giurisprudenziale - La restituzione deve avvenire nella misura netta di quanto percepito in quanto non può uscire dalla sfera giuridicopatrimoniale di un soggetto quanto non vi era mai entrato Criticità della tesi - trattasi di posizione atecnica in quanto le ritenute operate dal sostituto d’imposta sono in effetti crediti verso l’Erario che entrano nella sfera giuridico-patrimoniale del dipendente, in quanto lo stesso li utilizza a diminuzione del proprio debito Irpef nei confronti dell’Erario stesso Studio Tributario Paolo Parodi 113
POSIZIONI CONTRARIE A RESTITUZIONE AL LORDO Nota RGS in data 14. 03. 16 portante parere prot. n. 161 /UCL 3646 del 4 marzo 2016, reso dall'Ufficio del Coordinamento Legislativo del Ministero dell'Economia e delle Finanze Dopo aver dato atto della posizione dell’Agenzia delle Entrate e dell’esistenza di una normativa specifica per la restituzione al lordo, perviene a conclusione opposta citando tutta una corrente giurisprudenziale che ho definito “atecnica” in materia tributaria. Viene in particolare richiamato il Consiglio di Stato: "la ripetizione dell'indebito nei confronti del dipendente, da parte dell'Ammìnìstrazione, non può che avere ad oggetto le somme da quest'ultimo percepite in eccesso, ossia quanto e solo quanto effettivamente sia entrato nella sfera patrimoniale del dipendente, non potendosi, invece, pretendere la ripetizione dì somme al lordo delle ritenute fiscali, allorché le stesse non siano' mai entrate nella sfera patrimoniale del dipendente. Ne consegue che la P. A. , nel procedere al recupera delle somme indebitamente erogate ai propri dipendenti, deve effettuare tale recupero al netto delle ritenute fiscali, previdenziali e assistenziali" (cfr. sent. n. 3984/2011) Studio Tributario Paolo Parodi 114
POSIZIONI CONTRARIE A RESTITUZIONE AL LORDO Nota RGS in data 14. 03. 16 portante parere prot. n. 161 /UCL 3646 del 4 marzo 2016, reso dall'Ufficio del Coordinamento Legislativo del Ministero dell'Economia e delle Finanze A supporto viene altresì richiamata la sentenza n. 1464 del 2. 2. 12, ove la Corte di Cassazione, afferma che "la ripetizione dell'indebito nei confronti del lavoratore non può non avere ad oggetto, pertanto, che le somme da quest'ultimo "percepite", ossia quanto e solo quanto effettivamente sia entrato nella sfera patrimoniale del predetto «. Sulla stessa falsariga alcuni TAR (TAR Lombardia Milano n. 2789/2014 e TAR Lazio Roma n. 3929/2015) nonché la Corte dei Conti Sezione Regionale di controllo Lombardia, deliberazione n. 65/2010/PAR Studio Tributario Paolo Parodi 115
RESTITUZIONE SOMME ANTE DL 34/20 Posizione dell’Agenzia delle Entrate - La restituzione deve al lordo delle ritenute fiscali e cioè in termini omogenei rispetto all’incassato, in quanto i redditi da lavoro dipendente sono tassati per cassa e vi è la previsione di cui all’art. 10 Tuir - L’istanza di rimborso può essere presentata dal sostituto solo in caso di errore o duplicazione di versamento (e non siamo in tali fattispecie) Rafforzamento della tesi - Art. 1 co. 174 della L. 147/13 - Mod. CU/2015 e casella 162 + codice CG delle annotazioni, con cui accompagnare l’indicazione della fruibilità della parte non dedotta Studio Tributario Paolo Parodi 116
RESTITUZIONE INDEBITI ANTE DL 34/20 Restituzione somme non dovute L’art. 1 co. 174 della L. 147/13 modifica, con effetto 2013, l’art. 10 lett. d-bis) del Tuir : costituiscono oneri deducibili: «le somme restituite al soggetto erogatore, se assoggettate a tassazione in anni precedenti. L'ammontare, in tutto o in parte, non dedotto nel periodo d'imposta di restituzione può essere portato in deduzione dal reddito complessivo dei periodi d'imposta successivi; in alternativa, il contribuente può chiedere il rimborso dell'imposta corrispondente all'importo non dedotto secondo modalità definite con decreto del Ministro dell'economia e delle finanze» . La restituzione deve avvenire al lordo (e non al netto) delle ritenute fiscali subite (ris. 71/E/08) Studio Tributario Paolo Parodi 117
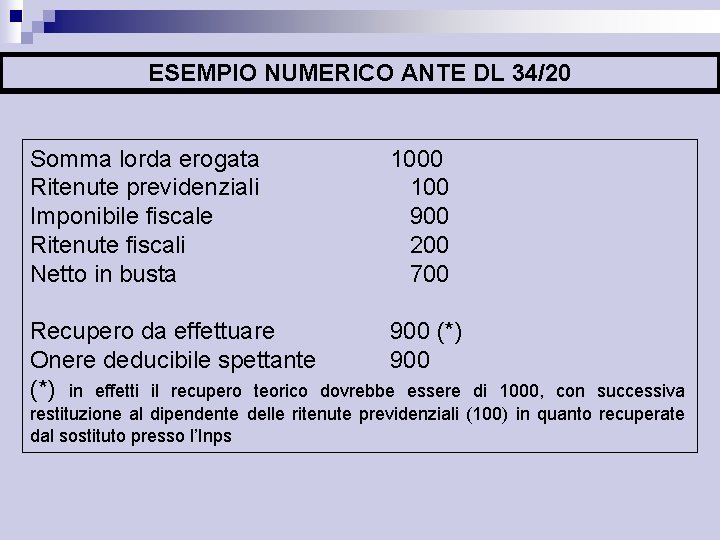
ESEMPIO NUMERICO ANTE DL 34/20 Somma lorda erogata Ritenute previdenziali Imponibile fiscale Ritenute fiscali Netto in busta 1000 100 900 200 700 Recupero da effettuare 900 (*) Onere deducibile spettante 900 (*) in effetti il recupero teorico dovrebbe essere di 1000, con successiva restituzione al dipendente delle ritenute previdenziali (100) in quanto recuperate dal sostituto presso l’Inps
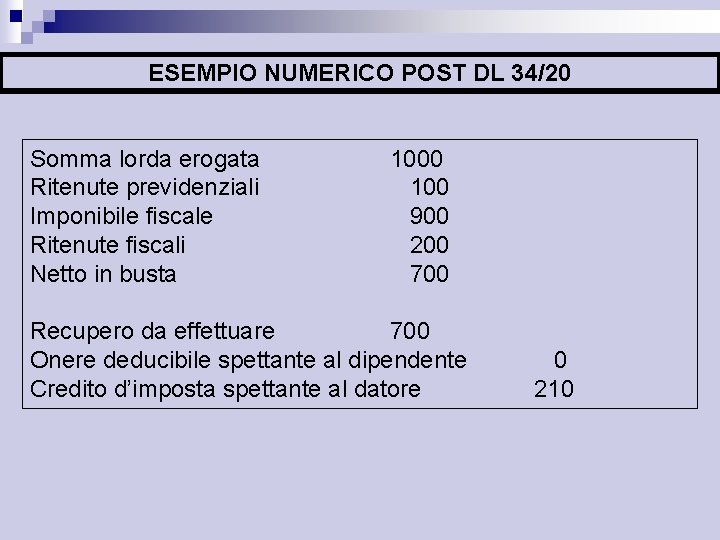
ESEMPIO NUMERICO POST DL 34/20 Somma lorda erogata Ritenute previdenziali Imponibile fiscale Ritenute fiscali Netto in busta 1000 100 900 200 700 Recupero da effettuare 700 Onere deducibile spettante al dipendente Credito d’imposta spettante al datore 0 210
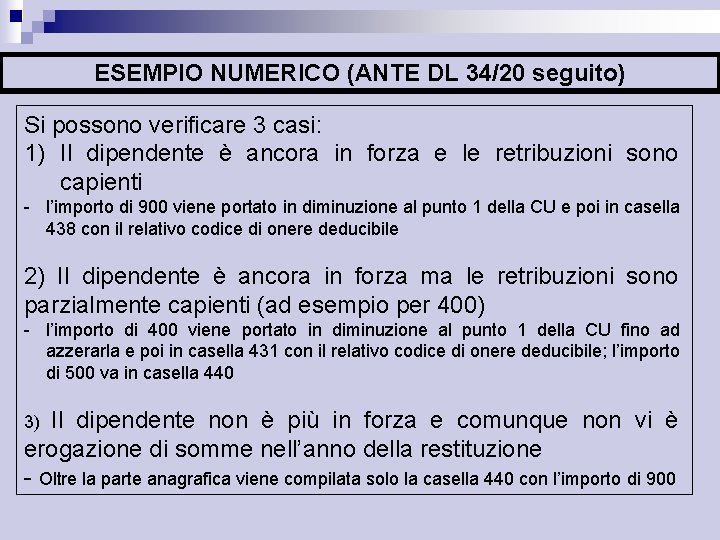
ESEMPIO NUMERICO (ANTE DL 34/20 seguito) Si possono verificare 3 casi: 1) Il dipendente è ancora in forza e le retribuzioni sono capienti - l’importo di 900 viene portato in diminuzione al punto 1 della CU e poi in casella 438 con il relativo codice di onere deducibile 2) Il dipendente è ancora in forza ma le retribuzioni sono parzialmente capienti (ad esempio per 400) - l’importo di 400 viene portato in diminuzione al punto 1 della CU fino ad azzerarla e poi in casella 431 con il relativo codice di onere deducibile; l’importo di 500 va in casella 440 Il dipendente non è più in forza e comunque non vi è erogazione di somme nell’anno della restituzione - Oltre la parte anagrafica viene compilata solo la casella 440 con l’importo di 900 3)

ESEMPIO NUMERICO (POST DL 34/20 seguito) Così mutano i 3 casi di cui alla slide precedente: 1) Il dipendente è ancora in forza e le retribuzioni sono capienti - l’importo di 700 verrà presumibilmente esposto in apposito campo CU ma non genera abbattimento della base imponibile - Al sostituto spetta credito d’imposta di 210, il cui recupero sarà presumibilmente esposto in 770 2) Il dipendente è ancora in forza ma le retribuzioni sono parzialmente capienti (ad esempio per 400) - Idem caso 1 Il dipendente non è più in forza e comunque non vi è erogazione di somme nell’anno della restituzione - Idem caso 1 3)
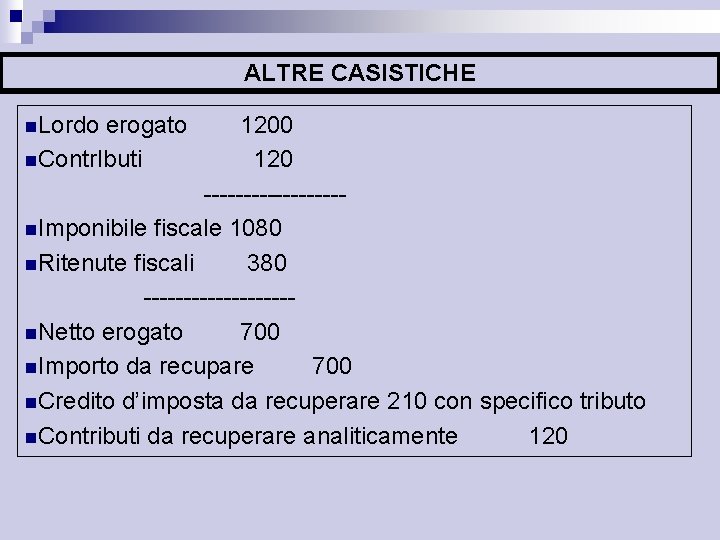
ALTRE CASISTICHE n. Lordo erogato 1200 n. Contr. Ibuti 120 ---------n. Imponibile fiscale 1080 n. Ritenute fiscali 380 ---------n. Netto erogato 700 n. Importo da recupare 700 n. Credito d’imposta da recuperare 210 con specifico tributo n. Contributi da recuperare analiticamente 120
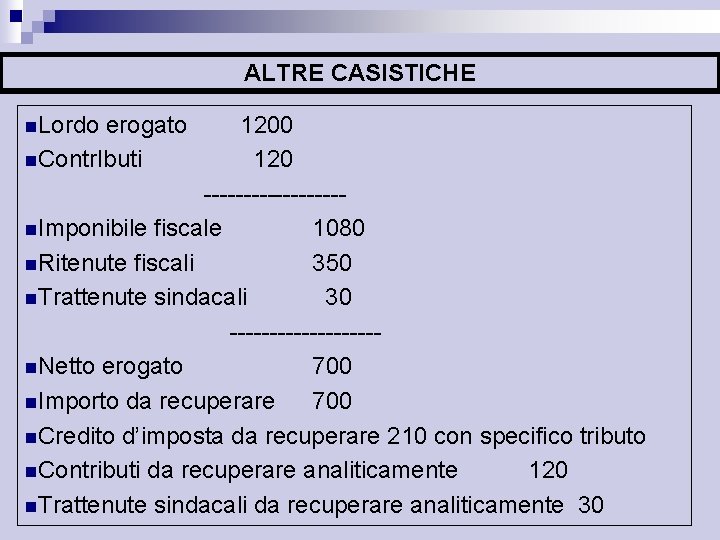
ALTRE CASISTICHE n. Lordo erogato 1200 n. Contr. Ibuti 120 ---------n. Imponibile fiscale 1080 n. Ritenute fiscali 350 n. Trattenute sindacali 30 ---------n. Netto erogato 700 n. Importo da recuperare 700 n. Credito d’imposta da recuperare 210 con specifico tributo n. Contributi da recuperare analiticamente 120 n. Trattenute sindacali da recuperare analiticamente 30
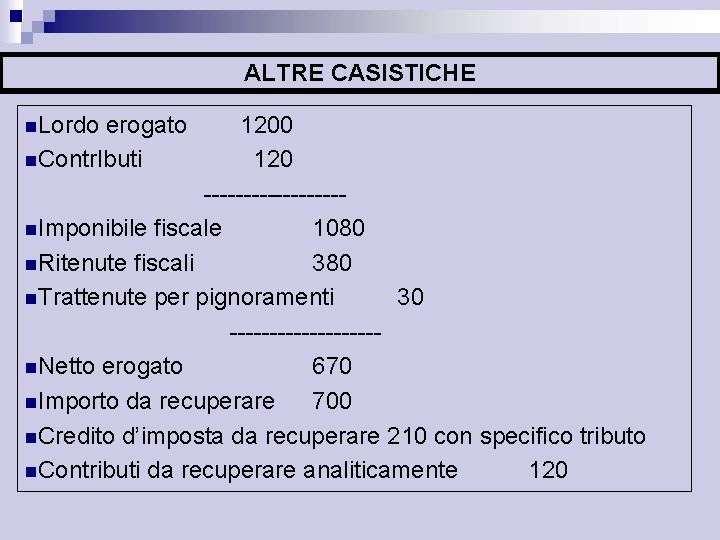
ALTRE CASISTICHE n. Lordo erogato 1200 n. Contr. Ibuti 120 ---------n. Imponibile fiscale 1080 n. Ritenute fiscali 380 n. Trattenute per pignoramenti 30 ---------n. Netto erogato 670 n. Importo da recuperare 700 n. Credito d’imposta da recuperare 210 con specifico tributo n. Contributi da recuperare analiticamente 120
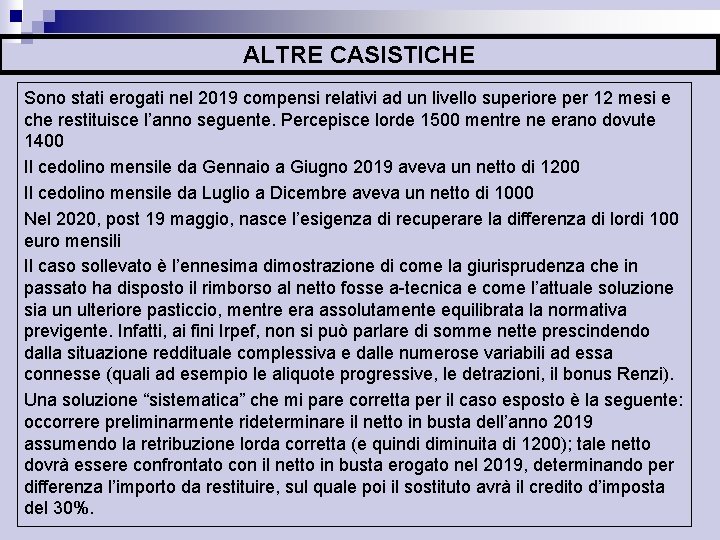
ALTRE CASISTICHE Sono stati erogati nel 2019 compensi relativi ad un livello superiore per 12 mesi e che restituisce l’anno seguente. Percepisce lorde 1500 mentre ne erano dovute 1400 Il cedolino mensile da Gennaio a Giugno 2019 aveva un netto di 1200 Il cedolino mensile da Luglio a Dicembre aveva un netto di 1000 Nel 2020, post 19 maggio, nasce l’esigenza di recuperare la differenza di lordi 100 euro mensili Il caso sollevato è l’ennesima dimostrazione di come la giurisprudenza che in passato ha disposto il rimborso al netto fosse a-tecnica e come l’attuale soluzione sia un ulteriore pasticcio, mentre era assolutamente equilibrata la normativa previgente. Infatti, ai fini Irpef, non si può parlare di somme nette prescindendo dalla situazione reddituale complessiva e dalle numerose variabili ad essa connesse (quali ad esempio le aliquote progressive, le detrazioni, il bonus Renzi). Una soluzione “sistematica” che mi pare corretta per il caso esposto è la seguente: occorrere preliminarmente rideterminare il netto in busta dell’anno 2019 assumendo la retribuzione lorda corretta (e quindi diminuita di 1200); tale netto dovrà essere confrontato con il netto in busta erogato nel 2019, determinando per differenza l’importo da restituire, sul quale poi il sostituto avrà il credito d’imposta del 30%.
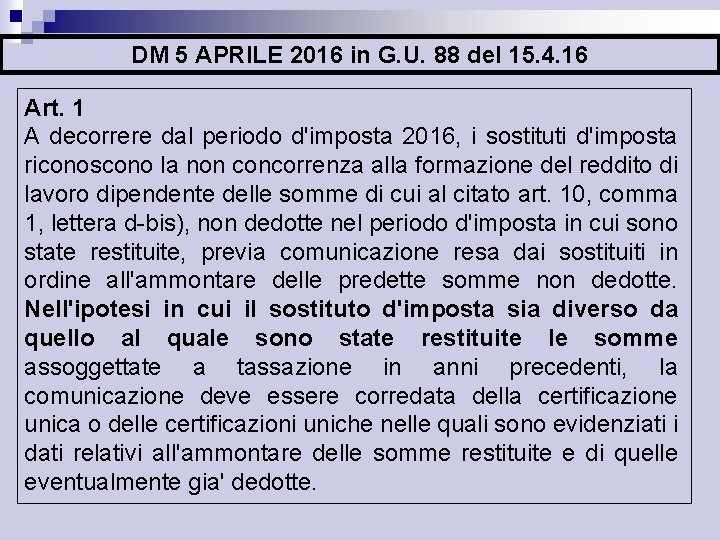
DM 5 APRILE 2016 in G. U. 88 del 15. 4. 16 Art. 1 A decorrere dal periodo d'imposta 2016, i sostituti d'imposta riconoscono la non concorrenza alla formazione del reddito di lavoro dipendente delle somme di cui al citato art. 10, comma 1, lettera d-bis), non dedotte nel periodo d'imposta in cui sono state restituite, previa comunicazione resa dai sostituiti in ordine all'ammontare delle predette somme non dedotte. Nell'ipotesi in cui il sostituto d'imposta sia diverso da quello al quale sono state restituite le somme assoggettate a tassazione in anni precedenti, la comunicazione deve essere corredata della certificazione unica o delle certificazioni uniche nelle quali sono evidenziati i dati relativi all'ammontare delle somme restituite e di quelle eventualmente gia' dedotte.
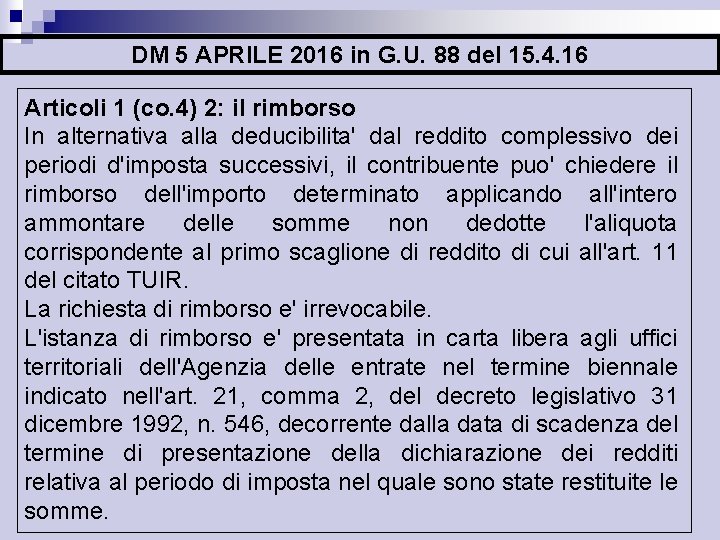
DM 5 APRILE 2016 in G. U. 88 del 15. 4. 16 Articoli 1 (co. 4) 2: il rimborso In alternativa alla deducibilita' dal reddito complessivo dei periodi d'imposta successivi, il contribuente puo' chiedere il rimborso dell'importo determinato applicando all'intero ammontare delle somme non dedotte l'aliquota corrispondente al primo scaglione di reddito di cui all'art. 11 del citato TUIR. La richiesta di rimborso e' irrevocabile. L'istanza di rimborso e' presentata in carta libera agli uffici territoriali dell'Agenzia delle entrate nel termine biennale indicato nell'art. 21, comma 2, del decreto legislativo 31 dicembre 1992, n. 546, decorrente dalla data di scadenza del termine di presentazione della dichiarazione dei redditi relativa al periodo di imposta nel quale sono state restituite le somme.
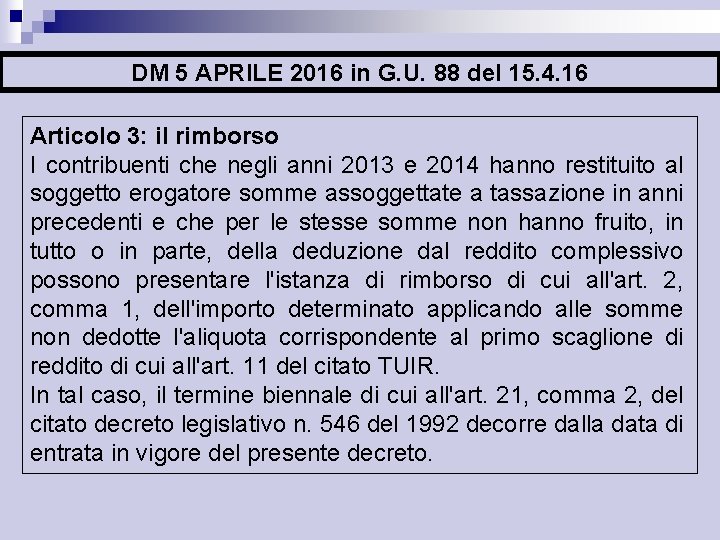
DM 5 APRILE 2016 in G. U. 88 del 15. 4. 16 Articolo 3: il rimborso I contribuenti che negli anni 2013 e 2014 hanno restituito al soggetto erogatore somme assoggettate a tassazione in anni precedenti e che per le stesse somme non hanno fruito, in tutto o in parte, della deduzione dal reddito complessivo possono presentare l'istanza di rimborso di cui all'art. 2, comma 1, dell'importo determinato applicando alle somme non dedotte l'aliquota corrispondente al primo scaglione di reddito di cui all'art. 11 del citato TUIR. In tal caso, il termine biennale di cui all'art. 21, comma 2, del citato decreto legislativo n. 546 del 1992 decorre dalla data di entrata in vigore del presente decreto.
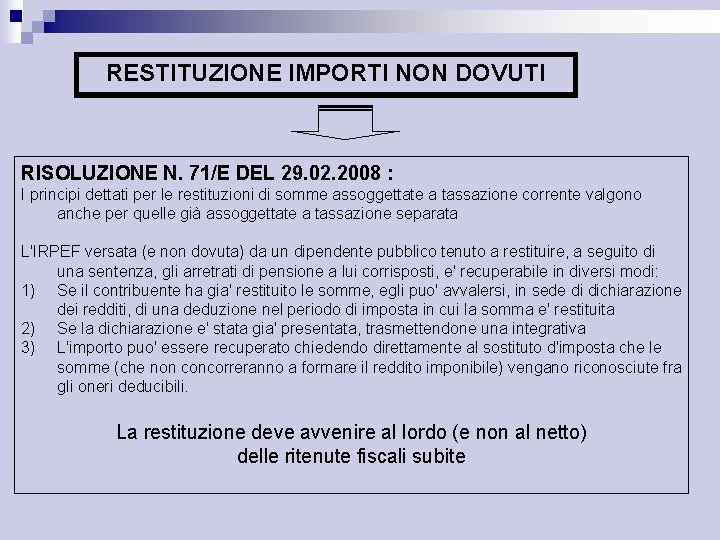
RESTITUZIONE IMPORTI NON DOVUTI RISOLUZIONE N. 71/E DEL 29. 02. 2008 : I principi dettati per le restituzioni di somme assoggettate a tassazione corrente valgono anche per quelle già assoggettate a tassazione separata L'IRPEF versata (e non dovuta) da un dipendente pubblico tenuto a restituire, a seguito di una sentenza, gli arretrati di pensione a lui corrisposti, e' recuperabile in diversi modi: 1) Se il contribuente ha gia' restituito le somme, egli puo' avvalersi, in sede di dichiarazione dei redditi, di una deduzione nel periodo di imposta in cui la somma e' restituita 2) Se la dichiarazione e' stata gia' presentata, trasmettendone una integrativa 3) L'importo puo' essere recuperato chiedendo direttamente al sostituto d'imposta che le somme (che non concorreranno a formare il reddito imponibile) vengano riconosciute fra gli oneri deducibili. La restituzione deve avvenire al lordo (e non al netto) delle ritenute fiscali subite
REINTRO CERVELLI E IMPATRIATI Studio Tributario Paolo Parodi 130
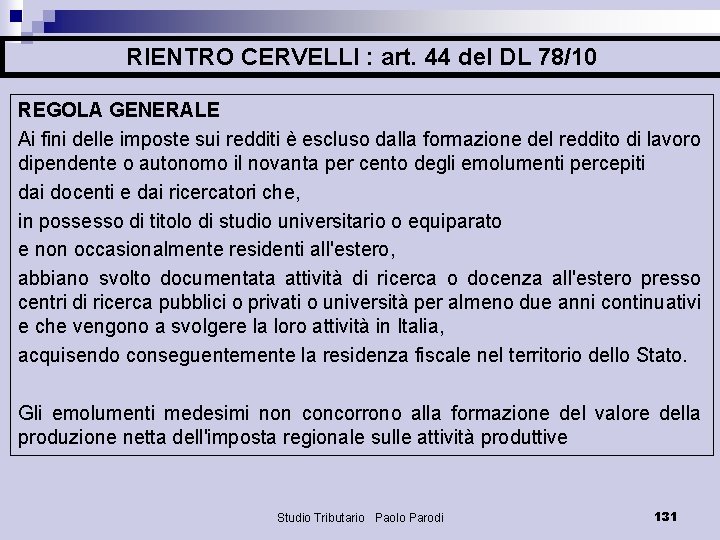
RIENTRO CERVELLI : art. 44 del DL 78/10 REGOLA GENERALE Ai fini delle imposte sui redditi è escluso dalla formazione del reddito di lavoro dipendente o autonomo il novanta per cento degli emolumenti percepiti dai docenti e dai ricercatori che, in possesso di titolo di studio universitario o equiparato e non occasionalmente residenti all'estero, abbiano svolto documentata attività di ricerca o docenza all'estero presso centri di ricerca pubblici o privati o università per almeno due anni continuativi e che vengono a svolgere la loro attività in Italia, acquisendo conseguentemente la residenza fiscale nel territorio dello Stato. Gli emolumenti medesimi non concorrono alla formazione del valore della produzione netta dell'imposta regionale sulle attività produttive Studio Tributario Paolo Parodi 131
Dl 78/10 art. 44 1. 2. 3. Ai fini delle imposte sui redditi è escluso dalla formazione del reddito di lavoro dipendente o autonomo il novanta per cento degli emolumenti percepiti dai docenti e dai ricercatori che, in possesso di titolo di studio universitario o equiparato e non occasionalmente residenti all'estero, abbiano svolto documentata attività di ricerca o docenza all'estero presso centri di ricerca pubblici o privati o università per almeno due anni continuativi e che vengono a svolgere la loro attività in Italia, acquisendo conseguentemente la residenza fiscale nel territorio dello Stato. Gli emolumenti di cui al comma 1 non concorrono alla formazione del valore della produzione netta dell'imposta regionale sulle attività produttive. Le disposizioni di cui ai commi 1 e 2 si applicano a decorrere dal 1° gennaio 2011, nel periodo d'imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato e nei cinque periodi d'imposta successivi sempre che permanga la residenza fiscale in Italia. Studio Tributario Paolo Parodi 132
RIENTRO CERVELLI ANTE MODIFICHE DL 34/19 Le disposizioni agevolative si applicano nel periodo d'imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato ai sensi dell’art. 2 Tuir e nei tre periodi d'imposta successivi sempre che permanga la residenza fiscale in Italia. Studio Tributario Paolo Parodi 133
NORMATIVA DI RIFERIMENTO LA RESIDENZA FISCALE : ART. 2 DEL DPR 917/86 La persona fisica è considerata fiscalmente residente in Italia se realizza, per la maggior parte del periodo d’imposta una di tre condizioni - iscrizione all’anagrafe della popolazione residente, - dimora abituale in Italia, - domicilio, inteso come centro principale dei propri affari ed interessi, in Italia E’ considerata fiscalmente non residente la persona fisica che non realizza nessuno dei tre suindicati presupposti per la maggior parte del periodo d’imposta
RIENTRO CERVELLI POST MODIFICHE DL 34/19 Le disposizioni agevolative si applicano a decorrere dal periodo d'imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato e nei cinque periodi d'imposta successivi sempre che permanga la residenza fiscale in Italia. I docenti o ricercatori italiani non iscritti AIRE rientrati in Italia a decorrere dal periodo d'imposta successivo a quello in corso al 31 dicembre 2019 possono accedere ai benefici fiscali di cui al presente articolo purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni Con riferimento ai periodi d'imposta precedenti spettano alle medesime condizioni benefici fiscali ma non si fa luogo, in ogni caso, al rimborso delle imposte versate in adempimento spontaneo Studio Tributario Paolo Parodi 135
NORMATIVA DI RIFERIMENTO LA RESIDENZA FISCALE : ART. 2 DEL DPR 917/86 La persona fisica è considerata fiscalmente residente in Italia se realizza, per la maggior parte del periodo d’imposta una di tre condizioni - iscrizione all’anagrafe della popolazione residente, - dimora abituale in Italia, - domicilio, inteso come centro principale dei propri affari ed interessi, in Italia (art. 43 C. C. ) E’ considerata fiscalmente non residente la persona fisica che non realizza nessuno dei tre suindicati presupposti per la maggior parte del periodo d’imposta
ISCRIZIONE AIRE ART. 44 co. 3 -quater. I docenti o ricercatori italiani non iscritti all'Anagrafe degli italiani residenti all'estero (AIRE) rientrati in Italia a decorrere dal periodo d'imposta successivo a quello in corso al 31 dicembre 2019 possono accedere ai benefici fiscali di cui al presente articolo purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo di cui all'articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147. Studio Tributario Paolo Parodi 137
ISCRIZIONE AIRE 3 -quater. Con riferimento ai periodi d'imposta per i quali siano stati notificati atti impositivi ancora impugnabili ovvero oggetto di controversie pendenti in ogni stato e grado del giudizio nonché per i periodi d'imposta per i quali non sono decorsi i termini di cui all'articolo 43 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, ai docenti e ricercatori italiani non iscritti all'AIRE rientrati in Italia entro il 31 dicembre 2019 spettano i benefici fiscali di cui al presente articolo nel testo vigente al 31 dicembre 2018, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo di cui all'articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147. Non si fa luogo, in ogni caso, al rimborso delle imposte versate in adempimento spontaneo Studio Tributario Paolo Parodi 138
CONCETTO DI RESIDENZA POST D. L. 34/19 RISPOSTA ADE 207 DEL 25/6/19 In considerazione della ratio della novella normativa in esame – che permette, ai soggetti che non risultano iscritti all’AIRE, di comprovare il periodo di residenza all’estero sulla base delle previsioni dettate dalle Convenzioni contro le doppie imposizioni – si è dell’avviso che anche i docenti ed i ricercatori rientrati fiscalmente in Italia entro il 31 dicembre 2019, hanno la possibilità di usufruire dell’agevolazione fiscale prevista dall’articolo 44 del D. L. n. 78 del 2010 (nel testo vigente al 31 dicembre 2018), laddove gli stessi possano dimostrare la residenza fiscale all’estero per i due periodi d’imposta precedenti sulla base delle regole dettate dalle singole Convenzioni internazionali. Studio Tributario Paolo Parodi 139
LE CONVENZIONI CONTRO LE DOPPIE IMPOSIZIONI DOPPIA RESIDENZA ART. 4 (esempio SLOVENIA) 1. Ai fini della presente Convenzione, l'espressione «residente di uno Stato Contraente» designa ogni persona che, in virtù della legislazione di detto Stato, è ivi assoggettata ad imposta, a motivo del suo domicilio, della sua residenza, della sede della sua direzione o di ogni altro criterio di natura analoga. Tuttavia, tale espressione non comprende le persone che sono assoggettate ad imposta in detto Stato soltanto per il reddito che esse ricavano da fonti situate in detto Stato o per il patrimonio che esse possiedono in detto Stato. 2. Quando, in base alle disposizioni del paragrafo 1, una persona fisica è considerata residente di entrambi gli Stati Contraenti, la sua situazione è determinata nel seguente modo: (a) detta persona è considerata residente dello Stato Contraente nel quale ha un'abitazione permanente. Quando essa dispone di un'abitazione permanente in entrambi gli Stati Contraenti, è considerata residente dello Stato Contraente nel quale le sue relazioni personali ed economiche sono più strette (centro degli interessi vitali); (b) se non si può determinare lo Stato Contraente nel quale detta persona ha il centro dei suoi interessi vitali, o se la medesima non ha un'abitazione permanente in alcuno degli Stati Contraenti, essa è considerata residente dello Stato Contraente in cui soggiorna abitualmente;
LE CONVENZIONI CONTRO LE DOPPIE IMPOSIZIONI DOPPIA RESIDENZA ART. 4 SLOVENIA (c) se detta persona soggiorna abitualmente in entrambi gli Stati Contraenti ovvero non soggiorna abitualmente in alcuno di essi, essa è considerata residente dello Stato Contraente del quale ha la nazionalità; se detta persona ha la nazionalità di entrambi gli Stati Contraenti, o non ha la nazionalità di alcuno di essi, le autorità competenti degli Stati Contraenti risolvono la questione di comune accordo. Quando, in base alle disposizioni del paragrafo 1, una persona diversa da una persona fisica è residente di entrambi gli Stati Contraenti, essa è considerata residente dello Stato in cui si trova la sede della sua direzione effettiva.
LE CONVENZIONI CONTRO LE DOPPIE IMPOSIZIONI DOPPIA RESIDENZA ART. 4 (esempio CROAZIA) 1. Ai fini del presente Accordo, l'espressione «residente di uno Stato contraente» designa ogni persona che, in virtù della legislazione di detto Stato, è ivi assoggettata ad imposta, a motivo del suo domicilio, della sua residenza, della sede della sua direzione o di ogni altro criterio di natura analoga. Tuttavia, tale espressione non comprende le persone che sono assoggettate ad imposta in detto Stato soltanto per il reddito che esse ricavano da fonti situate in detto Stato. 2. Quando, in base alle disposizioni del paragrafo 1, una persona fisica è considerata residente di entrambi gli Stati Contraenti, la sua situazione è determinata nel seguente modo: (a) detta persona è considerata residente solo dello Stato nel quale ha un'abitazione permanente. Quando essa dispone di un'abitazione permanente in entrambi gli Stati, è considerata residente dello Stato nel quale le sue relazioni personali ed economiche sono più strette (centro degli interessi vitali); (b) se non si può determinare lo Stato nel quale detta persona ha il centro dei suoi interessi vitali, o se la medesima non ha un'abitazione permanente in alcuno degli Stati, essa è considerata residente solo dello Stato in cui soggiorna abitualmente; SEGUE
LE CONVENZIONI CONTRO LE DOPPIE IMPOSIZIONI DOPPIA RESIDENZA ART. 4 CROAZIA (c) se detta persona soggiorna abitualmente in entrambi gli Stati ovvero non soggiorna abitualmente in alcuno di essi, essa è considerata residente solo dello Stato del quale ha la nazionalità; (d) se detta persona ha la nazionalità di entrambi gli Stati, o non ha la nazionalità di alcuno di essi, le autorità competenti degli Stati Contraenti risolvono la questione di comune accordo. 3. Quando, in base alle disposizioni del paragrafo 1, una persona diversa da una persona fisica è residente di entrambi gli Stati Contraenti, essa è considerata residente dello Stato in cui si trova la sede della sua direzione effettiva.
CIRCOLARE 17/E DEL 23 MAGGIO 2017 CONCETTO DI RESIDENZA Nell’individuare i soggetti che possono beneficiare degli incentivi, le diverse norme (ad eccezione della legge n. 238 del 2010, in via di esaurimento) richiedono, che questi trasferiscano la residenza in Italia ai sensi dell’articolo 2 del TUIR. Il richiamo al TUIR implica che debba farsi riferimento al concetto di residenza valido ai fini reddituali. Il citato articolo 2, al comma 2, considera residenti in Italia le persone fisiche che, per la maggior parte del periodo d’imposta, cioè per almeno 183 giorni (o 184 giorni in caso di anno bisestile), sono iscritte nelle anagrafi della popolazione residente o hanno nel territorio dello Stato il domicilio o la residenza ai sensi del codice civile. Tenuto conto della rilevanza del solo dato dell’iscrizione nell’anagrafe della popolazione residente, il soggetto che non si è mai cancellato da tale registro non può essere ammesso alle agevolazioni in esame: posizione superata solo con DL 34/19 Studio Tributario Paolo Parodi 144

CIRCOLARE 17/E DEL 23 MAGGIO 2017 n. Gli incentivi in esame si applicano a decorrere dal periodo di imposta in cui il soggetto diviene fiscalmente residente in Italia, avendo riguardo al periodo di vigenza dei singoli regimi e alla durata degli stessi. n. Considerato che per le persone fisiche il periodo d’imposta coincide con l’anno solare, un soggetto che si sia trasferito in Italia dopo il 2 luglio (dopo il 1° luglio nel caso di anno bisestile) non può essere considerato fiscalmente residente per quell’anno, in quanto l’integrazione dei requisiti di radicamento della residenza sarà sempre per un tempo inferiore alla maggior parte del periodo d’imposta. n. Esemplificando, chi si iscrive nell’anagrafe della popolazione residente a partire dal 3 luglio 2017 non è considerato fiscalmente residente nel 2017 e, pertanto, non può accedere ai regimi di favore in esame per quell’annualità d’imposta a meno che non abbia effettivamente trasferito il domicilio o la residenza prima di tale data. Studio Tributario Paolo Parodi 145
CIRCOLARE 17/E/17 E DL 78/10 Acquisire la residenza fiscale nel territorio dello Stato n. La norma prevede espressamente che il docente o il ricercatore acquisisca la residenza fiscale nel territorio dello Stato e che ciò avvenga in conseguenza dello svolgimento della attività lavorativa in Italia. n. Il collegamento tra l’ingresso in Italia e lo svolgimento dell’attività produttiva del reddito agevolabile, richiesto dalla norma, si può ritenere che sussista sia nel caso in cui il docente o il ricercatore abbia iniziato a svolgere l’attività in Italia prima di trasferirvi la residenza sia nel caso in cui abbia trasferito la residenza in Italia ed abbia poiiniziato a svolgervi l’attività, come chiarito al paragrafo 3. 1 per le agevolazioni ex art. 16 n. La norma, a differenza di quanto previsto dalla legge n. 238 del 2010 - che richiede il trasferimento in Italia entro tre mesi dall’inizio della attività - non indica il tempo che deve intercorrere tra il trasferimento della residenza e l’inizio della attività lavorativa. Studio Tributario Paolo Parodi 146

RIENTRO CERVELLI POST MODIFICHE: allungamenti n. Anno di acquisizione residenza fiscale e nei 7 periodi d'imposta successivi, sempre che permanga la residenza fiscale in Italia, nel caso di docenti o ricercatori con un figlio minorenne o a carico, anche in affido preadottivo e nel caso di docenti e ricercatori che diventino proprietari di almeno un'unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia della residenza ai sensi dell’art. 2 Tuir o nei 12 mesi precedenti al trasferimento; l'unità immobiliare può essere acquistata direttamente dal docente e ricercatore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà. n. Anno di acquisizione residenza fiscale e nei 10 periodi d'imposta successivi con almeno due figli minorenni o a carico, anche in affido preadottivo, sempre che permanga la residenza fiscale nel territorio dello Stato n. Anno di acquisizione residenza fiscale e nei 12 periodi d'imposta successivi con almeno tre figli minorenni o a carico, anche in affido preadottivo, sempre che permanga la residenza fiscale nel territorio dello Stato Studio Tributario Paolo Parodi 147
RIENTRO CERVELLI : DECORRENZA MODIFICHE ART. 5 CO. 5 del DL 34/19: Le disposizioni di cui al comma 4, lettere a) – e cioè allungamento da 3 a 5 periodi d’imposta successivi a quello di acquisizione residenza fiscale – e lettera b) – e cioè allungamenti ulteriori in presenza di figli/abitazione -, si applicano ai soggetti che trasferiscono la residenza in Italia ai sensi dell'articolo 2 del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 a partire dal periodo d'imposta successivo a quello in corso alla data di entrata in vigore del presente decreto e cioè a coloro che divengono fiscalmente residenti dal 2020 Studio Tributario Paolo Parodi 148
IMPATRIATI : RISPOSTE TELEFISCO 2020 L’Agenzia delle Entrate precisa che il presupposto del figlio (o dei tre figli) per l’allungamento del periodo temporale di fruizione del beneficio può essere -già presente al momento del rientro - oppure verificarsi entro la fine del periodo agevolato base. Esempio: Primo periodo agevolato : 2020 Nascita entro il 2024 Studio Tributario Paolo Parodi 149
RIENTRO CERVELLI: ATTIVITA’ OSPEDALIERA I trattamenti economici oggetto del presente interpello, previsti per lo svolgimento dell'attività assistenziale presso le aziende ospedaliero - universitarie, non possono essere considerati alla stregua di "redditi derivanti da rapporti aventi ad oggetto attività di docenza e ricerca". Si fa, tuttavia, presente che nell'ipotesi in cui un soggetto con esperienza di docenza o ricerca all'estero rientri in Italia per svolgere un' attività di lavoro dipendente o autonomo può fare ricorso al regime speciale per lavoratori impatriati di cui dall'art. 16 del decreto legislativo 14 settembre 2015, n. 147 (cfr. circolare n. 17/E, Parte II, paragrafo 1. 3). (Agenzia delle Entrate – Risposta n. 146 DEL 29/11/2017). Studio Tributario Paolo Parodi 150
RIENTRO CERVELLI: ASPETTATIVA SENZA ASSEGNI In considerazione degli effetti sospensivi che l’istituto della aspettativa non retribuita produce sul rapporto di lavoro, si ritiene che i docenti titolari di rapporto di lavoro a tempo indeterminato che abbiano svolto all’estero attività di docenza o ricerca avvalendosi di aspettativa non retribuita, una volta rientrati in Italia acquisendovi la residenza fiscale secondo quanto precisato nella circolare n. 17/E del 23 maggio 2017, Parte I, possono avvalersi delle agevolazioni di cui all’articolo 44, del D. L. n. 78 del 2010, sussistendo le altre condizioni richieste. (Agenzia delle Entrate – Risposta n. 92 DEL 14/07/2017). Studio Tributario Paolo Parodi 151
RIENTRO CERVELLI L’Agenzia delle Entrate ha disposto la non applicabilità dell’incentivo per il rientro in Italia di ricercatori residenti all’estero, di cui all’articolo 44 del D. L. n. 78/2010, al lavoratore che trasferisce la residenza in Italia a distanza di due anni dall’inizio dell’attività lavorativa con l’azienda che lo ha assunto, per la quale aveva nel frattempo lavorato principalmente all’estero (salvo qualche mese in Italia, senza però trasferirvi la residenza), poiché il rientro in Italia non è avvenuto come conseguenza diretta dell’instaurazione del rapporto di lavoro (Agenzia delle Entrate – Risposta n. 33 dell’ 11 ottobre 2018). Studio Tributario Paolo Parodi 152
CIRCOLARE 17/E/17 E DL 78/10 Possesso del titolo di studio universitario n. Per quanto concerne il requisito, sono ammessi tutti i titoli accademici universitari o equiparati. n. I titoli di studio conseguiti all’estero non sono automaticamente riconosciuti in Italia, pertanto, il soggetto interessato deve richiedere la “dichiarazione di valore” alla competente autorità consolare. n. In particolare, la dichiarazione di valore è un documento che attesta il valore del titolo di studio nel paese in cui è stato conseguito, che, nel caso in esame, deve essere di livello universitario. n. E’ redatta in lingua italiana e rilasciata dalle Rappresentanze Diplomatiche italiane all’estero (Ambasciate/Consolati) competenti per zona. Studio Tributario Paolo Parodi 153
CIRCOLARE 17/E/17 E DL 78/10 Documentata attività di ricerca o docenza all’estero n. Per quanto concerne l’attività svolta all’estero, l’attività di ricerca può essere individuata nella attività destinata alla ricerca di base, alla ricerca industriale, di sviluppo sperimentale e a studi di fattibilità, svolta presso un organismo di ricerca. n. Si considerano “organismi di ricerca” le entità, quali le università, gli istituti di ricerca, le agenzie incaricate del trasferimento di tecnologia, gli intermediari dell’innovazione, le entità collaborative reali o virtuali orientate alla ricerca, indipendentemente dal loro status giuridico (costituito secondo il diritto privato o pubblico) e dalla fonte di finanziamento, la cui finalità principale consiste nello svolgere in maniera indipendente attività di ricerca. n. L’attività di docenza, invece, può essere individuata nella attività di insegnamento svolta presso istituzioni universitarie, pubbliche e private. Studio Tributario Paolo Parodi 154
CIRCOLARE 17/E/17 E DL 78/10 Documentata attività di ricerca o docenza all’estero n. L’effettivo svolgimento dell’attività di ricerca o di docenza all’estero deve risultare da idonea documentazione rilasciata dagli stessi centri di ricerca o dalle Università presso i quali l’attività è stata svolta. Tale documentazione deve attestare sia la natura dell’ente, sia l’attività svolta dal docente o dal ricercatore e la relativa durata. La documentazione, rilasciata in lingua straniera deve essere tradotta in italiano; tale traduzione può essere fatta dallo stesso contribuente, se i documenti sono redatti in lingua inglese, francese, tedesca o spagnola, mentre se i documenti sono redatti in altre lingue è necessaria una traduzione giurata, ovvero la vidimazione da parte dell’autorità consolare. n. L’attività di docenza e ricerca non necessariamente deve essere stata svolta nei due anni immediatamente precedenti il rientro, essendo sufficiente che l’interessato, prima di rientrare in Italia, abbia svolto tali qualificate attività all’estero per un periodo minimo ed ininterrotto di almeno ventiquattro mesi. Per la docenza il periodo di ventiquattro mesi si ritiene compiuto se l’attività è stata svolta per due anni accademici 155 Studio Tributario Paolo Parodi continuativi.
D. LGS. 147/15 ART. 16 comma 1, ANTE MODIFICHE Il reddito di lavoro dipendente prodotto in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato ai sensi dell'articolo 2 del TUIR, concorre alla formazione del reddito complessivo limitatamente al 50% (nell’anno di acquisizione residenza e nei 4 successivi) del suo ammontare al ricorrere delle seguenti condizioni: a) i lavoratori non sono stati residenti in Italia nei cinque periodi di imposta precedenti il predetto trasferimento e si impegnano a permanere in Italia per almeno due anni; b) l'attività lavorativa viene svolta presso un'impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l'impresa; c) l'attività lavorativa è prestata prevalentemente nel territorio italiano; d) i lavoratori rivestono ruoli direttivi ovvero sono in possesso di requisiti di elevata qualificazione o specializzazione come definiti con il decreto del Ministro dell'economia e delle finanze di cui al comma 3. Studio Tributario Paolo Parodi 156
D. LGS. 147/15 ART. 16 comma 2, ANTE MODIFICHE Il criterio di determinazione del reddito di cui al comma 1 si applica anche ai soggetti di cui all'articolo 2, comma 1, della legge 30 dicembre 2010, n. 238, le cui categorie vengono individuate tenendo conto delle specifiche esperienze e qualificazioni scientifiche e professionali con specifico decreto del Ministro dell'economia e delle finanze. Le disposizioni del presente articolo si applicano a decorrere dal periodo di imposta in cui è avvenuto il trasferimento della residenza nel territorio dello Stato ai sensi dell'articolo 2 del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e per i quattro periodi successivi. Con decreto del Ministro dell'economia e delle finanze, da emanarsi entro novanta giorni dalla data di entrata in vigore del presente decreto, sono adottate le disposizioni di attuazione del presente articolo anche relativamente alle disposizioni di coordinamento con le altre norme agevolative vigenti in materia, nonché relativamente alle cause di decadenza dal beneficio. Studio Tributario Paolo Parodi 157
IMPATRIATI ante DL 34/19 Le disposizioni agevolative si applicano a decorrere dal periodo di imposta in cui è avvenuto il trasferimento della residenza nel territorio dello Stato ai sensi dell'articolo 2 del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e per i quattro periodi successivi. La medesima regola AIRE indicata per il rientro cervelli trova applicazione anche pregressa anche per gli impatriati Studio Tributario Paolo Parodi 158

CIRCOLARE 17/E/17 E ART. 16 CO. 1 DLGS 147/15 n. Venendo alla applicabilità alle P. A. dell’art. 16 del D. Lgs. 147/15 la posizione espressa dalla circ. 17/E/17 è articolata e distingue i due commi dell’art. 16 che individuano i soggetti beneficiari. In particolare, con riferimento ai soggetti ed alle attività di cui al comma 1, al par. 3. 3 si legge n. Ai fini della norma in commento art. 16 co. 1, la nozione di impresa comprende qualsiasi soggetto giuridico che eserciti un’attività economica, consistente nell’offerta di beni e servizi sul mercato, a prescindere dal suo status giuridico, dalla forma organizzativa nonché dalle modalità di finanziamento. n. Tale definizione comprende anche gli enti pubblici economici e le società a partecipazione pubblica nonché gli studi professionali mentre esclude le amministrazioni di cui al decreto legislativo n. 165 del 2001. Studio Tributario Paolo Parodi 159
CIRCOLARE 17/E/17 E ART. 16 CO. 1 DLGS 147/15 n. Per completezza, riporto il comma 1 1. I redditi di lavoro dipendente e di lavoro autonomo prodotti in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato ai sensi dell'articolo 2 del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, concorre alla formazione del reddito complessivo limitatamente al cinquanta per cento del suo ammontare al ricorrere delle seguenti condizioni: n a) i lavoratori non sono stati residenti in Italia nei cinque periodi di imposta precedenti il predetto trasferimento e si impegnano a permanere in Italia per almeno due anni; n b) l'attività lavorativa viene svolta presso un'impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l'impresa; n c) l'attività lavorativa è prestata prevalentemente nel territorio italiano; n d) i lavoratori rivestono ruoli direttivi ovvero sono in possesso di requisiti di elevata qualificazione o specializzazione come definiti con il decreto del Ministro dell'economia e delle finanze di cui al comma 3. 160 Studio Tributario Paolo Parodi
CIRCOLARE 17/E/17 E ART. 16 CO. 2 DLGS 147/15 n. Diametralmente opposta è invece la posizione dell’Agenzia in relazione alla fruibilità delle agevolazioni per i soggetti di cui al comma 2 dello stesso art. 16, comma due che di seguito riporto: n 2. Il criterio di determinazione del reddito di cui al comma 1 si applica anche ai soggetti di cui all'articolo 2, comma 1, della legge 30 dicembre 2010, n. 238, le cui categorie vengono individuate tenendo conto delle specifiche esperienze e qualificazioni scientifiche e professionali con il decreto del Ministro dell'economia e delle finanze di cui al comma 3. Il criterio di determinazione del reddito di cui al comma 1 si applica anche ai cittadini di Stati diversi da quelli appartenenti all'Unione europea, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale, in possesso di un diploma di laurea, che hanno svolto continuativamente un'attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall'Italia negli ultimi ventiquattro mesi ovvero che hanno svolto continuativamente un'attività di studio fuori dall'Italia negli ultimi ventiquattro mesi o più, conseguendo un diploma di laurea o una specializzazione post lauream. Studio Tributario Paolo Parodi 161
CIRCOLARE 17/E/17 E ART. 16 CO. 2 DLGS 147/15 n. Al paragrafo 3. 2 della circ. 17/e/17 si legge : “L’attività lavorativa, se derivante da rapporto di lavoro dipendente, può essere svolta indifferentemente presso pubbliche amministrazioni o imprese o enti pubblici o privati e non necessariamente presso enti che esercitano attività commerciale come previsto, invece, per i manager o per i lavoratori qualificati o specializzati di cui al comma 1 del medesimo articolo. ” n. La motivazione di quanto sopra discende dal fatto che l’agevolazione di cui al comma 2 (esattamente identica a quella di cui al comma 1) ha tra i propri beneficiari coloro che potevano fruire della L. 238/10 e non richiede l’esercizio delle attività lavorative alle condizioni di cui alle lettere da a) a d) del comma 1. Studio Tributario Paolo Parodi 162
IMPATRIATI post DL 34/19 Comma 1. I redditi di lavoro dipendente, i redditi assimilati a quelli di lavoro dipendente e i redditi di lavoro autonomo prodotti in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato ai sensi dell'articolo 2 del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, concorrono alla formazione del reddito complessivo limitatamente al 30 per cento del loro ammontare al ricorrere delle seguenti condizioni: a) i lavoratori non sono stati residenti in Italia nei due periodi d'imposta precedenti il predetto trasferimento e si impegnano a risiedere in Italia per almeno due anni; b) l'attività lavorativa è prestata prevalentemente nel territorio italiano. Non vi sono più le regole e le distinzioni fra comma 1 (non applicabile alle P. A. ) e comma 2 dell’art. 16 Studio Tributario Paolo Parodi 163

IMPATRIATI post DL 34/19 Comma 2. Il criterio di determinazione del reddito di cui al comma 1 si applica anche ai soggetti di cui all'articolo 2, comma 1, della legge 30 dicembre 2010, n. 238, le cui categorie vengono individuate tenendo conto delle specifiche esperienze e qualificazioni scientifiche e professionali con il decreto del Ministro dell'economia e delle finanze di cui al comma 3. Il criterio di determinazione del reddito di cui al comma 1 si applica anche ai cittadini di Stati diversi da quelli appartenenti all'Unione europea, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale, in possesso di un diploma di laurea, che hanno svolto continuativamente un'attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall'Italia negli ultimi ventiquattro mesi ovvero che hanno svolto continuativamente un'attività di studio fuori dall'Italia negli ultimi ventiquattro mesi o più, conseguendo un diploma di laurea o una specializzazione post lauream Studio Tributario Paolo Parodi 164
IMPATRIATI : PROFILI APPLICATIVI PER LE P. A. Anteriormente alle modifiche di cui al D. L. 34/19, l’agevolazione era applicabile solo nelle casistiche di cui al comma 2 e non in quelle di cui al comma 1 dello stesso art. 16. La lettera b) del comma 1 dell’art. 16 prevedeva infatti la seguente condizione: l'attività lavorativa viene svolta presso un'impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l'impresa Il comma 2 dello stesso art. 16 estendeva poi l’agevolazione anche ai rapporti di lavoro con soggetti diverse dalle imprese, ma a condizione che fossero soddisfatti anche i requisiti di cui al previgente art. 2 della L. 238/10. Tali condizioni non sono più previste Studio Tributario Paolo Parodi 165
IMPATRIATI post DL 34/19: allungamenti e abbattimenti Le disposizioni agevolative si applicano: - per ulteriori cinque periodi di imposta ai lavoratori con almeno un figlio minorenne o a carico, anche in affido preadottivo - per ulteriori cinque periodi di imposta anche nel caso in cui i lavoratori diventino proprietari di almeno un'unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia o nei dodici mesi precedenti al trasferimento; l'unità immobiliare può essere acquistata direttamente dal lavoratore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà. In entrambi i casi, negli ulteriori cinque periodi di imposta, concorrono alla formazione del reddito complessivo limitatamente al 50 per cento del loro ammontare. Per i lavoratori che abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, i redditi di cui al comma 1, negli ulteriori cinque periodi di imposta, concorrono alla formazione del reddito complessivo limitatamente al 10 per cento del loro ammontare Studio Tributario Paolo Parodi 166
IMPATRIATI post DL 34/19: abbattimenti La percentuale di cui al comma 1 (e cioè il 30% di imponibilità base nei primi 5 anni) è ridotta al 10 per cento per i soggetti che trasferiscono la residenza in una delle seguenti regioni: Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia. Studio Tributario Paolo Parodi 167
IMPATRIATI : D. L. 124/19 ART. 13 -TER Il DL 34/19 prevedeva che le regole su maggiore abbattimento e durata si applicassero solo ai soggetti che divengono fiscalmente residenti in Italia dal 2020. Il comma 2 dell'articolo 5 del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, è stato poi sostituito dal seguente Le disposizioni di cui al comma 1, lettere a), b), c) e d), si applicano, a partire dal periodo d'imposta in corso, ai soggetti che a decorrere dal 30 aprile 2019 trasferiscono la residenza in Italia ai sensi dell'articolo 2 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e risultano beneficiari del regime previsto dall'articolo 16 del decreto legislativo 14 settembre 2015, n. 147. I commi 2 e 3 dello stesso art. 13 -ter fissano una specifica dotazione e sembrano subordinare la suddetta estensione a regole di cui ad un successivo DM Studio Tributario Paolo Parodi 168
IMPATRIATI n. L’Agenzia delle Entrate interviene in risposta ad un interpello riguardo l’applicazione del regime fiscale agevolato previsto per i lavoratori c. d. impatriati dall’articolo 16, comma 2, D. Lgs n. 147/2015. In particolare viene chiarito che, pur in assenza di una esplicita previsione riguardo il periodo minimo di residenza all’estero (la norma prevede esclusivamente un periodo minimo di lavoro all’estero pari a due anni), per i soggetti di cui al predetto comma 2 dell’art. 16, la residenza all’estero per almeno due periodi d’imposta costituisce il periodo minimo sufficiente ad integrare il requisito della non residenza nel territorio dello Stato e quindi a consentire l’accesso al regime agevolato n(Agenzia delle Entrate – Risoluzione n. 51/E del 6 luglio 2018). Studio Tributario Paolo Parodi 169
IMPATRIATI L'Agenzia delle Entrate ha fornito chiarimenti con riferimento al regime fiscale per i cosiddetti "lavoratori impatriati". In particolare, l’agevolazione temporanea di cui all’art. 16, comma 2, D. Lgs. n. 147/2015 non prevede un periodo di permanenza minima all’estero (come, invece, previsto dall’art. 16, comma 1) ma l’Agenzia ritiene che sia necessario che, per i due periodi di imposta antecedenti quello in cui si rende applicabile l’agevolazione, il lavoratore non sia stato iscritto nelle liste anagrafiche della popolazione residente e non abbia avuto nel territorio dello Stato il centro principale dei propri affari e interessi né la dimora abituale (Agenzia delle Entrate – Risposte n. 133 e n. 136 del 27 dicembre 2018). Studio Tributario Paolo Parodi 170
CARRELLATA NOVITA’ L’Agenzia delle Entrate ha chiarito che il rimpatrio successivo al 3 luglio (2018 nello specifico) non permette l’applicazione dell’agevolazione nello stesso anno d’imposta (2018) in considerazione del fatto che, ai sensi dell’articolo 2 comma 2 del TUIR “si considerano residenti le persone che per la maggior parte del periodo di imposta [ovvero 183 giorni o 184 in caso di anno bisestile] sono iscritte nelle anagrafi della popolazione residente o hanno nel territorio dello Stato il domicilio o la residenza ai sensi del codice civile”. Nel caso esaminato, quindi, l’Agenzia ritiene che il lavoratore può accedere al regime fiscale agevolato con effetto a decorrere dal periodo di imposta in cui è avvenuto il trasferimento della residenza fiscale in Italia, ovvero dal 2019 e per i quattro anni successivi. (Agenzia delle Entrate. Studio Tributario Paolo Parodi – Risposta n. 34 del 12 febbraio 171
CARRELLATA NOVITA’: IMPATRIATI Per fruire dell’agevolazione ex art. 16, comma 2, D. Lgs. n. 147/2015, occorrono 24 mesi di lavoro all’estero continuativi anche se essi non sono maturati in coincidenza con l’iscrizione all’AIRE per il periodo minimo di due periodi d’imposta. (Agenzia delle Entrate – Risposta n. 36 del 12 febbraio 2019). Studio Tributario Paolo Parodi 172
CERVELLI E IMPATRIATI: ESPOSIZIONE IN CU Studio Tributario Paolo Parodi 173
RIENTRO CERVELLI IN CU 2020 n. Nel punto 463 indicare l’ammontare delle somme che non hanno concorso a formare il reddito imponibile (90% dell’ammontare erogato), riportando nel punto 462 il codice 1. n. Nella ipotesi in cui il sostituto non abbia previsto l’abbattimento del 90% dell’imponibile nelle annotazioni (cod. BC), deve essere indicato l’ammontare di tali somme per consentire al percipiente di fruire dell’agevolazione in sede di dichiarazione dei redditi Studio Tributario Paolo Parodi 174
IMPATRIATI IN CU 2020 n. Per i redditi di lavoro dipendente prodotti in Italia da lavoratori impatriati rientrati in Italia dall’estero fino al 29 aprile 2019 e che trasferiscono la residenza nel territorio dello Stato ai sensi dell’art. 2, del Tuir, come previsto dall’art. 16 del D. lgs. n. 147 del 2015 modificato dalla legge n. 232 dell’ 11 dicembre 2016, indicare nei presenti punti solo il 50% dei redditi corrisposti (norma previgente il DL 34/19). Nel punto 465 indicare l’ammontare delle somme che non hanno concorso a formare il reddito imponibile (50% dell’ammontare erogato), riportando nel punto 464 il codice 5. Nella ipotesi in cui il sostituto non abbia previsto l’abbattimento del 50% dell’imponibile nelle annotazioni (cod. BD), deve essere indicato l’ammontare di tali somme per consentire al percipiente di fruire dell’agevolazione in sede di dichiarazione dei redditi. Studio Tributario Paolo Parodi 175

IMPATRIATI IN CU 2020 Per i redditi di lavoro dipendente, redditi assimilati prodotti in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato dal 30 aprile 2019 ai sensi dell’art. 2, del Tuir, come previsto dall’art. 16 del D. lgs. n. 147 del 2015, modificato dal D. L. 30 aprile 2019, n. 34, indicare: – 30 % dei redditi corrisposti ai lavoratori impatriati che rientrano in Italia dall’estero di cui al comma 1, dell’art. 16 del D. lgs. n. 147 del 2015; – 10 % dei redditi corrisposti ai lavoratori impatriati che rientrano in Italia dall’estero di cui al comma 5 -bis, dell’art. 16 del D. lgs. n. 147 del 2015; – 50 % dei redditi corrisposti ai lavoratori impatriati che rientrano in Italia dall’estero di cui al comma 5 -quater, dell’art. 16 del D. lgs. n. 147 del 2015. Nel punto 465 indicare l’ammontare delle somme che non hanno concorso a formare il reddito imponibile, riportando nel punto 464 il relativo codice. Nella ipotesi in cui il sostituto non abbia previsto l’abbattimento dell’imponibile (70%, 90% e 50%) nelle annotazioni (codici CQ, CR e CS), deve essere indicato l’ammontare di tali somme per consentire al percipiente di fruire dell’agevolazione in sede di dichiarazione dei redditi. Studio Tributario Paolo Parodi 176
- Slides: 176