
FACULTAD DE CIENCIAS CONTABLES Y ADMINISTRATIVAS CPC Rubn
FACULTAD DE CIENCIAS CONTABLES Y ADMINISTRATIVAS CPC Rubén L. Apaza CONTADOR PÚBLICO – UPe. U POSGRADO EN ADMINISTRACIÓN – UNMSM ANALISTA DE SISTEMAS E INFORMÁTICA CONTABLE – UNI-CCPL Bienvenidos Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
LIBROS DE CONTABILIDAD DEFINICIÓN • La contabilidad cuenta con instrumentos materiales que recogen las operaciones económicas. • Operaciones que se efectuan diariamente. • Operaciones que modifican y afectan el patrimonio de la empresa. • Son libros especiales donde se ANOTAN o REGISTRAN en forma ORDENADA, ANALÍTICA, y JUSTIFICADA, las diversas operaciones mercantiles que realiza la empresa en un determinado periodo. Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
IMPORTANCIA JURÍDICO REGISTRAR OPERACIONES MERCANTILES EMPLEANDO REGLAS O DISPOSICIONES. ECONÓMICO REALIZAR PROYECIONES PARA UNA TOMA DE DECISIONES COHERENTE FUNCIONAL CONDUCE A LA REALIZACIÓN DE UNA BUENA ADMINISTRACIÓN Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
IMPORTANCIA REGISTRO Y CONTROL EEFF PERMITE EL REGISTRO Y CONTROL DE LOS VALORES QUE INGRESAN Y SALEN DE LA EMPRESA NOS DAN A CONOCER EL ESTADO FINANCIERO Y ECONÓMICO DE LA EMPRESA HASTA UN PERIODO DE TIEMPO DETERMINADO. SUSTENTO Y PRUEBA SIRVEN DE SUSTENTO Y PRUEBA DE TODA LAS OPERACIONES MERCANTILES REGISTRADAS OBJETIVAMENTE = DETERMINAR OBLIGACIONES Y DERECHOS. FOTOGRAFÍA REPRESENTAN LA FOTOGRAFÍA DE LOS ACONTECIMIENTOS MERCANTILES DE LA EMPRESA. Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
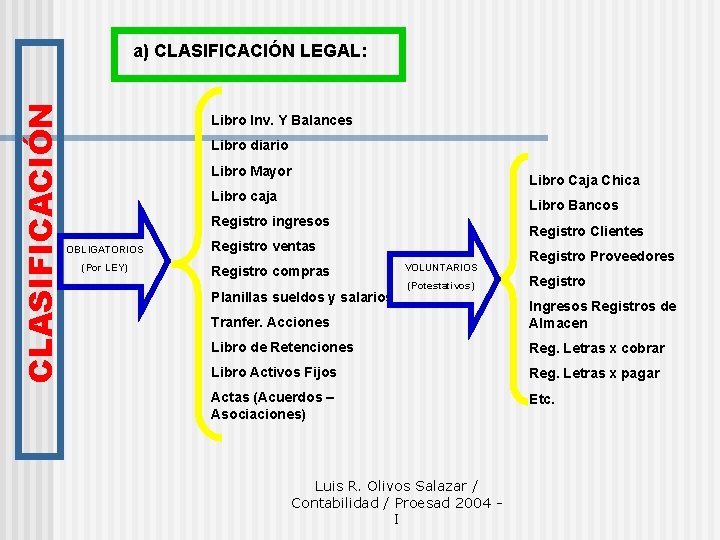
CLASIFICACIÓN a) CLASIFICACIÓN LEGAL: Libro Inv. Y Balances Libro diario Libro Mayor Libro Caja Chica Libro caja Libro Bancos Registro ingresos OBLIGATORIOS (Por LEY) Registro Clientes Registro ventas Registro compras Planillas sueldos y salarios VOLUNTARIOS (Potestativos) Registro Proveedores Registro Tranfer. Acciones Ingresos Registros de Almacen Libro de Retenciones Reg. Letras x cobrar Libro Activos Fijos Reg. Letras x pagar Actas (Acuerdos – Asociaciones) Etc. Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I

b) CLASIFICACIÓN TÉCNICO CONTABLE: CLASIFICACIÓN PRINCIPALES Libro Inv. Y Balances Registro ventas Libro diario Registro compras Libro Mayor Reg. Letras x cobrar Libro caja Reg. Letras x pagar Planillas sueldos y salarios AUXILIARES Libro de Importaciones Libro de Exportaciones Libro Caja Chica Libro Bancos Almacen- Kardex Etc. Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
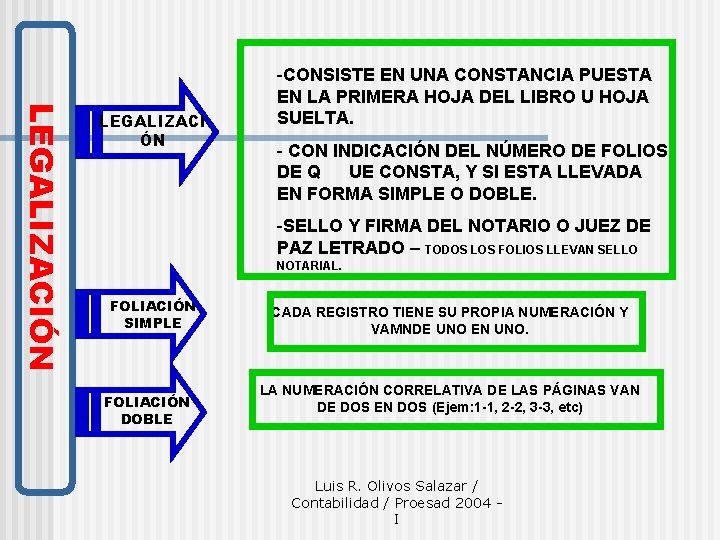
LEGALIZACIÓN LEGALIZACI ÓN -CONSISTE EN UNA CONSTANCIA PUESTA EN LA PRIMERA HOJA DEL LIBRO U HOJA SUELTA. - CON INDICACIÓN DEL NÚMERO DE FOLIOS DE Q UE CONSTA, Y SI ESTA LLEVADA EN FORMA SIMPLE O DOBLE. -SELLO Y FIRMA DEL NOTARIO O JUEZ DE PAZ LETRADO – TODOS LOS FOLIOS LLEVAN SELLO NOTARIAL. FOLIACIÓN SIMPLE FOLIACIÓN DOBLE CADA REGISTRO TIENE SU PROPIA NUMERACIÓN Y VAMNDE UNO EN UNO. LA NUMERACIÓN CORRELATIVA DE LAS PÁGINAS VAN DE DOS EN DOS (Ejem: 1 -1, 2 -2, 3 -3, etc) Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
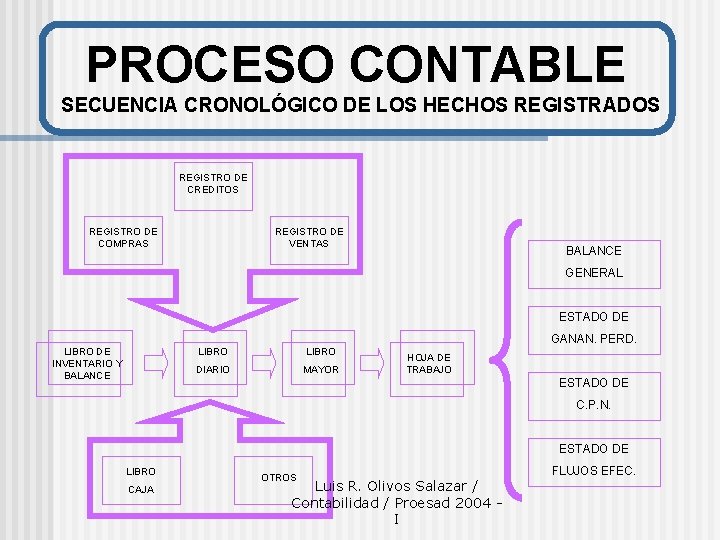
PROCESO CONTABLE SECUENCIA CRONOLÓGICO DE LOS HECHOS REGISTRADOS REGISTRO DE CREDITOS REGISTRO DE COMPRAS REGISTRO DE VENTAS BALANCE GENERAL ESTADO DE GANAN. PERD. LIBRO DE INVENTARIO Y BALANCE LIBRO DIARIO MAYOR HOJA DE TRABAJO ESTADO DE C. P. N. ESTADO DE LIBRO CAJA OTROS Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I FLUJOS EFEC.
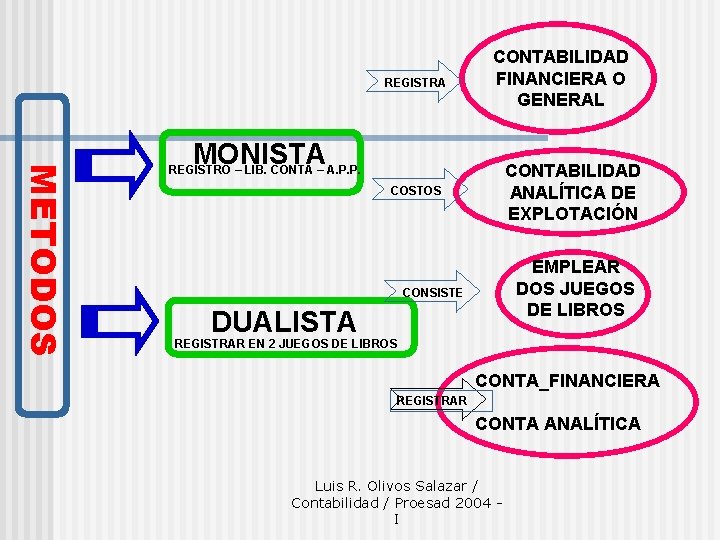
REGISTRA CONTABILIDAD FINANCIERA O GENERAL METODOS MONISTA CONTABILIDAD ANALÍTICA DE EXPLOTACIÓN REGISTRO – LIB. CONTA – A. P. P. COSTOS EMPLEAR DOS JUEGOS DE LIBROS CONSISTE DUALISTA REGISTRAR EN 2 JUEGOS DE LIBROS CONTA_FINANCIERA REGISTRAR CONTA ANALÍTICA Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
CONCLUSIONES AQUÍ USTED TENDRÁ QUE DAR SUS CONCLUSIONES CON RESPECTO A LAS PRESENTACIÓN QUE ESTA REALIZANDO LUEGO LOS RESULTADOS DEBEN SER CON ANIMACIÓN Y MUCHO MÁS. Luis R. Olivos Salazar / Ver imágenes Contabilidad siguientes / Proesad 2004 I
Alumno : Luis R. Olivos Salazar Proesad 2004 – I Escuela de Contabilidad Luis R. Olivos Salazar / Contabilidad / Proesad 2004 I
- Slides: 11