
Faculdade de Direito da Universidade de So Paulo
- Slides: 40
Faculdade de Direito da Universidade de São Paulo Tributos Federais (DEF 0512) Contribuições
Contribuições – Base Constitucional: • “Art. 149. Compete exclusivamente à União instituir contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas, como instrumento de sua atuação nas respectivas áreas, observado o disposto nos arts. 146, III, e 150, I e III, e sem prejuízo do previsto no art. 195, § 6º, relativamente às contribuições a que alude o dispositivo. • § 1º Os Estados, o Distrito Federal e os Municípios instituirão contribuição, cobrada de seus servidores, para o custeio, em benefício destes, do regime previdenciário de que trata o art. 40, cuja alíquota não será inferior à da contribuição dos servidores titulares de cargos efetivos da União. • (. . . ) • Art. 149 -A Os Municípios e o Distrito Federal poderão instituir contribuição, na forma das respectivas leis, para o custeio do serviço de iluminação pública, observado o disposto no art. 150, I e III. ” 27/11/2020 2|
Contribuições – Modalidades: – contribuições sociais; – de intervenção no domínio econômico; – de interesse de categorias profissionais e econômicas; e – de iluminação pública – As três primeiras são de competência exclusiva da União, e, a última (de iluminação pública), de competência dos Municípios e do Distrito Federal. – Aproximadamente 60% da arrecadação federal decorre das contribuições. 27/11/2020 3|
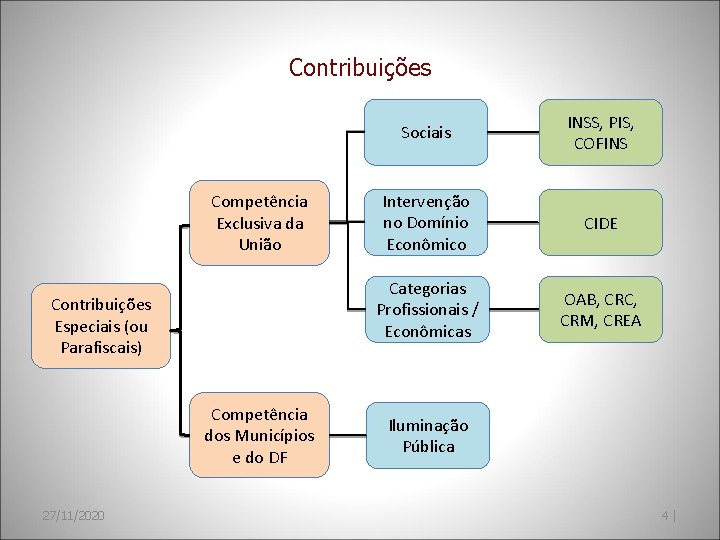
Contribuições Competência Exclusiva da União Contribuições Especiais (ou Parafiscais) Competência dos Municípios e do DF 27/11/2020 Sociais INSS, PIS, COFINS Intervenção no Domínio Econômico CIDE Categorias Profissionais / Econômicas OAB, CRC, CRM, CREA Iluminação Pública 4|
Discussão Destinação do produto arrecadado como pressuposto essencial à instituição de contribuições: - Respeito ao mandamento constitucional pelo legislador ao instituir o tributo. - Reflexo na elaboração da lei orçamentária; - Administração Pública deve observar esses pressupostos na efetiva aplicação dos recursos. - “A destinação é fundante da norma de competência” – Misabel Derzi.
Contribuições de Intervenção no Domínio Econômico
Contribuição de Intervenção no Domínio Econômico - CIDE • Competência Exclusiva da União • Intervenção do Estado no Domínio Econômico • Setor de relevante interesse público • Atuação Estatal de Regulação ou Fiscalização • Financiamento da Atuação Estatal por meio de CIDE • Exemplo: CIDE-Combustíveis; CIDE-Royalties 27/11/2020 7|
CIDE-Combustíveis • Instituída pela Lei n. 10. 336/01 • Destinação do Produto da Arrecadação: (i) Pagamento de subsídios a preços ou transporte de álcool combustível, de gás natural e seus derivados e de derivados de petróleo; (ii) Financiamento de projetos ambientais relacionados com a indústria do petróleo e do gás; e (iii) Financiamento de programas de infra-estrutura de transportes. • Aspecto Material – Importar ou Comercializar no mercado interno: • (i) gasolinas e suas correntes; • (ii) diesel e suas correntes; • (iii) querosene de aviação e outros querosenes; • (iv) óleos combustíveis (fuel-oil); • (v) gás liqüefeito de petróleo, inclusive o derivado de gás natural e de nafta; e • (vi) álcool etílico combustível. • Aspecto Espacial – Todo o território nacional 27/11/2020 8|
CIDE-Combustíveis • Aspecto Temporal – Na importação, o pagamento da Cide deve ser efetuado na data do registro da Declaração de Importação. – Na comercialização, no mercado interno, a Cide devida será apurada mensalmente e será paga até o último dia útil da primeira quinzena do mês subseqüente ao de ocorrência do fato gerador. • Aspecto Pessoal – Sujeito ativo: União – Sujeitos passivos: Produtor, Formulador e o importador, pessoa física ou jurídica, que realizem operações de importação e de comercialização, no mercado interno de gasolina, diesel, querosene de aviação, óleo combustível, gás liquefeito de petróleo, inclusive o derivado de gás natural e de nafta e álcool etílico combustível. 27/11/2020 9|
CIDE-Combustíveis • Aspecto Quantitativo – Base de Cálculo: Unidade de Medida específica de acordo combustível importado ou comercializado – Alíquotas Específicas: A Cide terá, na importação e na comercialização no mercado interno, as seguintes alíquotas específicas: (i) gasolina, R$ 860, 00 por m³; (ii) diesel, R$ 390, 00 por m³; (iii) querosene de aviação, R$ 92, 10 por m³; (iv) outros querosenes, R$ 92, 10 por m³; (v) óleos combustíveis com alto teor de enxofre, R$ 40, 90 por t; (vi) óleos combustíveis com baixo teor de enxofre, R$ 40, 90 por t (vii) gás liqüefeito de petróleo, inclusive o derivado de gás natural e da nafta, R$ 250, 00 por t; (viii) álcool etílico combustível, R$ 37, 20 por m³. 27/11/2020 10
CIDE-Royalties • Instituída pela Lei n. 10. 168/00 • Destinação do Produto da Arrecadação: (i) Programa de Estímulo à Interação Universidade-Empresa para o Apoio à Inovação, cujo objetivo principal é estimular o desenvolvimento tecnológico brasileiro, mediante programas de pesquisa científica e tecnológica cooperativa entre universidades, centros de pesquisa e o setor produtivo (ii) Fundo Nacional de Desenvolvimento Científico e Tecnológico – FNDCT. • Aspecto Material – Pagar, Creditar, Entregar, Empregar ou Remeter a residentes ou domiciliados no exterior, a título de remuneração decorrente das obrigações: • (i) de contratos de licença de uso ou de aquisição de conhecimentos tecnológicos, • (ii) de contratos que impliquem transferência de tecnologia, firmados com residentes ou domiciliados no exterior. • Aspecto Espacial – Todo o território nacional 27/11/2020 11 |
CIDE-Royalties • Aspecto Temporal – Momento do Pagamento, Crédito, Entrega, Emprego ou Remessa (o que ocorrer primeiro) a residentes ou domiciliados no exterior. • Aspecto Pessoal – Sujeito ativo: União – Sujeitos passivos: (i) Pessoas Jurídicas signatárias de contratos que tenham por objeto serviços técnicos e de assistência administrativa e semelhantes a serem prestados por residentes ou domiciliados no exterior; ou (ii) Pessoas Jurídicas que pagarem, creditarem, entregarem, empregarem ou remeterem royalties, a qualquer título, a beneficiários residentes ou domiciliados no exterior. • Aspecto Quantitativo – Base de Cálculo: Valor Pago, Creditado, Entregue, Empregado ou Remetido, a cada mês, a residentes ou domiciliados no exterior. – Alíquota: 10% 27/11/2020 12 |
Outros Exemplos de CIDE Contribuição para o Fundo de Universalização dos Serviços de Telecomunicações – FUST • Lei nº 9. 998/2000 instituiu a contribuição para o FUST, relacionando, em seu art. 6º, IV, a exigência de “contribuição de 1% sobre a receita operacional decorrente da prestação de serviços de telecomunicações”, determinando sua destinação a um fundo voltado a custear atividades relacionadas à universalização das telecomunicações.
Outros Exemplos de CIDE Contribuição ao Fundo para o Desenvolvimento Tecnológico das Telecomunicações – FUNTTEL • A Lei Geral de Telecomunicações (Lei nº 9. 472/97) também previu a criação de • Esse fundo foi criado pela Lei nº 10. 052/2000, que instituiu uma contribuição de 0, 5% sobre a receita bruta das empresas prestadoras de serviços de telecomunicações. “um fundo para o desenvolvimento tecnológico das telecomunicações brasileiras, com o objetivo de estimular a pesquisa e o desenvolvimento de novas tecnologias, incentivar a capacitação dos recursos humanos, fomentar a geração de empregos e promover o acesso de pequenas e médias empresas a recursos de capital, de modo a ampliar a competição na indústria de telecomunicações”.
Contribuições de Interesse de Categorias Profissionais e Econômicas
Contribuições de Interesse de Categorias Profissionais • Visam custear Pessoas Jurídicas de Direito Público ou Privado que têm por finalidade fiscalizar ou regular o exercício de determinadas atividades • Exemplos: Contribuições devidas aos órgãos reguladores de categorias profissionais – Conselho Regional de Engenharia e Agronomia – CREA; – Conselho Regional de Contabilidade – CRC; – Conselho Regional de Medicina – CRM; – Conselho Regional de Economistas – CORECON. • Anuidade da OAB não é contribuição no interesse de categoria profissional, já que a OAB não pode ser considerada como ente da Administração Pública Direta ou Indireta – ADI 3026/DF 27/11/2020 16 |
Contribuições Sociais
Contribuições Sociais – Base Constitucional: • “Art. 195. A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: I - do empregador, da empresa e da entidade a ela equiparada na forma da lei, incidentes sobre: (EC 20/98) a) a folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício; b) a receita ou o faturamento; c) o lucro; ”
Contribuições Sociais – Base Constitucional (cont. ): • “Art. 195. A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: (. . . ) II - do trabalhador e dos demais segurados da previdência social, não incidindo contribuição sobre aposentadoria e pensão concedidas pelo regime geral de previdência social de que trata o art. 201; (Redação dada pela Emenda Constitucional nº 20, de 1998) III - sobre a receita de concursos de prognósticos. IV - do importador de bens ou serviços do exterior, ou de quem a lei a ele equiparar. (Incluído pela Emenda Constitucional nº 42, de 19. 12. 2003)”
Princípios Constitucionais • Solidariedade no financiamento (195 caput) • Legalidade (195 caput) • Anterioridade Mitigada (§ 6, art. 195) • Seletividade (§ 9, art. 195)
Contribuições Sociais – Base Constitucional • Contribuições sociais destinadas ao financiamento da seguridade social. • Art. 195, CF/88: § devidas pelo empregador ou empresa: salário e demais rendimentos do trabalho; receita ou faturamento; e lucro; § devidas pelo trabalhador. § devidas pelo importador de bens e serviços
Contribuições Sociais • Contribuições incidentes sobre a folha de salários: - Previdenciária devida pela empresa ou empregador (a partir da Lei n. 12. 546/11, algumas empresas passaram a recolher a contribuição previdenciária do empregador incidente sobre a receita bruta); - Previdenciária devida pelo empregado; - SAT; - Incra; - Salário educação; - Sistema S (Sesc/Senac, Sesi/Senai, Senat, Sescoop, Senar); - Sebrae.
Contribuição Previdenciária Patronal - Empregador • Lei n. 8. 212/91 • Aspecto Material – pagar, dever ou creditar a qualquer título, aos segurados empregados e trabalhadores avulsos que lhe prestem serviços, verbas destinadas a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços, nos termos da lei ou do contrato ou, ainda, de convenção ou acordo coletivo de trabalho ou sentença normativa. • Aspecto Espacial – Todo o território nacional • Aspecto Temporal – Momento do Efetivo Pagamento ao Empregado ou Prestador do Serviço. • Aspecto Pessoal – Sujeito ativo: União – Sujeito passivo: Empregador ou Tomador do Serviço, que podem ser: empresa (ou a ela equiparado), cooperativa, associação ou entidade de qualquer natureza ou finalidade, missão diplomática ou repartição consular de carreira estrangeiras. 27/11/2020 23 |
Contribuição Previdenciária Patronal - Empregador • Aspecto Quantitativo – Base de Cálculo (Regra Geral da Lei n. 8. 212/91): • Total das remunerações pagas, devidas ou creditadas a qualquer título, durante o mês, aos segurados empregados e trabalhadores avulsos que lhe prestem serviços, destinadas a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços, nos termos da lei ou do contrato ou, ainda, de convenção ou acordo coletivo de trabalho ou sentença normativa. – Alíquota (Regra Geral da Lei n. 8. 212/91): 20% sobre a base de cálculo supramencionada. 27/11/2020 24 |
Contribuição Previdenciária Patronal - Empregador • Aspecto Quantitativo – Base de Cálculo (Regra Específica da Lei n. 12. 546/11): • (i) Valor da receita bruta, excluídas as vendas canceladas e os descontos incondicionais concedidos para as atividades descritas no artigo 7º da Lei n. 12. 546/11, que incluem: empresas de tecnologia da informação, empresas do setor hoteleiro enquadradas na subclasse 5510 -8/01 da Classificação Nacional de Atividades Econômicas – CNAE, empresas de transporte rodoviário coletivo de passageiros, com itinerário fixo, municipal, intermunicipal em região metropolitana, intermunicipal, interestadual e internacional enquadradas nas classes 4921 -3 e 4922 -1 da CNAE, dentre outras; • (ii) Valor da receita bruta, excluídas as vendas canceladas e os descontos incondicionais concedidos para as receitas de vendas dos produtos classificados na Tipi nos códigos referidos no Anexo I Lei n. 12. 546/11, conforme o artigo 8º da Lei n. 12. 546/11. – Alíquota (Regra Específica da Lei n. 12. 546/11): 2% sobre a base de cálculo descrita no item (i) acima e 1% sobre a base de cálculo descrita no item (ii) acima. 27/11/2020 25 |
Contribuição Previdenciária - Empregado • Lei n. 8. 212/91 • Aspecto Material – Receber verbas destinadas a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços, nos termos da lei ou do contrato ou, ainda, de convenção ou acordo coletivo de trabalho ou sentença normativa. • Aspecto Espacial – Todo o território nacional • Aspecto Temporal – Momento do Efetivo Recebimento ao Empregado ou Prestador do Serviço pelo Empregador. • Aspecto Pessoal – Sujeito ativo: União – Sujeito passivo: Contribuinte - Empregado, inclusive o doméstico, e trabalhador avulso. Responsável – Empregador, que retém a parcela da contribuição previdenciária do empregado na fonte quando efetua os pagamentos das remunerações relativas ao trabalho. 27/11/2020 26 |
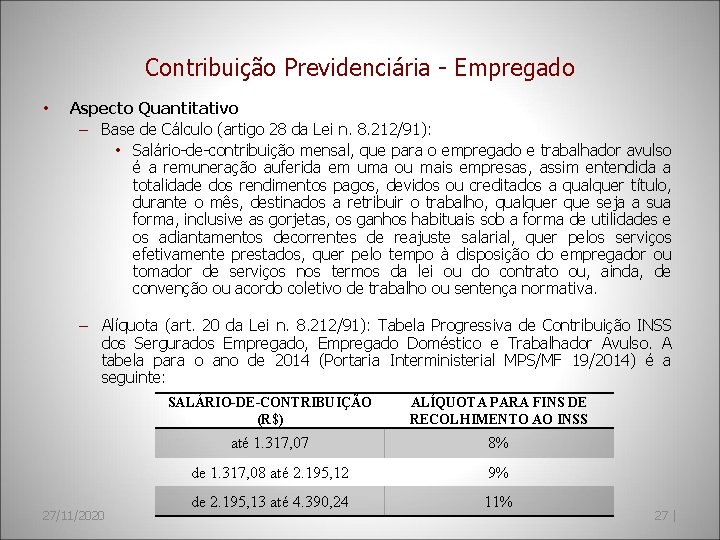
Contribuição Previdenciária - Empregado • Aspecto Quantitativo – Base de Cálculo (artigo 28 da Lei n. 8. 212/91): • Salário-de-contribuição mensal, que para o empregado e trabalhador avulso é a remuneração auferida em uma ou mais empresas, assim entendida a totalidade dos rendimentos pagos, devidos ou creditados a qualquer título, durante o mês, destinados a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços nos termos da lei ou do contrato ou, ainda, de convenção ou acordo coletivo de trabalho ou sentença normativa. – Alíquota (art. 20 da Lei n. 8. 212/91): Tabela Progressiva de Contribuição INSS dos Sergurados Empregado, Empregado Doméstico e Trabalhador Avulso. A tabela para o ano de 2014 (Portaria Interministerial MPS/MF 19/2014) é a seguinte: 27/11/2020 SALÁRIO-DE-CONTRIBUIÇÃO (R$) ALÍQUOTA PARA FINS DE RECOLHIMENTO AO INSS até 1. 317, 07 8% de 1. 317, 08 até 2. 195, 12 9% de 2. 195, 13 até 4. 390, 24 11% 27 |
Seguro de Acidente do Trabalho - SAT • Grau de risco fixado por Decreto – violação ao princípio da legalidade • FAP (Fator acidentário de prevenção): varia de 0, 5 a 2 – a alíquota do SAT, que é de 1% a 3% pode ser reduzida pela metade ou duplicada • FAP fixado por Decreto: violação à legalidade
Seguro de Acidente do Trabalho - SAT • Súmula 351 do STJ: “A alíquota de contribuição para o Seguro de Acidente do Trabalho (SAT) é aferida pelo grau de risco desenvolvido em cada empresa, individualizada pelo seu CNPJ, ou pelo grau de risco da atividade preponderante quando houver apenas um registro”. • FAP: calculado para todo o setor e não segundo empresa individualizada
Seguro de Acidente do Trabalho - SAT • Lei n. 8. 212/91 • Aspecto Material – pagar, dever ou creditar a qualquer título, aos segurados empregados e trabalhadores avulsos que lhe prestem serviços, verbas destinadas a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços, nos termos da lei ou do contrato ou, ainda, de convenção ou acordo coletivo de trabalho ou sentença normativa. • Aspecto Espacial – Todo o território nacional • Aspecto Temporal – Momento do Efetivo Pagamento ao Empregado ou Prestador do Serviço. • Aspecto Pessoal – Sujeito ativo: União – Sujeito passivo: Empregador ou Tomador do Serviço, que podem ser: empresa (ou a ela equiparado), cooperativa, associação ou entidade de qualquer natureza ou finalidade, missão diplomática ou repartição consular de carreira estrangeiras. 27/11/2020 30 |
Seguro de Acidente do Trabalho - SAT • Aspecto Quantitativo – Base de Cálculo: • Total das remunerações pagas ou creditadas, no decorrer do mês, aos segurados empregados e trabalhadores avulsos. – Alíquota: - 1% para as empresas em cuja atividade preponderante o risco de acidentes do trabalho seja considerado leve; - 2% para as empresas em cuja atividade preponderante esse risco seja considerado médio; - 3% para as empresas em cuja atividade preponderante esse risco seja considerado grave. 27/11/2020 31 |
Outros Exemplos de Contribuições Sociais - Incra Contribuição pra o Instituto Nacional de Colonização e Reforma Agrária – Lei 2. 613/55 Decisões do STJ até 2006: - é contribuição previdenciária: - revogada pela Lei 8. 212/91 - devida apenas pelas empresas rurais Decisões do STJ (a partir do EREsp nº 770. 451 / SC) a partir de 2006: - é CIDE - está em vigor - devida também pelas empresas urbanas Art. 149, § 2º, III, a, da CF (EC 33/01): veda CIDE sobre folha de salários
Outros Exemplos de Contribuições Sociais Contribuição Salário educação • Art. 212, § 5º, Constituição Federal: “§ 5º. A educação básica pública terá como fonte adicional de financiamento a contribuição social do salário-educação, recolhida pelas empresas na forma da lei. ” Legislação anterior recepcionada pela CF/88
Outros Exemplos de Contribuições Sociais Contribuições do sistema “S” Constituição Federal: “Art. 240. Ficam ressalvadas do disposto no art. 195 as atuais contribuições compulsórias dos empregadores sobre a folha de salários, destinadas às entidades privadas de serviço social e de formação profissional vinculadas ao sistema sindical. ”
Outros Exemplos de Contribuições Sociais – Contribuições do Sistema S • Contribuições devidas ao conjunto de organizações das entidades corporativas voltadas para o treinamento profissional, assistência social, consultoria, pesquisa e assistência técnica. • Exemplos: – – – – – Serviço Nacional de Aprendizagem Industrial (Senai) - 1, 0%; Serviço Social da Indústria (SESI) - 1, 5%; Serviço Nacional de Aprendizagem do Comércio (SENAC) - 1, 0%; Serviço Social do Comércio (SESC) - 1, 5%; Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (SEBRAE) variável no intervalo de 0, 3% a 0, 6%; Serviço Nacional de Aprendizagem Rural (SENAR) - variável no intervalo de 0, 2% a 2, 5%; Serviço Social de Transporte (SEST) - 1, 5%; Serviço Nacional de Aprendizagem de Transporte (SENAT) - 1, 0%; e Serviço Nacional de Aprendizagem do Cooperativismo (SESCOOP) - 2, 5%. 27/11/2020 35 |
Contribuição ao SEBRAE • Discussão: CIDE, Contribuição no Interesse de Categoria Econômica ou Contribuição Social • Decisão do STF (RE 396. 266 -3/SC): - é CIDE, pois tal contribuição seria um instrumento de intervenção no domínio econômico levando em consideração os princípios gerais da atividade econômica (arts. 170 a 181 da Constituição Federal) • Decisão do STJ (Ag. Rg no REsp 500634 SC 2003/0020368 -0 ): - é devida por todas empresas, não exigindo vinculação direta do contribuinte ou possibilidade de auferir benefícios com a aplicação dos recursos arrecadados
Contribuições Residuais
Contribuições Residuais - Competência • De acordo com o disposto no art. 195, § 4º, da Constituição Federal, a União possui a competência (residual) de instituir outras fontes destinadas à Seguridade Social: • Art. 195. A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: (. . . ) 4º - A lei poderá instituir outras fontes destinadas a garantir a manutenção ou expansão da seguridade social, obedecido o disposto no art. 154, I.
Contribuições Residuais - Competência • Art. 154. A União poderá instituir: • I - mediante lei complementar, impostos não previstos no artigo anterior, desde que sejam não-cumulativos e não tenham fato gerador ou base de cálculo próprios discriminados nesta Constituição; • Do texto analisado, entende-se que são requisitos para a instituição de tais contribuições: – – Lei Complementar Impostos não previstos no art. 153, CF; Não cumulativos; e Não tenham fato gerador ou base de cálculo próprios discriminados na Constituição (observar interpretação dada pelo STF).
Contribuições Residuais – Interpretação do STF • Quanto ao último requisito (não tenham fato gerador ou base de cálculo próprios discriminados na Constituição ), o STF analisou a questão no Recurso Extraordinário n. 228. 621 -0/RS, que considerou que a remissão contida na parte final do art. 195, § 4º da CF restringe-se à necessidade de lei complementar para a criação de novas contribuições, não se aplicando a estas a segunda parte do inciso I, do art. 154, CF, que veda a instituição de novos impostos com a mesma base de cálculo ou fato gerador dos impostos já discriminados na Constituição Federal. • A título de exemplo, tem-se a Lei Complementar nº 84/96, que foi declarada constitucional pelo STF, pois não foi considerada a preexistência de imposto sobre a remuneração paga às pessoas físicas para a declaração de inconstitucionalidade da contribuição social então estabelecida.