
Extino do crdito tributrio Extino Modalidades Art 156
Extinção do crédito tributário
Extinção - Modalidades Art. 156, I a XI, CTN n n n pagamento; compensação; transação; remissão; prescrição e decadência; conversão do depósito em renda; pagamento antecipado e a homologação do lançamento; consignação em pagamento; decisão administrativa irreformável; decisão judicial passada em julgado, dação em pagamento em bens imóveis
Pagamento Art. 156, I, CTN n n Sentido restrito – cumprimento específico da prestação tributária que é objeto da obrigação principal; Art. 158, CTN – o pagamento de crédito não importa na presunção de pagamento: A – Não há presunção JURIS TANTUM de pagamento das parcelas anteriores; B – Devedor precisa provar que pagou as prestações anteriores.
Restituição de tributos Arts. 165 a 168, CTN n Natureza compulsória da prestação tributária; n Tributo que não tenha respaldo na lei; n Pagar-se mais do que devia; Obs: independe de prévio protesto
Repetição do indébito Art. 165, CTN I - Cobrança ou pagamento espontâneo de tributo indevido ou maior que o devido. . Indevido – falta de amparo legal – erro de direito. Maior que o devido – interpretação da situação do FG – erro de fato n II – Refere-se à identificação do sujeito passivo, à determinação da alíquota aplicável. . Erro de fato n n III – Reforma, anulação, revogação ou rescisão de decisão condenatória
Repetição do indébito Observações n n I e II – contribuinte pagou sem determinação administrativa ou judicial III – Pagamento de tributo em decorrência da decisão
Restituição de tributo indireto Art. 166, CTN n - - Repercussão Jurídica – construídos juridicamente para repercutirem – contribuinte de fato Econômica – somente repercute economicamente – contribuinte econômico Histórico: Súmula 71, STF – “embora pago indevidamente, não cabe restituição do tributo indireto” Art 166, CTN – Súmula 546, STF
Restituição de tributo indireto Art. 166, CTN n Cabimento da restituição do indébito ao contribuinte de fato. Precedentes: - Energia elétrica (ICMS) – RSTJ/68/22 - - STJ Resp 197. 345/SP
QUESTÃO 2 (2011) n n Caso Concreto 2, adaptado da OAB/RJ-40º Exame de Ordem: Determinado município cobrou judicialmente de Aldo o valor referente a IPTU não pago na época devida. Para evitar mais aborrecimentos, Aldo pagou a quantia requerida. Entretanto, passados dois meses, seu vizinho, Rui, na mesma situação de atraso que ele, informou que, na época, procurara profissional da advocacia, que descobriu que a dívida estava prescrita; por isso, Rui nada pagou. Considerando essa situação hipotética, responda, de forma fundamentada, às seguintes indagações: Aldo tem direito à restituição total do tributo pago voluntariamente? Que procedimento Aldo deve adotar para requerer a restituição do tributo pago?
Questão 2012 n n Durante os anos de 1989 a 1994 o Governo Federal, através do extinto DAC (Departamento de Aviação Civil) tabelou os preços das passagens aéreas que as empresas cobrariam dos passageiros, e na composição daquele preço o ICMS não foi incluído. Não obstante, os Estados cobravam das Cias aéreas uma vultosa quantia a título de ICMS. Posteriormente, aquele ICMS veio a ser considerado inconstitucional, sendo possível, em tese, o pedido de restituição. Imediatamente a CIA AÉREA VOE BEM ─ tempestivamente ─ pleiteou a restituição, via ação de repetição de indébito, em dobro, do ICMS indevidamente recolhido. A Fazenda Estadual, no entanto, contestou o pedido alegando, em preliminar, a ilegitimidade da CIA AÉREA, por descumprimento do art. 166 do CTN, uma vez que o ICMS é imposto indireto, no qual ocorre a transferência do encargo financeiro, bem como ocorreu a prescrição. No mérito, sustenta a impossibilidade de devolução do valor pago em dobro. Enfrente todos os argumentos trazidos pelas partes e aborde, com fundamento na doutrina, na legislação e na jurisprudência, se são procedentes ou improcedentes as alegações apresentadas.
Restituição de tributo indireto Prazos – Arts. 168 e 169, CTN n - Incisos I e II, do Art. 165 – da data da extinção do crédito Prazo decadencial – 5 anos 10 anos (5+5) – lançamento por homologação Obs: LC 118/05 - Indébitos ocorridos a partir de 8/06/05 – 5 anos - Indébitos ocorridos antes da vigência da lei – submetemse ao prazo de 10 anos, não podendo, contudo, seu saldo extrapolar os 5 anos contados da vigência da lei
Restituição de tributo indireto Prazos – Arts. 168 e 169, CTN n - Inciso III, Art. 16, CTN – da data em que se tornar definitiva a decisão administrativa ou passar em julgado a decisão judicial que tenha reformado, anulado, revogado ou rescindido a decisão condenatória Prazo prescricional – 2 anos Obs: intimação válida = citação
Compensação Art. 156, II, CTN Lei específica autorizativa – Art. 170, CTN n Vedação de aproveitamento de tributo em contestação – Art. 170 -A, CTN cabível a compensação através de medida liminar, desde que, o crédito em questão tenha se originado com base em lei declarada inconstitucional pelo STF em decisão ERGA OMNES ou, em função de Resolução do Senado, pautada em decisão do STF reconhecendo inconstitucionalidade da lei que fundamentou tal crédito, desta feita, em controle difuso. n Lei 8383/91 – compensação ou restituição x repetição do indébito n IN 21/97 – quaisquer tributos e contribuições federais sob administração da SRF, ainda que não sejam da mesma espécie e nem tenham a mesma destinação constitucional n Sua efetivação depende de autorização da autoridade administrativa n
Questão 1(2011) n n n WX SERVIÇOS MÉDICOS LTDA. recebeu, em 25/07/2008, auto de infração lavrado pela Delegacia da Receita Federal do Brasil em São Paulo exigindolhe diferenças do imposto de renda (IRPJ) em razão de receitas omitidas durante os 4 (quatro) trimestres de 2005. Segundo o contador da empresa, o crédito tributário objeto do recente lançamento de ofício poderá ser objeto de compensação com valores da COFINS, recolhidos indevidamente pela pessoa jurídica ao longo do ano de 2007, reconhecidos através de medida liminar nos autos de mandado de segurança ainda pendente de decisão final. Diante desses fatos, responda: a) O crédito tributário neste caso concreto pode ser extinto pela compensação? b) Agiu corretamente o juízo em ter deferido a liminar mencionada no caso concreto? Resposta fundamentada.
Transação Art. 156, III, CTN “ Ato jurídico pelo qual as partes, fazendo-se concessões recíprocas, extinguem obrigações litigiosas ou duvidosas”Bevilaqua in Rosa Jr. , pág. 680 n n depende de lei autorizativa – Art. 171, CTN Obs: dúvida só em relação ao valor real do crédito – cobrança é atividade plenamente vinculada.
Remissão Art. 156, IV, CTN n n Perdão do crédito tributário e como consequência penalidade e juros de mora depende de lei autorizativa - CF, Art. 150, § 6º e CTN, Art. 172. Obs: remissão = perdão ( remitir o crédito) remição = pagamento ( remir ) n n Não confundir: Remissão x Anistia
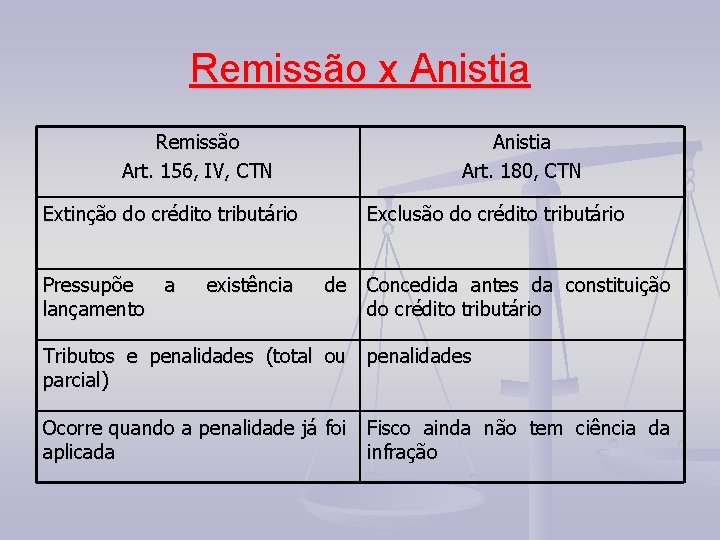
Remissão x Anistia Remissão Art. 156, IV, CTN Extinção do crédito tributário Pressupõe a lançamento existência Anistia Art. 180, CTN Exclusão do crédito tributário de Concedida antes da constituição do crédito tributário Tributos e penalidades (total ou penalidades parcial) Ocorre quando a penalidade já foi Fisco ainda não tem ciência da aplicada infração
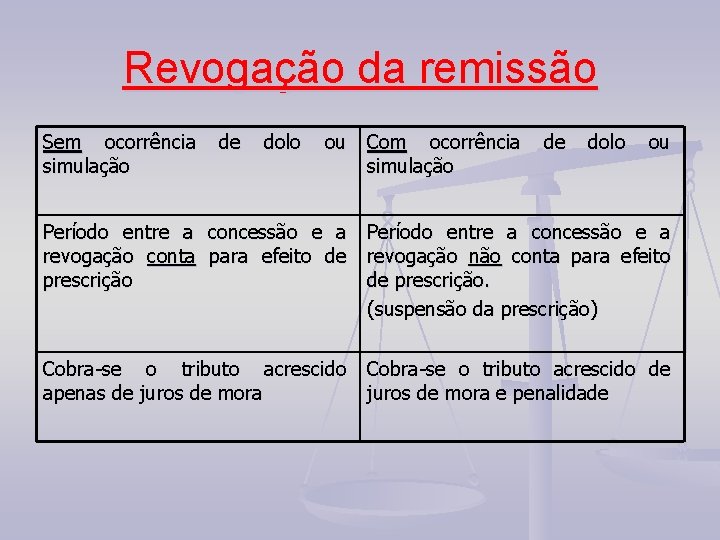
Revogação da remissão Sem ocorrência de dolo ou Com ocorrência de dolo ou simulação Período entre a concessão e a revogação conta para efeito de revogação não conta para efeito prescrição de prescrição. (suspensão da prescrição) Cobra-se o tributo acrescido apenas de juros de mora Cobra-se o tributo acrescido de juros de mora e penalidade
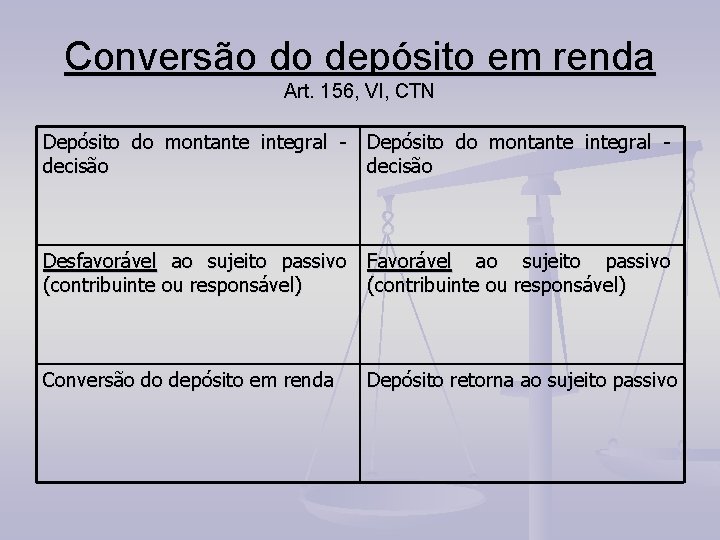
Conversão do depósito em renda Art. 156, VI, CTN Depósito do montante integral - decisão Desfavorável ao sujeito passivo Favorável ao sujeito passivo (contribuinte ou responsável) Conversão do depósito em renda Depósito retorna ao sujeito passivo
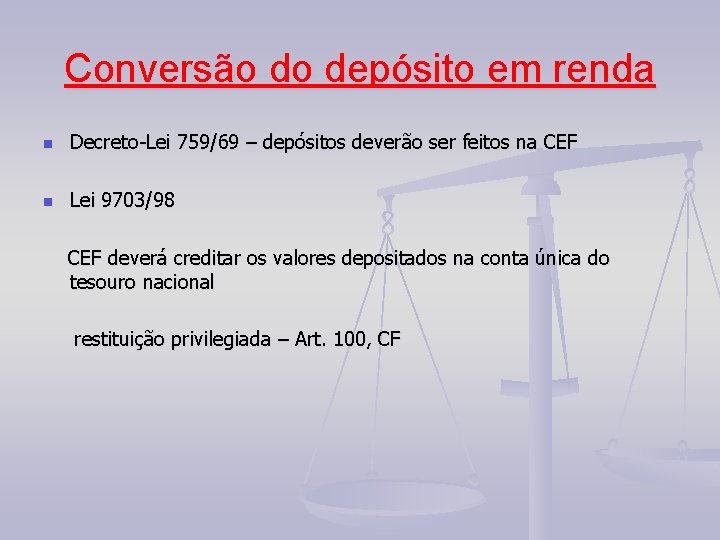
Conversão do depósito em renda n Decreto-Lei 759/69 – depósitos deverão ser feitos na CEF n Lei 9703/98 CEF deverá creditar os valores depositados na conta única do tesouro nacional restituição privilegiada – Art. 100, CF
Pagamento antecipado e a homologação do lançamento. Art. 156, VII, CTN n Ver Art. 150, §§ 1º e 4º, CTN n O sujeito passivo calcula e paga antecipadamente; n A Fazenda Pública faz a homologação Expressa – notifica o sujeito passivo Tácita – após 5 anos (nada fala)
Consignação em pagamento Art. 156, VIII, CTN n n Ver Art. 164, I, II e III, CTN (suas hipóteses) e seus §§ O sujeito passivo (contribuinte ou responsável) está querendo quitar a dívida tributária e por motivos alheios à sua vontade, não está conseguindo. n Só extingue o crédito quando julgada procedente pelo juiz n Só pode versar sobre o crédito que o consignante se propõe a pagar.
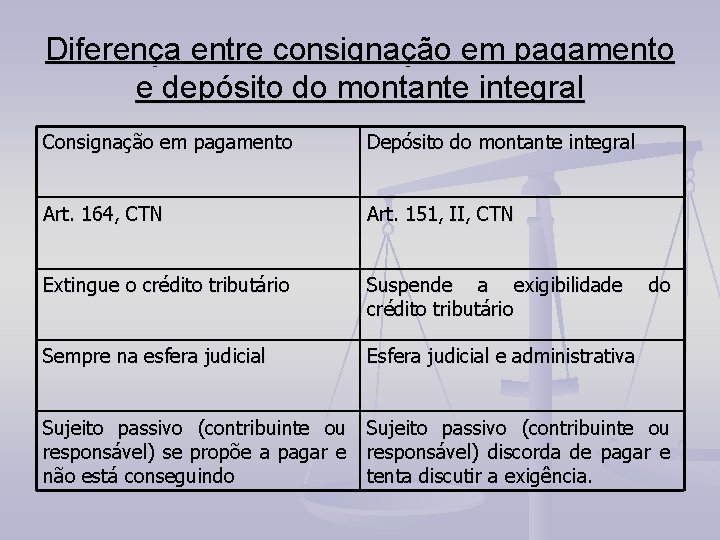
Diferença entre consignação em pagamento e depósito do montante integral Consignação em pagamento Depósito do montante integral Art. 164, CTN Art. 151, II, CTN Extingue o crédito tributário Suspende a exigibilidade do crédito tributário Sempre na esfera judicial Esfera judicial e administrativa Sujeito passivo (contribuinte ou responsável) se propõe a pagar e responsável) discorda de pagar e não está conseguindo tenta discutir a exigência.
Decisão administrativa irreformável Art. 156, n A decisão deverá ser contra o fisco n Irreformável – não caiba mais apreciação na esfera administrativa A decisão contra o contribuinte confirma o crédito (constituição definitiva) n Não pode ser objeto de ação anulatória. PGFN x Doutrina n “ NEMI POTESTI VENIRE CONTRA FACTUM PROPRIUM”
Decisão judicial passada em julgado Art. 156, X, CTN n n Obs: decisão que propõe a extinção do crédito e da obrigação tributária que deu origem a tal crédito; Obs: decisão que propõe a extinção do crédito por vício formal mas não extirpou a obrigação tributária.
Dação em pagamento em bens imóveis. . . Art. 156, XI, CTN n n n Artigo implementado pela LC 104/2001 Depende de lei específica autorizativa A doutrina entende ser possível a dação em pagamento em bens móveis – “ . . . em moeda ou cujo valor nela se possa exprimir. . ” Art. 3º, CTN
- Slides: 26