
EVALUATION ECONOMIQUE DES FOURNISSEURS Frdric BERNARD I LE
EVALUATION ECONOMIQUE DES FOURNISSEURS - Frédéric BERNARD -
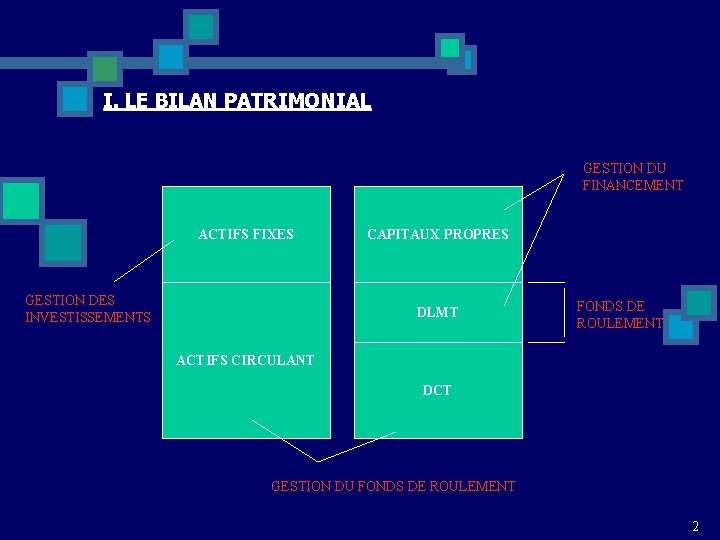
I. LE BILAN PATRIMONIAL GESTION DU FINANCEMENT ACTIFS FIXES GESTION DES INVESTISSEMENTS CAPITAUX PROPRES DLMT FONDS DE ROULEMENT ACTIFS CIRCULANT DCT GESTION DU FONDS DE ROULEMENT 2
I. BILAN PATRIMONIAL (suite) Ø D’un point de vue financier, l’entreprise doit être considérée comme l’investissement des actionnaires Ø L’objectif est d’améliorer la rentabilité de cet investissement et/ou en réduire le risque 3
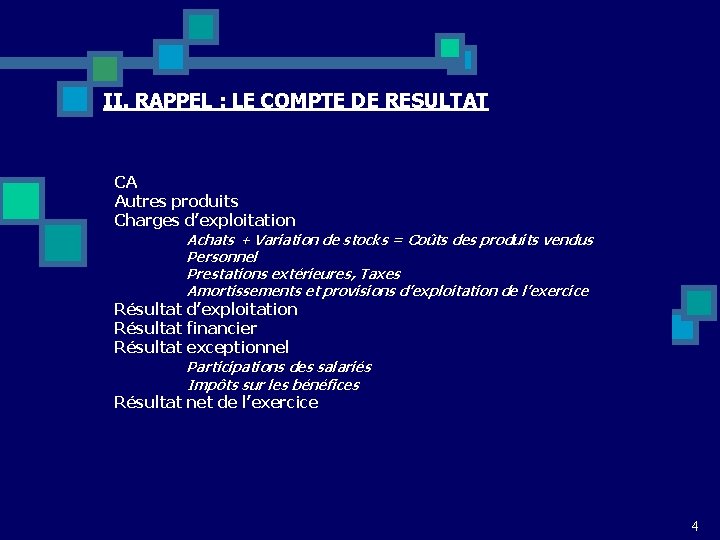
II. RAPPEL : LE COMPTE DE RESULTAT CA Autres produits Charges d’exploitation Achats + Variation de stocks = Coûts des produits vendus Personnel Prestations extérieures, Taxes Amortissements et provisions d’exploitation de l’exercice Résultat d’exploitation Résultat financier Résultat exceptionnel Participations des salariés Impôts sur les bénéfices Résultat net de l’exercice 4
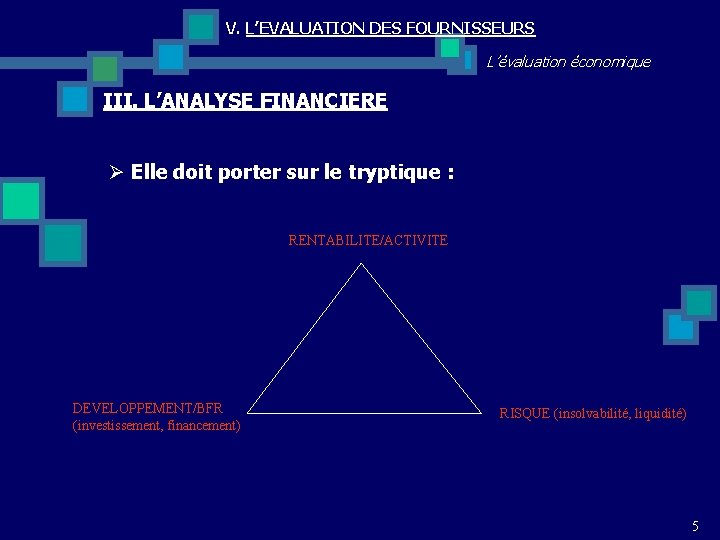
V. L’EVALUATION DES FOURNISSEURS L’évaluation économique III. L’ANALYSE FINANCIERE Ø Elle doit porter sur le tryptique : RENTABILITE/ACTIVITE DEVELOPPEMENT/BFR (investissement, financement) RISQUE (insolvabilité, liquidité) 5
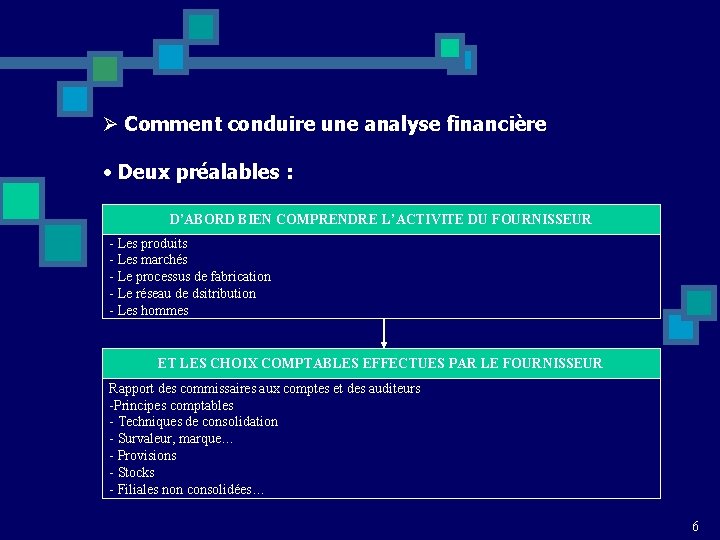
Ø Comment conduire une analyse financière • Deux préalables : D’ABORD BIEN COMPRENDRE L’ACTIVITE DU FOURNISSEUR - Les produits - Les marchés - Le processus de fabrication - Le réseau de dsitribution - Les hommes ET LES CHOIX COMPTABLES EFFECTUES PAR LE FOURNISSEUR Rapport des commissaires aux comptes et des auditeurs -Principes comptables - Techniques de consolidation - Survaleur, marque… - Provisions - Stocks - Filiales non consolidées… 6
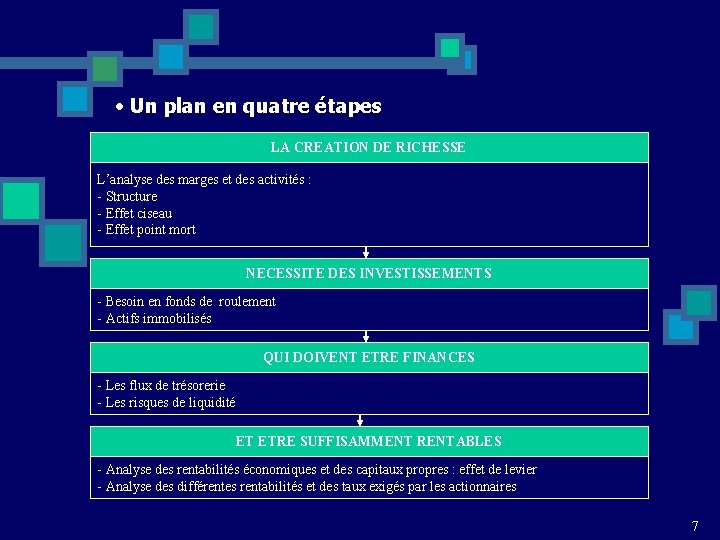
• Un plan en quatre étapes LA CREATION DE RICHESSE L’analyse des marges et des activités : - Structure - Effet ciseau - Effet point mort NECESSITE DES INVESTISSEMENTS - Besoin en fonds de roulement - Actifs immobilisés QUI DOIVENT ETRE FINANCES - Les flux de trésorerie - Les risques de liquidité ET ETRE SUFFISAMMENT RENTABLES - Analyse des rentabilités économiques et des capitaux propres : effet de levier - Analyse des différentes rentabilités et des taux exigés par les actionnaires 7
Ø Les instruments d’une analyse financière 1 – L’approche globale : SIG, rentabilité, CVP, BFR… 2 – L’approche relative : analyse des ratios 3 – L’approche différentielle ou approche par les flux : DCF, ETE, tableau de financement… 8
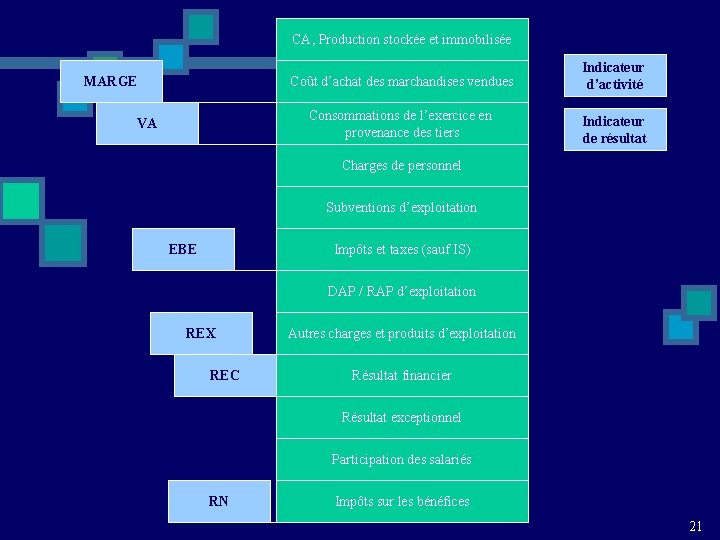
IV. L’APPROCHE GLOBALE Ø L’analyse des marges (ou analyse de l’activité) Elle s’attache à calculer des taux de variation pour les principaux produits et les principales charges et à étudier leurs évolutions respectives, bref à expliquer l’évolution relative des différents niveaux de marge ü Analyse des soldes intermédiaires de gestion ü La marge commerciale ü La production de l’exercice ü La marge brute ü La valeur ajoutée ü L’excédent brut d’exploitation ü Le résultat courant avant impôt ü Le résultat exceptionnel ü Le résultat net 9
Ø LES SIG : la marge commerciale • = CA - coût d’achat des marchandises vendues • Représente les ressources d’exploitation • C’est un indicateur qui permet de suivre l’évolution d’une politique commerciale • Taux de marge : Marge / CA en %, à comparer aux autres entreprises du secteur (surtout en négoce) • CA / Effectif moyen 10
Ø LES SIG : la production de l’exercice • = Production vendue (CA) + production stockée + production immobilisée • Représente les ressources d’exploitation • Pour les entreprises industrielles, un solde important la marge sur consommation de matières (marge brute) : production – consommation de matières 11
Ø LES SIG : la marge brute • = Production vendue (CA) - achats de la période (matières et autres approvi. ) +/- stocks matières premières • Elle indique le poids des achats de matières premières consommables dans la production. C’est un indicateur de productivité matière. 12
Ø LES SIG : la VA • = Marge (marge commerciale + marge conso matière) - autres charges externes • C’est une notion très importante, car elle permet de mesurer la richesse que l’entreprise crée (constituée par le travail du personnel de l’entreprise) par rapport aux richesses qu’elle achète à l’extérieur et qu’elle ne fait qu’agencer ; c’est le supplément de valeur donné par l’entreprise aux biens et services en provenance des tiers • La VA mesure le poids économique de l’entreprise 13
Ø LES SIG : la VA (suite) • Une analyse dans le temps permet de mesurer la croissance ou la régression de l’entreprise • Une comparaison à la VA moyenne du secteur permet de connaître la place de l’entreprise sur le marché • La VA permet d’apprécier les structures de l’entreprise et leur rendement en la comparant : - aux charges de personnel : Salaires / VA - aux effectifs : VA / effectif moyen • La VA permet de calculer le taux d’intégration de l’entreprise dans le processus, de production : - VA / CA ou VA / Production 14
Ø LES SIG : l’EBE • = VA + subventions d’exploitation - impôts et taxes (suaf IS) - charges de personnel • Il représente la part de VA qui revient à l’entreprise et aux apporteurs de capitaux (associés et prêteurs). Il indique la ressource générée par l’exploitation de l’entreprise indépendamment de la politique d’amortissement et du mode de financement. • L’EBE peut être négatif, il s’agit alors d’une insuffisance brute d’exploitation. 15
Ø LES SIG : l’EBE (suite) • Mesure le contrôle des coûts : FP / effectif moyen • Mesure la productivité du personnel : CA / effectif moyen ou EBE / effectif moyen • C’est un indicateur de performance industrielle et commerciale et de rentabilité économique. Il permet de calculer : - Le taux de rentabilité économique : EBE / ressources stables (renta des capitaux investis) - le poids de l’endettement : intérêts / EBE (coût financement externe dans la rentabilité) - la part de l’EBE dans la VA EBE / VA (part de richesse pour rémunérer les apporteurs de capitaux et à renouveler le capital investi) - Le taux de marge brute d’exploitation EBE / CA (pour 1€ de CA, que reste-t-il pour renouveler les investissements et payer les charges financières) 16
Ø LES SIG : le résultat d’exploitation • = EBE + autres produits d’exploitation (DAP/RAP) - autres charges d’exploitation (DAP/RAP) • Il représente le résultat généré par l’activité. Le résultat d’exploitation constitue un résultat économique net. • Il mesure la performance industrielle et commerciale de l’entreprise indépendamment de sa politique financière et des opérations exceptionnelles. • Il permet de calculer la marge opérationnelle : REX / CA en % (pour 1€ de CA, que reste-t-il pour payer les charges financières) 17
Ø LES SIG : le résultat courant • = REX + charges financières nettes (=résultat financier) • Il mesure la performance de l’activité économique et financière de l’entreprise • Il est intéressant des la comparer au résultat d’exploitation pour analyser l’incidence de la politique financière sur la formation du résultat 18
Ø LES SIG : le résultat exceptionnel • = produits exceptionnels – charges exceptionnelles • Par différence aux autres SIG, celui-ci n’est pas calculé à partir d’un solde précédent, c’est juste la résultante de toutes les opérations non courantes de l’entreprise. • Le résultat exceptionnel comprend le résultat (PV / MV) sur cessions d’éléments d’actif immobilisés : produits de cession et valeur nette comptable des actifs cédés 19
Ø LES SIG : le résultat net de l’exercice • = résultat courant avant impôt + résultat exceptionnel - Participation des salariés et IS • C’est ce qui reste à l’entreprise ; c’est le revenu des associés après impôt • Le résultat net permet de calculer la rentabilité financière de l’entreprise : Résultat net / Capitaux propres 20
CA, Production stockée et immobilisée MARGE VA Coût d’achat des marchandises vendues Indicateur d’activité Consommations de l’exercice en provenance des tiers Indicateur de résultat Charges de personnel Subventions d’exploitation EBE Impôts et taxes (sauf IS) DAP / RAP d’exploitation REX REC Autres charges et produits d’exploitation Résultat financier Résultat exceptionnel Participation des salariés RN Impôts sur les bénéfices 21
Ø Calcul de la CAF Elle correspond à l’excédent financier dégagé par l’entreprise par son activité propre. Elle est aussi appelée MBA ou Cash flow. La CAF est vitale pour l’entreprise pour : - le remboursement des dettes à LT - le paiement des dividendes - l’autofinancement des investissements - Couvrir le BFR CAF = RN + DAP + VNC des immos cédées 22
Ø Les causes de perte de rentabilité ü Analyse de l’effet ciseau ü Evolution des charges et des produits ü Analyse des points morts ü Le point mort opérationnel qui est fonction des frais fixes et des frais variables de production, caractérisant la stabilité du résultat d’exploitation ü Le point mort financier qui tient compte de la rémunération exigée par les actionnaires et les prêteurs de l’entreprise ü Le point mort total qui tient compte de la rémunération exigée par les actionnaires de l’entreprise 23
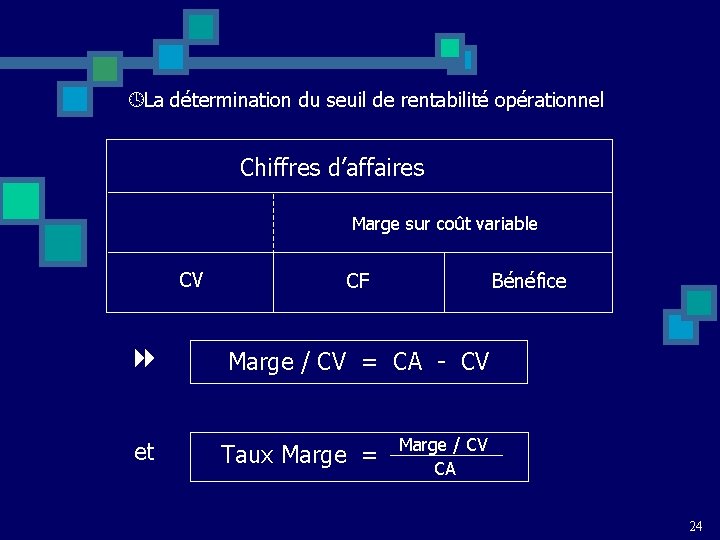
ºLa détermination du seuil de rentabilité opérationnel Chiffres d’affaires Marge sur coût variable CV CF Bénéfice 8 Marge / CV = CA - CV et Taux Marge = Marge / CV CA 24
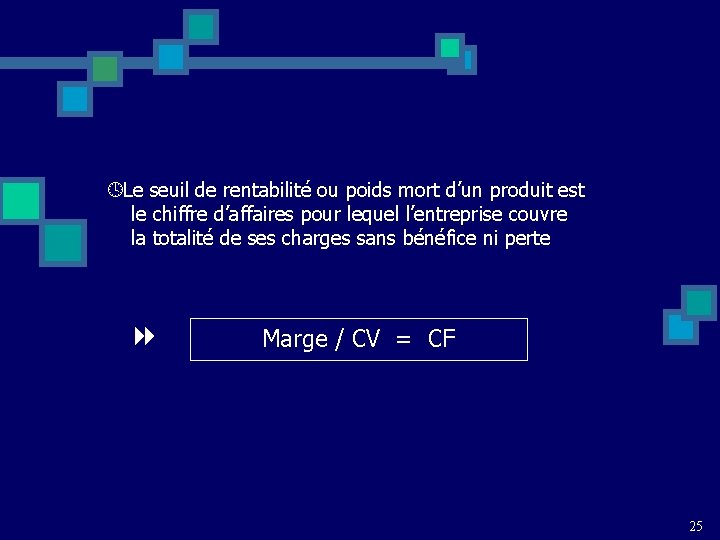
ºLe seuil de rentabilité ou poids mort d’un produit est le chiffre d’affaires pour lequel l’entreprise couvre la totalité de ses charges sans bénéfice ni perte 8 Marge / CV = CF 25
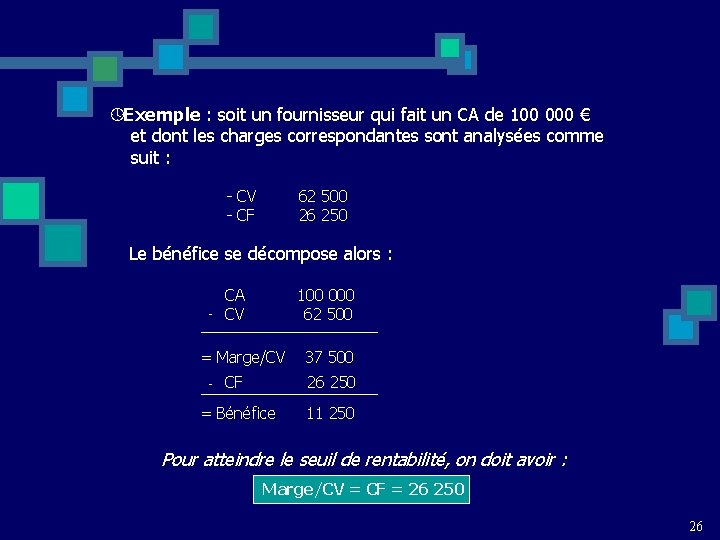
ºExemple : soit un fournisseur qui fait un CA de 100 000 € et dont les charges correspondantes sont analysées comme suit : - CV - CF 62 500 26 250 Le bénéfice se décompose alors : CA - CV 100 000 62 500 = Marge/CV - CF 37 500 26 250 = Bénéfice 11 250 Pour atteindre le seuil de rentabilité, on doit avoir : Marge/CV = CF = 26 250 26
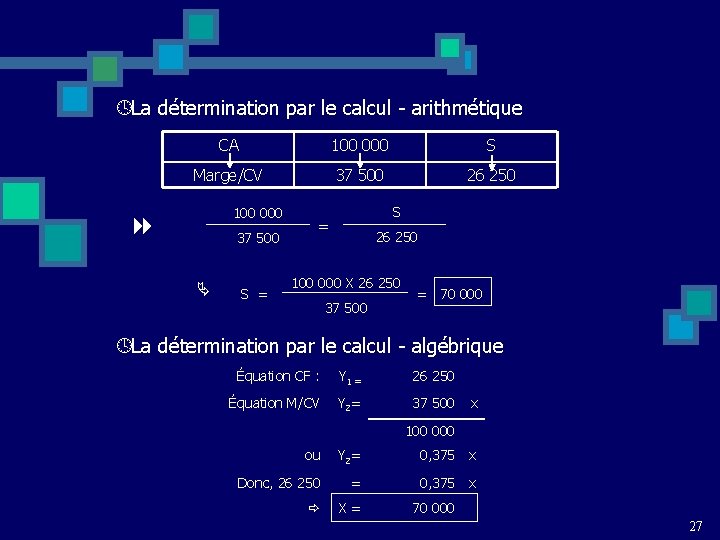
ºLa détermination par le calcul - arithmétique CA 100 000 S Marge/CV 37 500 26 250 100 000 8 37 500 Ä S = 26 250 100 000 X 26 250 37 500 = 70 000 ºLa détermination par le calcul - algébrique Équation CF : Y 1 = 26 250 Équation M/CV Y 2= 37 500 x 100 000 ou Y 2= 0, 375 x Donc, 26 250 = 0, 375 x ð X= 70 000 27
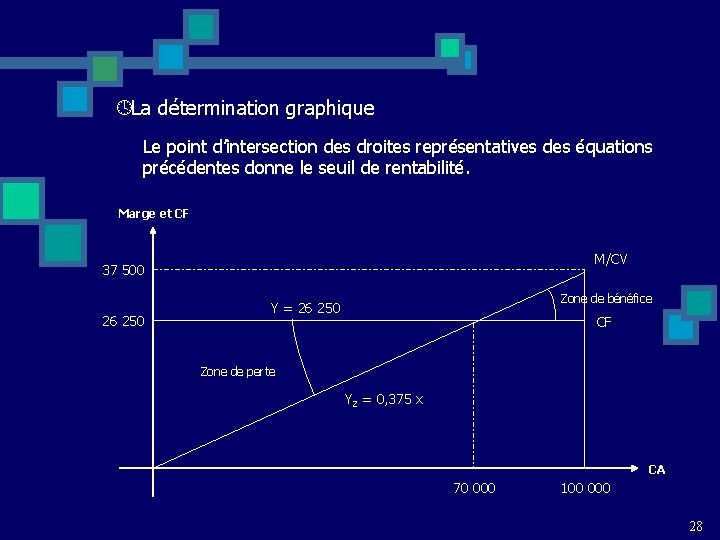
ºLa détermination graphique Le point d’intersection des droites représentatives des équations précédentes donne le seuil de rentabilité. Marge et CF M/CV 37 500 26 250 Zone de bénéfice Y = 26 250 CF Zone de perte Y 2 = 0, 375 x CA 70 000 100 000 28
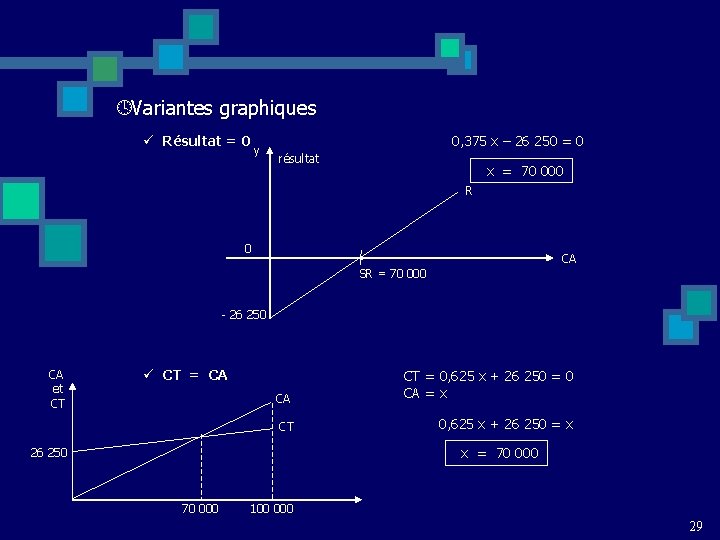
ºVariantes graphiques ü Résultat = 0 y 0, 375 x – 26 250 = 0 résultat x = 70 000 R 0 CA • SR = 70 000 - 26 250 CA et CT ü CT = CA CA CT CT = 0, 625 x + 26 250 = 0 CA = x 0, 625 x + 26 250 = x x = 70 000 26 250 70 000 100 000 29
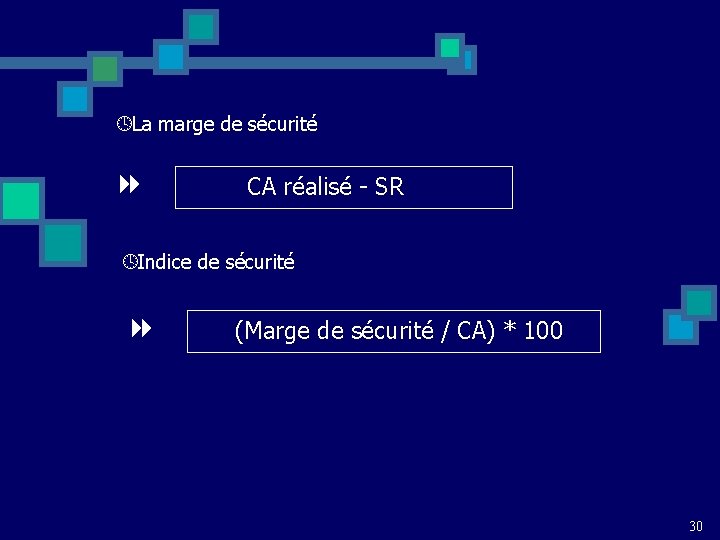
ºLa marge de sécurité 8 CA réalisé - SR ºIndice de sécurité 8 (Marge de sécurité / CA) * 100 30
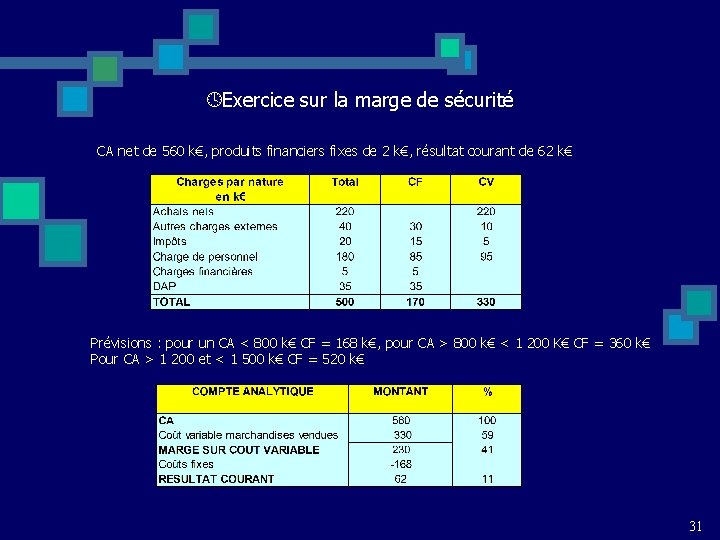
ºExercice sur la marge de sécurité CA net de 560 k€, produits financiers fixes de 2 k€, résultat courant de 62 k€ Prévisions : pour un CA < 800 k€ CF = 168 k€, pour CA > 800 k€ < 1 200 K€ CF = 360 k€ Pour CA > 1 200 et < 1 500 k€ CF = 520 k€ 31
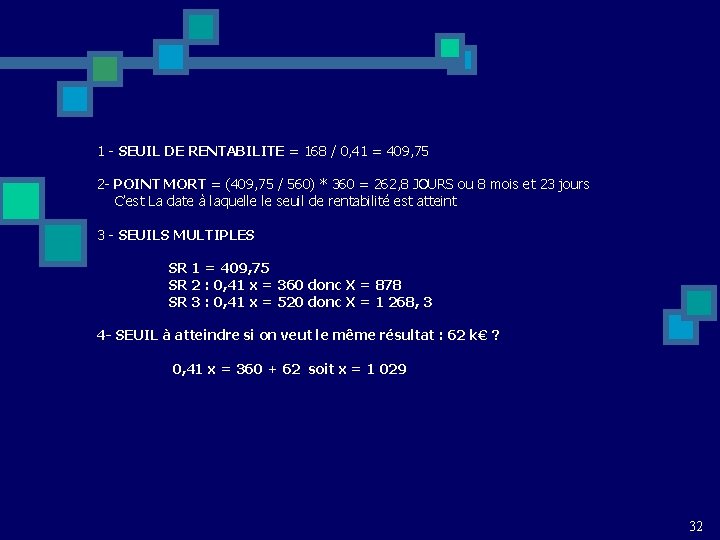
1 - SEUIL DE RENTABILITE = 168 / 0, 41 = 409, 75 2 - POINT MORT = (409, 75 / 560) * 360 = 262, 8 JOURS ou 8 mois et 23 jours C’est La date à laquelle le seuil de rentabilité est atteint 3 - SEUILS MULTIPLES SR 1 = 409, 75 SR 2 : 0, 41 x = 360 donc X = 878 SR 3 : 0, 41 x = 520 donc X = 1 268, 3 4 - SEUIL à atteindre si on veut le même résultat : 62 k€ ? 0, 41 x = 360 + 62 soit x = 1 029 32
ºLevier d’exploitation ou opérationnel Il détermine l’élasticité du résultat d’exploitation, avant charges et produits financiers, par rapport au niveau d’activité (ou CA) Le coefficient de levier d’exploitation = (V RE/ RE) / (V CA/CA) VRE = variation du REX et VCA = variation du CA Donc VRE = VCA * Taux MCV – CF ºExercice levier opérationnel Pour un CA de 500 k€ le résultat est de 50 k€. Quelle est la variation du résultat pour une variation du CA de 10 k€ et quel est coefficient de levier d’exploitation. Sachant que le taux MCV est de 40% et le montant des frais fixes de 150 k€ ? 33
Réponse exercice : RESULTAT PREVISIONNEL : 510 * 0, 40 - 150 = 54 VARIATION DU RESULTAT : 54 – 50 = 4 où 4 = 10 * 0, 40 COEFFICIENT DE LEVIER D’EXPLOITATION : (4/50) / (10/500) = 0, 8 * 50 = 4 Si le CA croît de 1%, cela entraîne une augmentation du REX de 4%. 34
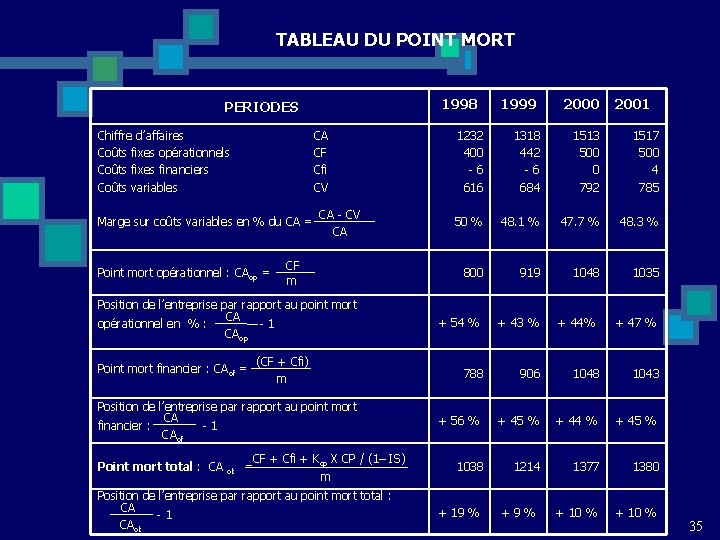
TABLEAU DU POINT MORT 1998 PERIODES Chiffre d’affaires Coûts fixes opérationnels Coûts fixes financiers Coûts variables CA CF Cfi CV Marge sur coûts variables en % du CA = Point mort opérationnel : CAop = CA - CV CA CF m Position de l’entreprise par rapport au point mort CA opérationnel en % : -1 CAop Point mort financier : CAof = (CF + Cfi) m Position de l’entreprise par rapport au point mort CA financier : -1 CAof Point mort total : CA ot CF + Cfi + Kcp X CP / (1– IS) = m Position de l’entreprise par rapport au point mort total : CA -1 CAot 1999 2000 1232 400 -6 616 1318 442 -6 684 1513 500 0 792 1517 500 4 785 50 % 48. 1 % 47. 7 % 48. 3 % 800 919 1048 1035 + 54 % + 43 % 788 906 1048 1043 + 56 % + 45 % + 44 % + 45 % 1038 1214 1377 1380 + 10 % + 19 % +9% + 44% 2001 + 47 % 35
Ä La rentabilité est le rapport entre un investissement initial et le résultat dégagé par cet investissement Taux de rentabilité = Résultat dégagé Io initial X C’est un rapport entre 1 flux (C/R) et 1 stock (bilan) 36
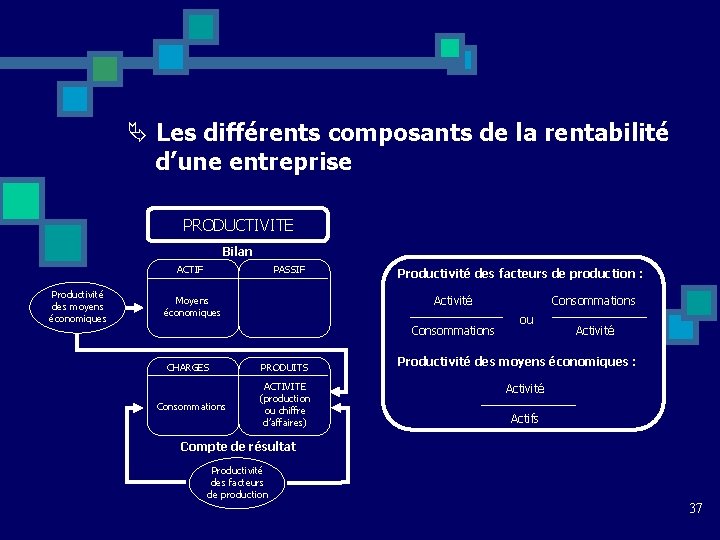
Ä Les différents composants de la rentabilité d’une entreprise PRODUCTIVITE Bilan ACTIF Productivité des moyens économiques PASSIF Productivité des facteurs de production : Consommations CHARGES Consommations Activité Moyens économiques PRODUITS ACTIVITE (production ou chiffre d’affaires) ou Activité Productivité des moyens économiques : Activité Actifs Compte de résultat Productivité des facteurs de production 37
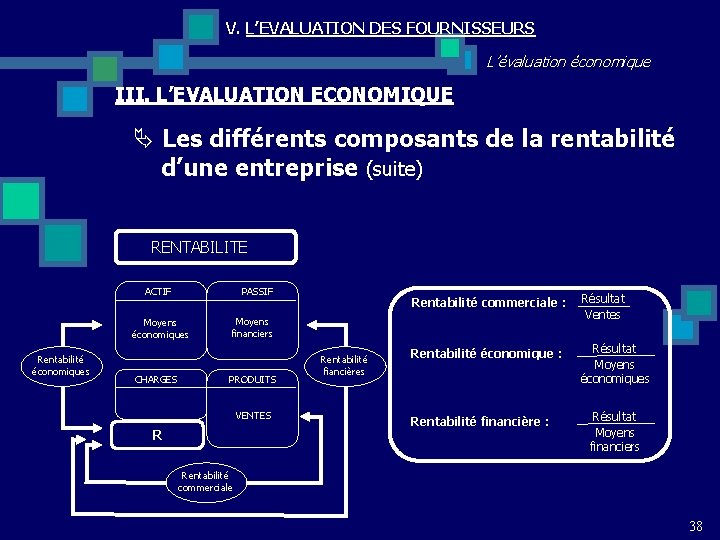
V. L’EVALUATION DES FOURNISSEURS L’évaluation économique III. L’EVALUATION ECONOMIQUE Ä Les différents composants de la rentabilité d’une entreprise (suite) RENTABILITE ACTIF PASSIF Moyens économiques Rentabilité économiques CHARGES Rentabilité commerciale : Résultat Ventes Rentabilité économique : Résultat Moyens économiques Moyens financiers PRODUITS VENTES R Rentabilité fiancières Rentabilité financière : Résultat Moyens financiers Rentabilité commerciale 38
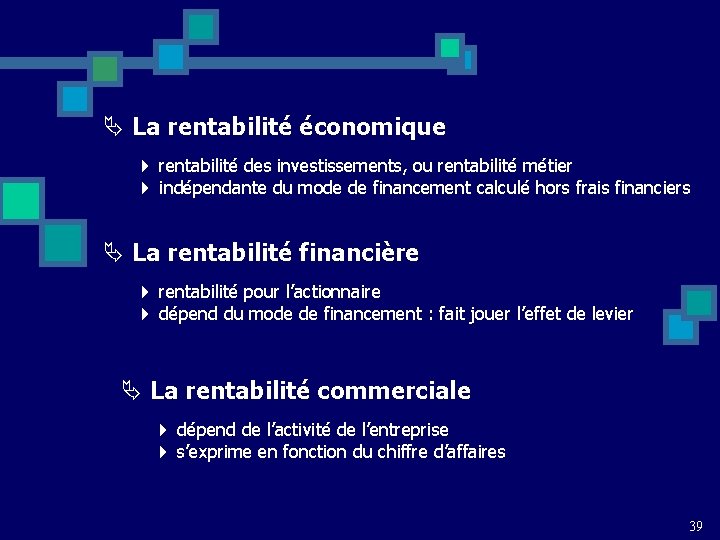
Ä La rentabilité économique 4 rentabilité des investissements, ou rentabilité métier 4 indépendante du mode de financement calculé hors frais financiers Ä La rentabilité financière 4 rentabilité pour l’actionnaire 4 dépend du mode de financement : fait jouer l’effet de levier Ä La rentabilité commerciale 4 dépend de l’activité de l’entreprise 4 s’exprime en fonction du chiffre d’affaires 39
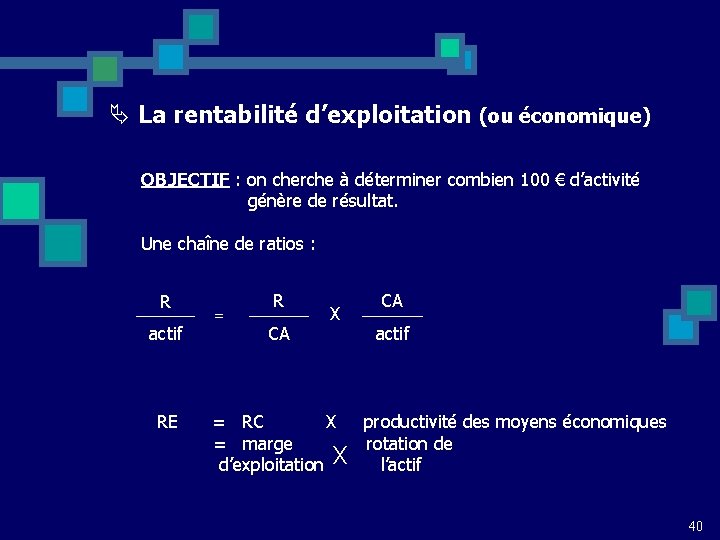
Ä La rentabilité d’exploitation (ou économique) OBJECTIF : on cherche à déterminer combien 100 € d’activité génère de résultat. Une chaîne de ratios : R actif RE = R CA X CA actif = RC X productivité des moyens économiques = marge rotation de X d’exploitation l’actif 40
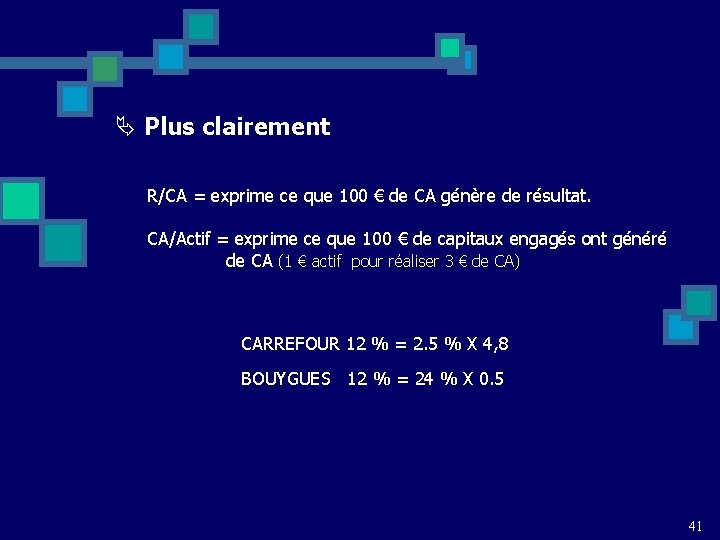
Ä Plus clairement R/CA = exprime ce que 100 € de CA génère de résultat. CA/Actif = exprime ce que 100 € de capitaux engagés ont généré de CA (1 € actif pour réaliser 3 € de CA) CARREFOUR 12 % = 2. 5 % X 4, 8 BOUYGUES 12 % = 24 % X 0. 5 41
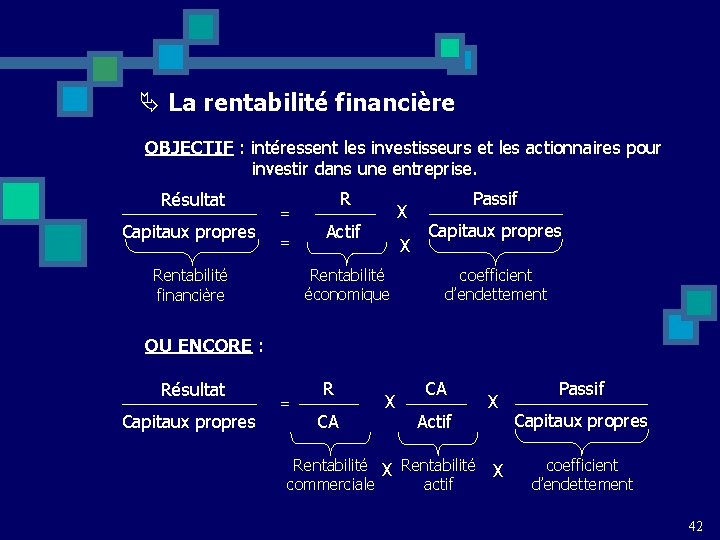
Ä La rentabilité financière OBJECTIF : intéressent les investisseurs et les actionnaires pour investir dans une entreprise. Résultat Capitaux propres = = R X Actif X Rentabilité économique Rentabilité financière Passif Capitaux propres coefficient d’endettement OU ENCORE : Résultat Capitaux propres = R CA X CA Actif Rentabilité X Rentabilité commerciale actif X X Passif Capitaux propres coefficient d’endettement 42
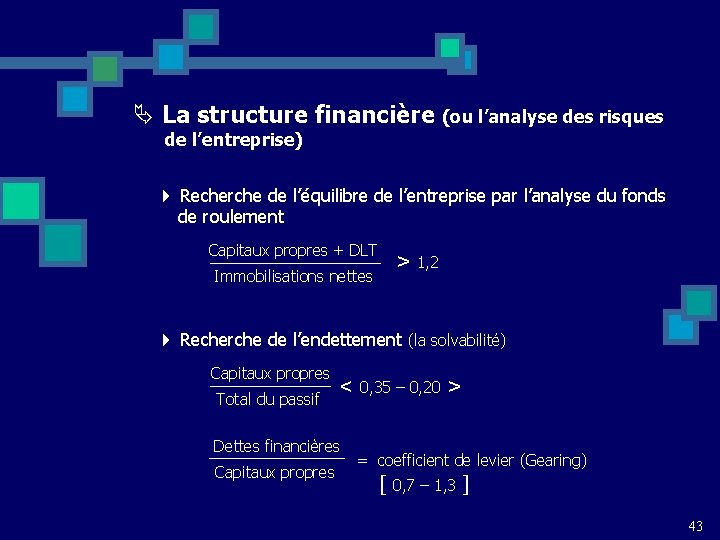
Ä La structure financière (ou l’analyse des risques de l’entreprise) 4 Recherche de l’équilibre de l’entreprise par l’analyse du fonds de roulement Capitaux propres + DLT > Immobilisations nettes 1, 2 4 Recherche de l’endettement (la solvabilité) Capitaux propres Total du passif < Dettes financières Capitaux propres 0, 35 – 0, 20 > = coefficient de levier (Gearing) [ 0, 7 – 1, 3 ] 43
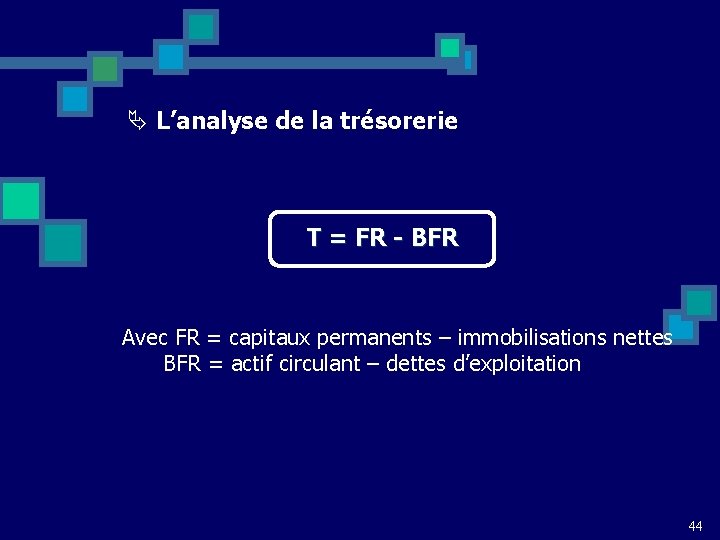
Ä L’analyse de la trésorerie T = FR - BFR Avec FR = capitaux permanents – immobilisations nettes BFR = actif circulant – dettes d’exploitation 44
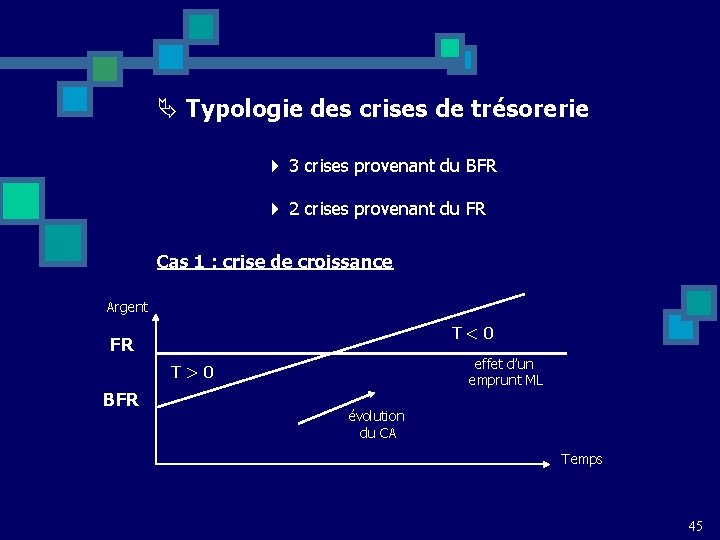
Ä Typologie des crises de trésorerie 4 3 crises provenant du BFR 4 2 crises provenant du FR Cas 1 : crise de croissance Argent T < 0 FR effet d’un emprunt ML T > 0 BFR évolution du CA Temps 45
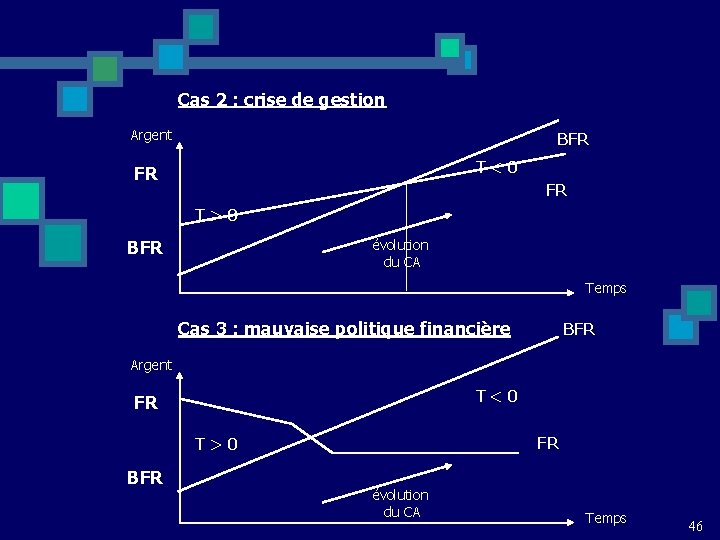
Cas 2 : crise de gestion Argent BFR T < 0 FR FR T > 0 évolution du CA BFR Temps Cas 3 : mauvaise politique financière BFR Argent T < 0 FR FR T > 0 BFR évolution du CA Temps 46
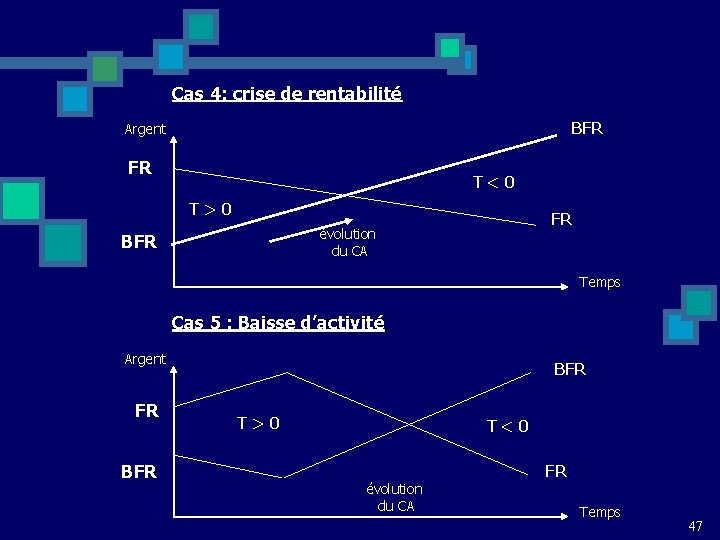
Cas 4: crise de rentabilité BFR Argent FR T < 0 T > 0 FR évolution du CA BFR Temps Cas 5 : Baisse d’activité Argent FR BFR T > 0 T < 0 évolution du CA FR Temps 47
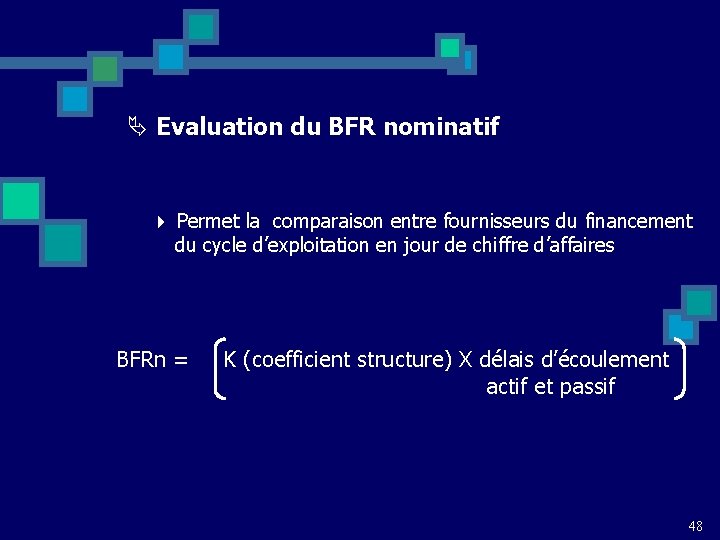
Ä Evaluation du BFR nominatif 4 Permet la comparaison entre fournisseurs du financement du cycle d’exploitation en jour de chiffre d’affaires BFRn = K (coefficient structure) X délais d’écoulement actif et passif 48
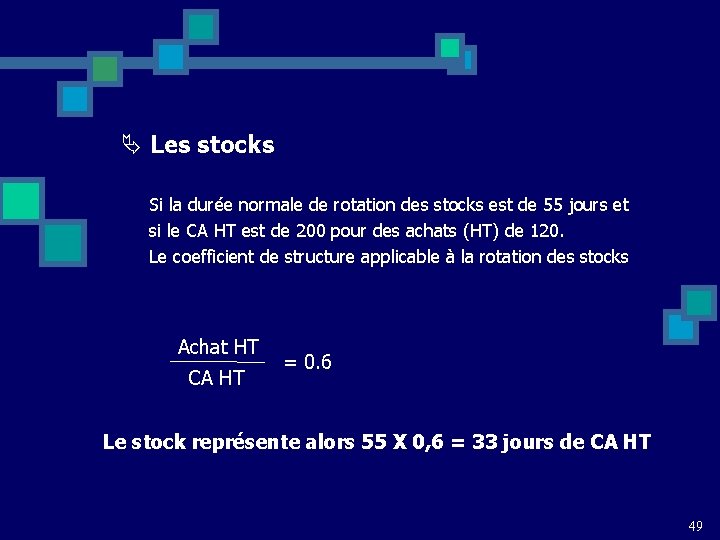
Ä Les stocks Si la durée normale de rotation des stocks est de 55 jours et si le CA HT est de 200 pour des achats (HT) de 120. Le coefficient de structure applicable à la rotation des stocks Achat HT CA HT = 0. 6 Le stock représente alors 55 X 0, 6 = 33 jours de CA HT 49
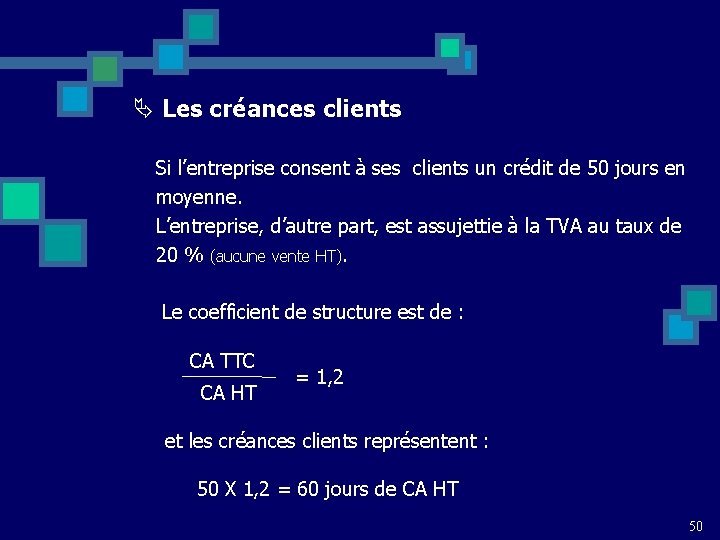
Ä Les créances clients Si l’entreprise consent à ses clients un crédit de 50 jours en moyenne. L’entreprise, d’autre part, est assujettie à la TVA au taux de 20 % (aucune vente HT). Le coefficient de structure est de : CA TTC CA HT = 1, 2 et les créances clients représentent : 50 X 1, 2 = 60 jours de CA HT 50
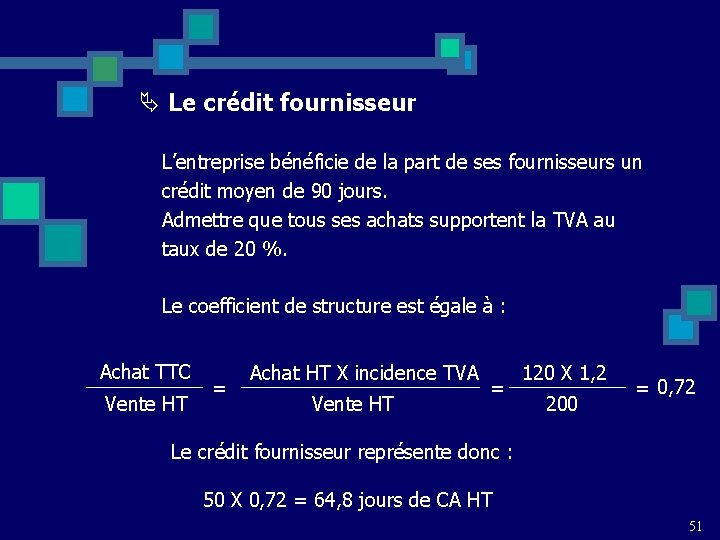
Ä Le crédit fournisseur L’entreprise bénéficie de la part de ses fournisseurs un crédit moyen de 90 jours. Admettre que tous ses achats supportent la TVA au taux de 20 %. Le coefficient de structure est égale à : Achat TTC Vente HT = Achat HT X incidence TVA Vente HT = 120 X 1, 2 200 = 0, 72 Le crédit fournisseur représente donc : 50 X 0, 72 = 64, 8 jours de CA HT 51
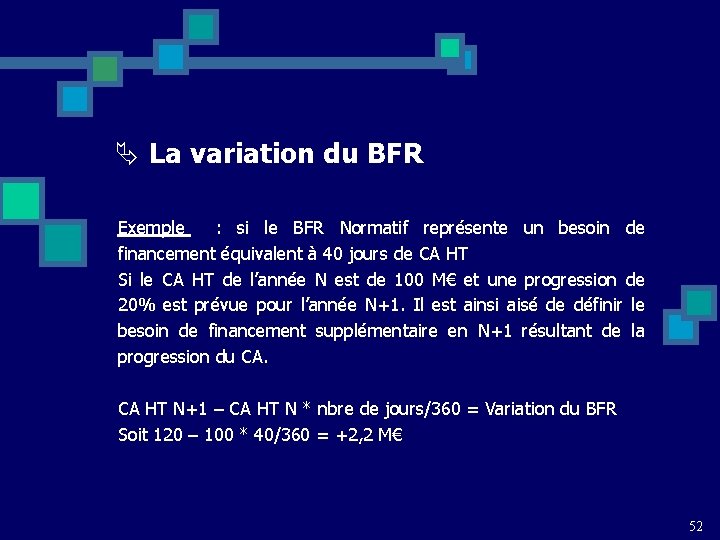
Ä La variation du BFR Exemple : si le BFR Normatif représente un besoin de financement équivalent à 40 jours de CA HT Si le CA HT de l’année N est de 100 M€ et une progression de 20% est prévue pour l’année N+1. Il est ainsi aisé de définir le besoin de financement supplémentaire en N+1 résultant de la progression du CA. CA HT N+1 – CA HT N * nbre de jours/360 = Variation du BFR Soit 120 – 100 * 40/360 = +2, 2 M€ 52
Ä Exercice BFRn Le fournisseur CURZO envisage de réaliser un CA de 10 000 € HT par jour. Les durées du cycle d’exploitation seront : - 90 jours pour les stocks, - 60 jours pour le crédit fournisseurs, - 45 jours pour le crédit clients Le coût d’achat des marchandises représente 60% du prix de vente, les frais 15% et le taux de TVA 19, 6% Calculer le BFR normatif pour ce fournisseur en jour et pour l’année. 53
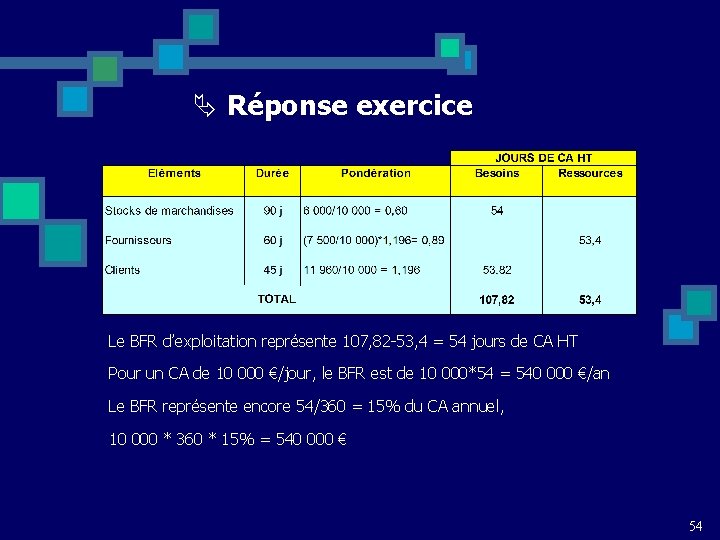
Ä Réponse exercice Le BFR d’exploitation représente 107, 82 -53, 4 = 54 jours de CA HT Pour un CA de 10 000 €/jour, le BFR est de 10 000*54 = 540 000 €/an Le BFR représente encore 54/360 = 15% du CA annuel, 10 000 * 360 * 15% = 540 000 € 54
Ä Le scoring La Banque de France à partir d’un échantillon d’entreprise ayant déposé leur bilan, élabore une formule de scoring permettant de porter un jugement sur le risque de défaillance à un horizon de trois ans. 55
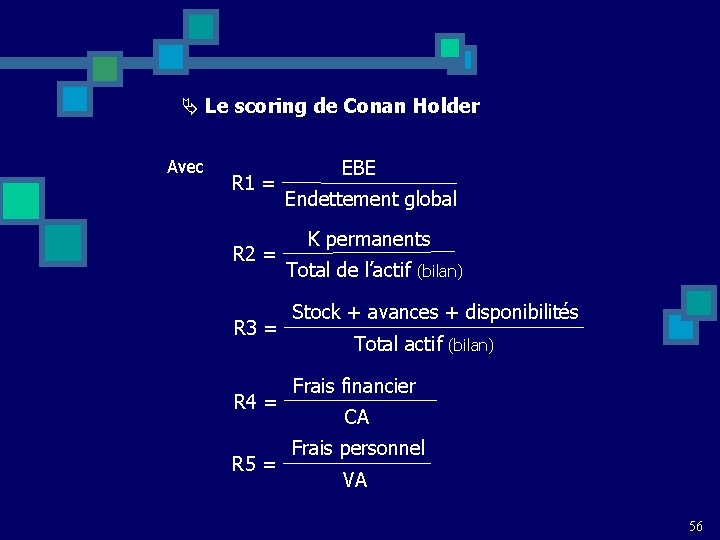
Ä Le scoring de Conan Holder Avec R 1 = R 2 = R 3 = R 4 = R 5 = EBE Endettement global K permanents Total de l’actif (bilan) Stock + avances + disponibilités Total actif (bilan) Frais financier CA Frais personnel VA 56
V. L’APPROCHE RELATIVE Ä Les ratios Bilan = un stock (S) C/R = Un flux (F) -S/S = Ratio de structure - F/F = Marge - F/S = rentabilité - S/F = efficacité - Marge/rentabilité = profitabilité 57
ANALYSE PAR LES RATIOS (suite) (Tableau EXCEL) 58
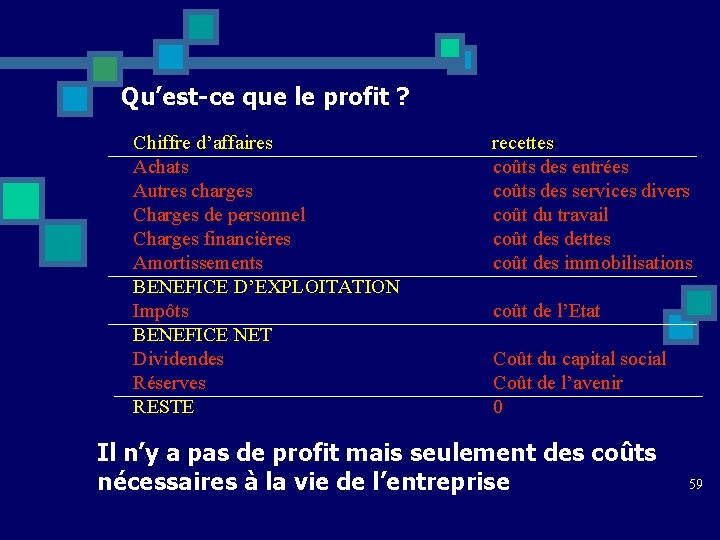
Qu’est-ce que le profit ? Chiffre d’affaires Achats Autres charges Charges de personnel Charges financières Amortissements BENEFICE D’EXPLOITATION Impôts BENEFICE NET Dividendes Réserves RESTE recettes coûts des entrées coûts des services divers coût du travail coût des dettes coût des immobilisations coût de l’Etat Coût du capital social Coût de l’avenir 0 Il n’y a pas de profit mais seulement des coûts nécessaires à la vie de l’entreprise 59
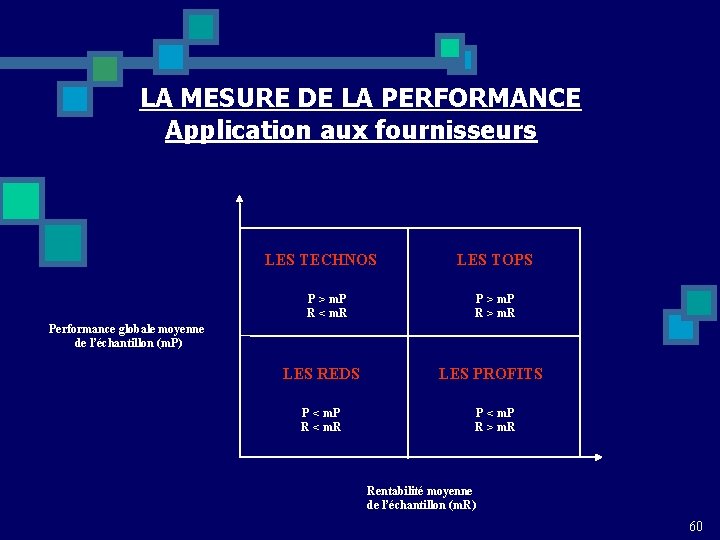
LA MESURE DE LA PERFORMANCE Application aux fournisseurs LES TECHNOS P > m. P R < m. R LES TOPS P > m. P R > m. R Performance globale moyenne de l’échantillon (m. P) LES REDS P < m. P R < m. R LES PROFITS P < m. P R > m. R Rentabilité moyenne de l’échantillon (m. R) 60
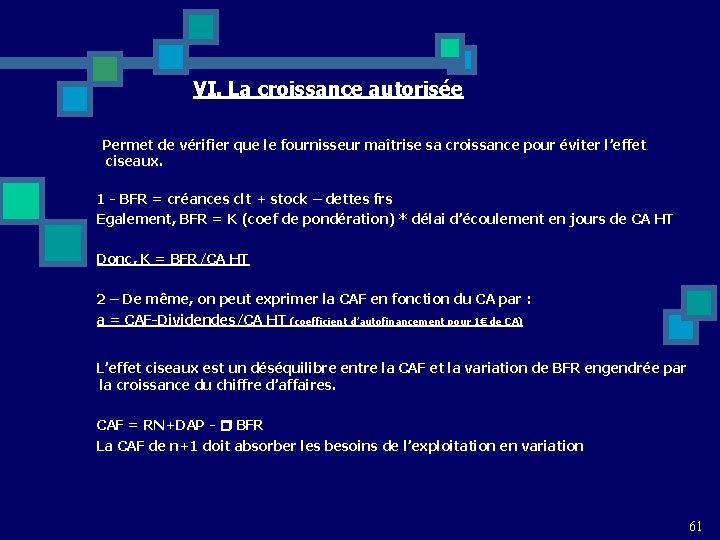
VI. La croissance autorisée Permet de vérifier que le fournisseur maîtrise sa croissance pour éviter l’effet ciseaux. 1 - BFR = créances clt + stock – dettes frs Egalement, BFR = K (coef de pondération) * délai d’écoulement en jours de CA HT Donc, K = BFR/CA HT 2 – De même, on peut exprimer la CAF en fonction du CA par : a = CAF-Dividendes/CA HT (coefficient d’autofinancement pour 1€ de CA) L’effet ciseaux est un déséquilibre entre la CAF et la variation de BFR engendrée par la croissance du chiffre d’affaires. CAF = RN+DAP - BFR La CAF de n+1 doit absorber les besoins de l’exploitation en variation 61
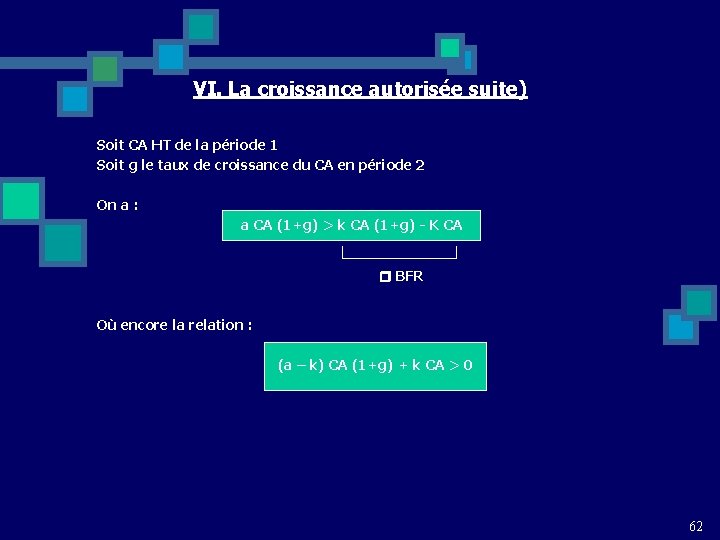
VI. La croissance autorisée suite) Soit CA HT de la période 1 Soit g le taux de croissance du CA en période 2 On a : a CA (1+g) > k CA (1+g) - K CA BFR Où encore la relation : (a – k) CA (1+g) + k CA > 0 62
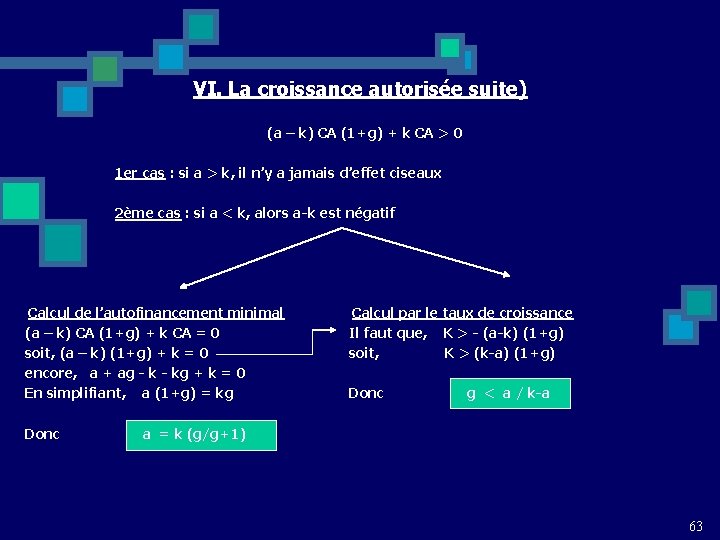
VI. La croissance autorisée suite) (a – k) CA (1+g) + k CA > 0 1 er cas : si a > k, il n’y a jamais d’effet ciseaux 2ème cas : si a < k, alors a-k est négatif Calcul de l’autofinancement minimal (a – k) CA (1+g) + k CA = 0 soit, (a – k) (1+g) + k = 0 encore, a + ag - kg + k = 0 En simplifiant, a (1+g) = kg Calcul par le taux de croissance Il faut que, K > - (a-k) (1+g) soit, K > (k-a) (1+g) Donc g < a / k-a Donc a = k (g/g+1) 63
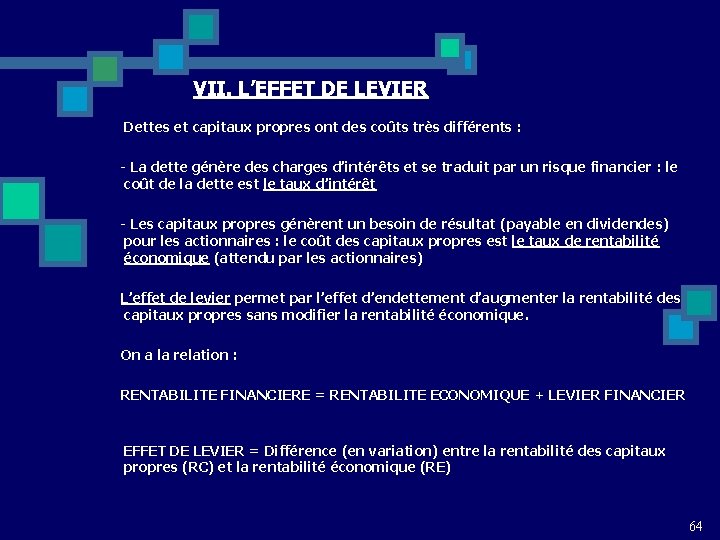
VII. L’EFFET DE LEVIER Dettes et capitaux propres ont des coûts très différents : - La dette génère des charges d’intérêts et se traduit par un risque financier : le coût de la dette est le taux d’intérêt - Les capitaux propres génèrent un besoin de résultat (payable en dividendes) pour les actionnaires : le coût des capitaux propres est le taux de rentabilité économique (attendu par les actionnaires) L’effet de levier permet par l’effet d’endettement d’augmenter la rentabilité des capitaux propres sans modifier la rentabilité économique. On a la relation : RENTABILITE FINANCIERE = RENTABILITE ECONOMIQUE + LEVIER FINANCIER EFFET DE LEVIER = Différence (en variation) entre la rentabilité des capitaux propres (RC) et la rentabilité économique (RE) 64
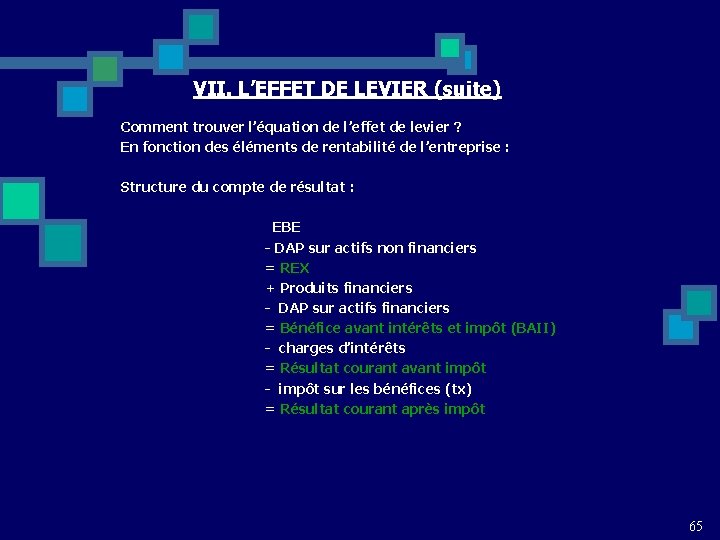
VII. L’EFFET DE LEVIER (suite) Comment trouver l’équation de l’effet de levier ? En fonction des éléments de rentabilité de l’entreprise : Structure du compte de résultat : EBE - DAP sur actifs non financiers = REX + Produits financiers - DAP sur actifs financiers = Bénéfice avant intérêts et impôt (BAII) - charges d’intérêts = Résultat courant avant impôt - impôt sur les bénéfices (tx) = Résultat courant après impôt 65
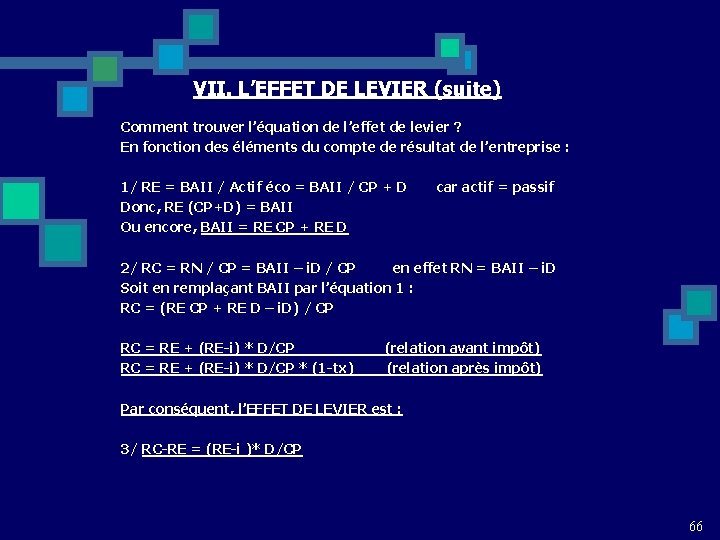
VII. L’EFFET DE LEVIER (suite) Comment trouver l’équation de l’effet de levier ? En fonction des éléments du compte de résultat de l’entreprise : 1/ RE = BAII / Actif éco = BAII / CP + D car actif = passif Donc, RE (CP+D) = BAII Ou encore, BAII = RE CP + RE D 2/ RC = RN / CP = BAII – i. D / CP en effet RN = BAII – i. D Soit en remplaçant BAII par l’équation 1 : RC = (RE CP + RE D – i. D) / CP RC = RE + (RE-i) * D/CP (relation avant impôt) RC = RE + (RE-i) * D/CP * (1 -tx) (relation après impôt) Par conséquent, l’EFFET DE LEVIER est : 3/ RC-RE = (RE-i )* D/CP 66
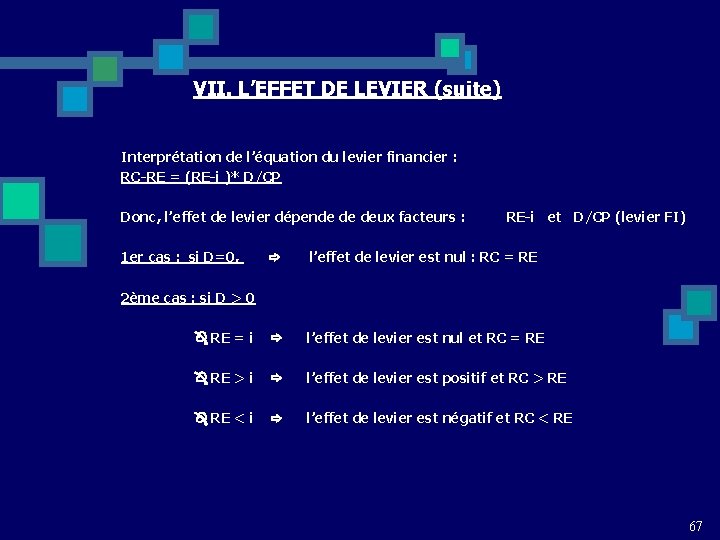
VII. L’EFFET DE LEVIER (suite) Interprétation de l’équation du levier financier : RC-RE = (RE-i )* D/CP Donc, l’effet de levier dépende de deux facteurs : RE-i et D/CP (levier FI) 1 er cas : si D=0, l’effet de levier est nul : RC = RE 2ème cas : si D > 0 RE = i l’effet de levier est nul et RC = RE > i l’effet de levier est positif et RC > RE < i l’effet de levier est négatif et RC < RE 67
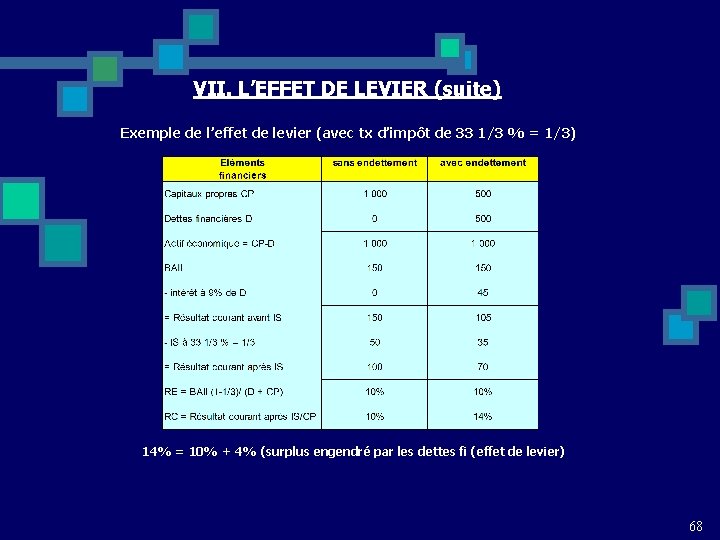
VII. L’EFFET DE LEVIER (suite) Exemple de l’effet de levier (avec tx d’impôt de 33 1/3 % = 1/3) 14% = 10% + 4% (surplus engendré par les dettes fi (effet de levier) 68
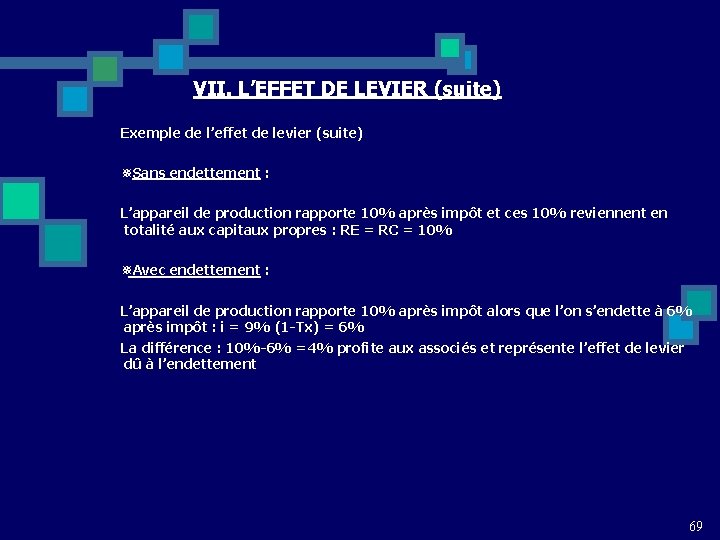
VII. L’EFFET DE LEVIER (suite) Exemple de l’effet de levier (suite) ¯ Sans endettement : L’appareil de production rapporte 10% après impôt et ces 10% reviennent en totalité aux capitaux propres : RE = RC = 10% ¯ Avec endettement : L’appareil de production rapporte 10% après impôt alors que l’on s’endette à 6% après impôt : i = 9% (1 -Tx) = 6% La différence : 10%-6% =4% profite aux associés et représente l’effet de levier dû à l’endettement 69
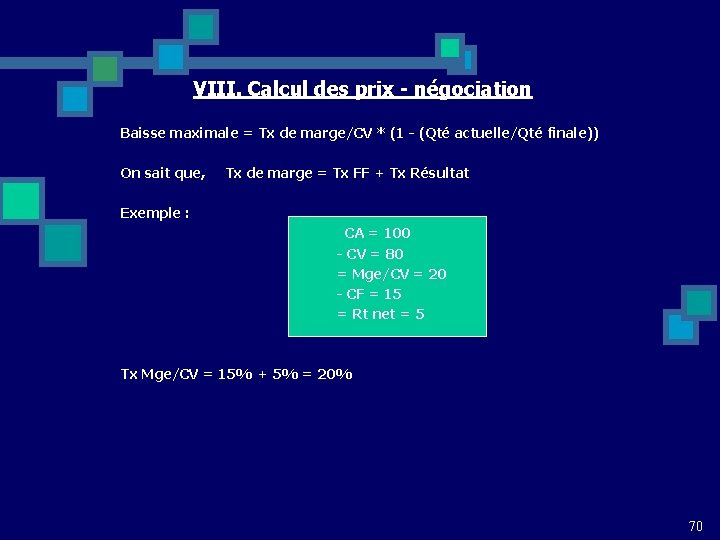
VIII. Calcul des prix - négociation Baisse maximale = Tx de marge/CV * (1 - (Qté actuelle/Qté finale)) On sait que, Tx de marge = Tx FF + Tx Résultat Exemple : CA = 100 - CV = 80 = Mge/CV = 20 - CF = 15 = Rt net = 5 Tx Mge/CV = 15% + 5% = 20% 70
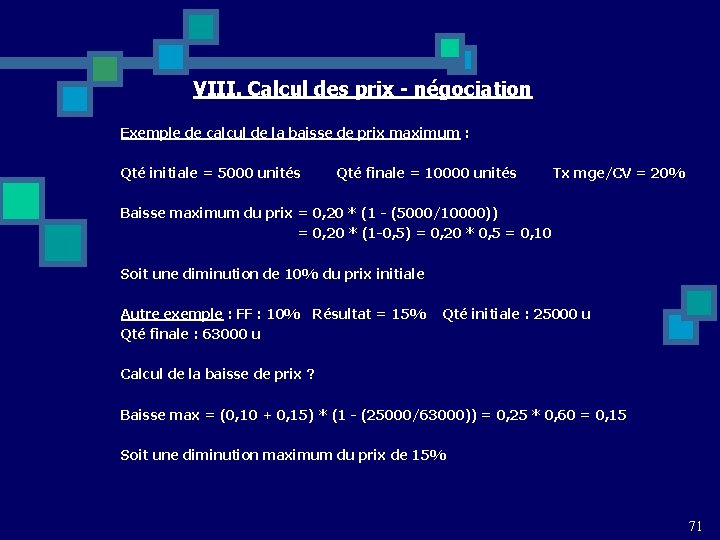
VIII. Calcul des prix - négociation Exemple de calcul de la baisse de prix maximum : Qté initiale = 5000 unités Qté finale = 10000 unités Tx mge/CV = 20% Baisse maximum du prix = 0, 20 * (1 - (5000/10000)) = 0, 20 * (1 -0, 5) = 0, 20 * 0, 5 = 0, 10 Soit une diminution de 10% du prix initiale Autre exemple : FF : 10% Résultat = 15% Qté initiale : 25000 u Qté finale : 63000 u Calcul de la baisse de prix ? Baisse max = (0, 10 + 0, 15) * (1 - (25000/63000)) = 0, 25 * 0, 60 = 0, 15 Soit une diminution maximum du prix de 15% 71
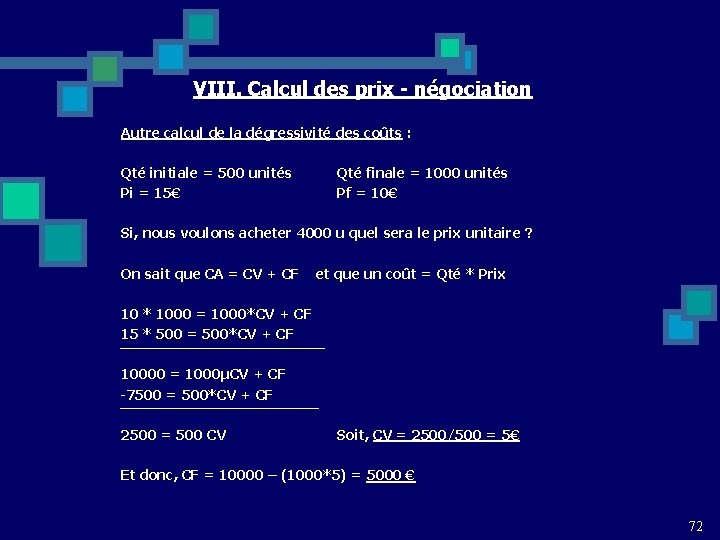
VIII. Calcul des prix - négociation Autre calcul de la dégressivité des coûts : Qté initiale = 500 unités Pi = 15€ Qté finale = 1000 unités Pf = 10€ Si, nous voulons acheter 4000 u quel sera le prix unitaire ? On sait que CA = CV + CF et que un coût = Qté * Prix 10 * 1000 = 1000*CV + CF 15 * 500 = 500*CV + CF 10000 = 1000µCV + CF -7500 = 500*CV + CF 2500 = 500 CV Soit, CV = 2500/500 = 5€ Et donc, CF = 10000 – (1000*5) = 5000 € 72
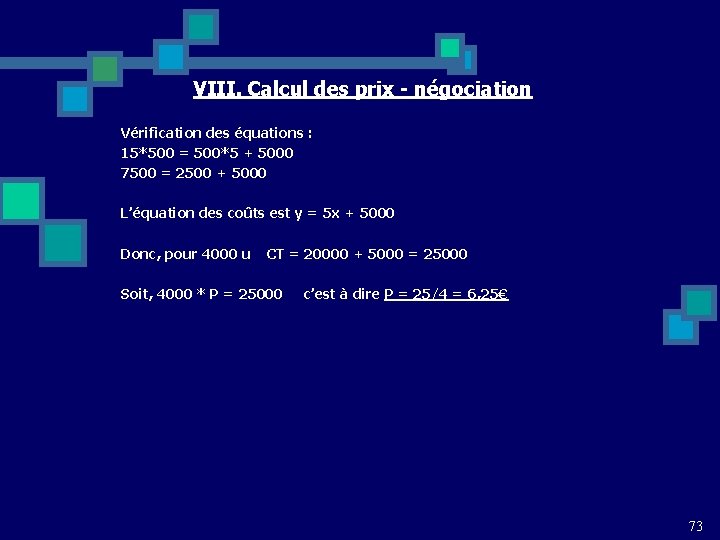
VIII. Calcul des prix - négociation Vérification des équations : 15*500 = 500*5 + 5000 7500 = 2500 + 5000 L’équation des coûts est y = 5 x + 5000 Donc, pour 4000 u CT = 20000 + 5000 = 25000 Soit, 4000 * P = 25000 c’est à dire P = 25/4 = 6, 25€ 73
- Slides: 73