
Escuela Acadmico Profesional de Ingeniera en Energa ESTUDIO
- Slides: 70
Escuela Académico Profesional de Ingeniería en Energía ESTUDIO DE INVERSIONES, INGRESOS, COSTOS Y FINANCIAMIENTO DE UN PROYECTO Semana 08
OBJETIVO El objetivo de esta parte del análisis es formular las proyecciones de ingresos, egresos e inversiones necesarias para, posteriormente, realizar las proyecciones de estados financieros (Flujos de caja) que correspondan. Para ello se requiere una base de datos trabajada en el estudio de mercado, estudio técnico y organizacional, entre otros.
ASPECTOS METODOLÓGICOS Para efectos de presentación de los proyectos se deberá considerar: Es recomendable que las proyecciones que se efectúen estén formuladas a precios constantes en dólares americanos, de manera tal, que las variaciones se registrarán por efecto cantidad y no efecto precio. El horizonte temporal de proyección debe ser de cinco años, como mínimo, dependiendo del tipo de proyecto.
COMPONENTES A ANALIZAR: 1. INVERSIONES 2. INGRESOS Y EGRESOS 3. FINANCIAMIENTO
1. LAS INVERSIONES DEL PROYECTO
Inversión es el proceso en virtud del cual se utilizan determinados recursos para la fabricación, creación, producción o adquisición de los bienes de capital e intermedios, necesarios para que el proyecto pueda iniciar la producción y comercialización de los bienes o servicios a que está destinado. Una parte de la base de datos necesaria para el desarrollo del rubro proviene del estudio técnico y organizacional.
LAS INVERSIONES DEL PROYECTO Las inversiones del proyecto se clasifican en: z. A. Activo Fijo z. B. Activo Intangible z. C. Capital de Trabajo
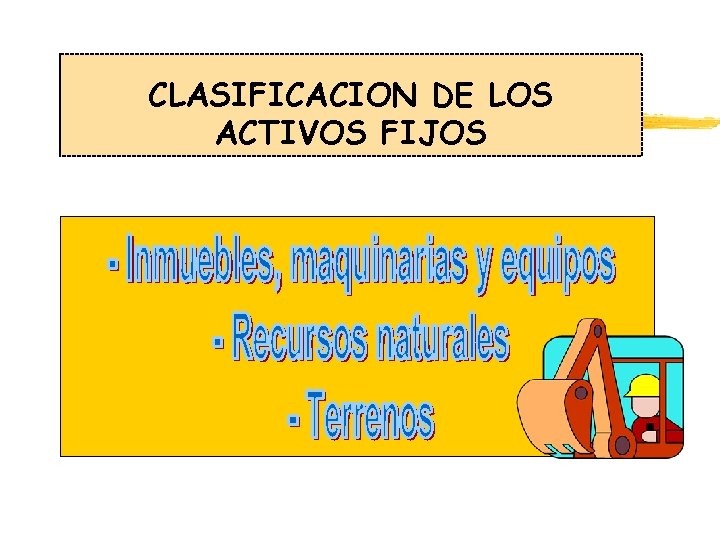
CLASIFICACION DE LOS ACTIVOS FIJOS
TERRENOS
MAQUINARIAS Y EQUIPOS éPrecio de compra éDescuentos éTransporte éImpuesto a las ventas éSeguros, aranceles, derechos de importación y de aduanas éCosto de instalación
FACTORES QUE LIMITAN LA VIDA UTIL DE LOS ACTIVOS ê Factores físicos ê Factores Funcionales 1. - Obsolescencia tecnológica 2. - Capacidad insuficiente para la producción actual de la empresa
VALOR RESIDUAL Definición é Es el valor en efectivo esperado del activo fijo al final de su vida útil é También se le conoce como valor de rescate, salvamento, recuperación y desecho.
DEPRECIACION Definición Proceso de asignar a gastos los costos de un activo fijo el cual se estima será utilizado.
DEPRECIACION z Para calcular la depreciación de un activo fijo es necesario conocer el costo original del activo, el costo depreciable, la vida útil y el valor residual contable. El costo depreciable = Costo original - Valor residual contable z Nota: Sólo el costo original constituye un valor conocido mientras que los otros dos factores deben ser estimados por lo tanto la depreciación será un valor estimado
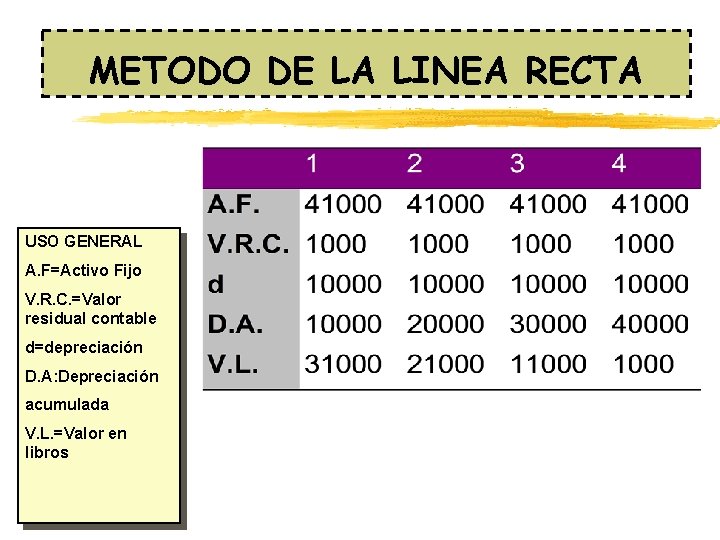
DEPRECIACION z Depreciación Acumulada: Suma de las depreciaciones de cada periodo z Valor en libros = Costo original del Activo - Depreciación acumulada. z Depreciación Anual = Costo Depreciable Vida útil en años
METODOS PARA DETERMINAR LA DEPRECIACION ÊMétodo de línea recta ËMétodo de unidades producidas u horas trabajadas ÌMétodo de depreciación acelerada y desacelerada por suma de dígitos
METODO DE LA LINEA RECTA USO GENERAL A. F=Activo Fijo V. R. C. =Valor residual contable d=depreciación D. A: Depreciación acumulada V. L. =Valor en libros
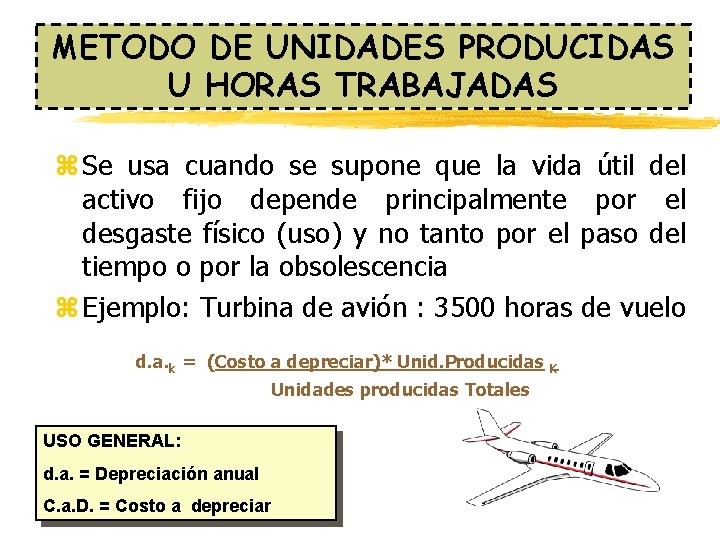
METODO DE UNIDADES PRODUCIDAS U HORAS TRABAJADAS z Se usa cuando se supone que la vida útil del activo fijo depende principalmente por el desgaste físico (uso) y no tanto por el paso del tiempo o por la obsolescencia z Ejemplo: Turbina de avión : 3500 horas de vuelo d. a. k = (Costo a depreciar)* Unid. Producidas Unidades producidas Totales USO GENERAL: d. a. = Depreciación anual C. a. D. = Costo a depreciar K
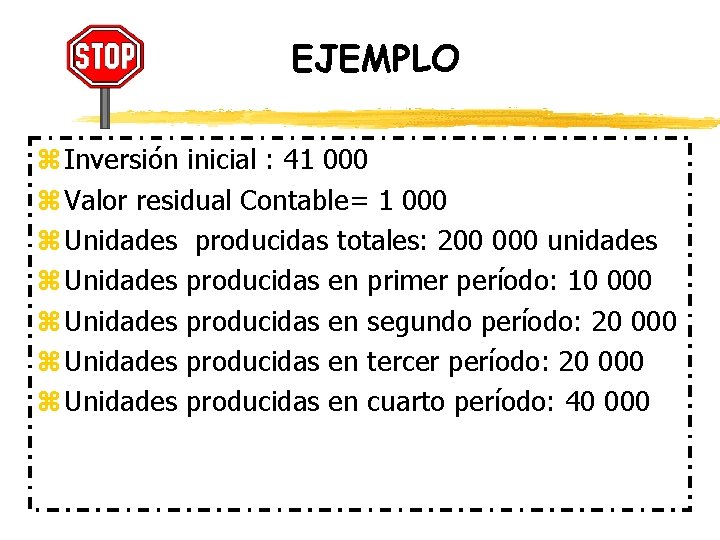
EJEMPLO z Inversión inicial : 41 000 z Valor residual Contable= 1 000 z Unidades producidas totales: 200 000 unidades z Unidades producidas en primer período: 10 000 z Unidades producidas en segundo período: 20 000 z Unidades producidas en tercer período: 20 000 z Unidades producidas en cuarto período: 40 000
METODO DE UNIDADES PRODUCIDAS
METODO DE SUMA DE DIGITOS o SALDOS DECRECIENTES z Asigna importes variables de depreciación en cada período, siendo mayor en los períodos iniciales. z Este método produce un cargo decreciente de depreciación a lo largo del tiempo a través de la aplicación de una fracción decreciente al costo del activo, neto de su valor de rescate.
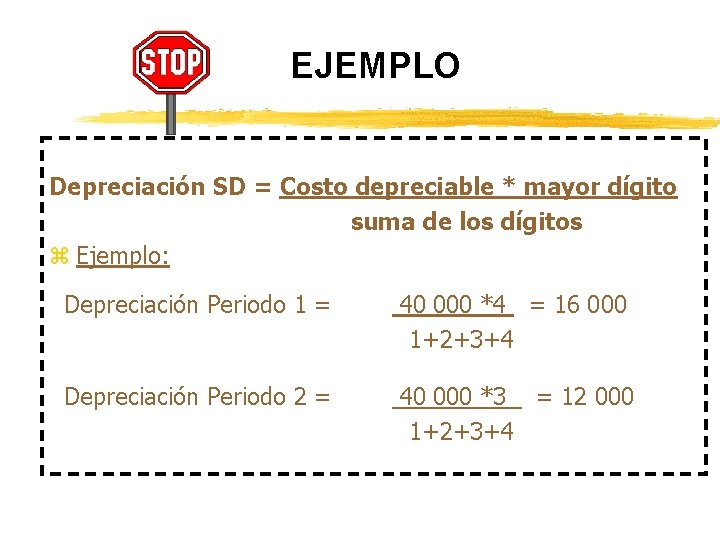
EJEMPLO Depreciación SD = Costo depreciable * mayor dígito suma de los dígitos z Ejemplo: Depreciación Periodo 1 = 40 000 *4 = 16 000 1+2+3+4 Depreciación Periodo 2 = 40 000 *3 = 12 000 1+2+3+4
METODO DE LA SUMA DE DIGITOS
FINALMENTE z ¿Qué método es preferible? Depende de la naturaleza del activo fijo. z También hay un criterio que es muy importante y se relaciona con el efecto de la depreciación sobre el efectivo del negocio a través del pago de impuestos.
TASAS DE DEPRECIACION según SUNAT
RECURSOS NATURALES z Estos recursos son considerados como activos fijos que se van consumiendo de acuerdo con su extracción. z El consumo de este tipo de activos se denomina Agotamiento y depende del número de unidades producidas agotamiento acumulado
B. ACTIVOS INTANGIBLES Son aquellos activos que se caracterizan por su inmaterialidad. Son servicios o derechos adquiridos que son necesarios para implementar el proyecto: 1. Estudios definitivos 2. Gastos de Organización 3. Patentes y licencias 4. Gastos de puesta en marcha 5. Sistemas de información pre-operativos (Capacitación) Para los efectos de la recuperación de su valor se usa un concepto denominado amortización de intangibles
ESTUDIOS DEFINITIVOS Denominado también "Estudios de Ingeniería", es el conjunto de estudios detallados para la construcción, montaje y puesta en marcha. Generalmente se refiere a estudios de diseño de ingeniería que se concretan en los planos de estructuras, planos de instalaciones eléctricas, planos de instalaciones sanitarias, etc. , y que son requeridos para otorgar la licencia de construcción.
GASTOS DE ORGANIZACION z Incluye todos los desembolsos originados por la dirección y coordinación de las obras de instalación. z Diseño de sistemas z Gastos legales de constitución z Procedimientos administrativos de gestión y apoyo.
GASTOS DE PATENTES Y LICENCIAS z Derecho de uso de marca, fórmula o proceso productivo z Permisos municipales z Autorizaciones notariales
GASTOS DE PUESTA EN MARCHA z Pruebas preliminares como en las del inicio de la operación hasta que alcancen un funcionamiento adecuado.
CAPACITACION z Instrucción, adiestramiento y preparación del personal para el desarrollo de las habilidades con anticipación a la puesta en marcha.
C. CAPITAL DE TRABAJO z El capital de trabajo tiene que asegurar el financiamiento de todos los recursos de operación que se consumen en un ciclo productivo. z El capital de trabajo inicial constituirá una parte de las inversiones de largo plazo. Forma parte de los activos corrientes necesarios para asegurar la operación del proyecto. z Si el proyecto considera aumentos en el nivel de operación, pueden requerirse adiciones al capital de trabajo.
METODOS PARA DETERMINAR EL CAPITAL DE TRABAJO z. Método Contable z. Método del Período de Desfase z. Método del Déficit Acumulado Máximo
MÉTODO CONTABLE La inversión en capital de trabajo es el saldo óptimo para : 1. - Mantener efectivo 2. - Mantener el volumen de existencias 3. - Nivel de cuentas por cobrar adecuadas 4. - Niveles esperados de deuda promedio de corto plazo.
MÉTODO CONTABLE Observación : z Las dificultades para calcular estos niveles óptimos para empresas que ni siquiera se han creado, hace recomendable emplear este primer método cuando puede conseguirse información del resto de la industria. Se recomienda aplicar al proyecto el nivel de capital de trabajo observado en empresas similares. z Por esto es recomendable utilizarlo a nivel de perfil y excepcionalmente a nivel de prefactibilidad.
MÉTODO DEL CICLO PRODUCTIVO O PERIODO DE DESFASE: z La simplicidad del procedimiento se manifiesta cuando se considera que para la elaboración de los flujos de fondos ha sido necesario calcular tanto el costo total de un período como de un ciclo. z De igual manera, su utilidad queda demostrada al considerar que el concepto propio de capital de trabajo es la financiación de la operación durante ese ciclo productivo CT = Costo Anual * Número de días de desfase 365
MÉTODO DEL CICLO PRODUCTIVO O PERIODO DE DESFASE: Observación: z No considera los ingresos que se puedan percibir durante el periodo de la recuperación, con lo cual ese monto tiende a sobrevaluarse, castigando a veces en exceso el resultado del proyecto. Es bueno para períodos de recuperación reducidos como un hotel, restaurante etc. z Se utiliza a nivel de prefactibilidad, si el proyecto no presenta estacionalidad también se podrá llevar a cabo a nivel de factibilidad.
Método del Déficit Acumulado Máximo El cálculo de la inversión en capital de trabajo por este método supone calcular para cada mes, durante todo el ciclo productivo del proyecto los flujos de ingreso y egresos proyectados y determinar su cuantía como el equivalente al déficit acumulado máximo.
2. LOS INGRESOS Y EGRESOS DEL PROYECTO
INGRESOS DE UN PROYECTO
BENEFICIOS DE UN PROYECTO z. Ingresos directos por venta z. Venta de activo fijo (Según calendario de inversiones) z. Venta de subproductos o desechos z. Ahorro de costos z. Recuperación del capital de trabajo z. Valor de desecho del proyecto
BENEFICIOS DE UN PROYECTO INGRESOS DIRECTOS POR VENTA: Son fundamentalmente, pero no exclusivamente, los ingresos por venta del producto o servicio: I=Q*P Q: cantidad producida y P: Precio Según resultados de los estudios previos de tamaño y mercado.
VALOR DE DESECHO DEL PROYECTO z. El valor decisivo entre varias opciones de inversión lo constituye el valor de desecho. z. Métodos para determinar el valor de desecho del proyecto: 1. -Valor contable 2. -Valor comercial 3. -Método Económico
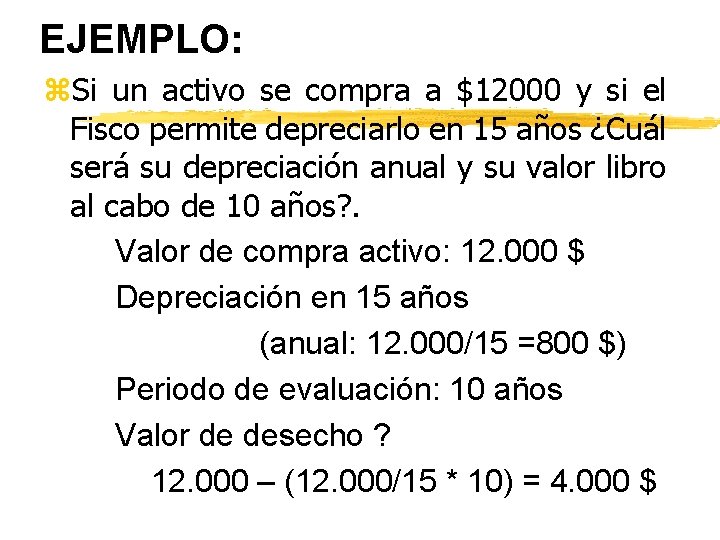
EJEMPLO: z. Si un activo se compra a $12000 y si el Fisco permite depreciarlo en 15 años ¿Cuál será su depreciación anual y su valor libro al cabo de 10 años? . Valor de compra activo: 12. 000 $ Depreciación en 15 años (anual: 12. 000/15 =800 $) Periodo de evaluación: 10 años Valor de desecho ? 12. 000 – (12. 000/15 * 10) = 4. 000 $
NOTA: z En activos intangibles se aplicará el mismo procedimiento aunque se encuentre totalmente amortizado con excepción de aquellos que se considere que mantendrán su valor (derecho de llaves, o una marca) z Este tipo de valorización por sus resultados más pesimistas o conservadores se recomienda a nivel de perfil y ocasionalmente a nivel de prefactibilidad.
VALOR DE DESECHO DEL PROYECTO METODO COMERCIAL z Este método parte de la base de que los valores contables no reflejan el verdadero valor que podrán tener los activos al final de su vida útil. z Por lo que se plantea que el valor de desecho de la empresa corresponderá a la suma de los valores comerciales que serían posibles de esperar, corrigiéndolos por su efecto tributario.
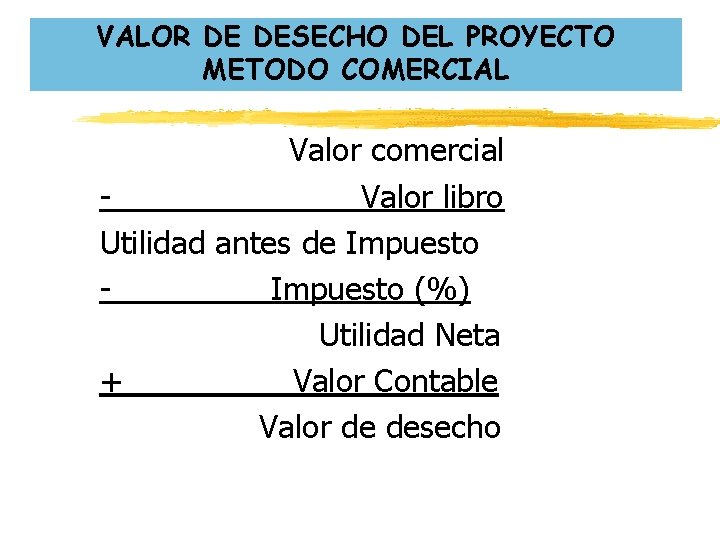
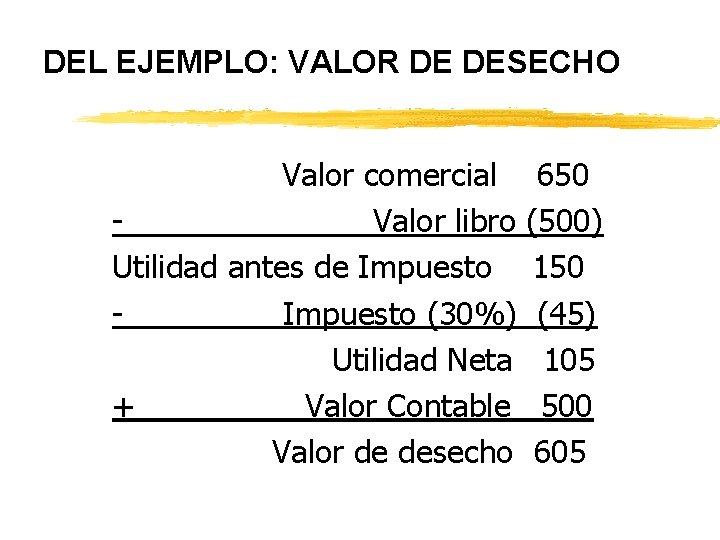
VALOR DE DESECHO DEL PROYECTO METODO COMERCIAL Valor comercial Valor libro Utilidad antes de Impuesto (%) Utilidad Neta + Valor Contable Valor de desecho
EJEMPLO: z. Supóngase que el proyecto se evalúa en un horizonte de tiempo de cinco años, que el activo será adquirido en $1000 y que su vida útil contable es de 10 años. Si se estima que el valor comercial es de $650. Determine el valor de desecho del activo.
DEL EJEMPLO: VALOR DE DESECHO Valor comercial 650 Valor libro (500) Utilidad antes de Impuesto 150 Impuesto (30%) (45) Utilidad Neta 105 + Valor Contable 500 Valor de desecho 605
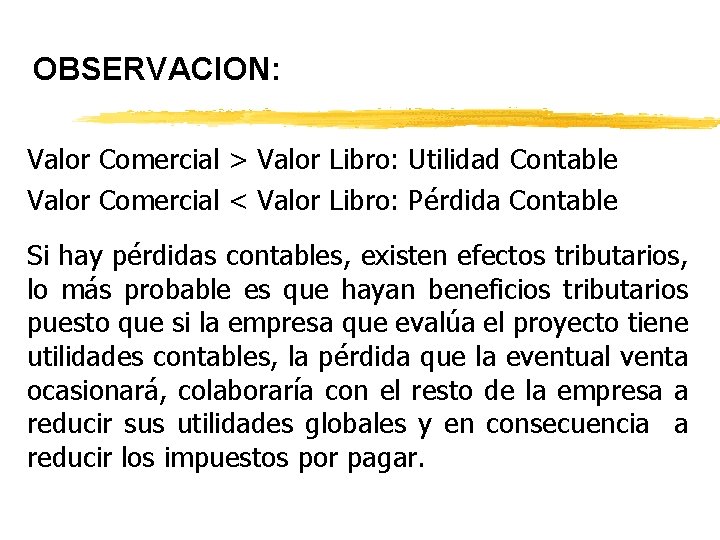
OBSERVACION: Valor Comercial > Valor Libro: Utilidad Contable Valor Comercial < Valor Libro: Pérdida Contable Si hay pérdidas contables, existen efectos tributarios, lo más probable es que hayan beneficios tributarios puesto que si la empresa que evalúa el proyecto tiene utilidades contables, la pérdida que la eventual venta ocasionará, colaboraría con el resto de la empresa a reducir sus utilidades globales y en consecuencia a reducir los impuestos por pagar.
z Ejemplo: proyecto con sólo dos activos Horizonte de evaluación: 5 años. Precio de compra de cada activo: 1. 000 $ Vida útil contable de cada activo: 10 años. Depreciación anual de 100 $
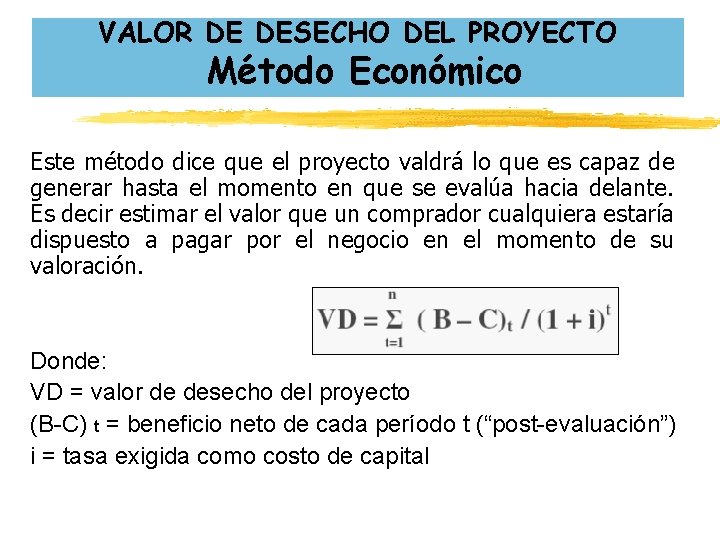
VALOR DE DESECHO DEL PROYECTO Método Económico Este método dice que el proyecto valdrá lo que es capaz de generar hasta el momento en que se evalúa hacia delante. Es decir estimar el valor que un comprador cualquiera estaría dispuesto a pagar por el negocio en el momento de su valoración. Donde: VD = valor de desecho del proyecto (B-C) t = beneficio neto de cada período t (“post-evaluación”) i = tasa exigida como costo de capital
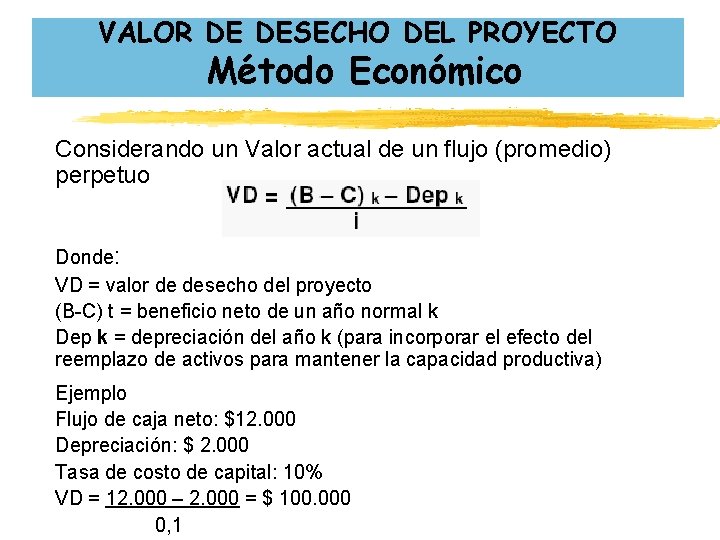
VALOR DE DESECHO DEL PROYECTO Método Económico Considerando un Valor actual de un flujo (promedio) perpetuo Donde: VD = valor de desecho del proyecto (B-C) t = beneficio neto de un año normal k Dep k = depreciación del año k (para incorporar el efecto del reemplazo de activos para mantener la capacidad productiva) Ejemplo Flujo de caja neto: $12. 000 Depreciación: $ 2. 000 Tasa de costo de capital: 10% VD = 12. 000 – 2. 000 = $ 100. 000 0, 1
EGRESOS DE UN PROYECTO
PRONÓSTICO DE VENTAS
El pronóstico de ventas, el cual, en términos de unidades físicas ha sido determinado en el estudio de mercado, constituye la base sobre la cual se estimarán los egresos e ingresos en la fase operativa del proyecto. Es importante tener siempre presente que el pronóstico de ventas debe ser formulado considerando una periodicidad acorde con las características propias de cada proyecto, teniendo en cuenta, por ejemplo, el ciclo productivo, el ciclo de ventas, entre otros conceptos. En el mismo sentido, sería conveniente que las proyecciones para el primer y segundo año sean formuladas en meses o trimestres.
EGRESOS PROYECTADOS:
a. COSTO TOTAL Y UNITARIO DE PRODUCCIÓN PROYECTADO
Para el cálculo del Costo de Producción: z Se calcula el volumen de producción. z Se calcula el requerimiento de materias primas y materiales directos. z Se calcula el requerimiento la mano de obra directa (horas/hombre), por cada proceso productivo. z Se elabora el presupuesto de costos indirectos de fabricación: Materiales indirectos, Mano de obra indirecta, Servicios, Suministros de mantenimiento, Seguros, Alquileres, Depreciación de maquinaria y equipos de planta.
z El Costo Total de Producción será la suma de los siguientes rubros: y 1. Materias Primas. y 2. Mano de Obra Directa. y 3. Costos Indirectos de Fabricación. z El cálculo del Costo Unitario de Producción resulta de dividir el Costo Total entre el número de unidades producidas. Este dato es importante tenerlo siempre actualizado, más aún, en la fase operativa del proyecto, por su incidencia en la determinación del precio de venta.
b. GASTOS GENERALES O DE ADMINISTRACIÓN PROYECTADO
Los gastos de administración son aquellos en que se incurre al desarrollar las actividades de soporte administrativo o apoyo que se brinda al área de producción y de ventas. Entre otros se pueden citar los siguientes: z Sueldos y salarios del área administrativa z Materiales de oficina z Arriendos z Seguros z Depreciación z Comunicaciones z Otros (luz, agua, etc. )
c. GASTO DE VENTAS PROYECTADO
Los gastos de ventas son aquellos relacionados a las actividades de comercialización de la empresa. Se puede mencionar los siguientes: z Sueldos y salarios del área de ventas z Comisiones y viáticos z Materiales de oficina z Arbitrios municipales y otros similares z Transporte y fletes z Seguros z Publicidad y otros
d. GASTOS FINANCIEROS PROYECTADOS Los gastos financieros son los que generados por las operaciones financieras básicamente se originan por los Intereses y comisiones por el financiamiento que se recibirá.
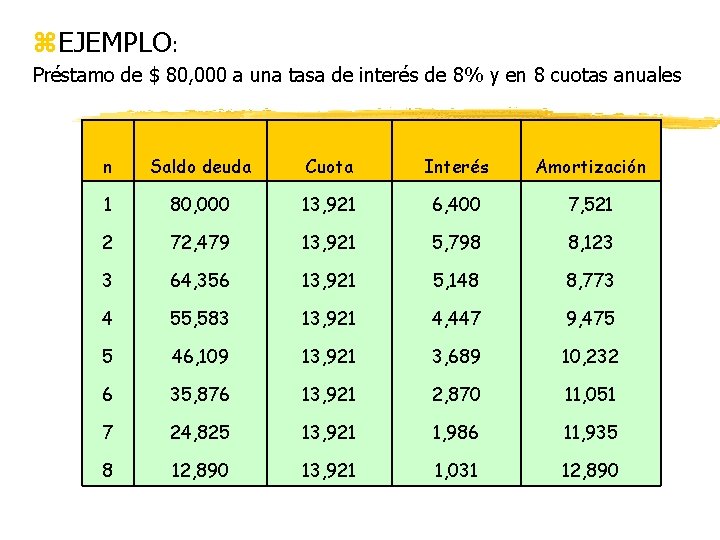
Debe detallarse: Fuente de financiamiento: que pueden ser recursos propios y/o de terceros. Costo de financiación y servicio de la deuda y sus repercusiones sobre la propuesta del proyecto. Programación de los desembolsos por fuente de financiamiento (estrategia financiera).
z. EJEMPLO: Préstamo de $ 80, 000 a una tasa de interés de 8% y en 8 cuotas anuales n Saldo deuda Cuota Interés Amortización 1 80, 000 13, 921 6, 400 7, 521 2 72, 479 13, 921 5, 798 8, 123 3 64, 356 13, 921 5, 148 8, 773 4 55, 583 13, 921 4, 447 9, 475 5 46, 109 13, 921 3, 689 10, 232 6 35, 876 13, 921 2, 870 11, 051 7 24, 825 13, 921 1, 986 11, 935 8 12, 890 13, 921 1, 031 12, 890
PROGRAMA DE INVERSIÓN Es necesario formular una programación de las inversiones del proyecto, la cual debe contemplar las diversas actividades involucradas y la forma de pago de acuerdo a las características de cada una de ellas. Una programación acertada depende del grado de conocimiento del proyecto alcanzado por el proyectista.