
Escolha sob Incerteza Prof Joo Manoel Pinho de
Escolha sob Incerteza Prof. João Manoel Pinho de Mello Depto. de Economia, PUC-Rio jmpm@econ. puc-rio. br Agosto, 2006
Referência: capítulo 12, Varian
Consumo contingente n O consumo não é certo n Dependendo do estado da natureza (da contingência), o consumo é diferente O consumidor enfrenta uma distribuição de probabilidade n Teoria do consumidor normal: n n n Consumidores escolhem cestas de bens Teoria do Escolha sob Incerteza: n Consumidores escolhem loterias, ou distribuições de probabilidade
Os conceitos n Loterias n Utilidade esperada n Atitude frente ao risco n Mensuração de aversão ao risco
Loterias
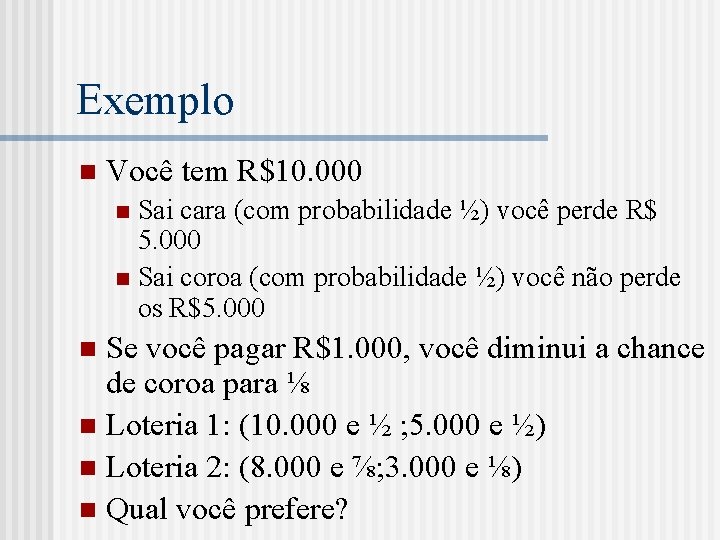
Exemplo n Você tem R$10. 000 Sai cara (com probabilidade ½) você perde R$ 5. 000 n Sai coroa (com probabilidade ½) você não perde os R$5. 000 n Se você pagar R$1. 000, você diminui a chance de coroa para ⅛ n Loteria 1: (10. 000 e ½ ; 5. 000 e ½) n Loteria 2: (8. 000 e ⅞; 3. 000 e ⅛) n Qual você prefere? n
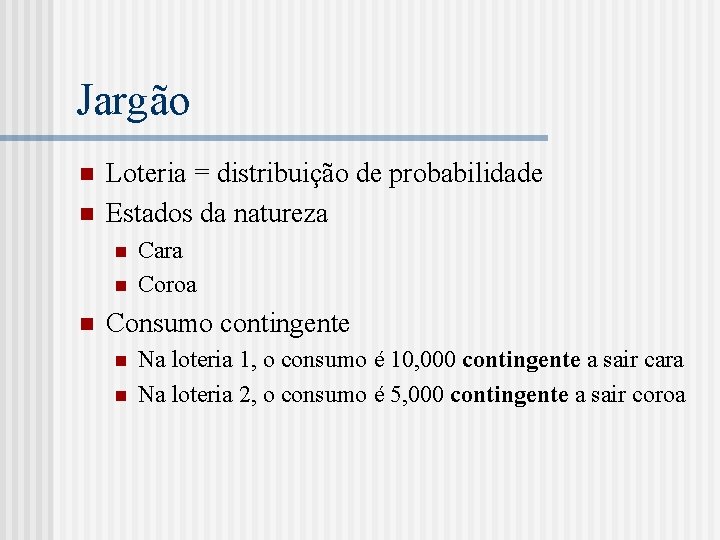
Jargão n n Loteria = distribuição de probabilidade Estados da natureza n n n Cara Coroa Consumo contingente n n Na loteria 1, o consumo é 10, 000 contingente a sair cara Na loteria 2, o consumo é 5, 000 contingente a sair coroa
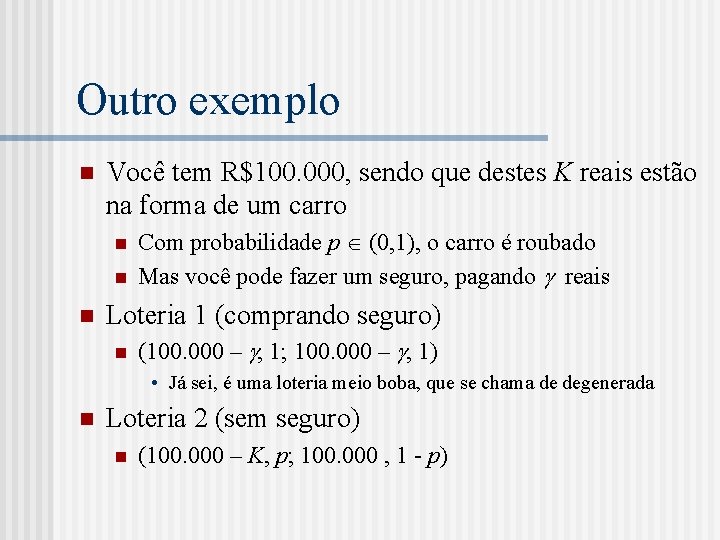
Outro exemplo n Você tem R$100. 000, sendo que destes K reais estão na forma de um carro n n n Com probabilidade p (0, 1), o carro é roubado Mas você pode fazer um seguro, pagando reais Loteria 1 (comprando seguro) n (100. 000 – , 1; 100. 000 – , 1) • Já sei, é uma loteria meio boba, que se chama de degenerada n Loteria 2 (sem seguro) n (100. 000 – K, p; 100. 000 , 1 - p)
Outro exemplo n Estados da natureza n Consumo contingentes
Seguro e transferência de consumo n n n Suponha agora que você pode comprar unidades de consumo, por unidade de seguro comprado O seguro permite transferir consumo do estado da natureza “não roubo” para o estado da natureza “roubo” Seja CR o consumo quando há roubo e CNR o consumo quando não há roubo Seja S a quantidade de seguro comprada Imagine que K = 35. 000
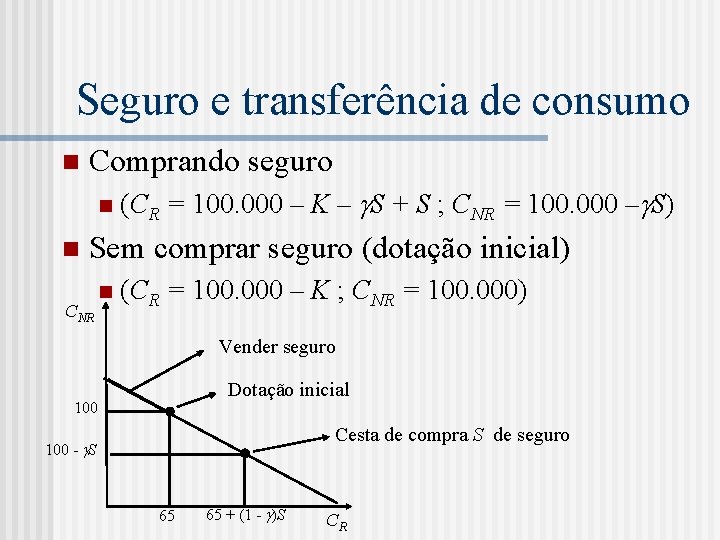
Seguro e transferência de consumo n Comprando seguro n n (CR = 100. 000 – K – S + S ; CNR = 100. 000 – S) Sem comprar seguro (dotação inicial) CNR n (CR = 100. 000 – K ; CNR = 100. 000) Vender seguro Dotação inicial 100 Cesta de compra S de seguro 100 - S 65 65 + (1 - )S CR
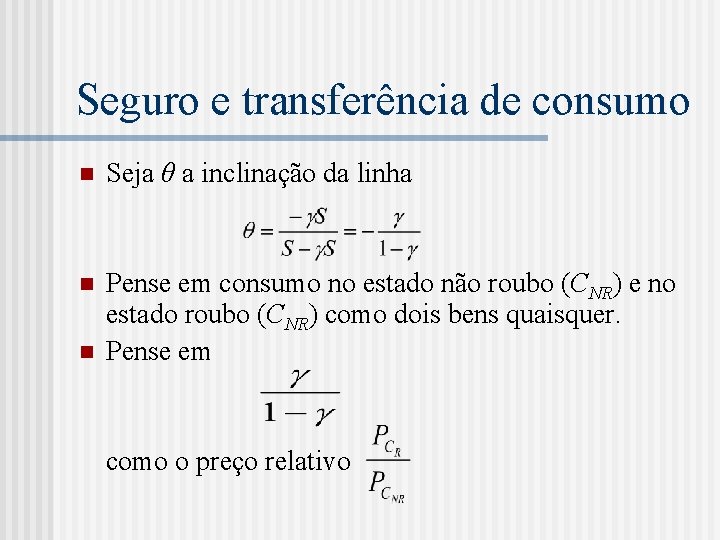
Seguro e transferência de consumo n Seja θ a inclinação da linha n Pense em consumo no estado não roubo (CNR) e no estado roubo (CNR) como dois bens quaisquer. Pense em n como o preço relativo
Seguro e transferência de consumo Aí temos uma restrição orçamentária igual ao que tínhamos na Teoria do Consumidor normal n Nos falta n n Uma teoria razoável de preferência a respeito de diferentes teorias • Colocar as curvas de indiferença n Dizer algo sobre como este preço relativo aparece
Teoria da Utilidade Esperada
Preferência a respeito de loterias n Missão: “colocar as curvas de indiferença” n Em Teoria do Consumidor normal, geralmente pensávamos que preferências razoáveis seriam: n n Crescentes nas quantidades de cada bem n Mas à taxas decrescentes Agora vamos impor mais estrutura n Quer dizer: exigir mais coisas de uma preferência razoável
Utilidade esperada: idéias gerais n n n A cesta de bens é o consumo contingente em cada estado da natureza: (C 1, C 2) Probabilidades dos estados da natureza: π1 e π2, que somam 1 Gostaríamos que nossa teoria (modelo) para escolha sob incerteza tivesse as seguintes características: n Eu valorizo mais consumo em estados mais prováveis • Eu gostaria de muito consumo em um estado improvável para abrir mão de um pouco de consumo em um estado provável n Minha atitude frente ao risco seja facilmente caracterizável a partir de minhas preferências
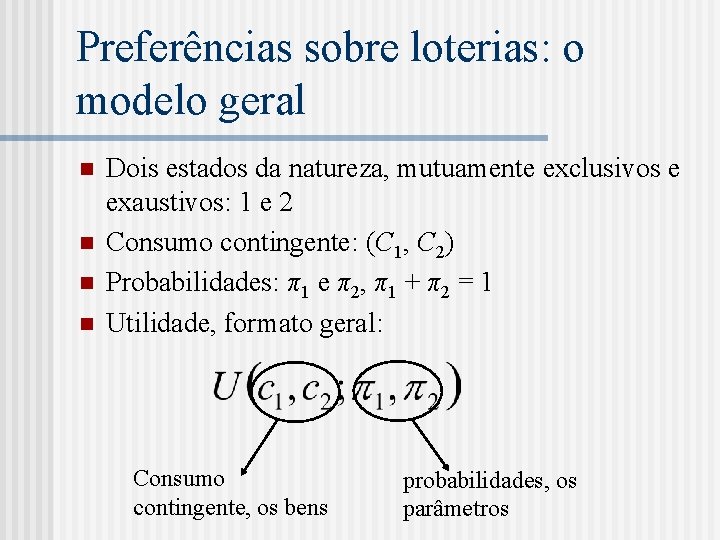
Preferências sobre loterias: o modelo geral n n Dois estados da natureza, mutuamente exclusivos e exaustivos: 1 e 2 Consumo contingente: (C 1, C 2) Probabilidades: π1 e π2, π1 + π2 = 1 Utilidade, formato geral: Consumo contingente, os bens probabilidades, os parâmetros
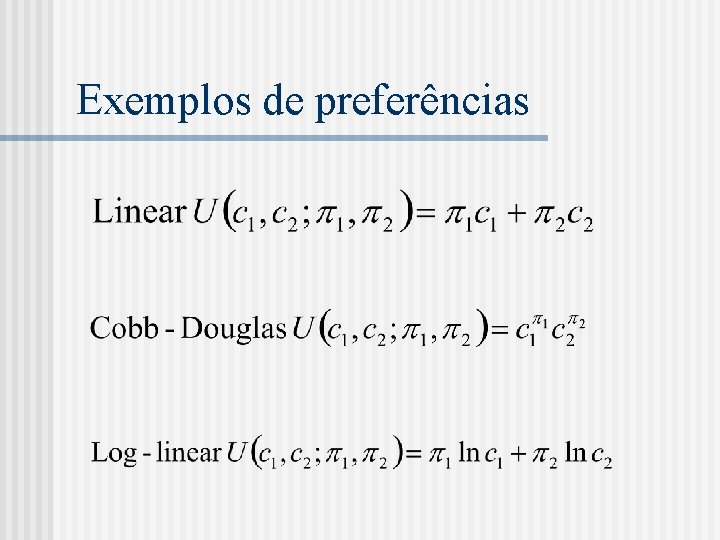
Exemplos de preferências
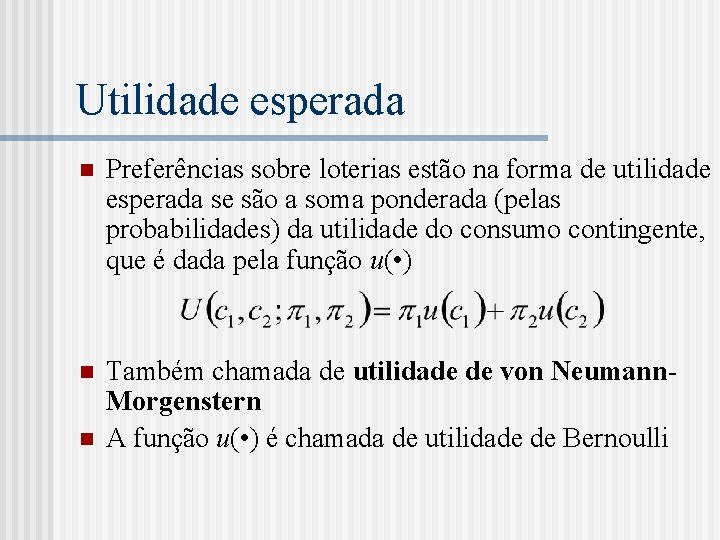
Utilidade esperada n Preferências sobre loterias estão na forma de utilidade esperada se são a soma ponderada (pelas probabilidades) da utilidade do consumo contingente, que é dada pela função u( • ) n Também chamada de utilidade de von Neumann. Morgenstern A função u( • ) é chamada de utilidade de Bernoulli n
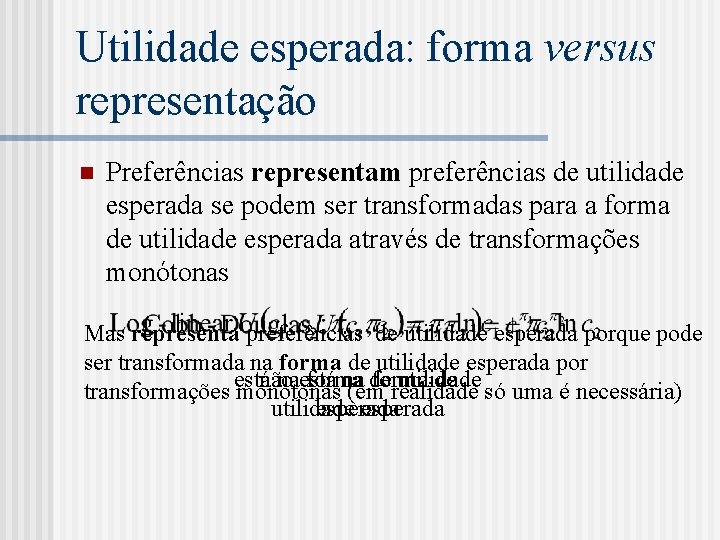
Utilidade esperada: forma versus representação n Preferências representam preferências de utilidade esperada se podem ser transformadas para a forma de utilidade esperada através de transformações monótonas Mas representa preferências de utilidade esperada porque pode ser transformada na forma de utilidade esperada por naestá forma de utilidade não na forma de só uma é necessária) transformações está monótonas (em realidade esperada utilidade esperada
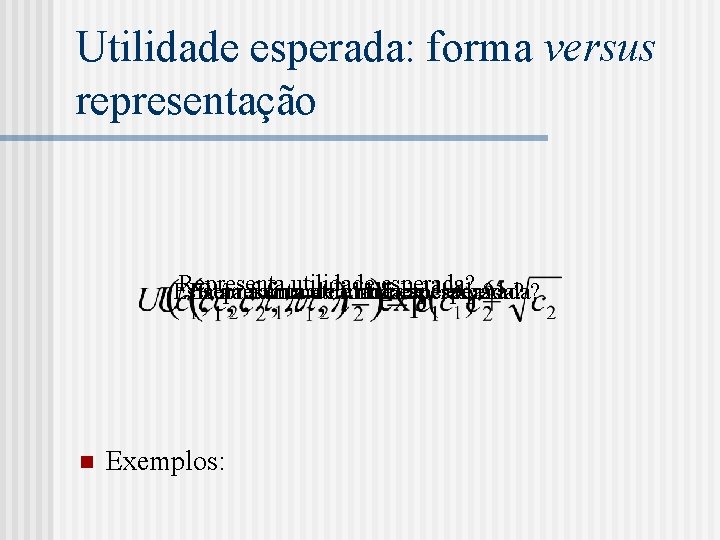
Utilidade esperada: forma versus representação Representa utilidade esperada? Está nanaforma dedeutilidade esperada? n Exemplos:
Utilidade esperada: bom modelo? n Para estar na forma de utilidade esperada é crucial que n Seja separável nos consumos nos estados da natureza • Utilidade do consumo se chove não depende da quantidade de consumo se faz sol • O que não ocorreu não importa • Chove, faz sol ou vai para SP no fim de semana • Café, açúcar e água • Chama-se isto de suposição de independência n Que a função u seja a mesma • Suponha eventos equiprováveis • A utilidade de consumir se faz sol é igual à utilidade de consumir se chove n Utilidade dependente do estado
Atitude frente ao risco
Você gosta de risco? n Alguém tem uma moeda justa que: n n Se sai cara, você ganha 10. 000 Se sai coroa: você não ganha nada Quanto você estaria disposto a pagar pelo direito de jogar esta moeda? O que você prefere? n n Uma moeda justa que paga 0 com probabilidade ½, e 20. 000 reais com probabilidade ½ Uma moeda justa que paga 8. 000 com probabilidade ½, e 10. 000 reais com probabilidade ½
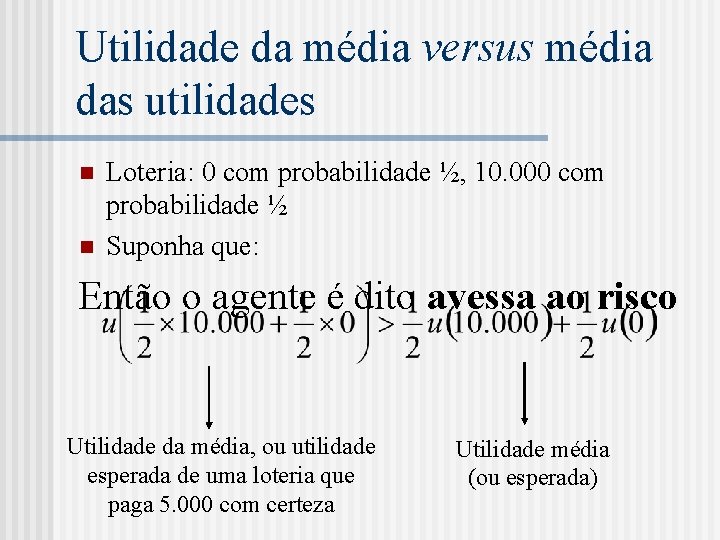
Utilidade da média versus média das utilidades n n Loteria: 0 com probabilidade ½, 10. 000 com probabilidade ½ Suponha que: Então o agente é dito avessa ao risco Utilidade da média, ou utilidade esperada de uma loteria que paga 5. 000 com certeza Utilidade média (ou esperada)
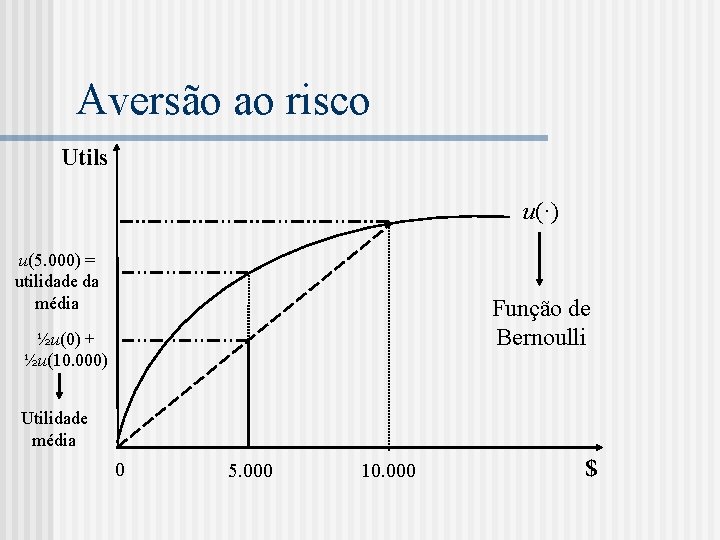
Aversão ao risco Utils u(·) u(5. 000) = utilidade da média Função de Bernoulli ½u(0) + ½u(10. 000) Utilidade média 0 5. 000 10. 000 $
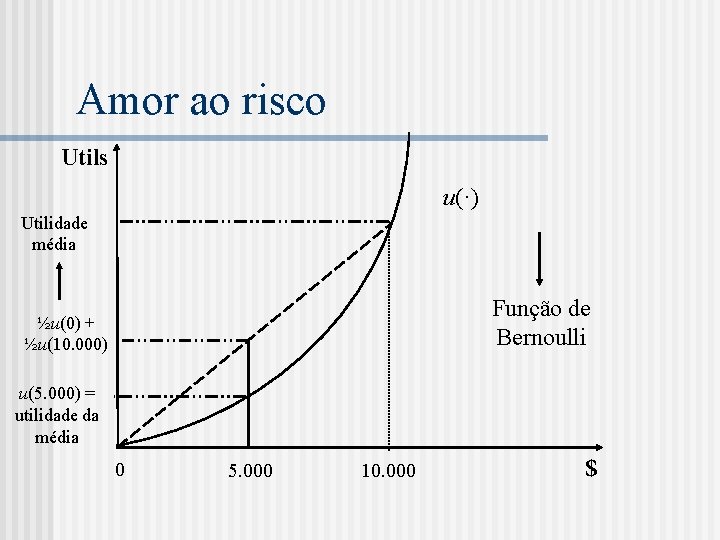
Amor ao risco Utils u(·) Utilidade média Função de Bernoulli ½u(0) + ½u(10. 000) u(5. 000) = utilidade da média 0 5. 000 10. 000 $
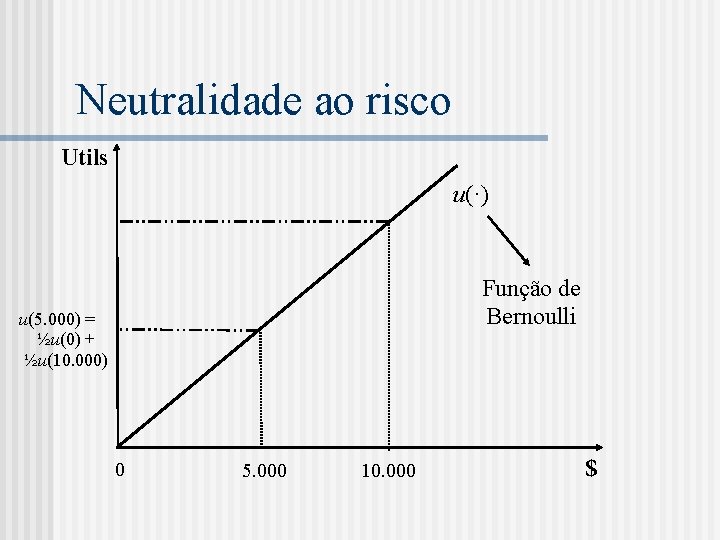
Neutralidade ao risco Utils u(·) Função de Bernoulli u(5. 000) = ½u(0) + ½u(10. 000) 0 5. 000 10. 000 $
Resumo n Se a utilidade de Bernoulli u(·) é côncava (u’’ < 0), então o agente é avesso ao risco n n Se a utilidade de Bernoulli u(·) é convexa (u’’ > 0), então o agente é avesso ao risco n n Exemplo u(c) = ln(c), u(c) = c½ Exemplo u(c) = exp(c), u(c) = c 2 Se a utilidade de Bernoulli u(·) é linear (u’’ = 0), então o agente é avesso ao risco n Exemplo u(c) = c, u(c) = 10+34 c
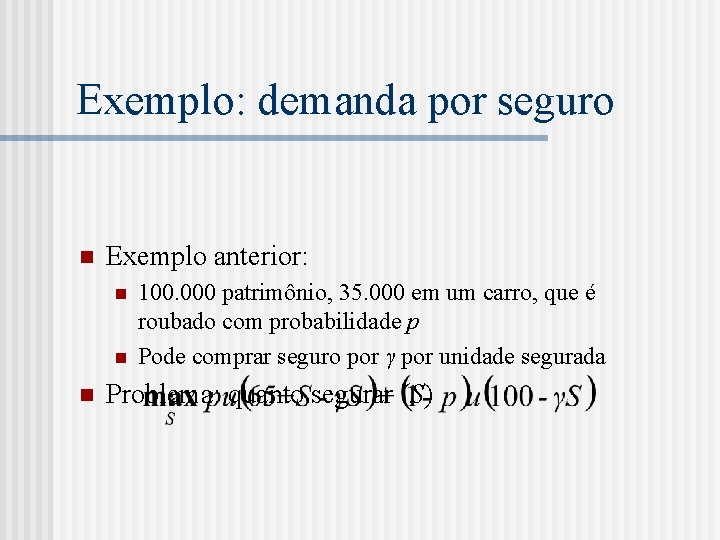
Exemplo: demanda por seguro n Exemplo anterior: n n n 100. 000 patrimônio, 35. 000 em um carro, que é roubado com probabilidade p Pode comprar seguro por γ por unidade segurada Problema: quanto segurar (S)
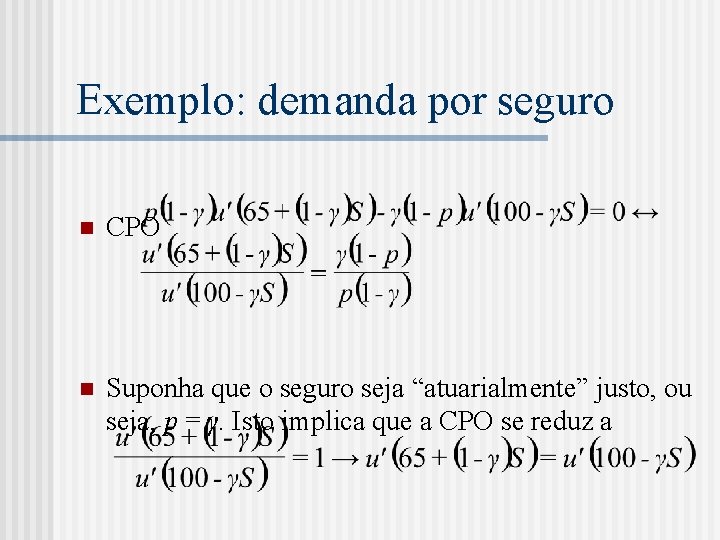
Exemplo: demanda por seguro n CPO n Suponha que o seguro seja “atuarialmente” justo, ou seja, p = γ. Isto implica que a CPO se reduz a
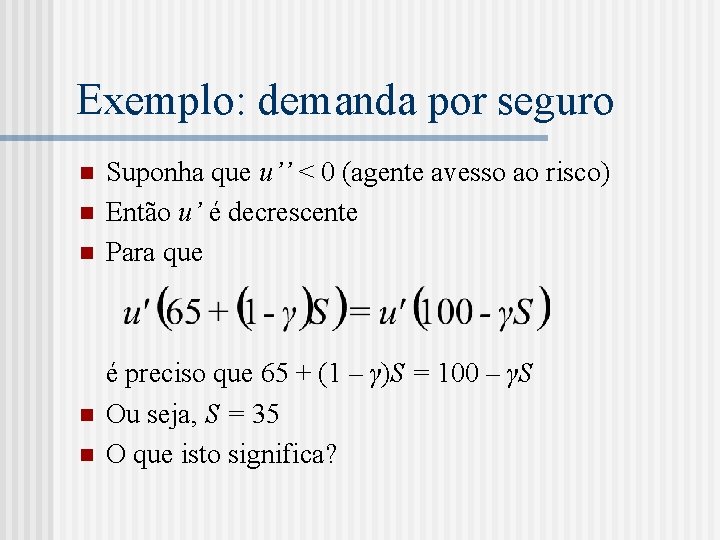
Exemplo: demanda por seguro n n n Suponha que u’’ < 0 (agente avesso ao risco) Então u’ é decrescente Para que é preciso que 65 + (1 – γ)S = 100 – γS Ou seja, S = 35 O que isto significa?
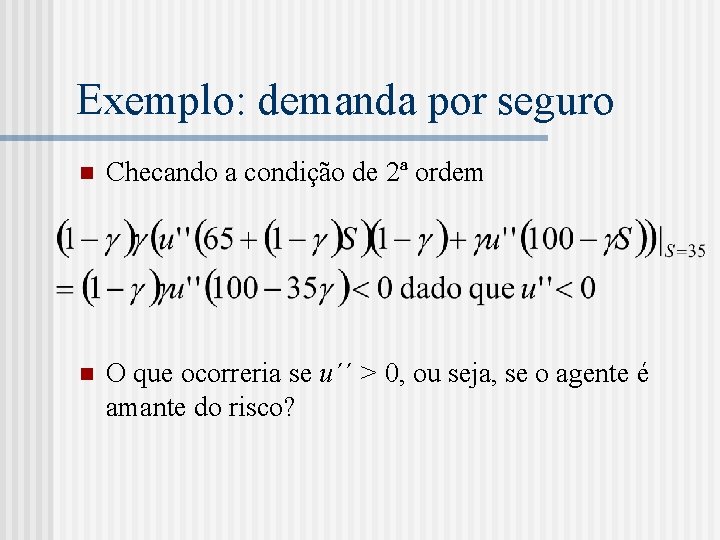
Exemplo: demanda por seguro n Checando a condição de 2ª ordem n O que ocorreria se u´´ > 0, ou seja, se o agente é amante do risco?
Mensuração da aversão ao risco
Aversão ao risco n Na maioria esmagadora das situações imaginamos que os agentes não gostam de risco n Geralmente os agentes “neutros” ao risco o são porque em realidade não enfrentam risco n Seguradoras e a Lei dos Grandes Números
Quanto? n u’’ nos diz que o agente é avesso ao risco n n Mas quanto? Curvatura de u n Os coeficientes de aversão relativa e absoluta ao risco Equivalente em certeza n Prêmio de risco n
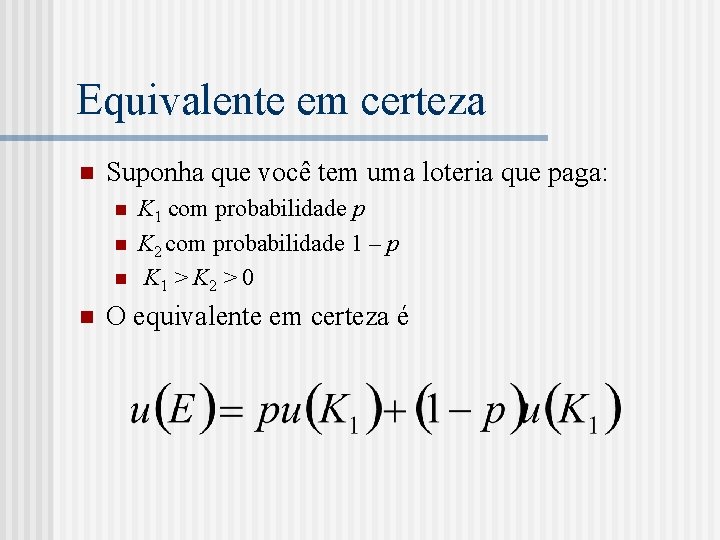
Equivalente em certeza n Suponha que você tem uma loteria que paga: n n K 1 com probabilidade p K 2 com probabilidade 1 – p K 1 > K 2 > 0 O equivalente em certeza é
Equivalente em certeza n Se E < p. K 1 + (1 – p)K 2, então o agente é avesso ao risco n Se dois agentes i e j têm equivalentes em certeza tais que Ei < Ej diz-se que i é mais avesso ao risco que j O equivalente em certeza é quanto você está disposto a abrir mão de média para evitar o risco n A idéia pode ser generalizada para qualquer loteria L n
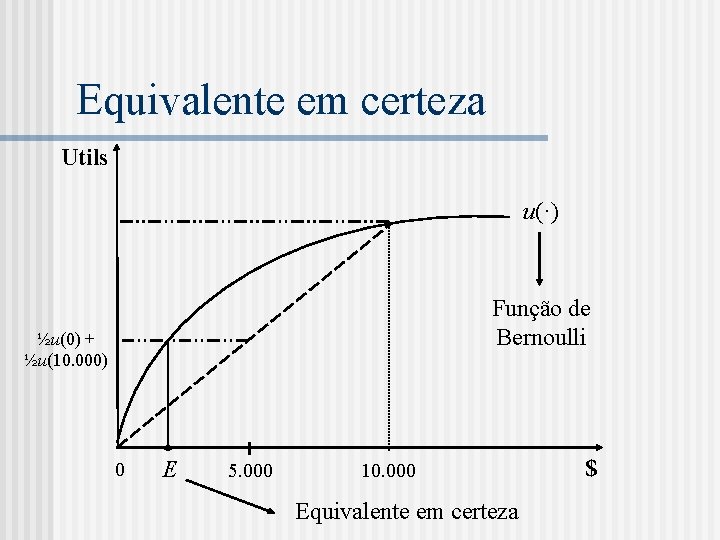
Equivalente em certeza Utils u(·) Função de Bernoulli ½u(0) + ½u(10. 000) 0 E 5. 000 10. 000 Equivalente em certeza $
- Slides: 39