
Erffnung der Konten laufende Geschftsflle Abschluss der Konten
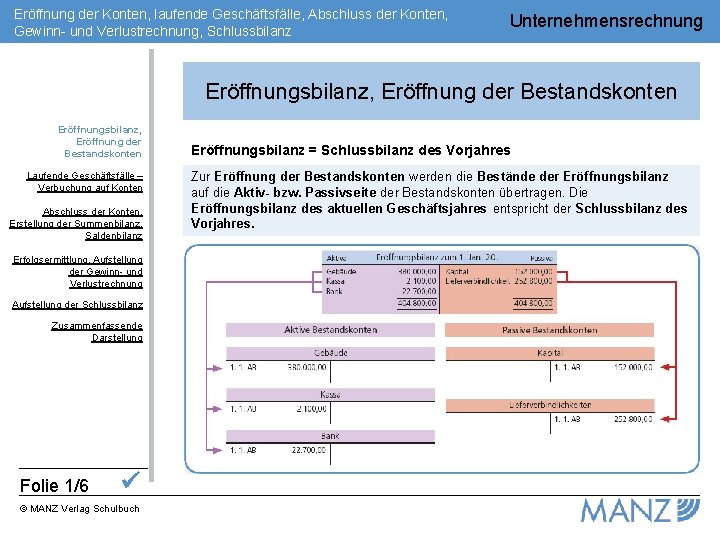
Eröffnung der Konten, laufende Geschäftsfälle, Abschluss der Konten, Gewinn- und Verlustrechnung, Schlussbilanz Unternehmensrechnung Eröffnungsbilanz, Eröffnung der Bestandskonten Laufende Geschäftsfälle – Verbuchung auf Konten Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Erfolgsermittlung, Aufstellung der Gewinn- und Verlustrechnung Aufstellung der Schlussbilanz Zusammenfassende Darstellung Folie 1/6 © MANZ Verlag Schulbuch Eröffnungsbilanz = Schlussbilanz des Vorjahres Zur Eröffnung der Bestandskonten werden die Bestände der Eröffnungsbilanz auf die Aktiv- bzw. Passivseite der Bestandskonten übertragen. Die Eröffnungsbilanz des aktuellen Geschäftsjahres entspricht der Schlussbilanz des Vorjahres.
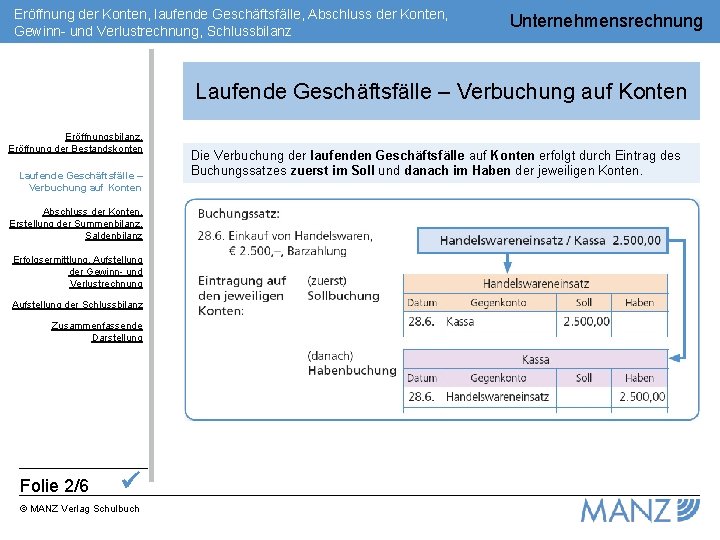
Eröffnung der Konten, laufende Geschäftsfälle, Abschluss der Konten, Gewinn- und Verlustrechnung, Schlussbilanz Unternehmensrechnung Laufende Geschäftsfälle – Verbuchung auf Konten Eröffnungsbilanz, Eröffnung der Bestandskonten Laufende Geschäftsfälle – Verbuchung auf Konten Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Erfolgsermittlung, Aufstellung der Gewinn- und Verlustrechnung Aufstellung der Schlussbilanz Zusammenfassende Darstellung Folie 2/6 © MANZ Verlag Schulbuch Die Verbuchung der laufenden Geschäftsfälle auf Konten erfolgt durch Eintrag des Buchungssatzes zuerst im Soll und danach im Haben der jeweiligen Konten.
Eröffnung der Konten, laufende Geschäftsfälle, Abschluss der Konten, Gewinn- und Verlustrechnung, Schlussbilanz Unternehmensrechnung Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Eröffnungsbilanz, Eröffnung der Bestandskonten Laufende Geschäftsfälle – Verbuchung auf Konten Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Erfolgsermittlung, Aufstellung der Gewinn- und Verlustrechnung Aufstellung der Schlussbilanz Zusammenfassende Darstellung Folie 3/6 © MANZ Verlag Schulbuch Summenbilanz ➜ Summe der Soll- und Habenseiten der Konten Saldenbilanz ➜ Salden der Konten Die Summenbilanz umfasst die jeweiligen Summen der Soll- und Habenseiten der Bestands- und Erfolgskonten. Aus der Summenbilanz wird die Saldenbilanz entwickelt, die eine Zusammenstellung der Salden aller Konten ist.
Eröffnung der Konten, laufende Geschäftsfälle, Abschluss der Konten, Gewinn- und Verlustrechnung, Schlussbilanz Unternehmensrechnung Erfolgsermittlung, Aufstellung der Gewinn- und Verlustrechnung Eröffnungsbilanz, Eröffnung der Bestandskonten Laufende Geschäftsfälle – Verbuchung auf Konten Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Erfolgsermittlung, Aufstellung der Gewinnund Verlustrechnung Aufstellung der Schlussbilanz Zusammenfassende Darstellung Folie 4/6 © MANZ Verlag Schulbuch Erfolg = Erträge – Aufwendungen Der Erfolg (Gewinn oder Verlust) wird durch die Gegenüberstellung der Erträge bzw. Erlöse und der Aufwendungen (Aufwände) ermittelt. Diese Gegenüberstellung stellt die Gewinn- und Verlustrechnung dar.
Eröffnung der Konten, laufende Geschäftsfälle, Abschluss der Konten, Gewinn- und Verlustrechnung, Schlussbilanz Unternehmensrechnung Aufstellung der Schlussbilanz Eröffnungsbilanz, Eröffnung der Bestandskonten Laufende Geschäftsfälle – Verbuchung auf Konten Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Erfolgsermittlung, Aufstellung der Gewinn- und Verlustrechnung Aufstellung der Schlussbilanz Zusammenfassende Darstellung Folie 5/6 © MANZ Verlag Schulbuch Schlussbilanz: Bestände des Geschäftsjahres Die Schlussbilanz eines Geschäftsjahres weist die Bestände am Ende eines Geschäftsjahres aus. Dazu werden die Salden der aktiven Bestandskonten auf der Aktivseite der Schlussbilanz, die Salden der passiven Bestandskonten auf der Passivseite der Schlussbilanz eingetragen.
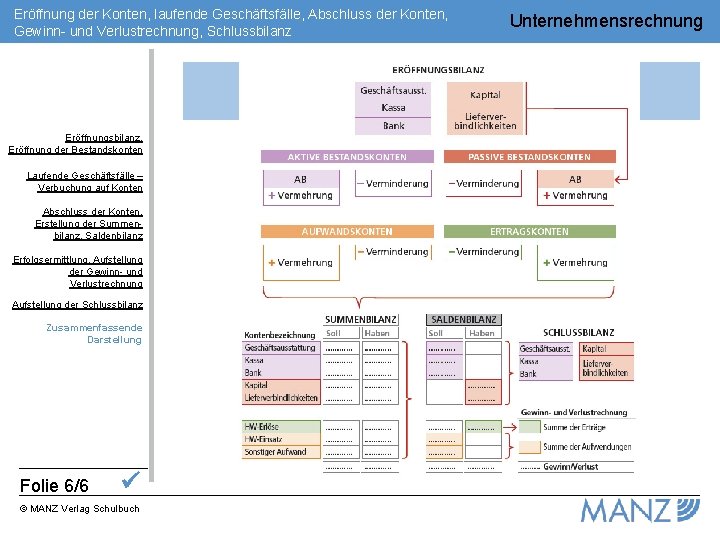
Eröffnung der Konten, laufende Geschäftsfälle, Abschluss der Konten, Gewinn- und Verlustrechnung, Schlussbilanz Unternehmensrechnung Zusammenfassende Darstellung Eröffnungsbilanz, Eröffnung der Bestandskonten Laufende Geschäftsfälle – Verbuchung auf Konten Abschluss der Konten, Erstellung der Summenbilanz, Saldenbilanz Erfolgsermittlung, Aufstellung der Gewinn- und Verlustrechnung Aufstellung der Schlussbilanz Zusammenfassende Darstellung Folie 6/6 © MANZ Verlag Schulbuch
- Slides: 6