
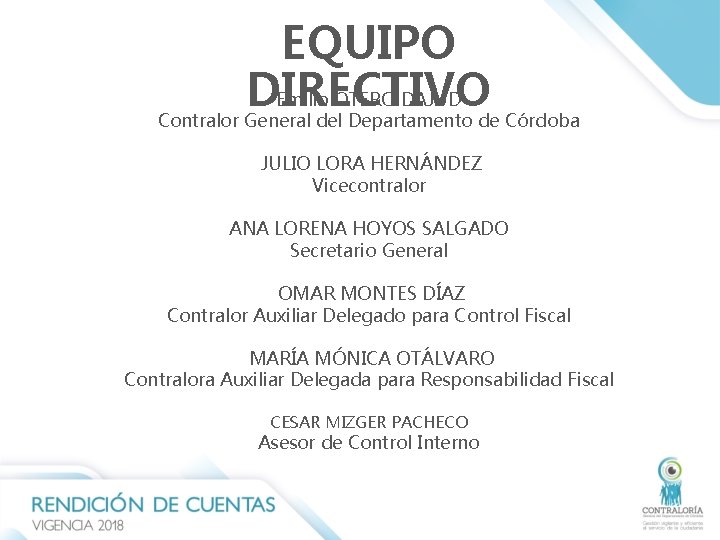
EQUIPO Emilio OTERO DAJUD DIRECTIVO Contralor General del

- Slides: 78
EQUIPO Emilio OTERO DAJUD DIRECTIVO Contralor General del Departamento de Córdoba JULIO LORA HERNÁNDEZ Vicecontralor ANA LORENA HOYOS SALGADO Secretario General OMAR MONTES DÍAZ Contralor Auxiliar Delegado para Control Fiscal MARÍA MÓNICA OTÁLVARO Contralora Auxiliar Delegada para Responsabilidad Fiscal CESAR MIZGER PACHECO Asesor de Control Interno
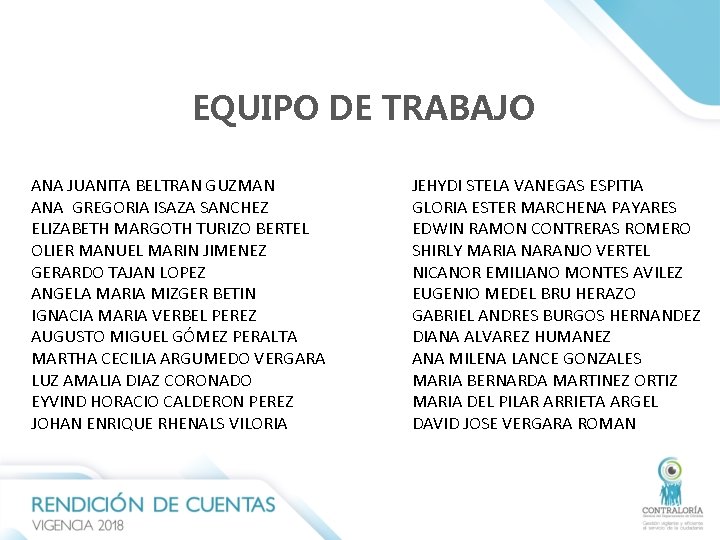
EQUIPO DE TRABAJO ANA JUANITA BELTRAN GUZMAN ANA GREGORIA ISAZA SANCHEZ ELIZABETH MARGOTH TURIZO BERTEL OLIER MANUEL MARIN JIMENEZ GERARDO TAJAN LOPEZ ANGELA MARIA MIZGER BETIN IGNACIA MARIA VERBEL PEREZ AUGUSTO MIGUEL GÓMEZ PERALTA MARTHA CECILIA ARGUMEDO VERGARA LUZ AMALIA DIAZ CORONADO EYVIND HORACIO CALDERON PEREZ JOHAN ENRIQUE RHENALS VILORIA JEHYDI STELA VANEGAS ESPITIA GLORIA ESTER MARCHENA PAYARES EDWIN RAMON CONTRERAS ROMERO SHIRLY MARIA NARANJO VERTEL NICANOR EMILIANO MONTES AVILEZ EUGENIO MEDEL BRU HERAZO GABRIEL ANDRES BURGOS HERNANDEZ DIANA ALVAREZ HUMANEZ ANA MILENA LANCE GONZALES MARIA BERNARDA MARTINEZ ORTIZ MARIA DEL PILAR ARRIETA ARGEL DAVID JOSE VERGARA ROMAN
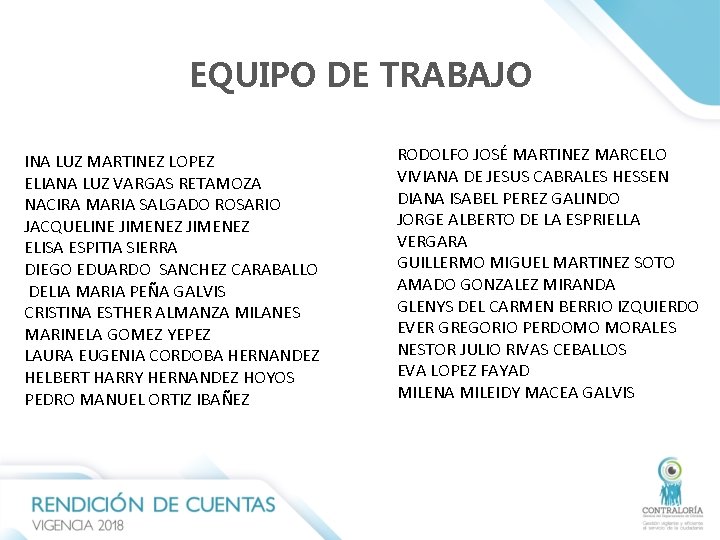
EQUIPO DE TRABAJO INA LUZ MARTINEZ LOPEZ ELIANA LUZ VARGAS RETAMOZA NACIRA MARIA SALGADO ROSARIO JACQUELINE JIMENEZ ELISA ESPITIA SIERRA DIEGO EDUARDO SANCHEZ CARABALLO DELIA MARIA PEÑA GALVIS CRISTINA ESTHER ALMANZA MILANES MARINELA GOMEZ YEPEZ LAURA EUGENIA CORDOBA HERNANDEZ HELBERT HARRY HERNANDEZ HOYOS PEDRO MANUEL ORTIZ IBAÑEZ RODOLFO JOSÉ MARTINEZ MARCELO VIVIANA DE JESUS CABRALES HESSEN DIANA ISABEL PEREZ GALINDO JORGE ALBERTO DE LA ESPRIELLA VERGARA GUILLERMO MIGUEL MARTINEZ SOTO AMADO GONZALEZ MIRANDA GLENYS DEL CARMEN BERRIO IZQUIERDO EVER GREGORIO PERDOMO MORALES NESTOR JULIO RIVAS CEBALLOS EVA LOPEZ FAYAD MILENA MILEIDY MACEA GALVIS
NUESTRO NORTE Plan Estratégico para el periodo 2016 – 2019 "Gestión Vigilante y Eficiente al Servicio de la Ciudadanía”. Fortalecimiento del ejercicio del control fiscal. Cumplimiento de los objetivos institucionales de la basados en la gestión fiscal.
DE INTERÉS… El “Plan Estratégico 2016 -2019 "Gestión Vigilante y Eficiente al Servicio de la Ciudadanía”, fue enfocado en la obtención de resultados de impacto, estructurándose los objetivos institucionales, los cuales se lograron con el compromiso de todos los servidores públicos y la aplicación de los sistemas y principios de control fiscal.
OBJETIVO Mejoramiento continuo de la entidad, de los funcionarios, sujetos de control y construir una comunidad incluyente y activa, en defensa de los recursos públicos con el mecanismo de participación ciudadana.
¿QUÉ SE HIZO PARA LOGRARLO? Se promovió un control fiscal participativo, interactuando de manera activa con los sujetos, ciudadanía, otras entidades de control a nivel nacional y territorial, a través de audiencias públicas, página web y redes sociales
Se lideró un cambio en la manera de ejercer el Control Fiscal a través de las distintas auditorías.
MODALIDADES DE AUDITORÍA
AUDITORÍA REGULAR Permite proferir un dictamen integral conformado por la opinión de los estados contables y el concepto sobre la gestión y los resultados, para emitir el pronunciamiento sobre el fenecimiento o no de la cuenta. Implica la ejecución de un trabajo integral aplicando de manera simultánea y articulada los sistemas de control fiscal.
AUDITORÍA ESPECIAL Evalúa políticas, asuntos, programas, proyectos, procesos, áreas o actividades de carácter específico o transversal, de interés o relevancia con el propósito de emitir un concepto u opinión sobre lo evaluado.
AUDITORÍA EXPRÉS Se desarrolla mediante un procedimiento abreviado en las fases del proceso auditor y permite atender situaciones coyunturales que por su importancia o impacto requieren de evaluación inmediata y celeridad para entregar resultados oportunos traducidos en conceptos.
PLAN GENERAL DE AUDITORÍAS
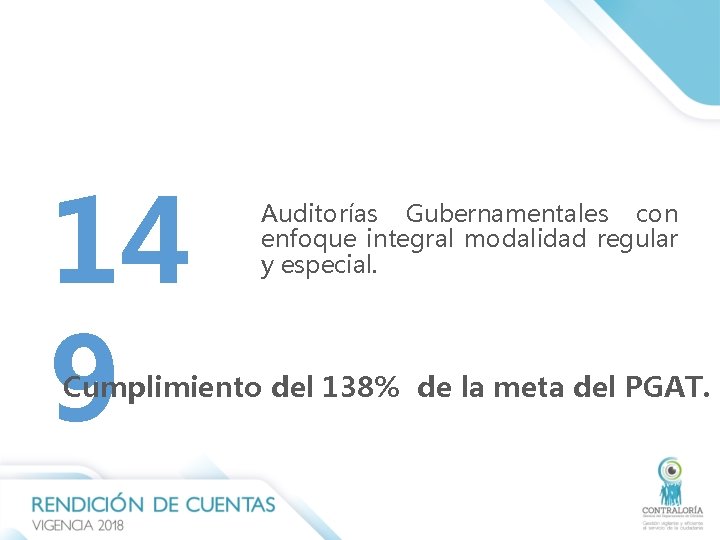
14 9 Auditorías Gubernamentales con enfoque integral modalidad regular y especial. Cumplimiento del 138% de la meta del PGAT.
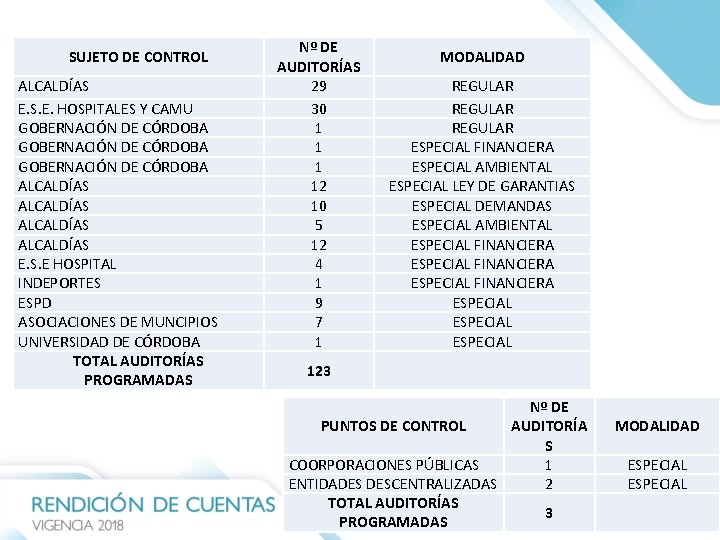
SUJETO DE CONTROL ALCALDÍAS E. S. E. HOSPITALES Y CAMU GOBERNACIÓN DE CÓRDOBA ALCALDÍAS E. S. E HOSPITAL INDEPORTES ESPD ASOCIACIONES DE MUNCIPIOS UNIVERSIDAD DE CÓRDOBA TOTAL AUDITORÍAS PROGRAMADAS Nº DE AUDITORÍAS 29 30 1 12 10 5 12 4 1 9 7 1 REGULAR ESPECIAL FINANCIERA ESPECIAL AMBIENTAL ESPECIAL LEY DE GARANTIAS ESPECIAL DEMANDAS ESPECIAL AMBIENTAL ESPECIAL FINANCIERA ESPECIAL 123 MODALIDAD Nº DE PUNTOS DE CONTROL AUDITORÍA S COORPORACIONES PÚBLICAS 1 ENTIDADES DESCENTRALIZADAS 2 TOTAL AUDITORÍAS 3 PROGRAMADAS MODALIDAD ESPECIAL
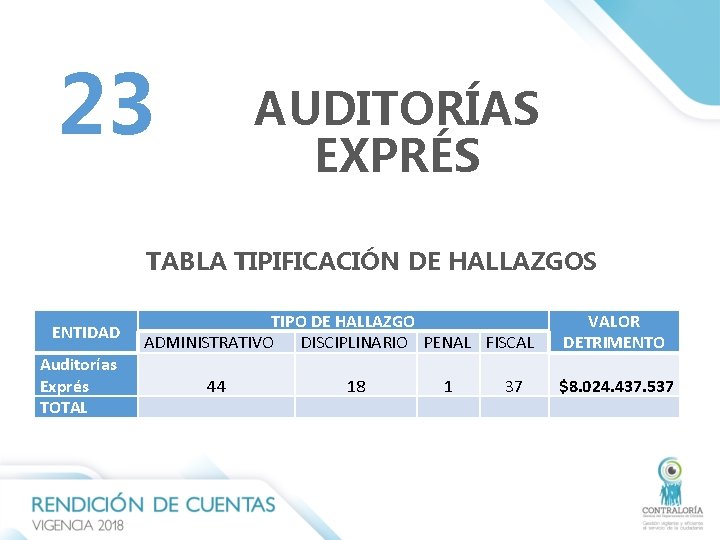
23 AUDITORÍAS EXPRÉS TABLA TIPIFICACIÓN DE HALLAZGOS ENTIDAD Auditorías Exprés TOTAL TIPO DE HALLAZGO ADMINISTRATIVO DISCIPLINARIO PENAL FISCAL 44 18 1 37 VALOR DETRIMENTO $8. 024. 437. 537
100% EJECUCION PGAT En el Plan General de Auditoría 2018 se ejecutaron 126 Auditorías Gubernamentales con Enfoque Integral Modalidades Regulares y Especiales, discriminadas así:
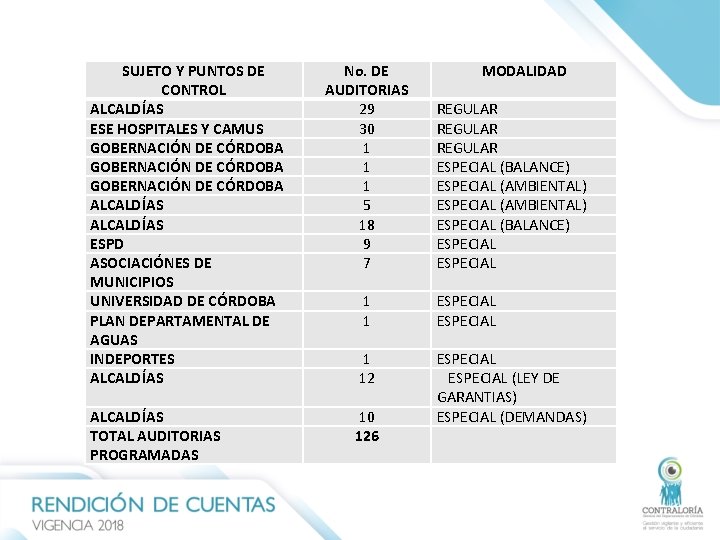
SUJETO Y PUNTOS DE CONTROL ALCALDÍAS ESE HOSPITALES Y CAMUS GOBERNACIÓN DE CÓRDOBA ALCALDÍAS ESPD ASOCIACIÓNES DE MUNICIPIOS UNIVERSIDAD DE CÓRDOBA PLAN DEPARTAMENTAL DE AGUAS INDEPORTES ALCALDÍAS TOTAL AUDITORIAS PROGRAMADAS No. DE AUDITORIAS 29 30 1 1 1 5 18 9 7 MODALIDAD REGULAR ESPECIAL (BALANCE) ESPECIAL (AMBIENTAL) ESPECIAL (BALANCE) ESPECIAL 1 12 ESPECIAL (LEY DE GARANTIAS) ESPECIAL (DEMANDAS) 10 126
HALLAZGOS DEL PROCESO AUDITOR
Auditorías regulares: Con hallazgos administrativos y presunta incidencia disciplinaria y fiscal Valor detrimento: $5. 247. 795. 785
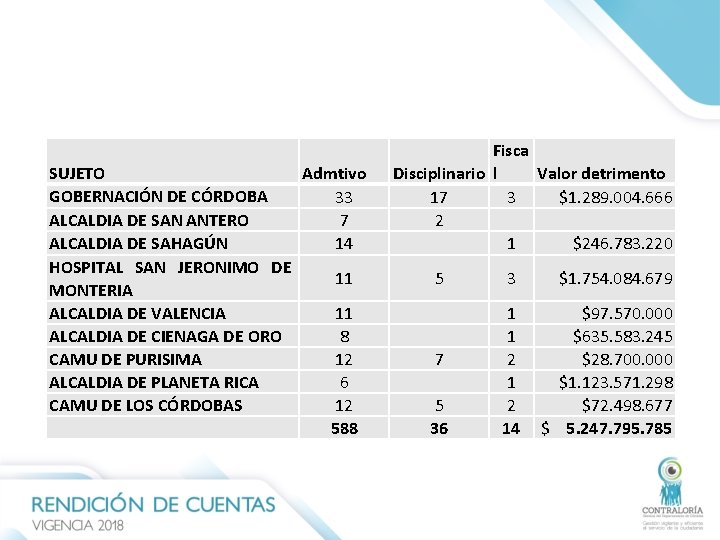
SUJETO Admtivo GOBERNACIÓN DE CÓRDOBA 33 ALCALDIA DE SAN ANTERO 7 ALCALDIA DE SAHAGÚN 14 HOSPITAL SAN JERONIMO DE 11 MONTERIA ALCALDIA DE VALENCIA 11 ALCALDIA DE CIENAGA DE ORO 8 CAMU DE PURISIMA 12 ALCALDIA DE PLANETA RICA 6 CAMU DE LOS CÓRDOBAS 12 588 Fisca Disciplinario l Valor detrimento 17 3 $1. 289. 004. 666 2 1 $246. 783. 220 5 3 $1. 754. 084. 679 7 5 36 1 $97. 570. 000 1 $635. 583. 245 2 $28. 700. 000 1 $1. 123. 571. 298 2 $72. 498. 677 14 $ 5. 247. 795. 785
Auditorías especiales: Con hallazgos administrativos y presunta incidencia disciplinaria, fiscal y penal Valor detrimento: $3. 147. 575. 077
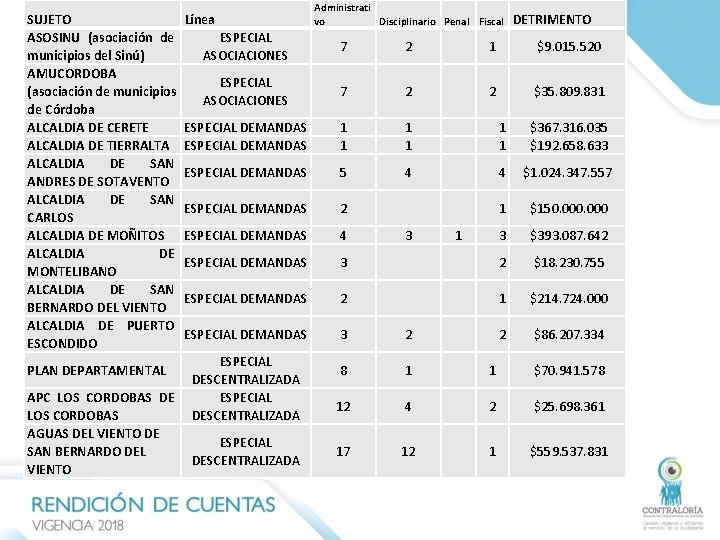
SUJETO ASOSINU (asociación de municipios del Sinú) AMUCORDOBA (asociación de municipios de Córdoba ALCALDIA DE CERETE ALCALDIA DE TIERRALTA ALCALDIA DE SAN ANDRES DE SOTAVENTO ALCALDIA DE SAN CARLOS ALCALDIA DE MOÑITOS ALCALDIA DE MONTELIBANO ALCALDIA DE SAN BERNARDO DEL VIENTO ALCALDIA DE PUERTO ESCONDIDO PLAN DEPARTAMENTAL APC LOS CORDOBAS DE LOS CORDOBAS AGUAS DEL VIENTO DE SAN BERNARDO DEL VIENTO Línea Administrati vo Disciplinario Penal Fiscal DETRIMENTO ESPECIAL ASOCIACIONES 7 2 ESPECIAL DEMANDAS 1 1 $367. 316. 035 $192. 658. 633 ESPECIAL DEMANDAS 5 4 4 $1. 024. 347. 557 ESPECIAL DEMANDAS 2 1 $150. 000 ESPECIAL DEMANDAS 4 3 1 3 $393. 087. 642 ESPECIAL DEMANDAS 3 2 $18. 230. 755 ESPECIAL DEMANDAS 2 1 $214. 724. 000 ESPECIAL DEMANDAS 3 2 2 $86. 207. 334 8 1 12 4 17 12 ESPECIAL DESCENTRALIZADA 1 $9. 015. 520 2 $35. 809. 831 1 $70. 941. 578 2 $25. 698. 361 1 $559. 537. 831
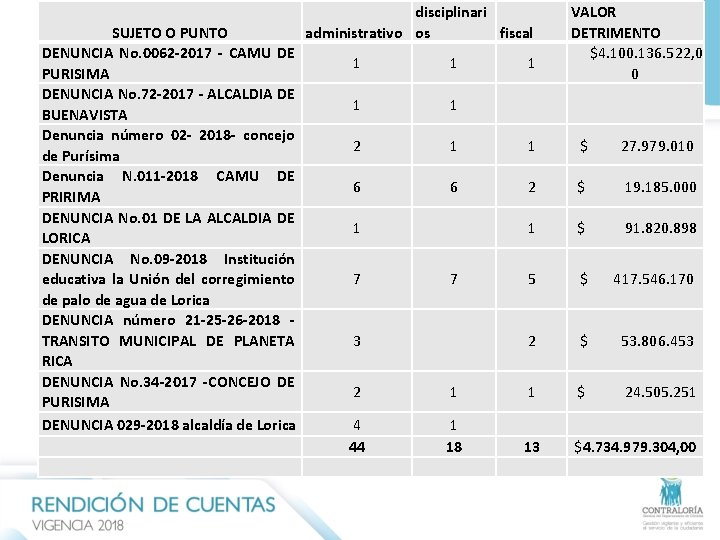
AUDITORÍAS EXPRES: Con hallazgos administrativos y presunta incidencia disciplinaria y fiscal Valor detrimento: $4. 734. 979. 304
SUJETO O PUNTO DENUNCIA No. 0062 -2017 - CAMU DE PURISIMA DENUNCIA No. 72 -2017 - ALCALDIA DE BUENAVISTA Denuncia número 02 - 2018 - concejo de Purísima Denuncia N. 011 -2018 CAMU DE PRIRIMA DENUNCIA No. 01 DE LA ALCALDIA DE LORICA DENUNCIA No. 09 -2018 Institución educativa la Unión del corregimiento de palo de agua de Lorica DENUNCIA número 21 -25 -26 -2018 - TRANSITO MUNICIPAL DE PLANETA RICA DENUNCIA No. 34 -2017 -CONCEJO DE PURISIMA DENUNCIA 029 -2018 alcaldía de Lorica disciplinari administrativo os fiscal VALOR DETRIMENTO $4. 100. 136. 522, 0 0 1 1 1 2 1 1 $ 27. 979. 010 6 6 2 $ 19. 185. 000 1 1 $ 91. 820. 898 7 7 5 $ 417. 546. 170 3 2 $ 53. 806. 453 2 1 1 $ 24. 505. 251 4 44 1 18 13 $4. 734. 979. 304, 00
PARTICIPACIÓN CIUDADANA
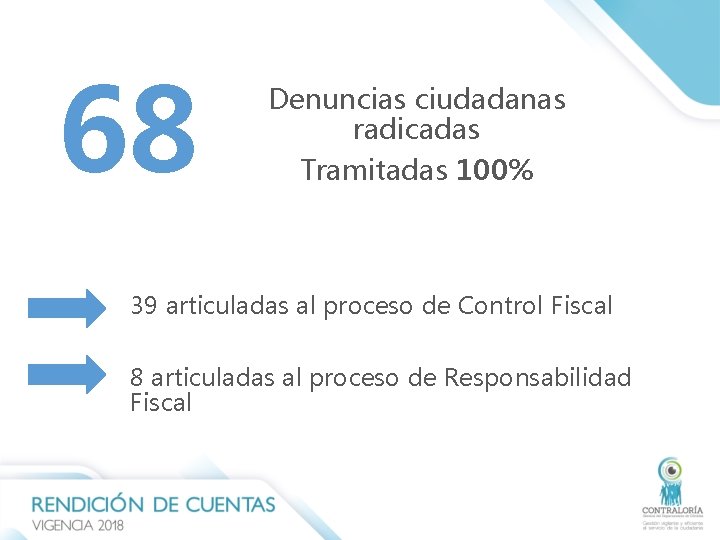
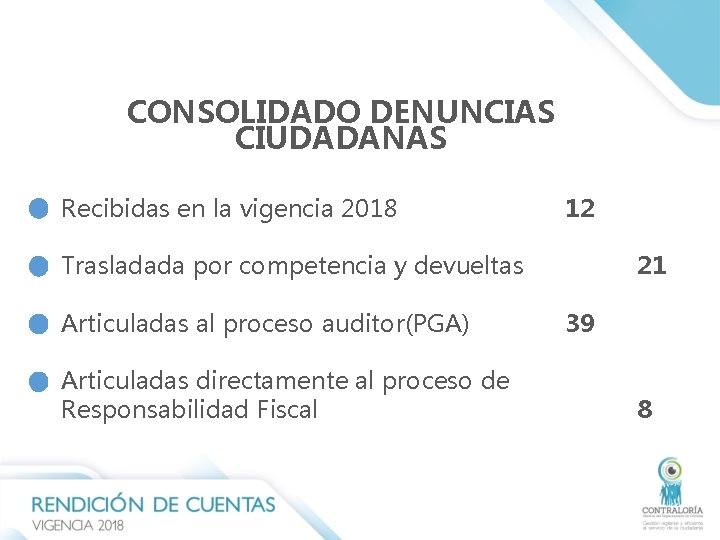
68 Denuncias ciudadanas radicadas Tramitadas 100% 39 articuladas al proceso de Control Fiscal 8 articuladas al proceso de Responsabilidad Fiscal
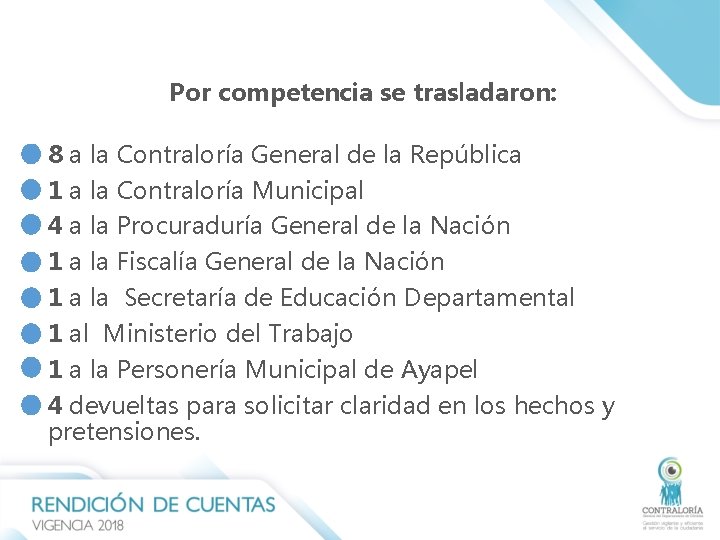
Por competencia se trasladaron: 8 a la Contraloría General de la República 1 a la Contraloría Municipal 4 a la Procuraduría General de la Nación 1 a la Fiscalía General de la Nación 1 a la Secretaría de Educación Departamental 1 al Ministerio del Trabajo 1 a la Personería Municipal de Ayapel 4 devueltas para solicitar claridad en los hechos y pretensiones.
CONSOLIDADO DENUNCIAS CIUDADANAS Recibidas en la vigencia 2018 12 Trasladada por competencia y devueltas Articuladas al proceso auditor(PGA) Articuladas directamente al proceso de Responsabilidad Fiscal 21 39 8
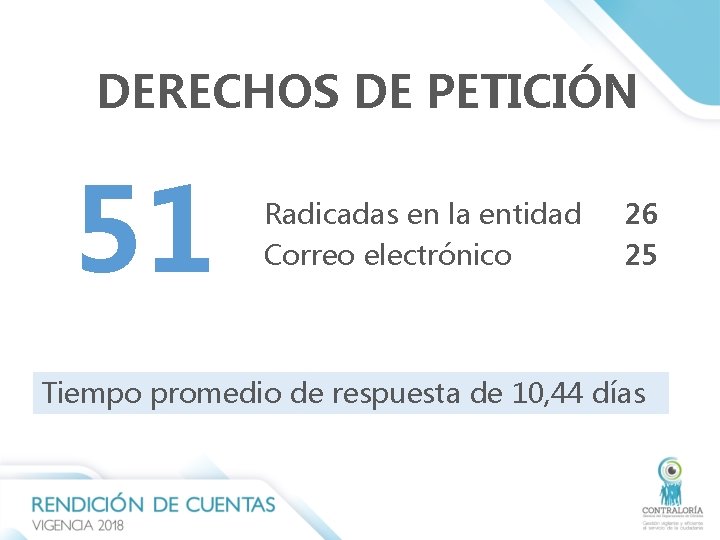
DERECHOS DE PETICIÓN 51 Radicadas en la entidad Correo electrónico 26 25 Tiempo promedio de respuesta de 10, 44 días
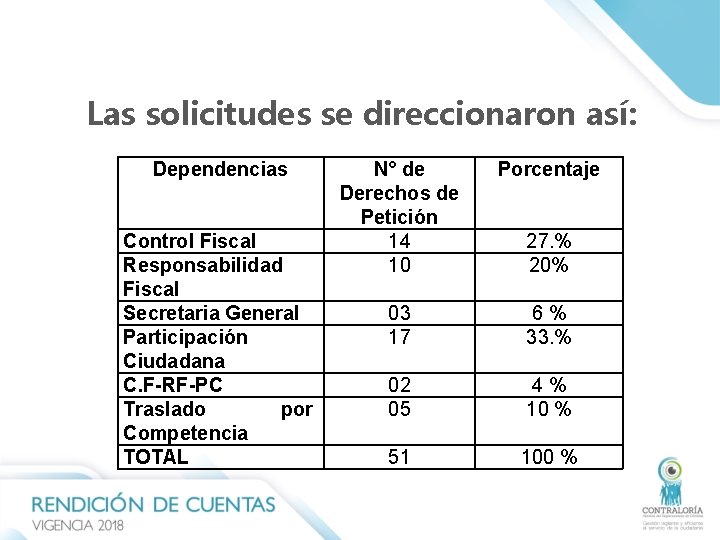
Las solicitudes se direccionaron así: Dependencias Control Fiscal Responsabilidad Fiscal Secretaria General Participación Ciudadana C. F-RF-PC Traslado por Competencia TOTAL N° de Derechos de Petición 14 10 Porcentaje 03 17 6 % 33. % 02 05 4 % 10 % 51 100 % 27. % 20%
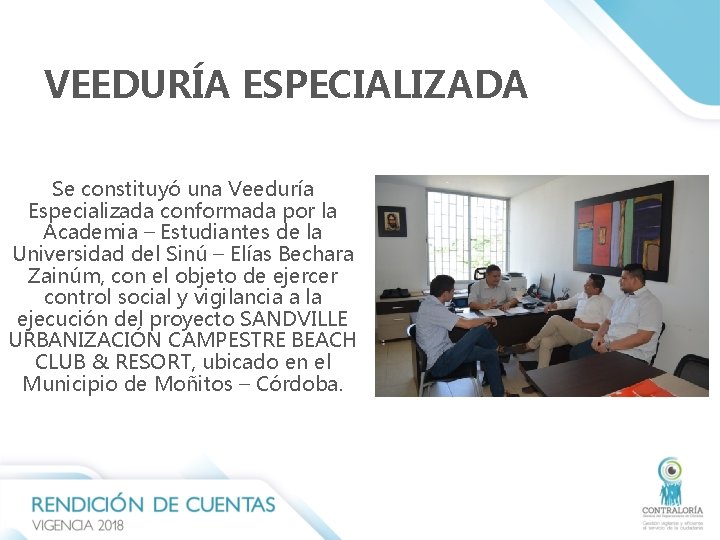
VEEDURÍA ESPECIALIZADA Se constituyó una Veeduría Especializada conformada por la Academia – Estudiantes de la Universidad del Sinú – Elías Bechara Zainúm, con el objeto de ejercer control social y vigilancia a la ejecución del proyecto SANDVILLE URBANIZACIÓN CAMPESTRE BEACH CLUB & RESORT, ubicado en el Municipio de Moñitos – Córdoba.
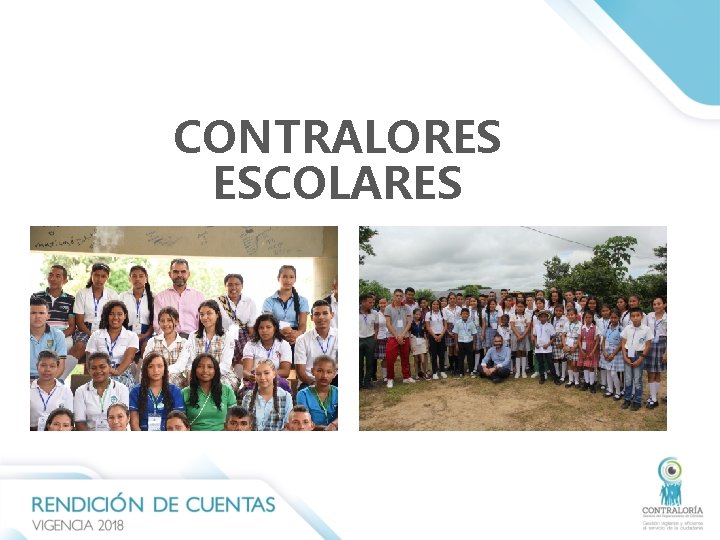
CONTRALORES ESCOLARES
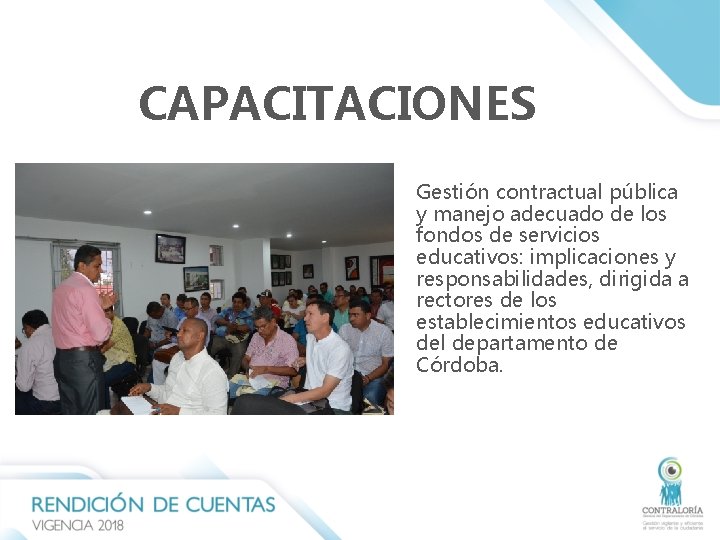
CAPACITACIONES Gestión contractual pública y manejo adecuado de los fondos de servicios educativos: implicaciones y responsabilidades, dirigida a rectores de los establecimientos educativos del departamento de Córdoba.
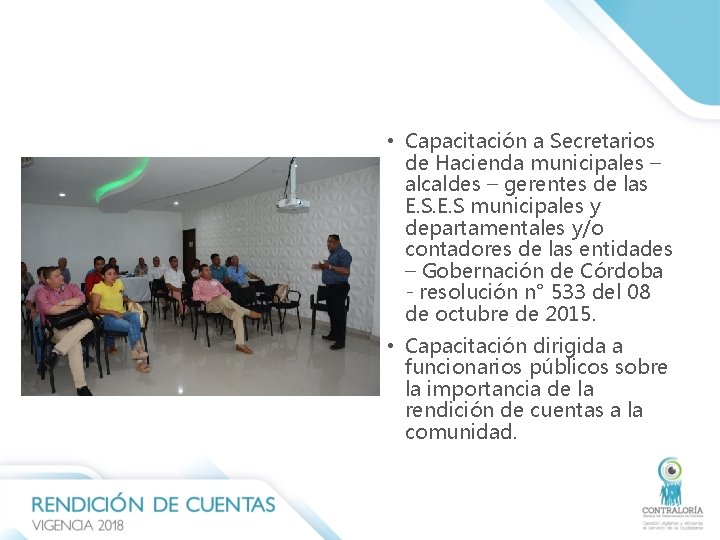
• Capacitación a Secretarios de Hacienda municipales – alcaldes – gerentes de las E. S municipales y departamentales y/o contadores de las entidades – Gobernación de Córdoba - resolución n° 533 del 08 de octubre de 2015. • Capacitación dirigida a funcionarios públicos sobre la importancia de la rendición de cuentas a la comunidad.
PROCESO DE CONTROL FISCAL
Para la vigencia 2018 se establecieron: 89 sujetos de control, se cubrió 77, equivalente al 87% 489 puntos de control, se cubrieron 15, correspondiente al 3%
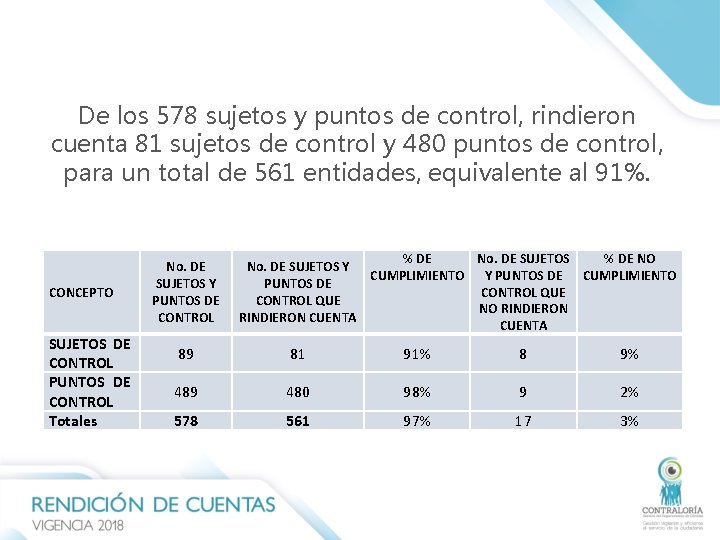
De los 578 sujetos y puntos de control, rindieron cuenta 81 sujetos de control y 480 puntos de control, para un total de 561 entidades, equivalente al 91%. CONCEPTO SUJETOS DE CONTROL PUNTOS DE CONTROL Totales No. DE SUJETOS Y PUNTOS DE CONTROL % DE No. DE SUJETOS % DE NO No. DE SUJETOS Y CUMPLIMIENTO Y PUNTOS DE CUMPLIMIENTO PUNTOS DE CONTROL QUE NO RINDIERON CUENTA 89 81 91% 8 9% 489 480 98% 9 2% 578 561 97% 17 3%
EVALUACIÓN DE RENDICIÓN DE CUENTAS De los 250 sujetos y puntos de control a los cuales se les evaluó la cuenta rendida correspondiente a la gestión fiscal 2016 y 2017, se presentan los siguientes resultados: Fenecidas: 189, equivalente al 76% No fenecida: 61, equivalente al 24. 4%.
CONTROL FISCAL AMBIENTAL Informe entregado a la Asamblea Departamental el día 28 de diciembre de 2018, sobre el “Estado de los Recursos Naturales y del Medio Ambiente 2017”, tomando como insumo el resultado de seis (6) auditorías especiales realizadas en los municipios de Lorica, Cotorra, San Pelayo, Tierralta, Valencia y la Gobernación de Córdoba.
RESULTADO DE LA GESTIÓN FISCAL DE LOS SUJETOS DE CONTROL, VIGENCIA 2018
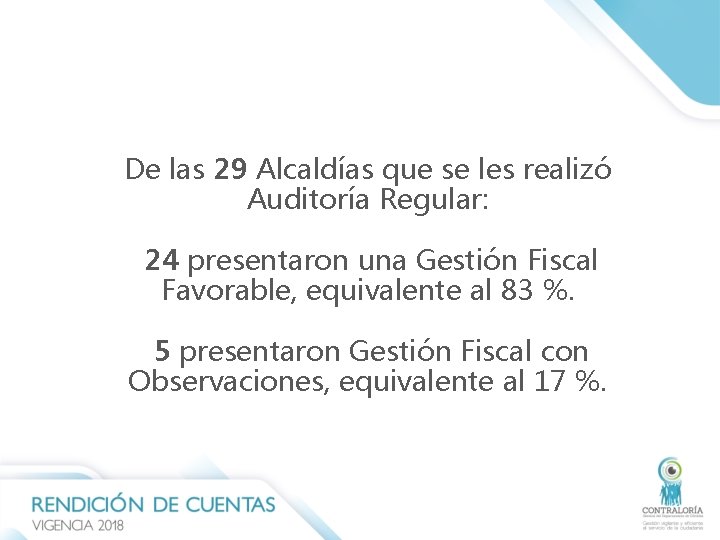
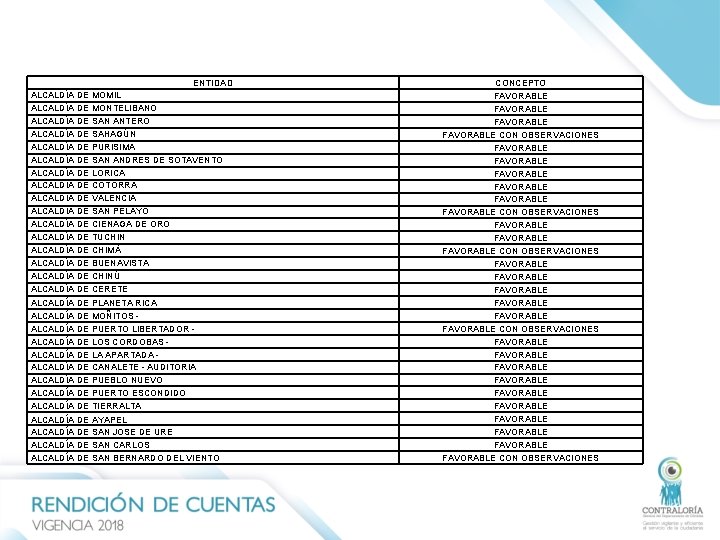
De las 29 Alcaldías que se les realizó Auditoría Regular: 24 presentaron una Gestión Fiscal Favorable, equivalente al 83 %. 5 presentaron Gestión Fiscal con Observaciones, equivalente al 17 %.
ENTIDAD ALCALDÍA DE MOMIL ALCALDÍA DE MONTELIBANO ALCALDÍA DE SAN ANTERO ALCALDÍA DE SAHAGÚN ALCALDÍA DE PURISIMA ALCALDÍA DE SAN ANDRES DE SOTAVENTO ALCALDÍA DE LORICA ALCALDÍA DE COTORRA ALCALDÍA DE VALENCIA ALCALDÍA DE SAN PELAYO ALCALDÍA DE CIENAGA DE ORO ALCALDÍA DE TUCHIN ALCALDÍA DE CHIMÁ ALCALDÍA DE BUENAVISTA ALCALDÍA DE CHINÚ ALCALDÍA DE CERETE ALCALDÍA DE PLANETA RICA ALCALDÍA DE MOÑITOS - ALCALDÍA DE PUERTO LIBERTADOR - ALCALDÍA DE LOS CORDOBAS - ALCALDÍA DE LA APARTADA - ALCALDÍA DE CANALETE - AUDITORIA ALCALDÍA DE PUEBLO NUEVO ALCALDÍA DE PUERTO ESCONDIDO ALCALDÍA DE TIERRALTA ALCALDÍA DE AYAPEL ALCALDÍA DE SAN JOSE DE URE ALCALDÍA DE SAN CARLOS ALCALDÍA DE SAN BERNARDO DEL VIENTO CONCEPTO FAVORABLE FAVORABLE CON OBSERVACIONES FAVORABLE FAVORABLE FAVORABLE FAVORABLE FAVORABLE FAVORABLE CON OBSERVACIONES
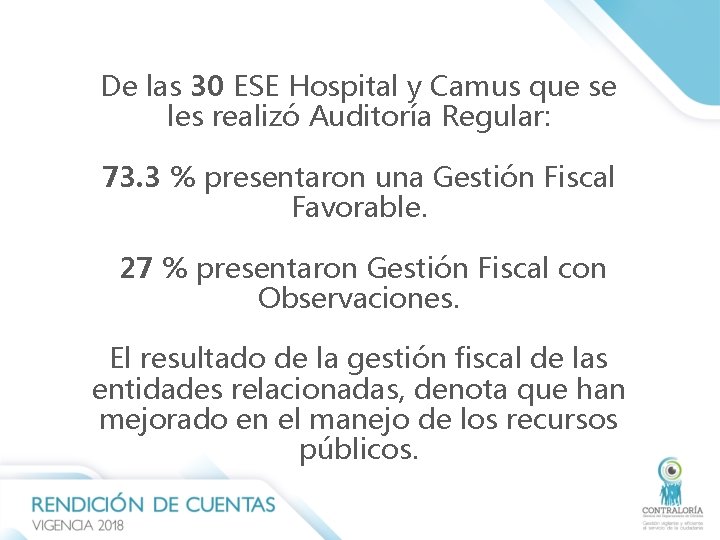
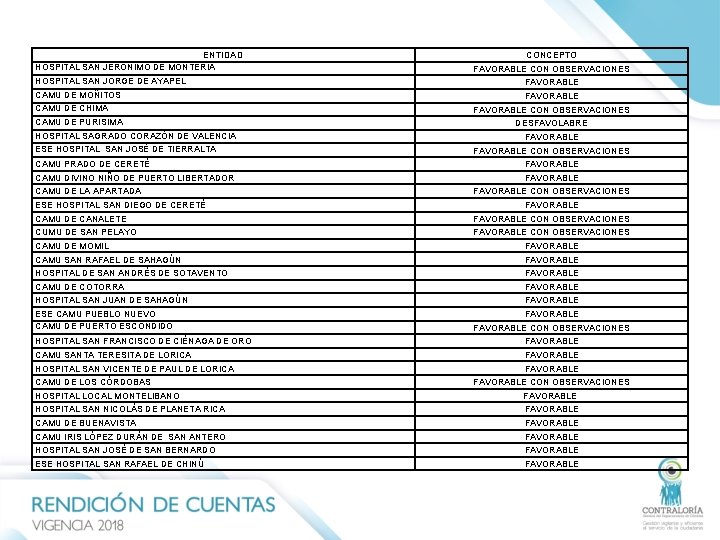
De las 30 ESE Hospital y Camus que se les realizó Auditoría Regular: 73. 3 % presentaron una Gestión Fiscal Favorable. 27 % presentaron Gestión Fiscal con Observaciones. El resultado de la gestión fiscal de las entidades relacionadas, denota que han mejorado en el manejo de los recursos públicos.
ENTIDAD HOSPITAL SAN JERONIMO DE MONTERÍA CONCEPTO FAVORABLE CON OBSERVACIONES HOSPITAL SAN JORGE DE AYAPEL FAVORABLE CAMU DE MOÑITOS FAVORABLE CAMU DE CHIMÁ CAMU DE PURISIMA HOSPITAL SAGRADO CORAZÓN DE VALENCIA ESE HOSPITAL SAN JOSÉ DE TIERRALTA CAMU PRADO DE CERETÉ CAMU DIVINO NIÑO DE PUERTO LIBERTADOR CAMU DE LA APARTADA ESE HOSPITAL SAN DIEGO DE CERETÉ FAVORABLE CON OBSERVACIONES DESFAVOLABRE FAVORABLE CON OBSERVACIONES FAVORABLE CAMU DE CANALETE FAVORABLE CON OBSERVACIONES CUMU DE SAN PELAYO FAVORABLE CON OBSERVACIONES CAMU DE MOMIL FAVORABLE CAMU SAN RAFAEL DE SAHAGÚN FAVORABLE HOSPITAL DE SAN ANDRÉS DE SOTAVENTO FAVORABLE CAMU DE COTORRA FAVORABLE HOSPITAL SAN JUAN DE SAHAGÚN FAVORABLE ESE CAMU PUEBLO NUEVO CAMU DE PUERTO ESCONDIDO FAVORABLE CON OBSERVACIONES HOSPITAL SAN FRANCISCO DE CIÉNAGA DE ORO FAVORABLE CAMU SANTA TERESITA DE LORICA FAVORABLE HOSPITAL SAN VICENTE DE PAUL DE LORICA FAVORABLE CAMU DE LOS CÓRDOBAS FAVORABLE CON OBSERVACIONES HOSPITAL LOCAL MONTELIBANO FAVORABLE HOSPITAL SAN NICOLÁS DE PLANETA RICA FAVORABLE CAMU DE BUENAVISTA FAVORABLE CAMU IRIS LÓPEZ DURÁN DE SAN ANTERO FAVORABLE HOSPITAL SAN JOSÉ DE SAN BERNARDO FAVORABLE ESE HOSPITAL SAN RAFAEL DE CHINÚ FAVORABLE
INFORME DE LA DEUDA PÚBLICA
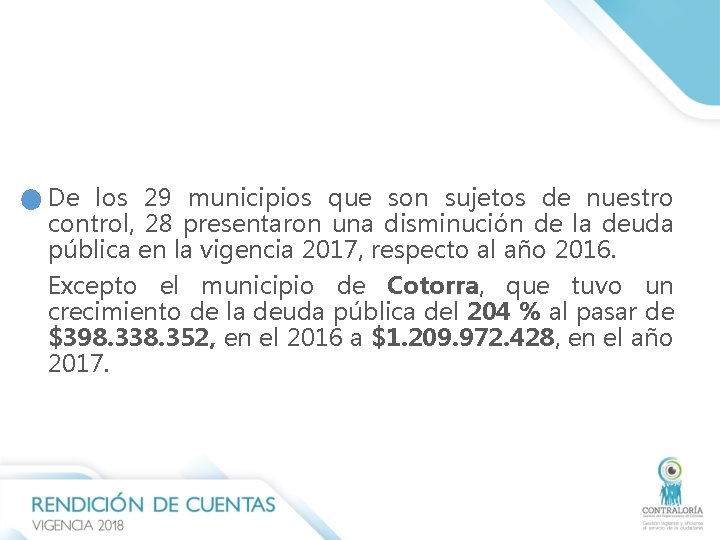
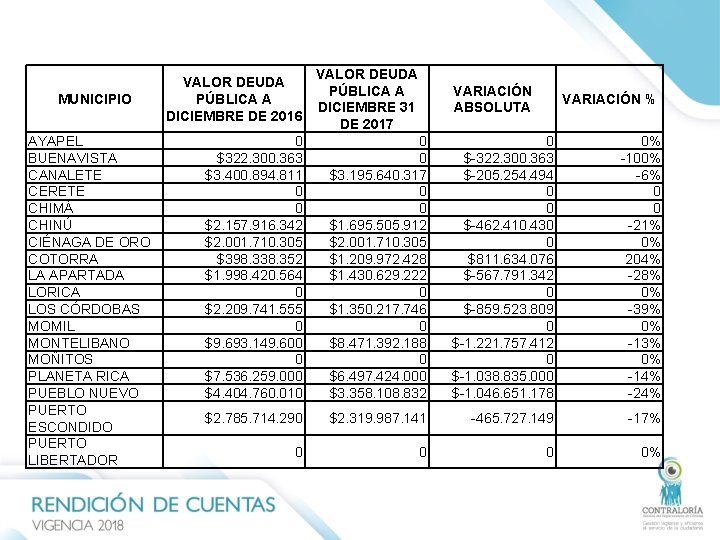
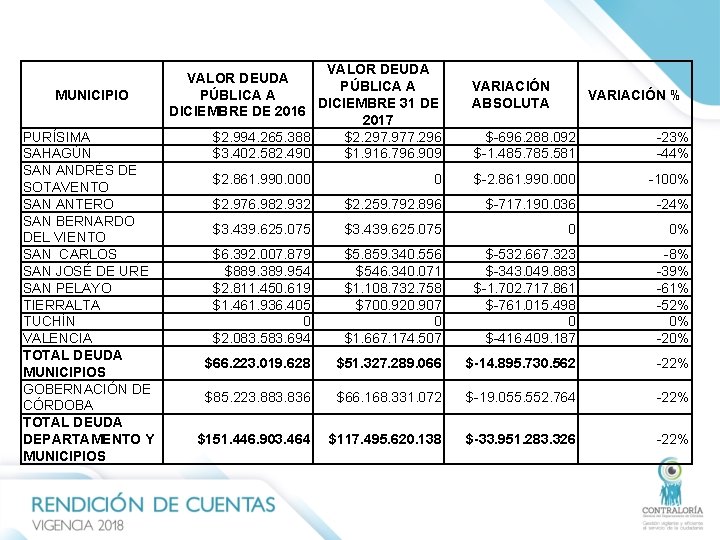
De los 29 municipios que son sujetos de nuestro control, 28 presentaron una disminución de la deuda pública en la vigencia 2017, respecto al año 2016. Excepto el municipio de Cotorra, que tuvo un crecimiento de la deuda pública del 204 % al pasar de $398. 338. 352, en el 2016 a $1. 209. 972. 428, en el año 2017.
El 100 % de los créditos suscritos han sido destinados a proyectos de inversión orientados a los sectores de Saneamiento Básico y Agua Potable, Educación y Mejoramiento Vial. Las garantías soportes de los créditos, en su gran mayoría son del Sistema General de Participaciones (SGP).
MUNICIPIOS QUE NO REGISTRAN DEUDA PÚBLICA • • Ayapel Cereté Chimá Santa Cruz de Lorica Momil Moñitos Puerto Libertador Tuchín A diciembre 31 de 2017 no registran deuda pública, porque unificaron su deuda en acreencias ciertas establecidas en los acuerdos de restructuración de pasivos de ley 550 de 1. 999.
MUNICIPIOS QUE SÍ REGISTRAN DEUDA PÚBLICA • Ciénaga de Oro. • San Bernardo Viento. del A diciembre 31 de 2016, presentaron una deuda pública de $2. 001. 710. 305 y $3. 439. 625. 075, respectivamente, deuda que durante el año 2017 no registró amortizaciones, ni pago de intereses presentando el mismo saldo a diciembre 31 de 2017.
DEUDA PÚBLICA GOBERNACIÓN DE CÓRDOBA A diciembre 31 de 2017, la cuantía es de $ 66. 168. 331. 072. Saldo que corresponde a créditos con entidades financieras y la Nación para adelantar programas de Inversión en Saneamiento Básico, Educación, Vías y Otros Sectores; muestra una tasa del DTF+2, 5 y DTF+4, en cuanto al plazo oscila entre 5 y 7 años.
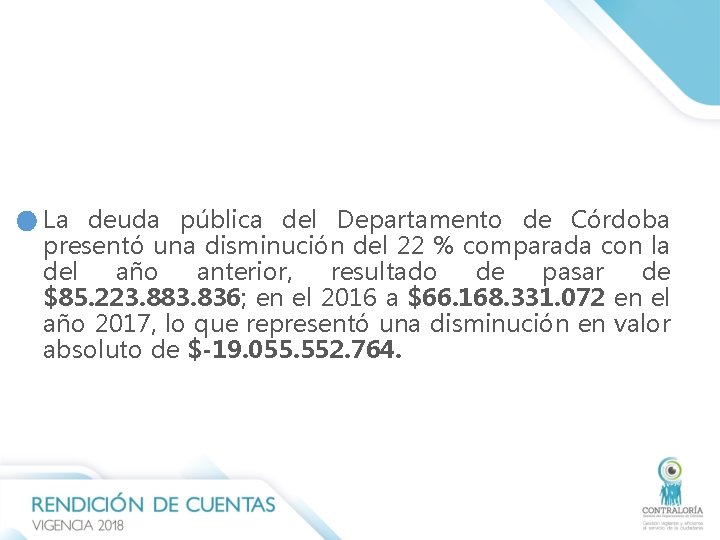
La deuda pública del Departamento de Córdoba presentó una disminución del 22 % comparada con la del año anterior, resultado de pasar de $85. 223. 883. 836; en el 2016 a $66. 168. 331. 072 en el año 2017, lo que representó una disminución en valor absoluto de $-19. 055. 552. 764.
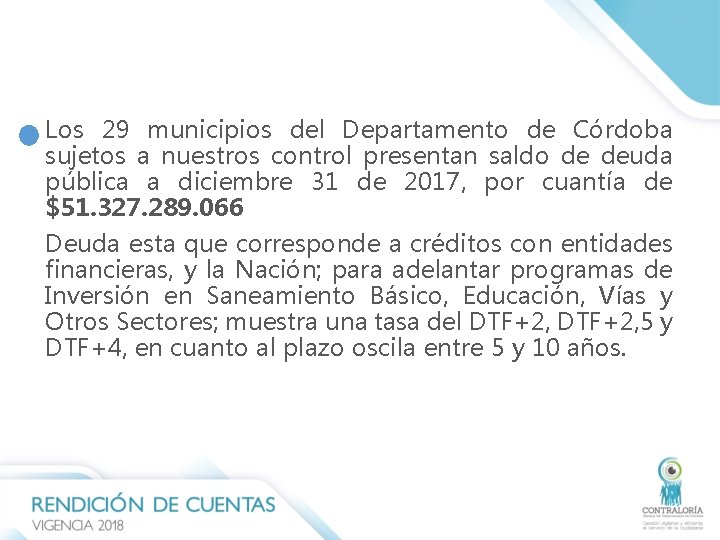
Los 29 municipios del Departamento de Córdoba sujetos a nuestros control presentan saldo de deuda pública a diciembre 31 de 2017, por cuantía de $51. 327. 289. 066 Deuda esta que corresponde a créditos con entidades financieras, y la Nación; para adelantar programas de Inversión en Saneamiento Básico, Educación, Vías y Otros Sectores; muestra una tasa del DTF+2, 5 y DTF+4, en cuanto al plazo oscila entre 5 y 10 años.
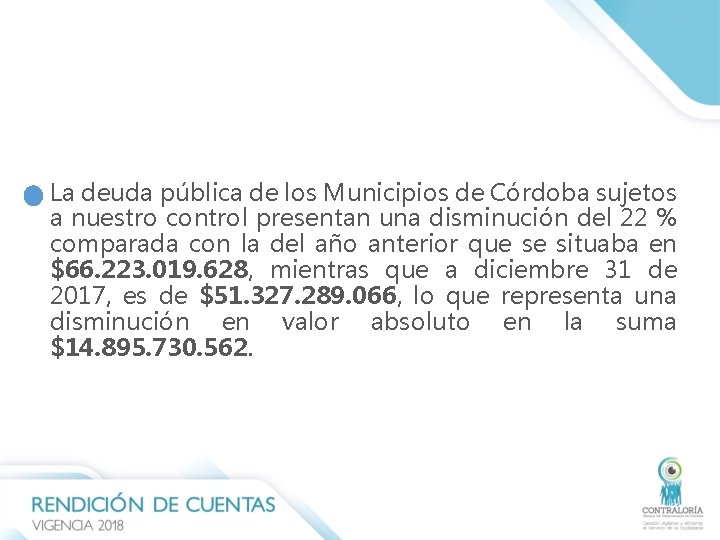
La deuda pública de los Municipios de Córdoba sujetos a nuestro control presentan una disminución del 22 % comparada con la del año anterior que se situaba en $66. 223. 019. 628, mientras que a diciembre 31 de 2017, es de $51. 327. 289. 066, lo que representa una disminución en valor absoluto en la suma $14. 895. 730. 562.
MUNICIPIO AYAPEL BUENAVISTA CANALETE CERETE CHIMÁ CHINÚ CIÉNAGA DE ORO COTORRA LA APARTADA LORICA LOS CÓRDOBAS MOMIL MONTELIBANO MOÑITOS PLANETA RICA PUEBLO NUEVO PUERTO ESCONDIDO PUERTO LIBERTADOR VALOR DEUDA PÚBLICA A DICIEMBRE DE 2016 VALOR DEUDA PÚBLICA A DICIEMBRE 31 DE 2017 VARIACIÓN ABSOLUTA VARIACIÓN % 0 $322. 300. 363 $3. 400. 894. 811 0 0 $2. 157. 916. 342 $2. 001. 710. 305 $398. 338. 352 $1. 998. 420. 564 0 $2. 209. 741. 555 0 $9. 693. 149. 600 0 $7. 536. 259. 000 $4. 404. 760. 010 0 0 $3. 195. 640. 317 0 0 $1. 695. 505. 912 $2. 001. 710. 305 $1. 209. 972. 428 $1. 430. 629. 222 0 $1. 350. 217. 746 0 $8. 471. 392. 188 0 $6. 497. 424. 000 $3. 358. 108. 832 0 $-322. 300. 363 $-205. 254. 494 0 0 $-462. 410. 430 0 $811. 634. 076 $-567. 791. 342 0 $-859. 523. 809 0 $-1. 221. 757. 412 0 $-1. 038. 835. 000 $-1. 046. 651. 178 0% -100% -6% 0 0 -21% 0% 204% -28% 0% -39% 0% -13% 0% -14% -24% $2. 785. 714. 290 $2. 319. 987. 141 -465. 727. 149 -17% 0 0%
MUNICIPIO PURÍSIMA SAHAGÚN SAN ANDRÉS DE SOTAVENTO SAN ANTERO SAN BERNARDO DEL VIENTO SAN CARLOS SAN JOSÉ DE URE SAN PELAYO TIERRALTA TUCHÍN VALENCIA TOTAL DEUDA MUNICIPIOS GOBERNACIÓN DE CÓRDOBA TOTAL DEUDA DEPARTAMENTO Y MUNICIPIOS VALOR DEUDA PÚBLICA A DICIEMBRE 31 DE DICIEMBRE DE 2016 2017 $2. 994. 265. 388 $2. 297. 977. 296 $3. 402. 582. 490 $1. 916. 796. 909 VARIACIÓN ABSOLUTA VARIACIÓN % $-696. 288. 092 $-1. 485. 785. 581 -23% -44% $2. 861. 990. 000 0 $-2. 861. 990. 000 -100% $2. 976. 982. 932 $2. 259. 792. 896 $-717. 190. 036 -24% $3. 439. 625. 075 0 0% $6. 392. 007. 879 $889. 389. 954 $2. 811. 450. 619 $1. 461. 936. 405 0 $2. 083. 583. 694 $5. 859. 340. 556 $546. 340. 071 $1. 108. 732. 758 $700. 920. 907 0 $1. 667. 174. 507 $-532. 667. 323 $-343. 049. 883 $-1. 702. 717. 861 $-761. 015. 498 0 $-416. 409. 187 -8% -39% -61% -52% 0% -20% $66. 223. 019. 628 $51. 327. 289. 066 $-14. 895. 730. 562 -22% $85. 223. 883. 836 $66. 168. 331. 072 $-19. 055. 552. 764 -22% $151. 446. 903. 464 $117. 495. 620. 138 $-33. 951. 283. 326 -22%
El anterior cuadro nos indica que la Deuda Pública del Departamento y los municipios sujetos a nuestro control a diciembre 31 de 2017, ascienden a la suma de $117. 495. 620. 138, presentando una disminución del 22 % respecto al año 2016, lo que indica que en valor absoluto la deuda pública de los entes territoriales sujetos a nuestro control en el año 2017, disminuyó en la suma de $ -33. 951. 283. 326 comparada con la del año 2016.
BENEFICIOS DEL CONTROL FISCAL VIGENCIA 2018 En el desarrollo del proceso auditor en la vigencia fiscal 2018, se generaron beneficios del control fiscal en los siguientes procesos auditores:
AUDITORÍA EXPRÉSS (DENUNCIA ALCALDÍA DE BUENAVISTA 072 -2017) - En el contrato MC-003 de 2016 se evidenció que existían hechos que indicaban que hubo una falta de tipo administrativa, con presunta incidencia disciplinaria, y fiscal por valor de $6. 992. 494, 6, toda vez que 2 de los 6 resaltos construidos presentaban deterioro, lo cual se vio evidenciado en la mala calidad del concreto suministrado, resaltos ubicados en la carrera 10, entre calles 9 y 10, y en la transversal 10, entre transversal 12 y carrera 12 A. Así mismo, se observó que la pintura empleada es de baja calidad, no resistente al tráfico, lo cual se evidenció en los seis resaltos construidos.
AUDITORÍA EXPRÉSS (DENUNCIA ALCALDÍA DE BUENAVISTA 072 -2017) - En los descargos aportados por la Alcaldía de Buenavista, se evidenció que éstos realizaron actuaciones que condujeron a la demolición de los dos reductores de velocidad (resaltos) que se encontraban en mal estado, y fueron construidos nuevamente; así mismo, pintaron los resaltos existentes y los dos nuevos que construyeron, retirándose la connotación fiscal, evidenciándose beneficio del control fiscal cuantitativo.
AUDITORÍA EXPRÉSS (DENUNCIA 083 -2017) - CAMU PRADO DE CERETÉ En los contratos de mantenimiento, 113 - 2016, 054 - 2017, se encontró evidencia para configurar 1 hallazgo administrativo, por debilidades en el proceso de contratación en cuanto a la elaboración de presupuestos y a la supervisión de los contratos de mantenimiento.
AUDITORÍA EXPRÉSS (DENUNCIA 083 -2017) - CAMU PRADO DE CERETÉ En los descargos aportados, se evidenció que a través de los supervisores se requirieron a los contratistas, para que realizaran las respectivas correcciones en obras; con respecto a la diferencia de precios entre los presupuestos de los contratos de mantenimiento 113 -2016 y 054 -2017, específicamente, el ítem de pintura paredes tipo 1, el contratista del contrato de mantenimiento No 113 -2016, procedió a realizar consignación por valor de $8. 093. 656, a la Cuenta Corriente de Bancolombia perteneciente a la ESE Camu del Prado de Cereté, correspondiente a la diferencia en valor de la actividad, evidenciándose beneficio del control fiscal cuantitativo en la suma de $8. 093. 656.
INFORME DE AUDITORÍA GUBERNAMENTAL CON ENFOQUE INTEGRAL Modalidad Especial – ESTADOS FINANCIEROS - ESE HOSPITAL SAN DIEGO CERETE, vigencia auditada 2017. Se solicitó los libros contables bajo el nuevo marco normativo contable, los cuales no fueron aportados toda vez que estos no han sido homologados y parametrizados bajo el nuevo marco normativo para empresas que no cotizan en el mercado de valores, y que no captan ni administran ahorro del público, sin embargo, la ESE en la vigencia fiscal 2017 presentó los informes contables a la Contaduría General de la Nación bajo el nuevo marco normativo.
INFORME DE AUDITORÍA GUBERNAMENTAL CON ENFOQUE INTEGRAL Modalidad Especial – ESTADOS FINANCIEROS - ESE HOSPITAL SAN DIEGO CERETE, vigencia auditada 2017. El grupo auditor constató que las cifras y las cuentas contables registradas en los estados contables no fueron tomadas de los libros contables de la ESE debido a que no tiene libros de contabilidad bajo el nuevo marco normativo, situación está que fue manifestada por el contador de la entidad mediante certificación de marzo 22 del 2018 y que se anexó como parte integral de este informe.
INFORME DE AUDITORÍA GUBERNAMENTAL CON ENFOQUE INTEGRAL Modalidad Especial – ESTADOS FINANCIEROS - ESE HOSPITAL SAN DIEGO CERETE, vigencia auditada 2017. En los soportes documentales enviados en los descargos, se evidencia que la entidad realizó la parametrización y homologación de las cuentas contables bajo el nuevo marco normativo, cumpliendo con lo dispuesto es las normas contables. Teniendo en cuenta que la entidad tomó los correctivos necesarios para cumplir con la norma contable, tomando como base las observaciones realizadas por este ente de control, se traduce en un beneficio cualitativo del control fiscal.
REPORTE DE BENEFICIOS DE RESPONSABILIDAD FISCAL VIGENCIA 2018
Los beneficios que genera el Proceso de Responsabilidad Fiscal para resarcir el patrimonio público antes de ingresar a jurisdicción coactiva y mediante la aceptación de cargos en la vigencia 2018, se encuentra representada en:
4 Autos de Cierre y Archivo por la aceptación de cargos en distintos procesos de responsabilidad fiscal; uno, en cuantía de $546. 000, el segundo, por valor de $260. 000, el tercero, por valor de $360. 000, y el último por valor de $28. 161. 521 Total de detrimento recuperado de $ 31. 845. 881
En cuanto a las indagaciones preliminares, se profirieron 4 autos de cesación por pago del detrimento ocasionado en cuantía de $23. 674. 152. Entre el 1 de enero a 31 de diciembre de 2018, mediante procesos sancionatorios decididos se recaudó antes de entrar a la Oficina de Jurisdicción Coactiva, la suma $1. 424. 262.
PROCESO DE JURISDICCIÓN COACTIVA Pagos realizados por los responsables fiscales y sancionados mediante el proceso sancionatorio administrativo, se lograron los siguientes resultados: Recaudos 1. Responsabilidad Fiscal: 2. Sancionatorios: $ 20. 500. 000 $ 11. 343. 675
RESPONSABILIDAD FISCAL
Los 61 procesos administrativos sancionatorios activos de la vigencia 2015, fueron resueltos. De los 107 procesos administrativos sancionatorios activos de la vigencia 2016, fueron resueltos 47. Entre el 1 de enero a 31 de diciembre de 2018, mediante procesos sancionatorios decididos se recaudó antes de entrar a la Oficina de Jurisdicción Coactiva, la suma $1. 424. 262.
PROCESO DE JURISDICCIÓN COACTIVA Se pretende establecer el valor del dinero recaudado por la Oficina de Jurisdicción Coactiva durante la vigencia 2018, el cual resulta de los pagos realizados por los responsables fiscales, de los embargos a las cuentas bancarias de los ejecutados, los pagos provenientes de los procesos sancionatorios fiscales y agencias en derecho frente a lo programado a recaudar.
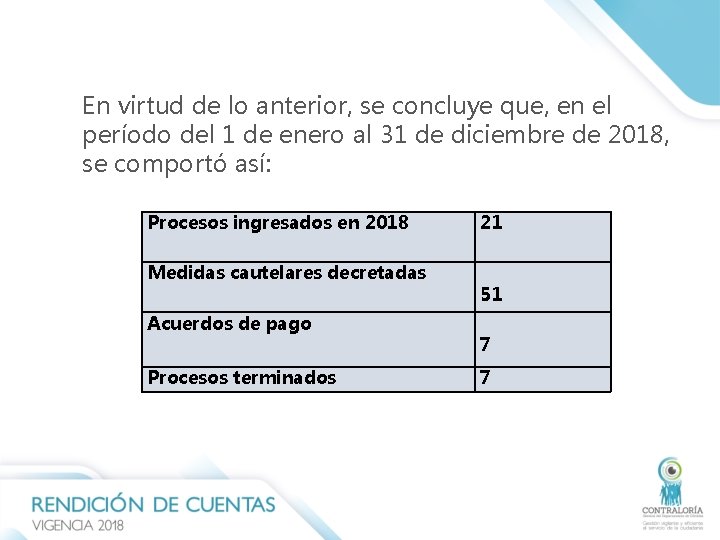
En virtud de lo anterior, se concluye que, en el período del 1 de enero al 31 de diciembre de 2018, se comportó así: Procesos ingresados en 2018 21 Medidas cautelares decretadas 51 Acuerdos de pago 7 Procesos terminados 7
OTROS RESULTADOS Se tramitaron ante el Contralor General del Departamento de Córdoba 53 consultas, de las cuales 37 consistían en Auto de Cierre y Archivo de Indagaciones Preliminares y dieseis 16 de Procesos de Responsabilidad Fiscal. A la fecha se tramitaron 2 recursos de reposición, que se decidieron por parte de la Contralora Auxiliar delegada para Responsabilidad Fiscal. Se presentó en la Contraloría Auxiliar Delegada Para Responsabilidad Fiscal, 1 revocatoria directa la cual está en trámite para su decisión.
CERTIFICACIÓN ICONTEC ISO 9001: 2015 ICONTEC realizó la auditoría de seguimiento a los procesos del Sistema de Gestión Calidad, lo que permitió la transición a la Norma ISO 9001 versión 2015.
CONTRALORÍA DE RESULTADOS