
Entendendo o Plano de Contas Aplicado ao Setor
- Slides: 57
Entendendo o Plano de Contas Aplicado ao Setor Público - PCASP Tópicos Especiais www. gestaopublica. com. br
P C AS P Conteúdo PERGUNTA QUE DEVEREMOS RESPONDER AO FINAL “Com o PCASP e as DCASP estamos avançando para uma Contabilidade Aplicada ao Setor Público mais forte, que gera informações úteis e tempestivas, que atenda a execução do Orçamento e controle dos atos potenciais? ” www. gestaopublica. com. br 2
P C AS P Conteúdo 1 Abordagem Conceitual 2 Estrutura e Funcionamento do PCASP 3 A evidenciação nas classes 7 e 8 e o reflexo nas DCASP 4 Controles do Superávit Financeiro www. gestaopublica. com. br 3
P C AS P Reflexão VÍDEO 1 www. gestaopublica. com. br 4
P C AS P Conteúdo “O valor social da reforma na contabilidade governamental repousa, portanto, na sua contribuição para as metas de desenvolvimento, inclusive de redução da pobreza. Essa fundamentação tem conduzido os doadores e os financiadores internacionais e multilaterais a endossar as Normas Internacionais de Contabilidade para o Setor Público (NICSPs) e a sua adoção em países em desenvolvimento. ” (grifei) James L. Chan Professor Emérito de Contabilidade da Universidade de Illinois em Chicago www. gestaopublica. com. br 5
P C AS P Conteúdo RESOLUÇÃO CFC Nº. 1. 111/07 “Adicionalmente, as novas demandas sociais estão a exigir um novo padrão de informações geradas pela Contabilidade Pública, e que seus demonstrativos – item essencial das prestações de contas dos gestores públicos – devem ser elaborados de modo a facilitar, por parte dos seus usuários e por toda a sociedade, a adequada interpretação dos fenômenos patrimoniais do setor público, o acompanhamento do processo orçamentário, a análise dos resultados econômicos e o fluxo financeiro. ” www. gestaopublica. com. br 6
PCASP A Busca do Plano de Contas Único www. gestaopublica. com. br 7
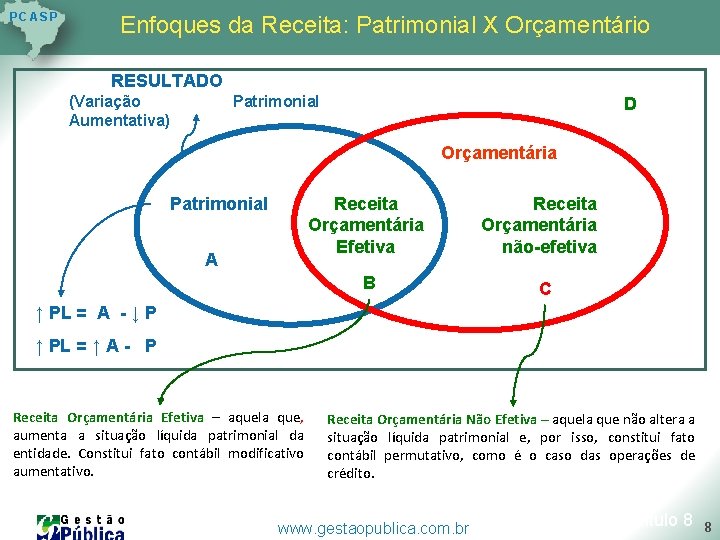
P C AS P Enfoques da Receita: Patrimonial X Orçamentário RESULTADO (Variação Aumentativa) Patrimonial D Orçamentária Patrimonial Receita Orçamentária Efetiva A B Receita Orçamentária não-efetiva C ↑ PL = A - ↓ P ↑ PL = ↑ A - P Receita Orçamentária Efetiva – aquela que, aumenta a situação líquida patrimonial da entidade. Constitui fato contábil modificativo aumentativo. Receita Orçamentária Não Efetiva – aquela que não altera a situação líquida patrimonial e, por isso, constitui fato contábil permutativo, como é o caso das operações de crédito. www. gestaopublica. com. br Capítulo 8 8
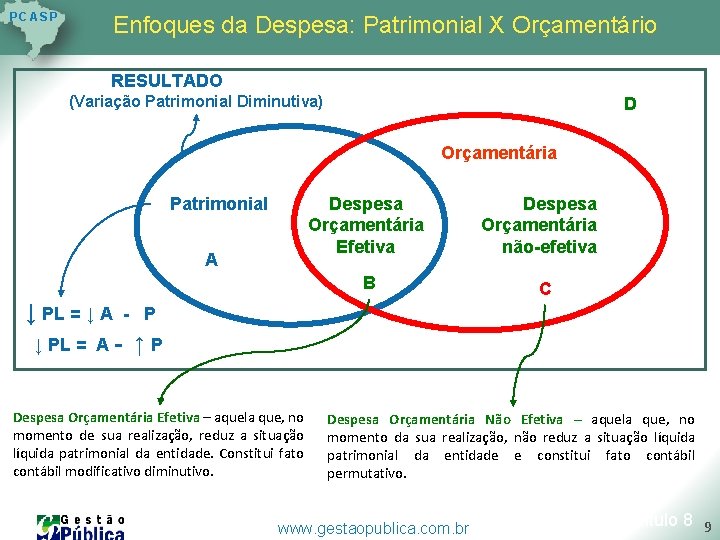
P C AS P Enfoques da Despesa: Patrimonial X Orçamentário RESULTADO (Variação Patrimonial Diminutiva) D Orçamentária Patrimonial Despesa Orçamentária Efetiva A B ↓ PL = ↓ A ↓ PL = A - Despesa Orçamentária não-efetiva C - P ↑P Despesa Orçamentária Efetiva – aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo. Despesa Orçamentária Não Efetiva – aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade e constitui fato contábil permutativo. www. gestaopublica. com. br Capítulo 8 9
PCASP O PCASP e A estrutura das classes www. gestaopublica. com. br 10
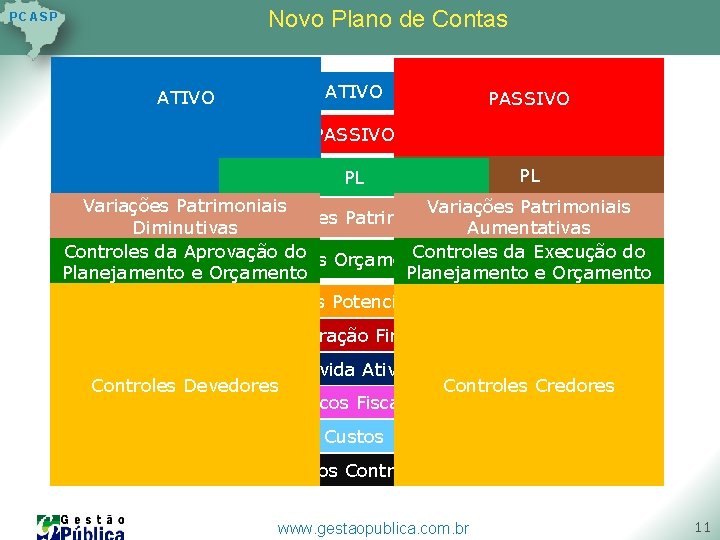
Novo Plano de Contas P C AS P ATIVO PASSIVO PL PL Variações Patrimoniais Diminutivas Aumentativas Controles da Aprovação do Orçamentários Controles da Execução do Controles Planejamento e Orçamento Atos Potenciais Administração Financeira Controles Devedores Dívida Ativa Riscos Fiscais Controles Credores Custos Outros Controles www. gestaopublica. com. br 11
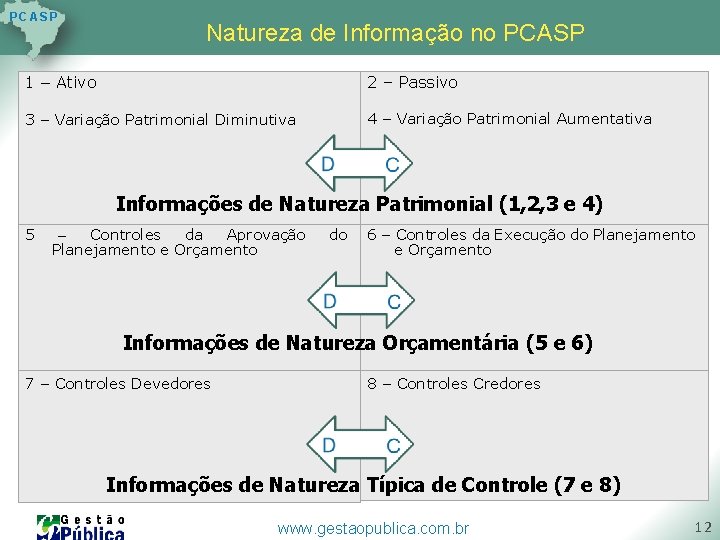
P C AS P Natureza de Informação no PCASP 1 – Ativo 2 – Passivo 3 – Variação Patrimonial Diminutiva 4 – Variação Patrimonial Aumentativa Informações de Natureza Patrimonial (1, 2, 3 e 4) 5 – Controles da Aprovação Planejamento e Orçamento do 6 – Controles da Execução do Planejamento e Orçamento Informações de Natureza Orçamentária (5 e 6) 7 – Controles Devedores 8 – Controles Credores Informações de Natureza Típica de Controle (7 e 8) www. gestaopublica. com. br 12
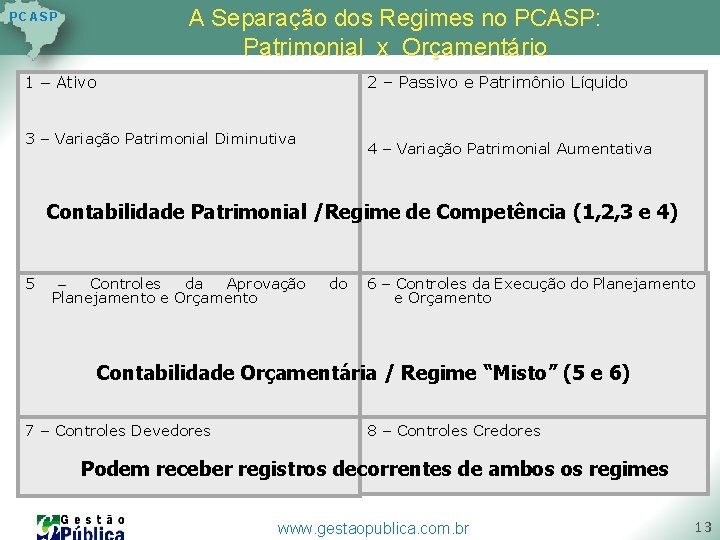
A Separação dos Regimes no PCASP: Patrimonial x Orçamentário P C AS P 1 – Ativo 2 – Passivo e Patrimônio Líquido 3 – Variação Patrimonial Diminutiva 4 – Variação Patrimonial Aumentativa Contabilidade Patrimonial /Regime de Competência (1, 2, 3 e 4) 5 – Controles da Aprovação Planejamento e Orçamento do 6 – Controles da Execução do Planejamento e Orçamento Contabilidade Orçamentária / Regime “Misto” (5 e 6) 7 – Controles Devedores 8 – Controles Credores Podem receber registros decorrentes de ambos os regimes www. gestaopublica. com. br 13
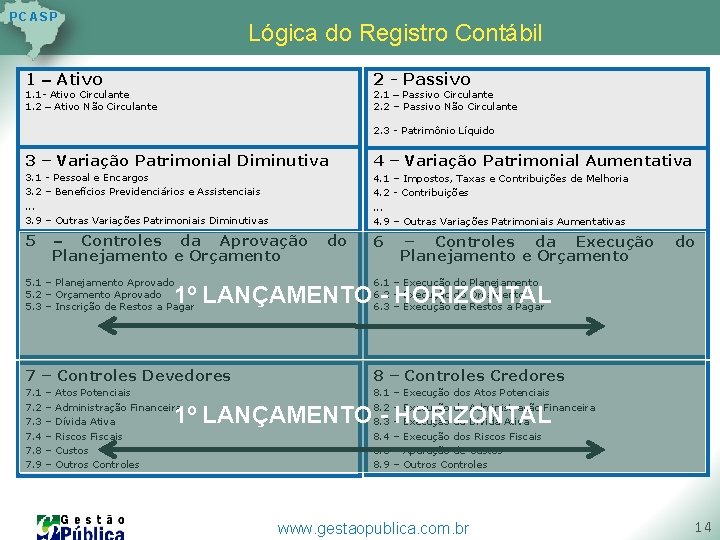
P C AS P Lógica do Registro Contábil 1 – Ativo 2 - Passivo 2. 1 – Passivo Circulante 2. 2 – Passivo Não Circulante 1. 1 - Ativo Circulante 1. 2 – Ativo Não Circulante 2. 3 - Patrimônio Líquido 3 – Variação Patrimonial Diminutiva 4 – Variação Patrimonial Aumentativa 3. 1 - Pessoal e Encargos 3. 2 – Benefícios Previdenciários e Assistenciais. . . 3. 9 – Outras Variações Patrimoniais Diminutivas 4. 1 – Impostos, Taxas e Contribuições de Melhoria 4. 2 - Contribuições. . . 4. 9 – Outras Variações Patrimoniais Aumentativas 5 – Controles da Aprovação Planejamento e Orçamento do 6 – Controles da Execução Planejamento e Orçamento 5. 1 – Planejamento Aprovado 5. 2 – Orçamento Aprovado 5. 3 – Inscrição de Restos a Pagar 6. 1 – Execução do Planejamento 6. 2 – Execução do Orçamento 6. 3 – Execução de Restos a Pagar 7 – Controles Devedores 8 – Controles Credores 7. 1 7. 2 7. 3 7. 4 7. 8 7. 9 8. 1 8. 2 8. 3 8. 4 8. 8 8. 9 do 1º LANÇAMENTO - HORIZONTAL – – – Atos Potenciais Administração Financeira Dívida Ativa Riscos Fiscais Custos Outros Controles – – – Execução dos Atos Potenciais Execução da Administração Financeira Execução da Dívida Ativa Execução dos Riscos Fiscais Apuração de Custos Outros Controles 1º LANÇAMENTO - HORIZONTAL www. gestaopublica. com. br 14
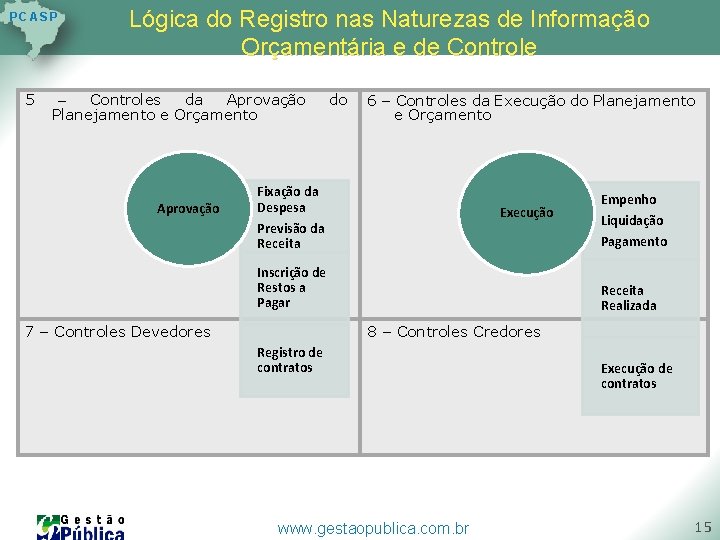
P C AS P 5 Lógica do Registro nas Naturezas de Informação Orçamentária e de Controle – Controles da Aprovação Planejamento e Orçamento Aprovação do 6 – Controles da Execução do Planejamento e Orçamento Fixação da Despesa Previsão da Receita Execução Inscrição de Restos a Pagar Empenho Liquidação Pagamento Receita Realizada 8 – Controles Credores 7 – Controles Devedores Registro de contratos www. gestaopublica. com. br Execução de contratos 15
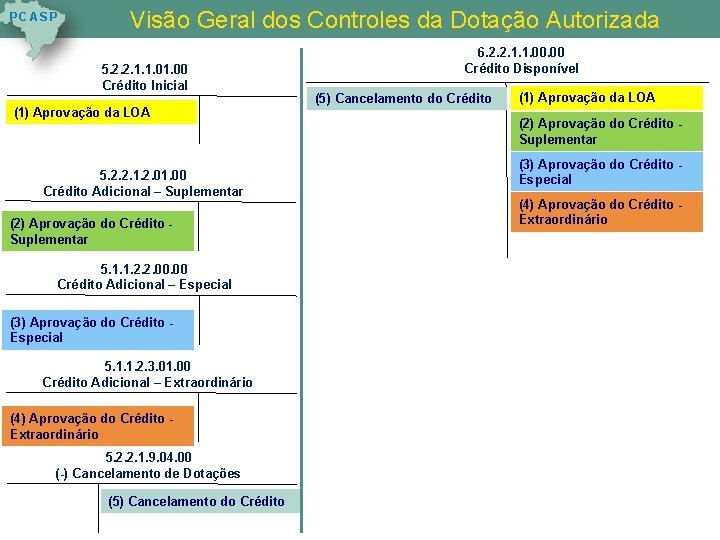
P C AS P Visão Geral dos Controles da Dotação Autorizada 6. 2. 2. 1. 1. 00 Crédito Disponível 5. 2. 2. 1. 1. 00 Crédito Inicial (5) Cancelamento do Crédito (1) Aprovação da LOA (2) Aprovação do Crédito Suplementar (3) Aprovação do Crédito Especial 5. 2. 2. 1. 2. 01. 00 Crédito Adicional – Suplementar (4) Aprovação do Crédito Extraordinário (2) Aprovação do Crédito Suplementar 5. 1. 1. 2. 2. 00 Crédito Adicional – Especial (3) Aprovação do Crédito Especial 5. 1. 1. 2. 3. 01. 00 Crédito Adicional – Extraordinário (4) Aprovação do Crédito Extraordinário 5. 2. 2. 1. 9. 04. 00 (-) Cancelamento de Dotações (5) Cancelamento do Crédito www. gestaopublica. com. br 16
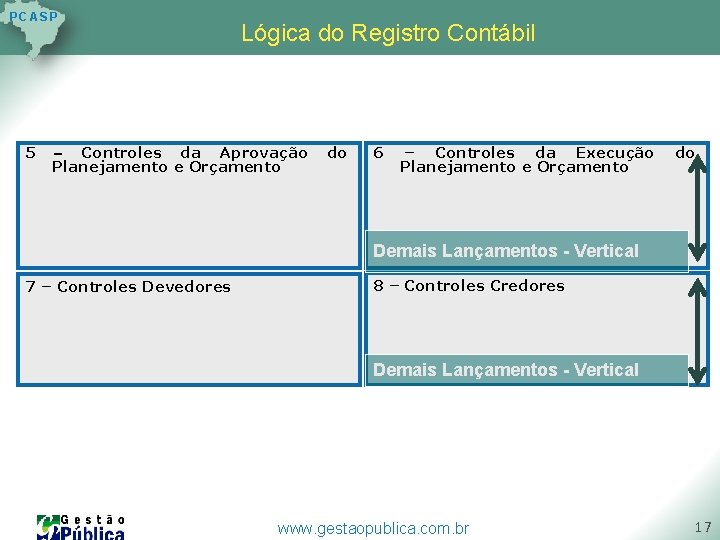
P C AS P 5 Lógica do Registro Contábil – Controles da Aprovação Planejamento e Orçamento do 6 – Controles da Execução Planejamento e Orçamento do Demais Lançamentos - Vertical 7 – Controles Devedores 8 – Controles Credores Demais Lançamentos - Vertical www. gestaopublica. com. br 17
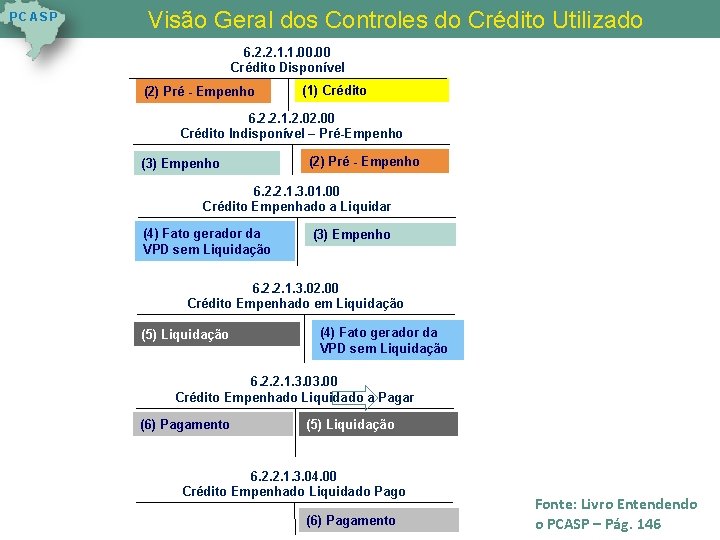
P C AS P Visão Geral dos Controles do Crédito Utilizado 6. 2. 2. 1. 1. 00 Crédito Disponível (2) Pré - Empenho (1) Crédito 6. 2. 2. 1. 2. 00 Crédito Indisponível – Pré-Empenho (3) Empenho (2) Pré - Empenho 6. 2. 2. 1. 3. 01. 00 Crédito Empenhado a Liquidar (4) Fato gerador da VPD sem Liquidação (3) Empenho 6. 2. 2. 1. 3. 02. 00 Crédito Empenhado em Liquidação (5) Liquidação (4) Fato gerador da VPD sem Liquidação 6. 2. 2. 1. 3. 00 Crédito Empenhado Liquidado a Pagar (6) Pagamento (5) Liquidação 6. 2. 2. 1. 3. 04. 00 Crédito Empenhado Liquidado Pago (6) Pagamento www. gestaopublica. com. br Fonte: Livro Entendendo o PCASP – Pág. 146 18
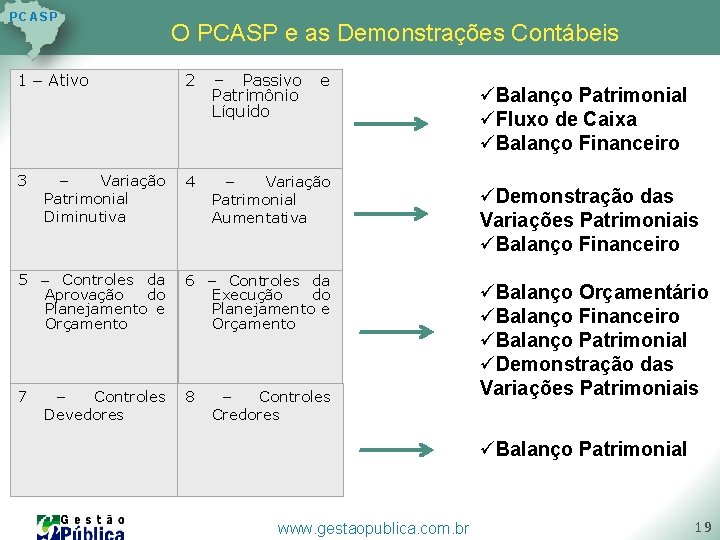
P C AS P O PCASP e as Demonstrações Contábeis 1 – Ativo 2 – Passivo Patrimônio Líquido 3 4 – Variação Patrimonial Aumentativa – Variação Patrimonial Diminutiva e 5 – Controles da Aprovação do Planejamento e Orçamento 6 – Controles da Execução do Planejamento e Orçamento 7 8 – Controles Devedores – Controles Credores üBalanço Patrimonial üFluxo de Caixa üBalanço Financeiro üDemonstração das Variações Patrimoniais üBalanço Financeiro üBalanço Orçamentário üBalanço Financeiro üBalanço Patrimonial üDemonstração das Variações Patrimoniais üBalanço Patrimonial www. gestaopublica. com. br 19
PCASP Controle do Superávit Financeiro www. gestaopublica. com. br 20
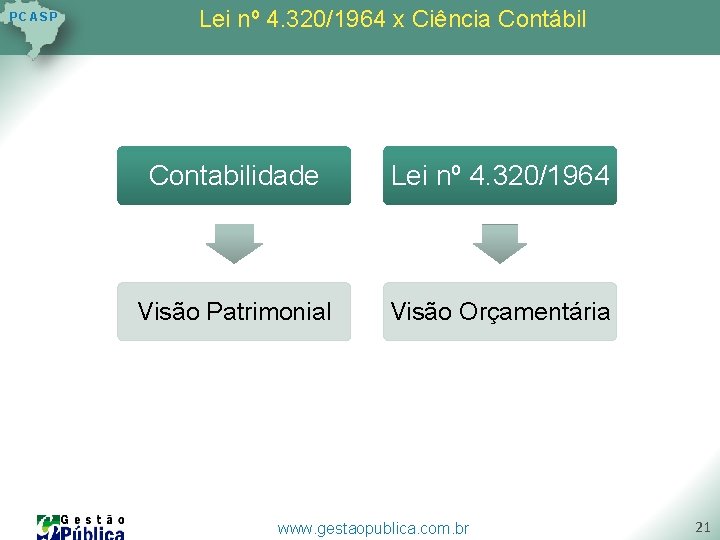
P C AS P Lei nº 4. 320/1964 x Ciência Contábil Contabilidade Lei nº 4. 320/1964 Visão Patrimonial Visão Orçamentária www. gestaopublica. com. br 21
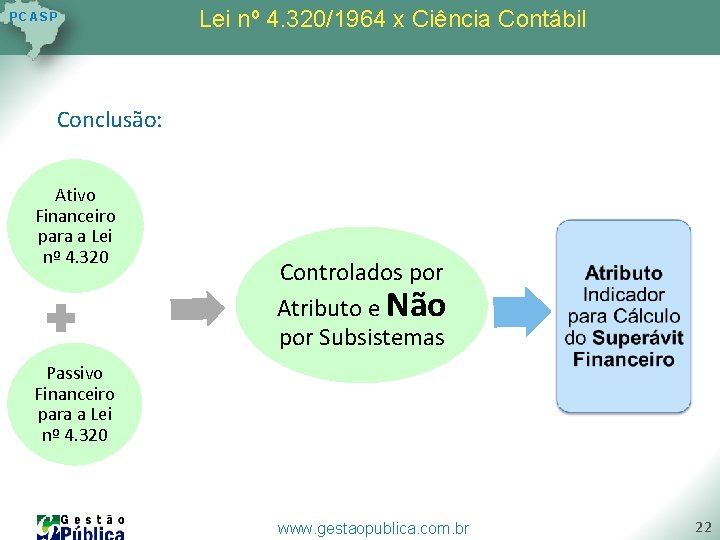
P C AS P Lei nº 4. 320/1964 x Ciência Contábil Conclusão: Ativo Financeiro para a Lei nº 4. 320 Controlados por Atributo e Não por Subsistemas Passivo Financeiro para a Lei nº 4. 320 www. gestaopublica. com. br 22
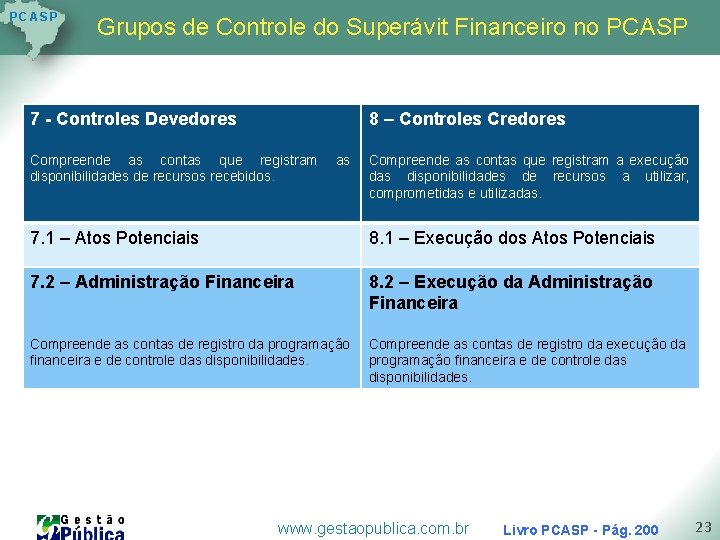
P C AS P Grupos de Controle do Superávit Financeiro no PCASP 7 - Controles Devedores 8 – Controles Credores Compreende as contas que registram disponibilidades de recursos recebidos. as Compreende as contas que registram a execução das disponibilidades de recursos a utilizar, comprometidas e utilizadas. 7. 1 – Atos Potenciais 8. 1 – Execução dos Atos Potenciais 7. 2 – Administração Financeira 8. 2 – Execução da Administração Financeira Compreende as contas de registro da programação financeira e de controle das disponibilidades. Compreende as contas de registro da execução da programação financeira e de controle das disponibilidades. www. gestaopublica. com. br Livro PCASP - Pág. 200 23
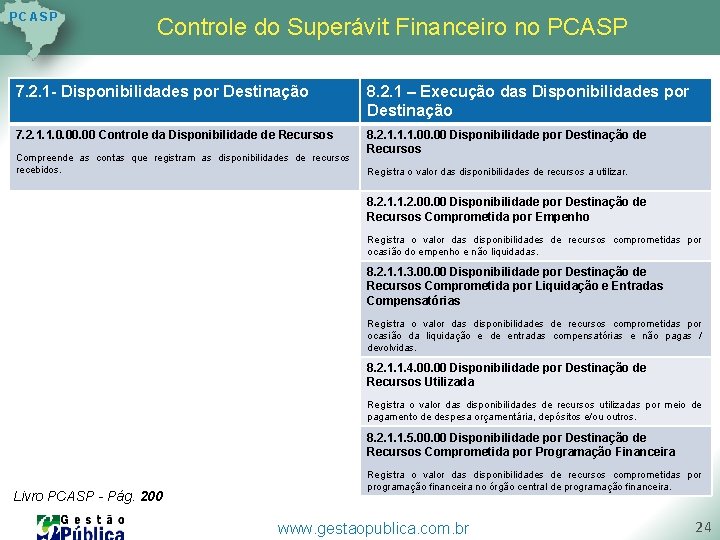
P C AS P Controle do Superávit Financeiro no PCASP 7. 2. 1 - Disponibilidades por Destinação 8. 2. 1 – Execução das Disponibilidades por Destinação 7. 2. 1. 1. 0. 00 Controle da Disponibilidade de Recursos 8. 2. 1. 1. 1. 00 Disponibilidade por Destinação de Recursos Compreende as contas que registram as disponibilidades de recursos recebidos. Registra o valor das disponibilidades de recursos a utilizar. 8. 2. 1. 1. 2. 00 Disponibilidade por Destinação de Recursos Comprometida por Empenho Registra o valor das disponibilidades de recursos comprometidas por ocasião do empenho e não liquidadas. 8. 2. 1. 1. 3. 00 Disponibilidade por Destinação de Recursos Comprometida por Liquidação e Entradas Compensatórias Registra o valor das disponibilidades de recursos comprometidas por ocasião da liquidação e de entradas compensatórias e não pagas / devolvidas. 8. 2. 1. 1. 4. 00 Disponibilidade por Destinação de Recursos Utilizada Registra o valor das disponibilidades de recursos utilizadas por meio de pagamento de despesa orçamentária, depósitos e/ou outros. 8. 2. 1. 1. 5. 00 Disponibilidade por Destinação de Recursos Comprometida por Programação Financeira Livro PCASP - Pág. 200 Registra o valor das disponibilidades de recursos comprometidas por programação financeira no órgão central de programação financeira. www. gestaopublica. com. br 24
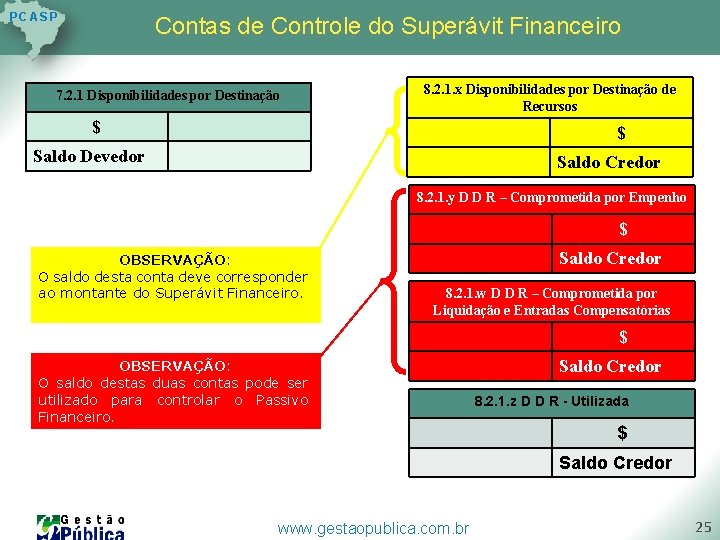
P C AS P Contas de Controle do Superávit Financeiro 7. 2. 1 Disponibilidades por Destinação 8. 2. 1. x Disponibilidades por Destinação de Recursos $ $ Saldo Devedor Saldo Credor 8. 2. 1. y D D R – Comprometida por Empenho $ OBSERVAÇÃO: O saldo desta conta deve corresponder ao montante do Superávit Financeiro. Saldo Credor 8. 2. 1. w D D R – Comprometida por Liquidação e Entradas Compensatórias $ OBSERVAÇÃO: O saldo destas duas contas pode ser utilizado para controlar o Passivo Financeiro. Saldo Credor 8. 2. 1. z D D R - Utilizada $ Saldo Credor www. gestaopublica. com. br 25
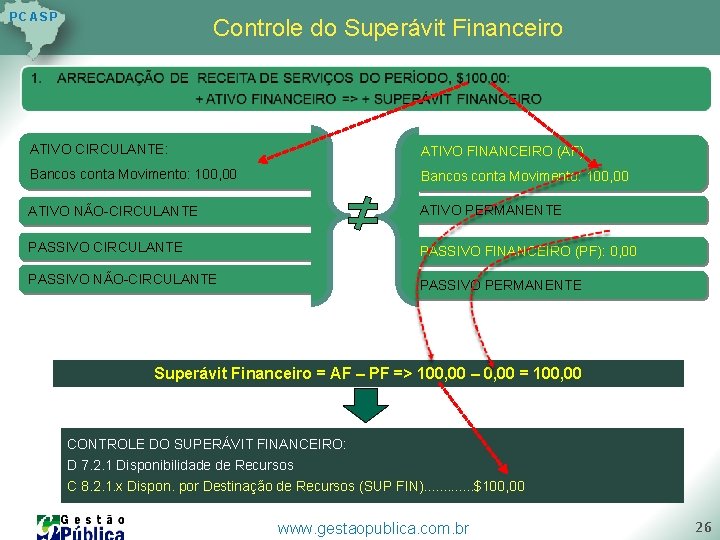
P C AS P Controle do Superávit Financeiro ATIVO CIRCULANTE: ATIVO FINANCEIRO (AF) Bancos conta Movimento: 100, 00 ATIVO NÃO-CIRCULANTE ATIVO PERMANENTE PASSIVO CIRCULANTE PASSIVO FINANCEIRO (PF): 0, 00 PASSIVO NÃO-CIRCULANTE PASSIVO PERMANENTE Superávit Financeiro = AF – PF => 100, 00 – 0, 00 = 100, 00 CONTROLE DO SUPERÁVIT FINANCEIRO: D 7. 2. 1 Disponibilidade de Recursos C 8. 2. 1. x Dispon. por Destinação de Recursos (SUP FIN). . . $100, 00 www. gestaopublica. com. br 26
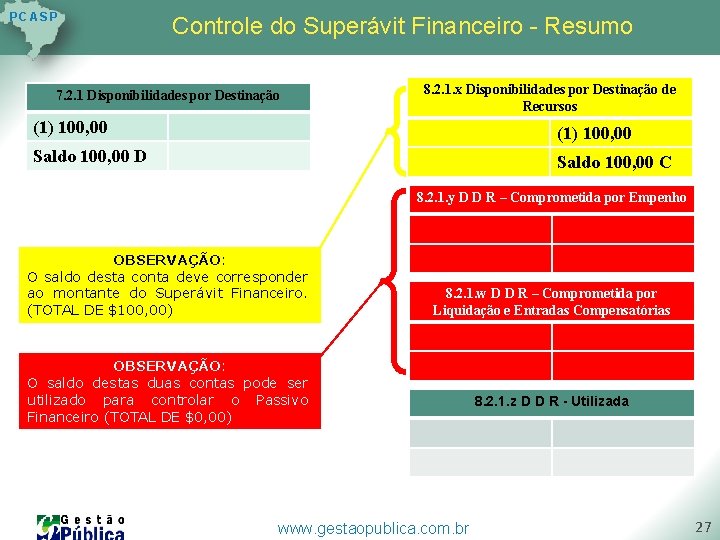
P C AS P Controle do Superávit Financeiro - Resumo 7. 2. 1 Disponibilidades por Destinação 8. 2. 1. x Disponibilidades por Destinação de Recursos (1) 100, 00 Saldo 100, 00 D Saldo 100, 00 C 8. 2. 1. y D D R – Comprometida por Empenho OBSERVAÇÃO: O saldo desta conta deve corresponder ao montante do Superávit Financeiro. (TOTAL DE $100, 00) 8. 2. 1. w D D R – Comprometida por Liquidação e Entradas Compensatórias OBSERVAÇÃO: O saldo destas duas contas pode ser utilizado para controlar o Passivo Financeiro (TOTAL DE $0, 00) www. gestaopublica. com. br 8. 2. 1. z D D R - Utilizada 27
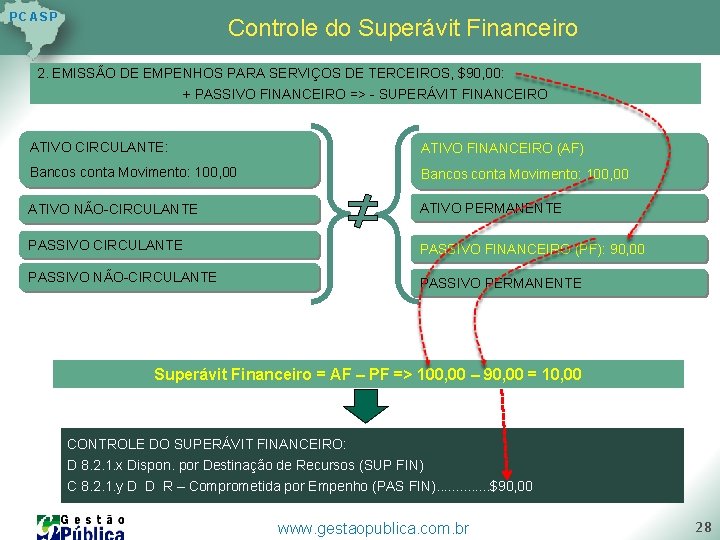
P C AS P Controle do Superávit Financeiro 2. EMISSÃO DE EMPENHOS PARA SERVIÇOS DE TERCEIROS, $90, 00: + PASSIVO FINANCEIRO => - SUPERÁVIT FINANCEIRO ATIVO CIRCULANTE: ATIVO FINANCEIRO (AF) Bancos conta Movimento: 100, 00 ATIVO NÃO-CIRCULANTE ATIVO PERMANENTE PASSIVO CIRCULANTE PASSIVO FINANCEIRO (PF): 90, 00 PASSIVO NÃO-CIRCULANTE PASSIVO PERMANENTE Superávit Financeiro = AF – PF => 100, 00 – 90, 00 = 10, 00 CONTROLE DO SUPERÁVIT FINANCEIRO: D 8. 2. 1. x Dispon. por Destinação de Recursos (SUP FIN) C 8. 2. 1. y D D R – Comprometida por Empenho (PAS FIN). . . $90, 00 www. gestaopublica. com. br 28
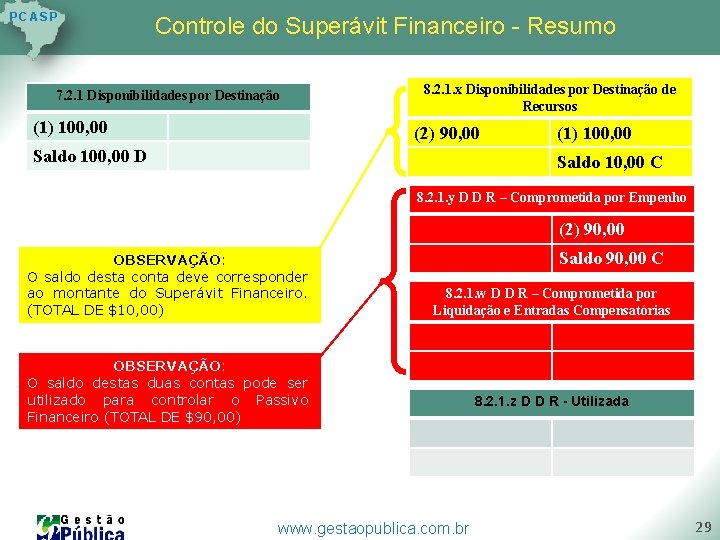
P C AS P Controle do Superávit Financeiro - Resumo 7. 2. 1 Disponibilidades por Destinação (1) 100, 00 8. 2. 1. x Disponibilidades por Destinação de Recursos (2) 90, 00 Saldo 100, 00 D (1) 100, 00 Saldo 10, 00 C 8. 2. 1. y D D R – Comprometida por Empenho (2) 90, 00 OBSERVAÇÃO: O saldo desta conta deve corresponder ao montante do Superávit Financeiro. (TOTAL DE $10, 00) Saldo 90, 00 C 8. 2. 1. w D D R – Comprometida por Liquidação e Entradas Compensatórias OBSERVAÇÃO: O saldo destas duas contas pode ser utilizado para controlar o Passivo Financeiro (TOTAL DE $90, 00) www. gestaopublica. com. br 8. 2. 1. z D D R - Utilizada 29
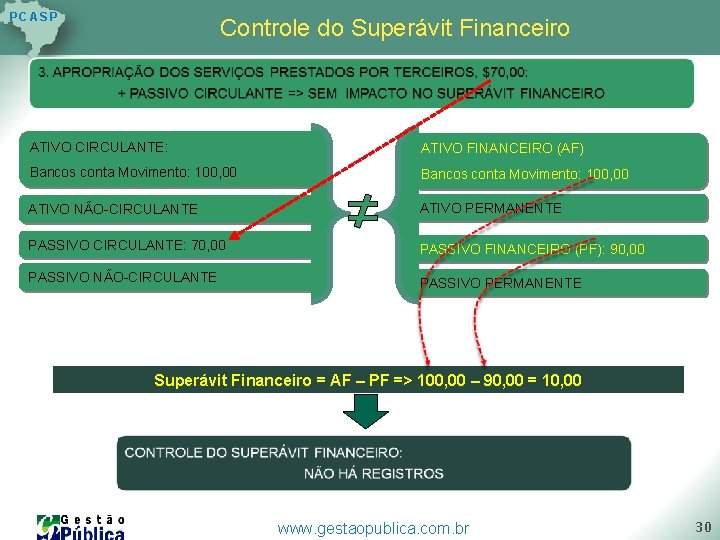
P C AS P Controle do Superávit Financeiro ATIVO CIRCULANTE: ATIVO FINANCEIRO (AF) Bancos conta Movimento: 100, 00 ATIVO NÃO-CIRCULANTE ATIVO PERMANENTE PASSIVO CIRCULANTE: 70, 00 PASSIVO FINANCEIRO (PF): 90, 00 PASSIVO NÃO-CIRCULANTE PASSIVO PERMANENTE Superávit Financeiro = AF – PF => 100, 00 – 90, 00 = 10, 00 www. gestaopublica. com. br 30
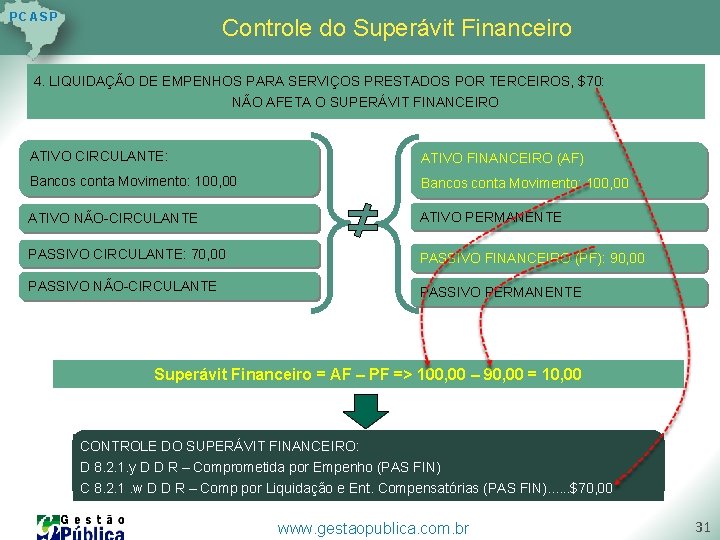
P C AS P Controle do Superávit Financeiro 4. LIQUIDAÇÃO DE EMPENHOS PARA SERVIÇOS PRESTADOS POR TERCEIROS, $70: NÃO AFETA O SUPERÁVIT FINANCEIRO ATIVO CIRCULANTE: ATIVO FINANCEIRO (AF) Bancos conta Movimento: 100, 00 ATIVO NÃO-CIRCULANTE ATIVO PERMANENTE PASSIVO CIRCULANTE: 70, 00 PASSIVO FINANCEIRO (PF): 90, 00 PASSIVO NÃO-CIRCULANTE PASSIVO PERMANENTE Superávit Financeiro = AF – PF => 100, 00 – 90, 00 = 10, 00 CONTROLE DO SUPERÁVIT FINANCEIRO: D 8. 2. 1. y D D R – Comprometida por Empenho (PAS FIN) C 8. 2. 1. w D D R – Comp por Liquidação e Ent. Compensatórias (PAS FIN). . . $70, 00 www. gestaopublica. com. br 31
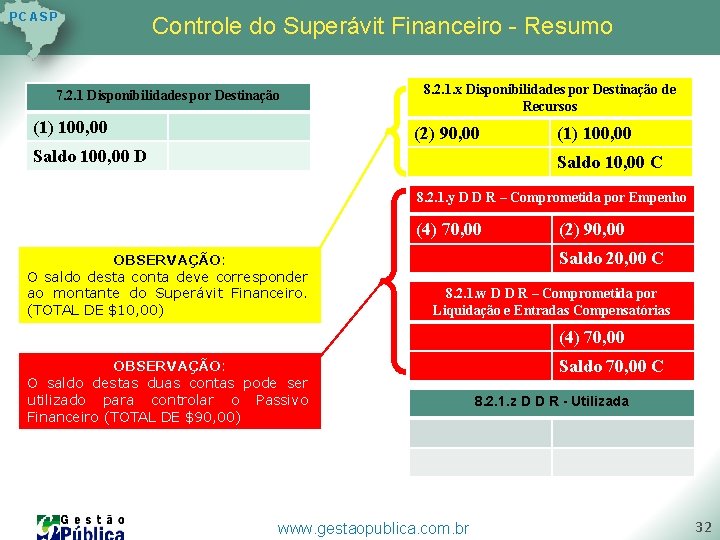
P C AS P Controle do Superávit Financeiro - Resumo 7. 2. 1 Disponibilidades por Destinação (1) 100, 00 8. 2. 1. x Disponibilidades por Destinação de Recursos (2) 90, 00 Saldo 100, 00 D (1) 100, 00 Saldo 10, 00 C 8. 2. 1. y D D R – Comprometida por Empenho (4) 70, 00 OBSERVAÇÃO: O saldo desta conta deve corresponder ao montante do Superávit Financeiro. (TOTAL DE $10, 00) (2) 90, 00 Saldo 20, 00 C 8. 2. 1. w D D R – Comprometida por Liquidação e Entradas Compensatórias (4) 70, 00 OBSERVAÇÃO: O saldo destas duas contas pode ser utilizado para controlar o Passivo Financeiro (TOTAL DE $90, 00) www. gestaopublica. com. br Saldo 70, 00 C 8. 2. 1. z D D R - Utilizada 32
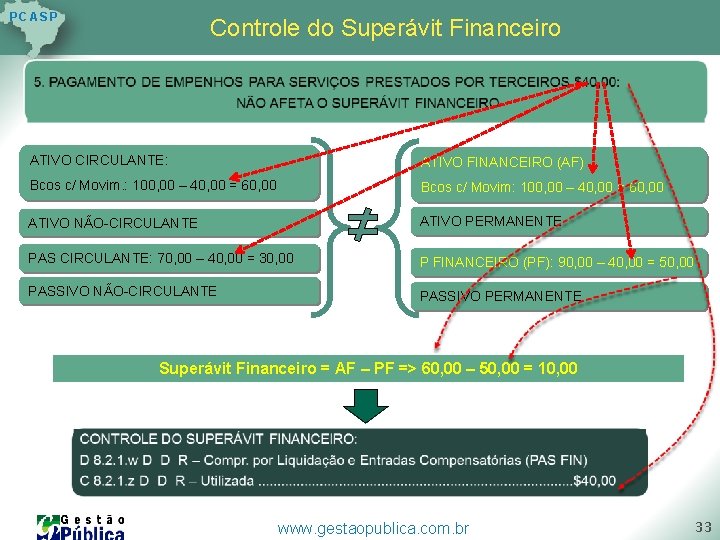
P C AS P Controle do Superávit Financeiro ATIVO CIRCULANTE: ATIVO FINANCEIRO (AF) Bcos c/ Movim. : 100, 00 – 40, 00 = 60, 00 Bcos c/ Movim: 100, 00 – 40, 00 = 60, 00 ATIVO NÃO-CIRCULANTE ATIVO PERMANENTE PAS CIRCULANTE: 70, 00 – 40, 00 = 30, 00 P FINANCEIRO (PF): 90, 00 – 40, 00 = 50, 00 PASSIVO NÃO-CIRCULANTE PASSIVO PERMANENTE Superávit Financeiro = AF – PF => 60, 00 – 50, 00 = 10, 00 www. gestaopublica. com. br 33
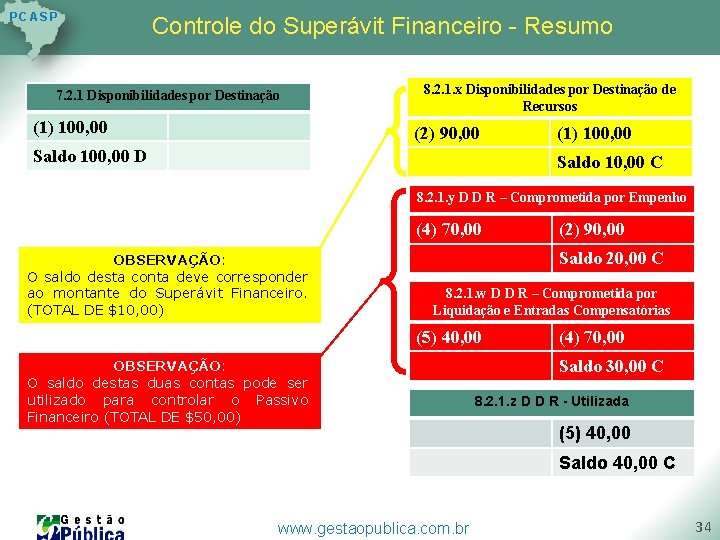
P C AS P Controle do Superávit Financeiro - Resumo 7. 2. 1 Disponibilidades por Destinação (1) 100, 00 8. 2. 1. x Disponibilidades por Destinação de Recursos (2) 90, 00 Saldo 100, 00 D (1) 100, 00 Saldo 10, 00 C 8. 2. 1. y D D R – Comprometida por Empenho (4) 70, 00 OBSERVAÇÃO: O saldo desta conta deve corresponder ao montante do Superávit Financeiro. (TOTAL DE $10, 00) (2) 90, 00 Saldo 20, 00 C 8. 2. 1. w D D R – Comprometida por Liquidação e Entradas Compensatórias (5) 40, 00 OBSERVAÇÃO: O saldo destas duas contas pode ser utilizado para controlar o Passivo Financeiro (TOTAL DE $50, 00) (4) 70, 00 Saldo 30, 00 C 8. 2. 1. z D D R - Utilizada (5) 40, 00 Saldo 40, 00 C www. gestaopublica. com. br 34
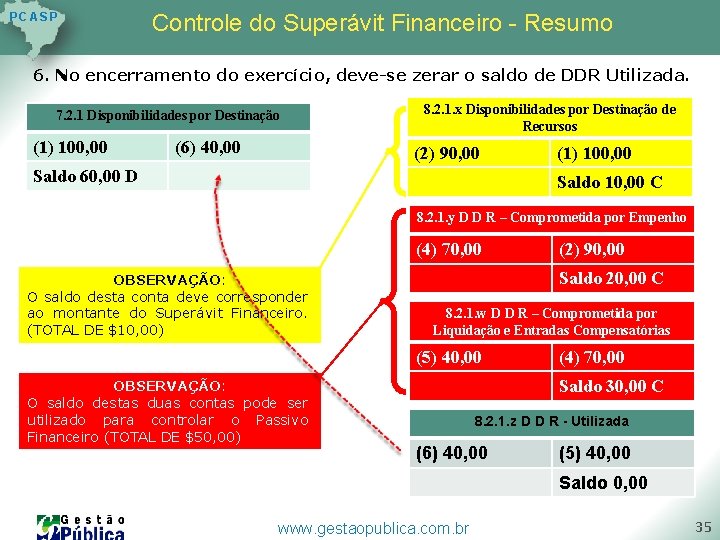
P C AS P Controle do Superávit Financeiro - Resumo 6. No encerramento do exercício, deve-se zerar o saldo de DDR Utilizada. 7. 2. 1 Disponibilidades por Destinação (1) 100, 00 (6) 40, 00 8. 2. 1. x Disponibilidades por Destinação de Recursos (2) 90, 00 Saldo 60, 00 D (1) 100, 00 Saldo 10, 00 C 8. 2. 1. y D D R – Comprometida por Empenho (4) 70, 00 OBSERVAÇÃO: O saldo desta conta deve corresponder ao montante do Superávit Financeiro. (TOTAL DE $10, 00) Saldo 20, 00 C 8. 2. 1. w D D R – Comprometida por Liquidação e Entradas Compensatórias (5) 40, 00 OBSERVAÇÃO: O saldo destas duas contas pode ser utilizado para controlar o Passivo Financeiro (TOTAL DE $50, 00) (2) 90, 00 (4) 70, 00 Saldo 30, 00 C 8. 2. 1. z D D R - Utilizada (6) 40, 00 (5) 40, 00 Saldo 0, 00 www. gestaopublica. com. br 35
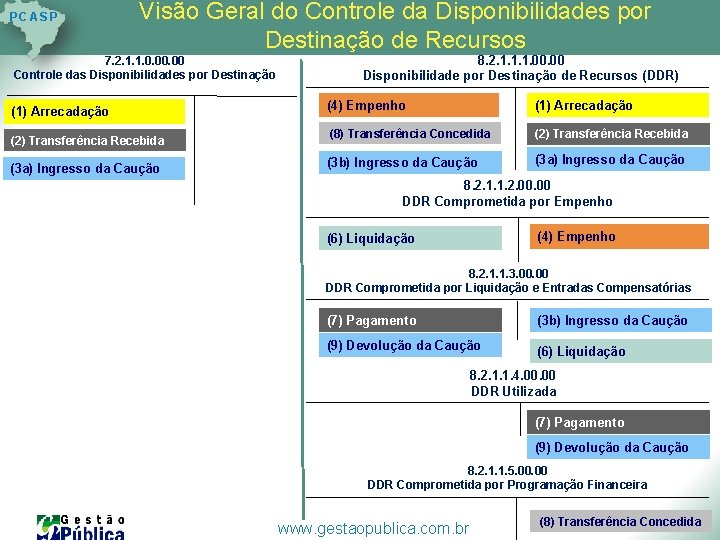
P C AS P Visão Geral do Controle da Disponibilidades por Destinação de Recursos 7. 2. 1. 1. 0. 00 Controle das Disponibilidades por Destinação (1) Arrecadação (2) Transferência Recebida (3 a) Ingresso da Caução 8. 2. 1. 1. 1. 00 Disponibilidade por Destinação de Recursos (DDR) (4) Empenho (1) Arrecadação (8) Transferência Concedida (2) Transferência Recebida (3 b) Ingresso da Caução (3 a) Ingresso da Caução 8. 2. 1. 1. 2. 00 DDR Comprometida por Empenho (4) Empenho (6) Liquidação 8. 2. 1. 1. 3. 00 DDR Comprometida por Liquidação e Entradas Compensatórias (7) Pagamento (3 b) Ingresso da Caução (9) Devolução da Caução (6) Liquidação 8. 2. 1. 1. 4. 00 DDR Utilizada (7) Pagamento (9) Devolução da Caução 8. 2. 1. 1. 5. 00 DDR Comprometida por Programação Financeira www. gestaopublica. com. br (8) Transferência Concedida 36
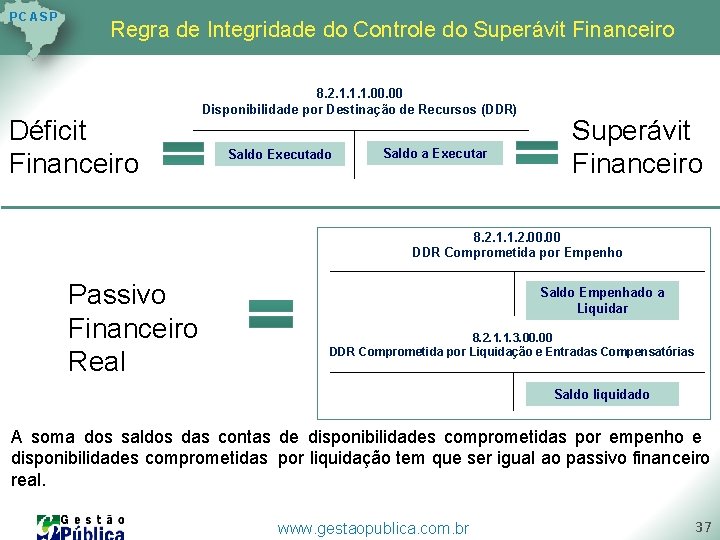
P C AS P Regra de Integridade do Controle do Superávit Financeiro Déficit Financeiro 8. 2. 1. 1. 1. 00 Disponibilidade por Destinação de Recursos (DDR) Saldo Executado Saldo a Executar Superávit Financeiro 8. 2. 1. 1. 2. 00 DDR Comprometida por Empenho Passivo Financeiro Real Saldo Empenhado a Liquidar 8. 2. 1. 1. 3. 00 DDR Comprometida por Liquidação e Entradas Compensatórias Saldo liquidado A soma dos saldos das contas de disponibilidades comprometidas por empenho e disponibilidades comprometidas por liquidação tem que ser igual ao passivo financeiro real. www. gestaopublica. com. br 37
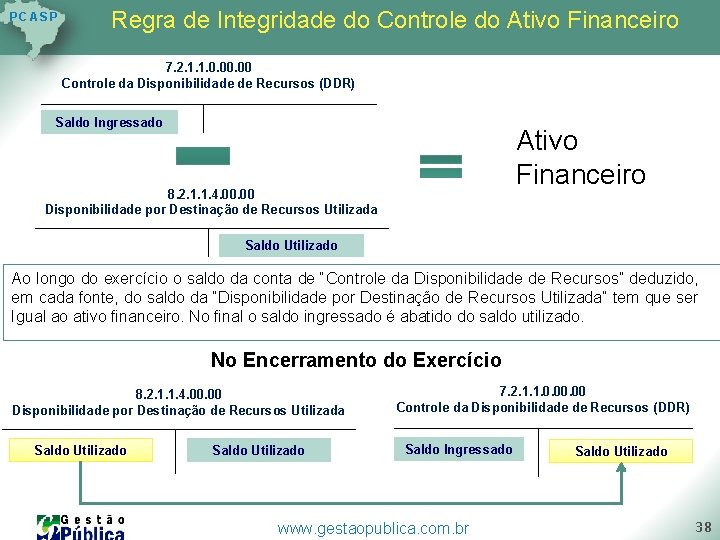
P C AS P Regra de Integridade do Controle do Ativo Financeiro 7. 2. 1. 1. 0. 00 Controle da Disponibilidade de Recursos (DDR) Saldo Ingressado Ativo Financeiro 8. 2. 1. 1. 4. 00 Disponibilidade por Destinação de Recursos Utilizada Saldo Utilizado Ao longo do exercício o saldo da conta de “Controle da Disponibilidade de Recursos” deduzido, em cada fonte, do saldo da “Disponibilidade por Destinação de Recursos Utilizada” tem que ser Igual ao ativo financeiro. No final o saldo ingressado é abatido do saldo utilizado. No Encerramento do Exercício 8. 2. 1. 1. 4. 00 Disponibilidade por Destinação de Recursos Utilizada Saldo Utilizado 7. 2. 1. 1. 0. 00 Controle da Disponibilidade de Recursos (DDR) Saldo Ingressado www. gestaopublica. com. br Saldo Utilizado 38
PCASP Demonstrações Contábeis Evidenciação do Superávit Financeiro e Atos Potenciais www. gestaopublica. com. br 39
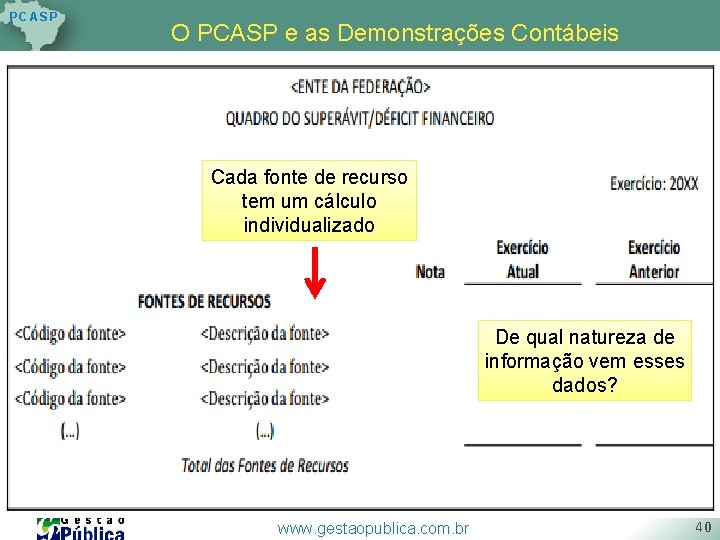
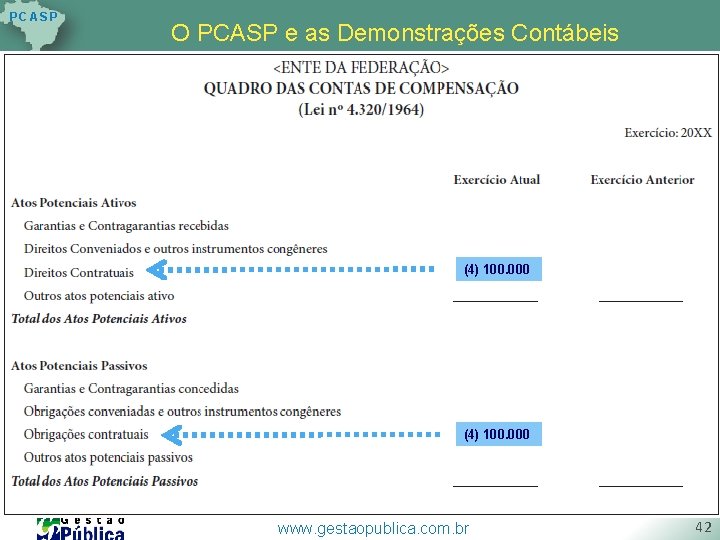
P C AS P O PCASP e as Demonstrações Contábeis Cada fonte de recurso tem um cálculo individualizado De qual natureza de informação vem esses dados? www. gestaopublica. com. br 40
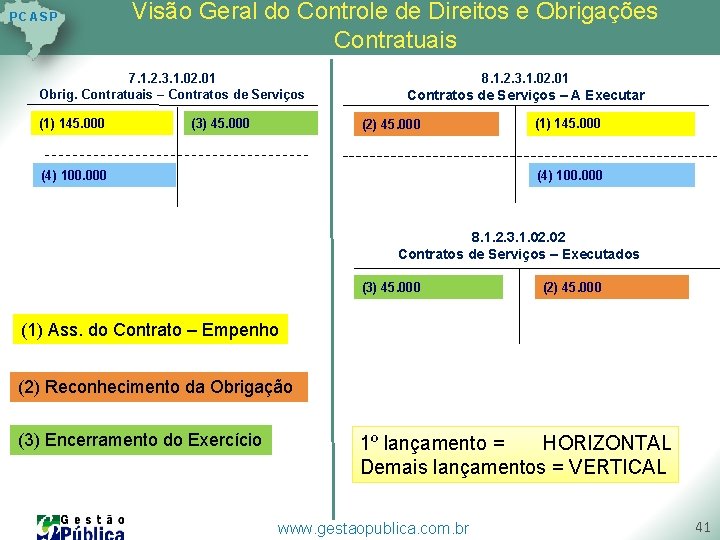
P C AS P Visão Geral do Controle de Direitos e Obrigações Contratuais 7. 1. 2. 3. 1. 02. 01 Obrig. Contratuais – Contratos de Serviços (1) 145. 000 (3) 45. 000 8. 1. 2. 3. 1. 02. 01 Contratos de Serviços – A Executar (2) 45. 000 (4) 100. 000 (1) 145. 000 (4) 100. 000 8. 1. 2. 3. 1. 02 Contratos de Serviços – Executados (3) 45. 000 (2) 45. 000 (1) Ass. do Contrato – Empenho (2) Reconhecimento da Obrigação (3) Encerramento do Exercício 1º lançamento = HORIZONTAL Demais lançamentos = VERTICAL www. gestaopublica. com. br 41
P C AS P O PCASP e as Demonstrações Contábeis (4) 100. 000 www. gestaopublica. com. br 42
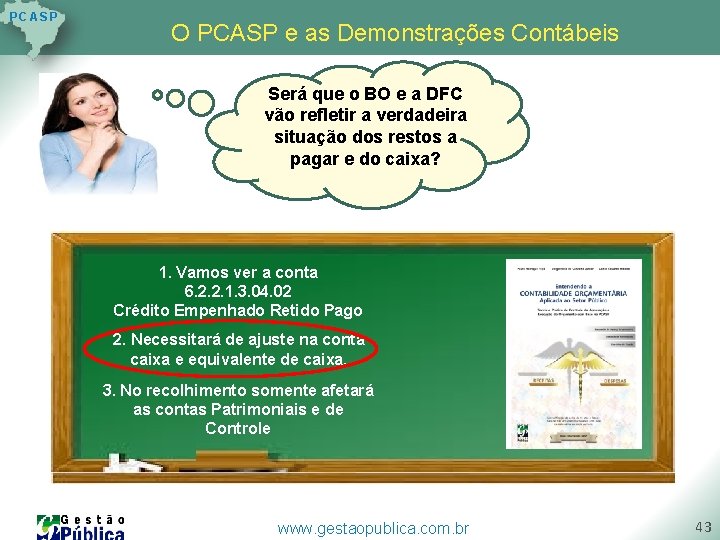
P C AS P O PCASP e as Demonstrações Contábeis Será que o BO e a DFC vão refletir a verdadeira situação dos restos a pagar e do caixa? 1. Vamos ver a conta 6. 2. 2. 1. 3. 04. 02 Crédito Empenhado Retido Pago 2. Necessitará de ajuste na conta caixa e equivalente de caixa. 3. No recolhimento somente afetará as contas Patrimoniais e de Controle www. gestaopublica. com. br 43
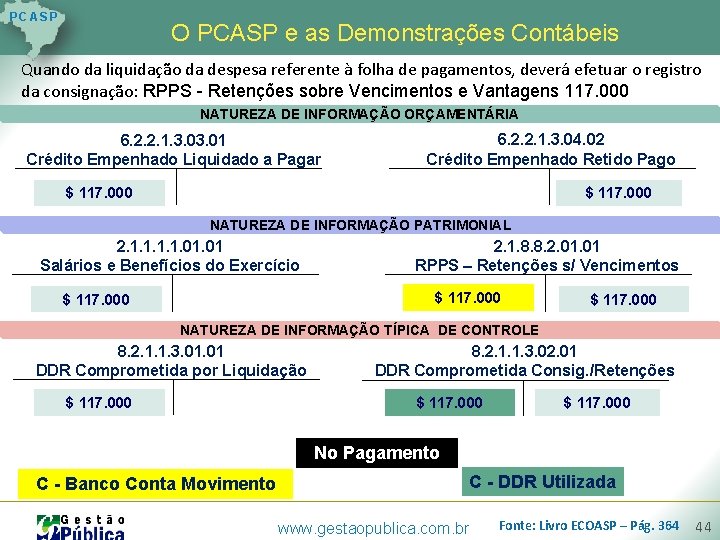
P C AS P O PCASP e as Demonstrações Contábeis Quando da liquidação da despesa referente à folha de pagamentos, deverá efetuar o registro da consignação: RPPS - Retenções sobre Vencimentos e Vantagens 117. 000 NATUREZA DE INFORMAÇÃO ORÇAMENTÁRIA 6. 2. 2. 1. 3. 01 Crédito Empenhado Liquidado a Pagar 6. 2. 2. 1. 3. 04. 02 Crédito Empenhado Retido Pago $ 117. 000 NATUREZA DE INFORMAÇÃO PATRIMONIAL 2. 1. 1. 01 Salários e Benefícios do Exercício 2. 1. 8. 8. 2. 01 RPPS – Retenções s/ Vencimentos $ 117. 000 NATUREZA DE INFORMAÇÃO TÍPICA DE CONTROLE 8. 2. 1. 1. 3. 01 DDR Comprometida por Liquidação $ 117. 000 8. 2. 1. 1. 3. 02. 01 DDR Comprometida Consig. /Retenções $ 117. 000 No Pagamento C - Banco Conta Movimento C - DDR Utilizada www. gestaopublica. com. br Fonte: Livro ECOASP – Pág. 364 44
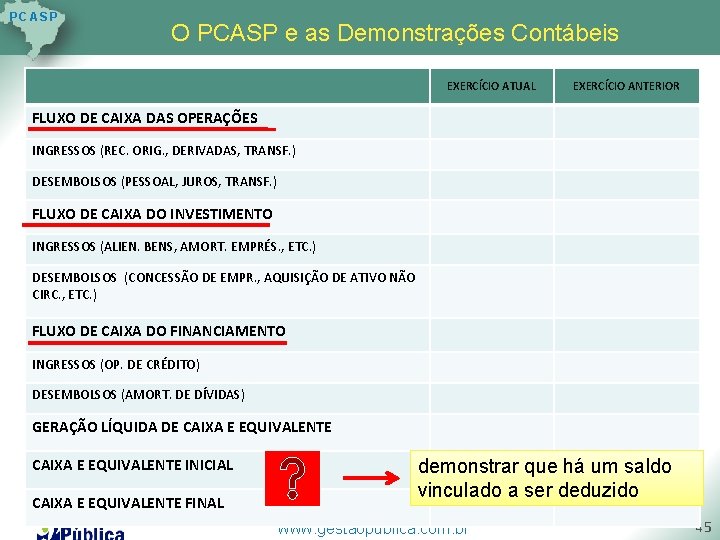
P C AS P O PCASP e as Demonstrações Contábeis EXERCÍCIO ATUAL EXERCÍCIO ANTERIOR FLUXO DE CAIXA DAS OPERAÇÕES INGRESSOS (REC. ORIG. , DERIVADAS, TRANSF. ) DESEMBOLSOS (PESSOAL, JUROS, TRANSF. ) FLUXO DE CAIXA DO INVESTIMENTO INGRESSOS (ALIEN. BENS, AMORT. EMPRÉS. , ETC. ) DESEMBOLSOS (CONCESSÃO DE EMPR. , AQUISIÇÃO DE ATIVO NÃO CIRC. , ETC. ) FLUXO DE CAIXA DO FINANCIAMENTO INGRESSOS (OP. DE CRÉDITO) DESEMBOLSOS (AMORT. DE DÍVIDAS) GERAÇÃO LÍQUIDA DE CAIXA E EQUIVALENTE INICIAL CAIXA E EQUIVALENTE FINAL demonstrar que há um saldo vinculado a ser deduzido www. gestaopublica. com. br 45
P C AS P Conteúdo PERGUNTA QUE DEVEREMOS RESPONDER AO FINAL “Com o PCASP e as DCASP estamos avançando para uma Contabilidade Aplicada ao Setor Público mais forte, que gera informações úteis e tempestivas, que atenda a execução do Orçamento e controle dos atos potenciais? ” www. gestaopublica. com. br 46
P C AS P SINCASP VÍDEO 2 www. gestaopublica. com. br 47
P C AS P Muito Obrigado !!! “É importante que os contabilistas eduquem os funcionários públicos e o público sobre o valor social da contabilidade governamental. O sistema de contabilidade são os “nervos do governo”, para usar a expressão de Karl Deutsch (DEUTSCH, 1966), porque ela é o centro de comando e de controle financeiro governamental. ” (Jeffrey D. Sach) Carlos Eduardo Ribeiro c. eduardoribeiro@gmail. com www. gestaopublica. com. br 48
P C AS P Homenagem Tens um passado de glória, Tens um presente sem jaça: Do Porvir canta a vitória E, ao teu gesto a Luz se faça! www. gestaopublica. com. br 49
P C AS P Muito Obrigado !!! “Aquele que se enamora da prática, sem a ciência, é como um navegante que entra no navio sem timão ou sem bússola, que jamais tem a certeza de onde vai. Sempre a prática deve ser edificada sobre a boa teoria” (Leonardo Da Vinci 1452 -1519) Carlos Eduardo Ribeiro c. eduardoribeiro@gmail. com www. gestaopublica. com. br 50
PCASP 9 Controles dos Restos a Pagar no PCASP www. gestaopublica. com. br 51
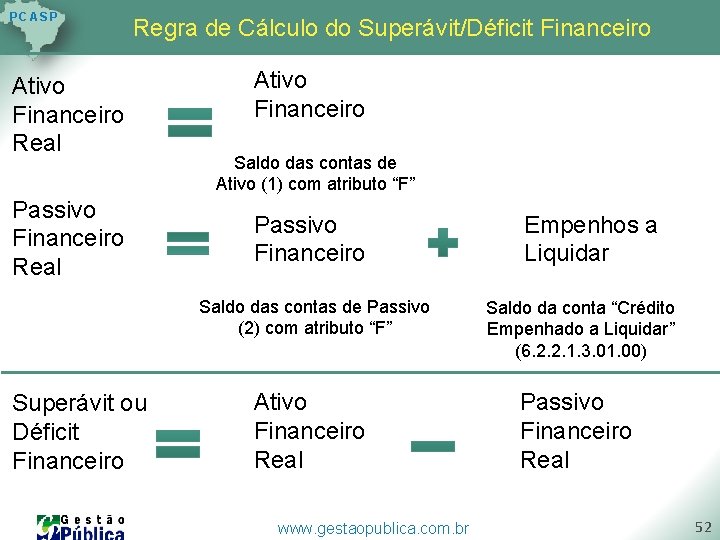
P C AS P Regra de Cálculo do Superávit/Déficit Financeiro Ativo Financeiro Real Passivo Financeiro Real Superávit ou Déficit Financeiro Ativo Financeiro Saldo das contas de Ativo (1) com atributo “F” Passivo Financeiro Empenhos a Liquidar Saldo das contas de Passivo (2) com atributo “F” Saldo da conta “Crédito Empenhado a Liquidar” (6. 2. 2. 1. 3. 01. 00) Ativo Financeiro Real Passivo Financeiro Real www. gestaopublica. com. br 52
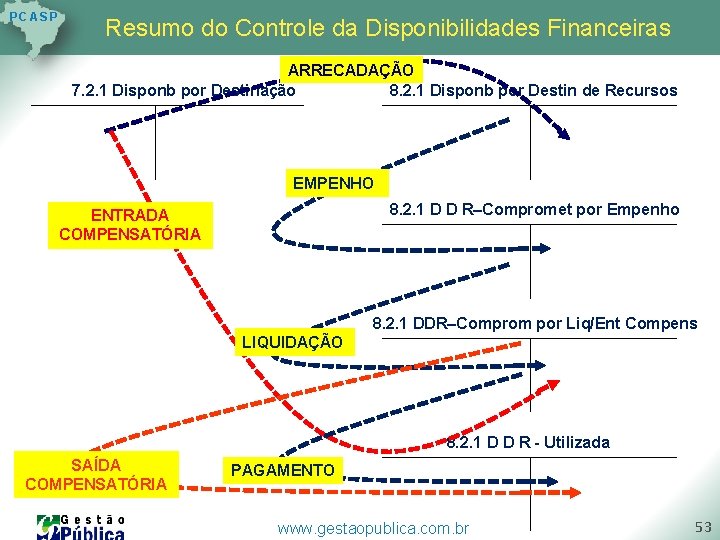
P C AS P Resumo do Controle da Disponibilidades Financeiras ARRECADAÇÃO 7. 2. 1 Disponb por Destinação 8. 2. 1 Disponb por Destin de Recursos EMPENHO 8. 2. 1 D D R–Compromet por Empenho ENTRADA COMPENSATÓRIA 8. 2. 1 DDR–Comprom por Liq/Ent Compens LIQUIDAÇÃO 8. 2. 1 D D R - Utilizada SAÍDA COMPENSATÓRIA PAGAMENTO www. gestaopublica. com. br 53
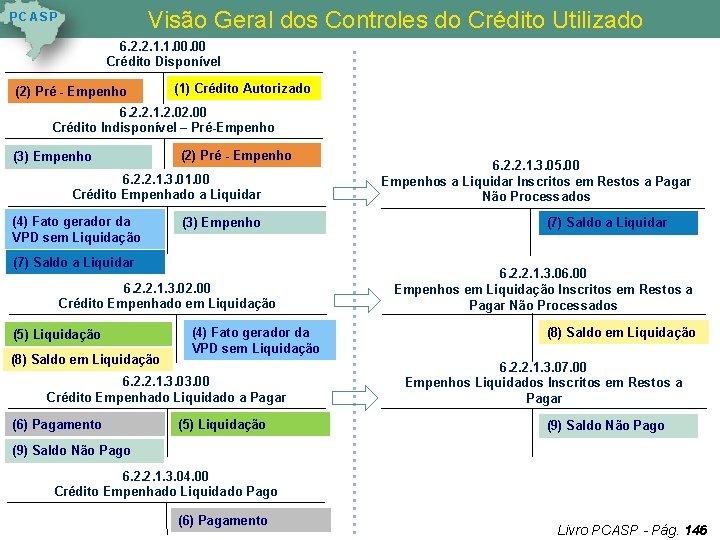
Visão Geral dos Controles do Crédito Utilizado P C AS P 6. 2. 2. 1. 1. 00 Crédito Disponível (2) Pré - Empenho (1) Crédito Autorizado 6. 2. 2. 1. 2. 00 Crédito Indisponível – Pré-Empenho (3) Empenho (2) Pré - Empenho 6. 2. 2. 1. 3. 01. 00 Crédito Empenhado a Liquidar (4) Fato gerador da VPD sem Liquidação (7) Saldo a Liquidar (3) Empenho (7) Saldo a Liquidar 6. 2. 2. 1. 3. 06. 00 Empenhos em Liquidação Inscritos em Restos a Pagar Não Processados 6. 2. 2. 1. 3. 02. 00 Crédito Empenhado em Liquidação (5) Liquidação (8) Saldo em Liquidação (4) Fato gerador da VPD sem Liquidação 6. 2. 2. 1. 3. 00 Crédito Empenhado Liquidado a Pagar (6) Pagamento 6. 2. 2. 1. 3. 05. 00 Empenhos a Liquidar Inscritos em Restos a Pagar Não Processados (8) Saldo em Liquidação 6. 2. 2. 1. 3. 07. 00 Empenhos Liquidados Inscritos em Restos a Pagar (5) Liquidação (9) Saldo Não Pago 6. 2. 2. 1. 3. 04. 00 Crédito Empenhado Liquidado Pago (6) Pagamento www. gestaopublica. com. br 54 Livro PCASP - Pág. 146
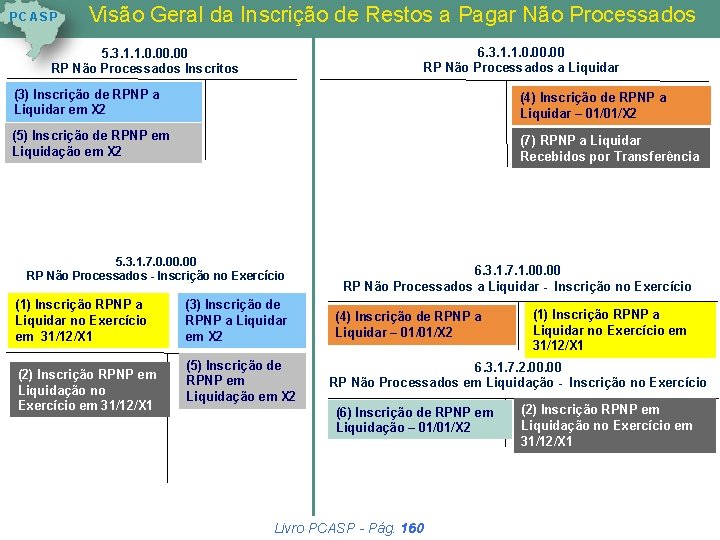
P C AS P Visão Geral da Inscrição de Restos a Pagar Não Processados 6. 3. 1. 1. 0. 00 RP Não Processados a Liquidar 5. 3. 1. 1. 0. 00 RP Não Processados Inscritos (3) Inscrição de RPNP a Liquidar em X 2 (4) Inscrição de RPNP a Liquidar – 01/01/X 2 (5) Inscrição de RPNP em Liquidação em X 2 (7) RPNP a Liquidar Recebidos por Transferência 5. 3. 1. 7. 0. 00 RP Não Processados - Inscrição no Exercício (1) Inscrição RPNP a Liquidar no Exercício em 31/12/X 1 (2) Inscrição RPNP em Liquidação no Exercício em 31/12/X 1 (3) Inscrição de RPNP a Liquidar em X 2 (5) Inscrição de RPNP em Liquidação em X 2 6. 3. 1. 7. 1. 00 RP Não Processados a Liquidar - Inscrição no Exercício (4) Inscrição de RPNP a Liquidar – 01/01/X 2 (1) Inscrição RPNP a Liquidar no Exercício em 31/12/X 1 6. 3. 1. 7. 2. 00 RP Não Processados em Liquidação - Inscrição no Exercício (6) Inscrição de RPNP em Liquidação – 01/01/X 2 www. gestaopublica. com. br Livro PCASP - Pág. 160 (2) Inscrição RPNP em Liquidação no Exercício em 31/12/X 1 55
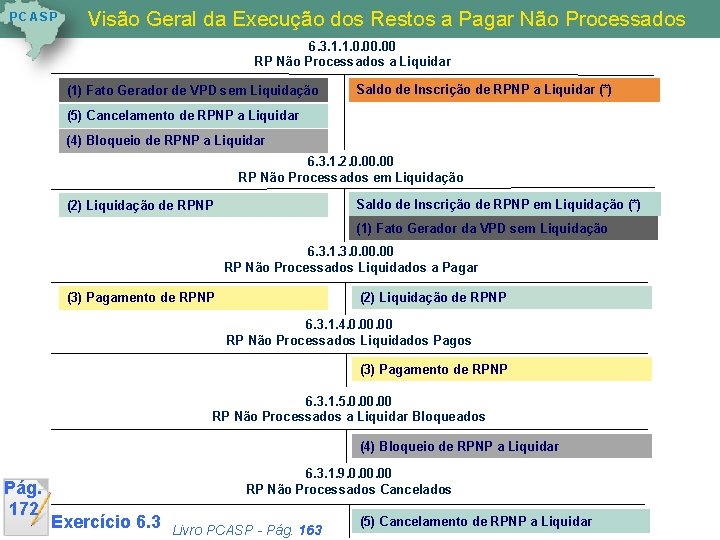
P C AS P Visão Geral da Execução dos Restos a Pagar Não Processados 6. 3. 1. 1. 0. 00 RP Não Processados a Liquidar (1) Fato Gerador de VPD sem Liquidação Saldo de Inscrição de RPNP a Liquidar (*) (5) Cancelamento de RPNP a Liquidar (4) Bloqueio de RPNP a Liquidar 6. 3. 1. 2. 0. 00 RP Não Processados em Liquidação Saldo de Inscrição de RPNP em Liquidação (*) (2) Liquidação de RPNP (1) Fato Gerador da VPD sem Liquidação 6. 3. 1. 3. 0. 00 RP Não Processados Liquidados a Pagar (2) Liquidação de RPNP (3) Pagamento de RPNP 6. 3. 1. 4. 0. 00 RP Não Processados Liquidados Pagos (3) Pagamento de RPNP 6. 3. 1. 5. 0. 00 RP Não Processados a Liquidar Bloqueados (4) Bloqueio de RPNP a Liquidar Pág. 172 6. 3. 1. 9. 0. 00 RP Não Processados Cancelados Exercício 6. 3 (5) Cancelamento de RPNP a Liquidar www. gestaopublica. com. br Livro PCASP - Pág. 163 56
P C AS P Mensagem!!! "Não é o mais forte nem o mais inteligente que sobrevive. É o mais adaptado às mudanças. “ (Charles Darwin 1809 -1882) Carlos Eduardo Ribeiro c. eduardoribeiro@gmail. com www. gestaopublica. com. br 57