
Eln BAIRZAD Menecment qtisadiyyat fnninin mhazir qeydlri MBA
Elşən BAĞIRZADƏ Menecment İqtisadiyyatı” “ fənninin mühazirə qeydləri MBA proqramı, Azərbaycan Universiteti, Bakı - 2013
İstehsal xərclərinin təhlili Copyright © 2004 South-Western/Thomson Learning 8
Təklif və tələbin bazar gücləri • Təklif və tələb iqtisadçıların ən çox istifadə etdiyi iki sözdür. • Təklif və tələb bazar iqtisadiyyatını çalışdıran güclərdir. • Müasir mikroiqtisadiyyat təklif, tələb və bazar tarazlığından bəhs edir. Copyright © 2004 South-Western/Thomson Learning
XƏRCLƏR NƏDİR? • Təklif Qanununa uyğun olaraq: • Məhsulun qiyməti yüksək olanda firmalar həmin məhsuldan daha çox istehsal etməyi və daha çox satmağı arzu edirlər. • Bu yuxarı doğru meylli olan təklif əyrisi ilə özünü göstərir. Copyright © 2004 South-Western/Thomson Learning
XƏRCLƏR NƏDİR? • Firmanın hədəfi • Firmanın iqtisadi hədəfi mənfəətini maksimumlaşdırmaqdır. Copyright © 2004 South-Western/Thomson Learning
Məcmu Gəlir, Məcmu Xərc və Mənfəət • Məcmu Gəlir • Fimanın məhsul satışından əldə etdiyi miqdardır. • Məcmu Xərc • Firmanın istehsalda istifadə etdiyi resursların bazar dəyəridir. Copyright © 2004 South-Western/Thomson Learning
Məcmu Gəlir, Məcmu Xərc və Mənfəət • Mənfəət firmanın məmcmu gəlirindən məcmu xərclərini çıxmaqla əldə edilir. Mənfəət = Məcmu gəlir – Məcmu xərc Copyright © 2004 South-Western/Thomson Learning
Xərclər alternativ xərclər kimi • Firmanın istehsal xərci onun əmtəə və xidmətlərinin istehsalına çəkilən bütün alternativ xərcləri əhatə edir. • Birbaşa və dolayı xərclər • Firmanın istehsal xərci birbaşa və dolayı xərclərdən ibarətdir. • Birbaşa xərclər elə istehsal xərcidir ki, bu zaman firmalar konkret məbləğ pul sərf edirlər. • Dolayı xərclər elə istehsal xərcidir ki, bu zaman firmalar konkret məbləğ pul sərf etmirlər. Copyright © 2004 South-Western/Thomson Learning
Mühasibat mənfəətinə qarşı İqtisadi mənfəət • İqtisadçılar firmanın iqtisadi mənfəətini məcmu gəlirdən məcmu xərci (birbaşa və dolayı xərclərin məcmusu) çıxmaqla hesablayırlar. • Mühasiblər mühasibat mənfəətini firmanın məcmu gəlirindən yalnız birbaşa xərclərini çıxmaqla hesablayırlar. Copyright © 2004 South-Western/Thomson Learning
Mühasibat mənfəətinə qarşı İqtisadi mənfəət • Nə vaxt məcmu gəlir birbaşa və dolayı xərclərdən çox olur, firma iqtisadi mənfəət əldə edir. • İqtisadi mənfəət mühasibat mənfəətindən kiçik olur. Copyright © 2004 South-Western/Thomson Learning
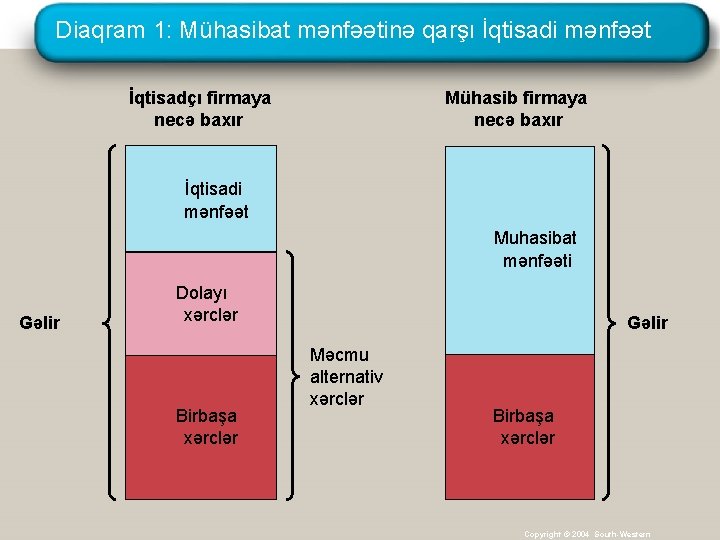
Diaqram 1: Mühasibat mənfəətinə qarşı İqtisadi mənfəət İqtisadçı firmaya necə baxır Mühasib firmaya necə baxır İqtisadi mənfəət Muhasibat mənfəəti Gəlir Dolayı xərclər Birbaşa xərclər Gəlir Məcmu alternativ xərclər Birbaşa xərclər Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
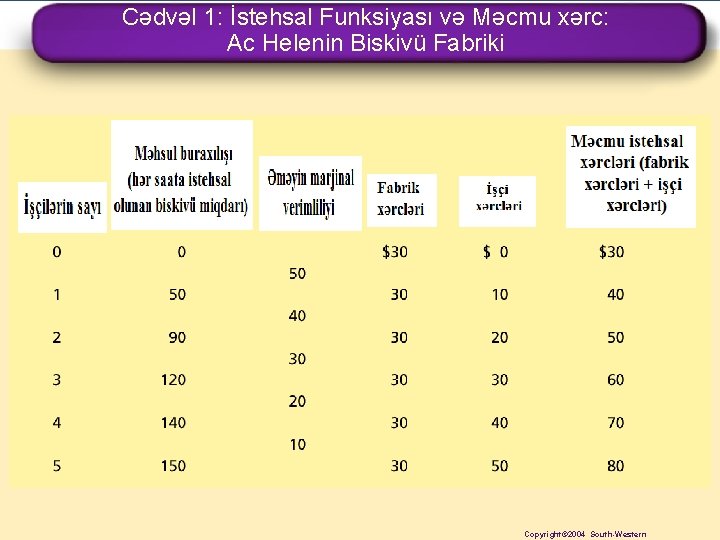
Cədvəl 1: İstehsal Funksiyası və Məcmu xərc: Ac Helenin Biskivü Fabriki Copyright© 2004 South-Western/Thomson South-Western Learning
İSTEHSAL VƏ XƏRCLƏR • Istehsal funksiyası • İstehsal funksiyası məhsul istehsalında istifadə olunan istehsal faktorlarının miqdarı ilə istehsal olunan məhsulun miqdarı arasındakı əlaqəni göstərir. Copyright © 2004 South-Western/Thomson Learning
İstehsal Funksiyası • Marjinal verimlilik • Hər hansı istehsal faktorunun marjinal verimliliyi onun hər əlavə vahid artımının məhsul istehsalında yaratdığı artımdır. Copyright © 2004 South-Western/Thomson Learning
İstehsal Funksiyası • Azalan marjinal verimlilik istehsal faktorunun marjinal verimliliyinin elə bir xüsusiyyətini ifadə edir ki, istehsal faktoru artıqca bu verimlilik azalır. • Məsələn: Firmada işçilərin sayı artırıldıqca hər əlavə işçinin məhsul istehsalındakı rolu getdikcə azalır. Çünkü firmada maşın və avadanlıqların miqdarı məhduddur. Copyright © 2004 South-Western/Thomson Learning
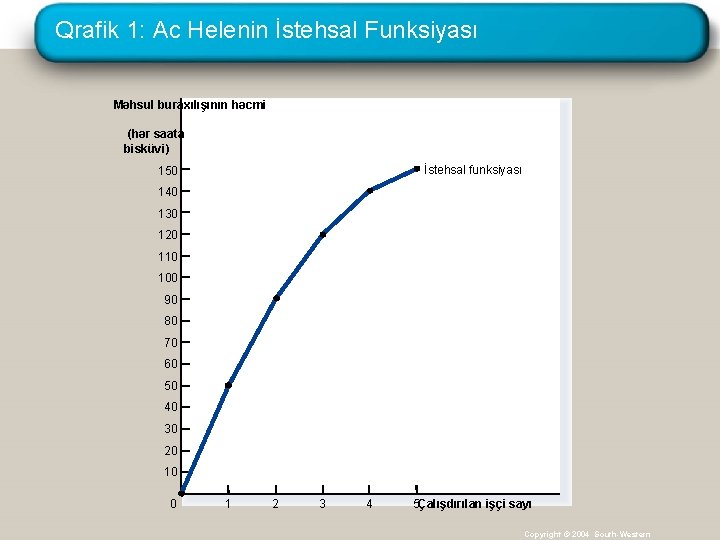
Qrafik 1: Ac Helenin İstehsal Funksiyası Məhsul buraxılışının həcmi (hər saata bisküvi) İstehsal funksiyası 150 140 130 120 110 100 90 80 70 60 50 40 30 20 10 0 1 2 3 4 5Çalışdırılan işçi sayı Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
İstehsal funksiya • Azalan marjinal verimlilik • İstehsal funksiyasının mailliliyi məsələn, işçi kimi istehsal faktorunun marjinal istehsal verimliliyini ifadə edir. • Nə vaxt marjinal istehsal verimliliyi azalır, istehsal funksiyası daha düz olur. Copyright © 2004 South-Western/Thomson Learning
İstehsal Funksiyasından Məcmu Xərc Əyrisinə • Firmanın istehsal miqdarı ilə xərcləri arasındakı əlaqə qiymətqoyma qərarlarını müəyyən edir. • Məcmu xərc əyrisi bu əlaqəni qrafik olaraq göstərir. Copyright © 2004 South-Western/Thomson Learning
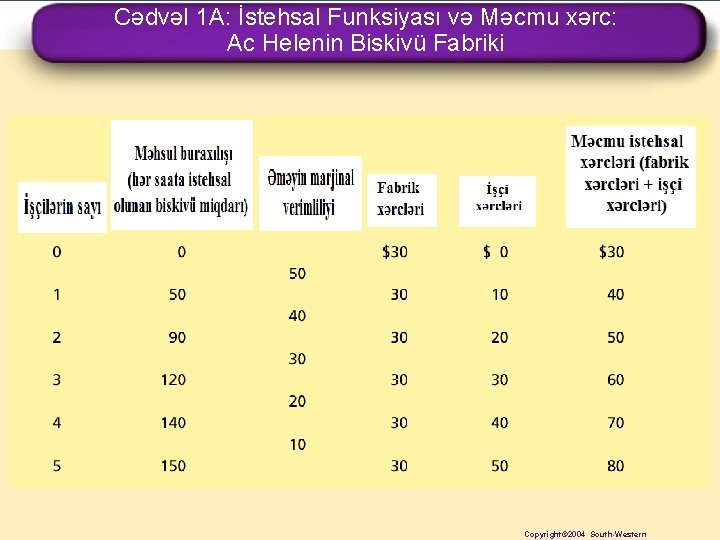
Cədvəl 1 A: İstehsal Funksiyası və Məcmu xərc: Ac Helenin Biskivü Fabriki Copyright© 2004 South-Western/Thomson South-Western Learning
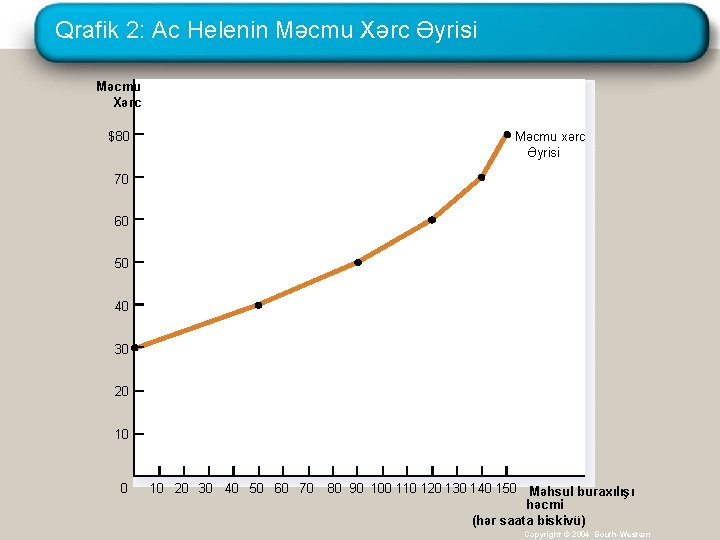
Qrafik 2: Ac Helenin Məcmu Xərc Əyrisi Məcmu Xərc Məcmu xərc Əyrisi $80 70 60 50 40 30 20 10 20 30 40 50 60 70 80 90 100 110 120 130 140 150 Məhsul buraxılışı həcmi (hər saata biskivü) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
XƏRCİN MÜXTƏLİF YOLLARLA HESABLANMASI • İstehsal xərcləri sabit xərclər və dəyişən xərclər olmaqla iki yerə bölünür. Copyright © 2004 South-Western/Thomson Learning
Sabit və Dəyişən Xərclər • Sabit xərclər o xərclərdir ki, istehsal həcminin dəyişməsindən asılı olmayaraq onların səviyyəsi dəyişmir. • Dəyişən xərclər o xərclərdir ki, istehsal həcminin dəyişməsindən asılı olaraq onların səviyyəsi dəyişir. Copyright © 2004 South-Western/Thomson Learning
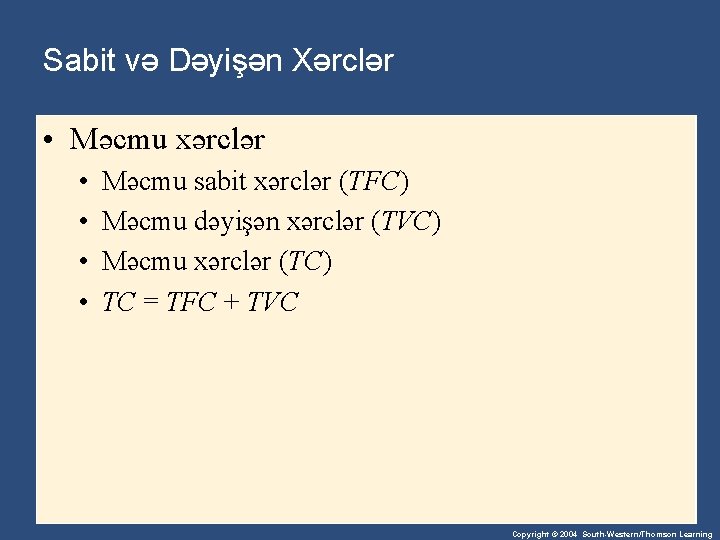
Sabit və Dəyişən Xərclər • Məcmu xərclər • • Məcmu sabit xərclər (TFC) Məcmu dəyişən xərclər (TVC) Məcmu xərclər (TC) TC = TFC + TVC Copyright © 2004 South-Western/Thomson Learning
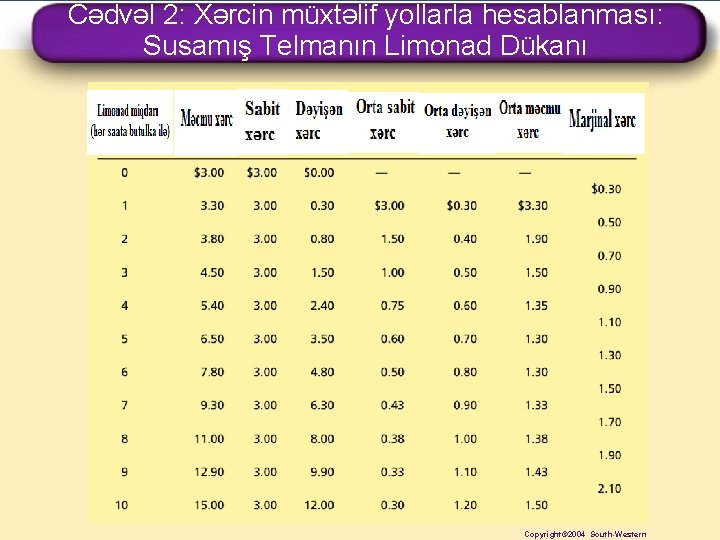
Cədvəl 2: Xərcin müxtəlif yollarla hesablanması: Susamış Telmanın Limonad Dükanı Copyright© 2004 South-Western/Thomson South-Western Learning
Sabit və Dəyişən Xərclər • Orta xərclər firmanın xərclərini məhsul buraxılışına bölməklə hesablanır. • Orta xərc hər tipik məhsulun xərcidir. Copyright © 2004 South-Western/Thomson Learning
Sabit və Dəyişən Xərclər • Orta Xərclər • • Orta sabit xərclər (AFC) Orta dəyişən xərclər (AVC) Orta məcmu xərclər (ATC) ATC = AFC + AVC Copyright © 2004 South-Western/Thomson Learning
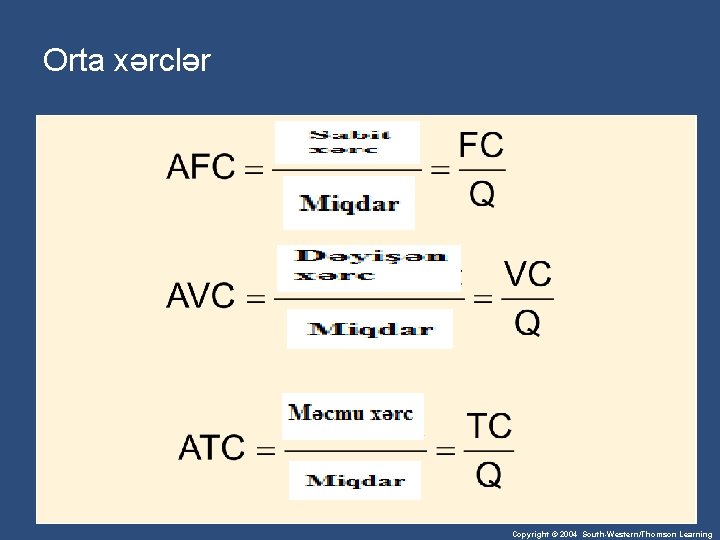
Orta xərclər Copyright © 2004 South-Western/Thomson Learning
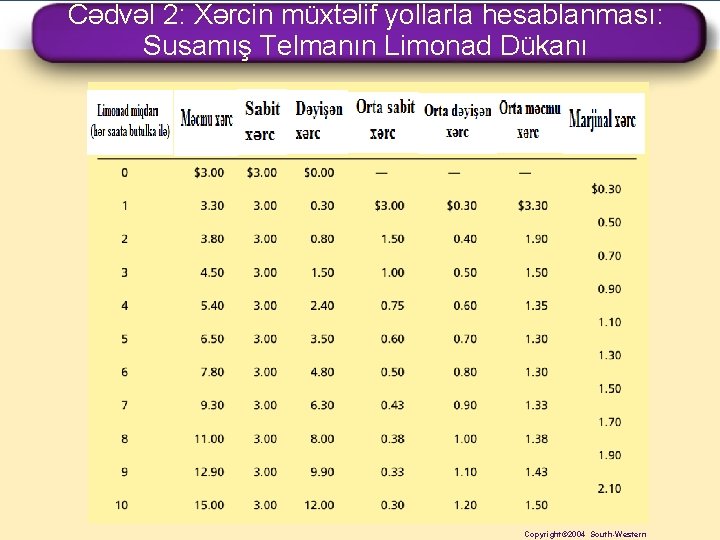
Cədvəl 2: Xərcin müxtəlif yollarla hesablanması: Susamış Telmanın Limonad Dükanı Copyright© 2004 South-Western/Thomson South-Western Learning
Sabit və Dəyişən Xərclər • Marjinal xərc (MC) hər vahid əlavə istehsal artımı üçün məcmu xərcdəki artımı ölçür. • Marjinal xərc aşağıdakı suala cavab imkanı verir: • Hər əlavə vahid məhsul istehsalı üçün nə qədər xərc lazımdır. Copyright © 2004 South-Western/Thomson Learning
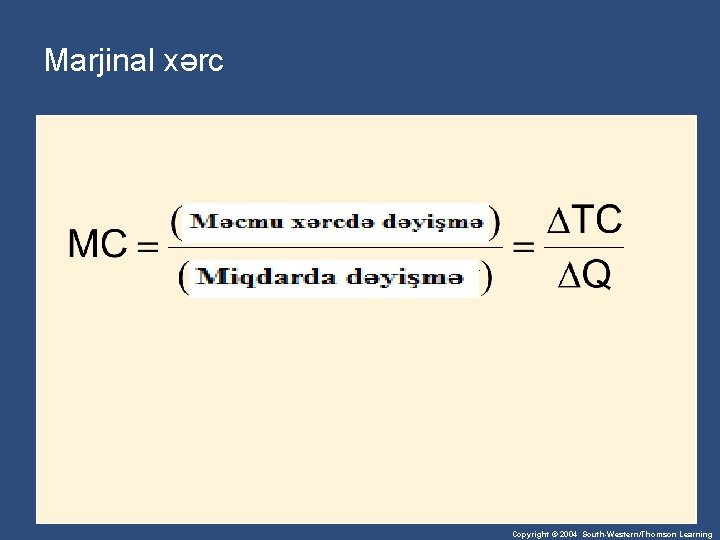
Marjinal xərc Copyright © 2004 South-Western/Thomson Learning
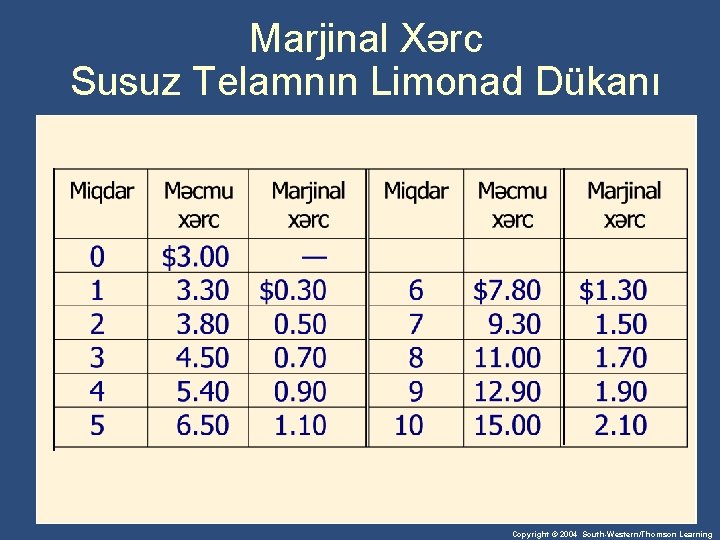
Marjinal Xərc Susuz Telamnın Limonad Dükanı Copyright © 2004 South-Western/Thomson Learning
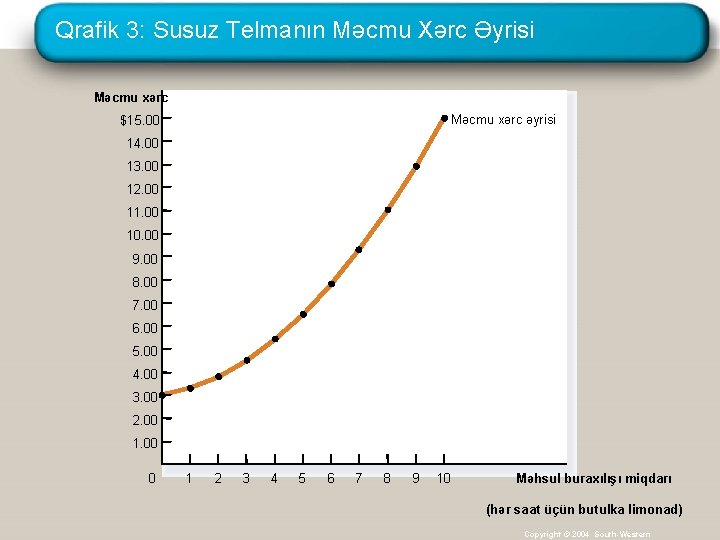
Qrafik 3: Susuz Telmanın Məcmu Xərc Əyrisi Məcmu xərc əyrisi $15. 00 14. 00 13. 00 12. 00 11. 00 10. 00 9. 00 8. 00 7. 00 6. 00 5. 00 4. 00 3. 00 2. 00 1. 00 0 1 2 3 4 5 6 7 8 9 10 Məhsul buraxılışı miqdarı (hər saat üçün butulka limonad) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
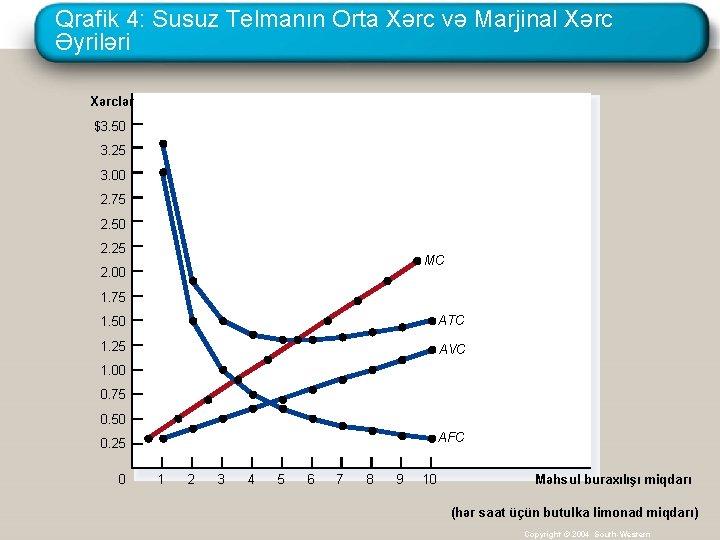
Qrafik 4: Susuz Telmanın Orta Xərc və Marjinal Xərc Əyriləri Xərclər $3. 50 3. 25 3. 00 2. 75 2. 50 2. 25 MC 2. 00 1. 75 1. 50 ATC 1. 25 AVC 1. 00 0. 75 0. 50 AFC 0. 25 0 1 2 3 4 5 6 7 8 9 10 Məhsul buraxılışı miqdarı (hər saat üçün butulka limonad miqdarı) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Xərc əyriləri və onların formaları • Marjinal xərc məhsul buraxılışının artması ilə yüksəlir. • Bu azalan marjinal verimlilik xüsusiyyəti iləbağlıdır. Copyright © 2004 South-Western/Thomson Learning
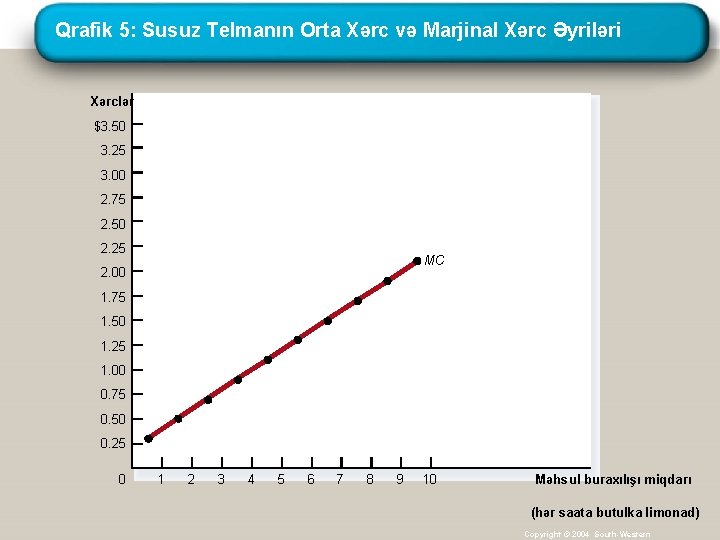
Qrafik 5: Susuz Telmanın Orta Xərc və Marjinal Xərc Əyriləri Xərclər $3. 50 3. 25 3. 00 2. 75 2. 50 2. 25 MC 2. 00 1. 75 1. 50 1. 25 1. 00 0. 75 0. 50 0. 25 0 1 2 3 4 5 6 7 8 9 10 Məhsul buraxılışı miqdarı (hər saata butulka limonad) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Xərc Əyriləri və Onların Formaları • Orta məcmu xərc əyrisi U formalıdır. • Məhsul buraxılışının çox aşağı həcmlərində orta məcmu xərc yüksəkdir. Çünkü sabit xərc yalnız az sayda məhsul vahidi arasında bölüşdürülür. • Məhsul buraxılışı artdıqca orta məcmu xərc də azalır. • Orta dəyişən xərc yetərli qədər yüksəldikdə orta məcmu xərc də artmaya başlayır. Copyright © 2004 South-Western/Thomson Learning
Xərc Əyriləri və Onların Formaları • U formalı ATC əyrisinin aşağısı orta məcmu xərci minimumlaşdıran miqdarda yerləşir. Bu miqdar bəzən səmərəlilik miqyası da adlandırılır. Copyright © 2004 South-Western/Thomson Learning
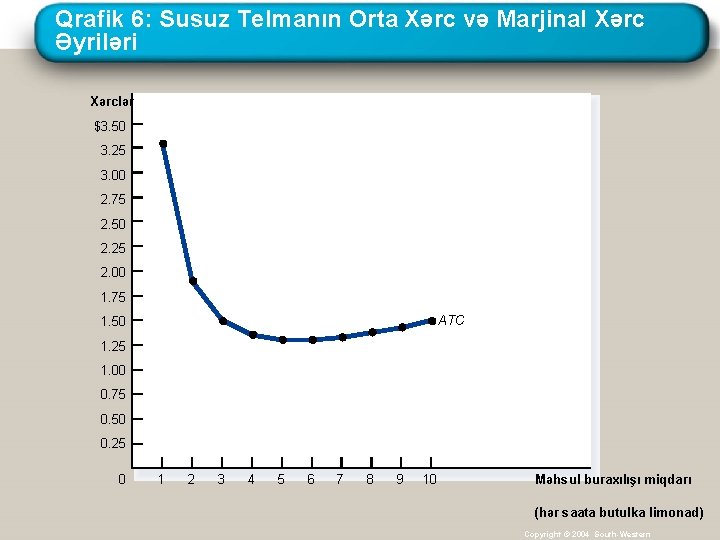
Qrafik 6: Susuz Telmanın Orta Xərc və Marjinal Xərc Əyriləri Xərclər $3. 50 3. 25 3. 00 2. 75 2. 50 2. 25 2. 00 1. 75 ATC 1. 50 1. 25 1. 00 0. 75 0. 50 0. 25 0 1 2 3 4 5 6 7 8 9 10 Məhsul buraxılışı miqdarı (hər saata butulka limonad) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Xərc Əyriləri və Onların Formaları • Orta Məcmu Xərc və Marjinal Xərc arasındakı əlaqə • Nə vaxt marjinal xərc orta məcmu xərcdən az olur, onda orta məcmu xərc azalır. • Nə vaxt marjinal xərc orta məcmu xərcdən yüksək olur, orta məcmu xərc artır. Copyright © 2004 South-Western/Thomson Learning
Xərc Əyriləri və Onların Formaları • Marjinal Xərc və Orta Məcmu Xərc arasındakı əlaqə • Səmərəlilik miqyasında marjinal xərc əyrisi orta məcmu xərc əyrisi ilə kəsişir. • Səmərəlilik miqyası elə bir miqdardır ki, burada orta məcmu xərc minimumdur. Copyright © 2004 South-Western/Thomson Learning
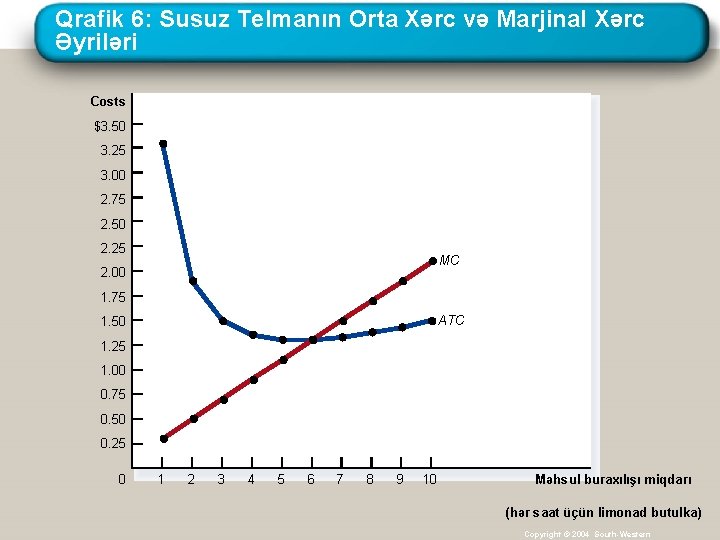
Qrafik 6: Susuz Telmanın Orta Xərc və Marjinal Xərc Əyriləri Costs $3. 50 3. 25 3. 00 2. 75 2. 50 2. 25 MC 2. 00 1. 75 ATC 1. 50 1. 25 1. 00 0. 75 0. 50 0. 25 0 1 2 3 4 5 6 7 8 9 10 Məhsul buraxılışı miqdarı (hər saat üçün limonad butulka) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Tipik Xərc Əyriləri İndi də müxtəlif xərc ölçmələri arasındakı əlaqəni öyrənmək vaxtı gəlmişdir. Copyright © 2004 South-Western/Thomson Learning
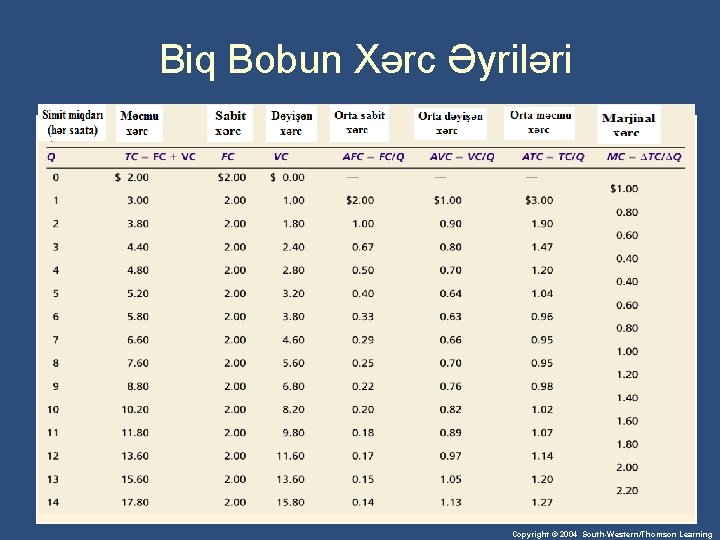
Biq Bobun Xərc Əyriləri Copyright © 2004 South-Western/Thomson Learning
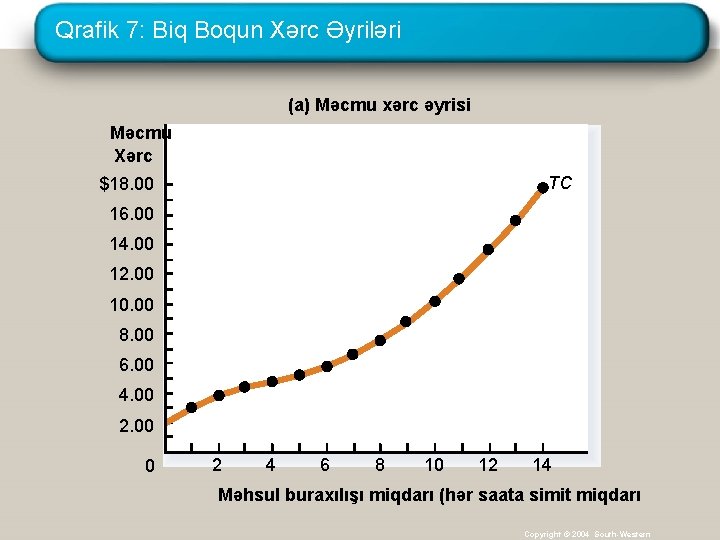
Qrafik 7: Biq Boqun Xərc Əyriləri (a) Məcmu xərc əyrisi Məcmu Xərc TC $18. 00 16. 00 14. 00 12. 00 10. 00 8. 00 6. 00 4. 00 2. 00 0 2 4 6 8 10 12 14 Məhsul buraxılışı miqdarı (hər saata simit miqdarı Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
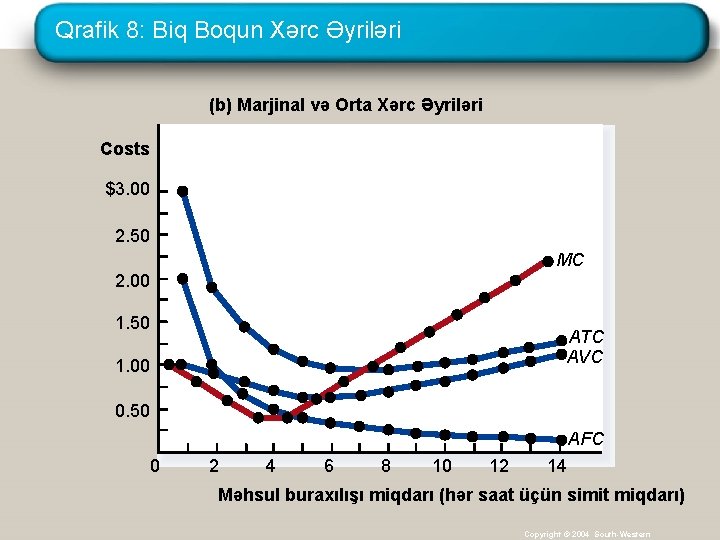
Qrafik 8: Biq Boqun Xərc Əyriləri (b) Marjinal və Orta Xərc Əyriləri Costs $3. 00 2. 50 MC 2. 00 1. 50 ATC AVC 1. 00 0. 50 AFC 0 2 4 6 8 10 12 14 Məhsul buraxılışı miqdarı (hər saat üçün simit miqdarı) Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Tipik Xərc Əyriləri • Xərc Əyrilərinin Üç Vacib Xüsusiyyəti • Məhsul buraxılışının artması ilə marjinal xərc də nəhayət artacaqdır. • Orta məcmu xərc əyrisi U formalıdır. • Marjinal xərc əyrisi ilə orta məcmu xərc əyrisi orta məcmu xərcin minimum olduğu noqtədə kəsişir. Copyright © 2004 South-Western/Thomson Learning
QISA VƏ UZUN MÜDDƏTLİ DÖVRDƏ XƏRCLƏR • Əksər firmalar üçün məcmu xərclərin sabit və dəyişən xərclər arasında bölüşdürülməsi zaman kəsiyindən asılı olur. • Qısa müddətli dövrdə bəzi xərclər sabit olur. • Uzun müddətli dövrdə sabit xərclər dəyişən olur. Copyright © 2004 South-Western/Thomson Learning
QISA VƏ UZUN MÜDDƏTLİ DÖVRDƏ XƏRCLƏR • Bir çox xərclərin qısamüddətli dövrdə sabit, uzunmüddətli dövrdə isə dəyişən olması, firmanın uzunmüddətli xərc əyrilərini qısamüddətli xərc əyrilərindən fərqləndirir. Copyright © 2004 South-Western/Thomson Learning
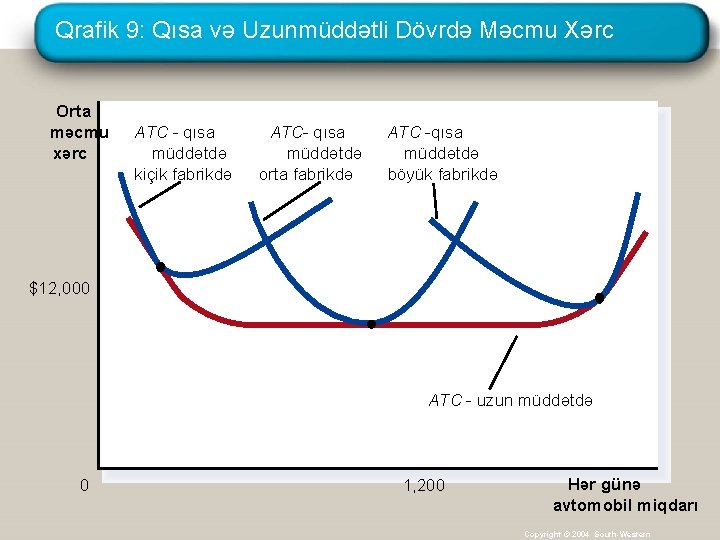
Qrafik 9: Qısa və Uzunmüddətli Dövrdə Məcmu Xərc Orta məcmu xərc ATC - qısa müddətdə kiçik fabrikdə ATC- qısa müddətdə orta fabrikdə ATC -qısa müddətdə böyük fabrikdə $12, 000 ATC - uzun müddətdə 0 1, 200 Hər günə avtomobil miqdarı Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Miqyas iqtisadiyyatları və qeyri-iqtisadiyyatları • Miqyas iqtisadiyyatları uzunmüddətli dövrdə məcmu buraxılış həcmi artdıqca orta məcmu xərcin azalmasını ifadə edir. • Miqyas qeyri-iqtisadiyyatları uzunmüddətli dövrdə məcmu buraxılış həcmi artdıqca orta məcmu xərcin artmasını ifadə edir. • Miqyasa görə sabit gəlir uzunmüddətli dövrdə məcmu buraxılış həcmi artdıqca orta məcmu xərcin eyni qaldığını ifadə edir. Copyright © 2004 South-Western/Thomson Learning
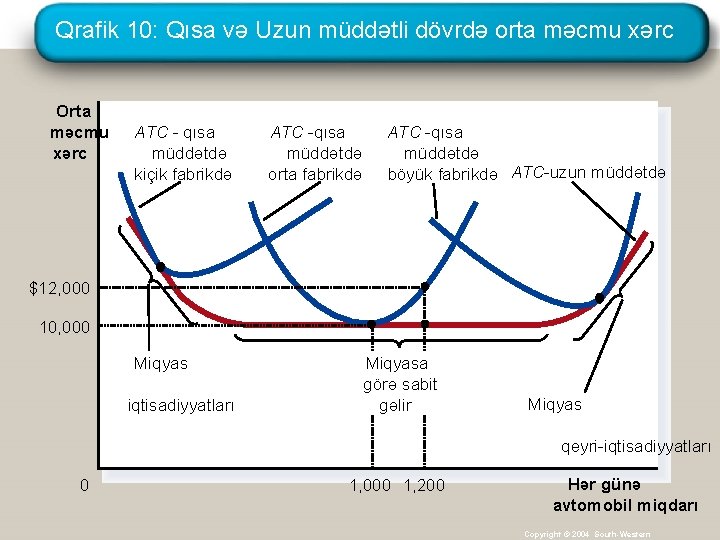
Qrafik 10: Qısa və Uzun müddətli dövrdə orta məcmu xərc Orta məcmu xərc ATC - qısa müddətdə kiçik fabrikdə ATC -qısa müddətdə orta fabrikdə ATC -qısa müddətdə böyük fabrikdə ATC-uzun müddətdə $12, 000 10, 000 Miqyas iqtisadiyyatları Miqyasa görə sabit gəlir Miqyas qeyri-iqtisadiyyatları 0 1, 000 1, 200 Hər günə avtomobil miqdarı Copyright © 2004 South-Western/Thomson Learning Copyright © 2004 South-Western
Xülasə • Firmanın məqsədi mənfəəti maksimumlaşdırmaqdır. Mənfəət də məcmuu gəlirdən məcmu xərci çıxmaqla hesablanır. • Firma davranışı təhlil olunduğu zaman istehsalın bütün alternativ xərclərini nəzərə almaq vacibdir. • Bəzi alternativ xərclər birbaşa, bəziləri isə dolayıdır. Copyright © 2004 South-Western/Thomson Learning
Xülasə • Firmanın xərcləri onun istehsal prosesini əks etdirir. • Tipik firmanın istehsal funksiyası azalan marjinal verimlilik səbəbindən aşağıya doğru əyilir. • Firmanın məcmu xərcləri sabit və dəyişən xərclər olmaqla iki yerə bölünür. Sabit xərclər, firmanın məhsul buraxılışı həcmini dəyişdikdə dəyişməyən xərclərdir; dəyişən xərclər isə firmanın məhsul buraxılışı həcmini dəyişdikdə dəyişən xərclərdir. Copyright © 2004 South-Western/Thomson Learning
Xülasə • Orta məcmu xərcin məhsul buraxılışına bölünməsi ilə əldə edilir. • Marjinal xərc hər əlavə vahid məhsul buraxılışının məcmu xərcdə yaratdığı artımdır. • Marjinal xərc məhsul buraxılışı davam etdikcə yüksəlir. • Orta xərc məhsul biraxılışı artan kimi əvvəlcə azalır, sonra isə artır. Copyright © 2004 South-Western/Thomson Learning
Xülasə • Orta məcmu xərc əyrisi U şəkilində olur. • Marjinal xəərc əyrisi həmişə orta məcmu xərc əyrisi ilə ATC-nin minimum nöqtəsində kəsişir. • Firmanın xərcləri zaman kəsiyindən asılı olaraq da dəyişir. • Əksər xərclər qısamüddətli dövrdə sabit, uzunmüddətli dövrdə isə dəyişən olur. Copyright © 2004 South-Western/Thomson Learning
TÖVSİYƏ OLUNAN ƏDƏBİYYATLAR • Nick Wilkinson, “Managerial Economics: A Problem-Solving Approach”, Cambridge University Press, 2005 • Gregory Mankiw, “Principles of Microeconomics”, Cengage Learning, 2011 • Luke M. Froeb, Brian Mc. Cann, “Managerial Economics: A Problem. Solving Approach”, Thomson South-Western, 2008 • Michael R. Baye, “Managerial Economics and Business Strategy”, Mc. Graw-Hill/Irwin, 2010 • İbrahim Özer Ertuna, “Yönetim Ekonomisi”, Okan Üniversitesi Yayınları, 2009 • Qreqory Mənkyu, “Ekonomiksin Əsasları”, Bakı, ADİU, 2010 Copyright © 2004 South-Western/Thomson Learning
- Slides: 56