
Electronic Payment Systems 20 763 Lecture 2 Banking
Electronic Payment Systems 20 -763 Lecture 2 Banking Systems
Outline • What banks do • Their role in money movement • Foreign exchange 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
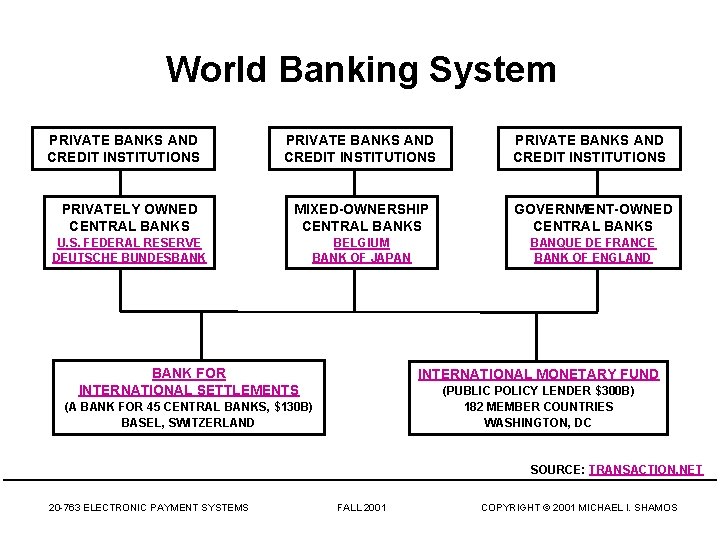
World Banking System PRIVATE BANKS AND CREDIT INSTITUTIONS PRIVATELY OWNED CENTRAL BANKS MIXED-OWNERSHIP CENTRAL BANKS GOVERNMENT-OWNED CENTRAL BANKS U. S. FEDERAL RESERVE DEUTSCHE BUNDESBANK BELGIUM BANK OF JAPAN BANQUE DE FRANCE BANK OF ENGLAND BANK FOR INTERNATIONAL SETTLEMENTS INTERNATIONAL MONETARY FUND (PUBLIC POLICY LENDER $300 B) 182 MEMBER COUNTRIES WASHINGTON, DC (A BANK FOR 45 CENTRAL BANKS, $130 B) BASEL, SWITZERLAND SOURCE: TRANSACTION. NET 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
Central Banks • Legal tender (“real money”) is issued by authorized central banks – Government-owned – Privately owned – Joint private-government • Other banks cannot hold legal tender (except in cash form). Why? (Consider what form it would be in. ) • Other banks must maintain accounts in the central bank • Banks transfer real money via transactions through the central bank 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
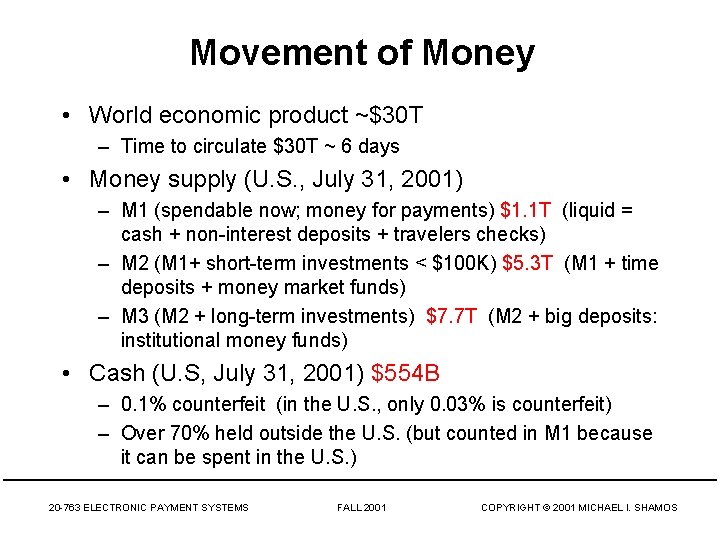
Movement of Money • World economic product ~$30 T – Time to circulate $30 T ~ 6 days • Money supply (U. S. , July 31, 2001) – M 1 (spendable now; money for payments) $1. 1 T (liquid = cash + non-interest deposits + travelers checks) – M 2 (M 1+ short-term investments < $100 K) $5. 3 T (M 1 + time deposits + money market funds) – M 3 (M 2 + long-term investments) $7. 7 T (M 2 + big deposits: institutional money funds) • Cash (U. S, July 31, 2001) $554 B – 0. 1% counterfeit (in the U. S. , only 0. 03% is counterfeit) – Over 70% held outside the U. S. (but counted in M 1 because it can be spent in the U. S. ) 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
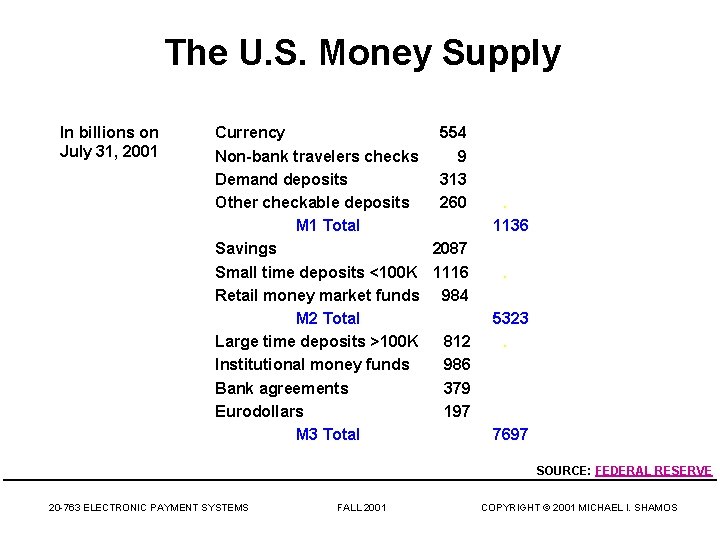
The U. S. Money Supply In billions on July 31, 2001 Currency 554 Non-bank travelers checks 9 Demand deposits 313 Other checkable deposits 260 M 1 Total Savings 2087 Small time deposits <100 K 1116 Retail money market funds 984 M 2 Total Large time deposits >100 K 812 Institutional money funds 986 Bank agreements 379 Eurodollars 197 M 3 Total • . 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 . 1136. 5323. 7697 SOURCE: FEDERAL RESERVE COPYRIGHT © 2001 MICHAEL I. SHAMOS
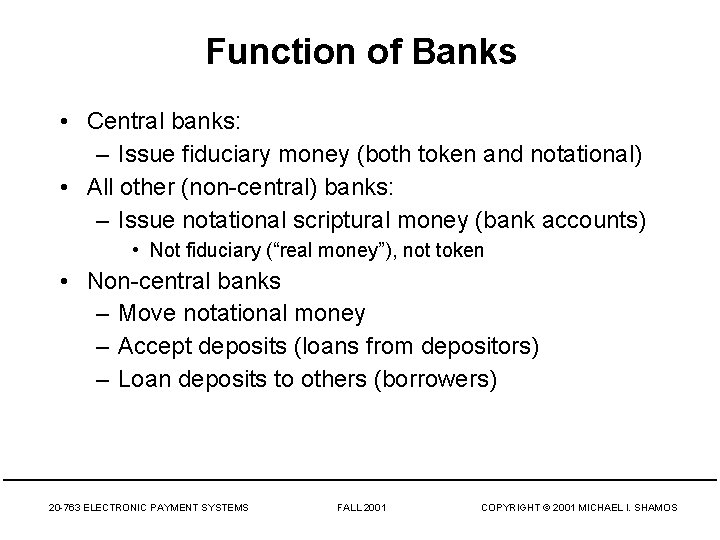
Function of Banks • Central banks: – Issue fiduciary money (both token and notational) • All other (non-central) banks: – Issue notational scriptural money (bank accounts) • Not fiduciary (“real money”), not token • Non-central banks – Move notational money – Accept deposits (loans from depositors) – Loan deposits to others (borrowers) 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
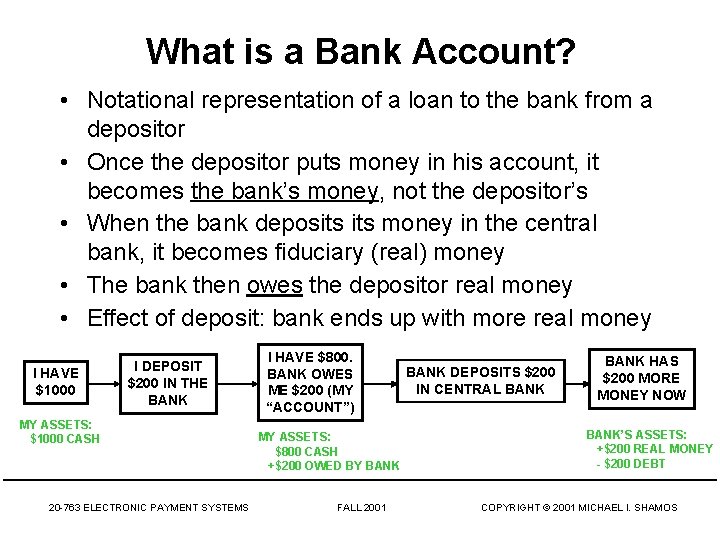
What is a Bank Account? • Notational representation of a loan to the bank from a depositor • Once the depositor puts money in his account, it becomes the bank’s money, not the depositor’s • When the bank deposits money in the central bank, it becomes fiduciary (real) money • The bank then owes the depositor real money • Effect of deposit: bank ends up with more real money I HAVE $1000 I DEPOSIT $200 IN THE BANK MY ASSETS: $1000 CASH 20 -763 ELECTRONIC PAYMENT SYSTEMS I HAVE $800. BANK OWES ME $200 (MY “ACCOUNT”) MY ASSETS: $800 CASH +$200 OWED BY BANK FALL 2001 BANK DEPOSITS $200 IN CENTRAL BANK HAS $200 MORE MONEY NOW BANK’S ASSETS: +$200 REAL MONEY - $200 DEBT COPYRIGHT © 2001 MICHAEL I. SHAMOS
Benefit of a Bank Deposit • Bank can – loan the money (more than was deposited!) – invest the money – move the money, e. g. make payments – buy foreign currency with the money 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
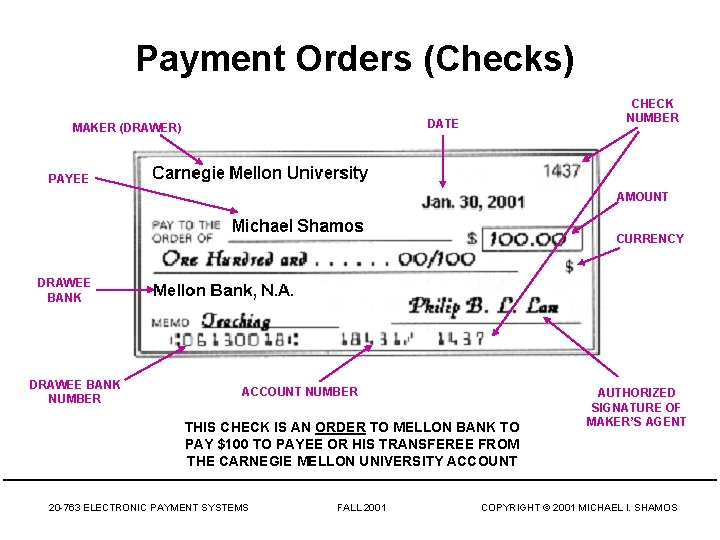
Payment Orders (Checks) CHECK NUMBER DATE MAKER (DRAWER) PAYEE AMOUNT CURRENCY DRAWEE BANK NUMBER ACCOUNT NUMBER THIS CHECK IS AN ORDER TO MELLON BANK TO PAY $100 TO PAYEE OR HIS TRANSFEREE FROM THE CARNEGIE MELLON UNIVERSITY ACCOUNT 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 AUTHORIZED SIGNATURE OF MAKER’S AGENT COPYRIGHT © 2001 MICHAEL I. SHAMOS
Checks • • U. S. -- 63 billion checks per year, average $1100 80% of noncash payments made by check “On-Us” (payor and payee in same bank -- 30%) Interbank (payor and payee in different banks) -requires settlement – Direct presentment (“direct sends”) – Correspondent banks – Clearing house associations (150) – Federal Reserve system (15 billion checks/year, 27%) • Complex laws re bank liability in check processing 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
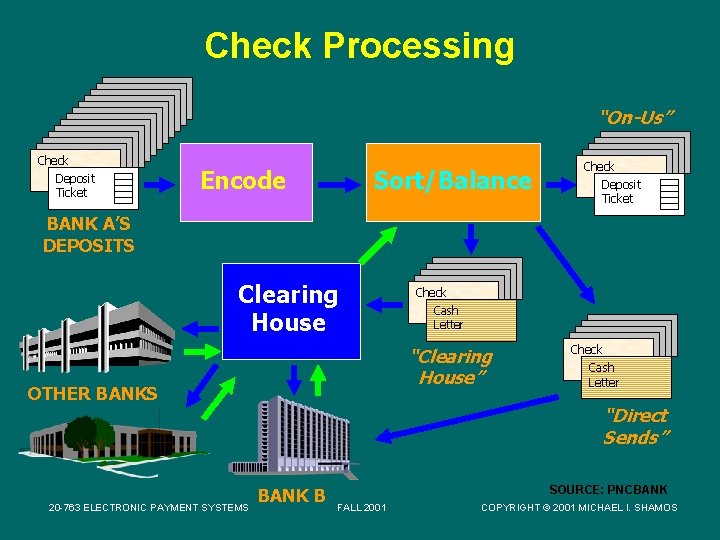
Check Processing “On-Us” Check Deposit Ticket Encode Sort/Balance Check Deposit Ticket BANK A’S DEPOSITS Clearing House “Clearing House” OTHER BANKS 20 -763 ELECTRONIC PAYMENT SYSTEMS Check Cash Letter “Direct Sends” BANK B SOURCE: PNCBANK FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
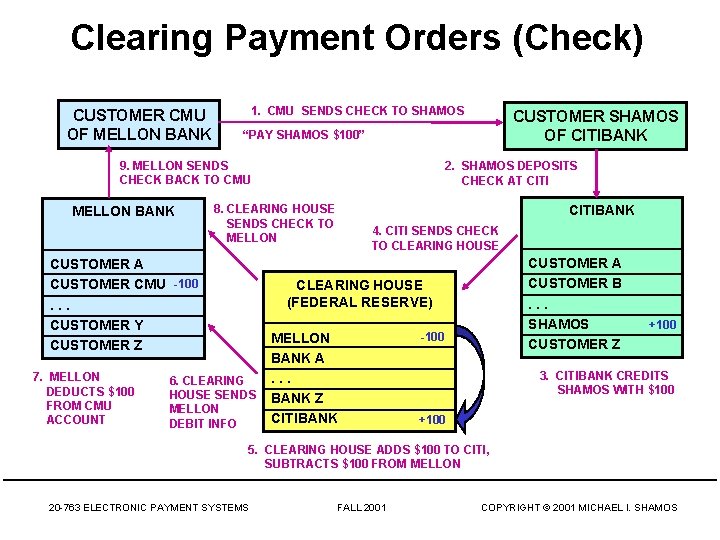
Clearing Payment Orders (Check) CUSTOMER CMU OF MELLON BANK 1. CMU SENDS CHECK TO SHAMOS “PAY SHAMOS $100” 9. MELLON SENDS CHECK BACK TO CMU MELLON BANK 2. SHAMOS DEPOSITS CHECK AT CITIBANK 8. CLEARING HOUSE SENDS CHECK TO MELLON CUSTOMER A CUSTOMER CMU -100. . . CUSTOMER Y CUSTOMER Z 7. MELLON DEDUCTS $100 FROM CMU ACCOUNT CUSTOMER SHAMOS OF CITIBANK 4. CITI SENDS CHECK TO CLEARING HOUSE CUSTOMER A CUSTOMER B. . . SHAMOS CUSTOMER Z CLEARING HOUSE (FEDERAL RESERVE) 6. CLEARING HOUSE SENDS MELLON DEBIT INFO MELLON BANK A. . . BANK Z CITIBANK -100 +100 3. CITIBANK CREDITS SHAMOS WITH $100 +100 5. CLEARING HOUSE ADDS $100 TO CITI, SUBTRACTS $100 FROM MELLON 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
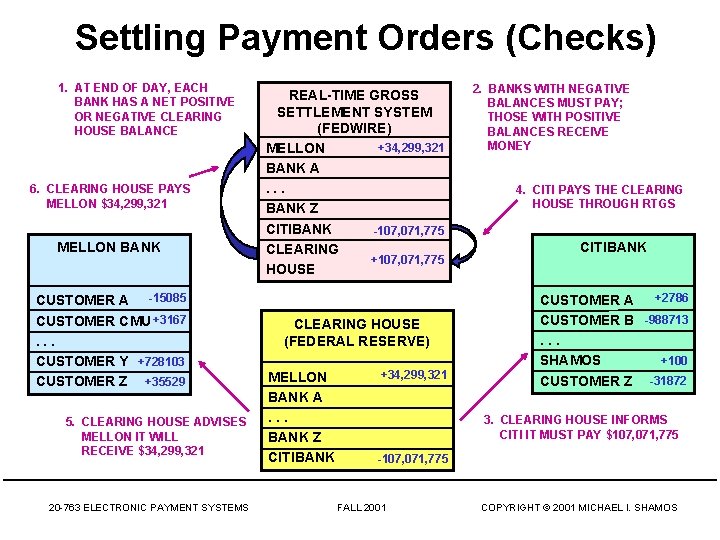
Settling Payment Orders (Checks) 1. AT END OF DAY, EACH BANK HAS A NET POSITIVE OR NEGATIVE CLEARING HOUSE BALANCE 6. CLEARING HOUSE PAYS MELLON $34, 299, 321 MELLON BANK CUSTOMER A -15085 CUSTOMER CMU +3167. . . CUSTOMER Y +728103 CUSTOMER Z +35529 5. CLEARING HOUSE ADVISES MELLON IT WILL RECEIVE $34, 299, 321 20 -763 ELECTRONIC PAYMENT SYSTEMS REAL-TIME GROSS SETTLEMENT SYSTEM (FEDWIRE) +34, 299, 321 MELLON BANK A. . . BANK Z CITIBANK -107, 071, 775 CLEARING +107, 071, 775 HOUSE CLEARING HOUSE (FEDERAL RESERVE) MELLON BANK A. . . BANK Z CITIBANK +34, 299, 321 2. BANKS WITH NEGATIVE BALANCES MUST PAY; THOSE WITH POSITIVE BALANCES RECEIVE MONEY 4. CITI PAYS THE CLEARING HOUSE THROUGH RTGS CITIBANK +2786 CUSTOMER A CUSTOMER B -988713. . . +100 SHAMOS CUSTOMER Z -31872 3. CLEARING HOUSE INFORMS CITI IT MUST PAY $107, 071, 775 -107, 071, 775 FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
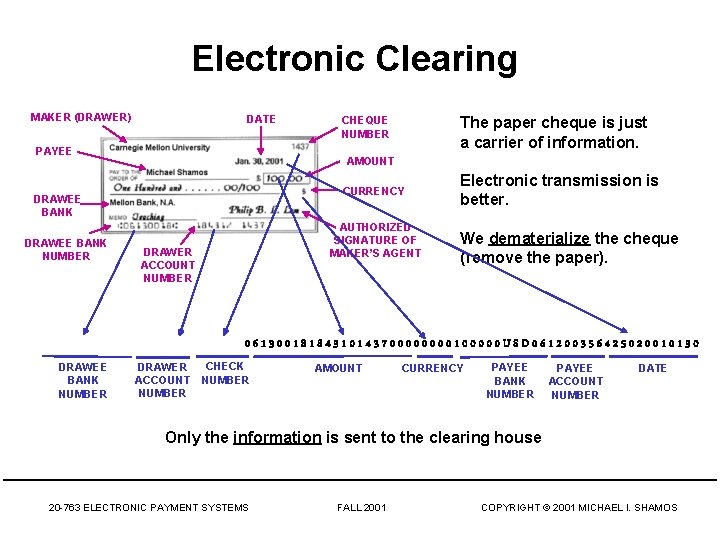
Electronic Clearing MAKER (DRAWER) DATE PAYEE AMOUNT CURRENCY DRAWEE BANK NUMBER The paper cheque is just a carrier of information. CHEQUE NUMBER AUTHORIZED SIGNATURE OF MAKER’S AGENT DRAWER ACCOUNT NUMBER Electronic transmission is better. We dematerialize the cheque (remove the paper). 0613001818431014370000100000 USD 061200356425020010130 DRAWEE BANK NUMBER DRAWER ACCOUNT NUMBER CHECK NUMBER AMOUNT CURRENCY PAYEE BANK NUMBER PAYEE ACCOUNT NUMBER DATE Only the information is sent to the clearing house 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
Foreign Exchange • • Currency = token fiduciary money of a central bank Every bank account is denominated in one currency Most banks allow accounts in only one currency All currencies have three-letter ISO currency codes: – USD (U. S. dollar) – GBP (Great Britain pound) – HKD (Hong Kong dollar) JPY (Japan yen) CHF (Swiss franc) EUR (Euro) • Usually, the first two letters indicate the country; third letter is the first letter of the currency name • Foreign exchange is a barter transaction – To buy GBP for USD, buyer has to find someone with GBP who wants USD 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
Foreign Exchange • Every bank must have an account at the central bank (or with another bank that has one) • The account is (usually) denominated in that country’s currency and is used to settle obligations in that currency • A foreign exchange transaction requires two settlements, one in each currency • Therefore, two countries’ central banks are involved 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
Foreign Exchange Example • Bank B (buyer) in the U. S. buys 1 million GBP for 1. 44 million USD from Bank S (seller) in the UK • Bank B must have an account denominated in GBP somewhere, probably at Bank C in the UK • Bank S must have an account denominated in USD somewhere, probably at Bank T in the US 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
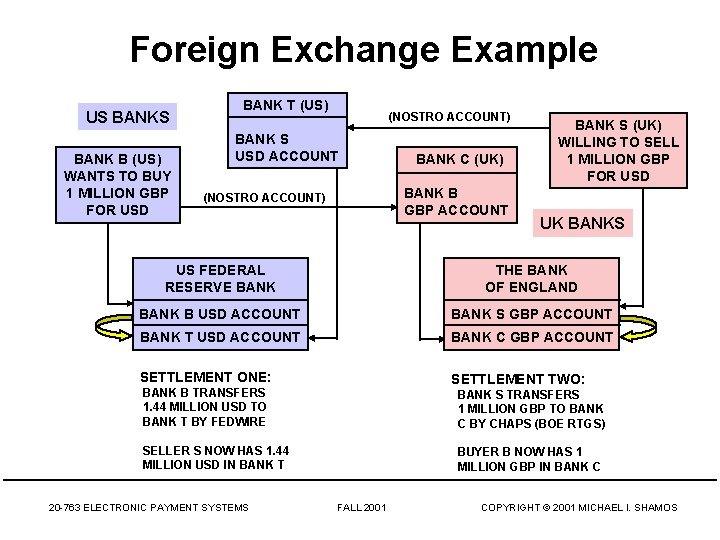
Foreign Exchange Example US BANK B (US) WANTS TO BUY 1 MILLION GBP FOR USD BANK T (US) (NOSTRO ACCOUNT) BANK S USD ACCOUNT BANK C (UK) BANK B GBP ACCOUNT (NOSTRO ACCOUNT) BANK S (UK) WILLING TO SELL 1 MILLION GBP FOR USD UK BANKS US FEDERAL RESERVE BANK THE BANK OF ENGLAND BANK B USD ACCOUNT BANK S GBP ACCOUNT BANK T USD ACCOUNT BANK C GBP ACCOUNT SETTLEMENT ONE: SETTLEMENT TWO: BANK B TRANSFERS 1. 44 MILLION USD TO BANK T BY FEDWIRE BANK S TRANSFERS 1 MILLION GBP TO BANK C BY CHAPS (BOE RTGS) SELLER S NOW HAS 1. 44 MILLION USD IN BANK T 20 -763 ELECTRONIC PAYMENT SYSTEMS BUYER B NOW HAS 1 MILLION GBP IN BANK C FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
The Euro – A Basket Currency • Single currency for 11 European countries • Issued by the European Central Bank (ECB) • 1 euro (EUR) = – – – 1. 95583 DEM (German deutschmark) 6. 55957 FRF (French franc) 1936. 27 ITL (Italian lira) 166. 386 ESP (Spanish peseta) 2. 29371 NLG (Netherlands guilder) 40. 3399 BEF (Belgian franc) 13. 7603 ATS (Austrian schilling) 200. 482 PTE (Portuguese escudo) 5. 94573 FIM (Finnish markka) 0. 787564 IEP (Irish punt) 40. 3399 LUF (Luxembourg franc) 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
Q&A 20 -763 ELECTRONIC PAYMENT SYSTEMS FALL 2001 COPYRIGHT © 2001 MICHAEL I. SHAMOS
- Slides: 21