
Ekonomik ve Ekonometrik Modeller Ekonomik model ekonomideki bir
Ekonomik ve Ekonometrik Modeller • Ekonomik model, ekonomideki bir sektörü veya ekonomik davranışı yaklaşık olarak tanımlayan varsayımlar dizisidir. • Ekonometrik modelde ise: Ekonomik modelden çıkarılan davranış denklemleri kümesi vardır. Bu denklemler, gözlenen bazı değişkenleri ve hataları birlikte içerir. Gözlenen değişkenlere ait verilerde hata olup olmadığını irdelenir. Hataların olasılık dağılımı tanımlanmıştır.
• Örneğin ekonometrik bir talep modeli için davranış denklemi: q = α + βp + u Burada q ve p gözlenen değişkenler; u ise, hata terimidir. u’nun olasılık dağılımı tanımlanmıştır. Farklı gözlemlerden elde edilen u değerleri, ortalaması sıfır ve varyansı σ2 olan normal dağılış gösterir. Bu tanımlamalardan sonra, talep teorisinin ya da diğer bir ifadeyle β>0 hipotezinin deneysel olarak test edilmesi gerekir. Kuşkusuz, talep fonksiyonunun geleceğe dönük tahminleme veya politika kararları için kullanması da mümkündür. Ekonometrik bir çalışmada ilk iş, ekonometrik modeli formüle etmektir. Modelin olabildiğince basit formüle edilmesi istenir. Basit modeli anlamak, anlatmak ve verilerle test etmek daha kolaydır; ancak aşırı basitleştirme ve varsayımların gerçek dışı olması gibi sorunları da beraberinde getirebilir. Bir modeli, en basit haliyle başlatıp, adım kapsamlı bir model haline getirmek mümkündür. Tam tersi bir yol izleyip, genel veya kapsamlı bir model hazırlayıp, basite doğru gitme yolu da izlenebilir.
Hata teriminin önemi • Hata terimi modele alınmayan, ancak Y’yi etkileyebilecek tüm değişkenlerin temsilcisidir. O halde bu değişkenleri neden modele dahil etmiyoruz? 1. Teorideki eksiklik: Y’nin davranışını belirleyen teori genellikle eksiktir. Örneğin haftalık gelirin haftalık tüketim harcamasını etkilediği düşünülüyorsa, diğer değişkenlerin etkisi hakkında bilgi sahibi olamayız. Bu durumda ihmal ettiğimiz değişkenlerin etkisini hata terimi temsil edecektir.
2. Eksik veri: Tüm değişkenleri modele dahil etsek bile, bu değişkenleri sayısal olarak ölçemeyebiliriz. Örneğin tüketim fonksiyonunda gelirin yanında aile varlığını da dikkate almak gerekir. Ancak çoğu zaman aile varlığını elde edemeyiz. Bu durumda, varlık değişkeni teorik olarak çok önemli olmakla birlikte, model dışında bırakma zorunluluğu doğacaktır. 3. Temel değişkenler ve önemsiz değişkenler: Tüketim örneğimizde gelir değişkenine ek olarak çocuk sayısı, cinsiyet, eğitim ve coğrafi bölge değişkenleri de tüketim harcaması üzerinde etkili olduğunu düşünebiliriz. Ancak bu değişkenlerin ortak etkisinin düşük olduğunun varsayılması ya da bu değişkenlere ait verileri toplamanın çok maliyetli olması, model dışı bırakılmalarını gerektirebilir. Bu durumda bu değişkenlerin ortak etkisinin hata terimi içinde olduğu kabul edilir.
4. Davranış dışına çıkma: Olası tüm değişkenleri modele alsak bile, her bireyin tüketim harcaması davranışı, her zamanki tipik davranışın dışına çıkabilecektir. Bu sıra dışı davranışları hata terimi içinde düşünmemiz gerekecektir. 5. Ölçüm hataları: Regresyon modeli, Y ve X değişkenlerinin doğru ölçüldüğünü kabul etse de uygulamada %100 doğru ölçümler elde etmek mümkün değildir. Ölçüm hatalarını hata terimi içine dahil etmemiz gerekecektir. 6. En az değişkenli model ilkesi: Modelimizi olabildiğince az değişkenle kurma eğilimi, diğer değişkenlerin etkisini hata terimine gönderme zorunluluğu doğuracaktır. 7. Yanlış fonksiyonel form: Teorik olarak gerekli tüm değişkenleri modele alsak bile, ilişkiyi doğru fonksiyonel formla tanımlayamama ihtimali, hata teriminin varlığını gerektirecektir. Örneğin ikinci dereceden terim gerektiren bir model yerine, doğrusal bir modelden yararlanmak, fonksiyonel form hatasına yol açacaktır. Bu yanlışlık, hata terimi içinde yer alacaktır.
• Modeller -Kesin modeller -Olasılıklı modeller
Kesin Modeller • Kesin ilişkileri içerir. • Kestirimde hata payı yoktur. • Yol= Hız* Zaman
Olasılıklı Modeller • İki unsurdan oluşur. • Kesinlik ve tesadüfi hata
• Örneğin arz miktarı y'nin, fiyat düzeyi x'in tam bir buçuk katı olduğuna inanıyorsak: y=1. 5 x yazabiliriz. Bu denklem, x ve y değişkenleri arasındaki kesin bir ilişkiyi temsil etmektedir. x'in değeri bilindiği zaman y'nin değerinin kesinlikle belirlenebileceğini ifade etmektedir. Bu kestirimde hata payı yoktur
• Diğer yandan, eğer arz miktarında –belki de önemli fakat ele alınmayan değişkenlerin veya tesadüfi olguların yol açtığıaçıklanmayan değişimlerin olacağına inanıyorsak kesin model yerine, tesadüfi hataya yer veren modeli kullanabiliriz. Olasılıklı model hem kesin ögeyi hem de tesadüfi hata ögesini içerir. • Örneğin eğer arz miktarı y'nin, fiyat düzeyi x ile: y = 1. 5 x + Tesadüfi Hata şeklinde bir ilişkisi olduğunu düşünüyorsak, x ile y arasında olasılıklı bir ilişki olduğunu anlarız. Görüldüğü gibi, olasılıklı modelin kesin ögesi 1. 5 x’tir.
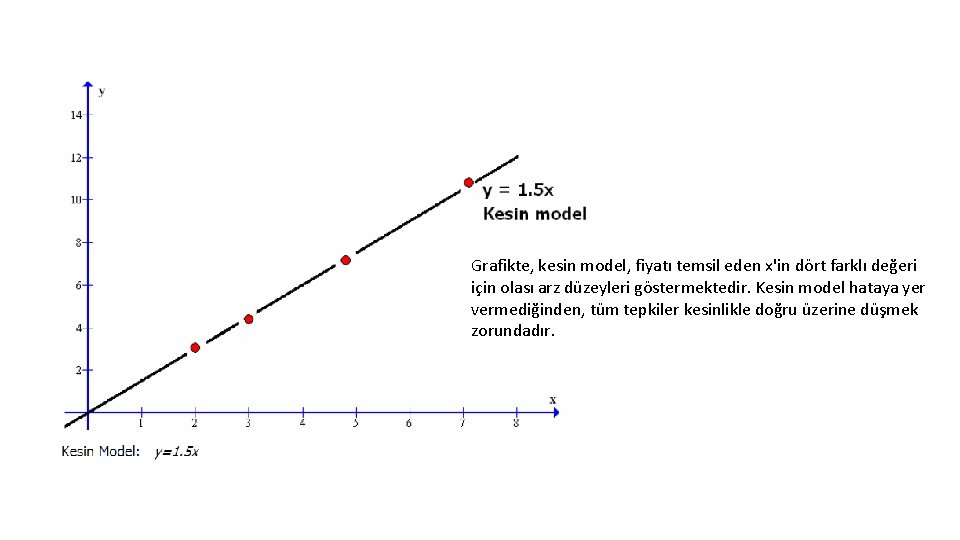
Grafikte, kesin model, fiyatı temsil eden x'in dört farklı değeri için olası arz düzeyleri göstermektedir. Kesin model hataya yer vermediğinden, tüm tepkiler kesinlikle doğru üzerine düşmek zorundadır.
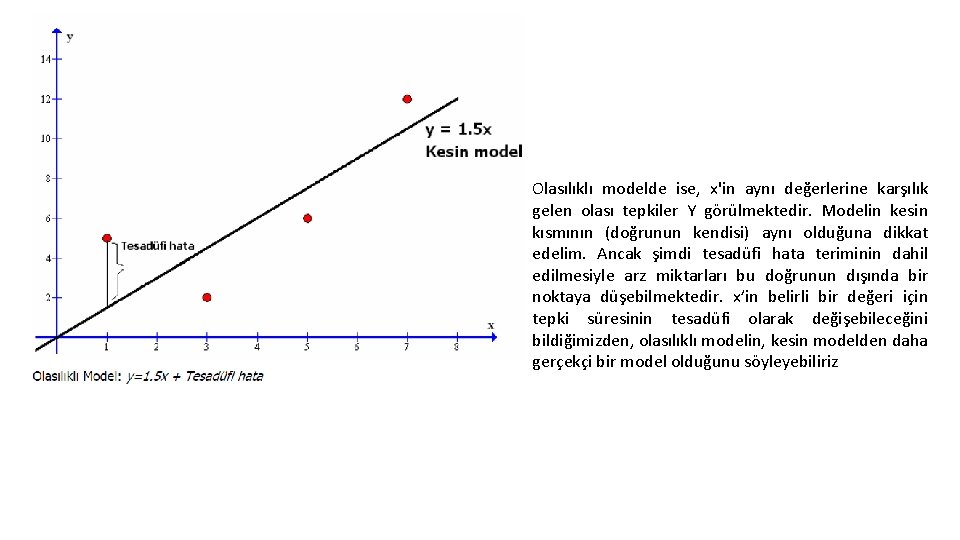
Olasılıklı modelde ise, x'in aynı değerlerine karşılık gelen olası tepkiler Y görülmektedir. Modelin kesin kısmının (doğrunun kendisi) aynı olduğuna dikkat edelim. Ancak şimdi tesadüfi hata teriminin dahil edilmesiyle arz miktarları bu doğrunun dışında bir noktaya düşebilmektedir. x’in belirli bir değeri için tepki süresinin tesadüfi olarak değişebileceğini bildiğimizden, olasılıklı modelin, kesin modelden daha gerçekçi bir model olduğunu söyleyebiliriz
• Olasılıklı Modelin Genel İfadesi: y= Kesin öge + Tesadüfi hata şeklindedir. Burada y kestirilecek değişkendir. Tesadüfi hatanın ortalama değeri her zaman sıfıra eşit olduğundan y'nin ortalama değeri EY'nin, modelin kesin ögesine eşit olduğunu kabul edebiliriz: • EY = Kesin öge (Expected)
• Olasılıklı modellerin en basiti, doğrusal modeldir. Bir veri kümesine doğrusal model uydurulması, regresyon analizlerine veya regresyon modellerine bir örnektir. • Ekonometride, daha önce tamamen teorik olarak tanımlanmış ekonomik ilişkilerin sayısal karşılıklarını tahmin etmek üzere regresyon analizi kullanılır. Örnek olarak bir ekonomist GSMH ile işsizlik düzeyi arasındaki ilişkiyi ya da arazi değeriyle arazi özellikleri arasındaki ilişkiyi modelleyebilir. Regresyon analizleri iki değişken arasında veya çoklu ilişkilerin modellenmesinde kullanılan istatistik yöntemlerden biridir.
Regresyon Modellemesinin Adımları 1) 2) 3) 4) 5) Kesin öğeyi belirle Bilinmeyen model parametrelerini tahminle Tesadüfi hata teriminin olasılık dağılımını tanımla Modeli test et Modeli tahmin ve kestirim için kullan
Regresyon Modelleri Basit (1 açıklayıcı değişken) -Doğrusal olmayan Çoklu (2 açıklayıcı değişken) -Doğrusal olmayan
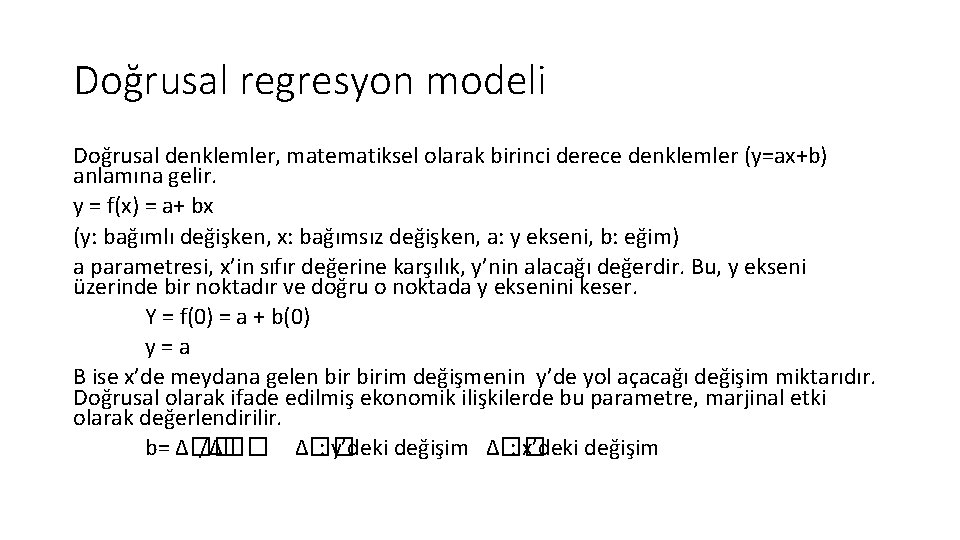
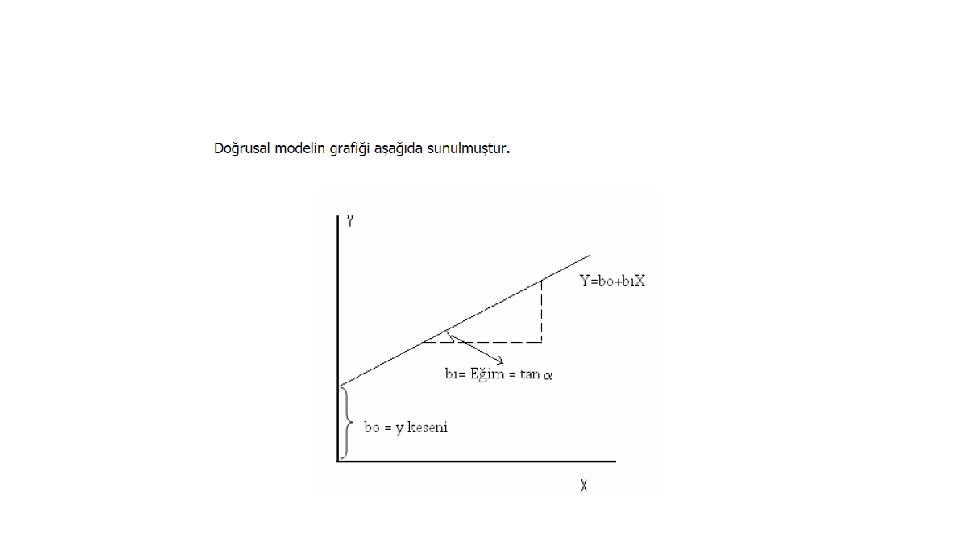
Doğrusal regresyon modeli Doğrusal denklemler, matematiksel olarak birinci derece denklemler (y=ax+b) anlamına gelir. y = f(x) = a+ bx (y: bağımlı değişken, x: bağımsız değişken, a: y ekseni, b: eğim) a parametresi, x’in sıfır değerine karşılık, y’nin alacağı değerdir. Bu, y ekseni üzerinde bir noktadır ve doğru o noktada y eksenini keser. Y = f(0) = a + b(0) y=a B ise x’de meydana gelen birim değişmenin y’de yol açacağı değişim miktarıdır. Doğrusal olarak ifade edilmiş ekonomik ilişkilerde bu parametre, marjinal etki olarak değerlendirilir. b= Δ�� /Δ�� : y’deki değişim Δ�� : x’deki değişim
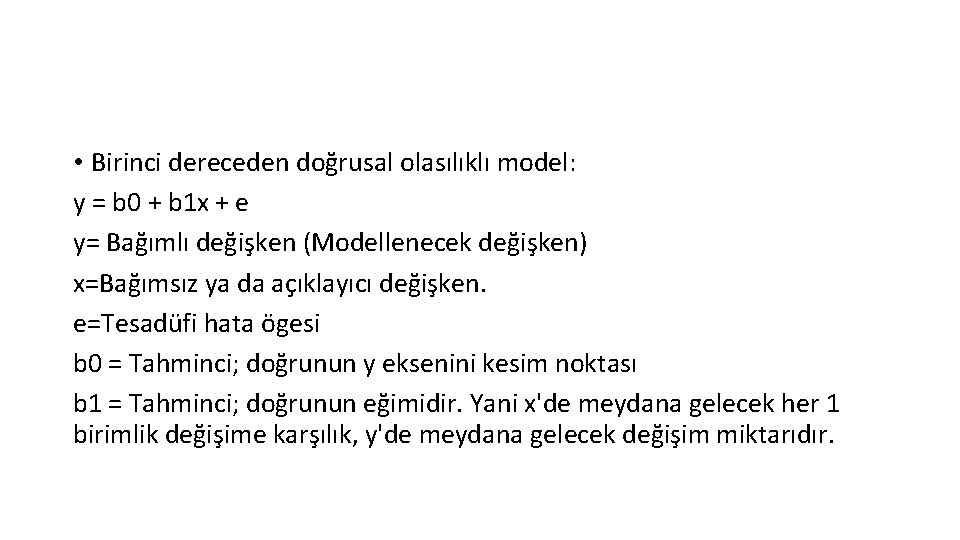
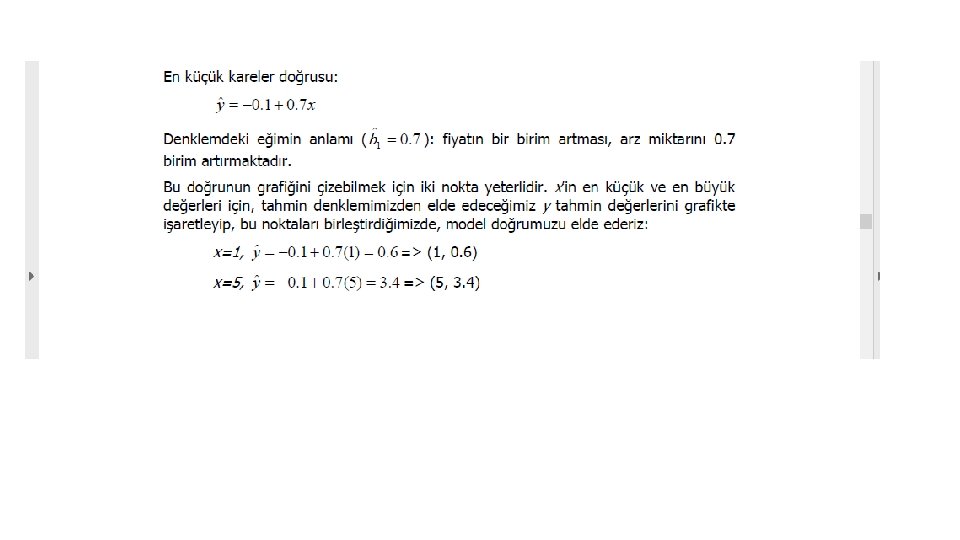
• Birinci dereceden doğrusal olasılıklı model: y = b 0 + b 1 x + e y= Bağımlı değişken (Modellenecek değişken) x=Bağımsız ya da açıklayıcı değişken. e=Tesadüfi hata ögesi b 0 = Tahminci; doğrunun y eksenini kesim noktası b 1 = Tahminci; doğrunun eğimidir. Yani x'de meydana gelecek her 1 birimlik değişime karşılık, y'de meydana gelecek değişim miktarıdır.
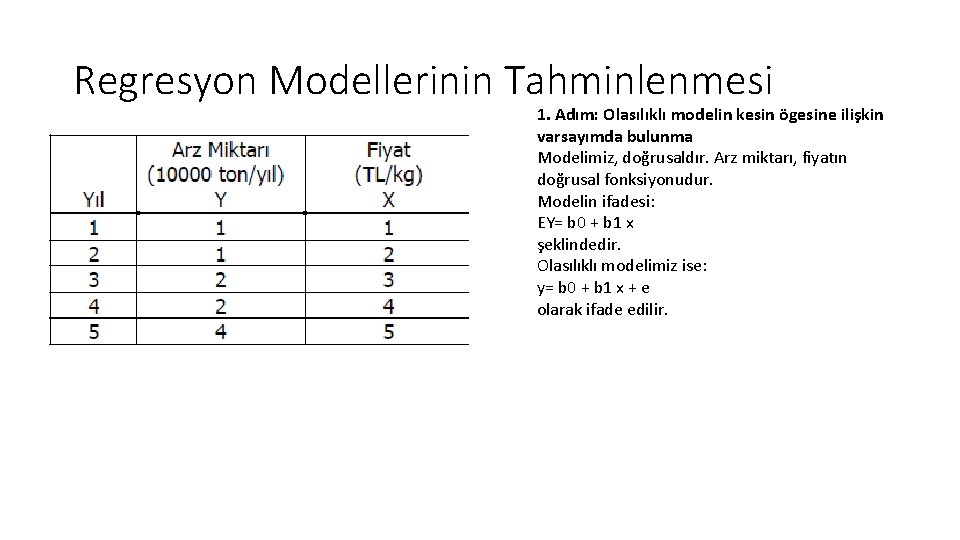
Regresyon Modellerinin Tahminlenmesi 1. Adım: Olasılıklı modelin kesin ögesine ilişkin varsayımda bulunma Modelimiz, doğrusaldır. Arz miktarı, fiyatın doğrusal fonksiyonudur. Modelin ifadesi: EY= b 0 + b 1 x şeklindedir. Olasılıklı modelimiz ise: y= b 0 + b 1 x + e olarak ifade edilir.
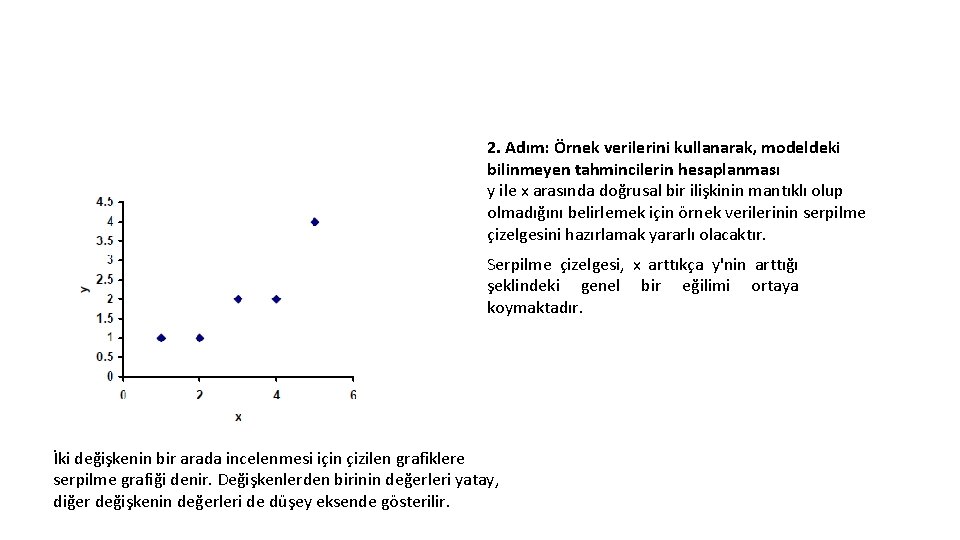
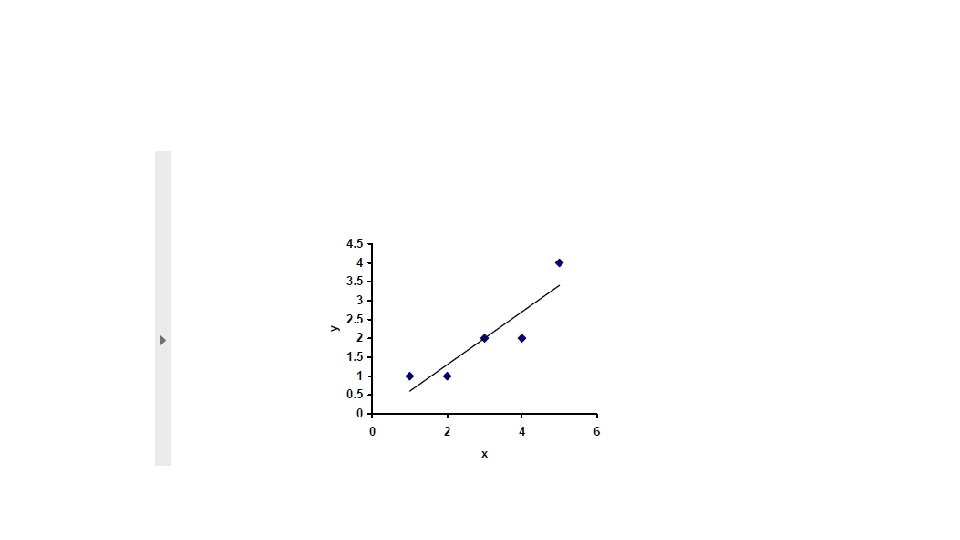
2. Adım: Örnek verilerini kullanarak, modeldeki bilinmeyen tahmincilerin hesaplanması y ile x arasında doğrusal bir ilişkinin mantıklı olup olmadığını belirlemek için örnek verilerinin serpilme çizelgesini hazırlamak yararlı olacaktır. Serpilme çizelgesi, x arttıkça y'nin arttığı şeklindeki genel bir eğilimi ortaya koymaktadır. İki değişkenin bir arada incelenmesi için çizilen grafiklere serpilme grafiği denir. Değişkenlerden birinin değerleri yatay, diğer değişkenin değerleri de düşey eksende gösterilir.
• Bir doğrunun bir veri setine ne denli iyi uyduğunu anlamanın yollarından biri, veri noktalarının doğrudan sapma miktarını (tesadüfi hata) dikkate almaktır. Kuşkusuz, grafik üzerindeki noktalara en yakın geçen doğru, en az toplam tesadüfi hataya yol açacaktır. • Bir başka deyişle, verilerin tam ortasından geçen bir doğru belirlersek, en iyi doğruya ulaşmış oluruz. Hatırlanacağı üzere, bir veri setindeki değerlerin, veri setinin tam ortasında yer alan aritmetik ortalamadan farklarının toplamı sıfırdı. Bu nedenle, grafik üzerinde alabileceğimiz pek çok doğru için, toplam hata hep sıfır olacaktır.
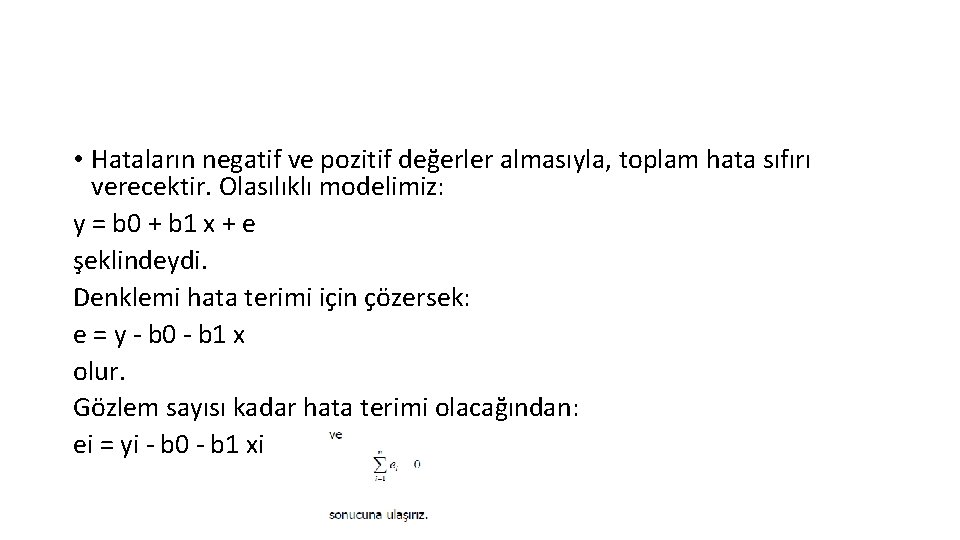
• Hataların negatif ve pozitif değerler almasıyla, toplam hata sıfırı verecektir. Olasılıklı modelimiz: y = b 0 + b 1 x + e şeklindeydi. Denklemi hata terimi için çözersek: e = y - b 0 - b 1 x olur. Gözlem sayısı kadar hata terimi olacağından: ei = yi - b 0 - b 1 xi
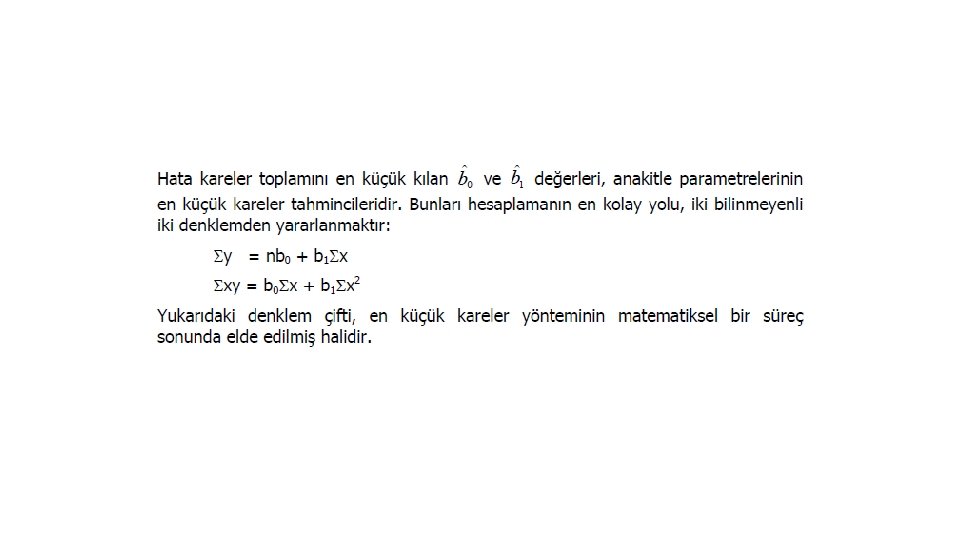
• Hata kareleri toplamını aldığımızda ise, olasılıklı bir model için çok büyük bir ihtimalle sıfırdan büyük bir sonuca ulaşacağımız açıktır. Sıfır olabilmesi için, tüm gözlemlerden geçen bir doğru belirlememiz gerekir. Kuşkusuz bu, olasılıklı değil, kesin bir modeldir. • Gerçekten de, serpilme çizelgesinde gözlemlere en yakın noktalardan geçen doğruyu belirlemek için, hata kareleri toplamının en küçük olması istenir. Bu nedenle, regresyon modeline ait doğrunun tesbitinde kullanılan yönteme, en küçük kareler (EKK) yöntemi denmektedir.
Modelleme Örnekleri
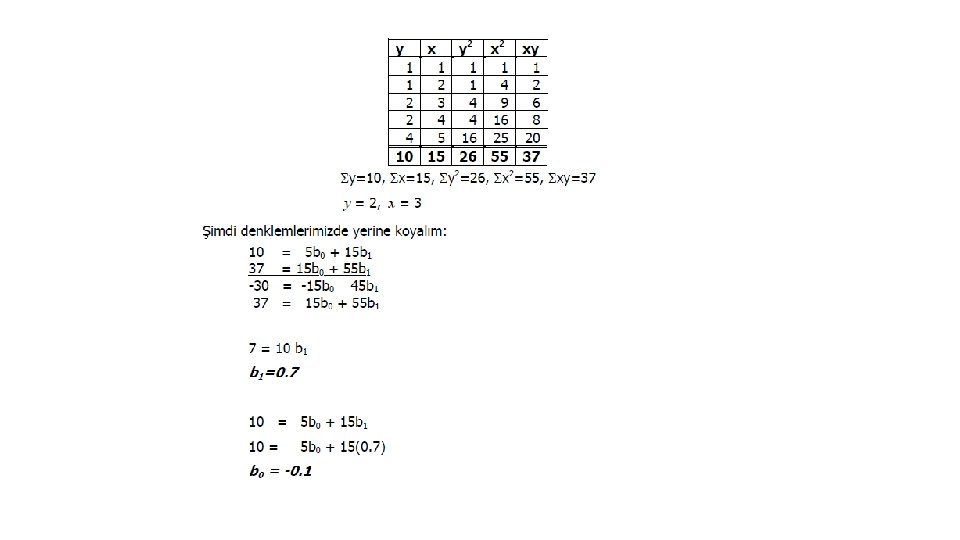
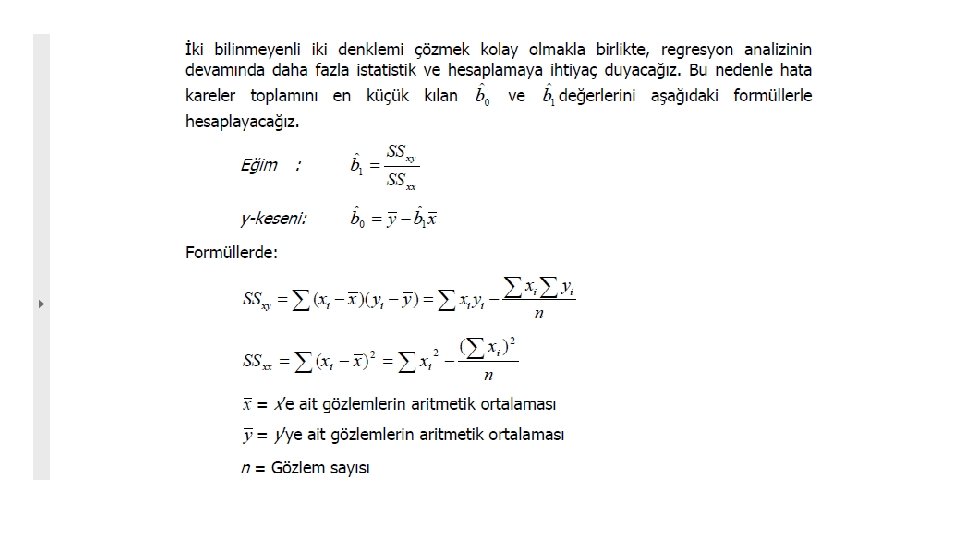
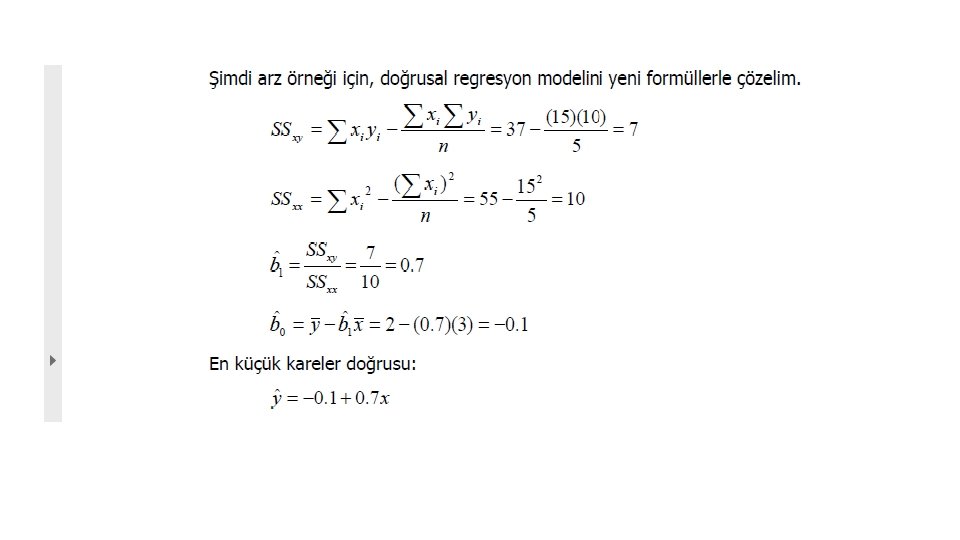
En Küçük Kareler Yöntemi • Esası türeve dayanmaktadır. • y = b 0 + b 1 x Doğrusal fonksiyonunun b 0 ve b 1 parametreleri kısmi türev yardımıyla hesaplanır. Hata kareler toplamını minimum yapan değerleri bulmak gerekiyor.
- Slides: 36