
EKONOMIJA Prof dr Miodrag Paspalj Prof dr Neboja
EKONOMIJA Prof. dr Miodrag Paspalj Prof. dr Nebojša Pušara 2020/2021
II DEO MIKROEKONOMIJA GLAVA 4 PONAŠANJE POTROŠAČA I PROIZVODNE MOGUĆNOSTI GLAVA 5 TROŠKOVI PROIZVODNJE
PONAŠANJE I IZBOR POTROŠAČA I PROIZVODNE MOGUĆNOSTI Potrošnja je jedna od faza društvene reprodukcije (pored proizvodnje, razmene i raspodele). Potrošnja se odvija na tri nivoa, pa se tako razlikuje: • Opšta potrošnja na nivou države, odnosno za potrebe državnih organa i institucija, • Reprodukciona potrošnja resursa (na nivou preduzeća) radi ostvarivanja procesa reprodukcije i • Lična potrošnja korišćenje proizvoda i usluga od strane pojedinaca (fizičkih lica) radi obezbeđenja opstanka i njihovog fizičkog i društvenog razvoja.
Racionalni izbor i odluke potrošača Skup svih proizvoda koje potrošač (domaćinstvo) kupuje da bi zadovoljio svoje lične potrebe predstavlja takozvanu potrošačku korpu. Potrošačka korpa predstavlja izbor potrošača, jer on određuje njen obim i strukturu. Potrošač nastoji da maksimira svoju korisnost, a korisnost potrošača jeste obezbeđenje zadovoljstva na osnovu upotrebe proizvoda i usluga lične potrošnje.
Korisnost se može objasniti sa različitih aspekata. Može se govoriti o korisnosti jedinice robe koju pokazuje njena cena. Pri tome veća cena trebalo bi da označava i veću korisnost proizvoda. Sa druge strane, potrošač ima svoju subjektivnu ocenu korisnosti proizvoda, u smislu da jedan potrošač neki proizvod može smatrati korisnijim u odnosu na drugog potrošača. Kvantitativno posmatrano, ukupna korisnost potrošačke korpe može se iskazati kao novčani iznos koga se potrošač odrekao radi njenog obezbeđenja.
Za cenu se može reći da je izraz granične korisnosti proizvoda. Ukupna korisnost predstavlja celokupno zadovoljstvo koje potrošač ostvari konzumiranjem određene količine nekog proizvoda ili usluge. Promena ukupne korisnosti nastaje zbog konzumiranja dodatne jedinice nekog proizvoda ili usluge. Ovakva korisnost označava se kao granična ili marginalna korisnost. Zakon opadajuće granične korisnosti glasi: nakon određene tačke, granična korisnost svake dodatne jedinice proizvoda se smanjuje sa povećanjem potrošnje tog proizvoda.
Optimalni izbor potrošača Potrošnja pojedinaca uslovljena je dejstvom različitih faktora. Ipak, ti faktori se mogu svrstati u četiri grupe, i to: • • Potrebe potrošača, Raspoloživi dohodak potrošača, Cene proizvoda i usluga na tržištu i Raspoloživost proizvoda i usluga lične potrošnje.
Potrebe potrošača mogu se posmatrati kao: • Efektivne, • Potencijalne i • Latentne. Efektivne potrebe su one kojih je potrošač svestan i koje namerava da zadovolji kupovinom u kratkom roku. U kojoj meri će ove potrebe biti zadovoljene zavisi od raspoloživosti odgovarajućih proizvoda i usluga na tržištu i dohodovnih mogućnosti potrošača.
Potencijalne potrebe su izražene ili poznate, ali se u datom periodu ne zadovoljavaju jer postoje izvesne prepreke. To mogu biti: manji ili privremeni nedostatak dohotka, nedostatak dobara na tržištu, neodlučnost kupovine zbog nesigurnosti u vezi sa proizvodima i uslugama (kvalitetom, upotrebnim svojstvima, održavanjem i slično). Latentne potrebe – skrivene potrebe potrošača su one kojih ni sami potrošači nisu svesni. Zato se mogu nazvati i skrivene potrebe potrošača. Preduzeća često prepoznaju ove potrebe i nude proizvode koji se potrošačima mogu činiti nepotrebnim dok ne otkriju koristi od njihove upotrebe, a onda mogu prerasti u efektivne ili potencijalne.
Bez obzira da li je reč o efektivnim, potencijalnim ili latentnim potrebama potrošača, one mogu biti materijalne i nematerijalne. Materijalne se zadovoljavaju proizvodima, a nematerijalne uslugama. Neke potrebe potrošača predstavljaju fiksne kategorije u skupu njegovih potreba, odnosno ne menjaju se bez obzira da li se javljaju nove potrebe ili ne (na primer egzistencijalne potrebe).
Raspoloživi dohodak potrošača predstavlja novčani iznos koji se može koristiti za obezbeđenje proizvoda i usluga radi zadovoljenja potreba potrošača, odnosno radi obezbeđenja proizvoda lične potrošnje. Osnov ostvarivanja dohotka može biti različit, odnosno izvor sredstava za zadovoljenje potreba lične potrošnje može biti zarada (penzija), renta (zakupnina), kamata, dividenda (prinos na vlasnički kapital) i slično.
Za razliku od dohotka, kretanje cena proizvoda i usluga obično uslovljava suprotne promene u potrošačkoj korpi. Sa rastom cena dolazi do smanjenja lične potrošnje (kvantitativno posmatrano), a neretko i do promene u strukturi lične potrošnje (kvalitativno posmatrano). Dakle, promene cena (u ovom slučaju povećanje cena) ne moraju nužno da znače da potrošači neće zadovoljiti neke svoje potrebe, već da će samo promeniti proizvode i usluge koje su do tada koristili za zadovoljenje potreba lične potrošnje. Ovakva situacija je poznata kao efekat supstitucije.
Raspoloživost proizvoda i usluga na tržištu određuje vrstu i količinu proizvoda dostupnih potrošačima za zadovoljenje potreba. To praktično znači da se za zadovoljenje potreba lične potrošnje mogu koristiti samo proizvodi koji su prethodno proizvedeni i izneti na tržište. U tom smislu, raspoloživost proizvoda i usluga predstavlja gornju granicu lične potrošnje. Međutim, to ne znači da će potrošači kupiti sve što se nađe na tržištu, Odnosno najčešće je potrošnja (količina proizvoda koja se nabavlja radi zadovoljenja potreba lične potrošnje) manja od ponude na tržištu.
Prema tome, osnov za obezbeđenje proizvoda i usluga lične potrošnje je - ponuda (na tržištu) i - imovina potrošača, odnosno domaćinstva (raspoloživi dohodak) Pri tome, potrošači će vršiti izbor proizvoda i usluga koje će koristiti za zadovoljenje ličnih potreba na osnovu - raspoloživog dohotka i - cena proizvoda i usluga na tržištu.
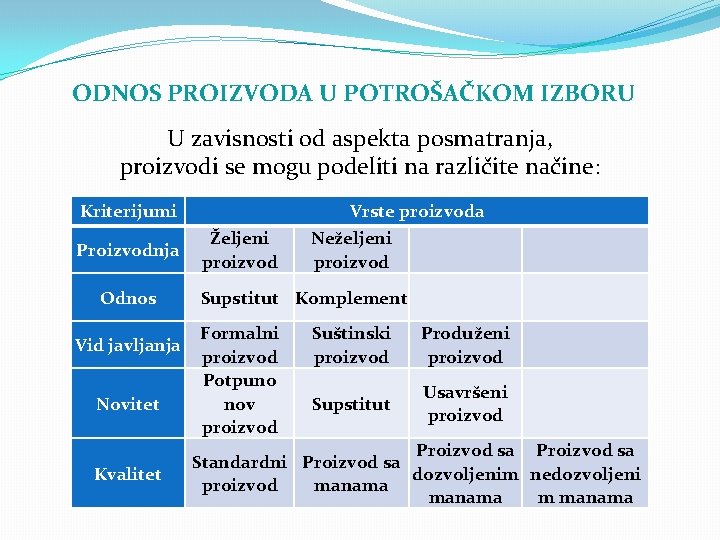
ODNOS PROIZVODA U POTROŠAČKOM IZBORU U zavisnosti od aspekta posmatranja, proizvodi se mogu podeliti na različite načine: Kriterijumi Proizvodnja Odnos Vid javljanja Novitet Kvalitet Vrste proizvoda Željeni proizvod Neželjeni proizvod Suštinski proizvod Produženi proizvod Supstitut Usavršeni proizvod Supstitut Komplement Formalni proizvod Potpuno nov proizvod Proizvod sa Standardni Proizvod sa dozvoljenim nedozvoljeni proizvod manama m manama
U zavisnosti od toga da li se kao rezultat realizacije proizvodnje javlja samo jedan ili više proizvoda, može se govoriti o: Ø Željenom proizvodu koji se proizvodi sa namerom da se ponudi tržištu i proda, Ø Neželjenom proizvodu kada je proizvodnja takva da se kao rezultat javlja više proizvoda, odnosno da se osim željenog javlja još jedan proizvod ili više proizvoda koji se smatraju neželjenim. Ovakvi proizvodi nekada se mogu ponuditi tržištu, a nekada predstavljaju dodatnu smetnju u smislu da se moraju odložiti, a da se za njihovo odlaganje moraju izdvojiti određena
Sa aspekta ponašanja potrošača posebnu pažnju zaslužuje podela proizvoda sa aspekta njihovog međusobnog odnosa, a to je podela na: Ø Supstitutarne proizvode (supstitute) ukoliko proizvod može zameniti neki drugi proizvod, obično proizvod koji potrošač već koristi, Ø Komplementarne proizvode (komplemente) su oni proizvodi koji se koriste istovremeno, što znači da je neki proizvod komplementaran ukoliko postoji drugi proizvod sa kojim on u procesu upotrebe čini celinu potrebnu za adekvatno funkcionisanje oba proizvoda.
Potpuno suprotno od supstituta, je situacija sa željenim i neželjenim proizvodima iz ugla potrošača. Oni se javljaju kada potrošač treba da odabere kombinaciju dva proizvoda, koji moraju biti u kombinaciji, pri čemu on želi samo jedan od njih (drugi proizvod se posmatra kao nužno zlo i označava se kao neželjeni proizvod). Druga situacija je kada potrošač nije zainteresovan za jedan od dva proizvoda iz posmatrane kombinacije i u tom slučaju govorimo o neutralnim proizvodima.
Proizvodi lične potrošnje javljaju se u sledećim vidovima: Ø Formalni (osnovni) proizvod je onaj koji sadrži samo funkcionalne karakteristike Ø Suštinski proizvod sadrži funkcionalne karakteristike, kao i formalni proizvod i može zadovoljiti potrebu potrošača (posebna marka nekog proizvoda) Ø Produženi proizvod pored funkcionalnih karakteristika, sadrži i uslugu, kao produžetak proizvoda i sastavni deo proizvoda (usluga servisiranja kod trajnih proivoda)
U zavisnosti da li je reč o postojećem proizvodu ili proizvodu koji se prvi put javlja na tržištu, razlikuju se: Ø Potpuno novi proizvod to je proizvod koji do posmatranog trenutka nije postojao, Ø Supstitut – drugi proizvod iste namene može biti novi proizvod koji ne zadovoljava novu potrebu, već postojeću potrebu potrošača, ali na drugačiji način, Ø Usavršeni proizvod zadovoljava istu potrebu kao i proizvod koji je postojao pre njega i ima slične funkcionalne karakteristike, ali obično ima i izvestne dopunske karakteristike koje ga na neki način ili za neke potrošače čine boljim.
Podela proizvoda prema kvalitetu (sa aspekta onog ko ga proizvodi) proizvod može biti: Ø Standardni proizvod ima sve funkcionalne karakteristike, predviđene odgovarajućim specifikacijama, Ø Sa manama nema sve potrebne uslove da u potpunosti zadovolji potrebu potrošača i prodaje se po sniženoj ceni.
PROIZVODNE MOGUĆNOSTI – KOMBINOVANJE RESURSA Veće korišćenje moderne tehnike i tehnologije doprinosi povećanju obima proizvodnje i proširenju asortimana proizvoda. U tom slučaju možemo govoriti ekonomiji obima i ekonomiji širine o čemu je već bilo reči u prethodnim poglavljima. Takođe već je istaknuto da preduzeće za svoje funkcionisanje mora da obezbedi raznovrsne resurse. Ove resurse potrebno je kombinovati na različite načine kako bi se ostvarila željena proizvodnja, odnosno kao rezultat dobili proizvodi i usluge za kojima postoji tražnja.
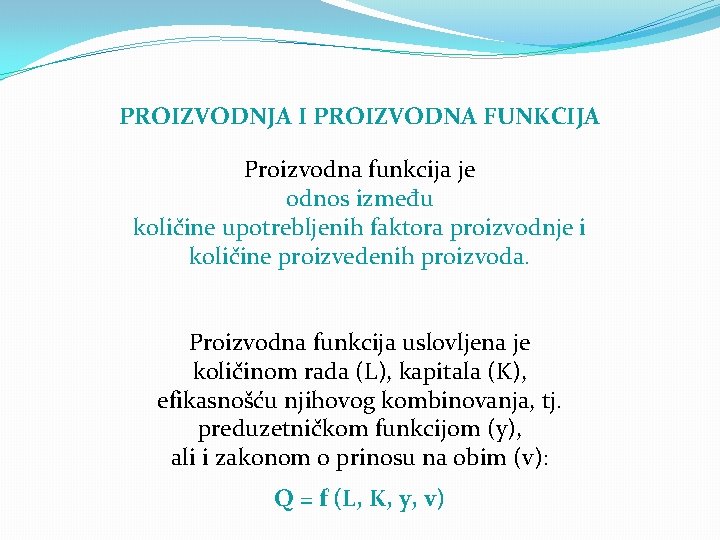
PROIZVODNJA I PROIZVODNA FUNKCIJA Proizvodna funkcija je odnos između količine upotrebljenih faktora proizvodnje i količine proizvedenih proizvoda. Proizvodna funkcija uslovljena je količinom rada (L), kapitala (K), efikasnošću njihovog kombinovanja, tj. preduzetničkom funkcijom (y), ali i zakonom o prinosu na obim (v): Q = f (L, K, y, v)
Prinos na obim je intenzitet kojim se menja obim proizvodnje zbog promene količine inputa, a može biti: Ø Rastući veći intenzitet, a posledica je krive učenja i masovne proizvodnje (industrija nameštaja, prehrambena, odeće, gume i plastike) Ø Opadajući manji intenzitet, a posledica je neefikasnosti menadžmenta nakon povećanja veličine preduzeća (industrija hartije i celuloze, metala, prerada nafte) i Ø Konstantni isti intenzitet, a javlja se kod savršene komplementarnosti inputa. (tekstilna industrija).
PROIZVODNE MOGUĆNOSTI PREDUZEĆA I PRIVREDE Cilj je ostvariti što veći obim autputa – proizvoda sa što manje inputa - resursa. Da bi se to postiglo potrebno je pronaći tehnički najefikasniji metod proizvodnje ili kombinaciju inputa koja obezbeđuje da se jedinica proizvoda proizvede uz minimalnu količinu inputa.
UKUPNI, MARGINALNI I PROSEČNI PROIZVOD Ukupni proizvod predstavlja ukupan broj jedinica proizvodnje dobijen upotrebom resursa. Marginalni proizvod predstavlja promenu u ukupnom proizvodu povezanu sa promenom jedinice resursa varijabilnog karaktera. Prosečni proizvod je količnik ukupnog proizvoda i broja jedinica resursa varijabilnog karaktera.
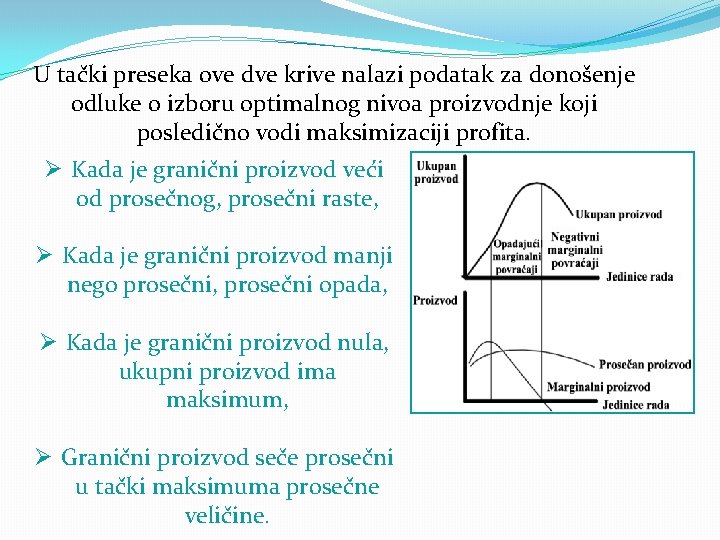
U tački preseka ove dve krive nalazi podatak za donošenje odluke o izboru optimalnog nivoa proizvodnje koji posledično vodi maksimizaciji profita. Ø Kada je granični proizvod veći od prosečnog, prosečni raste, Ø Kada je granični proizvod manji nego prosečni, prosečni opada, Ø Kada je granični proizvod nula, ukupni proizvod ima maksimum, Ø Granični proizvod seče prosečni u tački maksimuma prosečne veličine.
GRANIČNA STOPA TEHNIČKE SUPSTITUCIJE Granična stopa tehničke supstitucije je iznos u kome jedan input može biti zamenjen za drugi, a da se to ne odrazi na količinu outputa. Ova stopa utvrđuje se na sledeći način: MRTS = promena inputa kapitala / promena inputa rada = ∆K / ∆L
Pablo Picasso (1881 – 1973) KO ŽELI NEŠTO UČINITI - NAĆI ĆE NAČINA. KO NE ŽELI - NAĆI ĆE IZGOVOR. Jedan od najvećih španskih i svetskih slikara, vajara, i grafičara. Jedan je od osnivača likovnog pravca kubizam.
TROŠKOVI PROIZVODNJE Troškovi nastaju kao rezultat procesa trošenja. Trošenje je proces prenošenja vrednosti na novi upotrebni kvalitet, dodavanja nove vrednosti, ali i stvaranja upotrebne vrednosti, pa je shodno tome uslov funkcionisanja preduzeća. PRINCIP RACIONALNOSTI I ZNAČAJ TROŠKOVA Princip racionalnosti jedan je od veoma značajnih principa u ekonomiji. Što veći profit naspram što manje angažovanih sredstava - troškova. Ako se profit posmatra kao razlika između prihoda i troškova, prihodi predstavljaju pozitivan element, a troškovi negativan element posmatrane jednačine.
Troškovi predstavljaju novčani izraz utrošaka elemenata ulaganja u reprodukciju, i to elemenata procesa proizvodnje odnosno sredstava za proizvodnju (sredstva za rad i predmeta rada) i radne snage. Teorija troškova u širem smislu uključuje i prihode, kao i finansijski rezultat determinisan troškovima i prihodima.
Treba istaći da trošak ne nestaje kao rezultat bilo kog oblika trošenja, već samo trošenja koje ispunjava sledeće uslove: Ø Da trošenje nastaje u procesu reprodukcije, Ø Da je trošenje vrednosti u reprodukciji prouzrokovano troškovima elemenata proizvodnje, Ø Da su utrošeni elementi pre početka proizvodnje imali društveno priznatu ekonomsku vrednost.
VRSTE TROŠKOVA Tri vremenska perioda u kojima je moguće posmatrati troškove: Ø Tržišni period, gde su svi troškovi fiksni, nepromenljivi. (troškovi su već nastali, tako da nema mogućnosti za njihovu promenu) Ø Kratkoročni period, gde postoje troškovi koji su fiksnog, ali i oni koji su varijabilnog karaktera. (nije moguće menjati tehnologiju, opremu, i slično, pa su troškovi ovih resursa fiksnog karaktera, ali je moguće menjati materijale i sirovine, radnu snagu, pa su troškovi ovakvih resursa varijabilnog karaktera) Ø Dugoročni period, gde su svi troškovi varijabilni. (moguće je promeniti i resurse čiji su troškovi u kratkom roku fiksnog karaktera, usled promene tehnologije, nabavke nove opreme i slično, te su troškovi svih resursa varijabilnog karaktera)
U kratkom roku troškovi mogu biti: Fiksni troškovi ostaju isti, bez obzira da li preduzeće proizvodi ili ne, i bez obzira na to koliko je obim proizvodnje. Varijabilni troškovi se menjaju ukoliko se menja i obim proizvodnje. Ukoliko se ništa ne proizvodi, varijabilni troškovi jednaki su nuli, a svako povećanje obima proizvodnje znači i povećanje varijabilnih troškova. Podela troškova na varijabilne i fiksne prisutna je i u savremenoj teoriji troškova, s tim što se vremenom menja struktura varijabilnih i fiksnih troškova, u smislu da neki varijabilni troškovi tradicionalne teorije troškova postaju fiksni, i obrnuto.
Posmatrano sa aspekta neophodnosti troškova za proizvodnju, troškovi se mogu podeliti u tri kategorije: Ø Tekući troškovi neophodni za proizvodnju postojećih proizvoda (uključujući i direktne i indirektne troškove), Ø Budući troškovi najčešće podrazumevaju izdatke potrebne za proizvodnju budućih, potencijalnih proizvoda (istraživanje i razvoj proizvoda, strategijske i marketing analize, razvoj ljudskih resursa itd. ), Ø Administrativni troškovi koji su uslovljeni samim postojanjem preduzeća, ali nisu vezani za određene proizvode, odnosno potrošače.
Troškovi koji se ne mogu izbeći bez obzira na izabranu alternativu, predstavljaju neizbežne troškove, i kao takvi oni su Irelevantni (neodlučujući) za poslovno odlučivanje, te se pri donošenju odluka mogu zanemariti, što će donosiocima odluka uštedeti vreme i napor. Relevantni troškovi (odlučujući) su oni koji se mogu eliminisati, odnosno izbeći izborom jedne alternative prilikom donošenja odluka. Irelevantne troškove čine dve kategorije troškova: Ø Izgubljeni troškovi – troškovi koji su već nastali i koji postoje nezavisno od izabrane alternative, i Ø Izvesni troškovi – troškovi koji će sigurno nastati u budućnosti, bez obzira na izabranu alternativu.
Prema obračunu troškova zasnovanom na aktivnostima postoje troškovi: Ø Koje ne treba alocirati na proizvode to su troškovi koji nisu uslovljeni proizvodnjom proizvoda (troškovi grejanja, i slično). Ø Koji se alociraju na proizvode i predstavljaju sastavni deo cene koštanja proizvoda, uvek će postojati bez obzira na to koju vrstu i količinu proizvoda preduzeće proizvodi (troškovi skladištenja, i slično).
Podela troškova sa aspekta njihovih izazivača: Ø Troškovi resursa (fiksni troškovi) – su oni koji se javljaju nezavisno od aktivnosti (zakupnina, amortizacija, zarade …) Ø Troškovi aktivnosti (varijabilni troškovi) – koji nastaju kao posledica obavljanja aktivnosti u preduzeću i zavise od broja aktivnosti (podešavanja mašina, transportni troškovi …) Ø Faktorski troškovi (proporcionalni troškovi) – to su troškovi koji su proporcionalni promenama obima proizvodnje (materijal za izradu. . . ) Ø Mešoviti troškovi (relativno fiksni troškovi) – su oni koji ispoljavaju ponašanje koje je slično kako troškovima resursa, tako i faktorskim troškovima (troškovi el. energije. . . )
U zavisnosti od mogućnosti njihove kontrole, troškovi se dele na: Ø Kontrolabilne - koji se mogu kontrolisati, Ø Nekontrolabilne - koji ne mogu kontrolisati. Kontrolabilnost, predstavlja stepen uticaja koje menadžeri imaju na visinu i kretanje troškova. U praksi kontrolabilnost je teško oceniti iz sledećih razloga: Ø Na neke troškove menadžeri samo delimično mogu da utiču na troškove direktnog materijala utiče sposobnost menadžera nabavke, ali i tržišni uslovi, koji su van dometa i kontrole menadžera nabavke, Ø Za neke troškove odgovorno je više zaposlenih na troškove direktnog materijala utiče sposobnost menadžera nabavke, ali i menadžera proizvodnje i zaposlenih u proizvodnji.
Primarnim troškovima smatraju se troškovi predmeta rada, jer je materijal za izradu osnova od koje počinje proces proizvodnje proizvoda, odnosno on podleže doradi, preradi ili obradi. Troškovi konverzije su svi ostali troškovi koji nastaju radi transformacije materijala u gotove proizvode.
Dešava se da preduzeće dobije na poklon ili po nižoj ceni od realne, tržišne cene određeno sredstvo ili neki drugi element koji koristiti za obavljanje svojih delatnosti. U tom slučaju izostaju izdaci preduzeća za nabavku sredstva (ili su znatno manji od realnih), pa ponekad preduzeća ne vrše obračun troškova korišćenja istih. Korišćenje sredstva, nabavljenih na pomenute načine, izaziva trošenje istih, jer sredstva prenose deo svoje vrednosti na novi proizvod, pa je taj deo vrednosti sredstva svakako deo troškova proizvedenog proizvoda. Takvi troškovi koji nisu praćeni izdacima predstavljaju skrivene troškove.
Eksplicitni troškovi predstavljaju novčano izražene utroške inputa, odnosno sredstava za rad, predmeta rada i radne snage. S obzirom da se ove kategorije troškova uzimaju u obzir pri utvrđivanju računovodstvenog dobitka, nazivaju se i računovodstveni troškovi. Implicitni troškovi predstavljaju deo oportunitetnih troškova, odnosno prihod koji bi se ostvario alternativnim korišćenjem određenih inputa. Implicitni troškovi često se isključuju iz analiza ali oni mogu biti značajna informaciona osnova za donošenje poslovnih odluka.
Ciljni troškovi predstavljaju kategoriju predviđenih troškova. Ideja na kojoj počiva koncept ciljnih troškova je doći do informacije o ceni koju su potrošači spremni da plate za konkretni proizvod. Takva cena za preduzeće predstavlja moguću prodajnu cenu. Do visine ciljnih troškova dolazi se oduzimanjem željene kontribucione marže od moguće prodajne cene koju su potrošači spremni da plate.
Pod troškovima kvaliteta podrazumevaju se troškovi neophodni za obezbeđenje zadovoljavajućeg nivoa kvaliteta za potrošače, a javljaju se u različitim fazama kreiranja i isporuke koristi (u vidu proizvoda i usluga) potrošačima. Troškovi kvaliteta obuhvataju sledeće kategorije troškova: Ø Troškove prevencije čiji je cilj sprečavanje pojave nedostataka na proizvodima, Ø Troškove detekcije čiji je cilj pravovremeno otkrivanje nedostataka na proizvodima, Ø Troškove interno uočenih nedostataka u koje spadaju troškovi nastali usled otklanjanja nedostataka proizvoda pre njihove prodaje, Ø Troškove eksterno uočenih nedostataka u koje spadaju troškovi nastali usled otklanjanja nedostataka proizvoda nakon njihove prodaje.
Shvatanje sopstvenog kapitala kao besplatnog izvora finansiranja poslovanja preduzeća doprinelo je da se pri utvrđivanju rezultata poslovanja zanemaruje cena sopstvenog kapitala, koja itekako predstavlja trošak, kao i kamata na pozajmljeni kapital. Imajući u vidu da su vlasnici kapitala uložili isti u preduzeće sa ciljem ostvarenja određenog prinosa, cena sopstvenog kapitala može se nazvati i cenom odgovornosti. Ovakav naziv cene sopstvenog kapitala proističe iz činjenice da su menadžeri odgovorni za kreiranje vrednosti za vlasnike, koja između ostalog, znači i ostvarenje očekivanog prinosa.
Funkcionisanje preduzeća se gotovo uvek odražava na životnu sredinu, i to u negativnom kontekstu, u smislu njenog zagađenja. Dešava se da se kao posledica funkcionisanja preduzeća, tačnije proizvodnje javlja zagađenje vazduha, okolnog zemljišta, voda. Nažalost troškovi zagađenja životne sredine nisu obuhvaćeni postojećom računovodstvenom praksom. Ovi troškovi su u tradicionalnoj teoriji troškova označeni kao eksterni troškovi. Eksterni troškovi ogledaju u se u vrednosti ekonomske štete koju preduzeće nanosi okruženju usled obavljanja svojih aktivnosti.
Socijalni troškovi predstavljaju novčani izraz štete koju preduzeće funkcionisanjem nanosi stanovništvu koje stanuje u njegovoj okolini ili u gradu. Šteta se odnosi na uznemiravanje stanovništva u okolini preduzeća usled velike buke, neprijatnih mirisa koji se javljaju kao rezultat raznih procesa (direktna šteta), ali i na narušavanje imidža grada ili opštine, kao posledica buke i neprijatnih mirisa (indirektna šteta).
ZNAČAJ TROŠKOVA U SAVREMENIM USLOVIMA Neophodnost analize troškova uslovljena je značajem troškova za uspešno poslovanje preduzeća. Značaj troškova može se posmatrati sa aspekta: Ø Efikasnosti poslovanja preduzeća, Ø Formiranja cene koštanja, Ø Alternativnog poslovnog odlučivanja
ZNAČAJ TROŠKOVA ZA EFIKASNO POSLOVANJE PREDUZEĆA Opšti ekonomski princip, ostvariti što veće rezultate, sa što manjim ulaganjima, konkretizovan je kroz tri parcijalna principa: Ø Produktivnost Ø Ekonomičnost Ø Rentabilnost Ekonomičnost i rentabilnost inkorporiraju troškove, odnosno direktno su pod njihovim uticajem.
ZNAČAJ TROŠKOVA ZA DONOŠENJE PROIZVODNIH ODLUKA Troškovi i to pre svega granični troškovi, značajna su determinanta donošenja poslovnih odluka u slučajevima kada postoje alternativna rešenja, kao što su: Ø Promeniti ili zadržati postojeće odnose između proizvoda u asortimanu, Ø Odbaciti ili zadržati postojeći proizvod, Ø Uvesti ili ne novu smenu, Ø Prerađivati dalje ili prodati poluproizvod, Ø Nabavljati ili proizvoditi u sopstvenoj režiji, Ø Prihvatiti ili ne specijalnu porudžbinu, i Ø Menjati ili ne veličinu serije itd.
ZNAČAJ TROŠKOVA SA ASPEKTA POLITIKE CENA Cena koštanja predstavlja donju granicu nivoa prodajne cene. Na osnovu odnosa prodajne cene i cene koštanja dobija se informacija o rentabilnosti proizvoda. Proizvod je rentabilan u slučaju kada je prodajna cena iznad cene koštanja. Osim troškova kao faktori politike cena javljaju se: Ø Tražnja, Ø Konkurencija na strani ponude, Ø Mere ekonomske i drugih politika države.
Fiksni i varijabilni troškovi osnova su za utvrđivanje drugih značajnih veličina, kao što su Ukupni troškovi, Prosečni troškovi, prosečni varijabilni i prosečni fiksni troškovi, Marginalni (granični) troškovi.
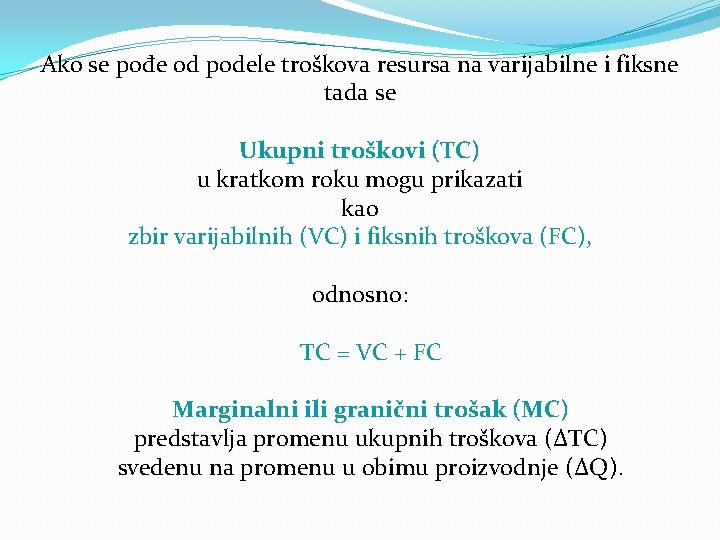
Ako se pođe od podele troškova resursa na varijabilne i fiksne tada se Ukupni troškovi (TC) u kratkom roku mogu prikazati kao zbir varijabilnih (VC) i fiksnih troškova (FC), odnosno: TC = VC + FC Marginalni ili granični trošak (MC) predstavlja promenu ukupnih troškova (∆TC) svedenu na promenu u obimu proizvodnje (∆Q).
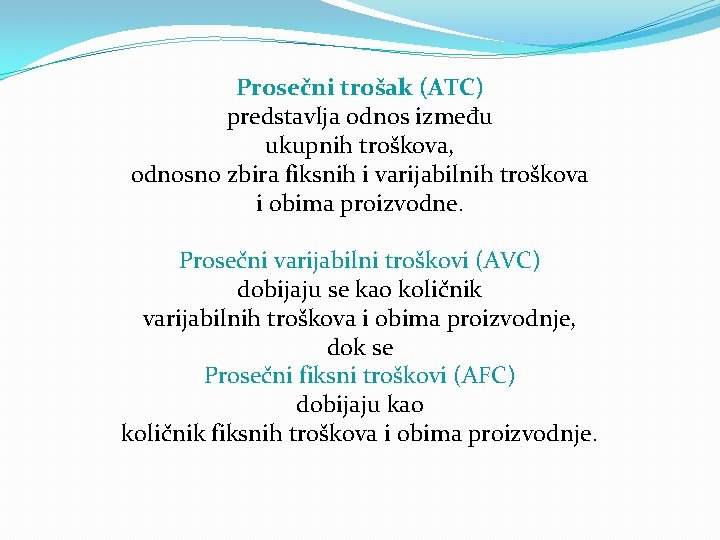
Prosečni trošak (ATC) predstavlja odnos između ukupnih troškova, odnosno zbira fiksnih i varijabilnih troškova i obima proizvodne. Prosečni varijabilni troškovi (AVC) dobijaju se kao količnik varijabilnih troškova i obima proizvodnje, dok se Prosečni fiksni troškovi (AFC) dobijaju kao količnik fiksnih troškova i obima proizvodnje.
Planiranje troškova omogućava kontrolu troškova, koja je neophodna za sticanje slike o efikasnosti preduzeća. Na osnovu planiranih troškova (fiksnih i varijabilnih) i prihoda od realizacije, može se izračunati na kom se obimu proizvodnje nalazi takozvani ''prag rentabilnosti'', na kome je finansijski rezultat jednak nuli. Planiranje troškova značajno je za definisanje obima aktivnosti (proizvodnje) preduzeća koji je neophodan za rentabilno poslovanje.
Najčešće korišćeni i najslikovitiji instrument određivanja ''praga rentabilnosti'' kao uslova za maksimizaciju profita u dugom roku je grafikon rentabilnosti. ''Prag rentabilnosti'' definisan je prelomnom tačkom, odnosno tačkom preseka kriva prihoda i ukupnih troškova. Grafikon rentabilnosti predstavlja analitički instrument koji menadžerima može pomoći pri donošenju odluke da li proizvoditi određene proizvode ili ne i koji je granični obim proizvodnje ispod koga proizvodnja nije isplativa.
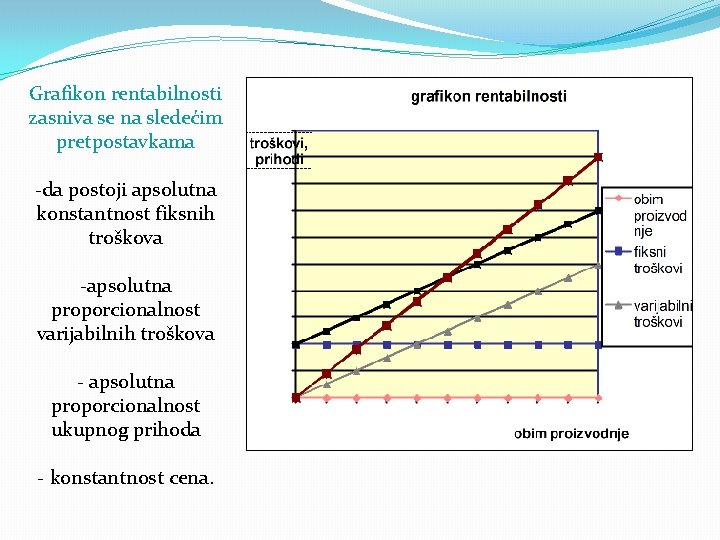
Grafikon rentabilnosti zasniva se na sledećim pretpostavkama -da postoji apsolutna konstantnost fiksnih troškova -apsolutna proporcionalnost varijabilnih troškova - apsolutna proporcionalnost ukupnog prihoda - konstantnost cena.
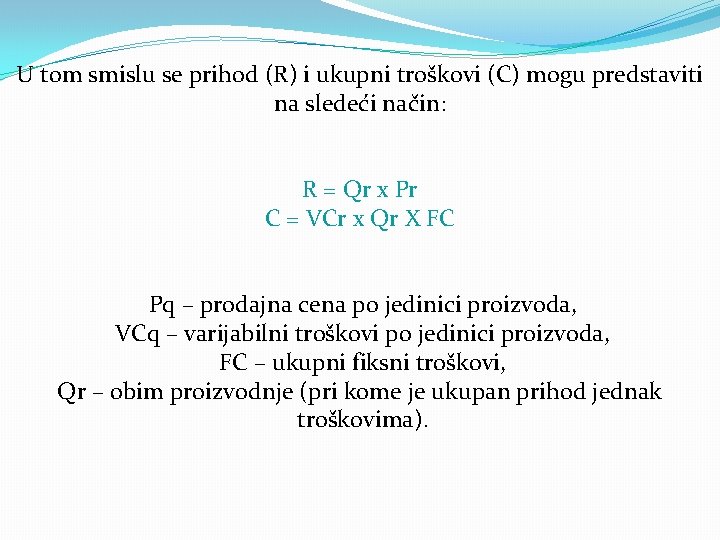
U tom smislu se prihod (R) i ukupni troškovi (C) mogu predstaviti na sledeći način: R = Qr x Pr C = VCr x Qr X FC Pq – prodajna cena po jedinici proizvoda, VCq – varijabilni troškovi po jedinici proizvoda, FC – ukupni fiksni troškovi, Qr – obim proizvodnje (pri kome je ukupan prihod jednak troškovima).
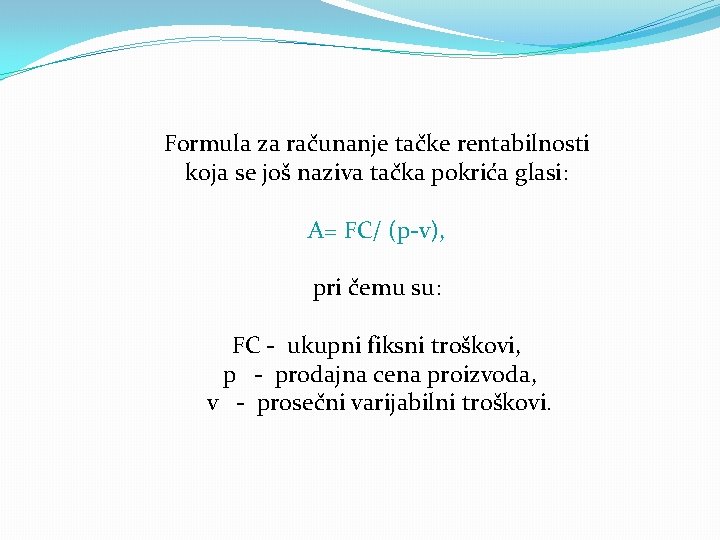
Formula za računanje tačke rentabilnosti koja se još naziva tačka pokrića glasi: A= FC/ (p-v), pri čemu su: FC - ukupni fiksni troškovi, p - prodajna cena proizvoda, v - prosečni varijabilni troškovi.
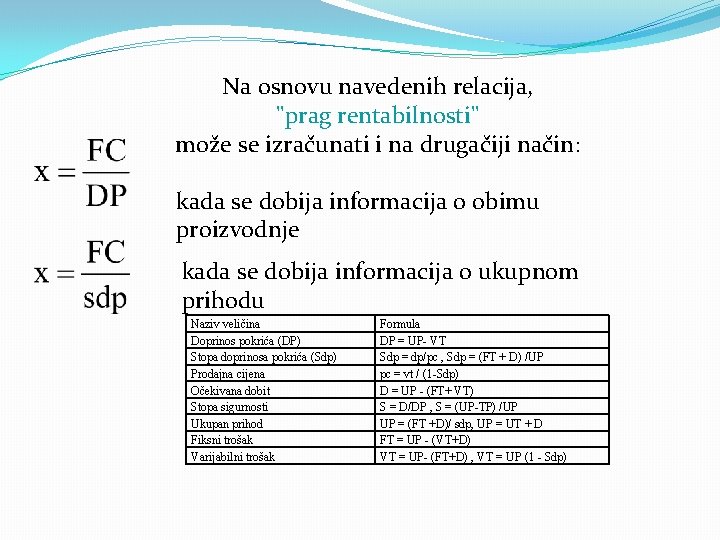
Na osnovu navedenih relacija, ''prag rentabilnosti'' može se izračunati i na drugačiji način: kada se dobija informacija o obimu proizvodnje kada se dobija informacija o ukupnom prihodu Naziv veličina Doprinos pokrića (DP) Stopa doprinosa pokrića (Sdp) Prodajna cijena Očekivana dobit Stopa sigurnosti Ukupan prihod Fiksni trošak Varijabilni trošak Formula DP = UP- VT Sdp = dp/pc , Sdp = (FT + D) /UP pc = vt / (1 -Sdp) D = UP - (FT+ VT) S = D/DP , S = (UP-TP) /UP UP = (FT +D)/ sdp, UP = UT + D FT = UP - (VT+D) VT = UP- (FT+D) , VT = UP (1 - Sdp)
Johann Wolfgang Goete (1749 – 1832) MISLITI JE LAKO. RADITI JE TEŠKO. RADITI TAKO KAO ŠTO SMO MISLILI NAJTEŽE JE. Nemački književnik, pesnik, naučnik i filozof. Najznačajnije delo: Faust Gete je izuzetno cenio Srbe i toliko je voleo srpske pesme i kulturu da je naučio srpski jezik. Savršeno je preveo na nemački jezik Hasanaginicu.
HVALA VAM NA PAŽNJI
- Slides: 62