
Ekonomickomatematick metody 10 Prof RNDr Jaroslav Ramk CSc
- Slides: 32
Ekonomicko-matematické metody č. 10 Prof. RNDr. Jaroslav Ramík, CSc. EMM 10 1
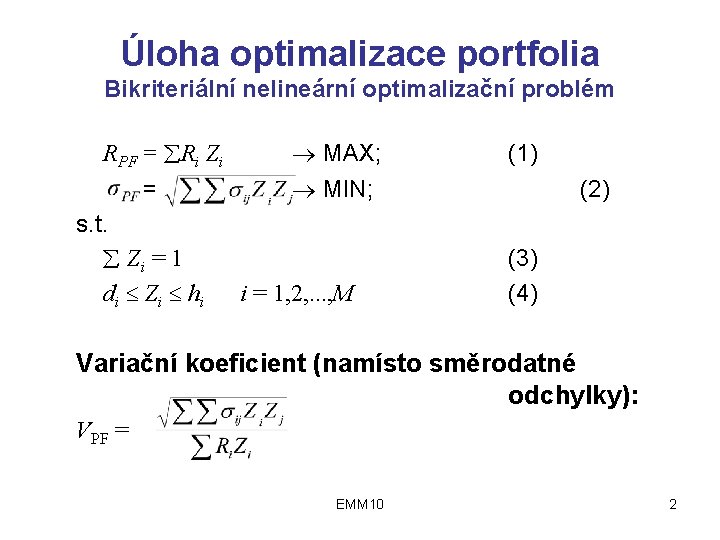
Úloha optimalizace portfolia Bikriteriální nelineární optimalizační problém RPF = Ri Zi = s. t. Zi = 1 di Zi hi MAX; (1) MIN; i = 1, 2, . . . , M (2) (3) (4) Variační koeficient (namísto směrodatné odchylky): VPF = EMM 10 2
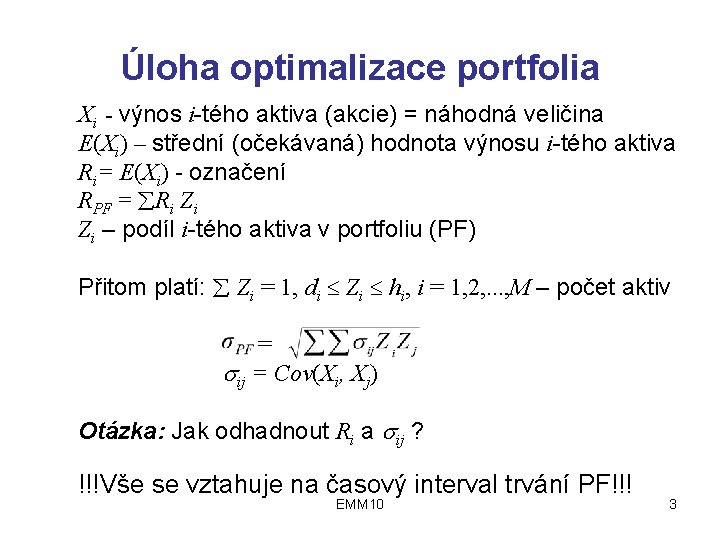
Úloha optimalizace portfolia Xi - výnos i-tého aktiva (akcie) = náhodná veličina E(Xi) – střední (očekávaná) hodnota výnosu i-tého aktiva Ri= E(Xi) - označení RPF = Ri Zi Zi – podíl i-tého aktiva v portfoliu (PF) Přitom platí: Zi = 1, di Zi hi, i = 1, 2, . . . , M – počet aktiv = ij = Cov(Xi, Xj) Otázka: Jak odhadnout Ri a ij ? !!!Vše se vztahuje na časový interval trvání PF!!! EMM 10 3
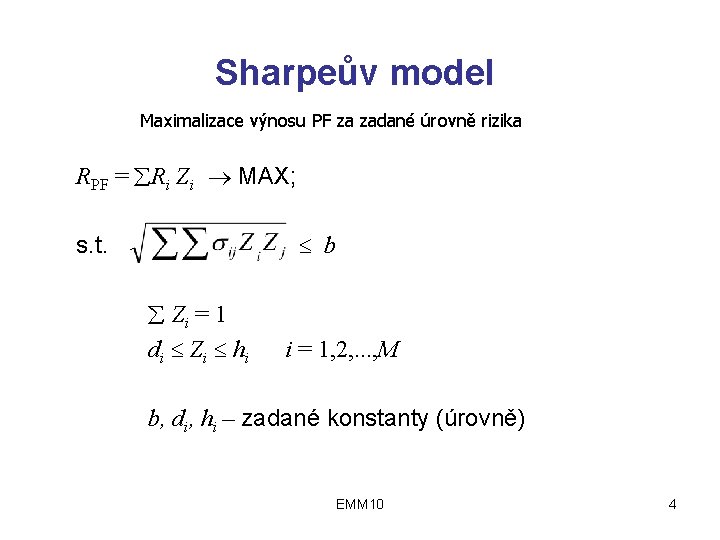
Sharpeův model Maximalizace výnosu PF za zadané úrovně rizika RPF = Ri Zi MAX; s. t. b Zi = 1 di Zi hi i = 1, 2, . . . , M b, di, hi – zadané konstanty (úrovně) EMM 10 4
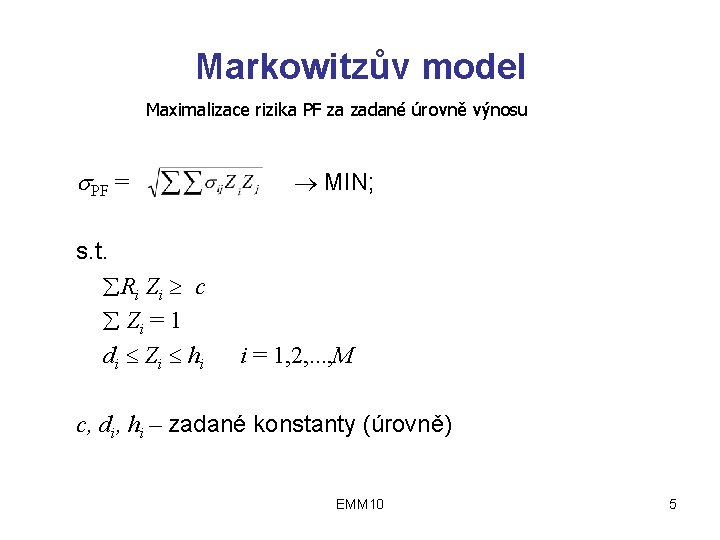
Markowitzův model Maximalizace rizika PF za zadané úrovně výnosu PF = s. t. Ri Zi c Zi = 1 di Zi hi MIN; i = 1, 2, . . . , M c, di, hi – zadané konstanty (úrovně) EMM 10 5
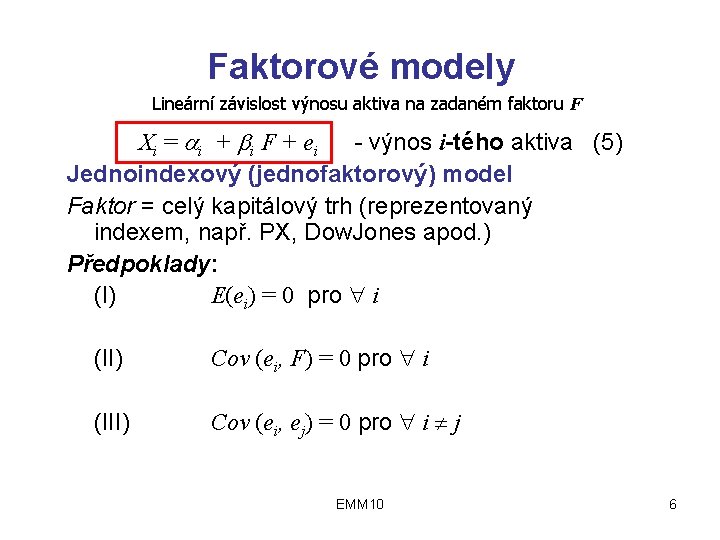
Faktorové modely Lineární závislost výnosu aktiva na zadaném faktoru F Xi = i + i F + e i - výnos i-tého aktiva (5) Jednoindexový (jednofaktorový) model Faktor = celý kapitálový trh (reprezentovaný indexem, např. PX, Dow. Jones apod. ) Předpoklady: (I) E(ei) = 0 pro i (II) Cov (ei, F) = 0 pro i (III) Cov (ei, ej) = 0 pro i j EMM 10 6
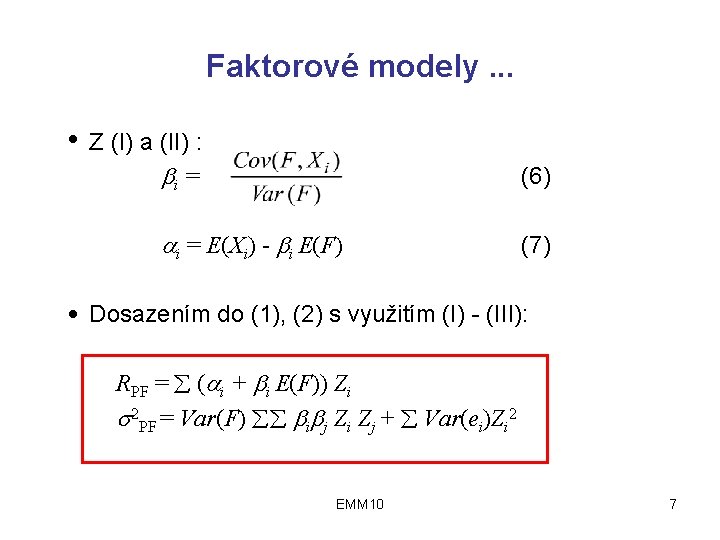
Faktorové modely. . . ● Z (I) a (II) : i = (6) i = E(Xi) - i E(F) ● (7) Dosazením do (1), (2) s využitím (I) - (III): RPF = ( i + i E(F)) Zi 2 PF = Var(F) i j Zi Zj + Var(ei)Zi 2 EMM 10 7
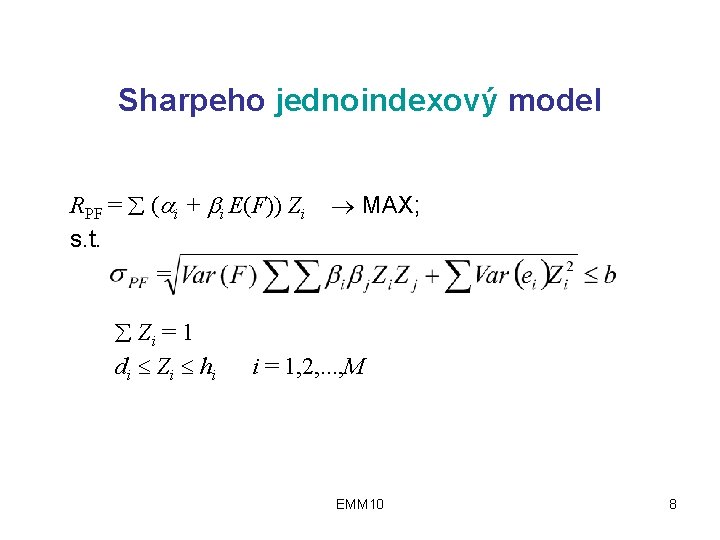
Sharpeho jednoindexový model RPF = ( i + i E(F)) Zi s. t. = Zi = 1 di Zi hi MAX; i = 1, 2, . . . , M EMM 10 8
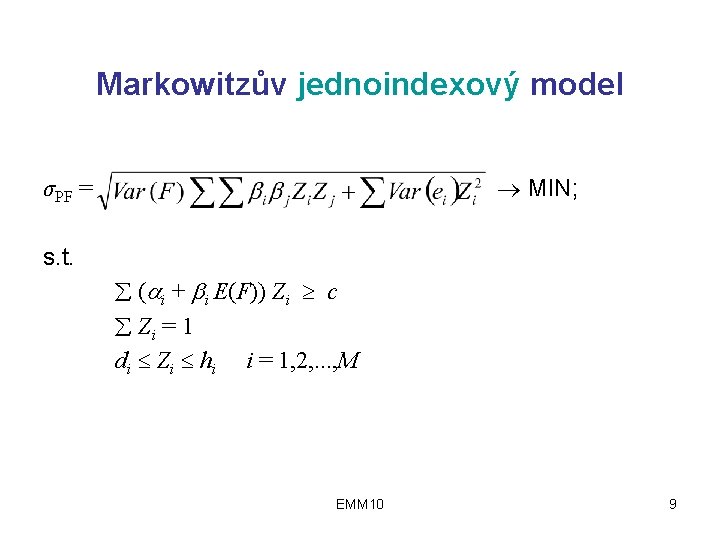
Markowitzův jednoindexový model σPF = s. t. MIN; ( i + i E(F)) Zi c Zi = 1 di Zi hi i = 1, 2, . . . , M EMM 10 9
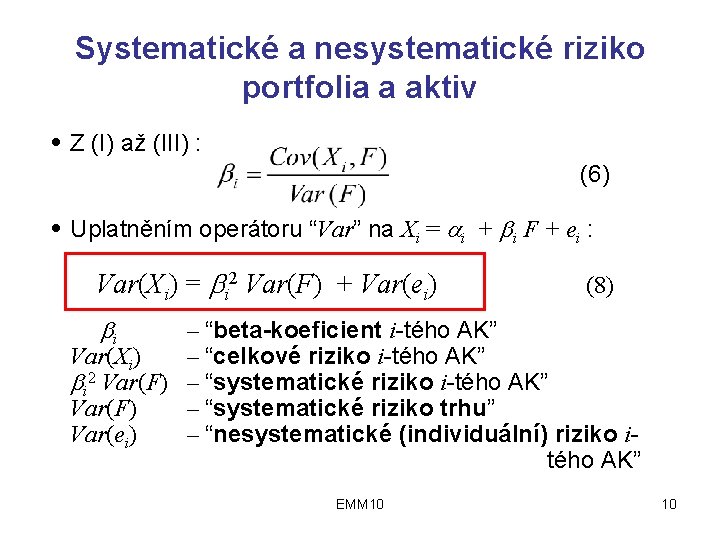
Systematické a nesystematické riziko portfolia a aktiv ● Z (I) až (III) : (6) ● Uplatněním operátoru “Var” na Xi = i + i F + ei : Var(Xi) = i 2 Var(F) + Var(ei) (8) i – “beta-koeficient i-tého AK” Var(Xi) – “celkové riziko i-tého AK” i 2 Var(F) – “systematické riziko i-tého AK” Var(F) – “systematické riziko trhu” Var(ei) – “nesystematické (individuální) riziko itého AK” EMM 10 10
Postup při výpočtu optimálního portfolia jednoindexový model („historická“ metoda) (Použití Excel-Solveru pro CP na BCPP) 1. Výběr vhodných AK v počtu M (např. CP obchodovaných na PBCP) a vhodného indexu F (např. F = PX) 2. Volba časového intervalu trvání PF N a délku T testovacích časových řad (cen cit vybraných AK), přitom N <<< T 3. Výpočet relativních kapitálových výnosů Xi vybraných AK a relativních změn indexu F EMM 10 11
Postup při výpočtu optimálního portfolia jednoindexový model (pokračování) 4. Výpočet statistických chrakteristik Xi a F : Ri=E(Xi), Var(Xi) , Var(F), Cov(Xi, F) Výpočet: i ze vztahu (6) a Var(ei) z (8) 5. Ověření platnosti předpokladů modelu (I) až (III) (obvykle se vynechává) 6. Zadání hodnot b, ( resp. c ), d, h a výpočet optimálního složení portfolia Ziopt pomocí Sharpeho (resp. Markowitzova) modelu s použitím Excel - Solveru Priklad IND EMM 10 12
Poznámky 1: Historická metoda ● ● ● Slouží k hodnocení portfolia za minulé (historické) období Pro sestavování portfolia do budoucnosti je vhodný tam, kde se očekává stacionární vývoj cen Sharpeho model: Optimální portfolio maximalizuje očekávaný (tj. střední) výnos při zadané úrovni očekávaného rizika EMM 10 13
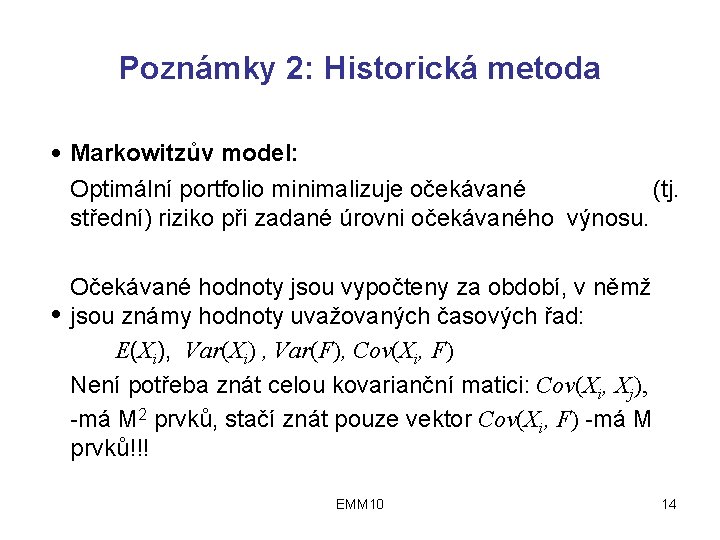
Poznámky 2: Historická metoda ● Markowitzův model: Optimální portfolio minimalizuje očekávané (tj. střední) riziko při zadané úrovni očekávaného výnosu. ● Očekávané hodnoty jsou vypočteny za období, v němž jsou známy hodnoty uvažovaných časových řad: E(Xi), Var(Xi) , Var(F), Cov(Xi, F) Není potřeba znát celou kovarianční matici: Cov(Xi, Xj), -má M 2 prvků, stačí znát pouze vektor Cov(Xi, F) -má M prvků!!! EMM 10 14
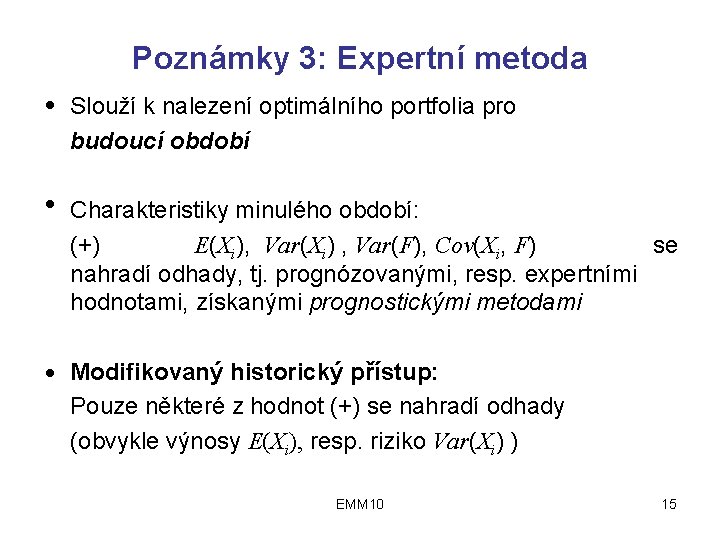
Poznámky 3: Expertní metoda ● Slouží k nalezení optimálního portfolia pro budoucí období ● Charakteristiky minulého období: (+) E(Xi), Var(Xi) , Var(F), Cov(Xi, F) se nahradí odhady, tj. prognózovanými, resp. expertními hodnotami, získanými prognostickými metodami Modifikovaný historický přístup: Pouze některé z hodnot (+) se nahradí odhady (obvykle výnosy E(Xi), resp. riziko Var(Xi) ) ● EMM 10 15
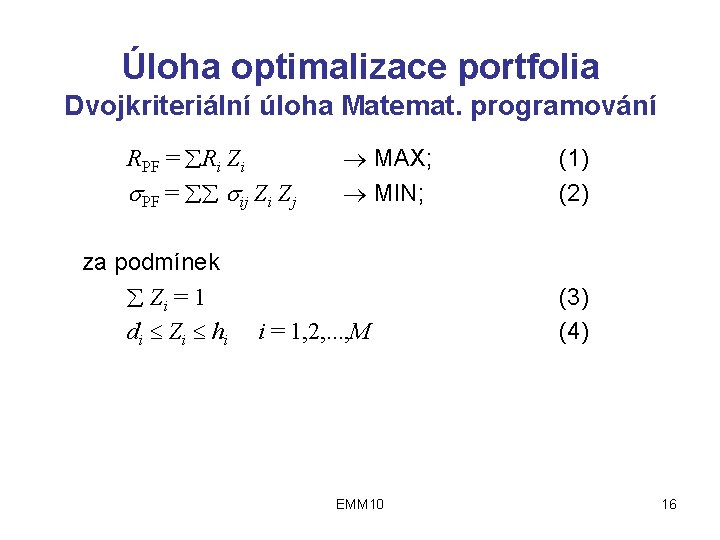
Úloha optimalizace portfolia Dvojkriteriální úloha Matemat. programování RPF = Ri Zi PF = ij Zi Zj za podmínek Zi = 1 di Zi hi MAX; MIN; i = 1, 2, . . . , M EMM 10 (1) (2) (3) (4) 16
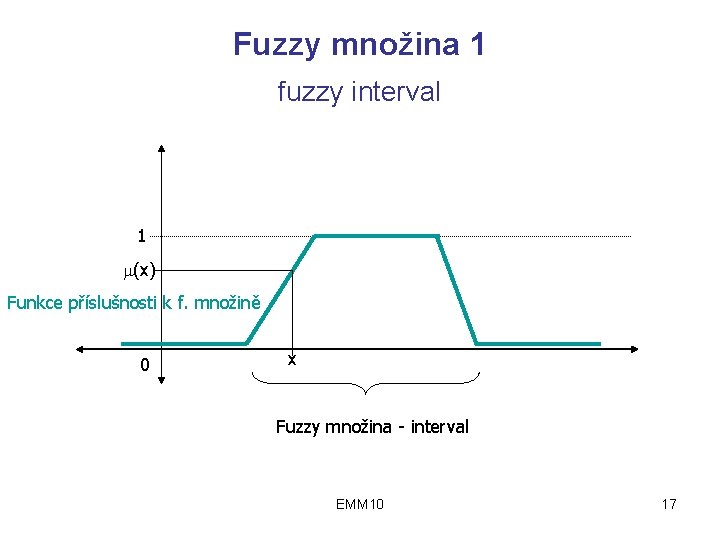
Fuzzy množina 1 fuzzy interval 1 (x) Funkce příslušnosti k f. množině 0 x Fuzzy množina - interval EMM 10 17
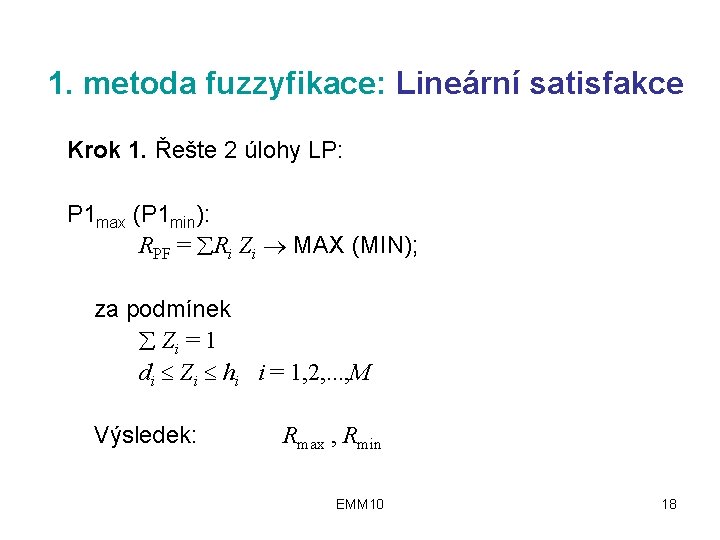
1. metoda fuzzyfikace: Lineární satisfakce Krok 1. Řešte 2 úlohy LP: P 1 max (P 1 min): RPF = Ri Zi MAX (MIN); za podmínek Zi = 1 di Zi hi i = 1, 2, . . . , M Výsledek: Rmax , Rmin EMM 10 18
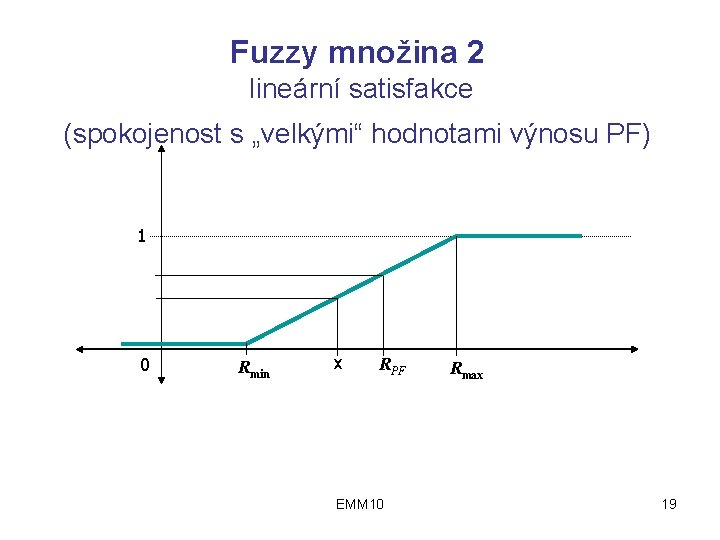
Fuzzy množina 2 lineární satisfakce (spokojenost s „velkými“ hodnotami výnosu PF) 1 0 Rmin x RPF EMM 10 Rmax 19
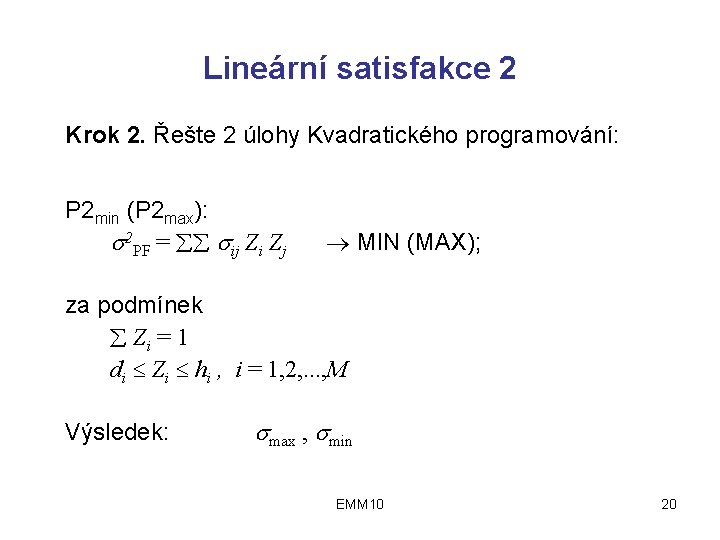
Lineární satisfakce 2 Krok 2. Řešte 2 úlohy Kvadratického programování: P 2 min (P 2 max): 2 PF = ij Zi Zj MIN (MAX); za podmínek Zi = 1 di Zi hi , i = 1, 2, . . . , M Výsledek: max , min EMM 10 20
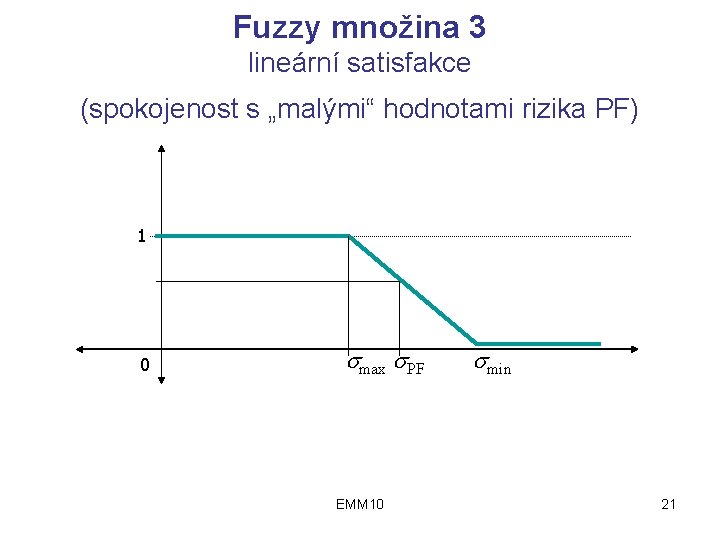
Fuzzy množina 3 lineární satisfakce (spokojenost s „malými“ hodnotami rizika PF) 1 0 max PF EMM 10 min 21
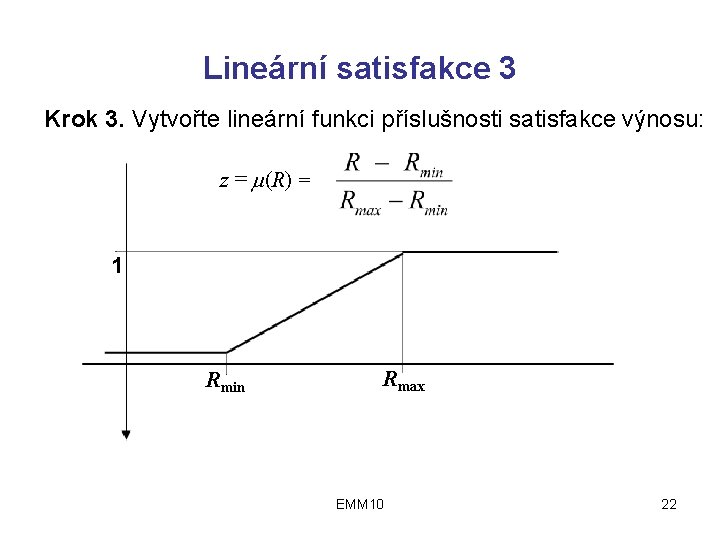
Lineární satisfakce 3 Krok 3. Vytvořte lineární funkci příslušnosti satisfakce výnosu: z = (R) = 1 Rmin Rmax EMM 10 22
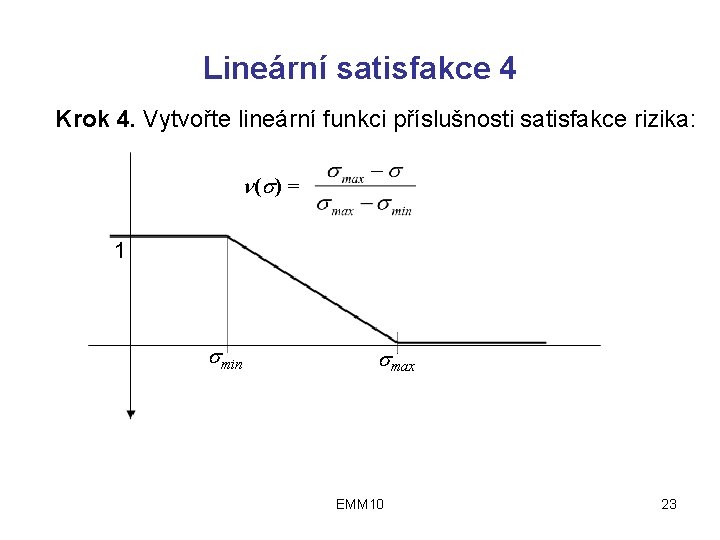
Lineární satisfakce 4 Krok 4. Vytvořte lineární funkci příslušnosti satisfakce rizika: ( ) = 1 min max EMM 10 23
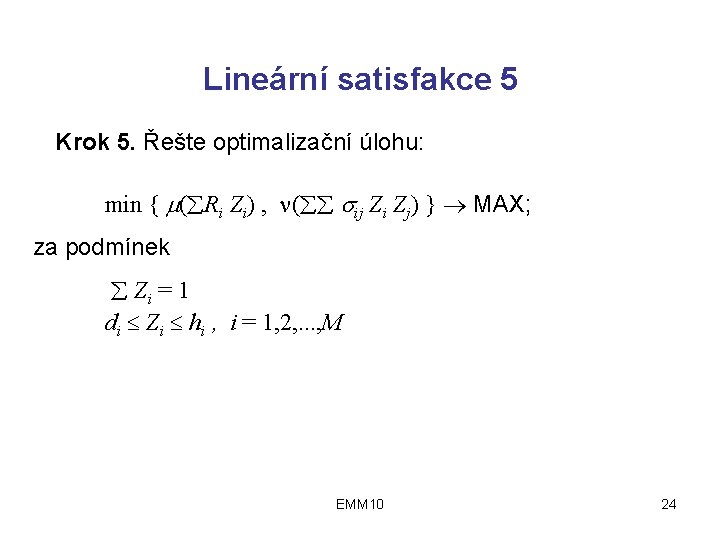
Lineární satisfakce 5 Krok 5. Řešte optimalizační úlohu: min { ( Ri Zi) , ( ij Zi Zj) } MAX; za podmínek Zi = 1 di Zi hi , i = 1, 2, . . . , M EMM 10 24
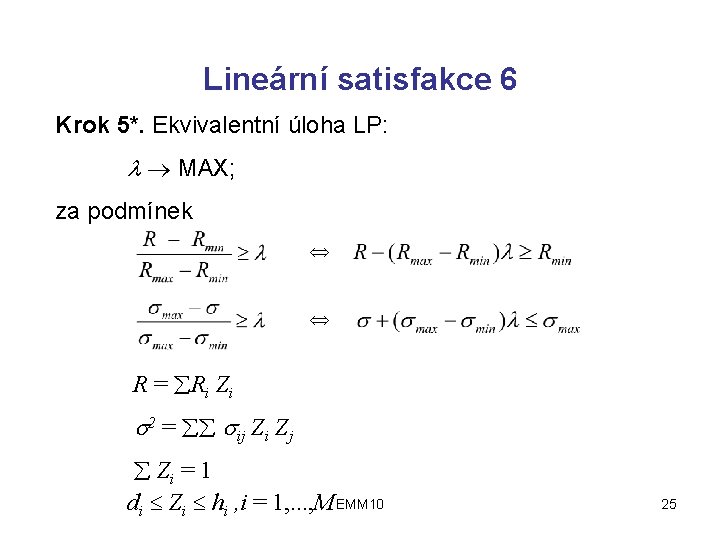
Lineární satisfakce 6 Krok 5*. Ekvivalentní úloha LP: MAX; za podmínek R = Ri Zi 2 = ij Zi Zj Zi = 1 di Zi hi , i = 1, . . . , M EMM 10 25
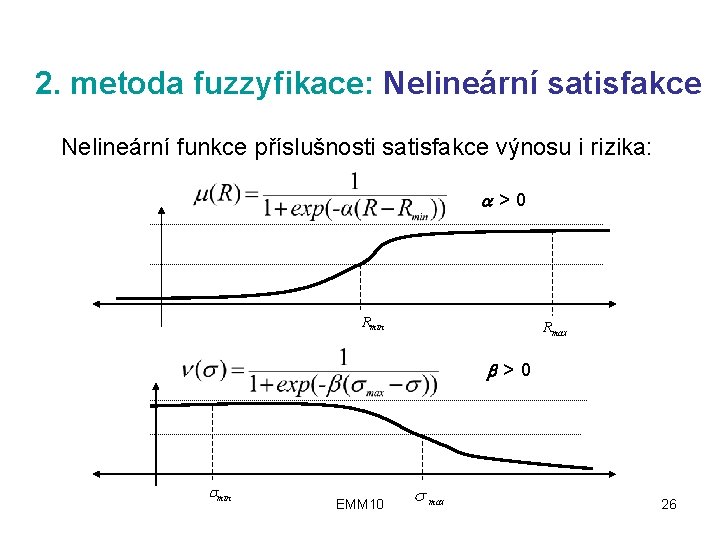
2. metoda fuzzyfikace: Nelineární satisfakce Nelineární funkce příslušnosti satisfakce výnosu i rizika: >0 Rmin Rmax >0 min EMM 10 max 26
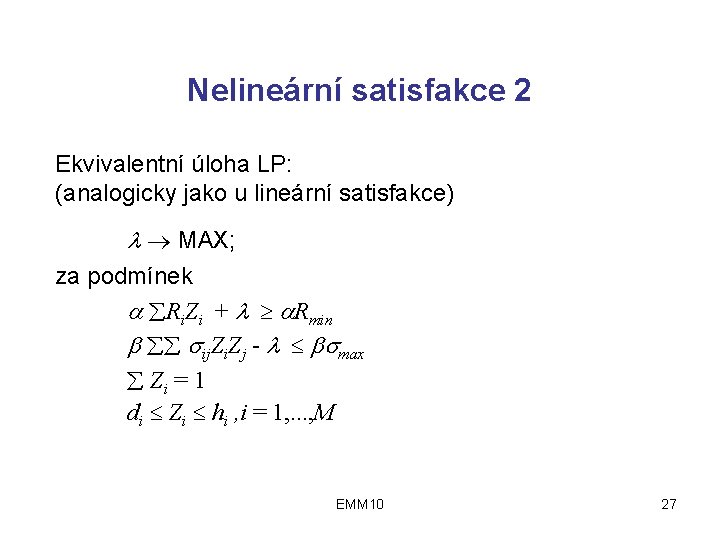
Nelineární satisfakce 2 Ekvivalentní úloha LP: (analogicky jako u lineární satisfakce) MAX; za podmínek Ri. Zi + Rmin ij. Zi. Zj - max Zi = 1 di Zi hi , i = 1, . . . , M EMM 10 27
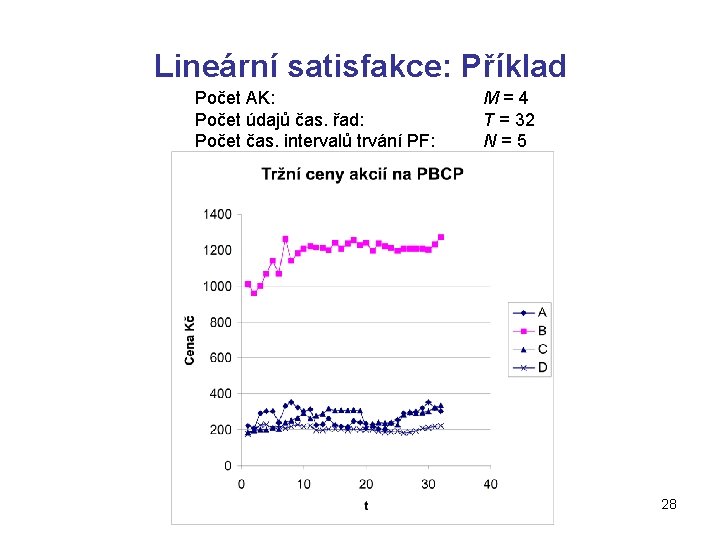
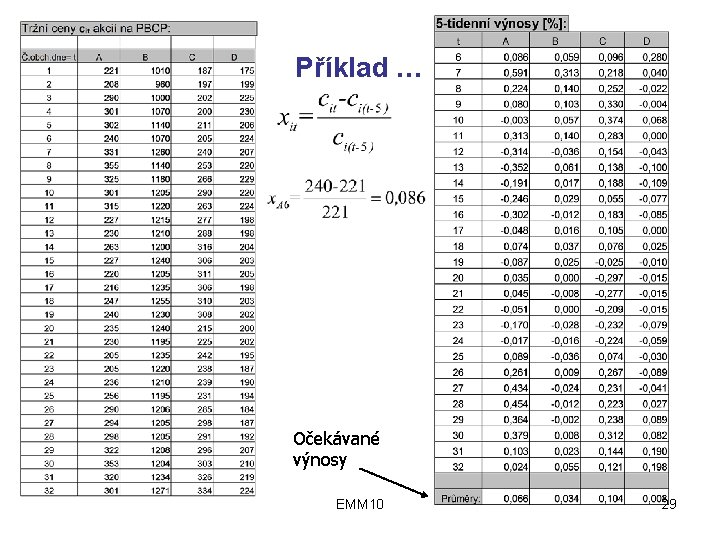
Lineární satisfakce: Příklad Počet AK: Počet údajů čas. řad: Počet čas. intervalů trvání PF: EMM 10 M = 4 T = 32 N = 5 28
Příklad … Očekávané výnosy EMM 10 29
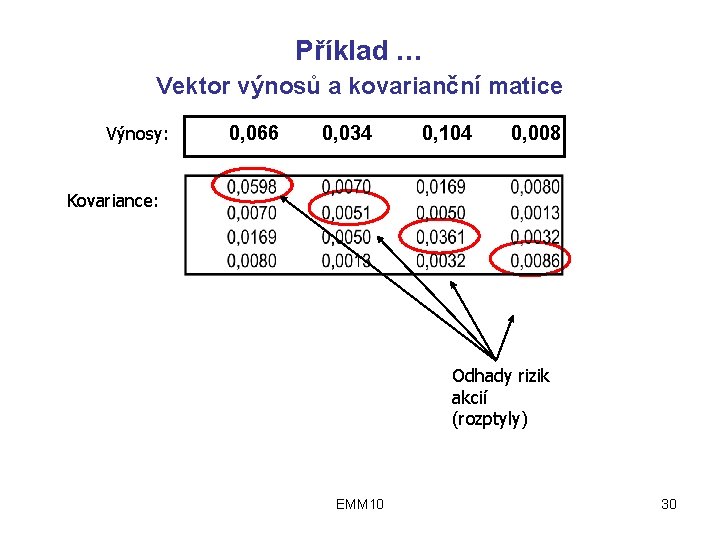
Příklad … Vektor výnosů a kovarianční matice Výnosy: 0, 066 0, 034 0, 104 0, 008 Kovariance: Odhady rizik akcií (rozptyly) EMM 10 30
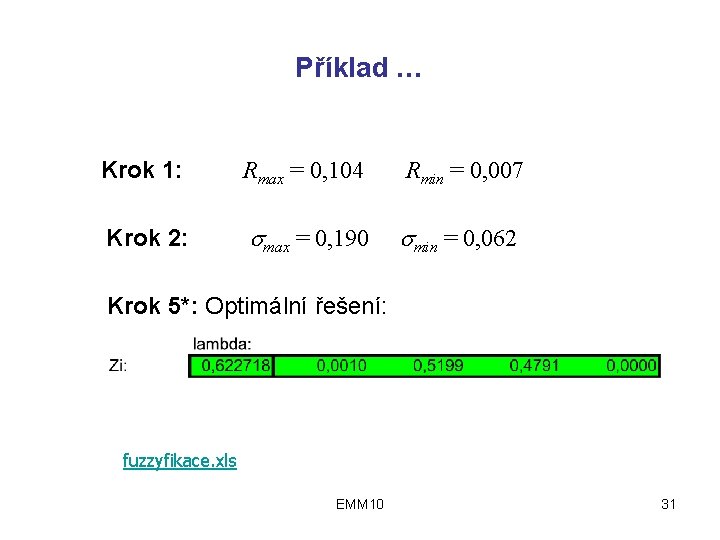
Příklad … Krok 1: Rmax = 0, 104 Rmin = 0, 007 Krok 2: max = 0, 190 min = 0, 062 Krok 5*: Optimální řešení: fuzzyfikace. xls EMM 10 31
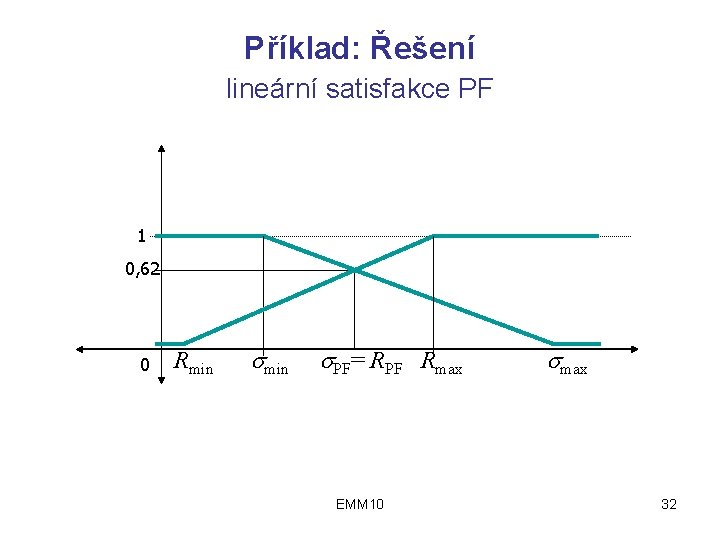
Příklad: Řešení lineární satisfakce PF 1 0, 62 0 Rmin PF= RPF Rmax EMM 10 max 32