
Ekonometrija 5 Ekonometrija Osnovne studije Predava Aleksandra Nojkovi
- Slides: 16
Ekonometrija 5 Ekonometrija, Osnovne studije Predavač: Aleksandra Nojković
Struktura predavanja • Klasični dvostruki (višestruki) linearni regresioni model - metod ONK. • Pretpostavke višestrukog KLRM. • Korelacija u višestrukom KLRM. Običan i korigovani R 2.
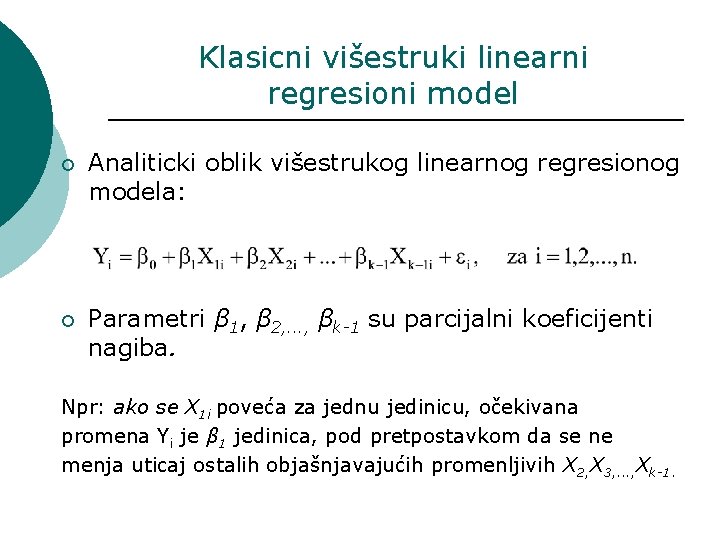
Klasicni višestruki linearni regresioni model ¡ Analiticki oblik višestrukog linearnog regresionog modela: ¡ Parametri β 1, β 2, . . . , βk-1 su parcijalni koeficijenti nagiba. Npr: ako se X 1 i poveća za jednu jedinicu, očekivana promena Yi je β 1 jedinica, pod pretpostavkom da se ne menja uticaj ostalih objašnjavajućih promenljivih X 2, X 3, . . . , Xk-1.
Dvostruki linearni regresioni model ¡ Ako pretpostavimo model sa dve objašnjavajuće promenljive: Y=β 0+β 1 X 1+β 2 X 2+ε ¡ Populaciona regresiona jednačina (za E(ε)=0) je: E(Y)=β 0+β 1 X 1+β 2 X 2 ¡ Parametri β 0, β 1 i β 2 su populacioni parametri ili regresioni koeficijenti. ¡ Populaciona reg. jednačina ne opisuje pravu, nego ravan. ¡ Parametar β 0 je odsečak (presek ravni sa y-osom), a parametri β 1 i β 2 su parcijalni koeficijenti nagiba.
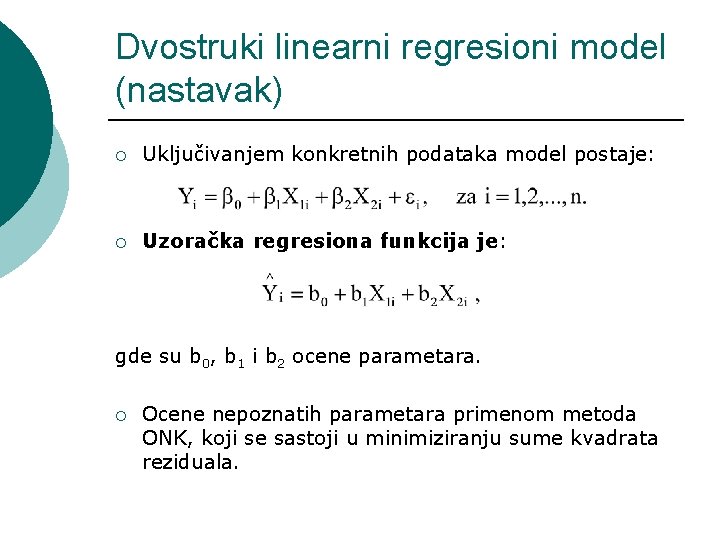
Dvostruki linearni regresioni model (nastavak) ¡ Uključivanjem konkretnih podataka model postaje: ¡ Uzoračka regresiona funkcija je: gde su b 0, b 1 i b 2 ocene parametara. ¡ Ocene nepoznatih parametara primenom metoda ONK, koji se sastoji u minimiziranju sume kvadrata reziduala.
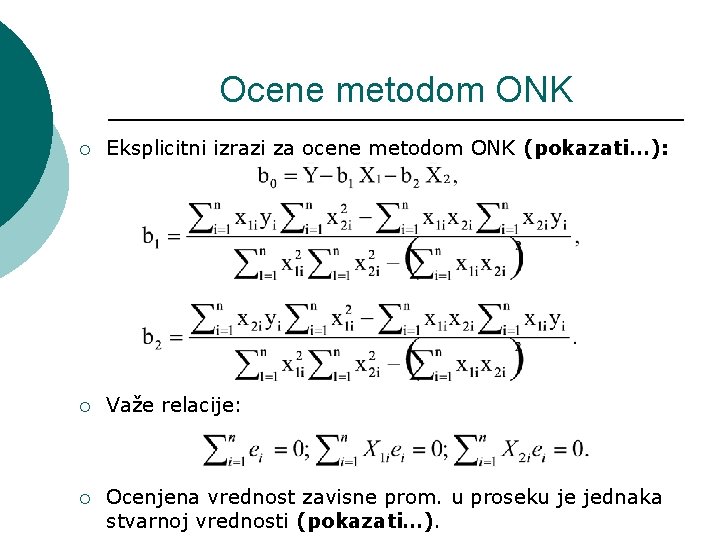
Ocene metodom ONK ¡ Eksplicitni izrazi za ocene metodom ONK (pokazati…): ¡ Važe relacije: ¡ Ocenjena vrednost zavisne prom. u proseku je jednaka stvarnoj vrednosti (pokazati…).
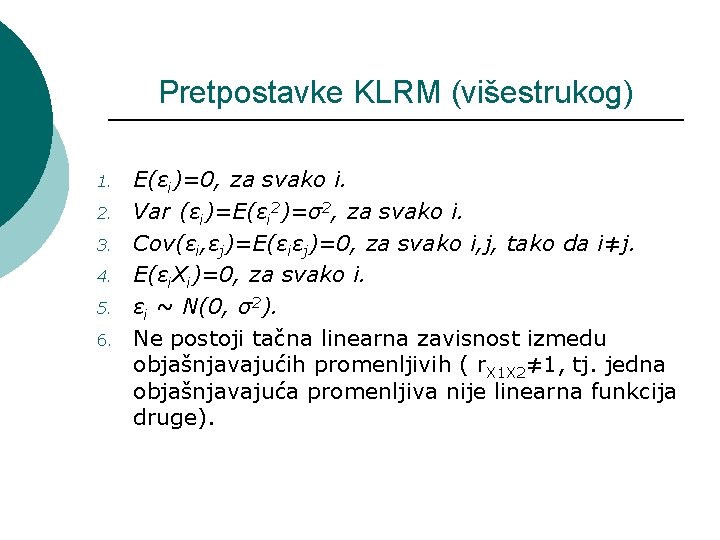
Pretpostavke KLRM (višestrukog) 1. 2. 3. 4. 5. 6. E(εi)=0, za svako i. Var (εi)=E(εi 2)=σ2, za svako i. Cov(εi, εj)=E(εiεj)=0, za svako i, j, tako da i≠j. E(εi. Xi)=0, za svako i. εi ~ N(0, σ2). Ne postoji tačna linearna zavisnost izmedu objašnjavajućih promenljivih ( r. X 1 X 2≠ 1, tj. jedna objašnjavajuća promenljiva nije linearna funkcija druge).
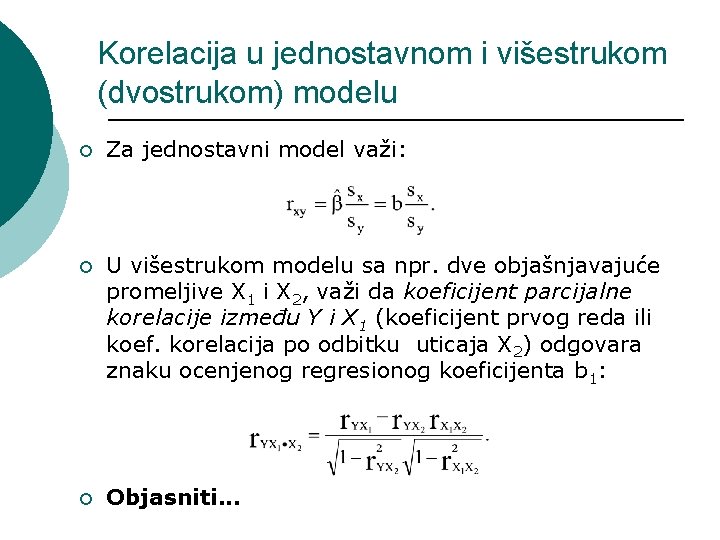
Korelacija u jednostavnom i višestrukom (dvostrukom) modelu ¡ Za jednostavni model važi: ¡ U višestrukom modelu sa npr. dve objašnjavajuće promeljive X 1 i X 2, važi da koeficijent parcijalne korelacije između Y i X 1 (koeficijent prvog reda ili koef. korelacija po odbitku uticaja X 2) odgovara znaku ocenjenog regresionog koeficijenta b 1: ¡ Objasniti. . .
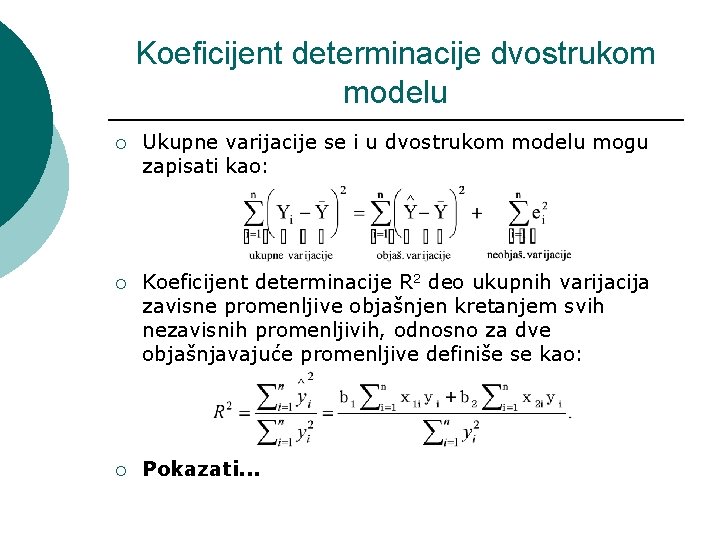
Koeficijent determinacije dvostrukom modelu ¡ Ukupne varijacije se i u dvostrukom modelu mogu zapisati kao: ¡ Koeficijent determinacije R 2 deo ukupnih varijacija zavisne promenljive objašnjen kretanjem svih nezavisnih promenljivih, odnosno za dve objašnjavajuće promenljive definiše se kao: ¡ Pokazati. . .
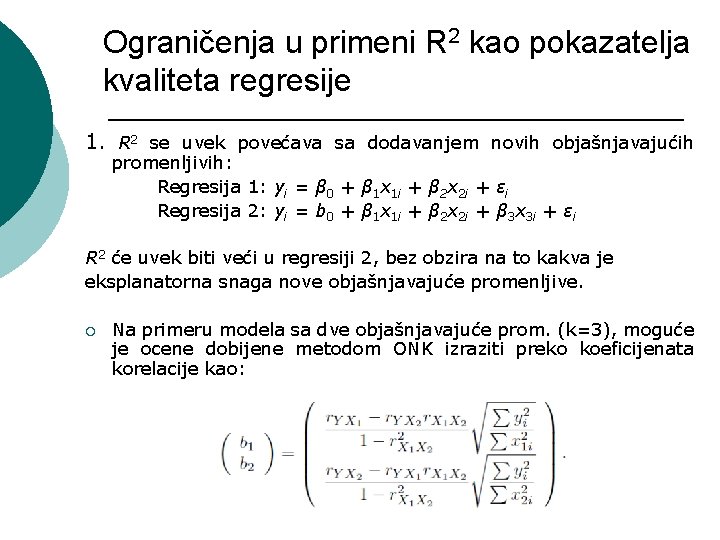
Ograničenja u primeni R 2 kao pokazatelja kvaliteta regresije 1. R 2 se uvek povećava sa dodavanjem novih objašnjavajućih promenljivih: Regresija 1: yi = β 0 + β 1 x 1 i + β 2 x 2 i + εi Regresija 2: yi = b 0 + β 1 x 1 i + β 2 x 2 i + β 3 x 3 i + εi R 2 će uvek biti veći u regresiji 2, bez obzira na to kakva je eksplanatorna snaga nove objašnjavajuće promenljive. ¡ Na primeru modela sa dve objašnjavajuće prom. (k=3), moguće je ocene dobijene metodom ONK izraziti preko koeficijenata korelacije kao:
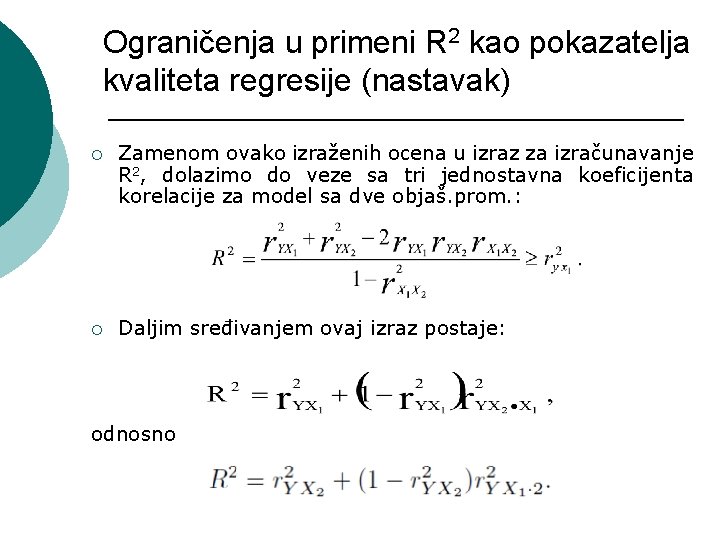
Ograničenja u primeni R 2 kao pokazatelja kvaliteta regresije (nastavak) ¡ Zamenom ovako izraženih ocena u izraz za izračunavanje R 2, dolazimo do veze sa tri jednostavna koeficijenta korelacije za model sa dve objaš. prom. : ¡ Daljim sređivanjem ovaj izraz postaje: odnosno
Ograničenja u primeni R 2 kao pokazatelja kvaliteta regresije (nastavak) - Dakle, koeficijent determinacije u modelu sa dve objašnjavajuće promenljive X 1 i X 2, je veći od koeficijenta determinacije u modelu samo sa X 1 ili samo sa X 2. R 2 je krajnje nepouzdan pokazatelj u regresionoj analizi vremenskih serija kada vrednost, na primer 0. 999, ne mora nužno pokazivati ništa („lažna regresija“).
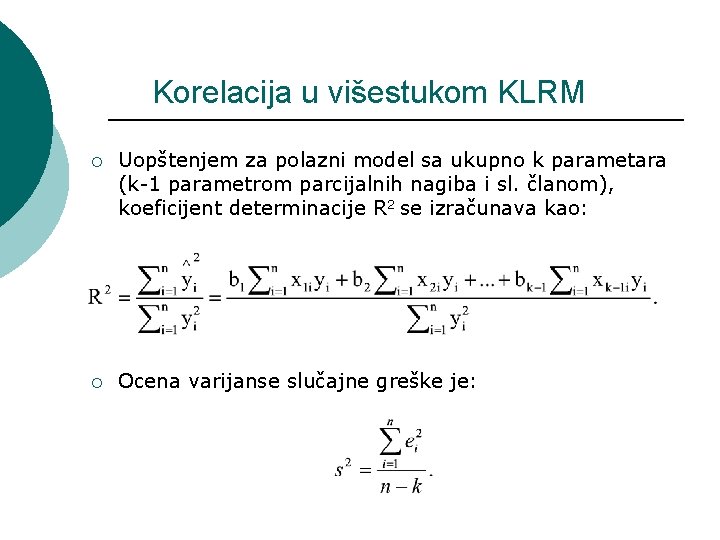
Korelacija u višestukom KLRM ¡ Uopštenjem za polazni model sa ukupno k parametara (k-1 parametrom parcijalnih nagiba i sl. članom), koeficijent determinacije R 2 se izračunava kao: ¡ Ocena varijanse slučajne greške je:
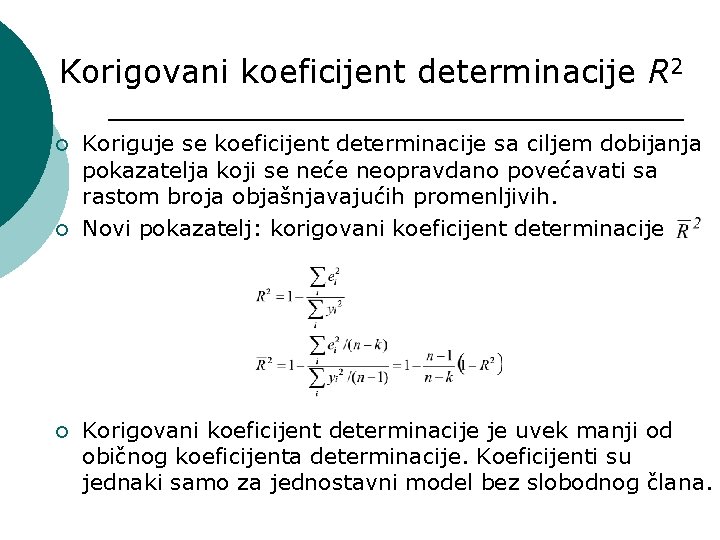
Korigovani koeficijent determinacije R 2 ¡ ¡ ¡ Koriguje se koeficijent determinacije sa ciljem dobijanja pokazatelja koji se neće neopravdano povećavati sa rastom broja objašnjavajućih promenljivih. Novi pokazatelj: korigovani koeficijent determinacije Korigovani koeficijent determinacije je uvek manji od običnog koeficijenta determinacije. Koeficijenti su jednaki samo za jednostavni model bez slobodnog člana.
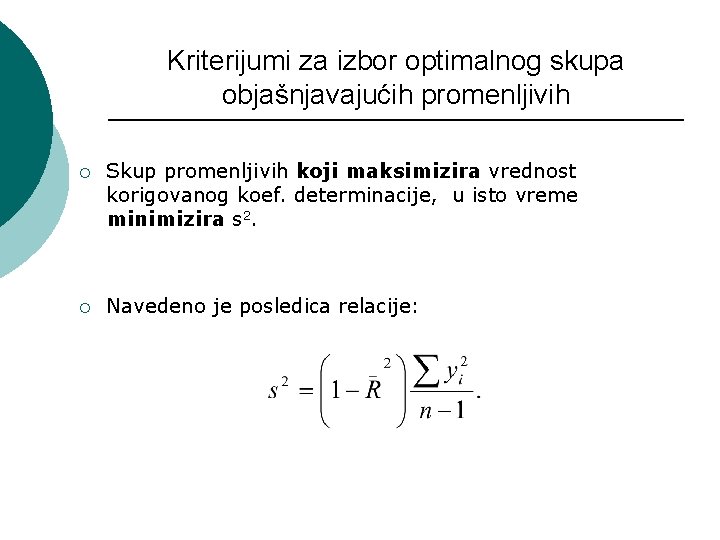
Kriterijumi za izbor optimalnog skupa objašnjavajućih promenljivih ¡ Skup promenljivih koji maksimizira vrednost korigovanog koef. determinacije, u isto vreme minimizira s 2. ¡ Navedeno je posledica relacije:
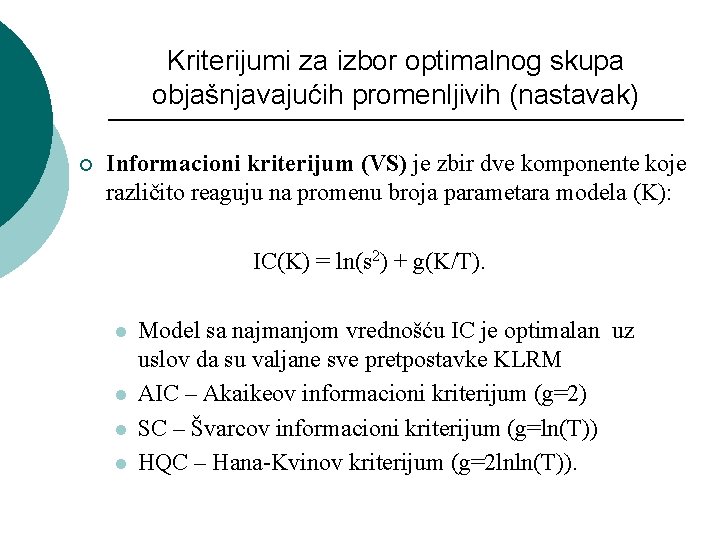
Kriterijumi za izbor optimalnog skupa objašnjavajućih promenljivih (nastavak) ¡ Informacioni kriterijum (VS) je zbir dve komponente koje različito reaguju na promenu broja parametara modela (K): IC(K) = ln(s 2) + g(K/T). l l Model sa najmanjom vrednošću IC je optimalan uz uslov da su valjane sve pretpostavke KLRM AIC – Akaikeov informacioni kriterijum (g=2) SC – Švarcov informacioni kriterijum (g=ln(T)) HQC – Hana-Kvinov kriterijum (g=2 lnln(T)).