
Ekonometria WYKAD 7 Piotr Cikowicz Katedra Midzynarodowych Studiw

- Slides: 40
Ekonometria WYKŁAD 7 Piotr Ciżkowicz Katedra Międzynarodowych Studiów Porównawczych
Plan Czym się zajmiemy: 1. Modele liniowe i nieliniowe – przykłady 2. Funkcje produkcji 3. Modele zmiennej jakościowej
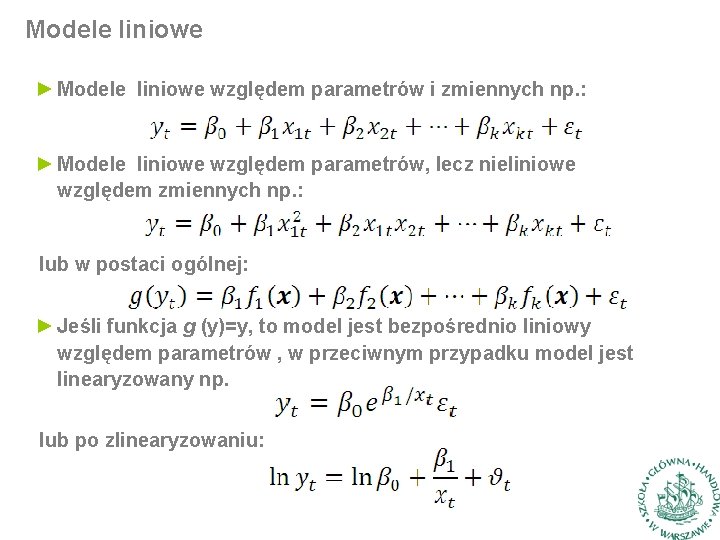
Modele liniowe ► Modele liniowe względem parametrów i zmiennych np. : ► Modele liniowe względem parametrów, lecz nieliniowe względem zmiennych np. : lub w postaci ogólnej: ► Jeśli funkcja g (y)=y, to model jest bezpośrednio liniowy względem parametrów , w przeciwnym przypadku model jest linearyzowany np. lub po zlinearyzowaniu:
Typowe modele liniowe wzg. parametrów ► Modele bezpośrednio liniowe: ► Modele funkcji kwadratowej (zależność U-kształtna) ► Model ze zmiennymi interakcyjnymi ► Modele linearyzowane: ► Model potęgowy: ► Model wykładniczy: ► Model hiperboliczny:
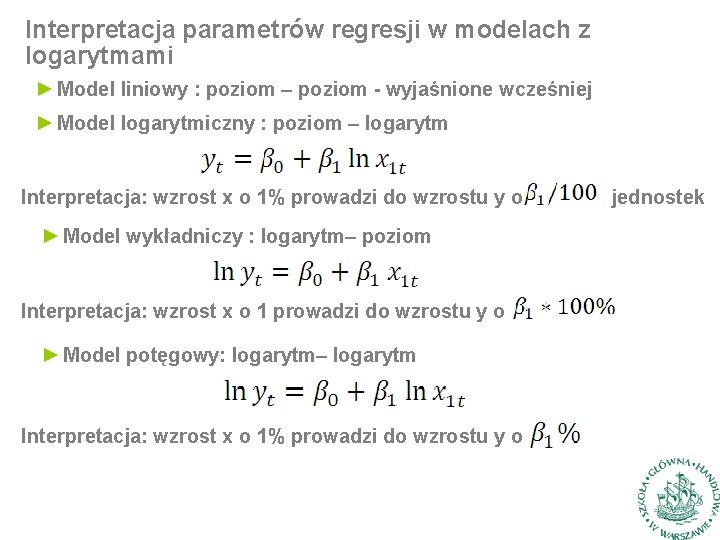
Interpretacja parametrów regresji w modelach z logarytmami ► Model liniowy : poziom – poziom - wyjaśnione wcześniej ► Model logarytmiczny : poziom – logarytm Interpretacja: wzrost x o 1% prowadzi do wzrostu y o ► Model wykładniczy : logarytm– poziom Interpretacja: wzrost x o 1 prowadzi do wzrostu y o ► Model potęgowy: logarytm– logarytm Interpretacja: wzrost x o 1% prowadzi do wzrostu y o jednostek
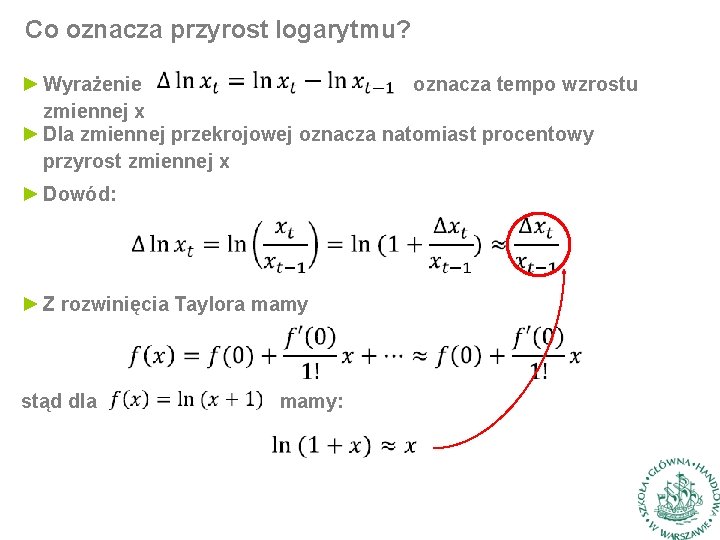
Co oznacza przyrost logarytmu? ► Wyrażenie oznacza tempo wzrostu zmiennej x ► Dla zmiennej przekrojowej oznacza natomiast procentowy przyrost zmiennej x ► Dowód: ► Z rozwinięcia Taylora mamy stąd dla mamy:
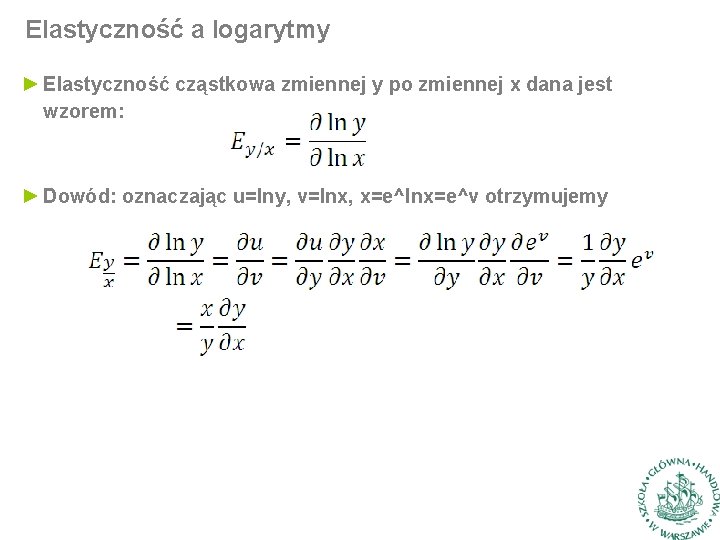
Elastyczność a logarytmy ► Elastyczność cząstkowa zmiennej y po zmiennej x dana jest wzorem: ► Dowód: oznaczając u=lny, v=lnx, x=e^lnx=e^v otrzymujemy
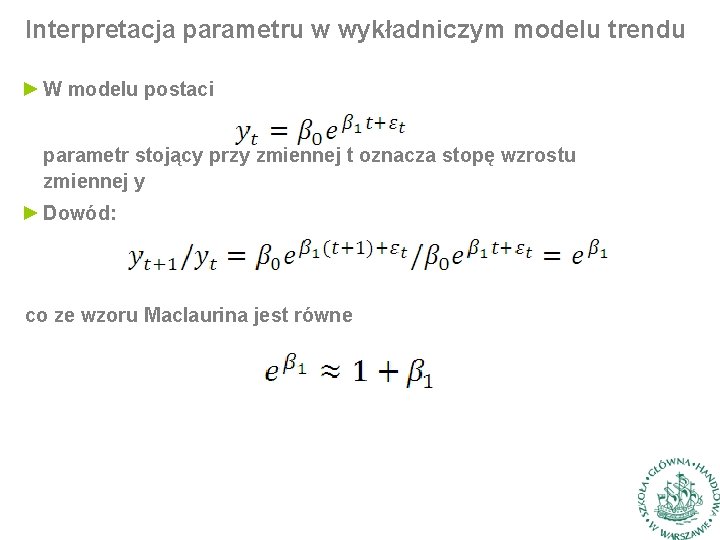
Interpretacja parametru w wykładniczym modelu trendu ► W modelu postaci parametr stojący przy zmiennej t oznacza stopę wzrostu zmiennej y ► Dowód: co ze wzoru Maclaurina jest równe
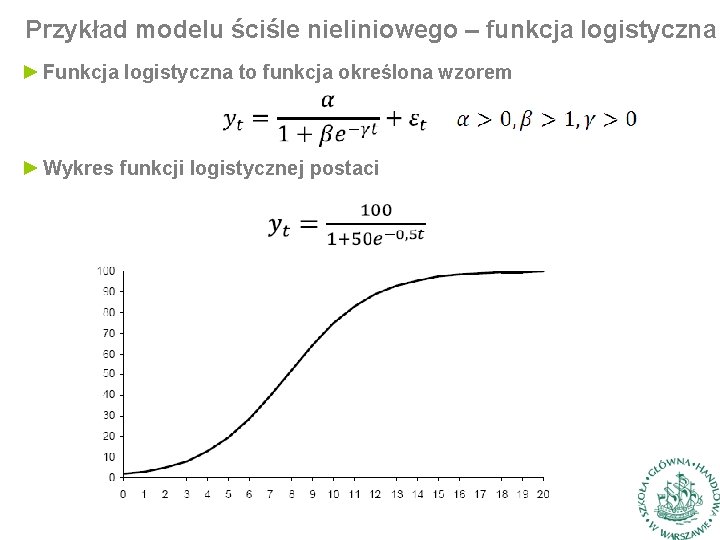
Przykład modelu ściśle nieliniowego – funkcja logistyczna ► Funkcja logistyczna to funkcja określona wzorem ► Wykres funkcji logistycznej postaci
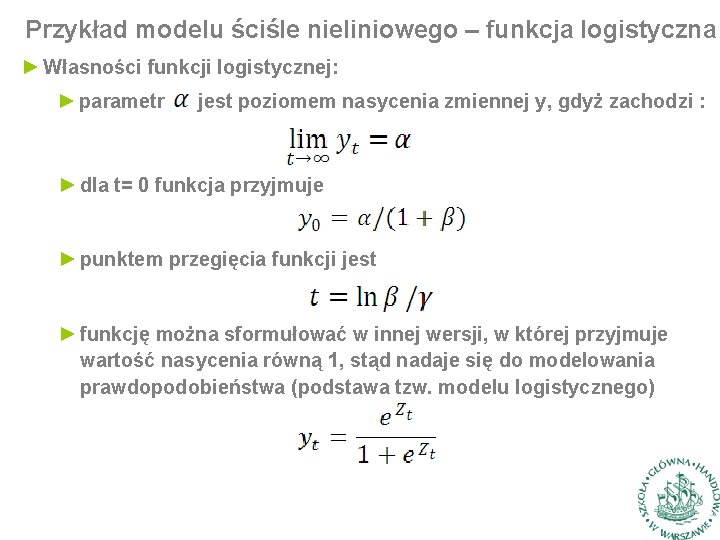
Przykład modelu ściśle nieliniowego – funkcja logistyczna ► Własności funkcji logistycznej: ► parametr jest poziomem nasycenia zmiennej y, gdyż zachodzi : ► dla t= 0 funkcja przyjmuje ► punktem przegięcia funkcji jest ► funkcję można sformułować w innej wersji, w której przyjmuje wartość nasycenia równą 1, stąd nadaje się do modelowania prawdopodobieństwa (podstawa tzw. modelu logistycznego)
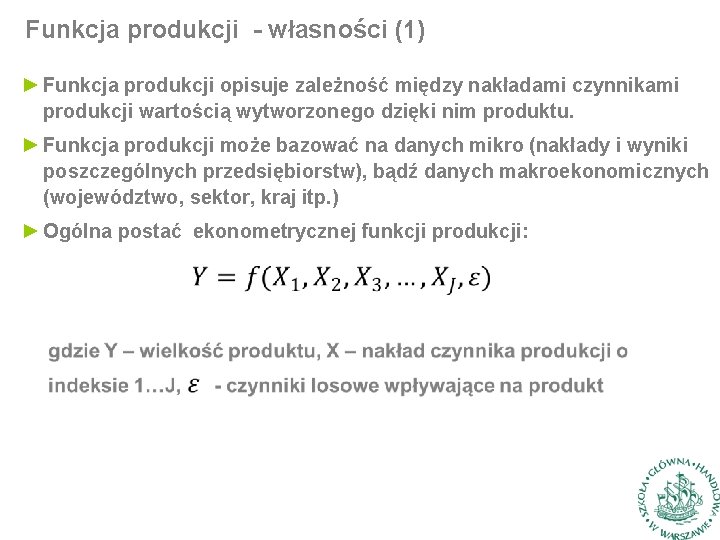
Funkcja produkcji - własności (1) ► Funkcja produkcji opisuje zależność między nakładami czynnikami produkcji wartością wytworzonego dzięki nim produktu. ► Funkcja produkcji może bazować na danych mikro (nakłady i wyniki poszczególnych przedsiębiorstw), bądź danych makroekonomicznych (województwo, sektor, kraj itp. ) ► Ogólna postać ekonometrycznej funkcji produkcji:
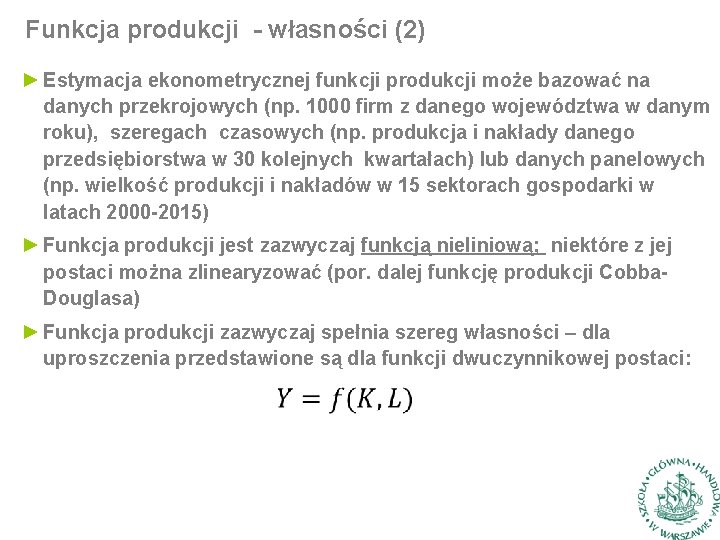
Funkcja produkcji - własności (2) ► Estymacja ekonometrycznej funkcji produkcji może bazować na danych przekrojowych (np. 1000 firm z danego województwa w danym roku), szeregach czasowych (np. produkcja i nakłady danego przedsiębiorstwa w 30 kolejnych kwartałach) lub danych panelowych (np. wielkość produkcji i nakładów w 15 sektorach gospodarki w latach 2000 -2015) ► Funkcja produkcji jest zazwyczaj funkcją nieliniową; niektóre z jej postaci można zlinearyzować (por. dalej funkcję produkcji Cobba. Douglasa) ► Funkcja produkcji zazwyczaj spełnia szereg własności – dla uproszczenia przedstawione są dla funkcji dwuczynnikowej postaci:
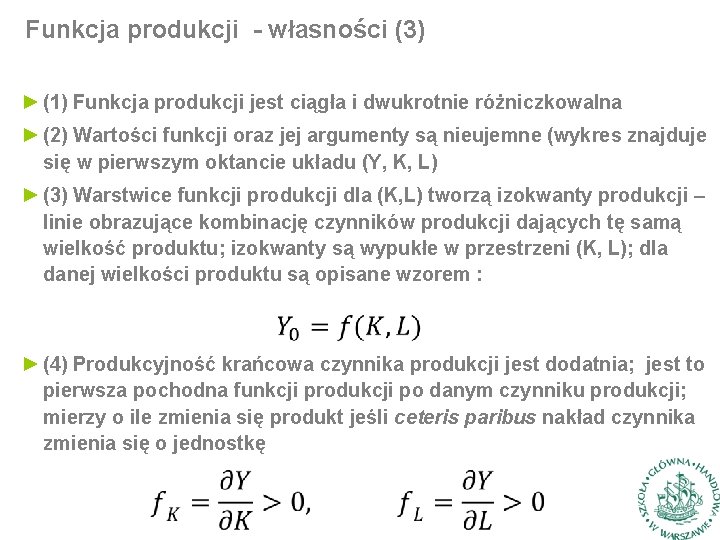
Funkcja produkcji - własności (3) ► (1) Funkcja produkcji jest ciągła i dwukrotnie różniczkowalna ► (2) Wartości funkcji oraz jej argumenty są nieujemne (wykres znajduje się w pierwszym oktancie układu (Y, K, L) ► (3) Warstwice funkcji produkcji dla (K, L) tworzą izokwanty produkcji – linie obrazujące kombinację czynników produkcji dających tę samą wielkość produktu; izokwanty są wypukłe w przestrzeni (K, L); dla danej wielkości produktu są opisane wzorem : ► (4) Produkcyjność krańcowa czynnika produkcji jest dodatnia; jest to pierwsza pochodna funkcji produkcji po danym czynniku produkcji; mierzy o ile zmienia się produkt jeśli ceteris paribus nakład czynnika zmienia się o jednostkę
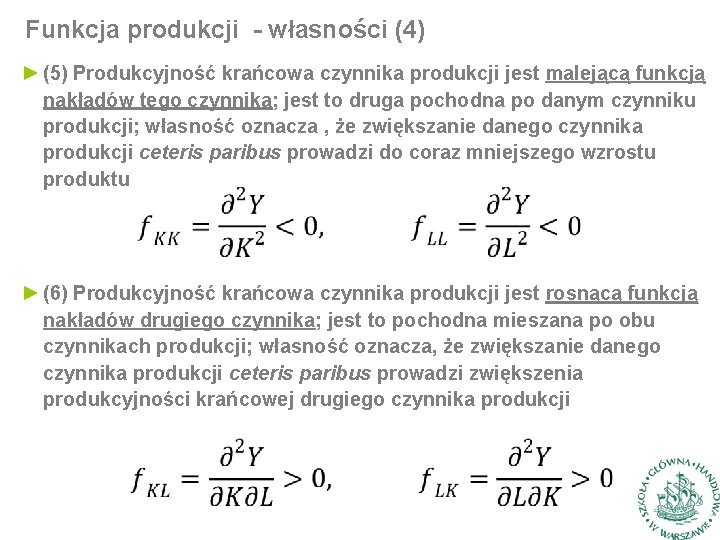
Funkcja produkcji - własności (4) ► (5) Produkcyjność krańcowa czynnika produkcji jest malejącą funkcją nakładów tego czynnika; jest to druga pochodna po danym czynniku produkcji; własność oznacza , że zwiększanie danego czynnika produkcji ceteris paribus prowadzi do coraz mniejszego wzrostu produktu ► (6) Produkcyjność krańcowa czynnika produkcji jest rosnącą funkcją nakładów drugiego czynnika; jest to pochodna mieszana po obu czynnikach produkcji; własność oznacza, że zwiększanie danego czynnika produkcji ceteris paribus prowadzi zwiększenia produkcyjności krańcowej drugiego czynnika produkcji
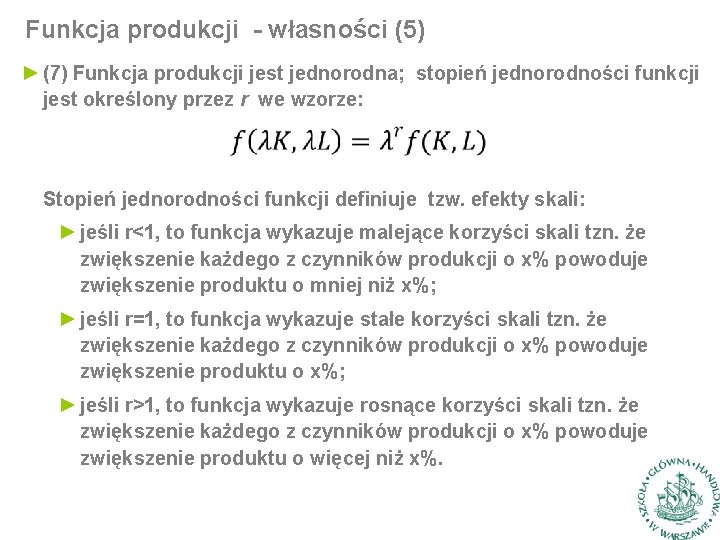
Funkcja produkcji - własności (5) ► (7) Funkcja produkcji jest jednorodna; stopień jednorodności funkcji jest określony przez r we wzorze: Stopień jednorodności funkcji definiuje tzw. efekty skali: ► jeśli r<1, to funkcja wykazuje malejące korzyści skali tzn. że zwiększenie każdego z czynników produkcji o x% powoduje zwiększenie produktu o mniej niż x%; ► jeśli r=1, to funkcja wykazuje stałe korzyści skali tzn. że zwiększenie każdego z czynników produkcji o x% powoduje zwiększenie produktu o x%; ► jeśli r>1, to funkcja wykazuje rosnące korzyści skali tzn. że zwiększenie każdego z czynników produkcji o x% powoduje zwiększenie produktu o więcej niż x%.
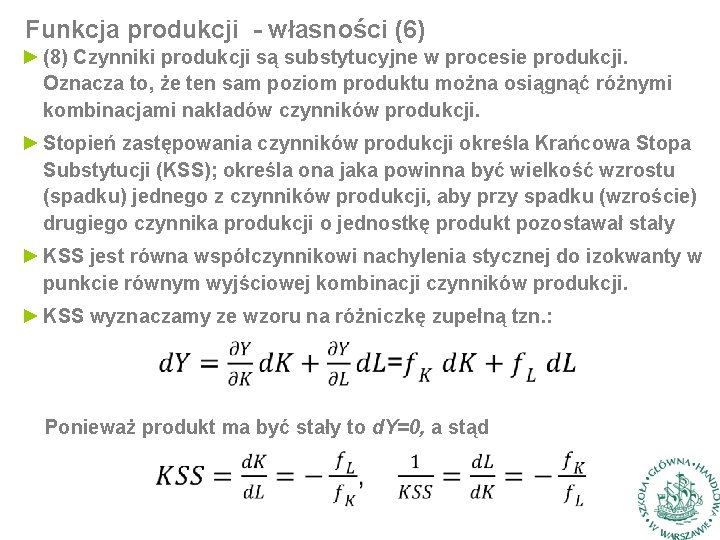
Funkcja produkcji - własności (6) ► (8) Czynniki produkcji są substytucyjne w procesie produkcji. Oznacza to, że ten sam poziom produktu można osiągnąć różnymi kombinacjami nakładów czynników produkcji. ► Stopień zastępowania czynników produkcji określa Krańcowa Stopa Substytucji (KSS); określa ona jaka powinna być wielkość wzrostu (spadku) jednego z czynników produkcji, aby przy spadku (wzroście) drugiego czynnika produkcji o jednostkę produkt pozostawał stały ► KSS jest równa współczynnikowi nachylenia stycznej do izokwanty w punkcie równym wyjściowej kombinacji czynników produkcji. ► KSS wyznaczamy ze wzoru na różniczkę zupełną tzn. : Ponieważ produkt ma być stały to d. Y=0, a stąd
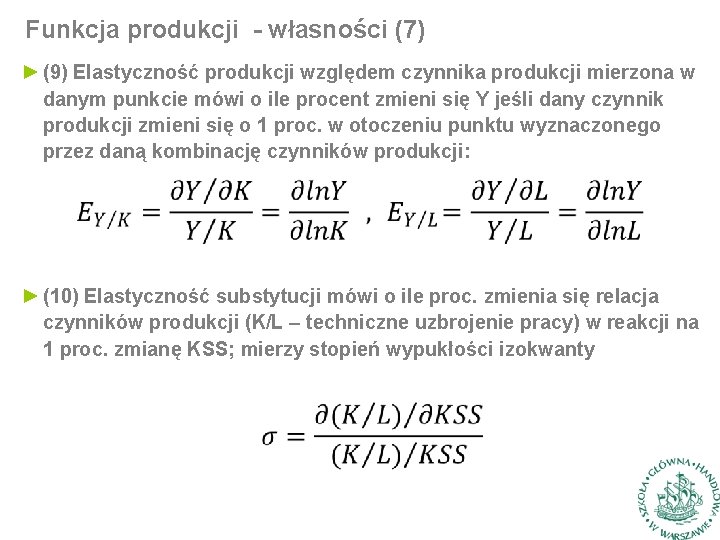
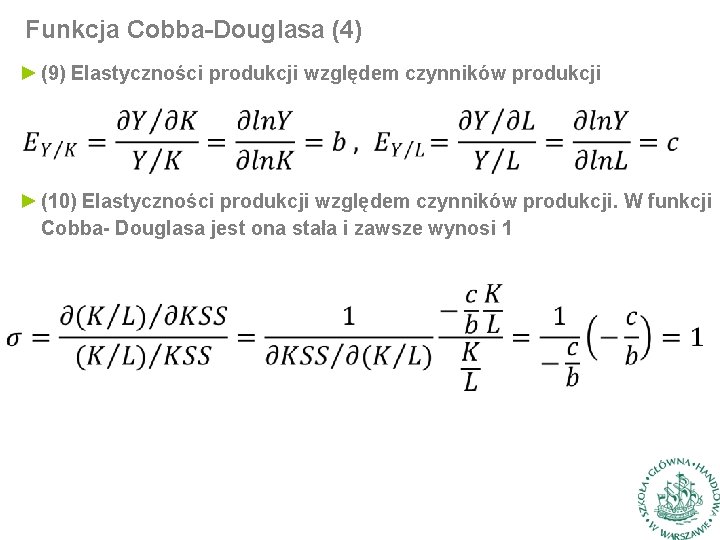
Funkcja produkcji - własności (7) ► (9) Elastyczność produkcji względem czynnika produkcji mierzona w danym punkcie mówi o ile procent zmieni się Y jeśli dany czynnik produkcji zmieni się o 1 proc. w otoczeniu punktu wyznaczonego przez daną kombinację czynników produkcji: ► (10) Elastyczność substytucji mówi o ile proc. zmienia się relacja czynników produkcji (K/L – techniczne uzbrojenie pracy) w reakcji na 1 proc. zmianę KSS; mierzy stopień wypukłości izokwanty
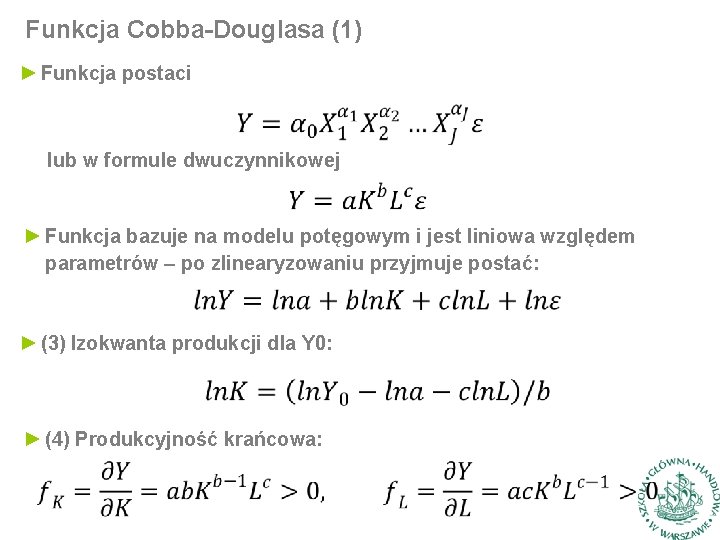
Funkcja Cobba-Douglasa (1) ► Funkcja postaci lub w formule dwuczynnikowej ► Funkcja bazuje na modelu potęgowym i jest liniowa względem parametrów – po zlinearyzowaniu przyjmuje postać: ► (3) Izokwanta produkcji dla Y 0: ► (4) Produkcyjność krańcowa:
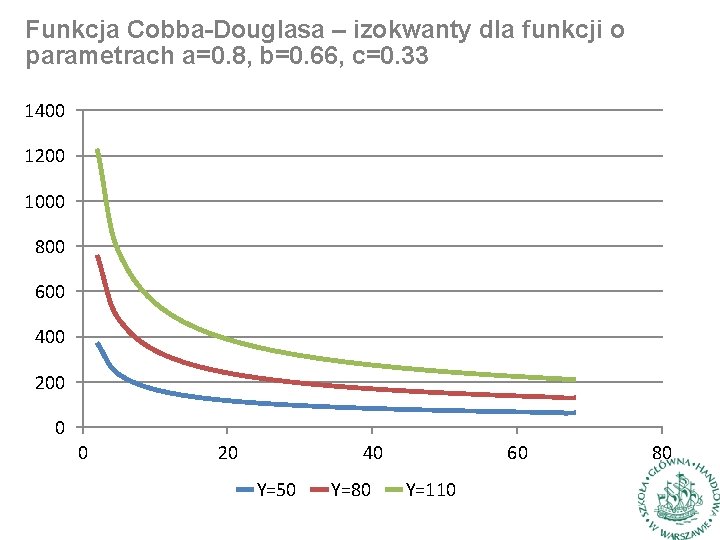
Funkcja Cobba-Douglasa – izokwanty dla funkcji o parametrach a=0. 8, b=0. 66, c=0. 33 1400 1200 1000 800 600 400 200 0 0 20 40 Y=50 Y=80 60 Y=110 80
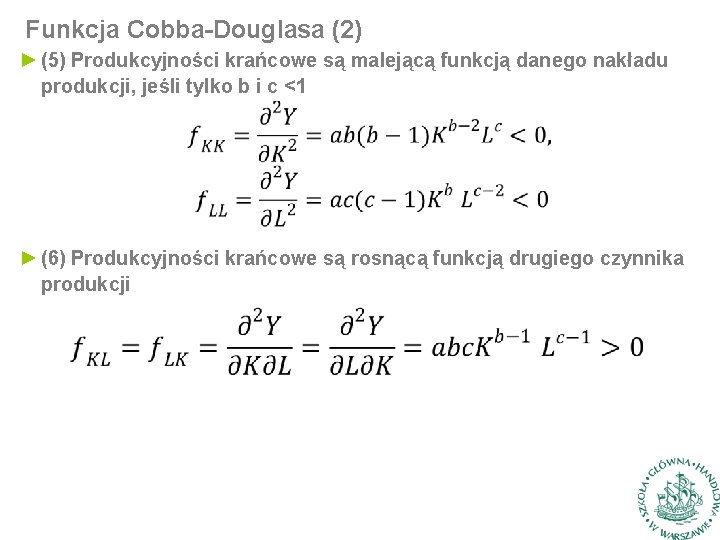
Funkcja Cobba-Douglasa (2) ► (5) Produkcyjności krańcowe są malejącą funkcją danego nakładu produkcji, jeśli tylko b i c <1 ► (6) Produkcyjności krańcowe są rosnącą funkcją drugiego czynnika produkcji
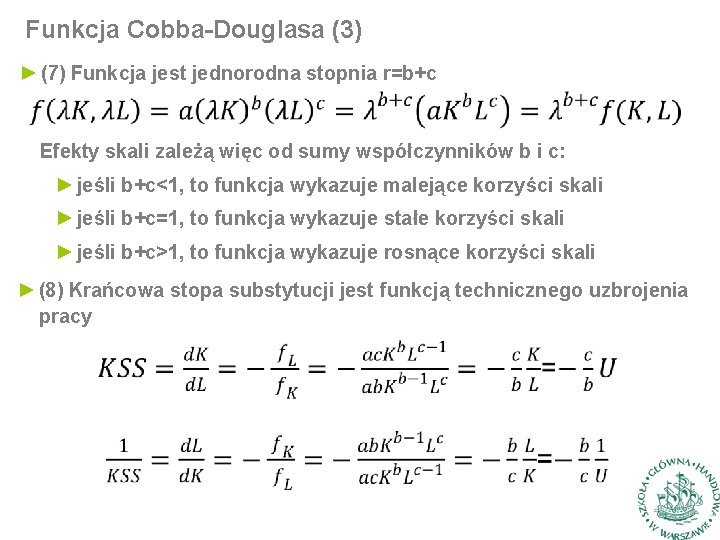
Funkcja Cobba-Douglasa (3) ► (7) Funkcja jest jednorodna stopnia r=b+c Efekty skali zależą więc od sumy współczynników b i c: ► jeśli b+c<1, to funkcja wykazuje malejące korzyści skali ► jeśli b+c=1, to funkcja wykazuje stałe korzyści skali ► jeśli b+c>1, to funkcja wykazuje rosnące korzyści skali ► (8) Krańcowa stopa substytucji jest funkcją technicznego uzbrojenia pracy
Funkcja Cobba-Douglasa (4) ► (9) Elastyczności produkcji względem czynników produkcji ► (10) Elastyczności produkcji względem czynników produkcji. W funkcji Cobba- Douglasa jest ona stała i zawsze wynosi 1
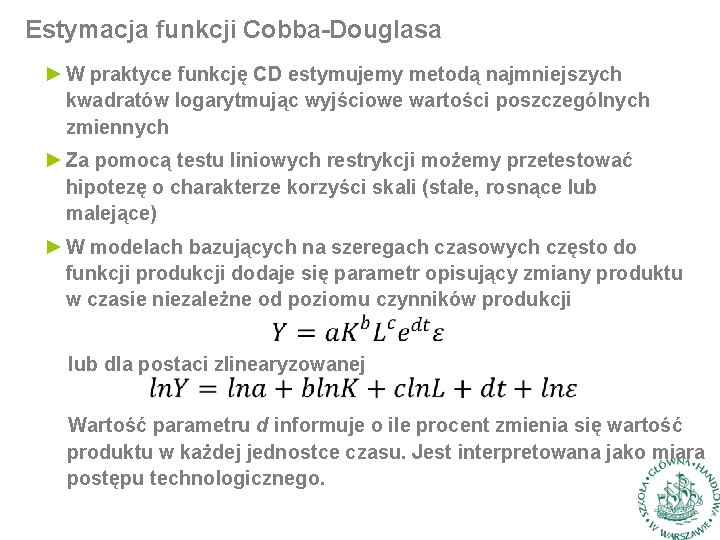
Estymacja funkcji Cobba-Douglasa ► W praktyce funkcję CD estymujemy metodą najmniejszych kwadratów logarytmując wyjściowe wartości poszczególnych zmiennych ► Za pomocą testu liniowych restrykcji możemy przetestować hipotezę o charakterze korzyści skali (stałe, rosnące lub malejące) ► W modelach bazujących na szeregach czasowych często do funkcji produkcji dodaje się parametr opisujący zmiany produktu w czasie niezależne od poziomu czynników produkcji lub dla postaci zlinearyzowanej Wartość parametru d informuje o ile procent zmienia się wartość produktu w każdej jednostce czasu. Jest interpretowana jako miara postępu technologicznego.
Modele zmiennej jakościowej ► Zmienne jakościowe stosowane są do kwantyfikacji cech jakościowych np. płci, przedziału dochodów, jakości produktu itp. ► Bardzo często zmienne te przyjmują postać binarną (zerojedynkową) np. 1 - kobieta, 0 - mężczyzna ► Modele zmiennej jakościowej to takie, w których zmienną objaśnianą w modelu jest zmienna jakościowa zazwyczaj zerojedynkowa. ► Zmienne objaśniające mogą być zarówno zmiennymi jakościowymi, jak i ilościowymi ► Postać funkcyjna zależności może być różna, w szczególności może mieć charakter nieliniowy
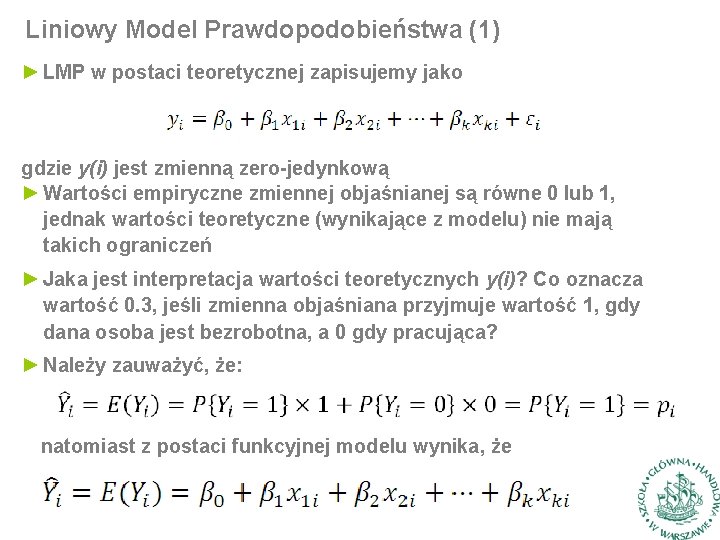
Liniowy Model Prawdopodobieństwa (1) ► LMP w postaci teoretycznej zapisujemy jako gdzie y(i) jest zmienną zero-jedynkową ► Wartości empiryczne zmiennej objaśnianej są równe 0 lub 1, jednak wartości teoretyczne (wynikające z modelu) nie mają takich ograniczeń ► Jaka jest interpretacja wartości teoretycznych y(i)? Co oznacza wartość 0. 3, jeśli zmienna objaśniana przyjmuje wartość 1, gdy dana osoba jest bezrobotna, a 0 gdy pracująca? ► Należy zauważyć, że: natomiast z postaci funkcyjnej modelu wynika, że
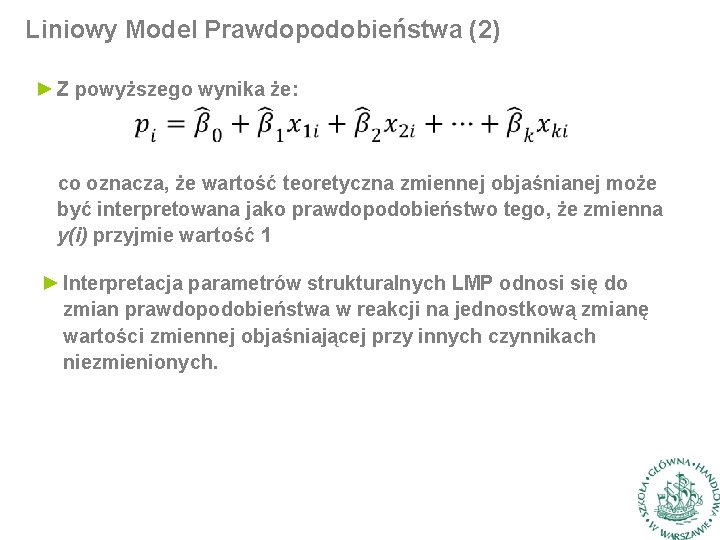
Liniowy Model Prawdopodobieństwa (2) ► Z powyższego wynika że: co oznacza, że wartość teoretyczna zmiennej objaśnianej może być interpretowana jako prawdopodobieństwo tego, że zmienna y(i) przyjmie wartość 1 ► Interpretacja parametrów strukturalnych LMP odnosi się do zmian prawdopodobieństwa w reakcji na jednostkową zmianę wartości zmiennej objaśniającej przy innych czynnikach niezmienionych.
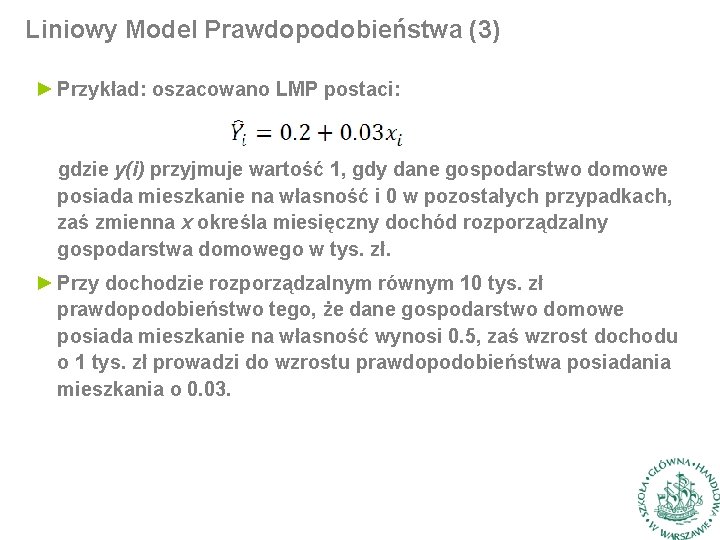
Liniowy Model Prawdopodobieństwa (3) ► Przykład: oszacowano LMP postaci: gdzie y(i) przyjmuje wartość 1, gdy dane gospodarstwo domowe posiada mieszkanie na własność i 0 w pozostałych przypadkach, zaś zmienna x określa miesięczny dochód rozporządzalny gospodarstwa domowego w tys. zł. ► Przy dochodzie rozporządzalnym równym 10 tys. zł prawdopodobieństwo tego, że dane gospodarstwo domowe posiada mieszkanie na własność wynosi 0. 5, zaś wzrost dochodu o 1 tys. zł prowadzi do wzrostu prawdopodobieństwa posiadania mieszkania o 0. 03.
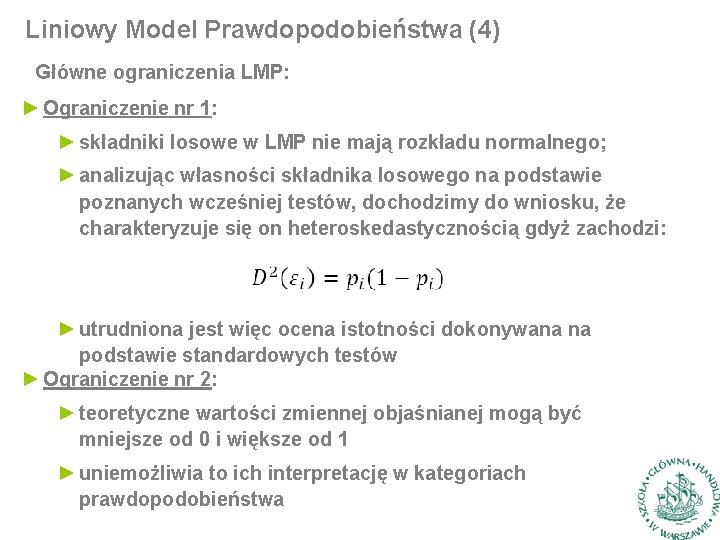
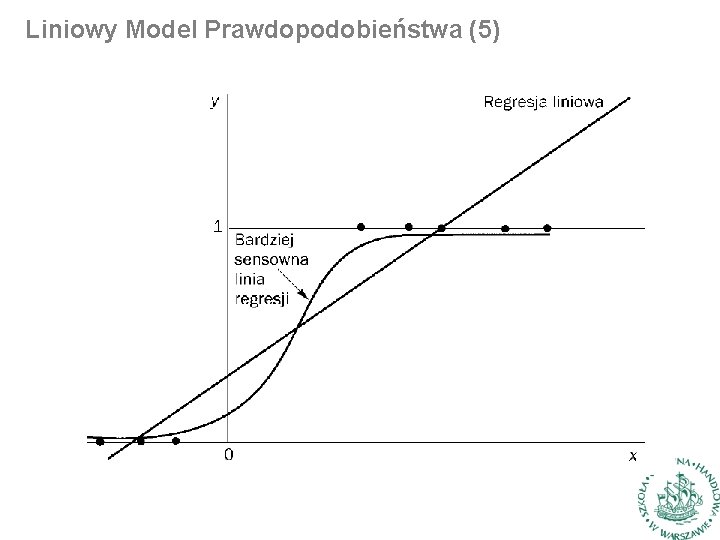
Liniowy Model Prawdopodobieństwa (4) Główne ograniczenia LMP: ► Ograniczenie nr 1: ► składniki losowe w LMP nie mają rozkładu normalnego; ► analizując własności składnika losowego na podstawie poznanych wcześniej testów, dochodzimy do wniosku, że charakteryzuje się on heteroskedastycznością gdyż zachodzi: ► utrudniona jest więc ocena istotności dokonywana na podstawie standardowych testów ► Ograniczenie nr 2: ► teoretyczne wartości zmiennej objaśnianej mogą być mniejsze od 0 i większe od 1 ► uniemożliwia to ich interpretację w kategoriach prawdopodobieństwa
Liniowy Model Prawdopodobieństwa (5)
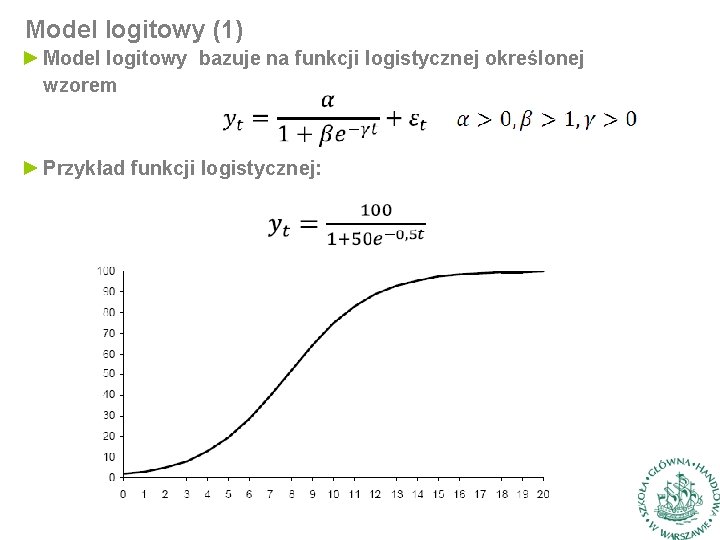
Model logitowy (1) ► Model logitowy bazuje na funkcji logistycznej określonej wzorem ► Przykład funkcji logistycznej:
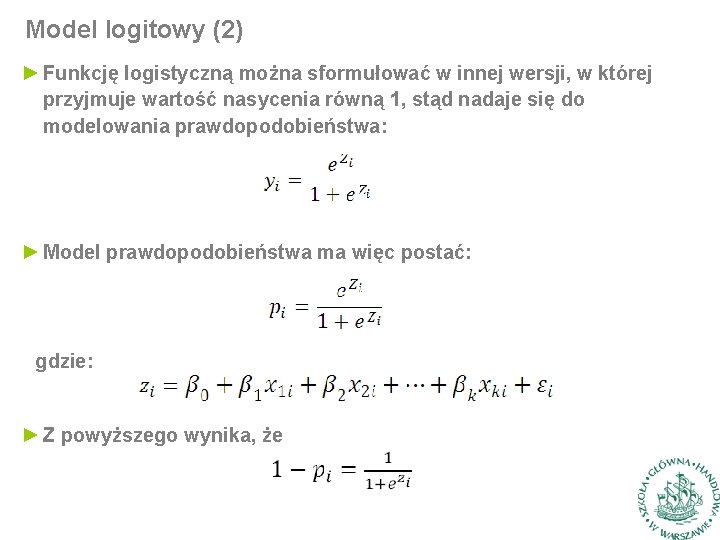
Model logitowy (2) ► Funkcję logistyczną można sformułować w innej wersji, w której przyjmuje wartość nasycenia równą 1, stąd nadaje się do modelowania prawdopodobieństwa: ► Model prawdopodobieństwa ma więc postać: gdzie: ► Z powyższego wynika, że
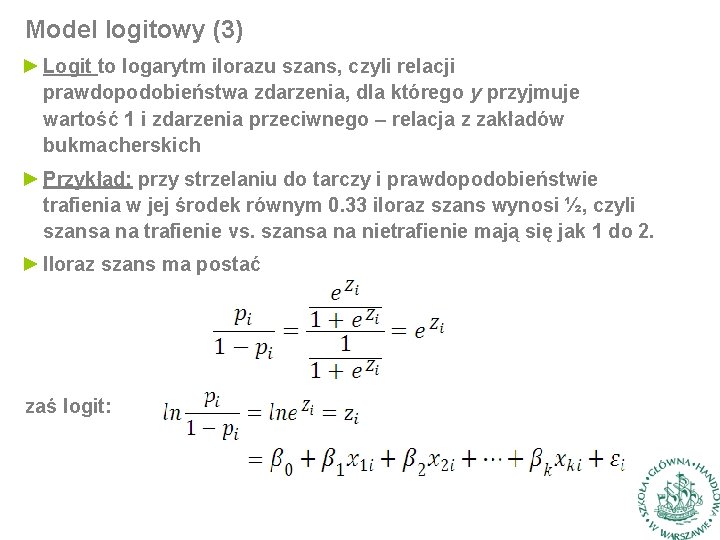
Model logitowy (3) ► Logit to logarytm ilorazu szans, czyli relacji prawdopodobieństwa zdarzenia, dla którego y przyjmuje wartość 1 i zdarzenia przeciwnego – relacja z zakładów bukmacherskich ► Przykład: przy strzelaniu do tarczy i prawdopodobieństwie trafienia w jej środek równym 0. 33 iloraz szans wynosi ½, czyli szansa na trafienie vs. szansa na nietrafienie mają się jak 1 do 2. ► Iloraz szans ma postać zaś logit:
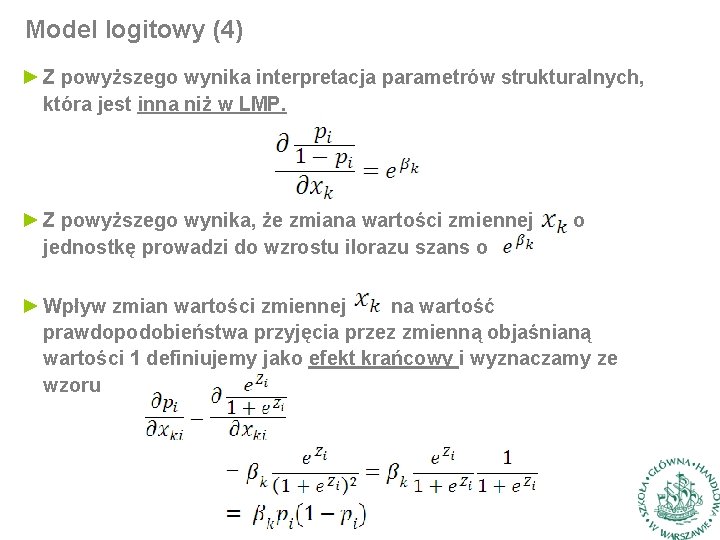
Model logitowy (4) ► Z powyższego wynika interpretacja parametrów strukturalnych, która jest inna niż w LMP. ► Z powyższego wynika, że zmiana wartości zmiennej jednostkę prowadzi do wzrostu ilorazu szans o o ► Wpływ zmian wartości zmiennej na wartość prawdopodobieństwa przyjęcia przez zmienną objaśnianą wartości 1 definiujemy jako efekt krańcowy i wyznaczamy ze wzoru
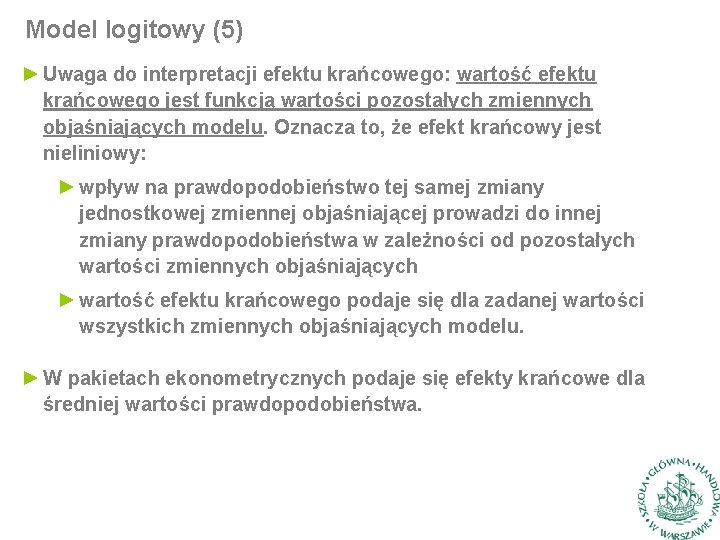
Model logitowy (5) ► Uwaga do interpretacji efektu krańcowego: wartość efektu krańcowego jest funkcją wartości pozostałych zmiennych objaśniających modelu. Oznacza to, że efekt krańcowy jest nieliniowy: ► wpływ na prawdopodobieństwo tej samej zmiany jednostkowej zmiennej objaśniającej prowadzi do innej zmiany prawdopodobieństwa w zależności od pozostałych wartości zmiennych objaśniających ► wartość efektu krańcowego podaje się dla zadanej wartości wszystkich zmiennych objaśniających modelu. ► W pakietach ekonometrycznych podaje się efekty krańcowe dla średniej wartości prawdopodobieństwa.
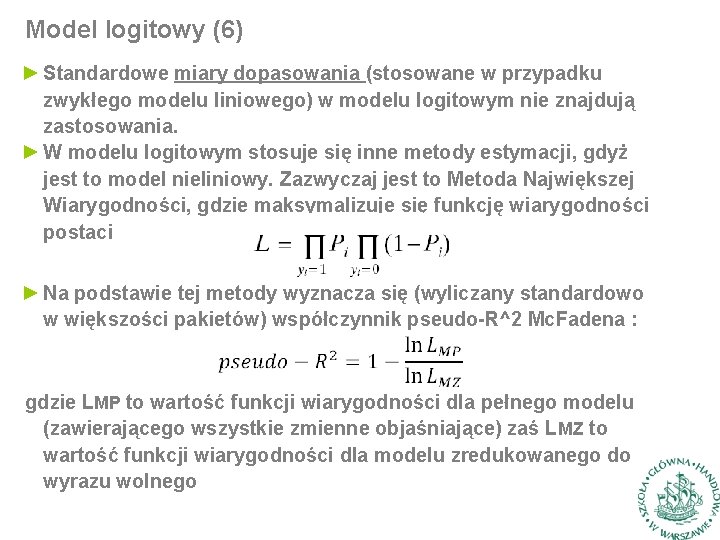
Model logitowy (6) ► Standardowe miary dopasowania (stosowane w przypadku zwykłego modelu liniowego) w modelu logitowym nie znajdują zastosowania. ► W modelu logitowym stosuje się inne metody estymacji, gdyż jest to model nieliniowy. Zazwyczaj jest to Metoda Największej Wiarygodności, gdzie maksymalizuje się funkcję wiarygodności postaci ► Na podstawie tej metody wyznacza się (wyliczany standardowo w większości pakietów) współczynnik pseudo-R^2 Mc. Fadena : gdzie LMP to wartość funkcji wiarygodności dla pełnego modelu (zawierającego wszystkie zmienne objaśniające) zaś LMZ to wartość funkcji wiarygodności dla modelu zredukowanego do wyrazu wolnego
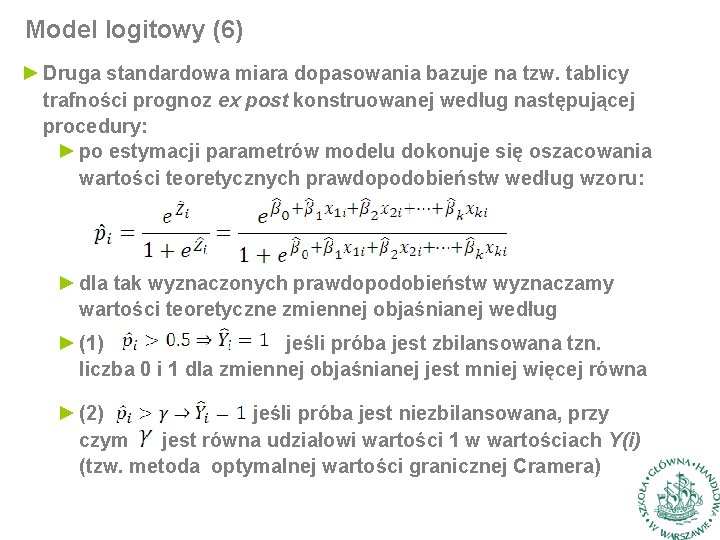
Model logitowy (6) ► Druga standardowa miara dopasowania bazuje na tzw. tablicy trafności prognoz ex post konstruowanej według następującej procedury: ► po estymacji parametrów modelu dokonuje się oszacowania wartości teoretycznych prawdopodobieństw według wzoru: ► dla tak wyznaczonych prawdopodobieństw wyznaczamy wartości teoretyczne zmiennej objaśnianej według ► (1) jeśli próba jest zbilansowana tzn. liczba 0 i 1 dla zmiennej objaśnianej jest mniej więcej równa ► (2) jeśli próba jest niezbilansowana, przy czym jest równa udziałowi wartości 1 w wartościach Y(i) (tzw. metoda optymalnej wartości granicznej Cramera)
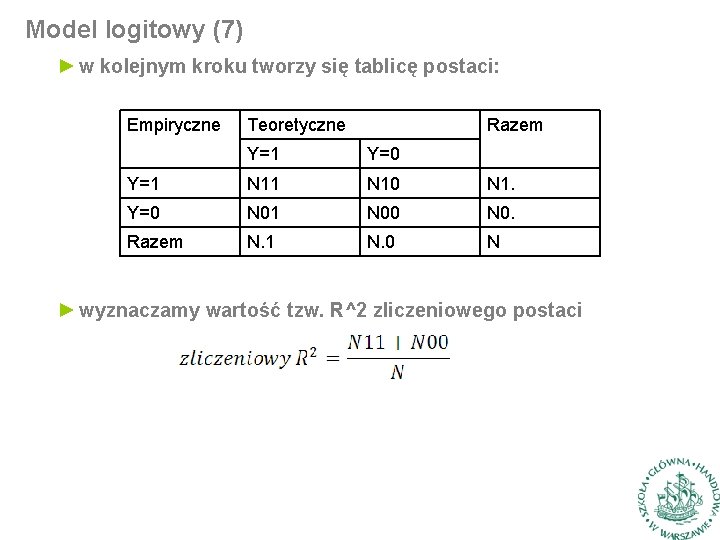
Model logitowy (7) ► w kolejnym kroku tworzy się tablicę postaci: Empiryczne Teoretyczne Razem Y=1 Y=0 Y=1 N 10 N 1. Y=0 N 01 N 00 N 0. Razem N. 1 N. 0 N ► wyznaczamy wartość tzw. R^2 zliczeniowego postaci
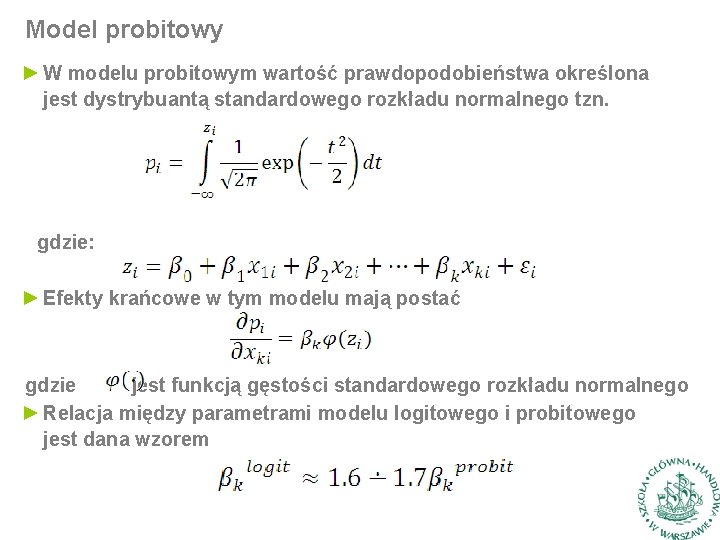
Model probitowy ► W modelu probitowym wartość prawdopodobieństwa określona jest dystrybuantą standardowego rozkładu normalnego tzn. gdzie: ► Efekty krańcowe w tym modelu mają postać gdzie jest funkcją gęstości standardowego rozkładu normalnego ► Relacja między parametrami modelu logitowego i probitowego jest dana wzorem
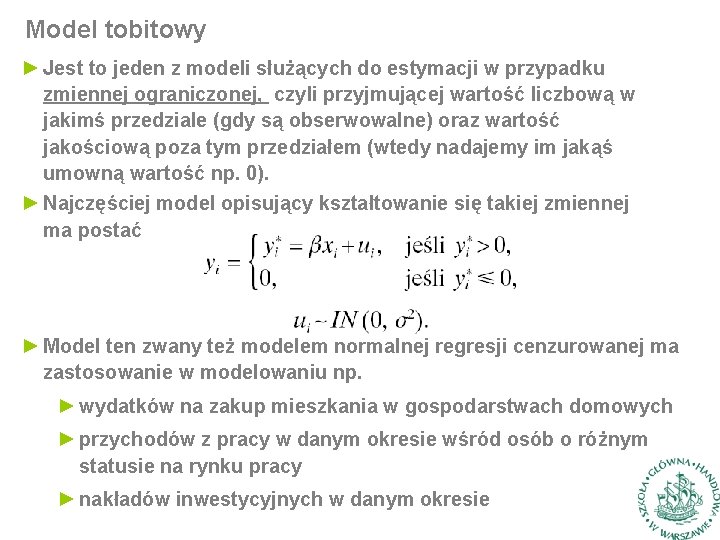
Model tobitowy ► Jest to jeden z modeli służących do estymacji w przypadku zmiennej ograniczonej, czyli przyjmującej wartość liczbową w jakimś przedziale (gdy są obserwowalne) oraz wartość jakościową poza tym przedziałem (wtedy nadajemy im jakąś umowną wartość np. 0). ► Najczęściej model opisujący kształtowanie się takiej zmiennej ma postać ► Model ten zwany też modelem normalnej regresji cenzurowanej ma zastosowanie w modelowaniu np. ► wydatków na zakup mieszkania w gospodarstwach domowych ► przychodów z pracy w danym okresie wśród osób o różnym statusie na rynku pracy ► nakładów inwestycyjnych w danym okresie
Dziękuję za uwagę