
EIF 2014 2015 IL RISCHIO DI CREDITO Definizione
- Slides: 64
EIF 2014 -2015 IL RISCHIO DI CREDITO • Definizione ed articolazione • Le componenti del rischio di credito • Le metodologie di misurazione • L’assorbimento di capitale e il prezzo del credito 1
RISCHIO DI CREDITO nel CONTRATTO DI CREDITO il creditore trasferisce potere di acquisto al debitore che assume una promessa di restituzione incondizionata del capitale maggiorato degli interessi TIPOLOGIE DI RISCHIO DI CREDITO RISCHIO DI INSOLVENZA RISCHIO DI RECUPERO RISCHIO DI ESPOSIZIONE RISCHIO DI DETERIORAMENTO RISCHIO DI SPREAD RISCHIO DI CONCENTRAZIONE 2
RISCHIO DI CREDITO Per RISCHIO DI CREDITO si intende la possibilità che una variazione inattesa del merito creditizio di una controparte generi una corrispondente variazione inattesa del valore corrente della relativa esposizione creditizia Concetti esplicitati deterioramento merito creditizio presenza di una componente inattesa posizioni fuori bilancio 3
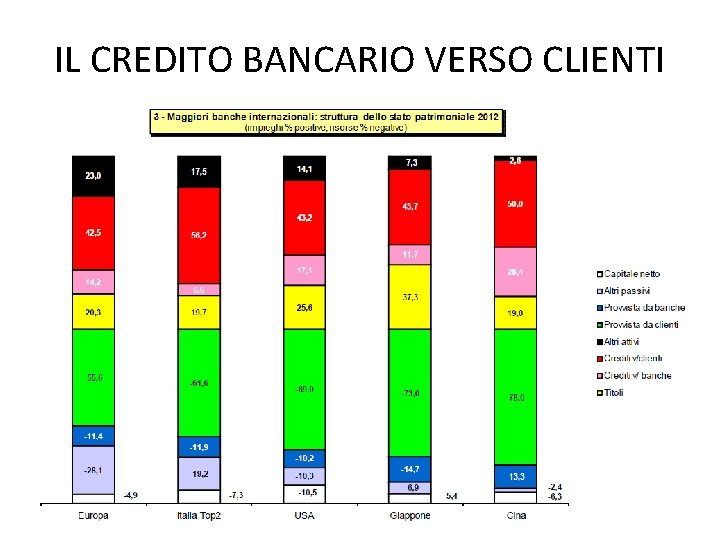
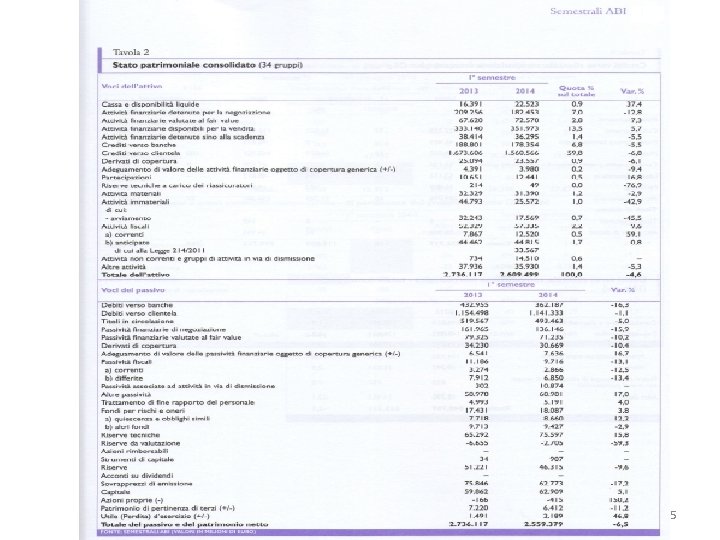
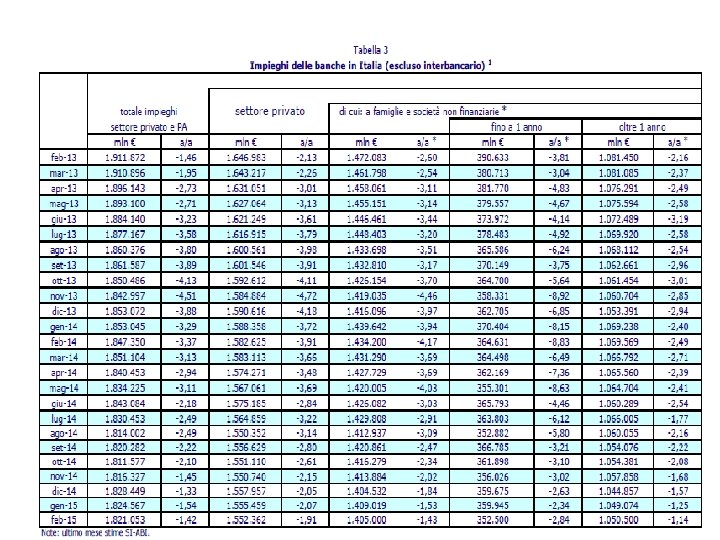
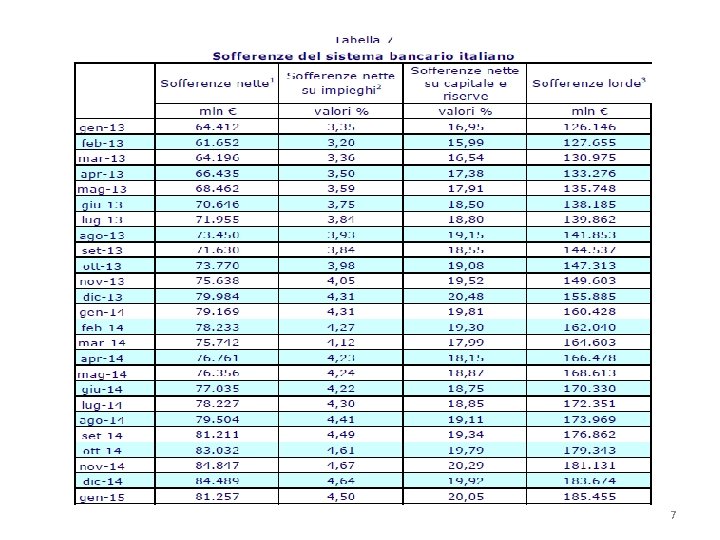
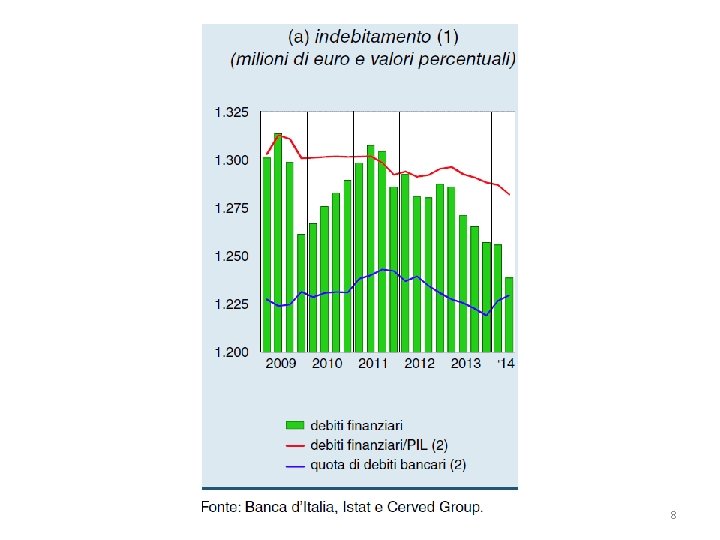
IL CREDITO BANCARIO VERSO CLIENTI 4
5
6
7
8
PERCHE’ MISURARE IL RISCHIO DI CREDITO SELEZIONE DELLE IMPRESE DA AFFIDARE STRATEGIA CREDITIZIA E POLITICHE CREDITIZIE AUTONOMIA DEGLI ORGANI DELIBERANTI CRITERI DI FISSAZIONE DEGLI OBIETTIVI CONTROLLO DEI CREDITI EROGATI CONDIZIONI DI PRICING VALUTAZIONE DEL PORTAFOGLIO CREDITI 9
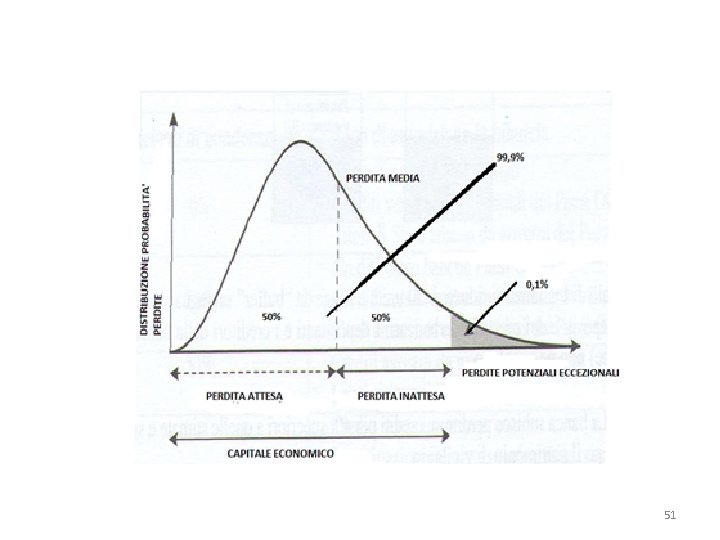
COMPONENTI DEL RISCHIO DI CREDITO PERDITA ATTESA (EL) PERDITA INATTESA (UL) 10
PERDITA ATTESA È la stima preventiva della perdita economica che la banca subirà in funzione dell’esposizione che il debitore presenterà al momento del default 11
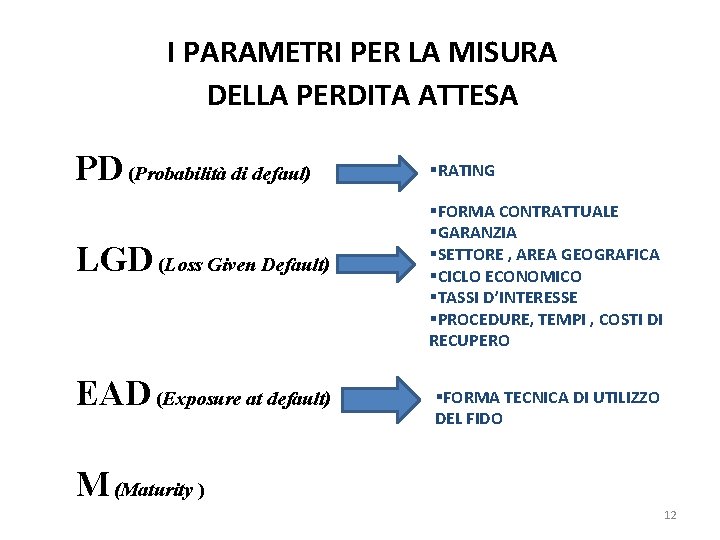
I PARAMETRI PER LA MISURA DELLA PERDITA ATTESA PD (Probabilità di defaul) LGD (Loss Given Default) EAD (Exposure at default) §RATING §FORMA CONTRATTUALE §GARANZIA §SETTORE , AREA GEOGRAFICA §CICLO ECONOMICO §TASSI D’INTERESSE §PROCEDURE, TEMPI , COSTI DI RECUPERO §FORMA TECNICA DI UTILIZZO DEL FIDO M (Maturity ) 12
PROBABILITA’ DI DEFAULT = PD - è la probabilità espressa in % che una controparte possa diventare inadempiente entro un arco temporale definito (un anno) - è riferita al singolo prenditore (non influenzata da forma tecnica di fido/garanzia) - è stimata tramite rating 13
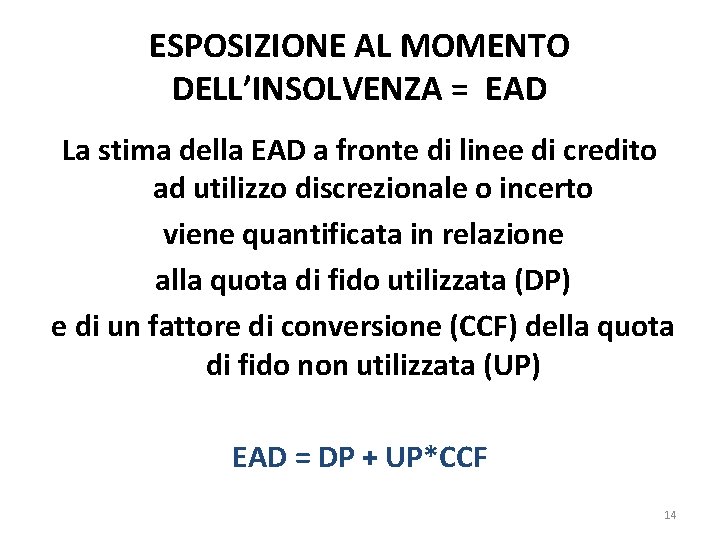
ESPOSIZIONE AL MOMENTO DELL’INSOLVENZA = EAD La stima della EAD a fronte di linee di credito ad utilizzo discrezionale o incerto viene quantificata in relazione alla quota di fido utilizzata (DP) e di un fattore di conversione (CCF) della quota di fido non utilizzata (UP) EAD = DP + UP*CCF 14
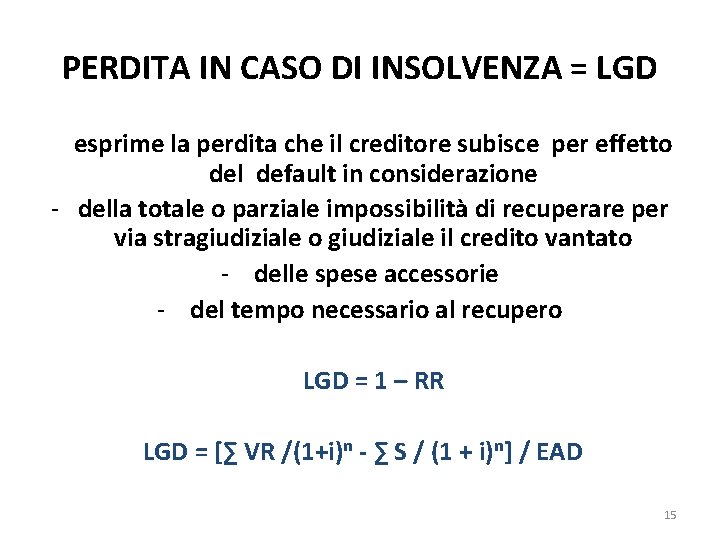
PERDITA IN CASO DI INSOLVENZA = LGD esprime la perdita che il creditore subisce per effetto del default in considerazione - della totale o parziale impossibilità di recuperare per via stragiudiziale o giudiziale il credito vantato - delle spese accessorie - del tempo necessario al recupero LGD = 1 – RR LGD = [∑ VR /(1+i)ⁿ - ∑ S / (1 + i)ⁿ] / EAD 15
IL COSTO DELLA PERDITA ATTESA • La perdita attesa in quanto stimata ex ante non rappresenta un rischio per la banca • La banca procede ad accantonamenti a conto economico a fronte delle perdite attese • Il valore degli accantonamenti vengono ribaltati sul tasso d’interesse • PERDITA ATTESA PRICING 16
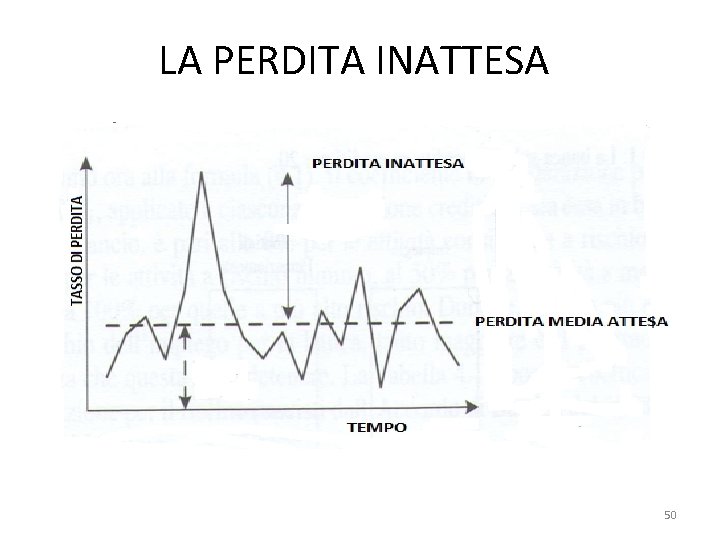
PERDITA INATTESA - il rischio di credito è misurato dal possibile scostamento delle perdite effettive ex post rispetto al valore atteso - È l’effettivo rischio della banca dato dalla variabilità della perdita intorno al suo valore medio - incide sul requisito di capitale economico della banca per fronteggiare la componente inattesa delle perdite ad un livello di confidenza dato (99, 9%) PERDITA INATTESA CAPITALE ECONOMICO 17
RATING MISURA DELLA PD 18
RATING Il rating consiste in un giudizio sulla solvibilità del debitore espresso con un indicatore alfanumerico sulla base di un processo di analisi di natura qualitativa’ e quantitativa idoneo a misurare la probabilità di default RATING ESTERNO (agenzia di rating) RATING INTERNO (banca) FASI: 1) assegnazione; 2) quantificazione 19
CARATTERISTICHE DEL RATING IL RATING E’ UN GIUDIZIO QUANTITATIVO misura la probabilità che accada l’evento di default SIGNIFICATIVO si basa su fatti economicamente rilevanti e misurabili OGGETTIVO a parità di modello si giunge ad un unico giudizio controparte CONFRONTABILE è riconducibile ad un’unica scala maestra 20
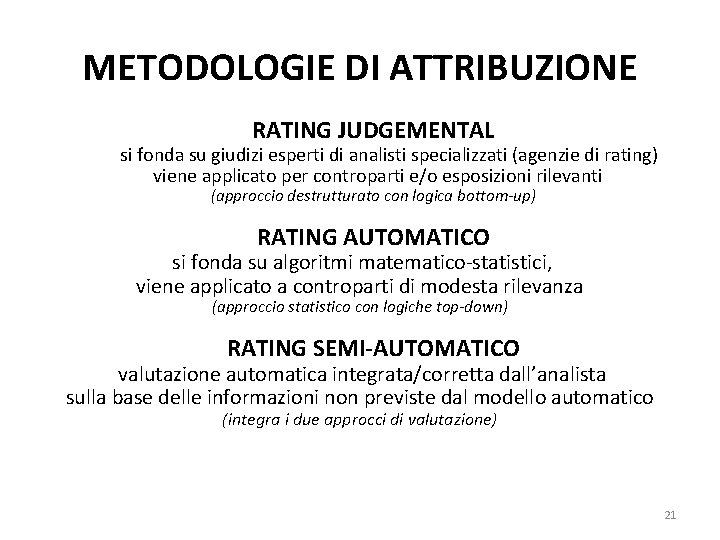
METODOLOGIE DI ATTRIBUZIONE RATING JUDGEMENTAL si fonda su giudizi esperti di analisti specializzati (agenzie di rating) viene applicato per controparti e/o esposizioni rilevanti (approccio destrutturato con logica bottom-up) RATING AUTOMATICO si fonda su algoritmi matematico-statistici, viene applicato a controparti di modesta rilevanza (approccio statistico con logiche top-down) RATING SEMI-AUTOMATICO valutazione automatica integrata/corretta dall’analista sulla base delle informazioni non previste dal modello automatico (integra i due approcci di valutazione) 21
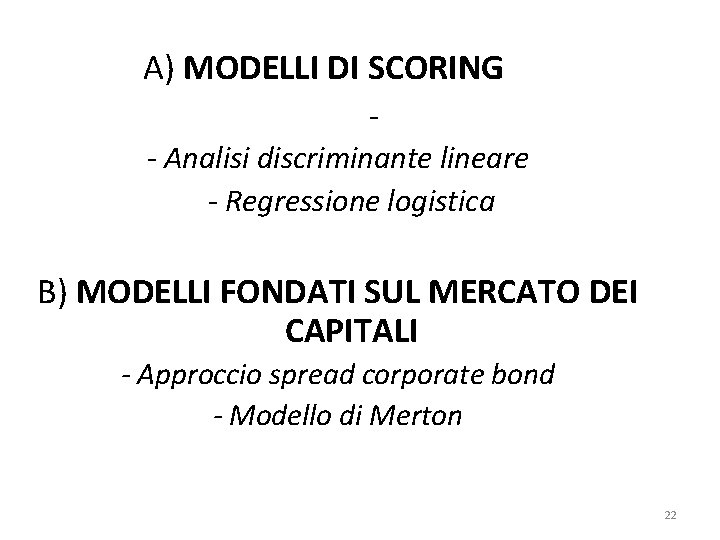
A) MODELLI DI SCORING - Analisi discriminante lineare - Regressione logistica B) MODELLI FONDATI SUL MERCATO DEI CAPITALI - Approccio spread corporate bond - Modello di Merton 22
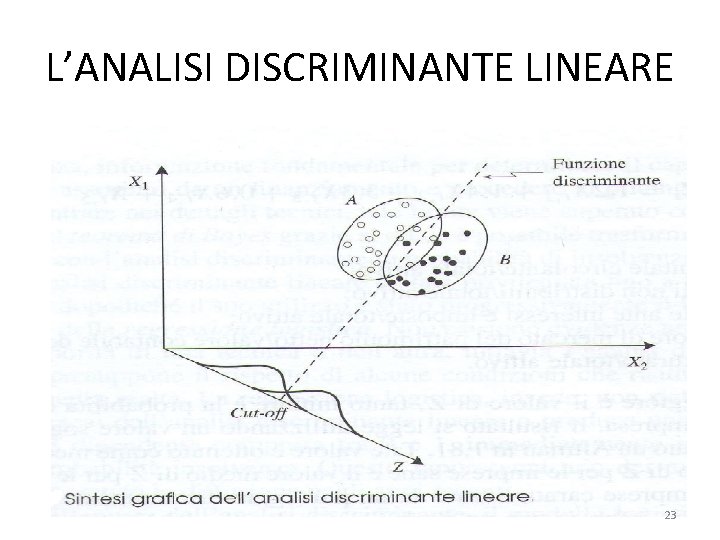
L’ANALISI DISCRIMINANTE LINEARE 23
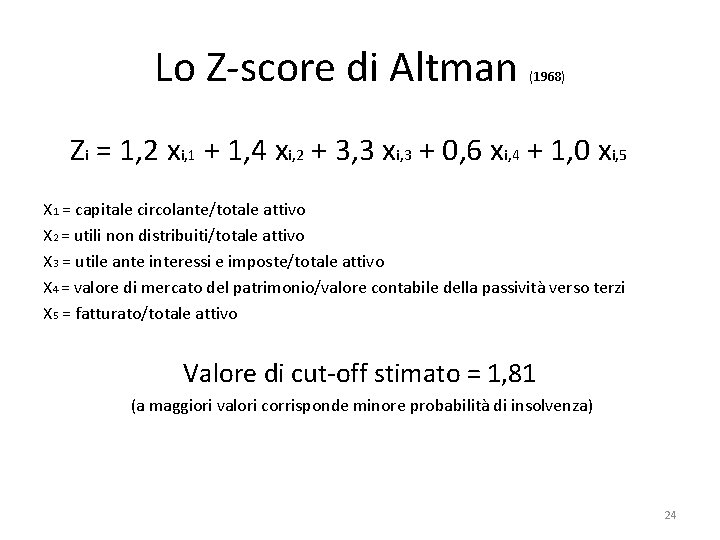
Lo Z-score di Altman (1968) Zi = 1, 2 xi, 1 + 1, 4 xi, 2 + 3, 3 xi, 3 + 0, 6 xi, 4 + 1, 0 xi, 5 X 1 = capitale circolante/totale attivo X 2 = utili non distribuiti/totale attivo X 3 = utile ante interessi e imposte/totale attivo X 4 = valore di mercato del patrimonio/valore contabile della passività verso terzi X 5 = fatturato/totale attivo Valore di cut-off stimato = 1, 81 (a maggiori valori corrisponde minore probabilità di insolvenza) 24
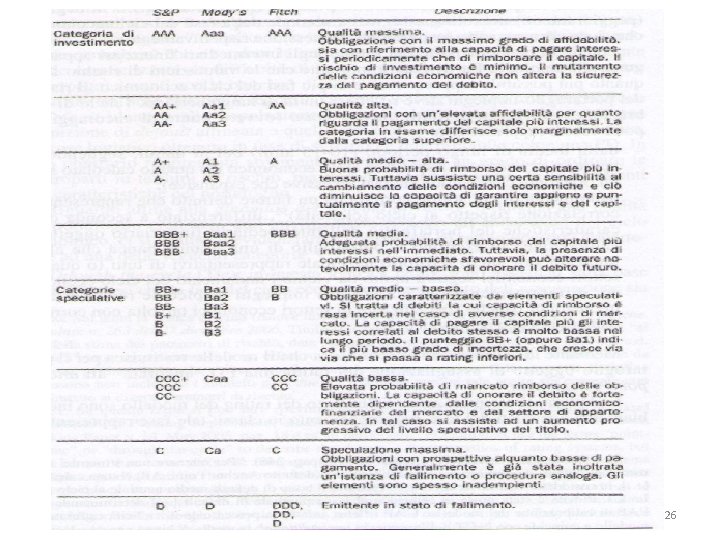
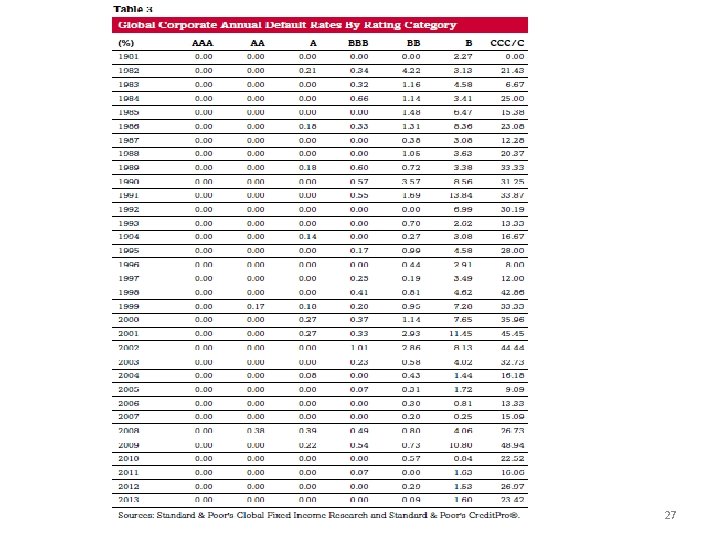
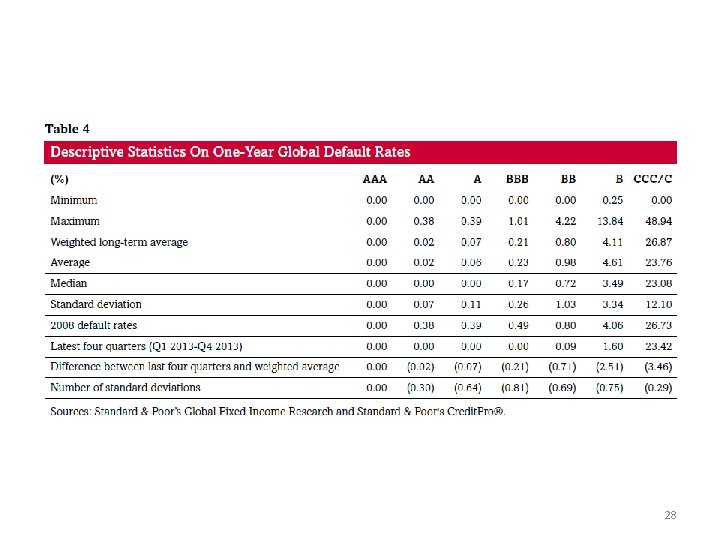
RATING ESTERNI 25
26
27
28
RATING INTERNI 29
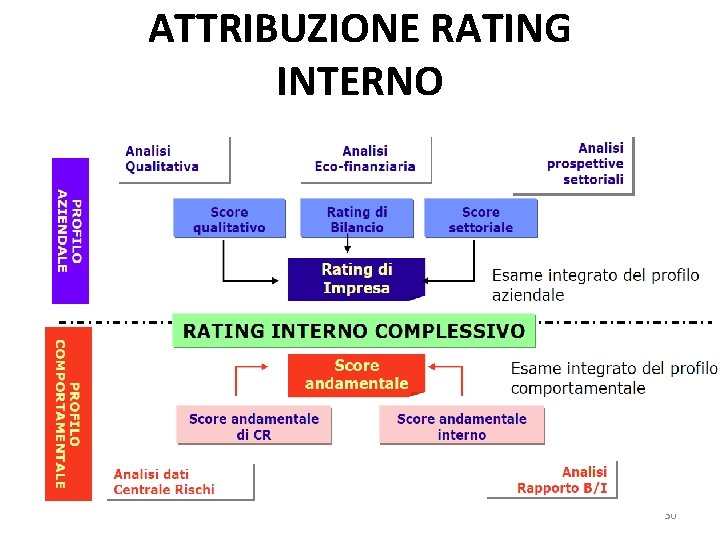
ATTRIBUZIONE RATING INTERNO 30
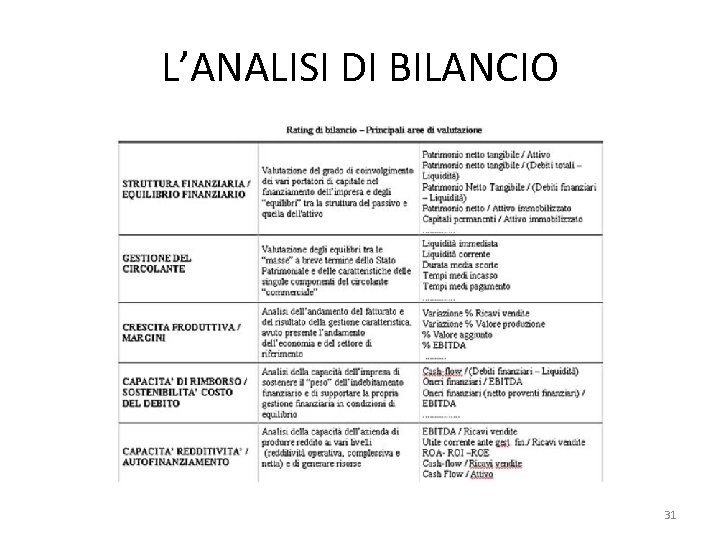
L’ANALISI DI BILANCIO 31
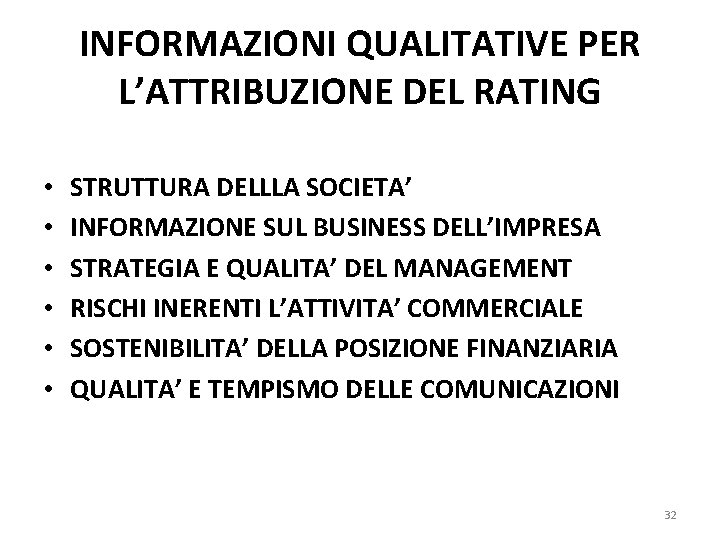
INFORMAZIONI QUALITATIVE PER L’ATTRIBUZIONE DEL RATING • • • STRUTTURA DELLLA SOCIETA’ INFORMAZIONE SUL BUSINESS DELL’IMPRESA STRATEGIA E QUALITA’ DEL MANAGEMENT RISCHI INERENTI L’ATTIVITA’ COMMERCIALE SOSTENIBILITA’ DELLA POSIZIONE FINANZIARIA QUALITA’ E TEMPISMO DELLE COMUNICAZIONI 32
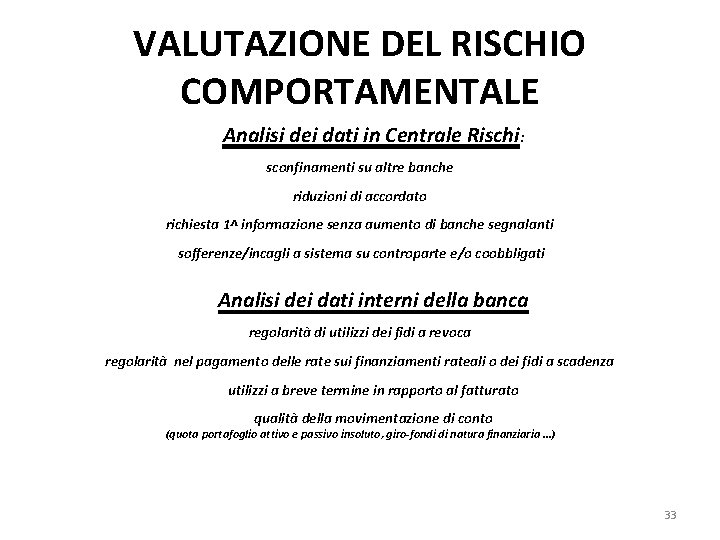
VALUTAZIONE DEL RISCHIO COMPORTAMENTALE Analisi dei dati in Centrale Rischi: sconfinamenti su altre banche riduzioni di accordato richiesta 1^ informazione senza aumento di banche segnalanti sofferenze/incagli a sistema su controparte e/o coobbligati Analisi dei dati interni della banca regolarità di utilizzi dei fidi a revoca regolarità nel pagamento delle rate sui finanziamenti rateali o dei fidi a scadenza utilizzi a breve termine in rapporto al fatturato qualità della movimentazione di conto (quota portafoglio attivo e passivo insoluto, giro-fondi di natura finanziaria …) 33
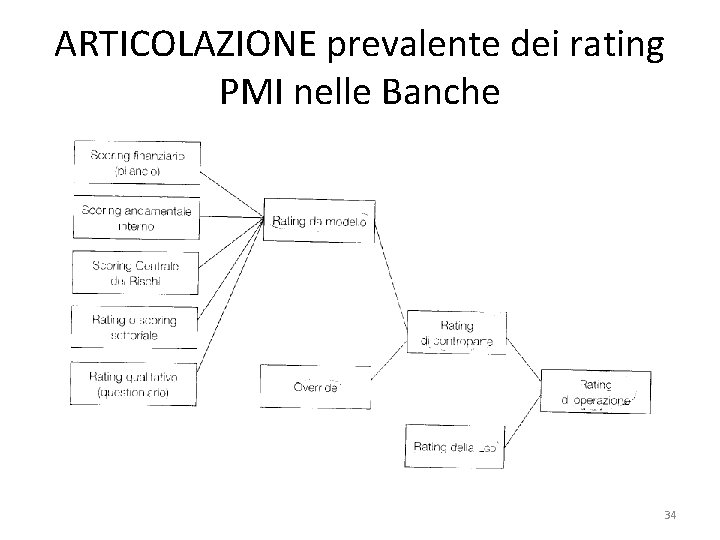
ARTICOLAZIONE prevalente dei rating PMI nelle Banche 34
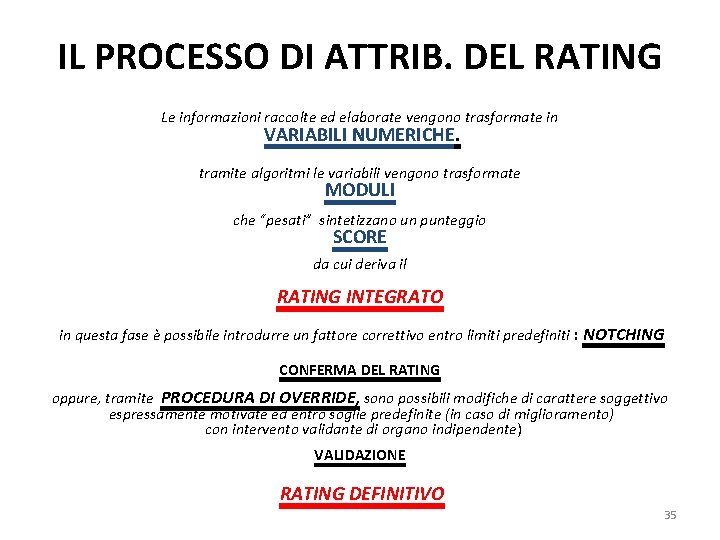
IL PROCESSO DI ATTRIB. DEL RATING Le informazioni raccolte ed elaborate vengono trasformate in VARIABILI NUMERICHE. tramite algoritmi le variabili vengono trasformate MODULI che “pesati” sintetizzano un punteggio SCORE da cui deriva il RATING INTEGRATO in questa fase è possibile introdurre un fattore correttivo entro limiti predefiniti : NOTCHING CONFERMA DEL RATING oppure, tramite PROCEDURA DI OVERRIDE, sono possibili modifiche di carattere soggettivo espressamente motivate ed entro soglie predefinite (in caso di miglioramento) con intervento validante di organo indipendente) VALIDAZIONE RATING DEFINITIVO 35
FATTORI MITIGANTI • GARANZIE • FORME TECNICHE CONTRATTUALI • COVENANT ECON. /FINANZIARI 36
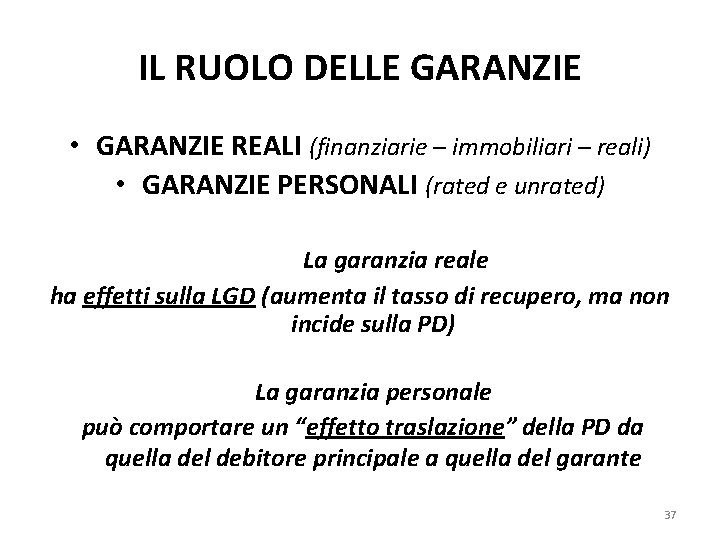
IL RUOLO DELLE GARANZIE • GARANZIE REALI (finanziarie – immobiliari – reali) • GARANZIE PERSONALI (rated e unrated) La garanzia reale ha effetti sulla LGD (aumenta il tasso di recupero, ma non incide sulla PD) La garanzia personale può comportare un “effetto traslazione” della PD da quella del debitore principale a quella del garante 37
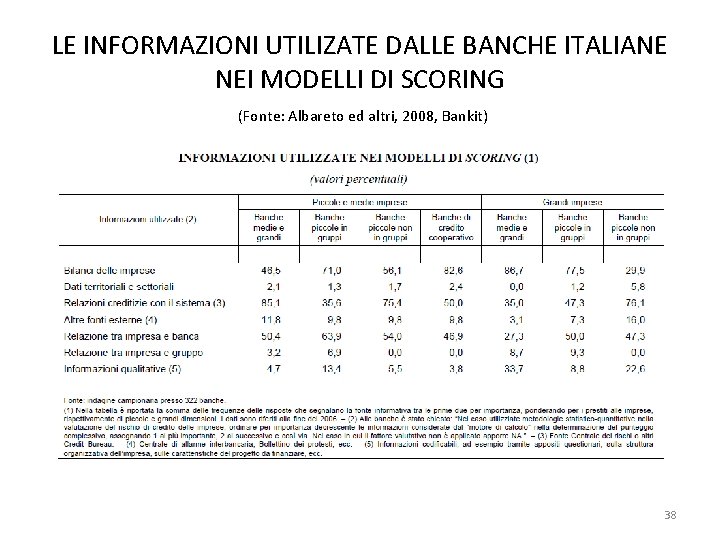
LE INFORMAZIONI UTILIZATE DALLE BANCHE ITALIANE NEI MODELLI DI SCORING (Fonte: Albareto ed altri, 2008, Bankit) 38
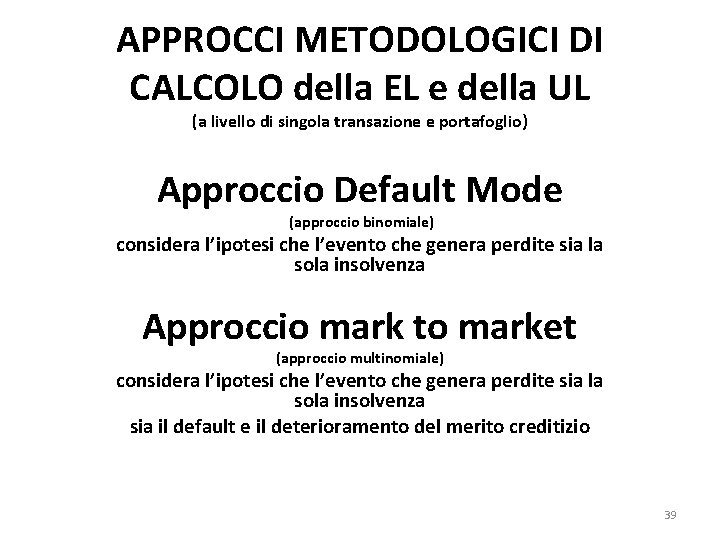
APPROCCI METODOLOGICI DI CALCOLO della EL e della UL (a livello di singola transazione e portafoglio) Approccio Default Mode (approccio binomiale) considera l’ipotesi che l’evento che genera perdite sia la sola insolvenza Approccio mark to market (approccio multinomiale) considera l’ipotesi che l’evento che genera perdite sia la sola insolvenza sia il default e il deterioramento del merito creditizio 39
IL CALCOLO DELLA EL approccio DM 40
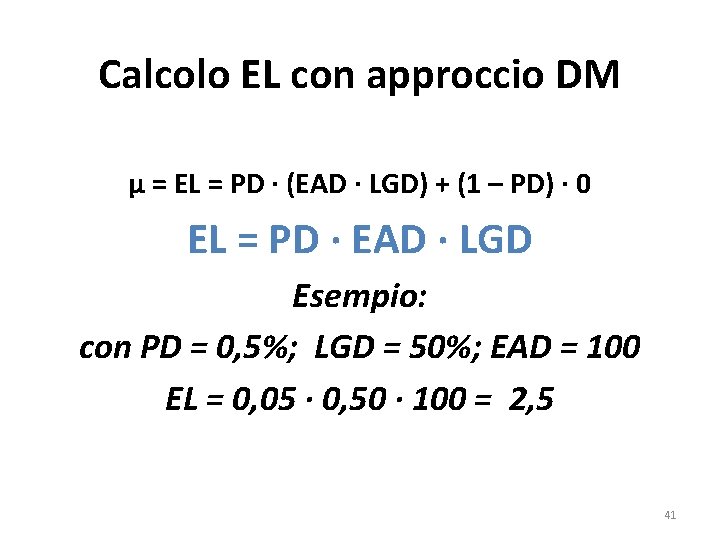
Calcolo EL con approccio DM µ = EL = PD ∙ (EAD ∙ LGD) + (1 – PD) ∙ 0 EL = PD ∙ EAD ∙ LGD Esempio: con PD = 0, 5%; LGD = 50%; EAD = 100 EL = 0, 05 ∙ 0, 50 ∙ 100 = 2, 5 41
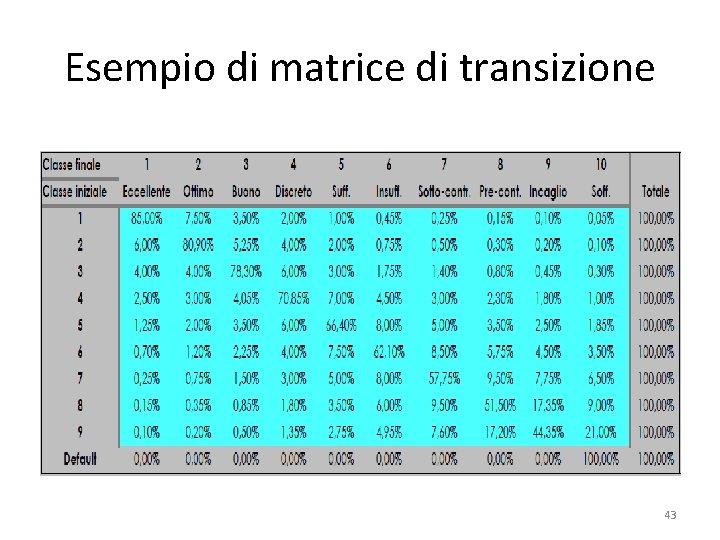
Svantaggi dell’approccio DM • Non considera il deterioramento del merito creditizio • È accettabile per esposizioni con durata un anno • se la durata è superiore occorre considerare le migrazioni da una classe di rating ad un’altra (matrice di transizione) 42
Esempio di matrice di transizione 43
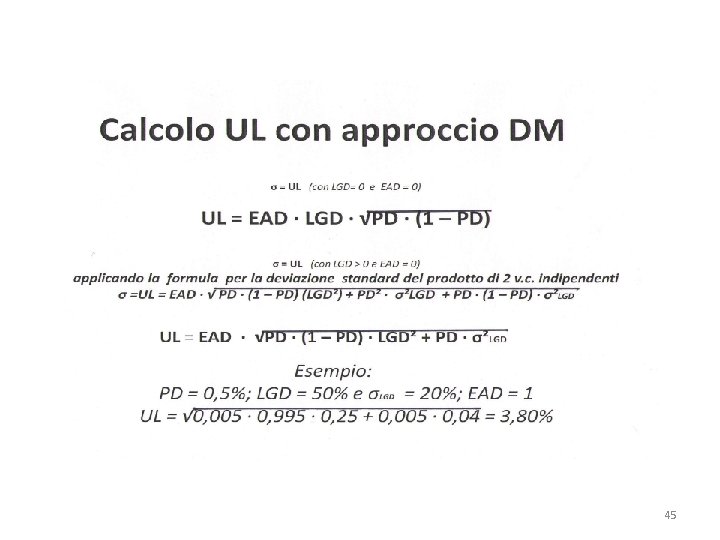
IL CALCOLO DI UL approccio DM 44
45
EL E UL del PORTAFOGLIO PRESTITI 46
EL DEL PORTAFOGLIO PRESTITI LA PERDITA ATTESA DEL PORTAFOGLIO PRESTITI E’ UGUALE ALLA MEDIA ARITMETICA PONDERATA DELLE PERDITE DEI SINGOLI PRESTITI CHE COMPONGONO IL PORTAFOGLIO PUO’ ESSERE STABILIZZATA CON L’AMPILAMENTO DEL PORTAFOGLIO (LEGGE DEI GRANDI NUMERI) 47
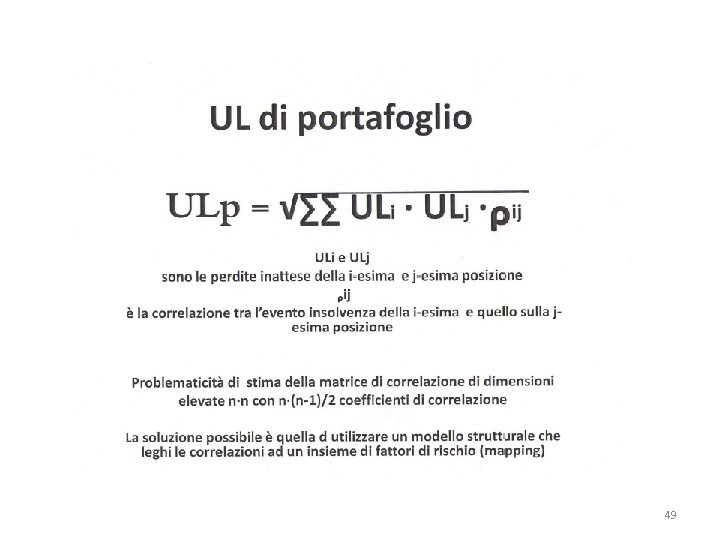
UL DEL PORTAFOGLIO PRESTITI LA PERDITA INATTESA DEL PORTAFOGLIO = VARIANZA DELLE PERDITE DEL PORTAFOGLIO PRESTITI DIPENDE DALLA VARIANZA DELLA PERDITA DI CIASCUN PRESTITO DAL GRADO DI CORRELAZIONE DELLE PERDITE LA PARTEDI RISCHIO SPECIFICO PUO’ ESSERE RIDOTTA SIGNIFICATIVAMENTE MEDIANTE UN’ADEGUATA POLITICA DI DIVERSIFICAZIONE DEL PORTAFOGLIO PRESTITI. LA PARTE DI RISCHIO SISTEMATICO IMPLICA UNA CORRELAZIONE COMUNQUE PRESENTE TRA LE PERDITE DEI DIVERSI PRESTITI. 48
49
LA PERDITA INATTESA 50
51
L’ASSORBIMENTO DI CAPITALE 52
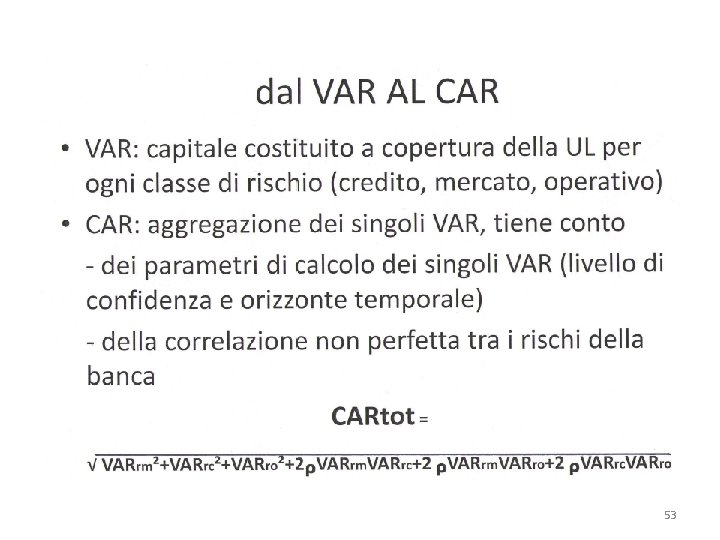
53
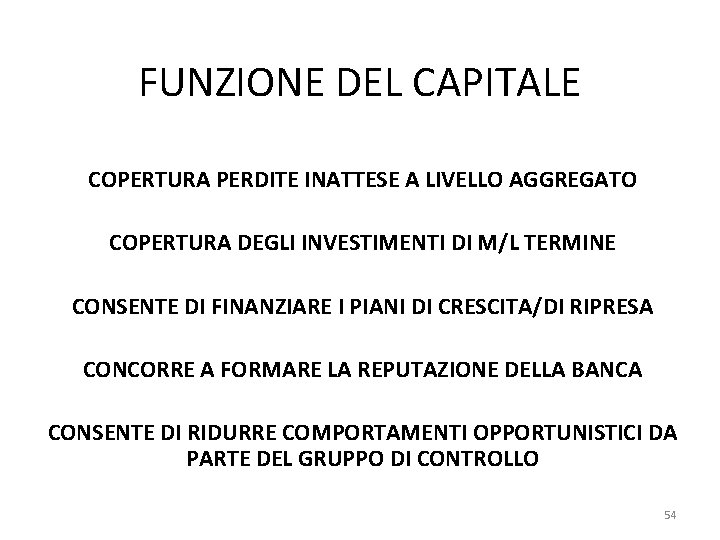
FUNZIONE DEL CAPITALE COPERTURA PERDITE INATTESE A LIVELLO AGGREGATO COPERTURA DEGLI INVESTIMENTI DI M/L TERMINE CONSENTE DI FINANZIARE I PIANI DI CRESCITA/DI RIPRESA CONCORRE A FORMARE LA REPUTAZIONE DELLA BANCA CONSENTE DI RIDURRE COMPORTAMENTI OPPORTUNISTICI DA PARTE DEL GRUPPO DI CONTROLLO 54
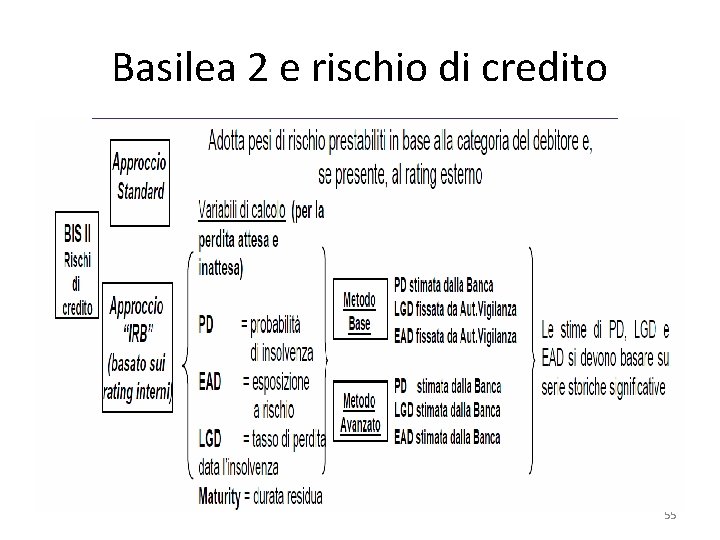
Basilea 2 e rischio di credito 55
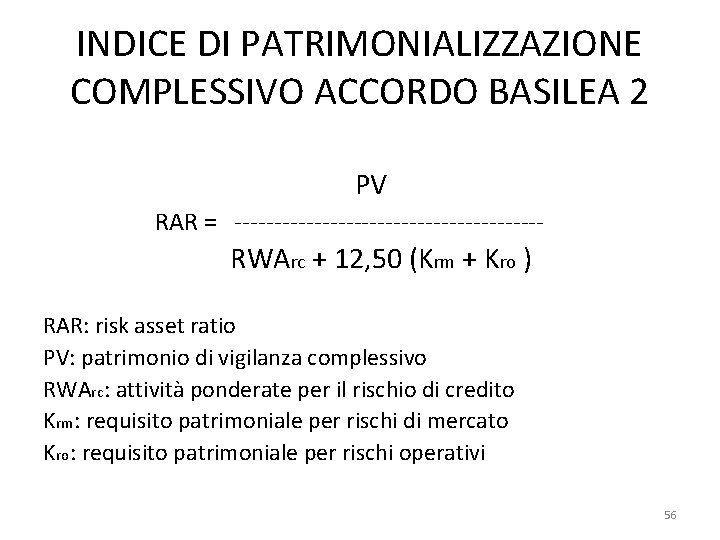
INDICE DI PATRIMONIALIZZAZIONE COMPLESSIVO ACCORDO BASILEA 2 PV RAR = -------------------- RWArc + 12, 50 (Krm + Kro ) RAR: risk asset ratio PV: patrimonio di vigilanza complessivo RWArc: attività ponderate per il rischio di credito Krm: requisito patrimoniale per rischi di mercato Kro: requisito patrimoniale per rischi operativi 56
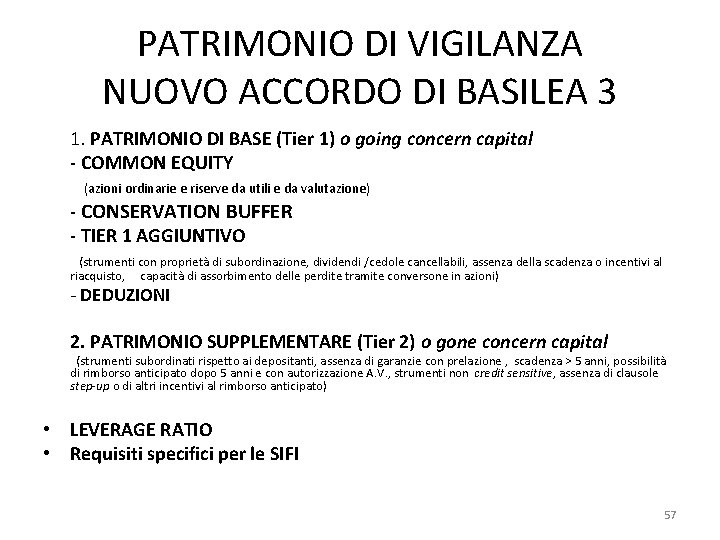
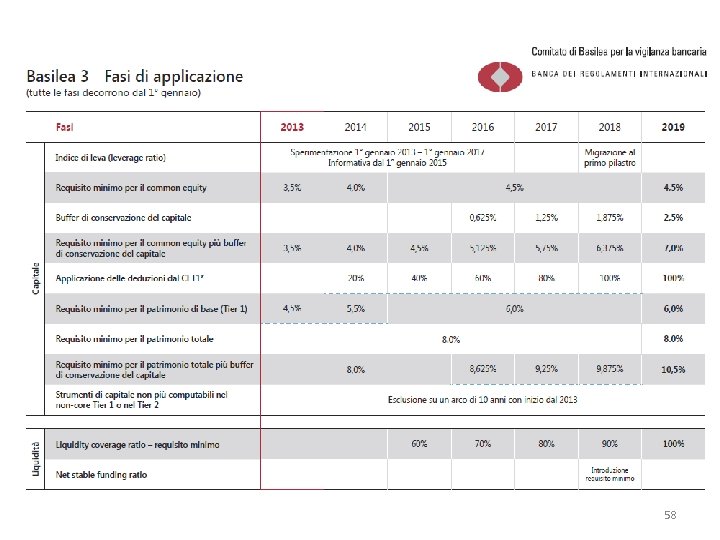
PATRIMONIO DI VIGILANZA NUOVO ACCORDO DI BASILEA 3 1. PATRIMONIO DI BASE (Tier 1) o going concern capital - COMMON EQUITY (azioni ordinarie e riserve da utili e da valutazione) - CONSERVATION BUFFER - TIER 1 AGGIUNTIVO (strumenti con proprietà di subordinazione, dividendi /cedole cancellabili, assenza della scadenza o incentivi al riacquisto, capacità di assorbimento delle perdite tramite conversone in azioni) - DEDUZIONI 2. PATRIMONIO SUPPLEMENTARE (Tier 2) o gone concern capital (strumenti subordinati rispetto ai depositanti, assenza di garanzie con prelazione , scadenza > 5 anni, possibilità di rimborso anticipato dopo 5 anni e con autorizzazione A. V. , strumenti non credit sensitive, assenza di clausole step-up o di altri incentivi al rimborso anticipato) • LEVERAGE RATIO • Requisiti specifici per le SIFI 57
58
IL PREZZO DEL CREDITO 59
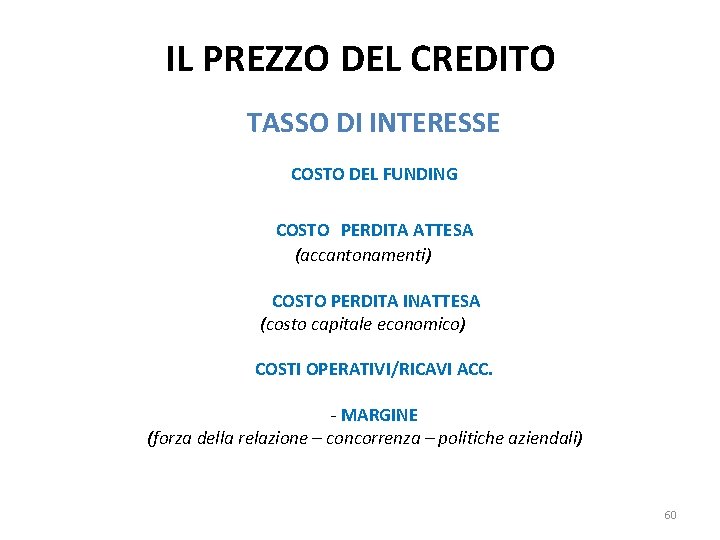
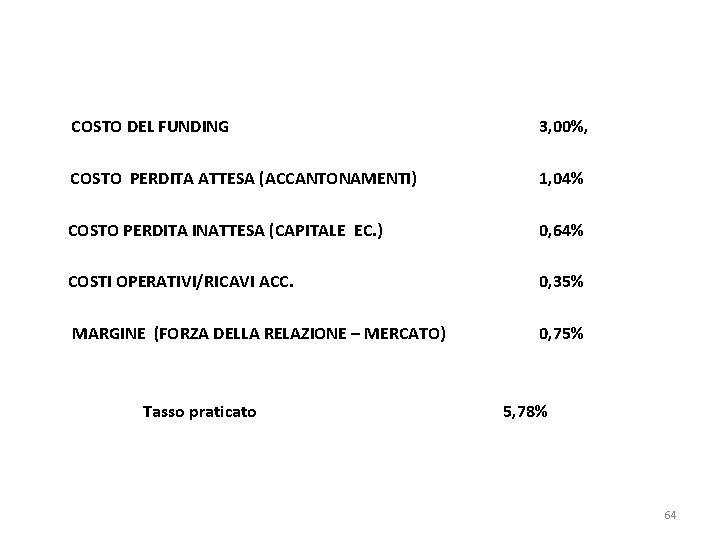
IL PREZZO DEL CREDITO TASSO DI INTERESSE COSTO DEL FUNDING COSTO PERDITA ATTESA (accantonamenti) COSTO PERDITA INATTESA (costo capitale economico) COSTI OPERATIVI/RICAVI ACC. - MARGINE (forza della relazione – concorrenza – politiche aziendali) 60
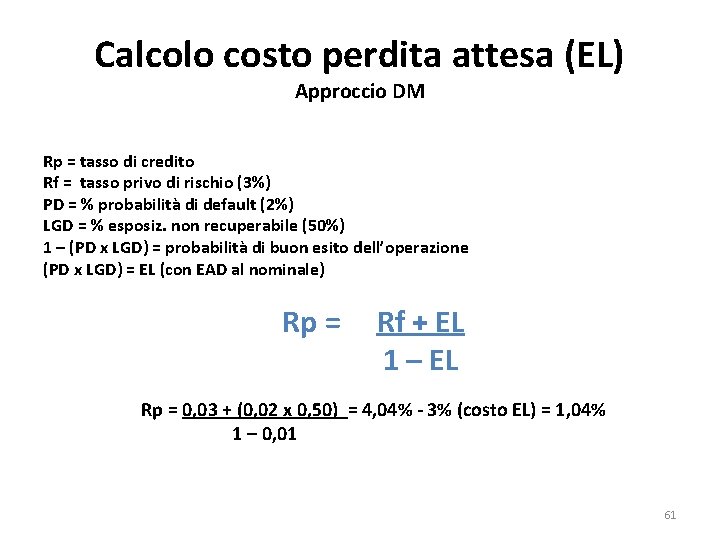
Calcolo costo perdita attesa (EL) Approccio DM Rp = tasso di credito Rf = tasso privo di rischio (3%) PD = % probabilità di default (2%) LGD = % esposiz. non recuperabile (50%) 1 – (PD x LGD) = probabilità di buon esito dell’operazione (PD x LGD) = EL (con EAD al nominale) Rp = Rf + EL 1 – EL Rp = 0, 03 + (0, 02 x 0, 50) = 4, 04% - 3% (costo EL) = 1, 04% 1 – 0, 01 61
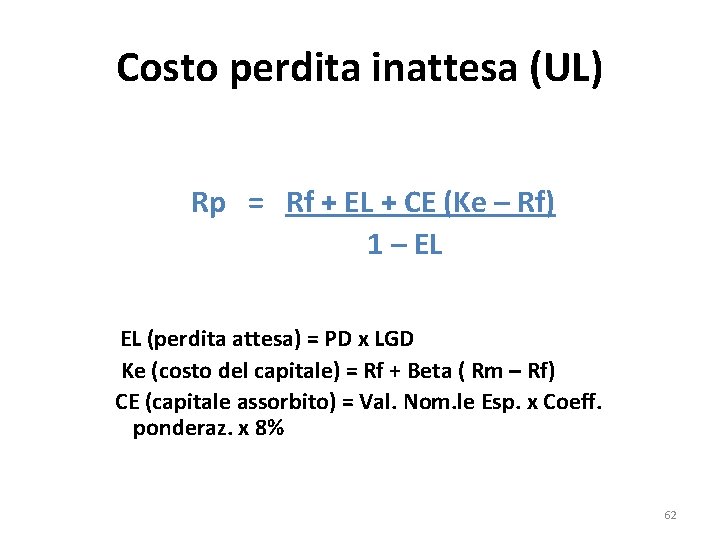
Costo perdita inattesa (UL) Rp = Rf + EL + CE (Ke – Rf) 1 – EL EL (perdita attesa) = PD x LGD Ke (costo del capitale) = Rf + Beta ( Rm – Rf) CE (capitale assorbito) = Val. Nom. le Esp. x Coeff. ponderaz. x 8% 62
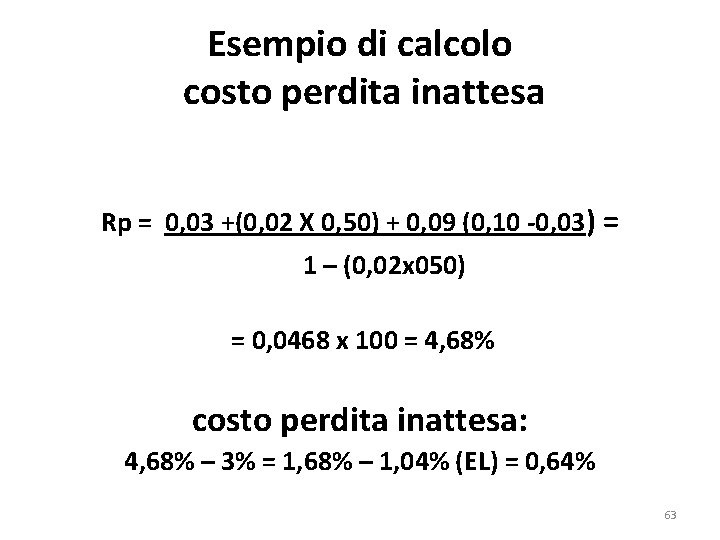
Esempio di calcolo costo perdita inattesa Rp = 0, 03 +(0, 02 X 0, 50) + 0, 09 (0, 10 -0, 03) = 1 – (0, 02 x 050) = 0, 0468 x 100 = 4, 68% costo perdita inattesa: 4, 68% – 3% = 1, 68% – 1, 04% (EL) = 0, 64% 63
COSTO DEL FUNDING 3, 00%, COSTO PERDITA ATTESA (ACCANTONAMENTI) 1, 04% COSTO PERDITA INATTESA (CAPITALE EC. ) 0, 64% COSTI OPERATIVI/RICAVI ACC. 0, 35% MARGINE (FORZA DELLA RELAZIONE – MERCATO) 0, 75% Tasso praticato 5, 78% 64