
Eficiencia de los sistemas tributarios El ejemplo de
Eficiencia de los sistemas tributarios: El ejemplo de Andorra Ministerio de Finanzas y Función Pública Madrid, 30 de septiembre de 2014
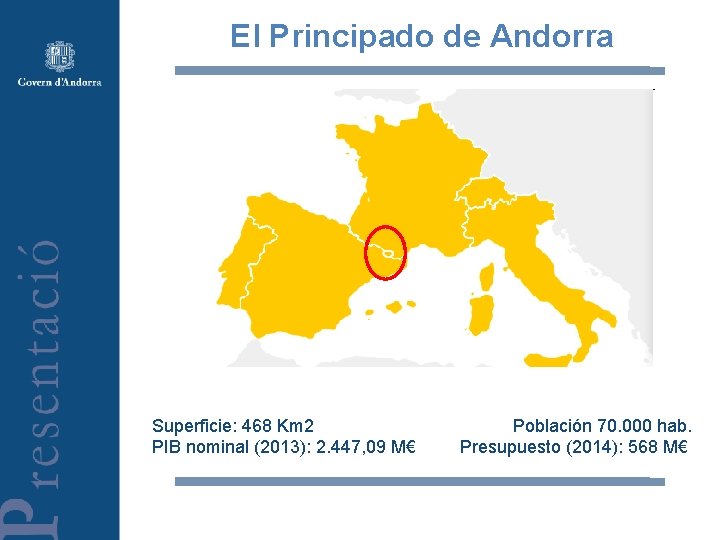
El Principado de Andorra Superficie: 468 Km 2 PIB nominal (2013): 2. 447, 09 M€ Población 70. 000 hab. Presupuesto (2014): 568 M€
Sistema tributario antes de 2010 • Dos sistemas tributarios: Estado y entes locales • Predominio de la imposición indirecta • Ausencia de gravamen sobre la renta de las actividades económicas y sobre las personas físicas • Recaudación basada principalmente en la fiscalidad asociada al comercio exterior
Nuevo modelo fiscal • Cumplir con el precepto constitucional de contribución según capacidad económica • Garantizar al Estado un nivel de ingresos suficiente para sufragar las necesidades de inversión y la prestación de servicios públicos • Homologación internacional de la economía andorrana • Contribuir a la competitividad de la economía andorrana mediante la firma de CDI • Sistema fiscal de bases amplias y tipos moderados
Evolución desde 2010 • 2009: Contabilidad obligatoria para todas las empresas • 2011: Impuesto sobre la renta de los no residentes fiscales • 2012: Impuesto sobre las sociedades y sobre la renta de las actividades económicas • 2013: Impuesto general indirecto (tipo IVA) • 2015: Impuesto sobre la renta de las personas físicas
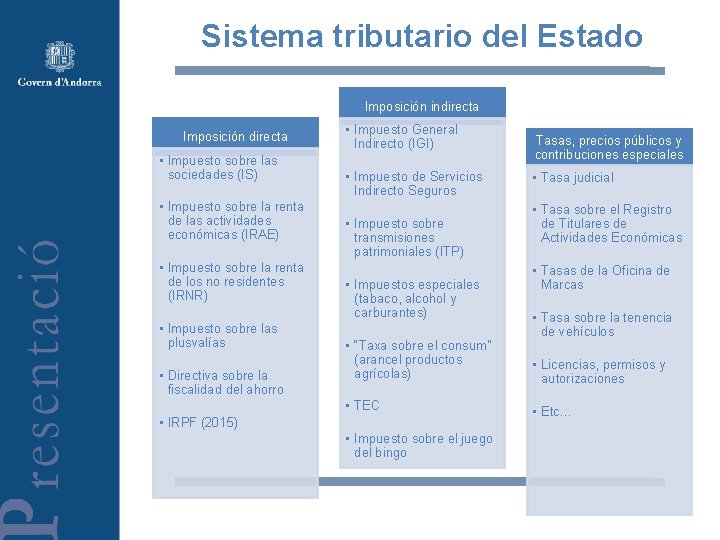
Sistema tributario del Estado Imposición indirecta Imposición directa • Impuesto sobre las sociedades (IS) • Impuesto sobre la renta de las actividades económicas (IRAE) • Impuesto sobre la renta de los no residentes (IRNR) • Impuesto sobre las plusvalías • Directiva sobre la fiscalidad del ahorro • Impuesto General Indirecto (IGI) • Impuesto de Servicios Indirecto Seguros • Impuesto sobre transmisiones patrimoniales (ITP) • Impuestos especiales (tabaco, alcohol y carburantes) • “Taxa sobre el consum” (arancel productos agrícolas) • TEC • IRPF (2015) • Impuesto sobre el juego del bingo Tasas, precios públicos y contribuciones especiales • Tasa judicial • Tasa sobre el Registro de Titulares de Actividades Económicas • Tasas de la Oficina de Marcas • Tasa sobre la tenencia de vehículos • Licencias, permisos y autorizaciones • Etc…
Nuevo modelo de Administración Tributaria • Integración de las funciones de Aduanas y del Departamento de Tributos • Agrupación de los distintos aspectos relativos a la aplicación de los tributos: gestión, inspección y recaudación • Sujeción a un criterio unitario de dirección • Clara voluntad de servicio al ciudadano
Departamento de Tributos y de Fronteras (DTF) • Adscrito al Ministerio de Finanzas • Responsable único de la aplicación del sistema tributario de la Administración general y del sistema aduanero • Fusión de los Departamentos de Tributos y Aduanas a partir del 1 de febrero de 2014 • Formado por unas 100 personas que se reparten las 4 grandes funciones: gestión, inspección, recaudación y comercio exterior • Programa anual de actuaciones
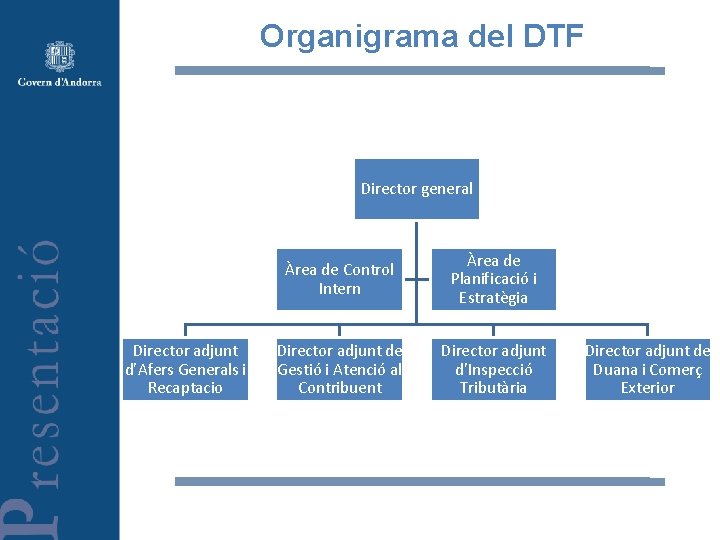
Organigrama del DTF Director general Director adjunt d’Afers Generals i Recaptacio Àrea de Control Intern Àrea de Planificació i Estratègia Director adjunt de Gestió i Atenció al Contribuent Director adjunt d’Inspecció Tributària Director adjunt de Duana i Comerç Exterior
Claves para el éxito del nuevo modelo de Administración Tributaria • Integración de las funciones de Aduanas y del Departamento de Tributos • Reforma de la Ley General Tributaria: - Competencias de control y inspección - Regulación de los derechos del contribuyente – Información y asistencia - Recaudación ejecutiva • Nuevo Sistema integrado de Información • Capacitación y alta calificación del personal
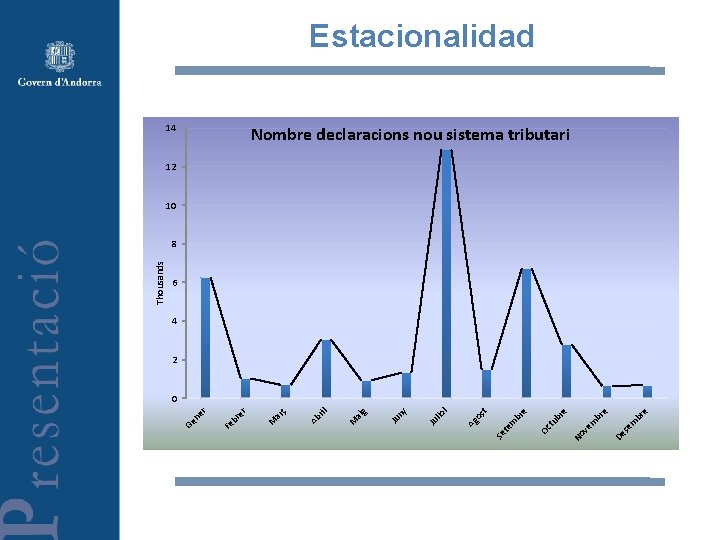
e br e e br m se De m ve No br e br tu Oc m t l lio Ju Ju ny g ai M Ag os te Se ç Ab ril ar 14 M r Fe br e r ne Ge Thousands Estacionalidad Nombre declaracions nou sistema tributari 12 10 8 6 4 2 0
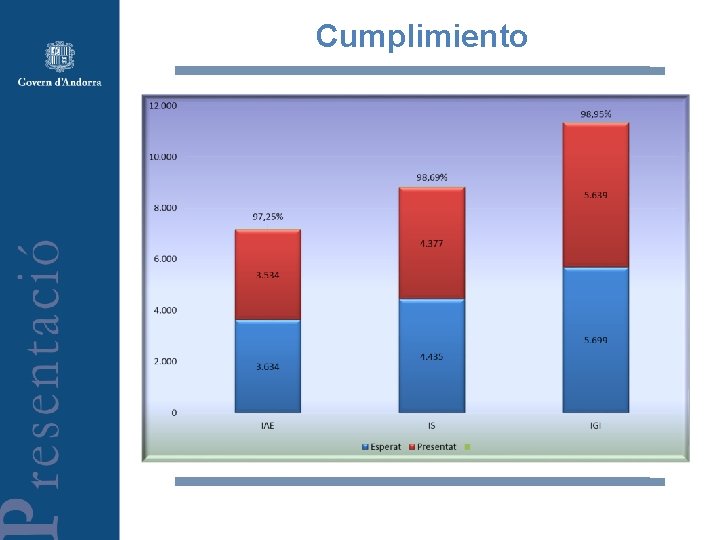
Cumplimiento
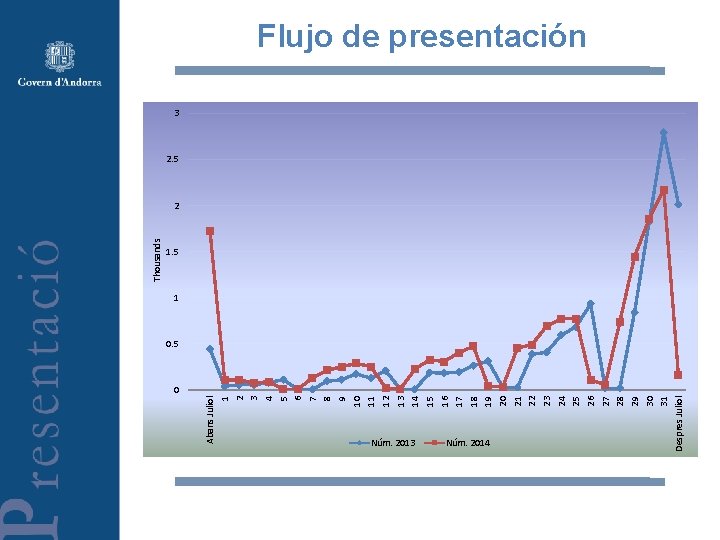
Abans Juliol 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 Despres Juliol Thousands Flujo de presentación 3 2. 5 2 1. 5 1 0. 5 0 Núm. 2013 Núm. 2014
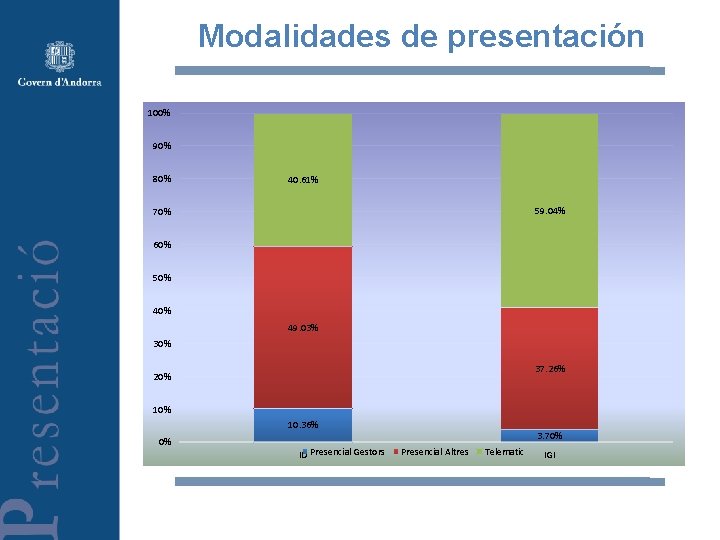
Modalidades de presentación 100% 90% 80% 40. 61% 59. 04% 70% 60% 50% 49. 03% 30% 37. 26% 20% 10. 36% 0% ID Presencial Gestors 3. 70% Presencial Altres Telematic IGI
Gracias por su atención Departamento de Tributos y de Fronteras Ministerio de Finanzas y Función Pública
- Slides: 15