
EFECTOS CAPITAL PROPIO TRIBUTARIO EN EMPRESAS Y PROPIETARIOS
“EFECTOS CAPITAL PROPIO TRIBUTARIO EN EMPRESAS Y PROPIETARIOS 2020” LUIS CATRILEF EPUYAO CONSULTORIA TRIBUTARIA CATRILEF VALLE JUNIO 2020
TEMARIO 1. ANÁLISIS CONCEPTO CAPITAL PROPIO TRIBUTARIO. 2. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN EMPRESAS. 3. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN PERSONAS NATURALES. 4. RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. 5. CONCLUSIONES, COMENTARIOS Y CONSULTAS. 2
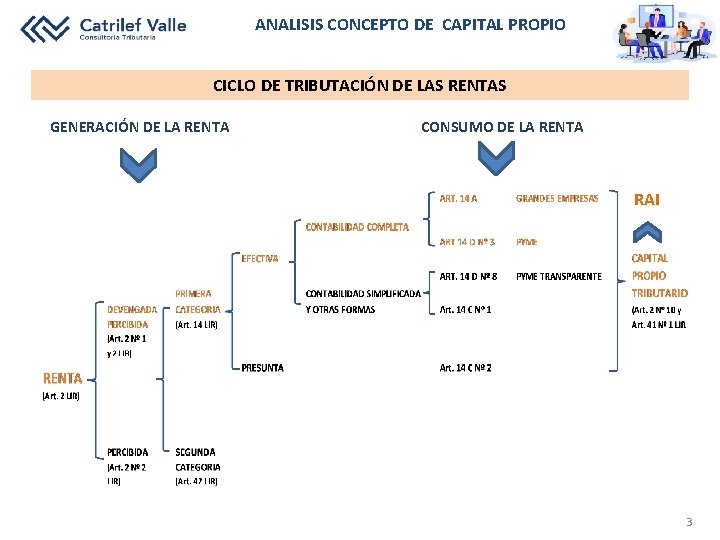
ANALISIS CONCEPTO DE CAPITAL PROPIO CICLO DE TRIBUTACIÓN DE LAS RENTAS GENERACIÓN DE LA RENTA CONSUMO DE LA RENTA RAI 3
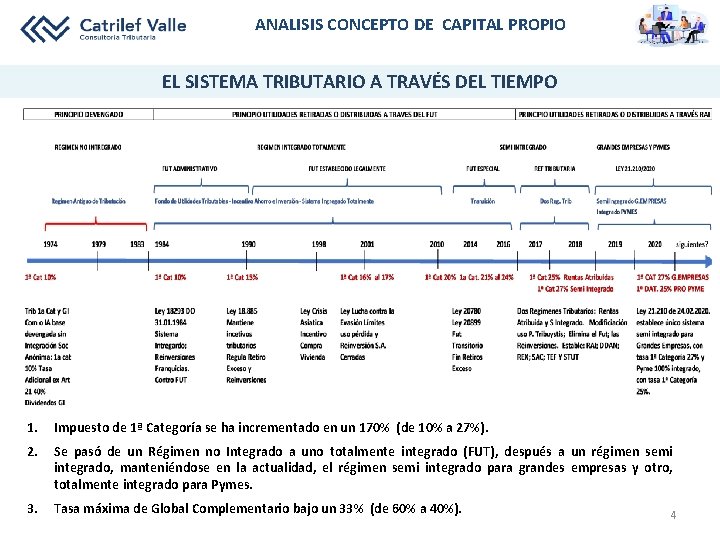
ANALISIS CONCEPTO DE CAPITAL PROPIO EL SISTEMA TRIBUTARIO A TRAVÉS DEL TIEMPO 1. Impuesto de 1ª Categoría se ha incrementado en un 170% (de 10% a 27%). 2. Se pasó de un Régimen no Integrado a uno totalmente integrado (FUT), después a un régimen semi integrado, manteniéndose en la actualidad, el régimen semi integrado para grandes empresas y otro, totalmente integrado para Pymes. 3. Tasa máxima de Global Complementario bajo un 33% (de 60% a 40%). 4
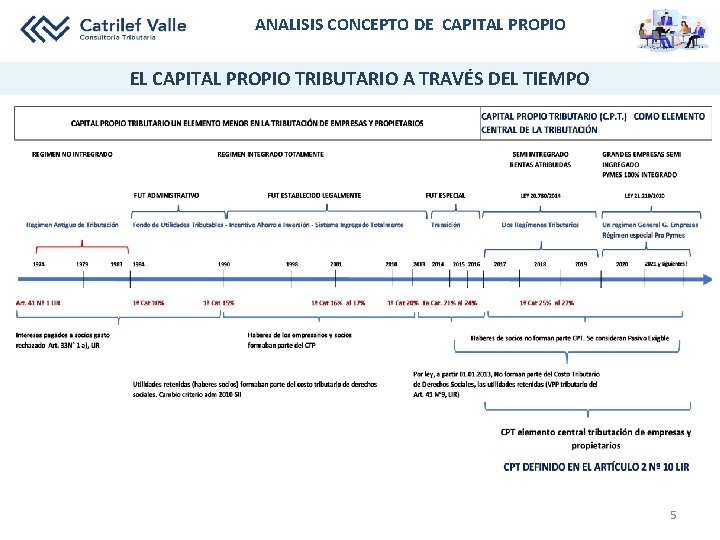
ANALISIS CONCEPTO DE CAPITAL PROPIO EL CAPITAL PROPIO TRIBUTARIO A TRAVÉS DEL TIEMPO 5
ANALISIS CONCEPTO DE CAPITAL PROPIO EL CAPITAL PROPIO TRIBUTARIO Y LA CONTABILIDAD Se relaciona con: - Capital social - Capital efectivo - Capital efectivamenterado. - Capitalización de utilidades financieras - Haberes de empresarios individuales - Patrimonio financiero ¿Capitalización financiera vs Capitalización tributaria? En términos financieros: En términos tributarios: - No constituye aumento de CPT. - Califica como un aumento de capital. - No afecta a la tributación de los dividendos y retiros. - Afecta a la tributación de dividendos y retiros. - No afecta a las Rentas Empresariales. - Modifica las Rentas Empresariales. 6
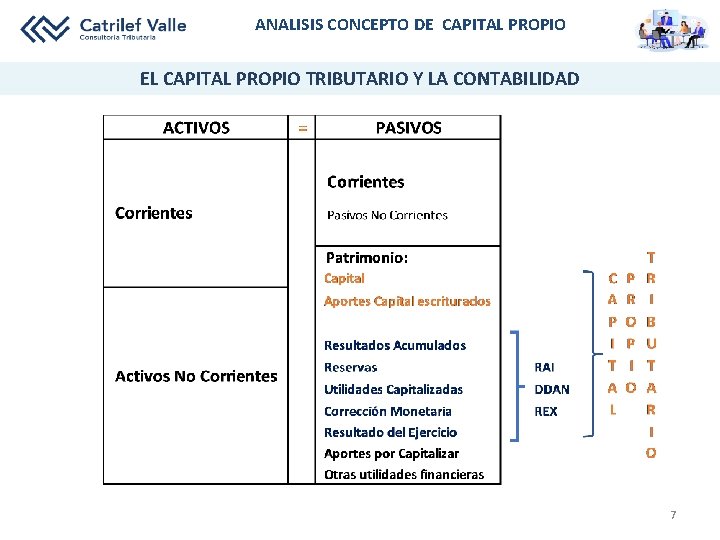
ANALISIS CONCEPTO DE CAPITAL PROPIO EL CAPITAL PROPIO TRIBUTARIO Y LA CONTABILIDAD 7
ANALISIS CONCEPTO DE CAPITAL PROPIO IMPORTANCIA DE LA CONTABILIDAD EN LA TRIBUTACIÓN DE LAS RENTAS Legalidad de la contabilidad 1. Contabilidad completa Código de Comercio art. 25 al 42. 2. Contabilidad Fidedigna, artículos 16 al 20 Código Tributario. 3. Contabilidad a través de PCGA o Normas IFRS? a. Boletín Técnico Colegio Contadores, adopción IFRS a partir 01. 2013 b. Derogación principios contables boletines 1 al 78 y 79 al 84. c. Efectos de esta cambio? . Artículo 16 del Código Tributario. 4. Información contable solicitada por el SII en F 22 y declaraciones juradas: a. b. c. d. e. Del Balance de 8 Columnas. Información Financiera: patrimonio financiero y EBITDA, entre otros. Total de Activos y Pasivos. Aportes de los socios o accionistas. Otra información relevante. 8 8
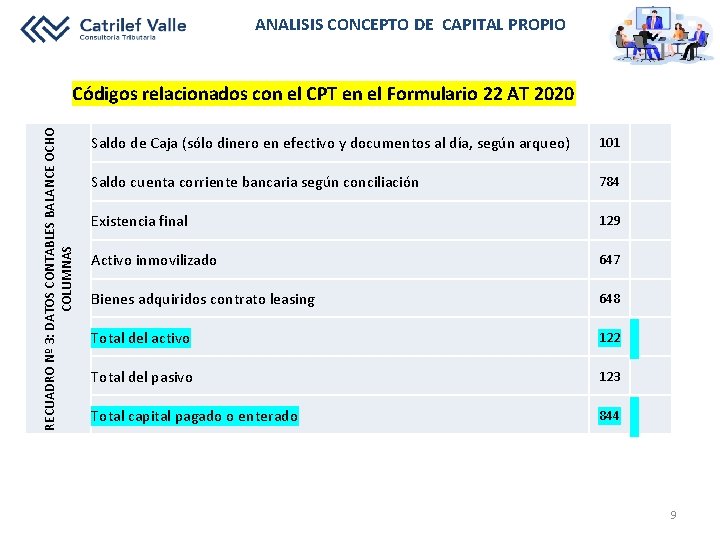
ANALISIS CONCEPTO DE CAPITAL PROPIO RECUADRO Nº 3: DATOS CONTABLES BALANCE OCHO COLUMNAS Códigos relacionados con el CPT en el Formulario 22 AT 2020 Saldo de Caja (sólo dinero en efectivo y documentos al día, según arqueo) 101 Saldo cuenta corriente bancaria según conciliación 784 Existencia final 129 Activo inmovilizado 647 Bienes adquiridos contrato leasing 648 Total del activo 122 Total del pasivo 123 Total capital pagado o enterado 844 9
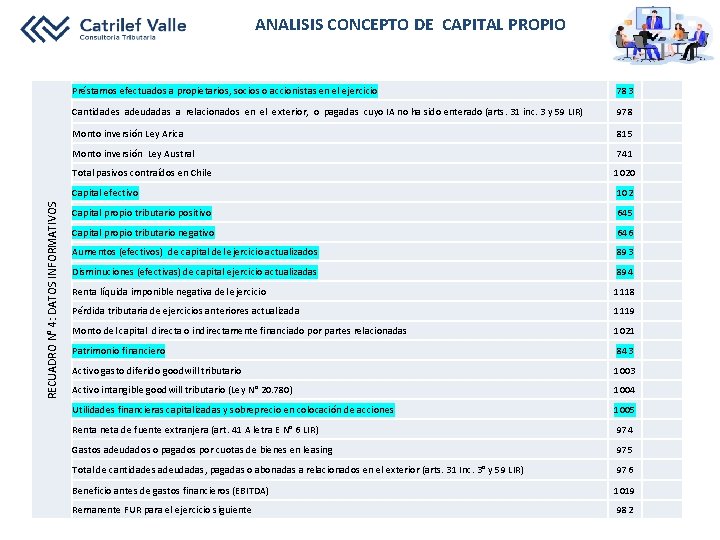
RECUADRO N° 4: DATOS INFORMATIVOS ANALISIS CONCEPTO DE CAPITAL PROPIO Préstamos efectuados a propietarios, socios o accionistas en el ejercicio 783 Cantidades adeudadas a relacionados en el exterior, o pagadas cuyo IA no ha sido enterado (arts. 31 inc. 3 y 59 LIR) 978 Monto inversión Ley Arica 815 Monto inversión Ley Austral 741 Total pasivos contraídos en Chile 1020 Capital efectivo 102 Capital propio tributario positivo 645 Capital propio tributario negativo 646 Aumentos (efectivos) de capital del ejercicio actualizados 893 Disminuciones (efectivas) de capital ejercicio actualizadas 894 Renta líquida imponible negativa del ejercicio 1118 Pérdida tributaria de ejercicios anteriores actualizada 1119 Monto del capital directa o indirectamente financiado por partes relacionadas 1021 Patrimonio financiero 843 Activo gasto diferido goodwill tributario 1003 Activo intangible goodwill tributario (Ley N° 20. 780) 1004 Utilidades financieras capitalizadas y sobreprecio en colocación de acciones 1005 Renta neta de fuente extranjera (art. 41 A letra E N° 6 LIR) 974 Gastos adeudados o pagados por cuotas de bienes en leasing 975 Total de cantidades adeudadas, pagadas o abonadas a relacionados en el exterior (arts. 31 Inc. 3° y 59 LIR) 976 Beneficio antes de gastos financieros (EBITDA) 1019 Remanente FUR para el ejercicio siguiente 982 10
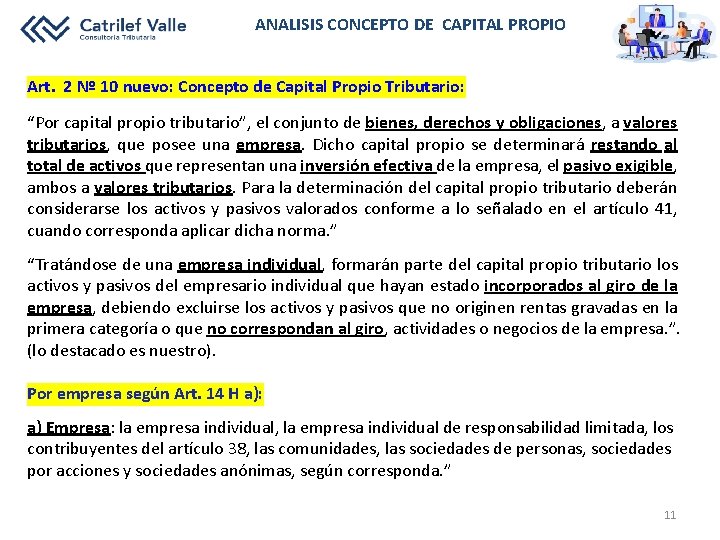
ANALISIS CONCEPTO DE CAPITAL PROPIO Art. 2 Nº 10 nuevo: Concepto de Capital Propio Tributario: “Por capital propio tributario”, el conjunto de bienes, derechos y obligaciones, a valores tributarios, que posee una empresa. Dicho capital propio se determinará restando al total de activos que representan una inversión efectiva de la empresa, el pasivo exigible, ambos a valores tributarios. Para la determinación del capital propio tributario deberán considerarse los activos y pasivos valorados conforme a lo señalado en el artículo 41, cuando corresponda aplicar dicha norma. ” “Tratándose de una empresa individual, formarán parte del capital propio tributario los activos y pasivos del empresario individual que hayan estado incorporados al giro de la empresa, debiendo excluirse los activos y pasivos que no originen rentas gravadas en la primera categoría o que no correspondan al giro, actividades o negocios de la empresa. ”. (lo destacado es nuestro). Por empresa según Art. 14 H a): a) Empresa: la empresa individual, la empresa individual de responsabilidad limitada, los contribuyentes del artículo 38, las comunidades, las sociedades de personas, sociedades por acciones y sociedades anónimas, según corresponda. ” 11
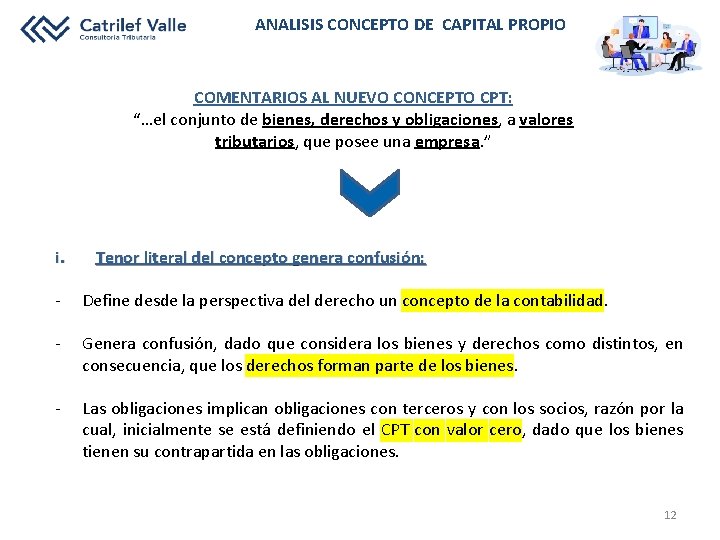
ANALISIS CONCEPTO DE CAPITAL PROPIO COMENTARIOS AL NUEVO CONCEPTO CPT: “…el conjunto de bienes, derechos y obligaciones, a valores tributarios, que posee una empresa. ” i. Tenor literal del concepto genera confusión: - Define desde la perspectiva del derecho un concepto de la contabilidad. - Genera confusión, dado que considera los bienes y derechos como distintos, en consecuencia, que los derechos forman parte de los bienes. - Las obligaciones implican obligaciones con terceros y con los socios, razón por la cual, inicialmente se está definiendo el CPT con valor cero, dado que los bienes tienen su contrapartida en las obligaciones. 12
ANALISIS CONCEPTO DE CAPITAL PROPIO COMENTARIOS AL NUEVO CONCEPTO CPT: “…el conjunto de bienes, derechos y obligaciones, a valores tributarios, que posee una empresa. ” ii. Tenor literal del concepto es incompleto. - Debe establecer claramente que las obligaciones con terceros no forman parte del CPT. - La oracion inicial que define CPT es incongruente, porque patrimonio es la diferencia entre los activos y pasivos con terceros, debiendo quedar éste de la siguiente forma. “Por capital propio tributario, el conjunto de bienes, deducidas las obligaciones con terceros, a valores tributarios, que posee una empresa. ”. 13
ANALISIS CONCEPTO DE CAPITAL PROPIO iii. - Incluye conceptos, tales como: Inversión efectiva. Pasivo Exigible. Valores tributarios. Es decir: - No admite plusvalías, estimaciones, como tampoco provisiones y obligaciones que no tengan un sustento real de pago. - En su determinación, se deben depurar, tanto activos, como los pasivos. - Desaparecen de su definición, los ”famosos valores INTO”. 14
ANALISIS CONCEPTO DE CAPITAL PROPIO COMENTARIOS AL NUEVO CONCEPTO CPT Por tratarse de un concepto que emana de la contabilidad, debería considerar, en la parte que corresponda, la definición que entrega la NIC del Marco Conceptual de las normas IFRS vigentes en nuestro país, que en su párrafo 4. 4. lo define como: “Patrimonio es la parte residual de los activos de la entidad, una vez deducidos todos los pasivos”. A su tiempo, el boletín técnico Nº 1, del Colegio de Contadores, respecto a la presentación del patrimonio, establecía “Presentar en forma sencilla y clara el patrimonio invertido por los accionistas, socios u otros aportantes, ya sea a través del aporte de activos o de utilidades no distribuidas, . . ” 15
ANALISIS CONCEPTO DE CAPITAL PROPIO COMENTARIOS AL NUEVO CONCEPTO CPT - Otro tema relevante dentro del concepto de Capital Propio Tributario, son el “pasivo exigible”, el cual debería definirse como: “Formarán parte del Pasivo Exigible todas aquellas cantidades adeudadas por la empresa y cuyo pago puede ser exigido en cualquier plazo por terceros, debiendo excluirse de dicho Pasivo los valores del empresario o socios que hayan estado incorporados al giro de la empresa, los cuales formarán parte del Capital Propio. ” (Circular 100 de 1975 SII). - Modificación Art. 41 LIR por Ley 20. 780 de 2014 Haberes socios. - A partir del 01. 2015, los haberes de los socios no forma parte del CPT salvo que se trate de aumentos de capital debidamente escriturados y de las utilidades retenidas. Cualquier otro valor será considerado un préstamo y por tanto, pasivo exgible. - Cualquier otro haber, se debe considerar pasivo exigible. (Circular Nº 1 de 02. 01. 2015). 16
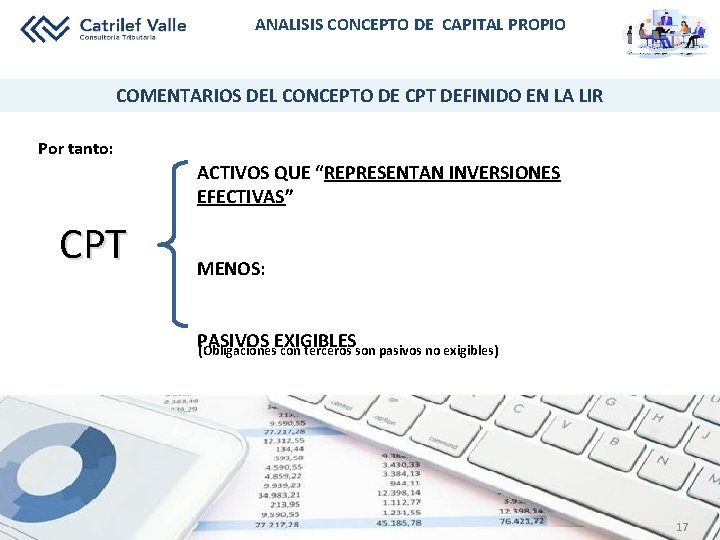
ANALISIS CONCEPTO DE CAPITAL PROPIO COMENTARIOS DEL CONCEPTO DE CPT DEFINIDO EN LA LIR Por tanto: ACTIVOS QUE “REPRESENTAN INVERSIONES EFECTIVAS” CPT MENOS: PASIVOS EXIGIBLES (Obligaciones con terceros son pasivos no exigibles) 17 17
ANALISIS CONCEPTO DE CAPITAL PROPIO ART. 2 N° 10 NUEVO: CONCEPTO DE CAPITAL PROPIO TRIBUTARIO ¿QUÉ REPRESENTA EL CAPITAL PROPIO TRIBUTARIO? - EL CAPITAL PROPIO TRIBUTARIO REPRESENTA, aquellos valores del activo que han sido financiados con capital de los propietarios (con capital propio). - EL CAPITAL PROPIO TRIBUTARIO REPRESENTA, los aportes de los propietarios, mas o menos, los resultados tributarios generados por la empresa no retirados. - EL CAPITAL PROPIO TRIBUTARIO REPRESENTA, la porción de activos que han sido financiado por los propietarios. ¿Existe un CPT para Grandes Empresas y otro para Pymes? 18
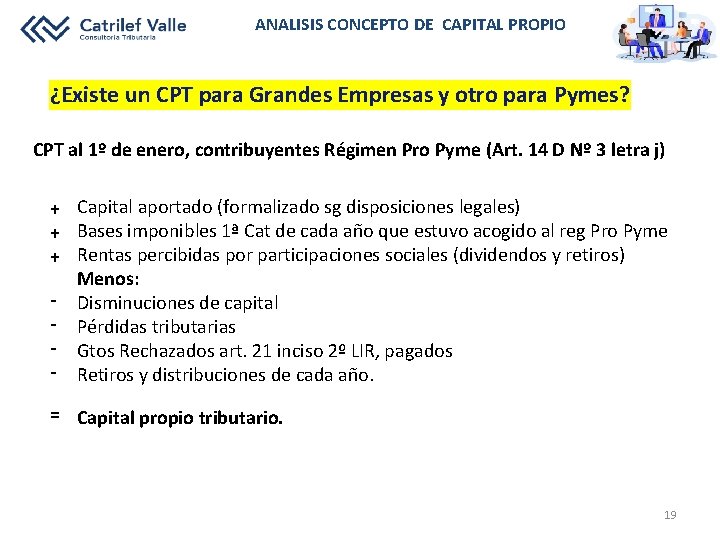
ANALISIS CONCEPTO DE CAPITAL PROPIO ¿Existe un CPT para Grandes Empresas y otro para Pymes? CPT al 1º de enero, contribuyentes Régimen Pro Pyme (Art. 14 D Nº 3 letra j) + Capital aportado (formalizado sg disposiciones legales) + Bases imponibles 1ª Cat de cada año que estuvo acogido al reg Pro Pyme + Rentas percibidas por participaciones sociales (dividendos y retiros) Menos: - Disminuciones de capital - Pérdidas tributarias - Gtos Rechazados art. 21 inciso 2º LIR, pagados - Retiros y distribuciones de cada año. = Capital propio tributario. 19
TEMARIO 1. ANÁLISIS CONCEPTO CAPITAL PROPIO TRIBUTARIO. 2. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN EMPRESAS. 3. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN PERSONAS NATURALES. 4. RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. 5. CONCLUSIONES, COMENTARIOS Y CONSULTAS. 20
IMPORTANCIA DEL CAPITAL PROPIO TRIBUTARIO EN LAS EMPRESAS a. Conceptualmente, representa la riqueza que ha acumulado la empresa en el desarrollo de sus actividades, o la pérdida de capital que ha experimentado. b. Al estar definido en la LIR, ésta le ha asignando un rol relevante en procesos de reorganización empresarial, tales como conversioens, divisiones y fusiones. c. Además, es una variable relevante para determinar los efectos tributarios en cambios de régimen de tributación (de semi integrado a Pyme y viceversa, o de rentas presuntas a semi integrado). 21
IMPORTANCIA DEL CAPITAL PROPIO TRIBUTARIO EN LAS EMPRESAS d. A través de los incrementos en el CPT, se definen efectos tributarios en proceso de término de giro de las empresas. e. Mantiene los efectos tributarios de: cargo a resultado por CM del CPT, valorización de derechos sociales y de acciones, en ciertos casos, incide en la determinación de la base de gratificaciones bajo el método de 30% de las utilidades y sirve de base para la determinación de la patente municipal, entre otras aplicaciones. f. En algunos casos sirve para determinar límites de multas por no presentación de declaraciones juradas, DJ 1907 por ejemplo. 22
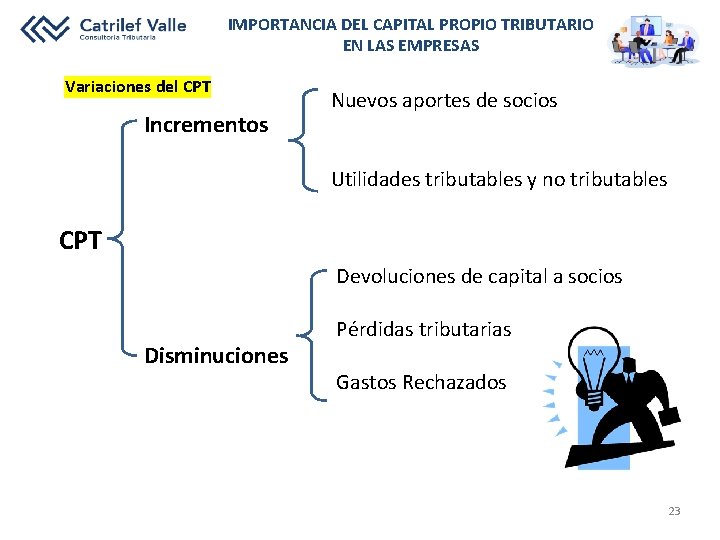
IMPORTANCIA DEL CAPITAL PROPIO TRIBUTARIO EN LAS EMPRESAS Variaciones del CPT Incrementos Nuevos aportes de socios Utilidades tributables y no tributables CPT Devoluciones de capital a socios Disminuciones Pérdidas tributarias Gastos Rechazados 23
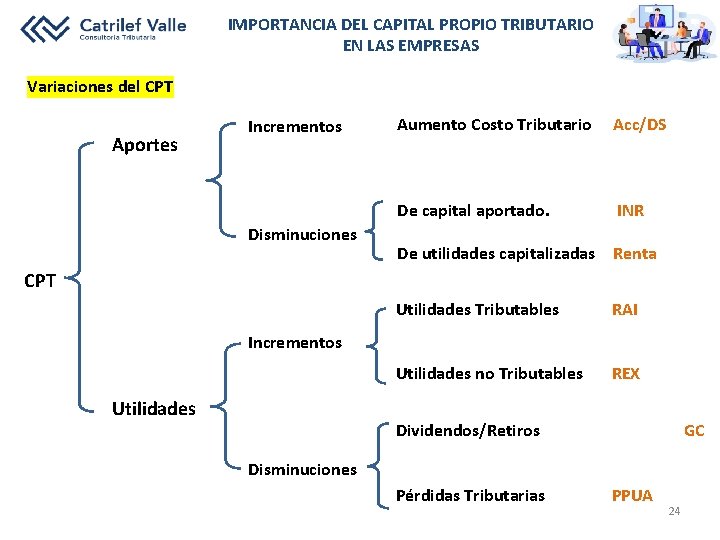
IMPORTANCIA DEL CAPITAL PROPIO TRIBUTARIO EN LAS EMPRESAS Variaciones del CPT Aportes Incrementos Disminuciones Aumento Costo Tributario Acc/DS De capital aportado. INR De utilidades capitalizadas Renta CPT Utilidades Tributables RAI Utilidades no Tributables REX Incrementos Utilidades Dividendos/Retiros GC Disminuciones Pérdidas Tributarias PPUA 24
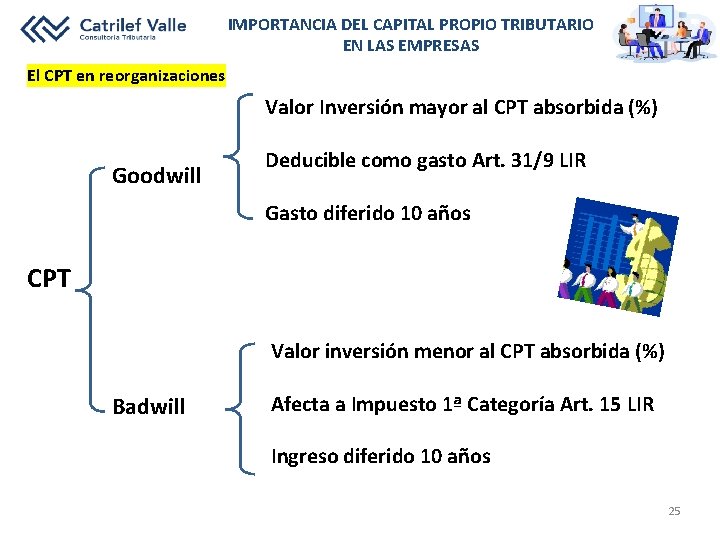
IMPORTANCIA DEL CAPITAL PROPIO TRIBUTARIO EN LAS EMPRESAS El CPT en reorganizaciones Valor Inversión mayor al CPT absorbida (%) Goodwill Deducible como gasto Art. 31/9 LIR Gasto diferido 10 años CPT Valor inversión menor al CPT absorbida (%) Badwill Afecta a Impuesto 1ª Categoría Art. 15 LIR Ingreso diferido 10 años 25
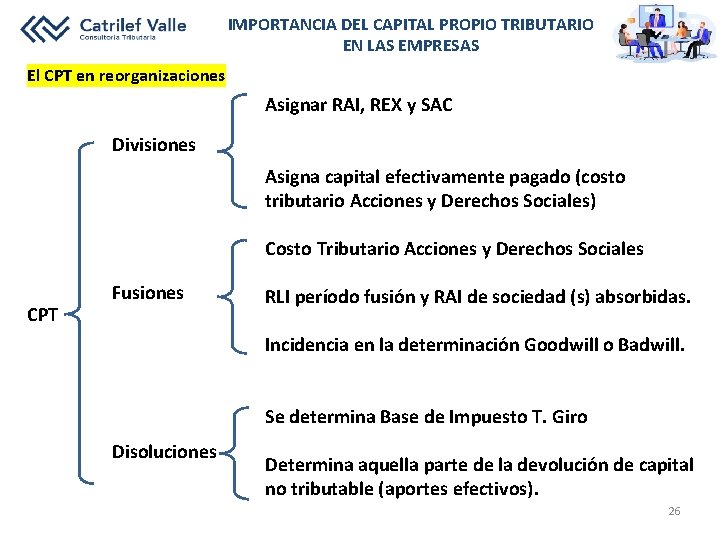
IMPORTANCIA DEL CAPITAL PROPIO TRIBUTARIO EN LAS EMPRESAS El CPT en reorganizaciones Asignar RAI, REX y SAC Divisiones Asigna capital efectivamente pagado (costo tributario Acciones y Derechos Sociales) Costo Tributario Acciones y Derechos Sociales CPT Fusiones RLI período fusión y RAI de sociedad (s) absorbidas. Incidencia en la determinación Goodwill o Badwill. Se determina Base de Impuesto T. Giro Disoluciones Determina aquella parte de la devolución de capital no tributable (aportes efectivos). 26
TEMARIO 1. ANÁLISIS CONCEPTO CAPITAL PROPIO TRIBUTARIO. 2. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN EMPRESAS. 3. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN PERSONAS NATURALES. 4. RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. 5. CONCLUSIONES, COMENTARIOS Y CONSULTAS. 27
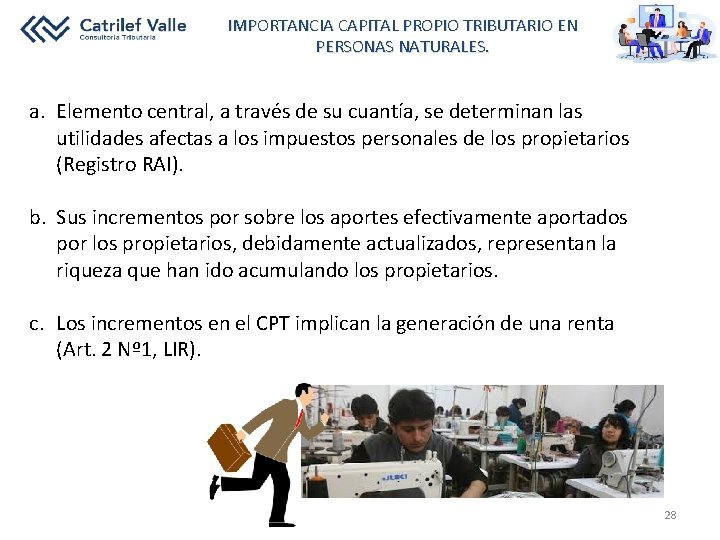
IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN PERSONAS NATURALES. a. Elemento central, a través de su cuantía, se determinan las utilidades afectas a los impuestos personales de los propietarios (Registro RAI). b. Sus incrementos por sobre los aportes efectivamente aportados por los propietarios, debidamente actualizados, representan la riqueza que han ido acumulando los propietarios. c. Los incrementos en el CPT implican la generación de una renta (Art. 2 Nº 1, LIR). 28
IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN PERSONAS NATURALES. d. Define la situación tributaria de las devoluciones o disminuciones de capital de los propietarios, estableciéndose solamente que no tributan por el capital efectivamente aportado (Art. 17 Nº 7, LIR). e. Un eventual impuesto al patrimonio en Chile, debería determinarse sobre la base de la participación en el patrimonio tributario que las personas naturales tienen en las empresas, evidentemente, mas los otros bienes o derechos que éstos poseen al margen de las empresas. 29
TEMARIO 1. ANÁLISIS CONCEPTO CAPITAL PROPIO TRIBUTARIO. 2. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN EMPRESAS. 3. IMPORTANCIA CAPITAL PROPIO TRIBUTARIO EN PERSONAS NATURALES. 4. RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. 5. CONCLUSIONES, COMENTARIOS Y CONSULTAS. 30
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 - Haber estados acogidos al régimen de rentas atribuidas o semi integrado al 31. 12. 2019, contabilidad completa. - A partir 01. 2020 sigan acogidos al régimen semi integrado Art. 14 A ó al Pro PYME del Art. 14 D, contabilidad completa. ¿Quienes pueden acogerse? - Informado en el F 22 AT 2019, un CPT pósitivo Código 645 o negativo, código 646, un CPT mayor o menor al que correspondía. - Las diferencias pueden tener origen en el año 2018 o anteriores. - Haber presentado oportunamente el form 22 en los años en que se generan diferencias. 31
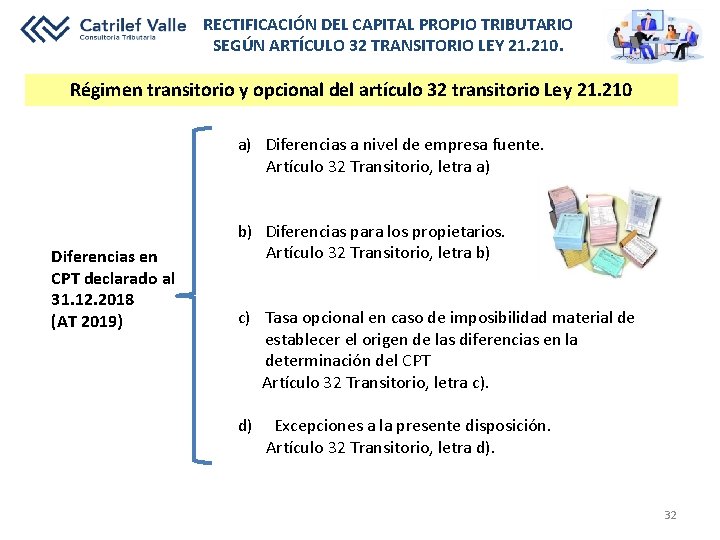
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 a) Diferencias a nivel de empresa fuente. Artículo 32 Transitorio, letra a) Diferencias en CPT declarado al 31. 12. 2018 (AT 2019) b) Diferencias para los propietarios. Artículo 32 Transitorio, letra b) c) Tasa opcional en caso de imposibilidad material de establecer el origen de las diferencias en la determinación del CPT Artículo 32 Transitorio, letra c). d) Excepciones a la presente disposición. Artículo 32 Transitorio, letra d). 32
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 En AT 2020 Formulario 22. Oportunidad para Rectificar el CPT En AT 2021 Formulario 22 Las diferencia (s) que se rectifican, son aquellas que tienen efectos en la RLI. Si no tiene efectos en RLI, como puede ser simples erróres de transcripción del CPT al formulario 22, no procede su rectificación. 33
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Efecto en RLI Diferencia en CPT a nivel empresa. Aumento de la RLI declarada. (mayor CPT declarado generó mayor gasto por CM de RCP). Ej. Préstamo socio considerado CPT Disminución en la RLI declarada. (menor CPT declarado generó menor gasto por CM de RCP). Ej. provisión de gastos rechazados considerada pasivo exigible. No es posible compensar aumentos y disminuciones de CPT. Se deben considerar cada efecto por separado. 34
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Efecto en RLI Diferencia en CPT a nivel empresa. Aumento de la RLI declarada. § Mayor impuesto 1ª categoría § Se paga en form. 22 AT 2020 o AT 2021. § Ingresa impuesto pagado por diferencia en el CPT al SAC § Si diferencia se produce en los años 2017 al 2019 y la empresa estaba acogida al régimen semi integrado, el crédito queda sujeto a restitución. Disminución en la RLI declarado. • Menor impuesto 1ª Categoría, se considera impuesto pagado por anticipado e ingresa al SAC y se aplica lo dispuesto en el art. 14 A Nº 6 vigente año 2020 (puede ajustar la RLI del año en que rectifique 2020 o 2021 la dif en el CPT). • Si dif se produce años 2017 al 2019 y la empresa estuvo acogida al régimen de rentas atribuidas, este crédito se considera sin restitución. 35
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Efecto de Diferencia en CPT a nivel propietarios empresas 14 A o 14 D Nº 3. Retiros desde la empresa fuente imputados a utilidades afectas a impuestos finales, debiendo ser exentos, INR o con tributación cumplida. Empresa receptora, ingresa retiro al REX al término del año. Retiros desde la empresa fuente, imputados al REX, debiendo ser afectos a imptos finales. Empresa receptora efectúa deducción al REX al término del año y antes de imputaciones. Si no existe REX o es insuficiente, se efectúa deducción proporcional al SAC, pudiendo éste quedar negativo. 36
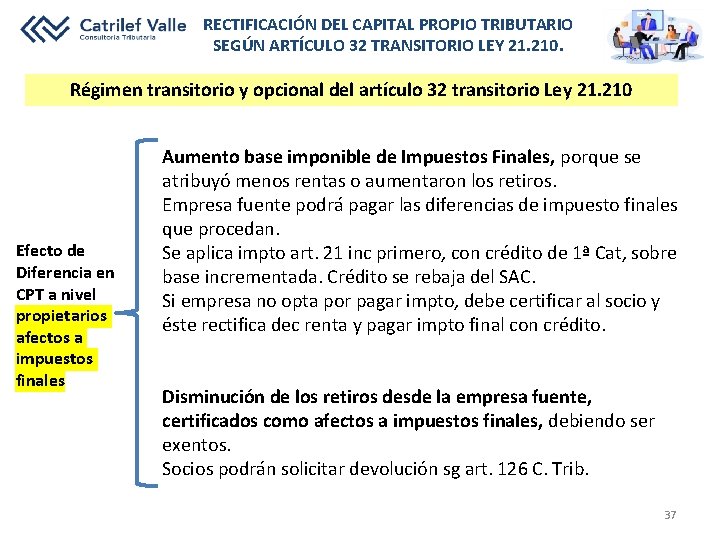
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Efecto de Diferencia en CPT a nivel propietarios afectos a impuestos finales Aumento base imponible de Impuestos Finales, porque se atribuyó menos rentas o aumentaron los retiros. Empresa fuente podrá pagar las diferencias de impuesto finales que procedan. Se aplica impto art. 21 inc primero, con crédito de 1ª Cat, sobre base incrementada. Crédito se rebaja del SAC. Si empresa no opta por pagar impto, debe certificar al socio y éste rectifica dec renta y pagar impto final con crédito. Disminución de los retiros desde la empresa fuente, certificados como afectos a impuestos finales, debiendo ser exentos. Socios podrán solicitar devolución sg art. 126 C. Trib. 37
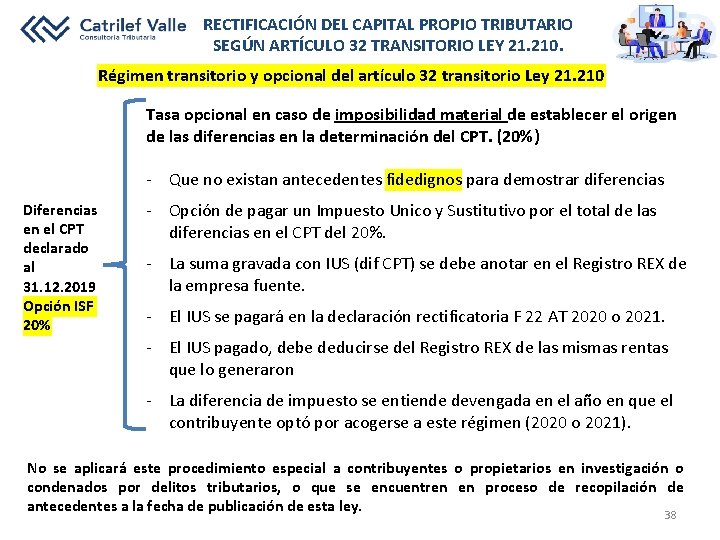
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Tasa opcional en caso de imposibilidad material de establecer el origen de las diferencias en la determinación del CPT. (20%) - Que no existan antecedentes fidedignos para demostrar diferencias Diferencias en el CPT declarado al 31. 12. 2019 Opción ISF 20% - Opción de pagar un Impuesto Unico y Sustitutivo por el total de las diferencias en el CPT del 20%. - La suma gravada con IUS (dif CPT) se debe anotar en el Registro REX de la empresa fuente. - El IUS se pagará en la declaración rectificatoria F 22 AT 2020 o 2021. - El IUS pagado, debe deducirse del Registro REX de las mismas rentas que lo generaron - La diferencia de impuesto se entiende devengada en el año en que el contribuyente optó por acogerse a este régimen (2020 o 2021). No se aplicará este procedimiento especial a contribuyentes o propietarios en investigación o condenados por delitos tributarios, o que se encuentren en proceso de recopilación de antecedentes a la fecha de publicación de esta ley. 38
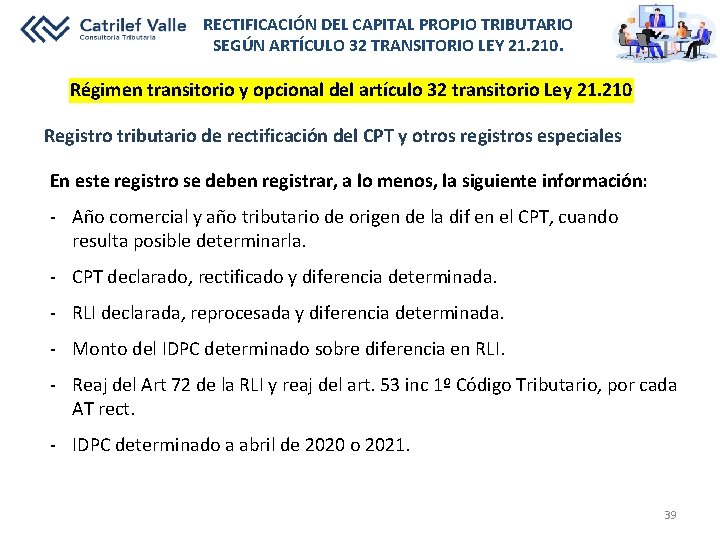
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Registro tributario de rectificación del CPT y otros registros especiales En este registro se deben registrar, a lo menos, la siguiente información: - Año comercial y año tributario de origen de la dif en el CPT, cuando resulta posible determinarla. - CPT declarado, rectificado y diferencia determinada. - RLI declarada, reprocesada y diferencia determinada. - Monto del IDPC determinado sobre diferencia en RLI. - Reaj del Art 72 de la RLI y reaj del art. 53 inc 1º Código Tributario, por cada AT rect. - IDPC determinado a abril de 2020 o 2021. 39
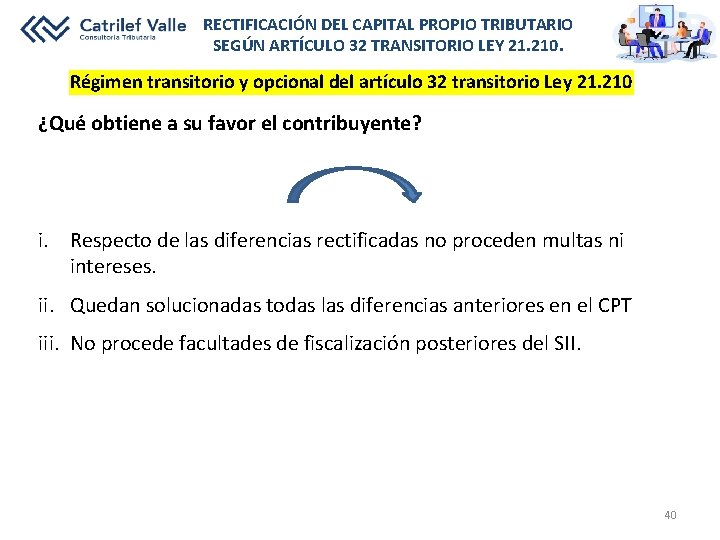
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 ¿Qué obtiene a su favor el contribuyente? i. Respecto de las diferencias rectificadas no proceden multas ni intereses. ii. Quedan solucionadas todas las diferencias anteriores en el CPT iii. No procede facultades de fiscalización posteriores del SII. 40
RECTIFICACIÓN DEL CAPITAL PROPIO TRIBUTARIO SEGÚN ARTÍCULO 32 TRANSITORIO LEY 21. 210. Régimen transitorio y opcional del artículo 32 transitorio Ley 21. 210 Prescripción: Agrega el SII: SII en circular en proceso de discusión: “A este último respecto, cabe aclarar, que la limitación de las facultades fiscalizadoras solo dice relación con las partidas que originaron las diferencias en el CPT, lo que no obsta a que este Servicio pueda revisar la correcta determinación de los impuestos y créditos asociados a dichas diferencias, o la correcta determinación del CPT, en la meidda que no incida en las referidas partidas. ” “Este régimen excepcional y transitorio no altera la reglas de prescripción del artículo 200 del Código Tributario. No obstante, para aquellos contribuyentes que voluntariamente se acojan al artículo trigésimo segundo transitorio de la Ley, se podrán considerar diferencias generadas en períodos respecto de los cuales estuviese prescrita la acción del Servicio de Impuestos Internos para fiscalizar los impuestos correspondientes. ” (La letra destacada es nuestra) 41
5. CONCLUSIONES, CONSULTAS Y COMENTARIOS FINALES 42
GRACIAS POR SU PARTICIPACION “ANALISIS REFORMA TRIBUTARIA 2020” LUIS CATRILEF E. CONSULTORIA TRIBUTARIA CATRILEF VALLE JUNIO 2020
- Slides: 43