
EE240 Probabilidades Probabilidade e e Processos Estocsticos EE2402009
EE-240 Probabilidades Probabilidade e e Processos Estocásticos EE-240/2009
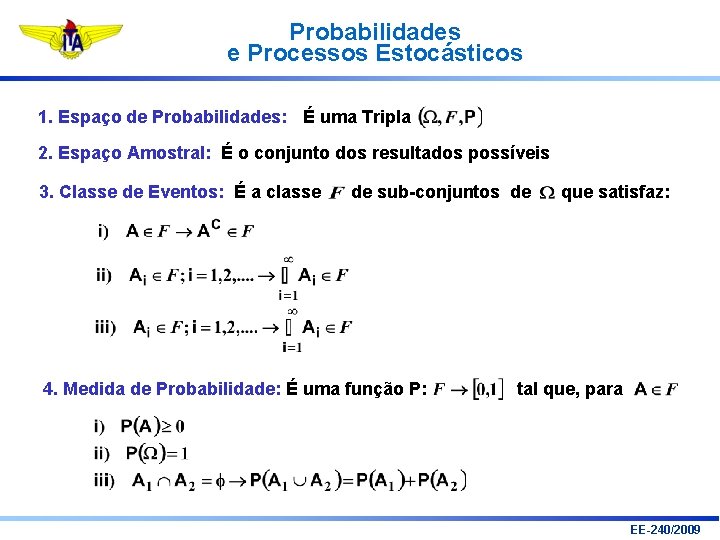
Probabilidades e Processos Estocásticos 1. Espaço de Probabilidades: É uma Tripla 2. Espaço Amostral: É o conjunto dos resultados possíveis 3. Classe de Eventos: É a classe de sub-conjuntos de 4. Medida de Probabilidade: É uma função P: que satisfaz: tal que, para EE-240/2009
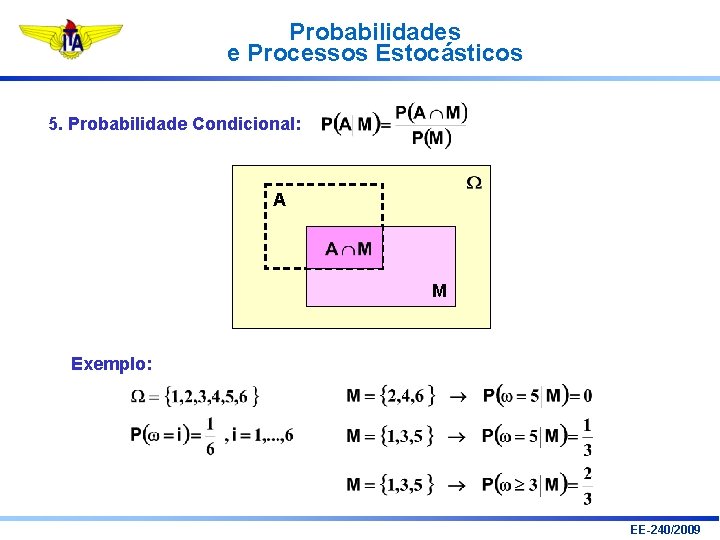
Probabilidades e Processos Estocásticos 5. Probabilidade Condicional: A M Exemplo: EE-240/2009
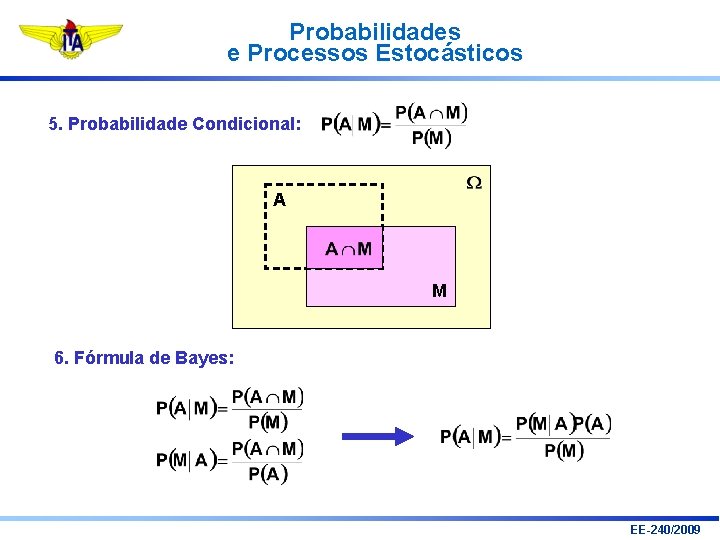
Probabilidades e Processos Estocásticos 5. Probabilidade Condicional: A M 6. Fórmula de Bayes: EE-240/2009
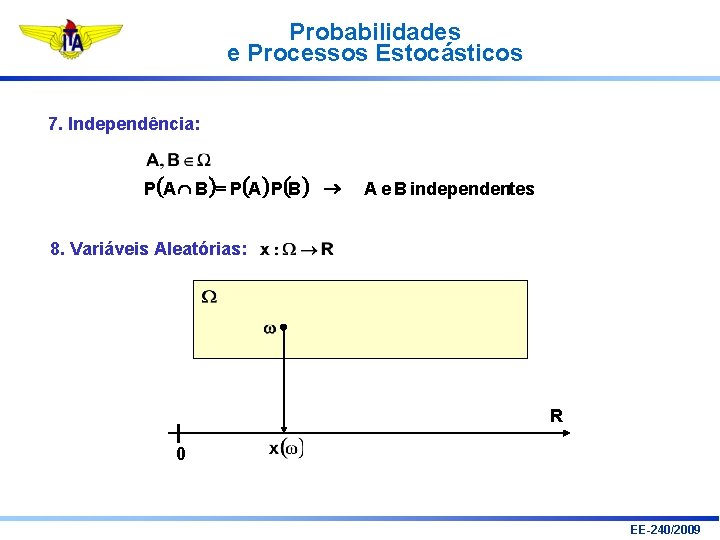
Probabilidades e Processos Estocásticos 7. Independência: P(A Ç B ) = P(A) P(B ) ® A e B independentes 8. Variáveis Aleatórias: R 0 EE-240/2009
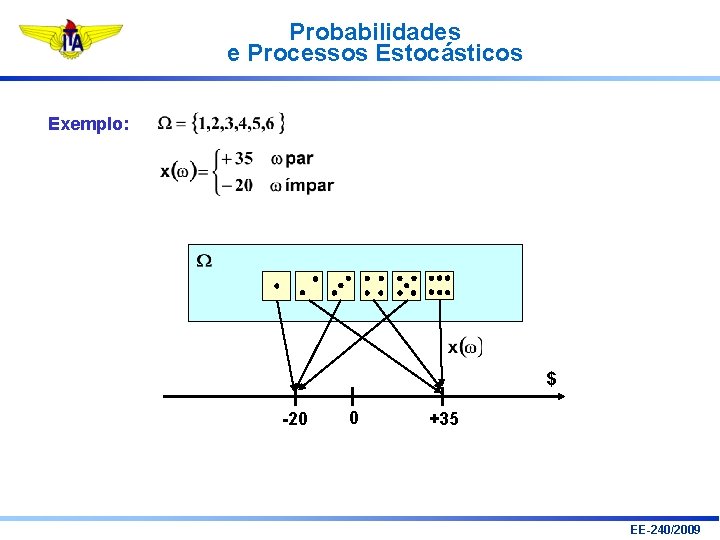
Probabilidades e Processos Estocásticos Exemplo: $ -20 0 +35 EE-240/2009
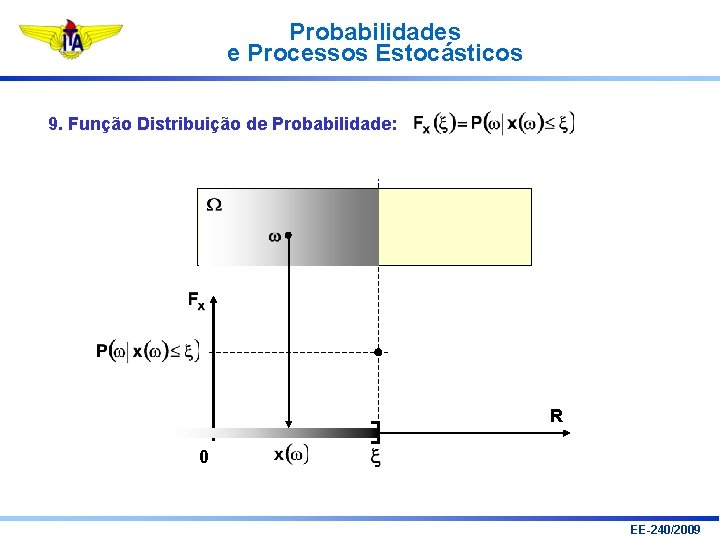
Probabilidades e Processos Estocásticos 9. Função Distribuição de Probabilidade: R 0 EE-240/2009
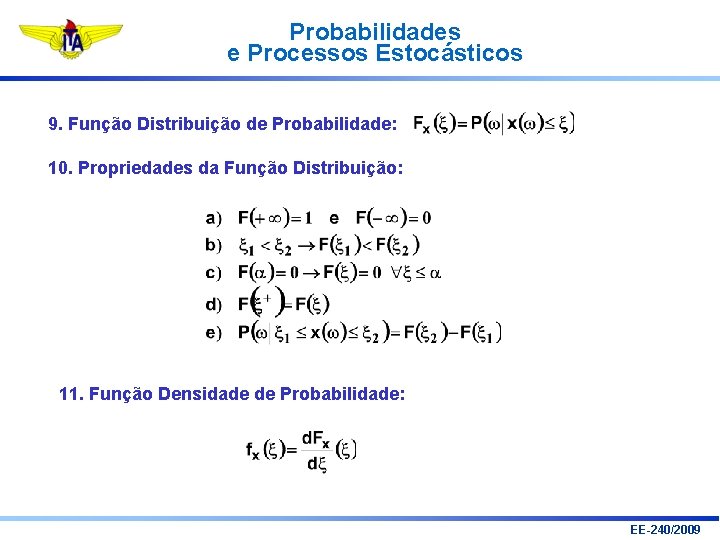
Probabilidades e Processos Estocásticos 9. Função Distribuição de Probabilidade: 10. Propriedades da Função Distribuição: 11. Função Densidade de Probabilidade: EE-240/2009
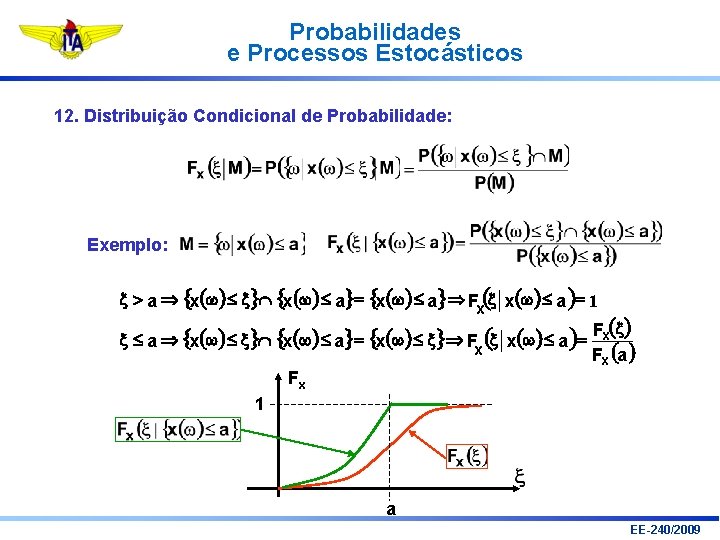
Probabilidades e Processos Estocásticos 12. Distribuição Condicional de Probabilidade: Exemplo: x > a {x ( ) £ x}Ç {x ( ) £ a}= {x ( ) £ a} Fx(x x ( ) £ a )= 1 x £ a {x ( ) £ x}Ç {x ( ) £ a}= {x ( ) £ x} F (x x ( ) £ a )= x Fx(x) Fx (a ) Fx 1 a EE-240/2009
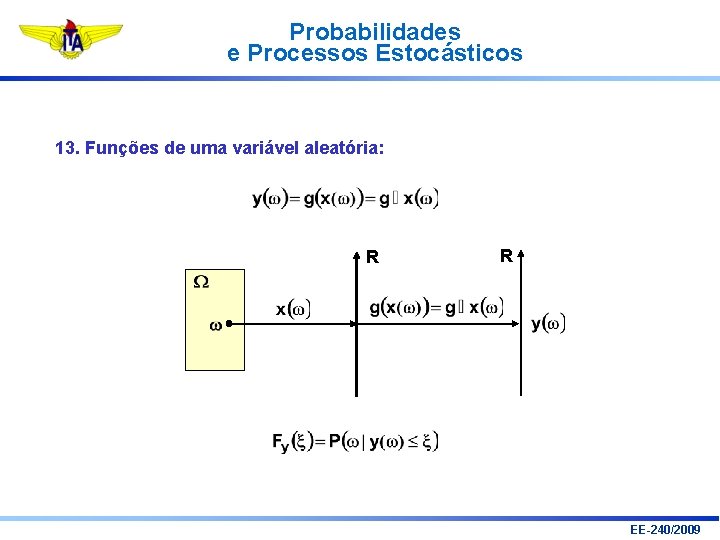
Probabilidades e Processos Estocásticos 13. Funções de uma variável aleatória: R R EE-240/2009
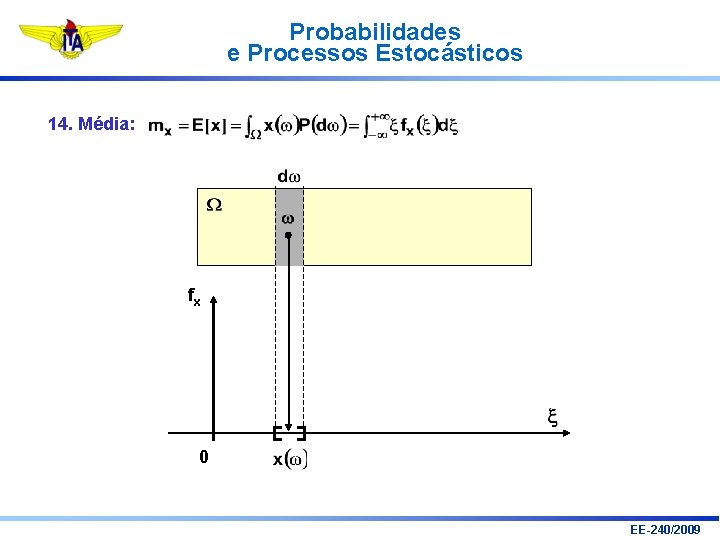
Probabilidades e Processos Estocásticos 14. Média: fx 0 EE-240/2009
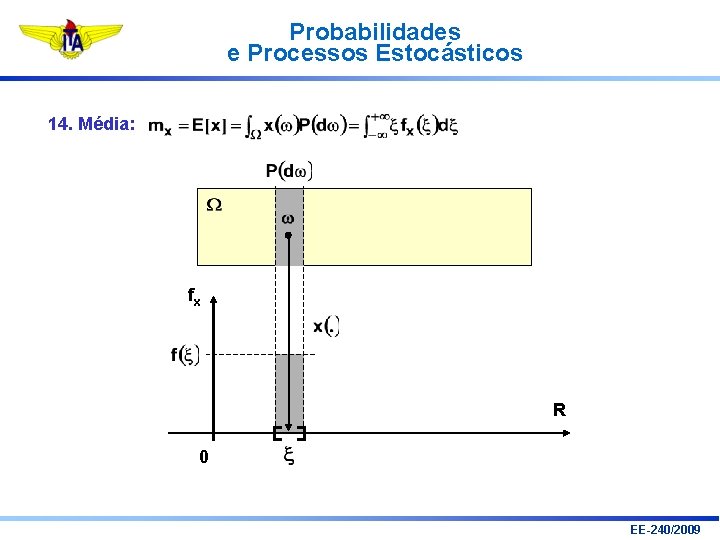
Probabilidades e Processos Estocásticos 14. Média: fx R 0 EE-240/2009
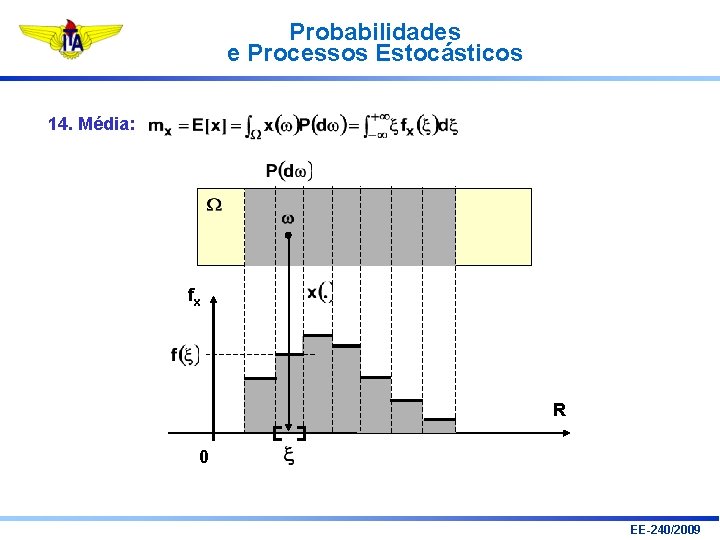
Probabilidades e Processos Estocásticos 14. Média: fx R 0 EE-240/2009
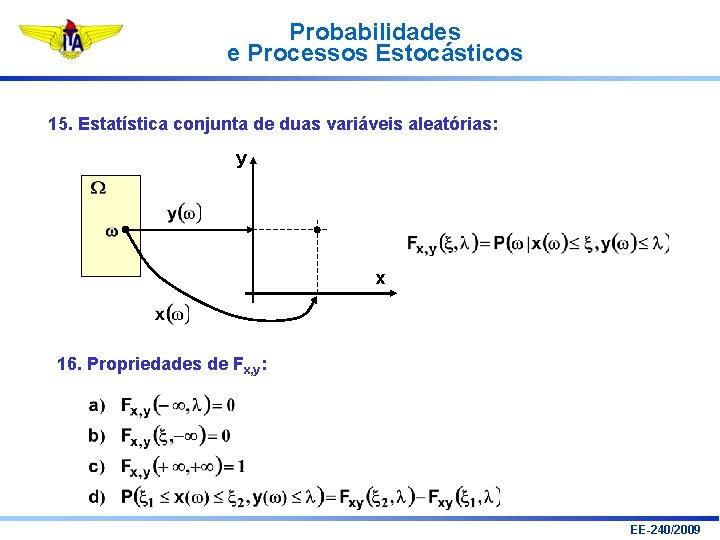
Probabilidades e Processos Estocásticos 15. Estatística conjunta de duas variáveis aleatórias: y x 16. Propriedades de Fx, y: EE-240/2009
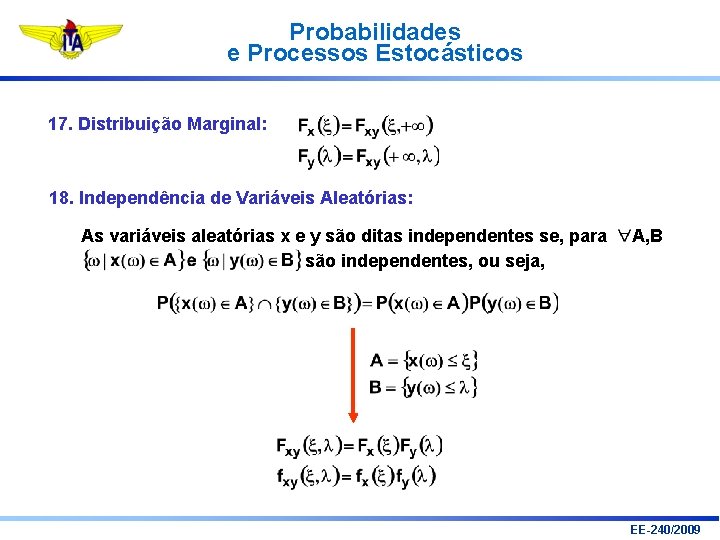
Probabilidades e Processos Estocásticos 17. Distribuição Marginal: 18. Independência de Variáveis Aleatórias: As variáveis aleatórias x e y são ditas independentes se, para são independentes, ou seja, A, B EE-240/2009
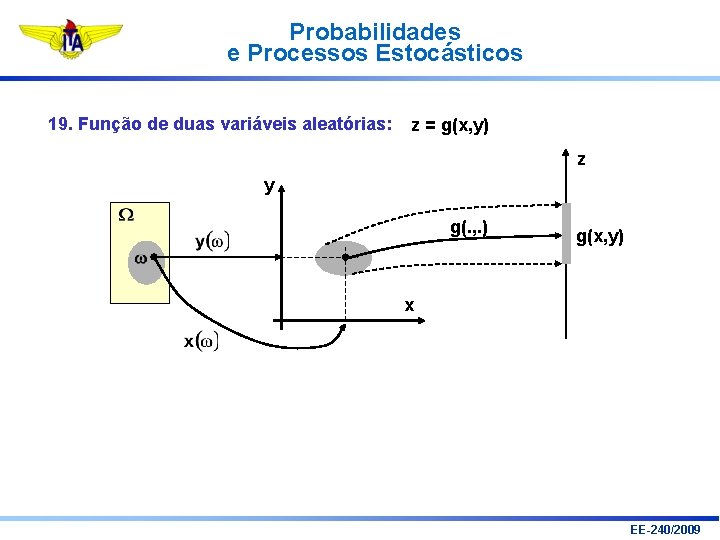
Probabilidades e Processos Estocásticos 19. Função de duas variáveis aleatórias: z = g(x, y) z y g(. , . ) g(x, y) x EE-240/2009
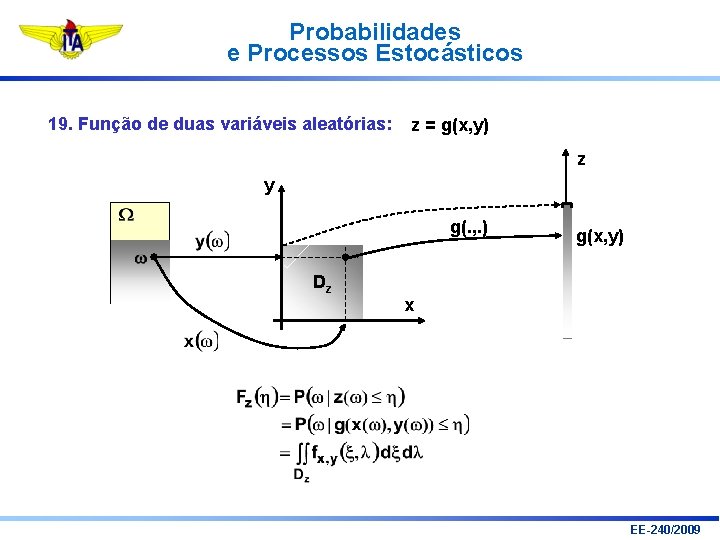
Probabilidades e Processos Estocásticos 19. Função de duas variáveis aleatórias: z = g(x, y) z y g(. , . ) Dz g(x, y) x EE-240/2009
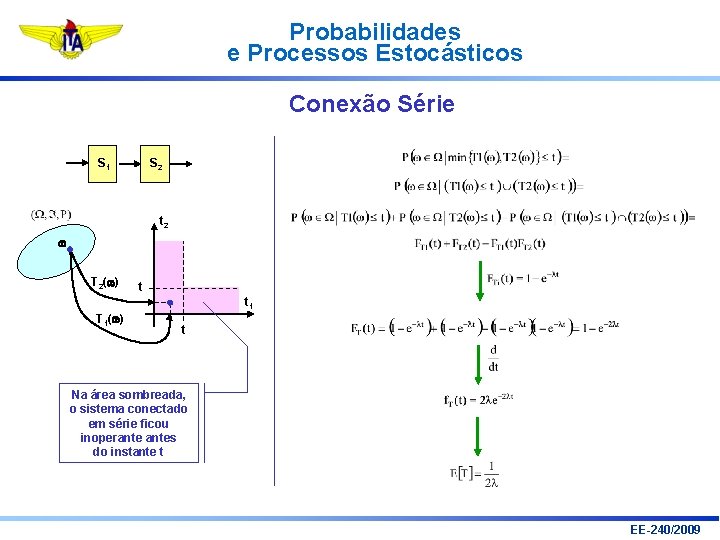
Probabilidades e Processos Estocásticos Conexão Série S 1 S 2 t 2 T 2( ) t t 1 T 1( ) t Na área sombreada, o sistema conectado em série ficou inoperantes do instante t EE-240/2009
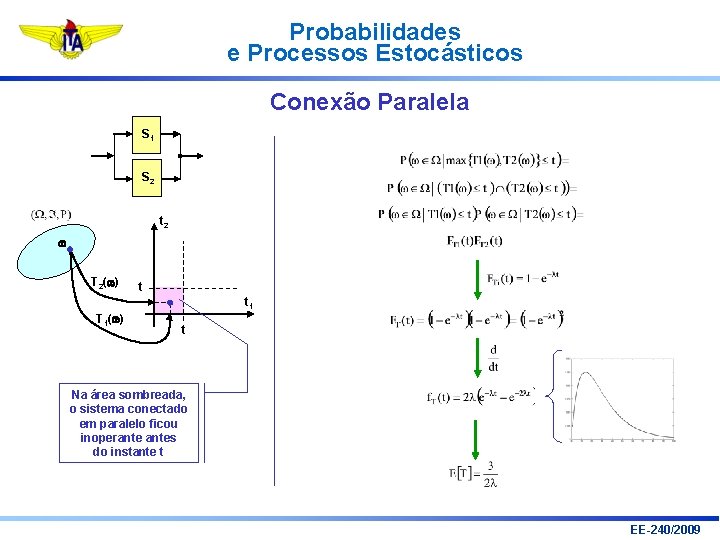
Probabilidades e Processos Estocásticos Conexão Paralela S 1 S 2 t 2 T 2( ) t t 1 T 1( ) t Na área sombreada, o sistema conectado em paralelo ficou inoperantes do instante t EE-240/2009
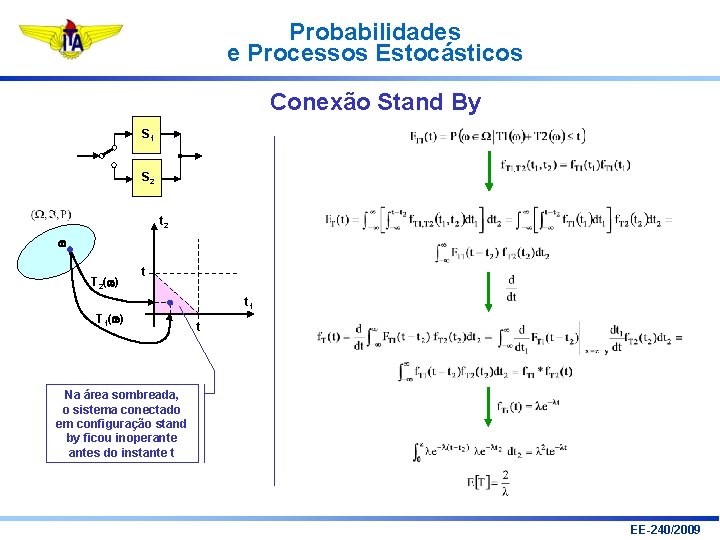
Probabilidades e Processos Estocásticos Conexão Stand By S 1 S 2 t 2 T 2( ) t t 1 T 1( ) t Na área sombreada, o sistema conectado em configuração stand by ficou inoperantes do instante t EE-240/2009
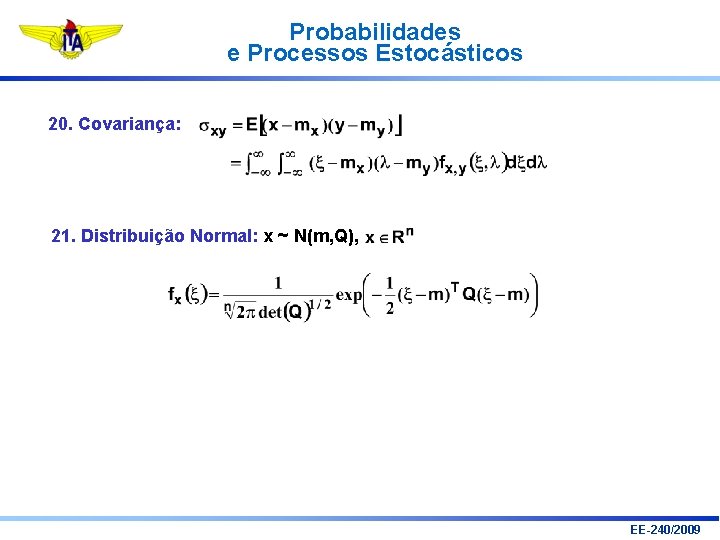
Probabilidades e Processos Estocásticos 20. Covariança: 21. Distribuição Normal: x ~ N(m, Q), EE-240/2009
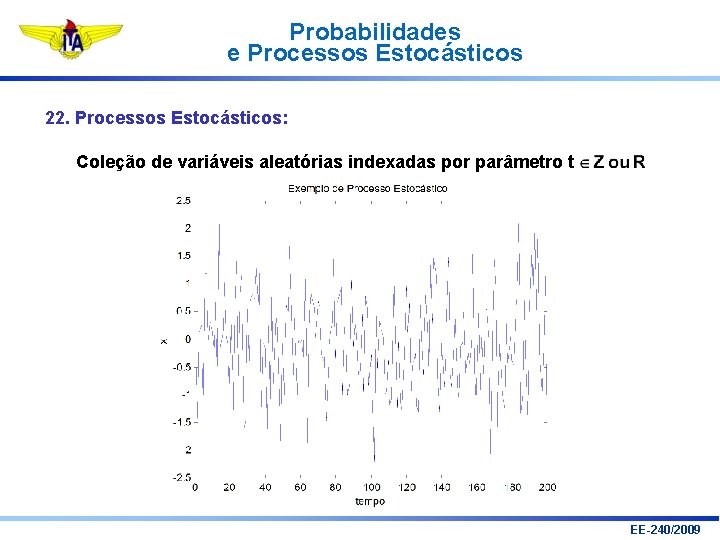
Probabilidades e Processos Estocásticos 22. Processos Estocásticos: Coleção de variáveis aleatórias indexadas por parâmetro t EE-240/2009
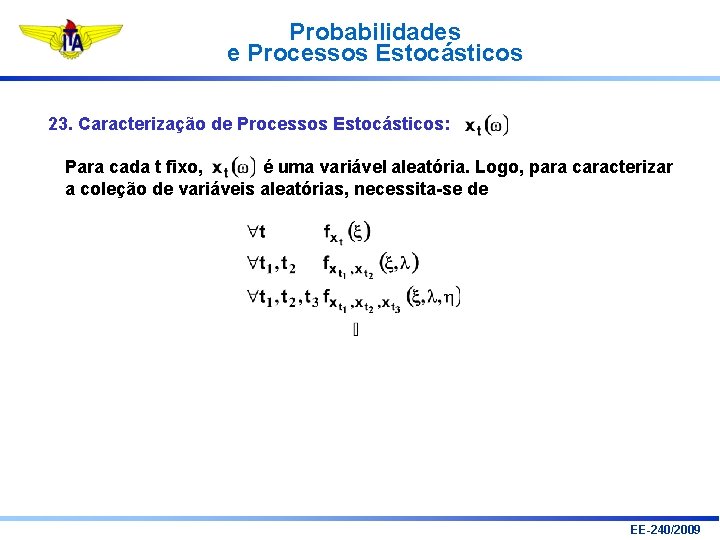
Probabilidades e Processos Estocásticos 23. Caracterização de Processos Estocásticos: Para cada t fixo, é uma variável aleatória. Logo, para caracterizar a coleção de variáveis aleatórias, necessita-se de EE-240/2009
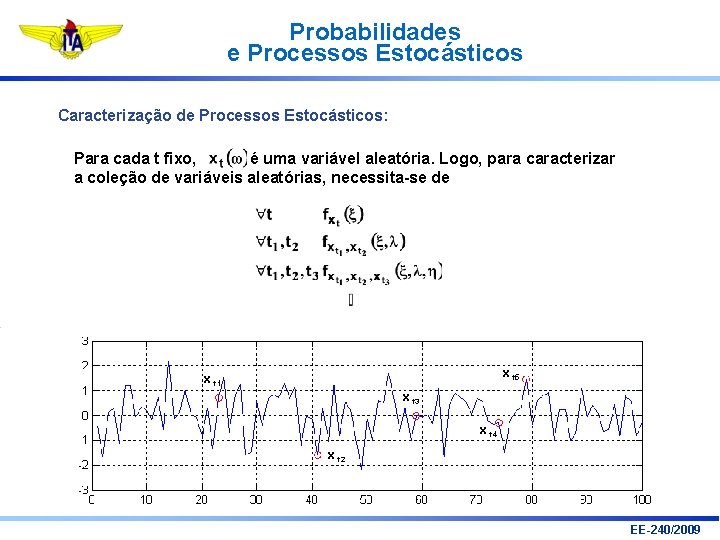
Probabilidades e Processos Estocásticos Caracterização de Processos Estocásticos: Para cada t fixo, é uma variável aleatória. Logo, para caracterizar a coleção de variáveis aleatórias, necessita-se de x t 5 x t 1 x t 3 x t 4 x t 2 EE-240/2009
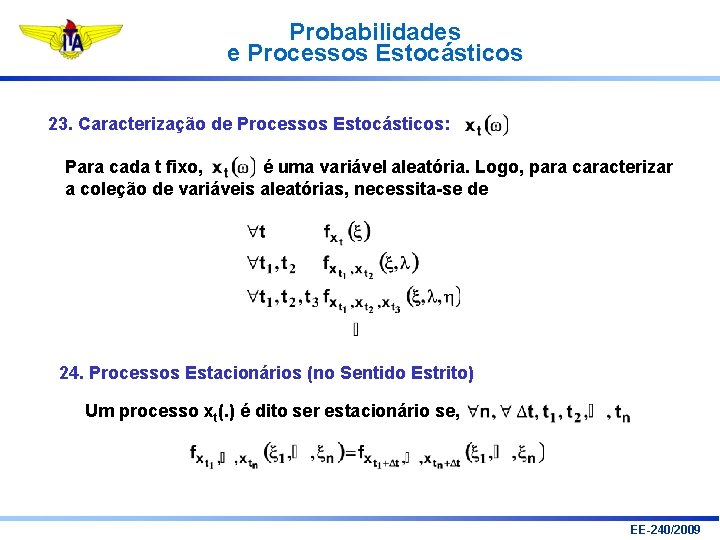
Probabilidades e Processos Estocásticos 23. Caracterização de Processos Estocásticos: Para cada t fixo, é uma variável aleatória. Logo, para caracterizar a coleção de variáveis aleatórias, necessita-se de 24. Processos Estacionários (no Sentido Estrito) Um processo xt(. ) é dito ser estacionário se, EE-240/2009
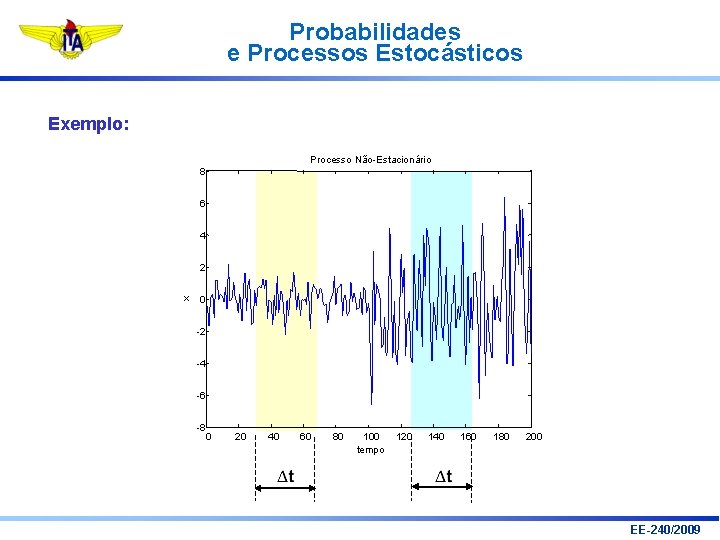
Probabilidades e Processos Estocásticos Exemplo: Processo Não-Estacionário 8 6 4 x 2 0 -2 -4 -6 -8 0 20 40 60 80 100 tempo 120 140 160 180 200 EE-240/2009
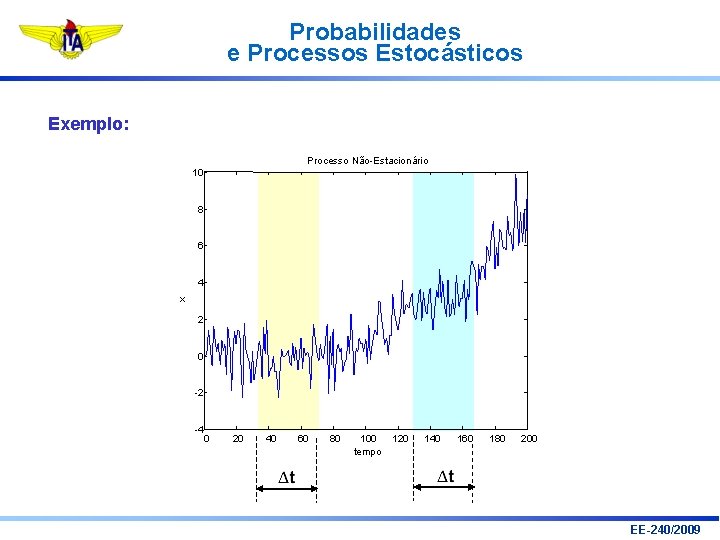
Probabilidades e Processos Estocásticos Exemplo: Processo Não-Estacionário 10 8 6 x 4 2 0 -2 -4 0 20 40 60 80 100 tempo 120 140 160 180 200 EE-240/2009
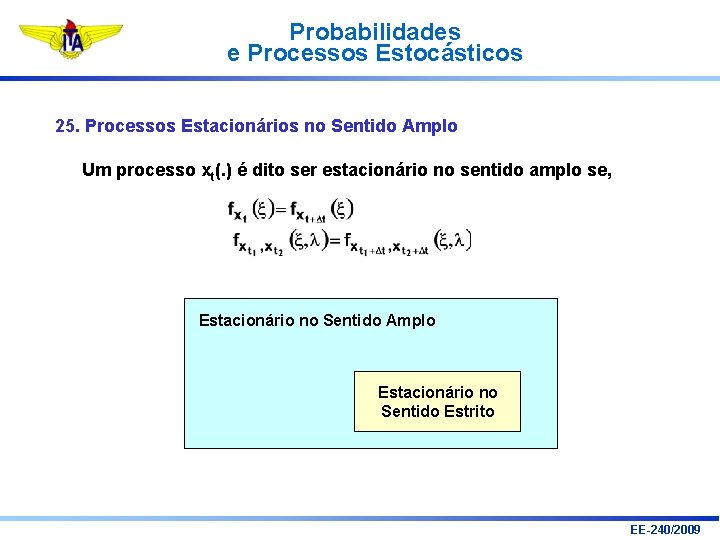
Probabilidades e Processos Estocásticos 25. Processos Estacionários no Sentido Amplo Um processo xt(. ) é dito ser estacionário no sentido amplo se, Estacionário no Sentido Amplo Estacionário no Sentido Estrito EE-240/2009
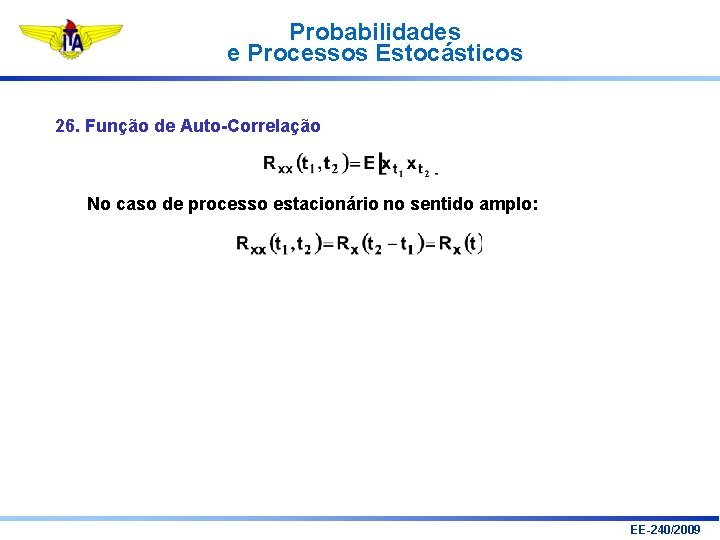
Probabilidades e Processos Estocásticos 26. Função de Auto-Correlação No caso de processo estacionário no sentido amplo: EE-240/2009
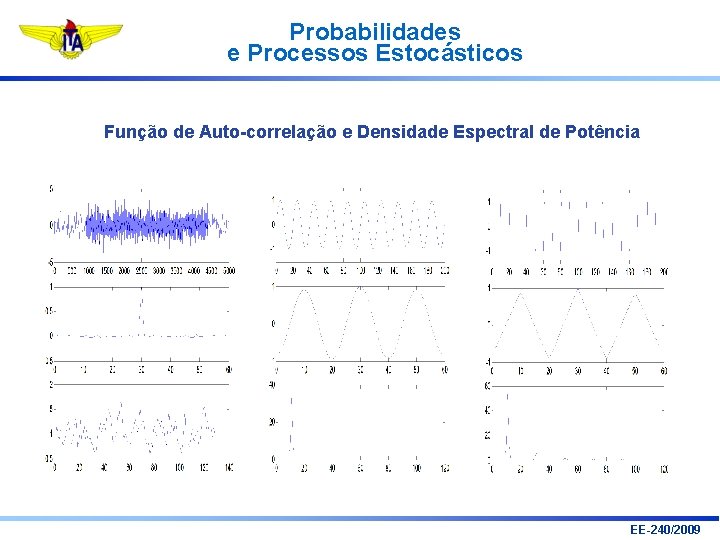
Probabilidades e Processos Estocásticos Função de Auto-correlação e Densidade Espectral de Potência EE-240/2009
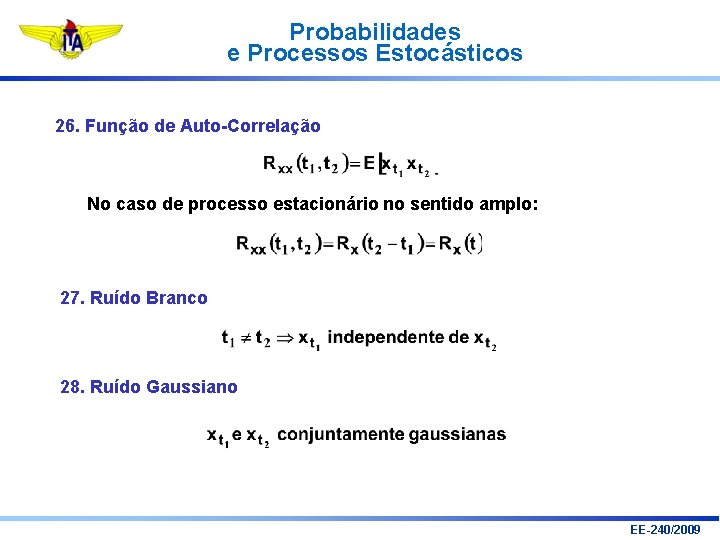
Probabilidades e Processos Estocásticos 26. Função de Auto-Correlação No caso de processo estacionário no sentido amplo: 27. Ruído Branco 28. Ruído Gaussiano EE-240/2009
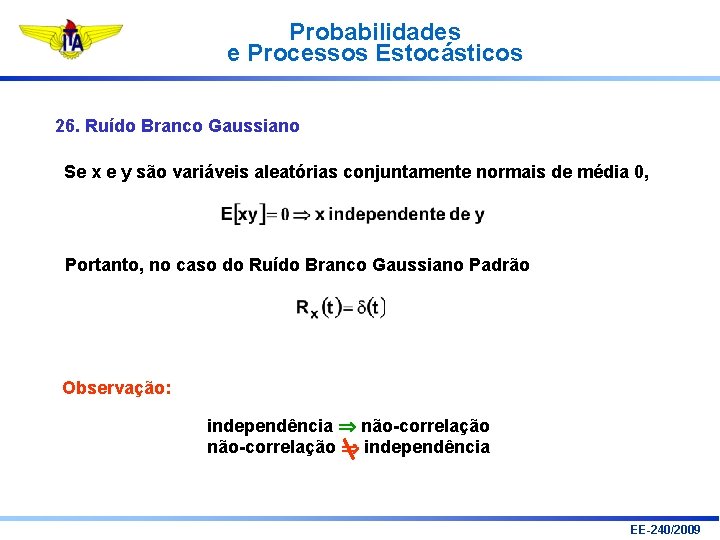
Probabilidades e Processos Estocásticos 26. Ruído Branco Gaussiano Se x e y são variáveis aleatórias conjuntamente normais de média 0, Portanto, no caso do Ruído Branco Gaussiano Padrão Observação: independência não-correlação independência EE-240/2009
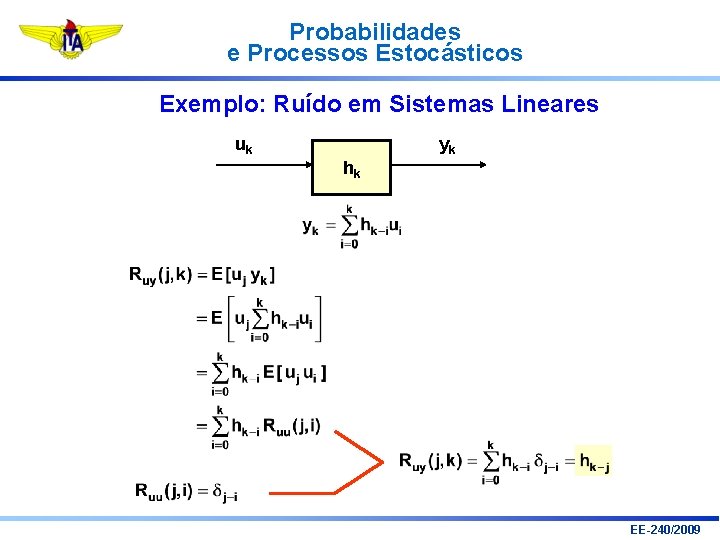
Probabilidades e Processos Estocásticos Exemplo: Ruído em Sistemas Lineares uk yk hk EE-240/2009
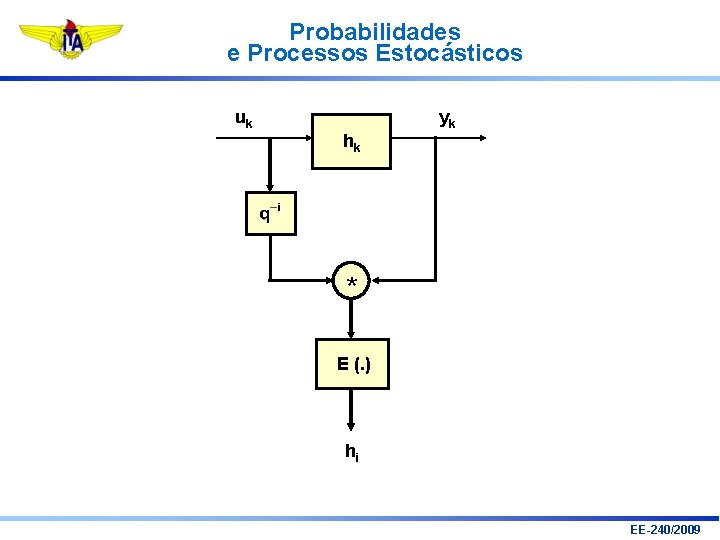
Probabilidades e Processos Estocásticos uk yk hk * E (. ) hi EE-240/2009
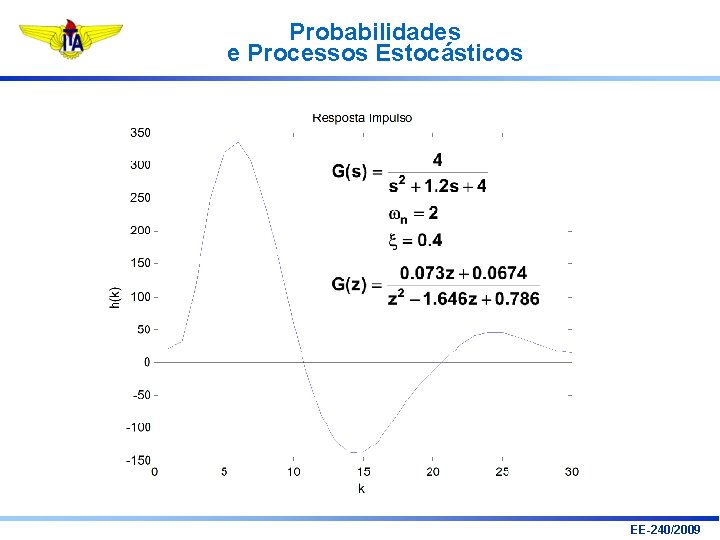
Probabilidades e Processos Estocásticos EE-240/2009
Probabilidades e Processos Estocásticos Exemplos de Processos Estocásticos EE-240/2009
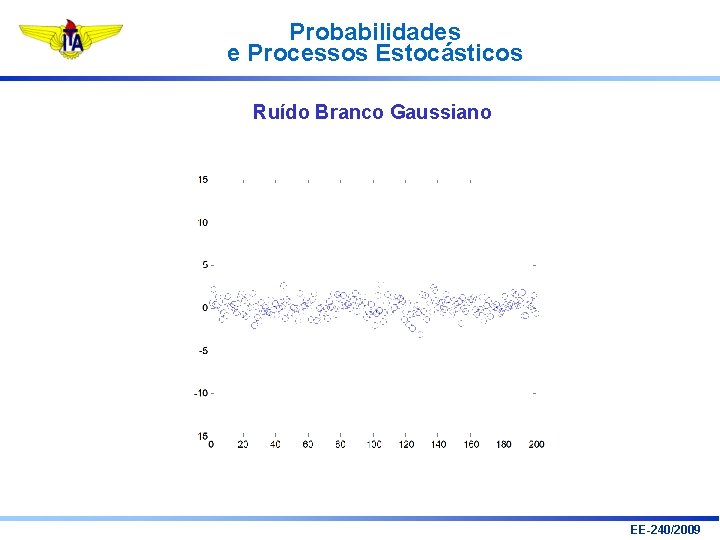
Probabilidades e Processos Estocásticos Ruído Branco Gaussiano EE-240/2009
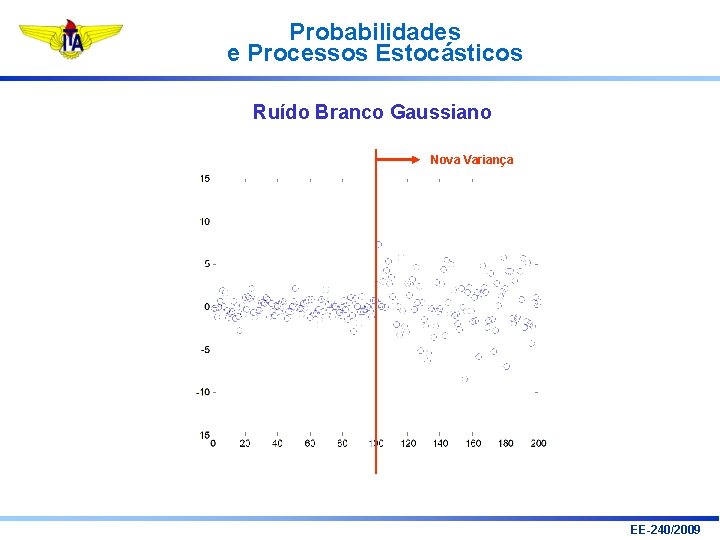
Probabilidades e Processos Estocásticos Ruído Branco Gaussiano Nova Variança EE-240/2009
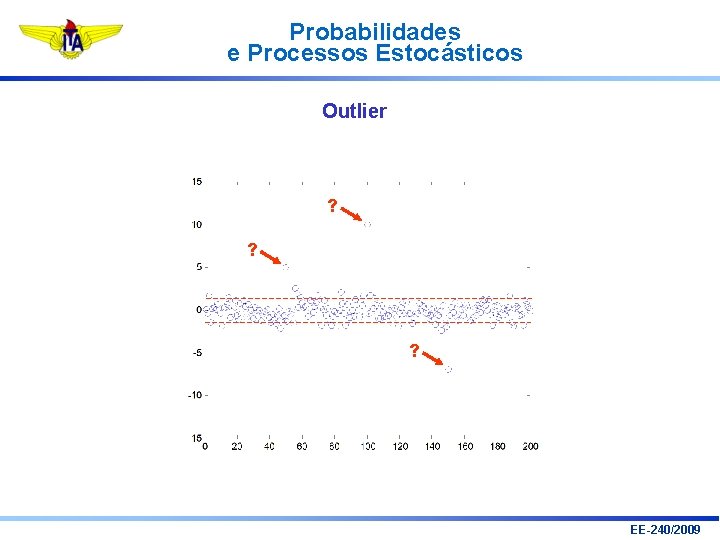
Probabilidades e Processos Estocásticos Outlier ? ? ? EE-240/2009
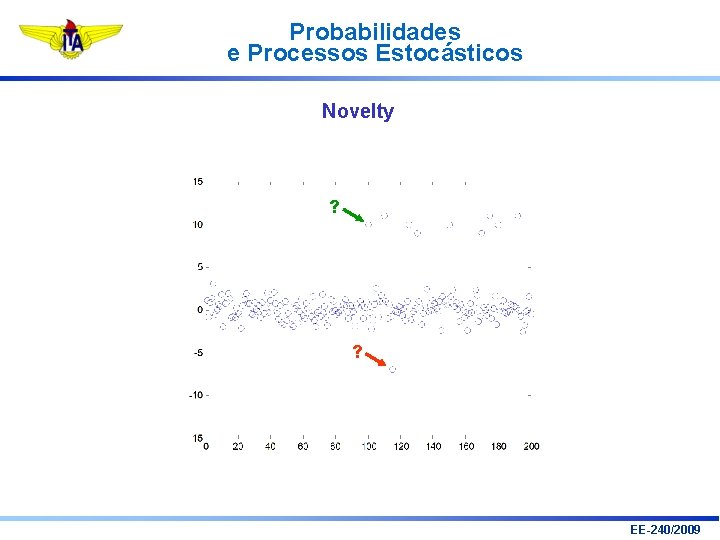
Probabilidades e Processos Estocásticos Novelty ? ? EE-240/2009
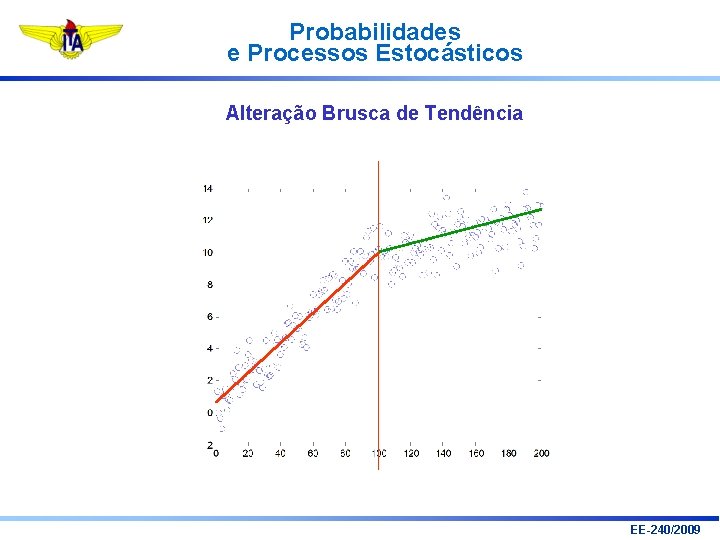
Probabilidades e Processos Estocásticos Alteração Brusca de Tendência EE-240/2009
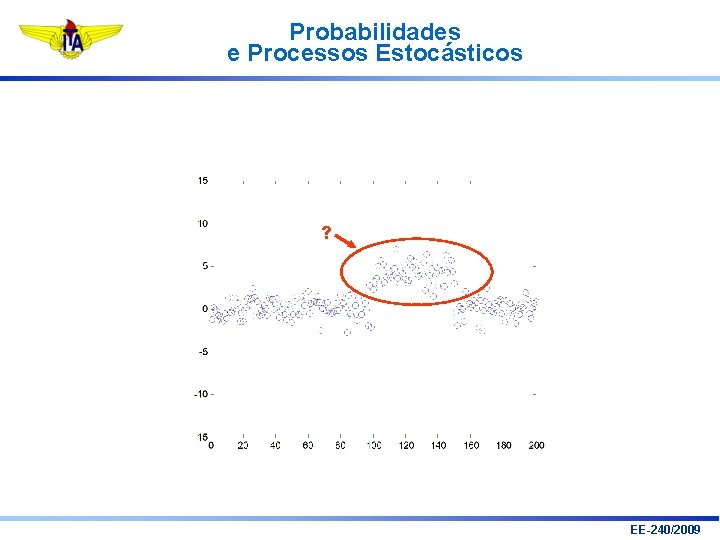
Probabilidades e Processos Estocásticos ? EE-240/2009
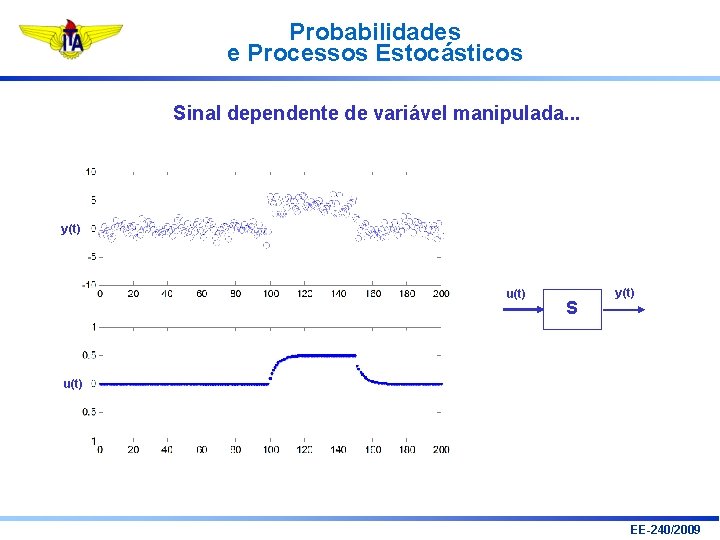
Probabilidades e Processos Estocásticos Sinal dependente de variável manipulada. . . y(t) u(t) S y(t) u(t) EE-240/2009
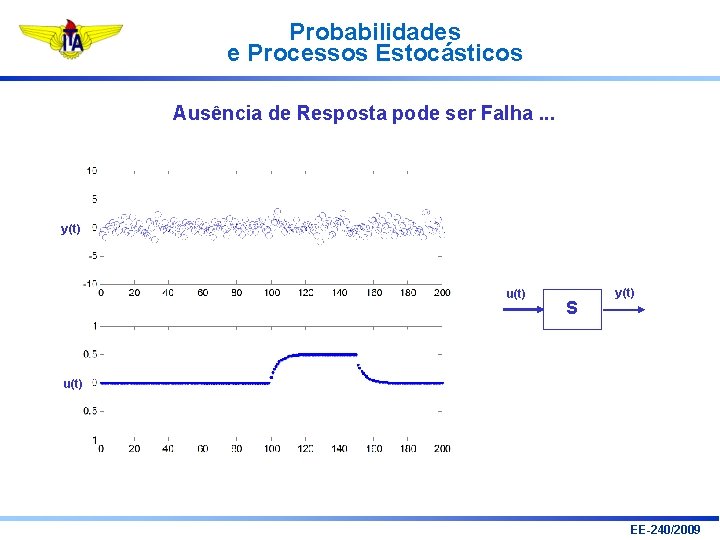
Probabilidades e Processos Estocásticos Ausência de Resposta pode ser Falha. . . y(t) u(t) S y(t) u(t) EE-240/2009
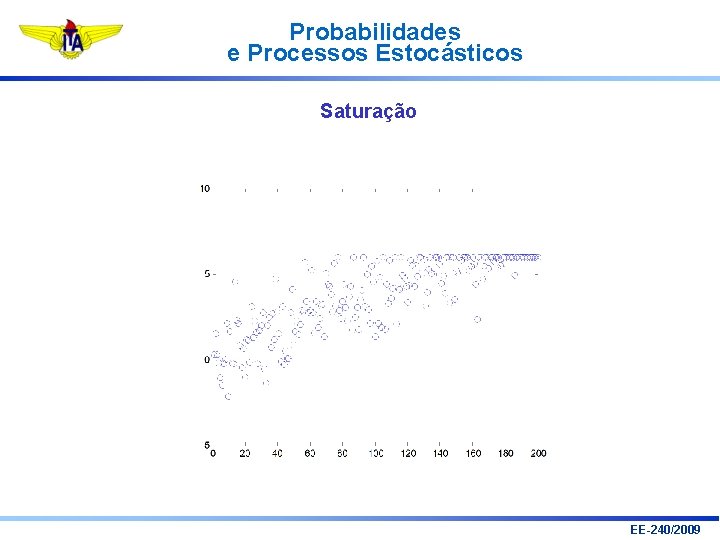
Probabilidades e Processos Estocásticos Saturação EE-240/2009
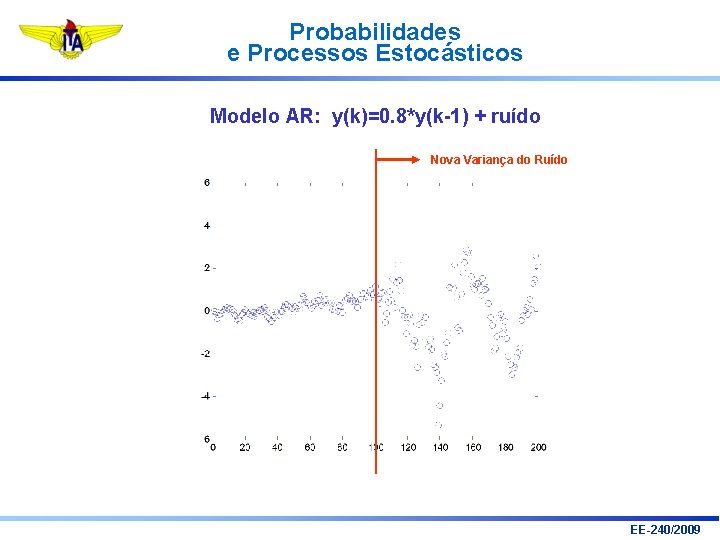
Probabilidades e Processos Estocásticos Modelo AR: y(k)=0. 8*y(k-1) + ruído Nova Variança do Ruído EE-240/2009
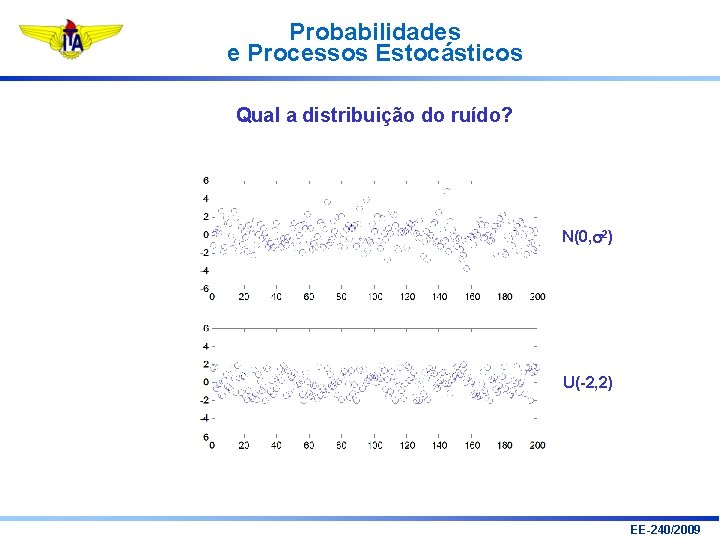
Probabilidades e Processos Estocásticos Qual a distribuição do ruído? N(0, 2) U(-2, 2) EE-240/2009
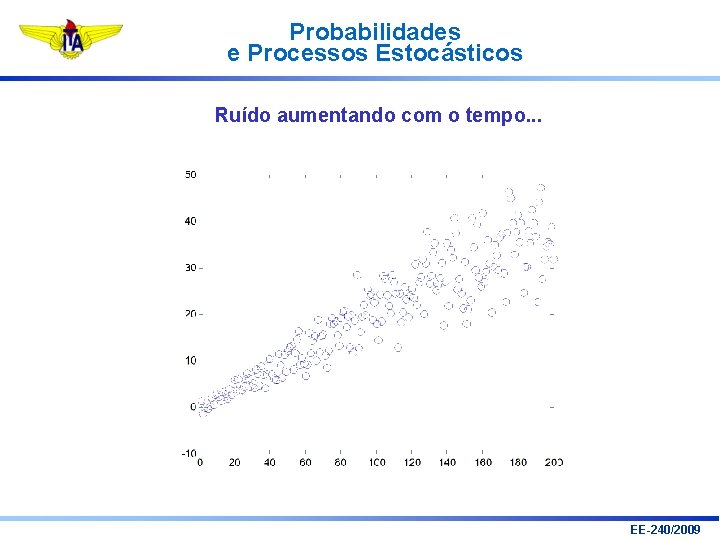
Probabilidades e Processos Estocásticos Ruído aumentando com o tempo. . . EE-240/2009
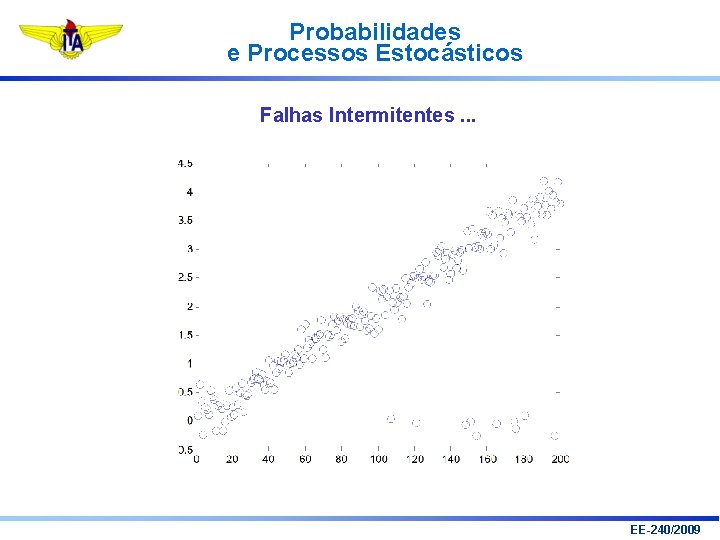
Probabilidades e Processos Estocásticos Falhas Intermitentes. . . EE-240/2009
Probabilidades e Processos Estocásticos Muito Obrigado! EE-240/2009
- Slides: 50