
ECONOMIA E GESTIONE DELLE IMPRESE Riclassificazione ed indici
- Slides: 49
ECONOMIA E GESTIONE DELLE IMPRESE “Riclassificazione ed indici di bilancio” LA VALUTAZIONE DEGLI EQUILIBRI AZIENDALI MEDIANTE LA COSTRUZIONE DEGLI INDICI DI BILANCIO CORSO STIM
Il bilancio d'esercizio è un documento contabile, redatto dagli amministratori alla fine di ogni periodo amministrativo, che determina il risultato economico d'esercizio (reddito) e rappresenta la situazione patrimoniale e finanziaria dell'impresa. È composto da 4 documenti: • Conto Economico • Stato Patrimoniale • Nota Integrativa • Relazione sulla gestione
Analisi di Bilancio: Obiettivi e limiti L’Analisi di Bilancio è una delle tecniche fondamentali per la conoscenza della gestione aziendale con una funzione storica e prospettica. Obiettivi ❑ verificare il rispetto degli equilibri fondamentali di gestione; ❑ monitorare lo stato di salute di un’impresa; significatività dei dati di bilancio nel rappresentare la reale situazione aziendale; Limiti sostanziale staticità di taluni valori del bilancio e, in particolare, di quelli dello stato patrimoniale. ❑ reddituale; Natura degli indicatori ❑ finanziaria; ❑ patrimoniale.
La riclassificazione di bilancio E’ l’operazione necessaria per utilizzare i dati del Bilancio d’Esercizio per l’analisi economico finanziaria e patrimoniale dell’impresa al fine di: • Rendere omogenei i dati di bilancio; • fare emergere alcune informazioni non immediate
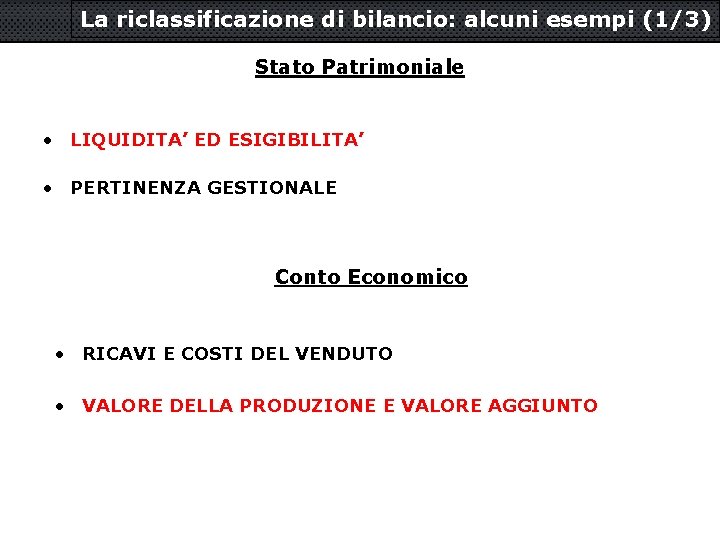
La riclassificazione di bilancio: alcuni esempi (1/3) Stato Patrimoniale • LIQUIDITA’ ED ESIGIBILITA’ • PERTINENZA GESTIONALE Conto Economico • RICAVI E COSTI DEL VENDUTO • VALORE DELLA PRODUZIONE E VALORE AGGIUNTO
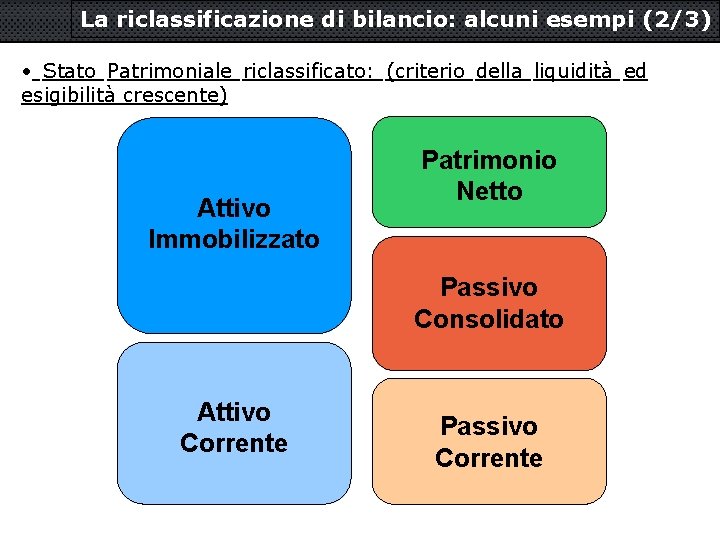
La riclassificazione di bilancio: alcuni esempi (2/3) • Stato Patrimoniale riclassificato: (criterio della liquidità ed esigibilità crescente) Attivo Immobilizzato Patrimonio Netto Passivo Consolidato Attivo Corrente Passivo Corrente
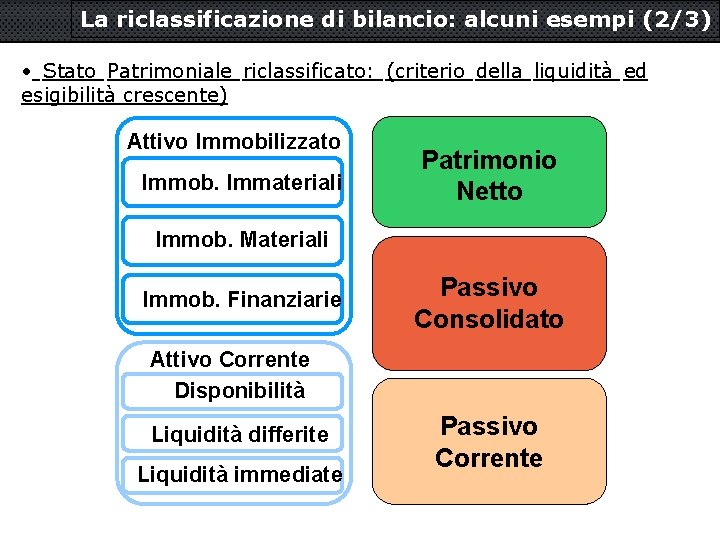
La riclassificazione di bilancio: alcuni esempi (2/3) • Stato Patrimoniale riclassificato: (criterio della liquidità ed esigibilità crescente) Attivo Immobilizzato Immob. Immateriali Patrimonio Netto Immob. Materiali Immob. Finanziarie Passivo Consolidato Attivo Corrente Disponibilità Liquidità differite Liquidità immediate Passivo Corrente
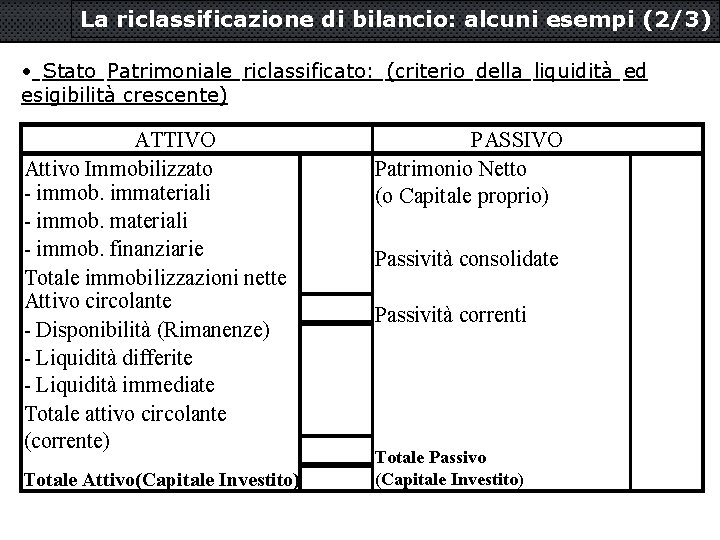
La riclassificazione di bilancio: alcuni esempi (2/3) • Stato Patrimoniale riclassificato: (criterio della liquidità ed esigibilità crescente) ATTIVO Attivo Immobilizzato - immob. immateriali - immob. finanziarie Totale immobilizzazioni nette Attivo circolante - Disponibilità (Rimanenze) - Liquidità differite - Liquidità immediate Totale attivo circolante (corrente) Totale Attivo(Capitale Investito) PASSIVO Patrimonio Netto (o Capitale proprio) Passività consolidate Passività correnti Totale Passivo (Capitale Investito)
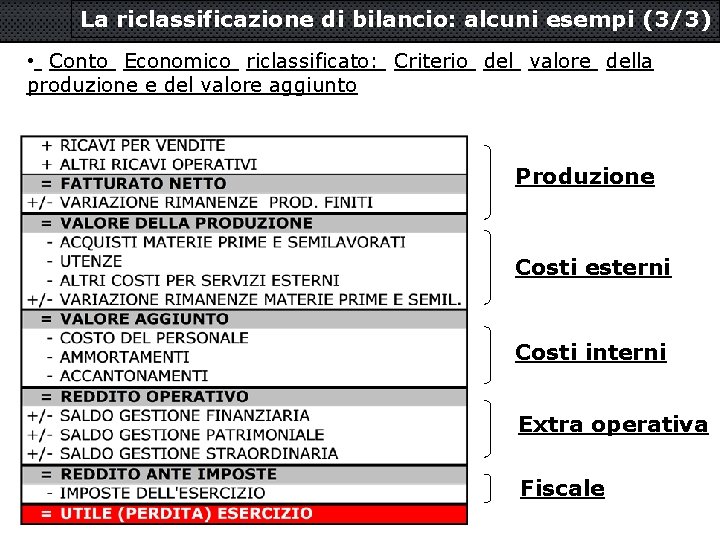
La riclassificazione di bilancio: alcuni esempi (3/3) • Conto Economico riclassificato: Criterio del valore della produzione e del valore aggiunto Produzione Costi esterni Costi interni Extra operativa Fiscale
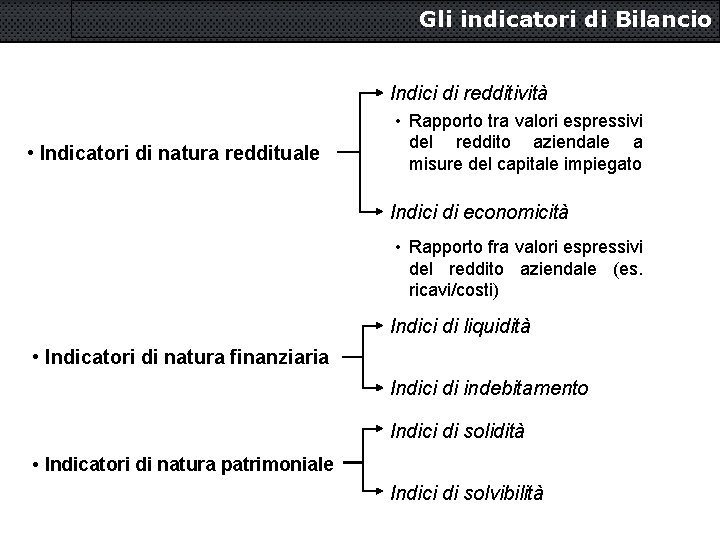
Gli indicatori di Bilancio Indici di redditività • Indicatori di natura reddituale • Rapporto tra valori espressivi del reddito aziendale a misure del capitale impiegato Indici di economicità • Rapporto fra valori espressivi del reddito aziendale (es. ricavi/costi) Indici di liquidità • Indicatori di natura finanziaria Indici di indebitamento Indici di solidità • Indicatori di natura patrimoniale Indici di solvibilità
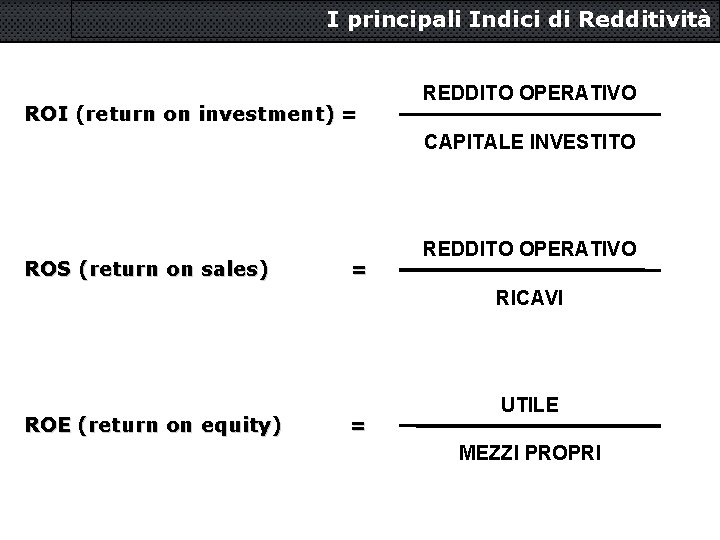
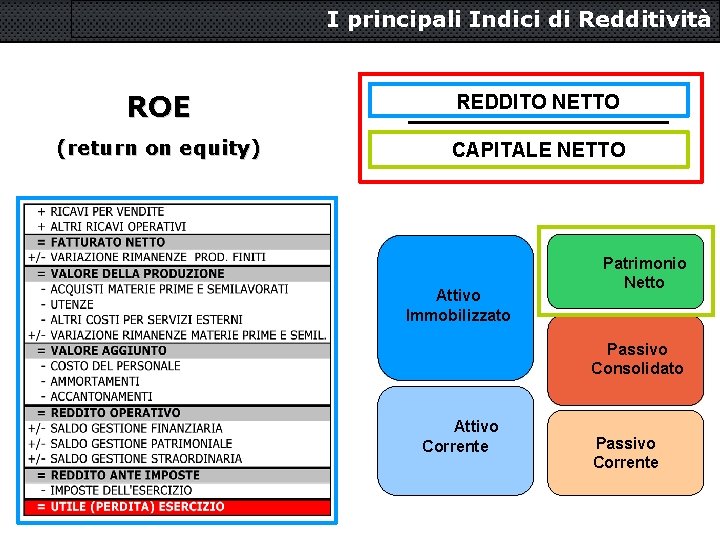
I principali Indici di Redditività ROI (return on investment) = REDDITO OPERATIVO CAPITALE INVESTITO ROS (return on sales) = REDDITO OPERATIVO RICAVI ROE (return on equity) = UTILE MEZZI PROPRI
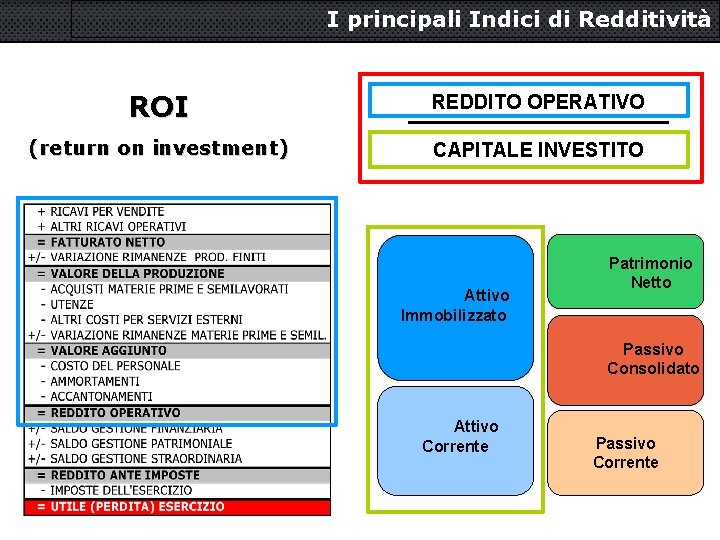
I principali Indici di Redditività ROI REDDITO OPERATIVO (return on investment) CAPITALE INVESTITO Attivo Immobilizzato Patrimonio Netto Passivo Consolidato Attivo Corrente Passivo Corrente
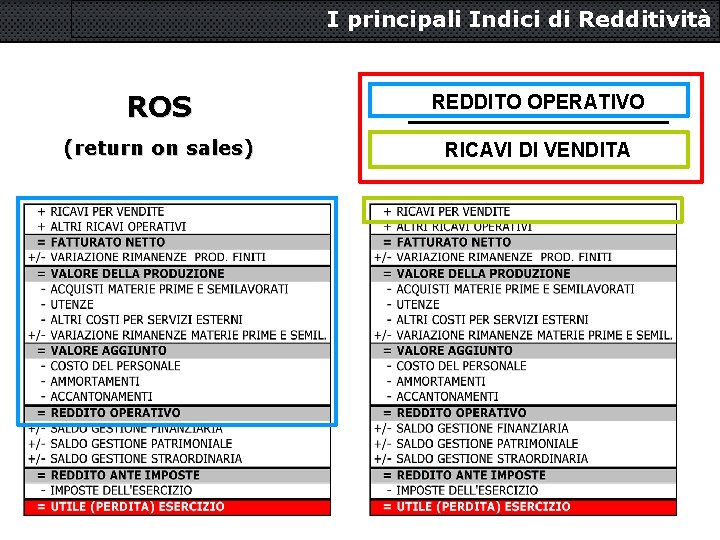
I principali Indici di Redditività ROS REDDITO OPERATIVO (return on sales) RICAVI DI VENDITA
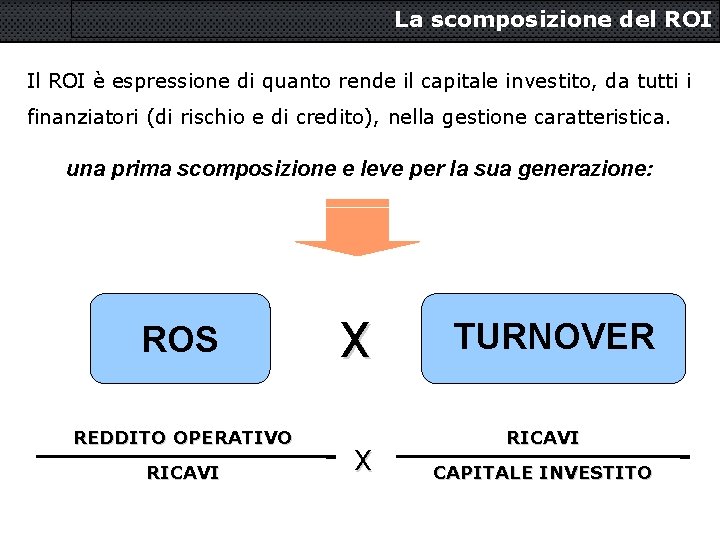
La scomposizione del ROI Il ROI è espressione di quanto rende il capitale investito, da tutti i finanziatori (di rischio e di credito), nella gestione caratteristica. una prima scomposizione e leve per la sua generazione: ROS REDDITO OPERATIVO RICAVI X X TURNOVER RICAVI CAPITALE INVESTITO
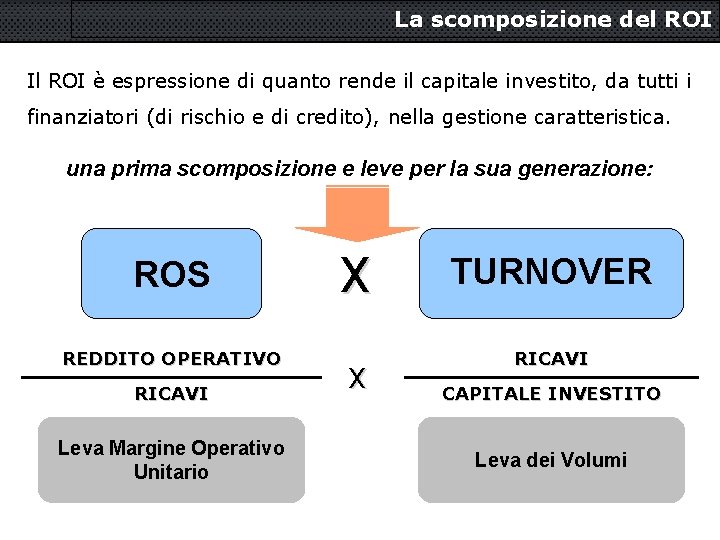
La scomposizione del ROI Il ROI è espressione di quanto rende il capitale investito, da tutti i finanziatori (di rischio e di credito), nella gestione caratteristica. una prima scomposizione e leve per la sua generazione: ROS REDDITO OPERATIVO RICAVI Leva Margine Operativo Unitario X X TURNOVER RICAVI CAPITALE INVESTITO Leva dei Volumi
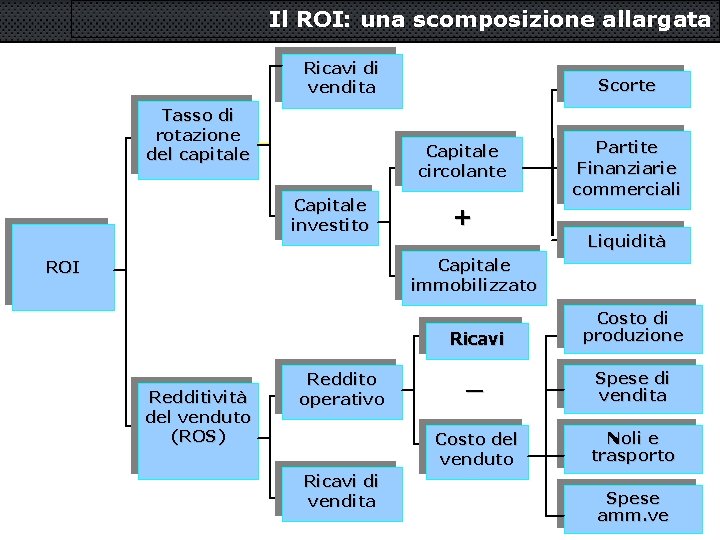
Il ROI: una scomposizione allargata Ricavi di vendita Tasso di rotazione del capitale Scorte Capitale circolante Capitale investito Partite Finanziarie commerciali + Liquidità Capitale immobilizzato ROI Ricavi Redditività del venduto (ROS) Reddito operativo Ricavi di vendita Costo di produzione _ Spese di vendita Costo del venduto Noli e trasporto Spese amm. ve
I principali Indici di Redditività ROE REDDITO NETTO (return on equity) CAPITALE NETTO Attivo Immobilizzato Patrimonio Netto Passivo Consolidato Attivo Corrente Passivo Corrente
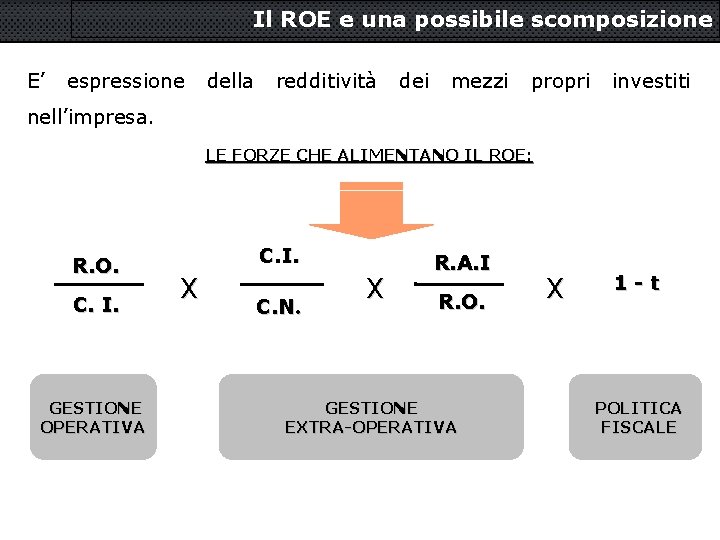
Il ROE e una possibile scomposizione E’ espressione della redditività dei mezzi propri investiti nell’impresa. LE FORZE CHE ALIMENTANO IL ROE: R. O. C. I. GESTIONE OPERATIVA C. I. X C. N. X R. A. I R. O. GESTIONE EXTRA-OPERATIVA X 1 -t POLITICA FISCALE
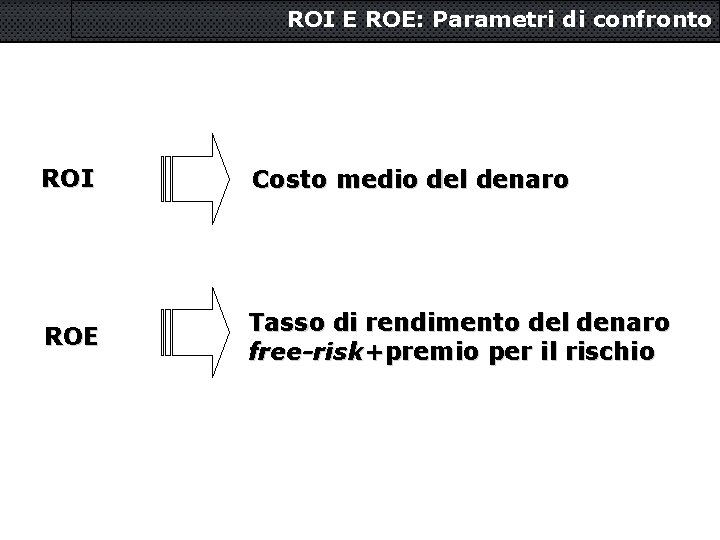
ROI E ROE: Parametri di confronto ROI Costo medio del denaro ROE Tasso di rendimento del denaro free-risk+premio per il rischio
I limiti degli indici di redditività la contestata significatività del reddito quale valore rappresentativo del risultato economico della gestione; il concetto di reddito quale indicatore di performance è influenzato, inoltre, dai criteri di ripartizione degli oneri sopportati relativi agli investimenti effettuati.
Indicatori di economicità Pongono a confronto singole voci di costo (ad es. materie prime, lavoro, ammortamenti, oneri finanziari) con il totale dei costi e/o dei ricavi.
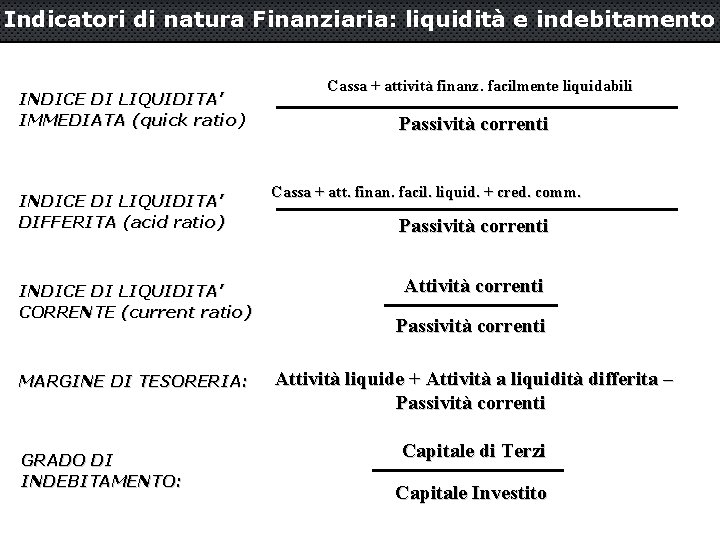
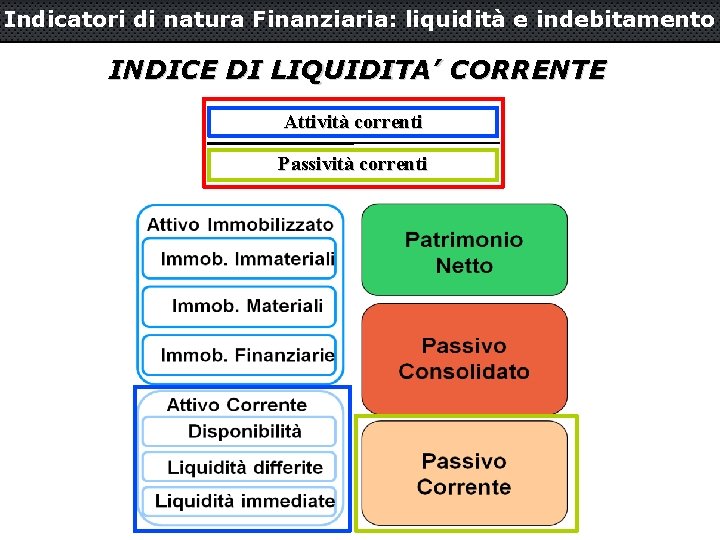
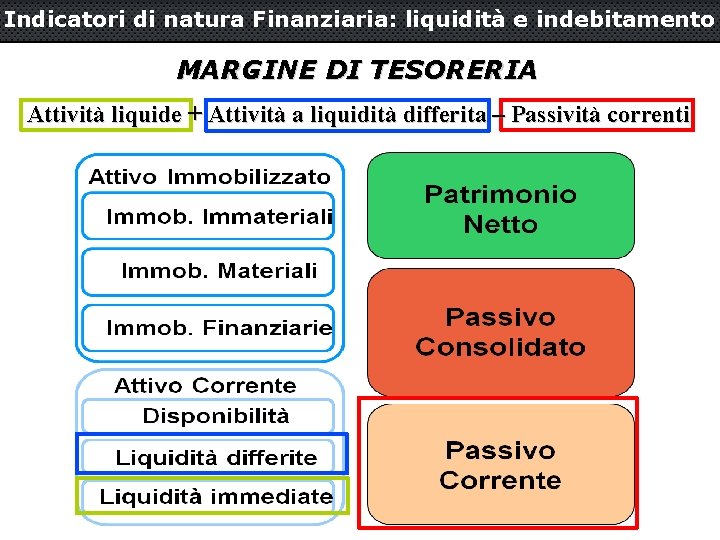
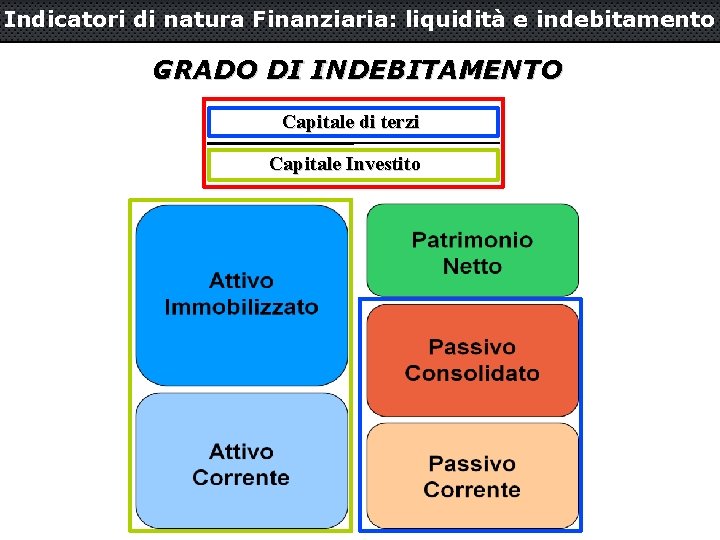
Indicatori di natura Finanziaria: liquidità e indebitamento INDICE DI LIQUIDITA’ IMMEDIATA (quick ratio) INDICE DI LIQUIDITA’ DIFFERITA (acid ratio) INDICE DI LIQUIDITA’ CORRENTE (current ratio) MARGINE DI TESORERIA: GRADO DI INDEBITAMENTO: Cassa + attività finanz. facilmente liquidabili Passività correnti Cassa + att. finan. facil. liquid. + cred. comm. Passività correnti Attività correnti Passività correnti Attività liquide + Attività a liquidità differita – Passività correnti Capitale di Terzi Capitale Investito
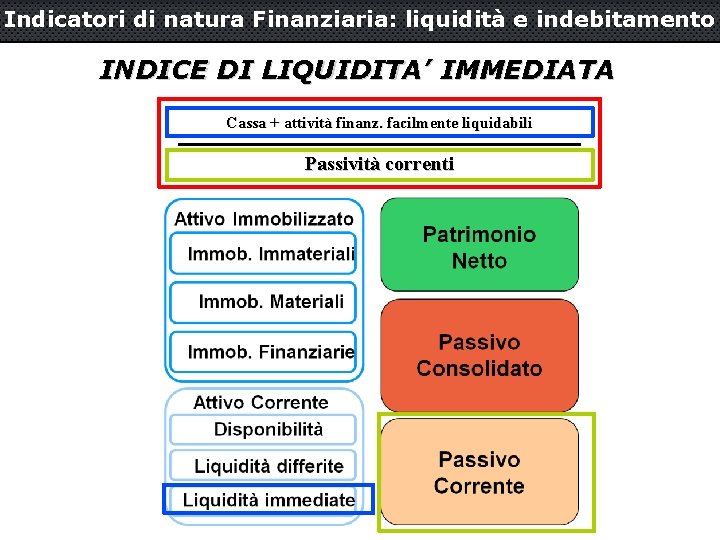
Indicatori di natura Finanziaria: liquidità e indebitamento INDICE DI LIQUIDITA’ IMMEDIATA Cassa + attività finanz. facilmente liquidabili Passività correnti
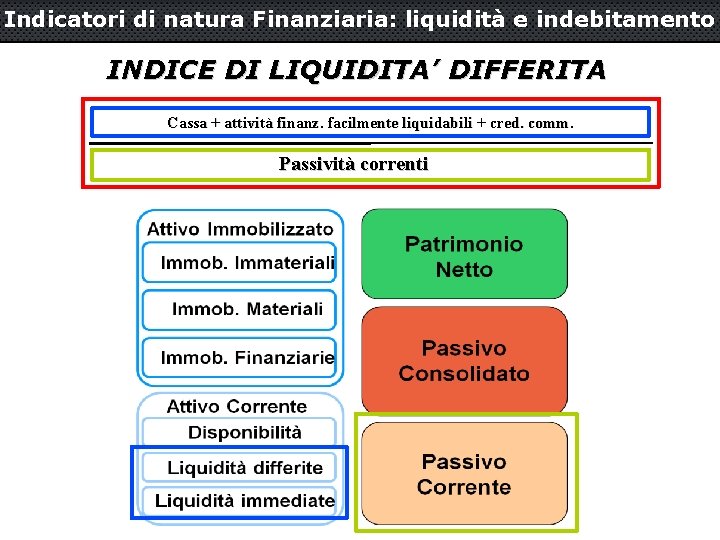
Indicatori di natura Finanziaria: liquidità e indebitamento INDICE DI LIQUIDITA’ DIFFERITA Cassa + attività finanz. facilmente liquidabili + cred. comm. Passività correnti
Indicatori di natura Finanziaria: liquidità e indebitamento INDICE DI LIQUIDITA’ CORRENTE Attività correnti Passività correnti
Indicatori di natura Finanziaria: liquidità e indebitamento MARGINE DI TESORERIA Attività liquide + Attività a liquidità differita – Passività correnti
Indicatori di natura Finanziaria: liquidità e indebitamento GRADO DI INDEBITAMENTO Capitale di terzi Capitale Investito
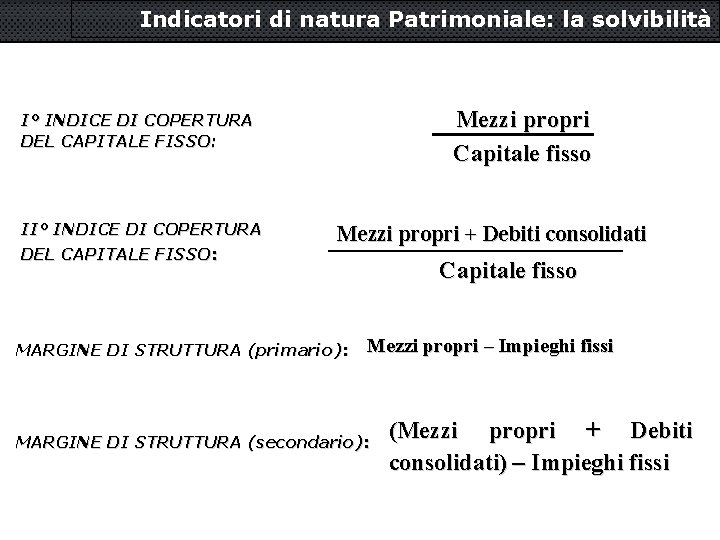
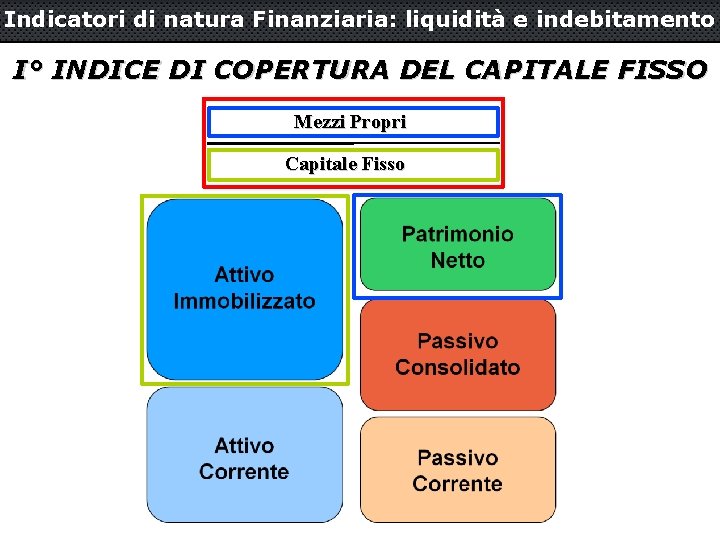
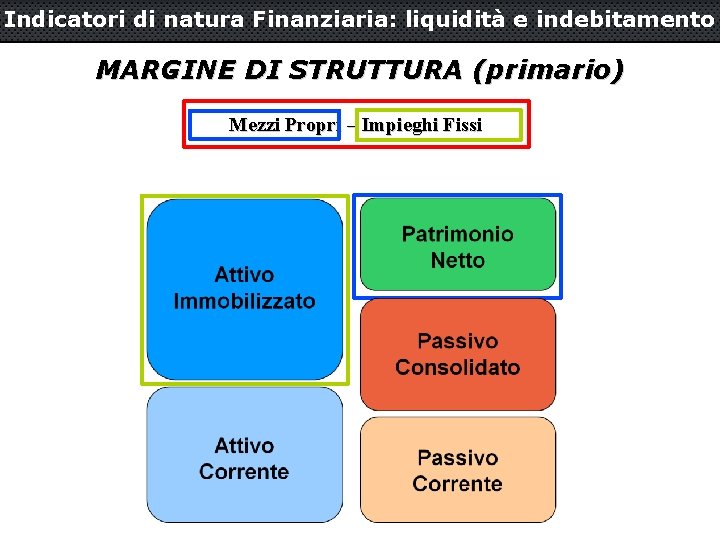
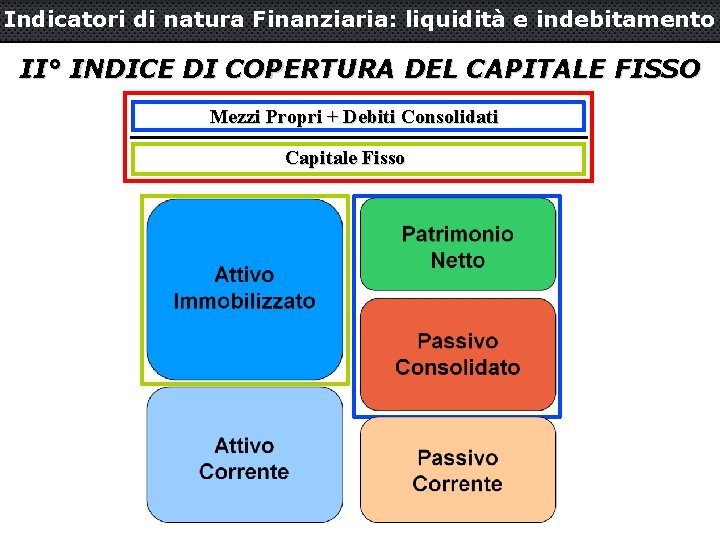
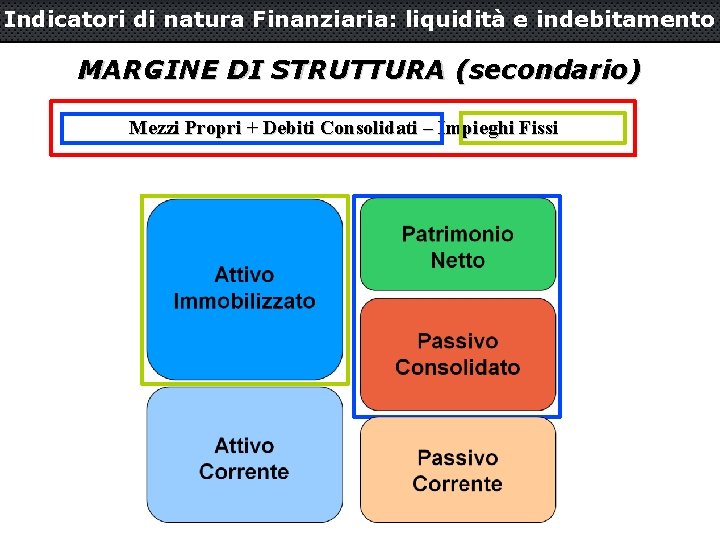
Indicatori di natura Patrimoniale: la solvibilità Mezzi propri Capitale fisso I° INDICE DI COPERTURA DEL CAPITALE FISSO: II° INDICE DI COPERTURA DEL CAPITALE FISSO: Mezzi propri + Debiti consolidati MARGINE DI STRUTTURA (primario): Capitale fisso Mezzi propri – Impieghi fissi MARGINE DI STRUTTURA (secondario): (Mezzi propri + Debiti consolidati) – Impieghi fissi
Indicatori di natura Finanziaria: liquidità e indebitamento I° INDICE DI COPERTURA DEL CAPITALE FISSO Mezzi Propri Capitale Fisso
Indicatori di natura Finanziaria: liquidità e indebitamento MARGINE DI STRUTTURA (primario) Mezzi Propri – Impieghi Fissi
Indicatori di natura Finanziaria: liquidità e indebitamento II° INDICE DI COPERTURA DEL CAPITALE FISSO Mezzi Propri + Debiti Consolidati Capitale Fisso
Indicatori di natura Finanziaria: liquidità e indebitamento MARGINE DI STRUTTURA (secondario) Mezzi Propri + Debiti Consolidati – Impieghi Fissi
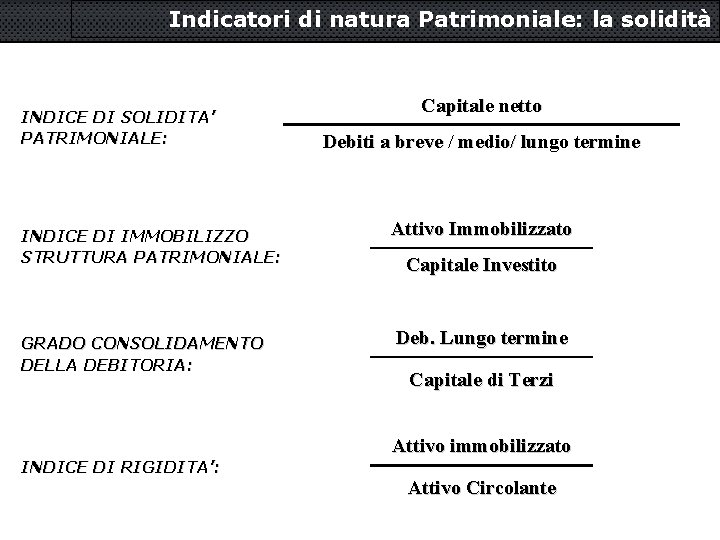
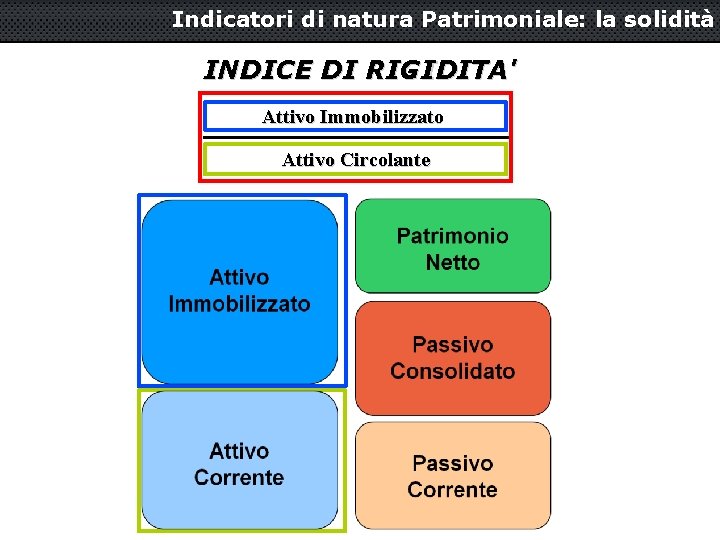
Indicatori di natura Patrimoniale: la solidità INDICE DI SOLIDITA’ PATRIMONIALE: INDICE DI IMMOBILIZZO STRUTTURA PATRIMONIALE: GRADO CONSOLIDAMENTO DELLA DEBITORIA: INDICE DI RIGIDITA’: Capitale netto Debiti a breve / medio/ lungo termine Attivo Immobilizzato Capitale Investito Deb. Lungo termine Capitale di Terzi Attivo immobilizzato Attivo Circolante
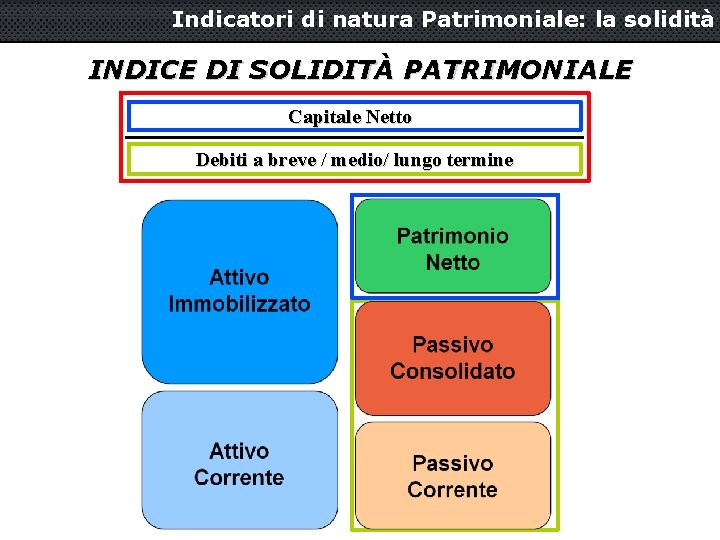
Indicatori di natura Patrimoniale: la solidità INDICE DI SOLIDITÀ PATRIMONIALE Capitale Netto Debiti a breve / medio/ lungo termine
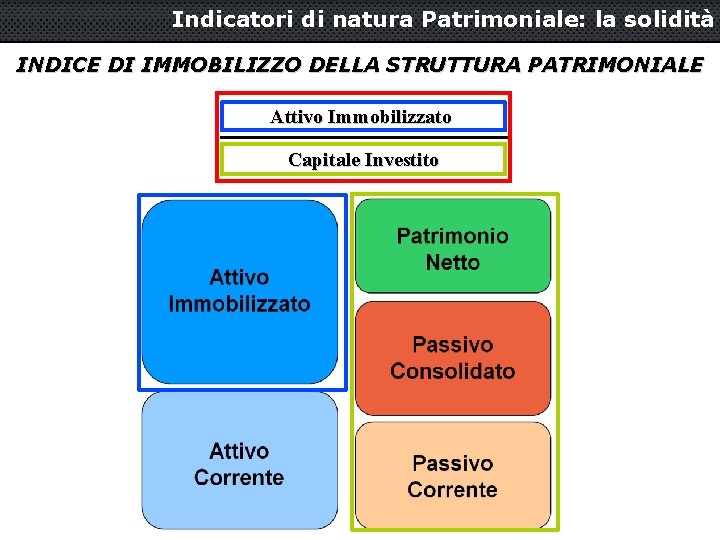
Indicatori di natura Patrimoniale: la solidità INDICE DI IMMOBILIZZO DELLA STRUTTURA PATRIMONIALE Attivo Immobilizzato Capitale Investito
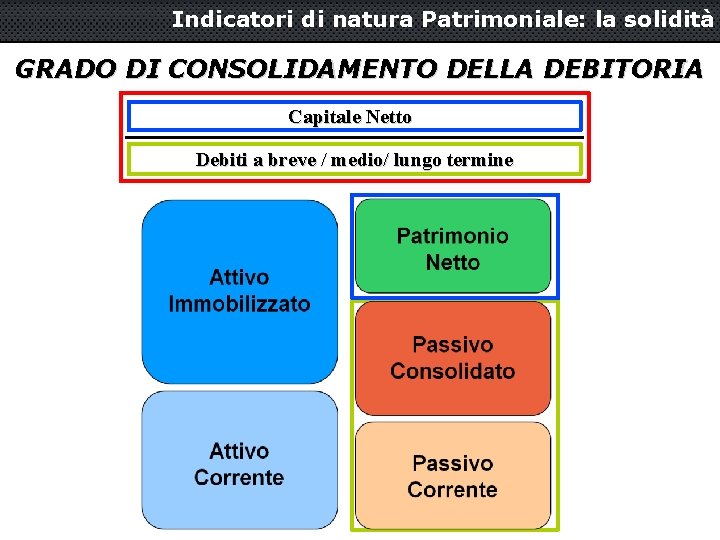
Indicatori di natura Patrimoniale: la solidità GRADO DI CONSOLIDAMENTO DELLA DEBITORIA Capitale Netto Debiti a breve / medio/ lungo termine
Indicatori di natura Patrimoniale: la solidità INDICE DI RIGIDITA' Attivo Immobilizzato Attivo Circolante
Il caso aziendale: Motori & Motori S. p. A. Impresa in fase di start up. Operante nel commercio di autoveicoli nuovi e usati. Dopo il primo triennio di attività, ritiene opportuno verificare lo stato di salute dell’azienda ricorrendo all’analisi di bilancio per indici, in cui si prevede un confronto temporale e spaziale
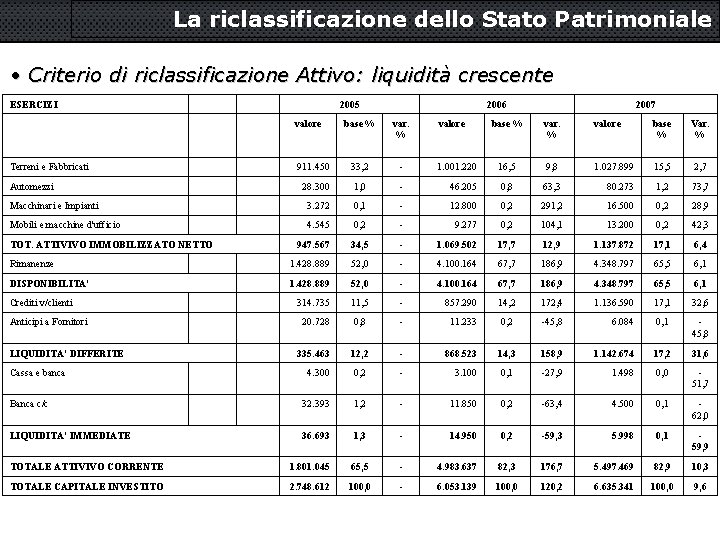
La riclassificazione dello Stato Patrimoniale • Criterio di riclassificazione Attivo: liquidità crescente ESERCIZI 2005 valore Terreni e Fabbricati 2006 base % var. % valore base % 911. 450 33, 2 - 1. 001. 220 16, 5 9, 8 1. 027. 899 15, 5 2, 7 28. 300 1, 0 - 46. 205 0, 8 63, 3 80. 273 1, 2 73, 7 Macchinari e Impianti 3. 272 0, 1 - 12. 800 0, 2 291, 2 16. 500 0, 2 28, 9 Mobili e macchine d'ufficio 4. 545 0, 2 - 9. 277 0, 2 104, 1 13. 200 0, 2 42, 3 947. 567 34, 5 - 1. 069. 502 17, 7 12, 9 1. 137. 872 17, 1 6, 4 1. 428. 889 52, 0 - 4. 100. 164 67, 7 186, 9 4. 348. 797 65, 5 6, 1 314. 735 11, 5 - 857. 290 14, 2 172, 4 1. 136. 590 17, 1 32, 6 20. 728 0, 8 - 11. 233 0, 2 -45, 8 6. 084 0, 1 45, 8 335. 463 12, 2 - 868. 523 14, 3 158, 9 1. 142. 674 17, 2 31, 6 4. 300 0, 2 - 3. 100 0, 1 -27, 9 1. 498 0, 0 51, 7 Banca c/c 32. 393 1, 2 - 11. 850 0, 2 -63, 4 4. 500 0, 1 62, 0 LIQUIDITA' IMMEDIATE 36. 693 1, 3 - 14. 950 0, 2 -59, 3 5. 998 0, 1 59, 9 TOTALE ATTIVIVO CORRENTE 1. 801. 045 65, 5 - 4. 983. 637 82, 3 176, 7 5. 497. 469 82, 9 10, 3 TOTALE CAPITALE INVESTITO 2. 748. 612 100, 0 - 6. 053. 139 100, 0 120, 2 6. 635. 341 100, 0 9, 6 Automezzi TOT. ATTIVIVO IMMOBILIZZATO NETTO Rimanenze DISPONIBILITA' Crediti v/clienti Anticipi a Fornitori LIQUIDITA' DIFFERITE Cassa e banca valore base % 2007 Var. %
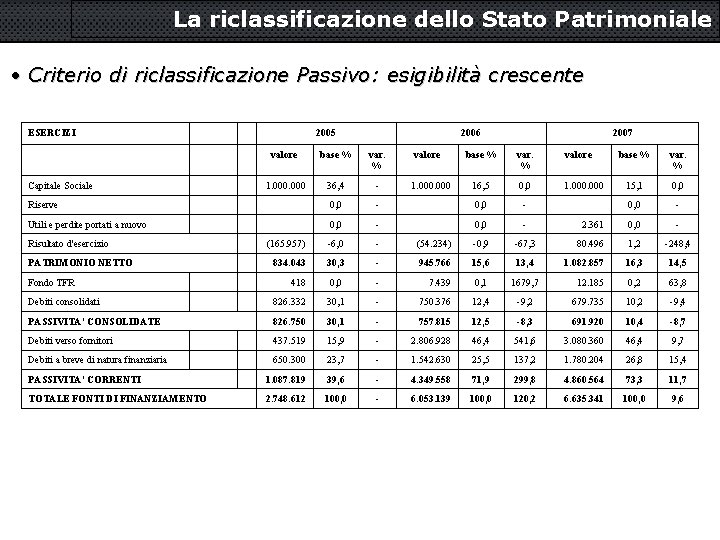
La riclassificazione dello Stato Patrimoniale • Criterio di riclassificazione Passivo: esigibilità crescente ESERCIZI 2005 Capitale Sociale 2006 valore base % var. % 1. 000 36, 4 - valore 1. 000 2007 base % var. % valore 16, 5 0, 0 1. 000 var. % 15, 1 0, 0 - Riserve 0, 0 - Utili e perdite portati a nuovo 0, 0 - 2. 361 0, 0 - (165. 957) -6, 0 - (54. 234) -0, 9 -67, 3 80. 496 1, 2 -248, 4 834. 043 30, 3 - 945. 766 15, 6 13, 4 1. 082. 857 16, 3 14, 5 418 0, 0 - 7. 439 0, 1 1679, 7 12. 185 0, 2 63, 8 Debiti consolidati 826. 332 30, 1 - 750. 376 12, 4 -9, 2 679. 735 10, 2 -9, 4 PASSIVITA' CONSOLIDATE 826. 750 30, 1 - 757. 815 12, 5 -8, 3 691. 920 10, 4 -8, 7 Debiti verso fornitori 437. 519 15, 9 - 2. 806. 928 46, 4 541, 6 3. 080. 360 46, 4 9, 7 Debiti a breve di natura finanziaria 650. 300 23, 7 - 1. 542. 630 25, 5 137, 2 1. 780. 204 26, 8 15, 4 1. 087. 819 39, 6 - 4. 349. 558 71, 9 299, 8 4. 860. 564 73, 3 11, 7 2. 748. 612 100, 0 - 6. 053. 139 100, 0 120, 2 6. 635. 341 100, 0 9, 6 Risultato d'esercizio PATRIMONIO NETTO Fondo TFR PASSIVITA' CORRENTI TOTALE FONTI DI FINANZIAMENTO base %
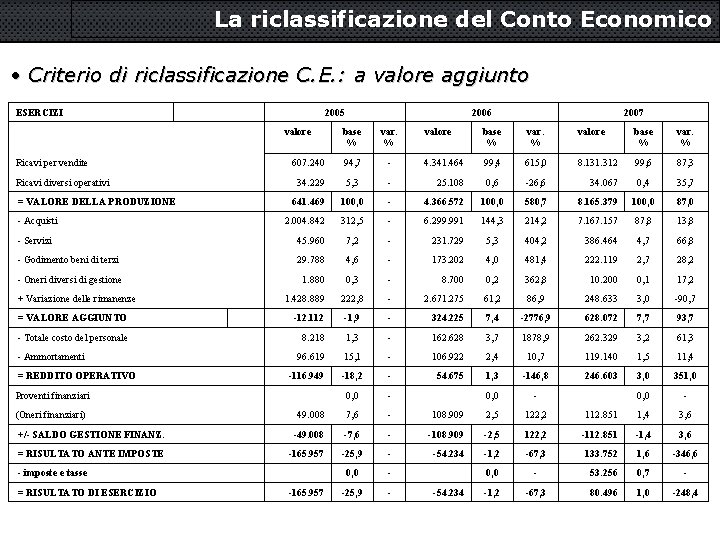
La riclassificazione del Conto Economico • Criterio di riclassificazione C. E. : a valore aggiunto ESERCIZI 2005 valore Ricavi per vendite Ricavi diversi operativi = VALORE DELLA PRODUZIONE - Acquisti 2006 base % var. % 607. 240 94, 7 34. 229 2007 valore base % var. % - 4. 341. 464 99, 4 615, 0 8. 131. 312 99, 6 87, 3 5, 3 - 25. 108 0, 6 -26, 6 34. 067 0, 4 35, 7 641. 469 100, 0 - 4. 366. 572 100, 0 580, 7 8. 165. 379 100, 0 87, 0 2. 004. 842 312, 5 - 6. 299. 991 144, 3 214, 2 7. 167. 157 87, 8 13, 8 - Servizi 45. 960 7, 2 - 231. 729 5, 3 404, 2 386. 464 4, 7 66, 8 - Godimento beni di terzi 29. 788 4, 6 - 173. 202 4, 0 481, 4 222. 119 2, 7 28, 2 - Oneri diversi di gestione 1. 880 0, 3 - 8. 700 0, 2 362, 8 10. 200 0, 1 17, 2 222, 8 - 2. 671. 275 61, 2 86, 9 248. 633 3, 0 -90, 7 -12. 112 -1, 9 - 324. 225 7, 4 -2776, 9 628. 072 7, 7 93, 7 8. 218 1, 3 - 162. 628 3, 7 1878, 9 262. 329 3, 2 61, 3 96. 619 15, 1 - 106. 922 2, 4 10, 7 119. 140 1, 5 11, 4 -116. 949 -18, 2 - 54. 675 1, 3 -146, 8 246. 603 3, 0 351, 0 0, 0 - 49. 008 7, 6 - 108. 909 2, 5 122, 2 112. 851 1, 4 3, 6 +/- SALDO GESTIONE FINANZ. -49. 008 -7, 6 - -108. 909 -2, 5 122, 2 -112. 851 -1, 4 3, 6 = RISULTATO ANTE IMPOSTE -165. 957 -25, 9 - -54. 234 -1, 2 -67, 3 133. 752 1, 6 -346, 6 0, 0 - 53. 256 0, 7 - -25, 9 - -1, 2 -67, 3 80. 496 1, 0 -248, 4 + Variazione delle rimanenze = VALORE AGGIUNTO 1. 428. 889 - Totale costo del personale - Ammortamenti = REDDITO OPERATIVO Proventi finanziari (Oneri finanziari) - imposte e tasse = RISULTATO DI ESERCIZIO -165. 957 -54. 234
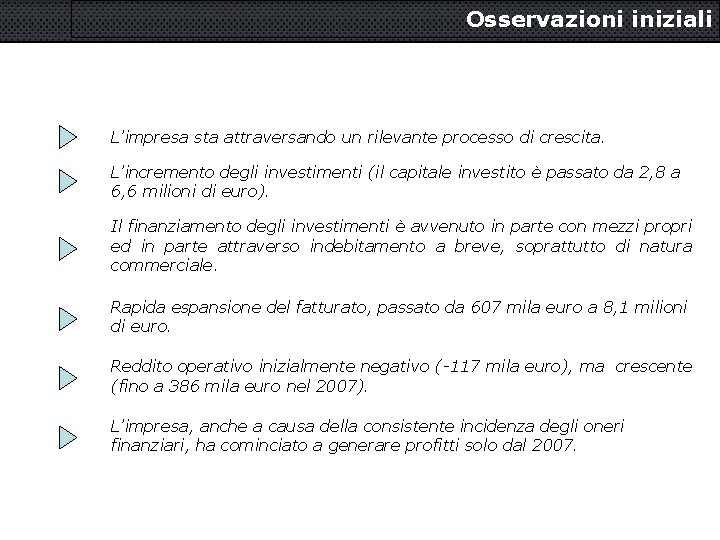
Osservazioni iniziali L’impresa sta attraversando un rilevante processo di crescita. L’incremento degli investimenti (il capitale investito è passato da 2, 8 a 6, 6 milioni di euro). Il finanziamento degli investimenti è avvenuto in parte con mezzi propri ed in parte attraverso indebitamento a breve, soprattutto di natura commerciale. Rapida espansione del fatturato, passato da 607 mila euro a 8, 1 milioni di euro. Reddito operativo inizialmente negativo (-117 mila euro), ma crescente (fino a 386 mila euro nel 2007). L’impresa, anche a causa della consistente incidenza degli oneri finanziari, ha cominciato a generare profitti solo dal 2007.
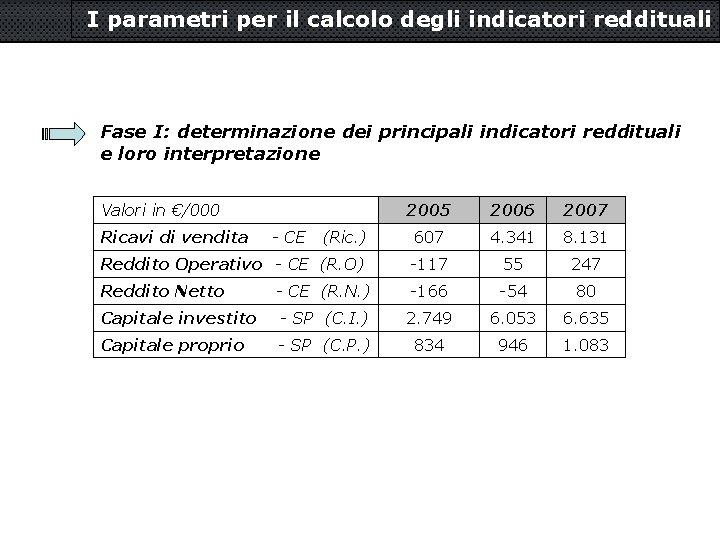
I parametri per il calcolo degli indicatori reddituali Fase I: determinazione dei principali indicatori reddituali e loro interpretazione Valori in €/000 2005 2006 2007 (Ric. ) 607 4. 341 8. 131 Reddito Operativo - CE (R. O) -117 55 247 Reddito Netto - CE (R. N. ) -166 -54 80 Capitale investito - SP (C. I. ) 2. 749 6. 053 6. 635 Capitale proprio - SP (C. P. ) 834 946 1. 083 Ricavi di vendita - CE
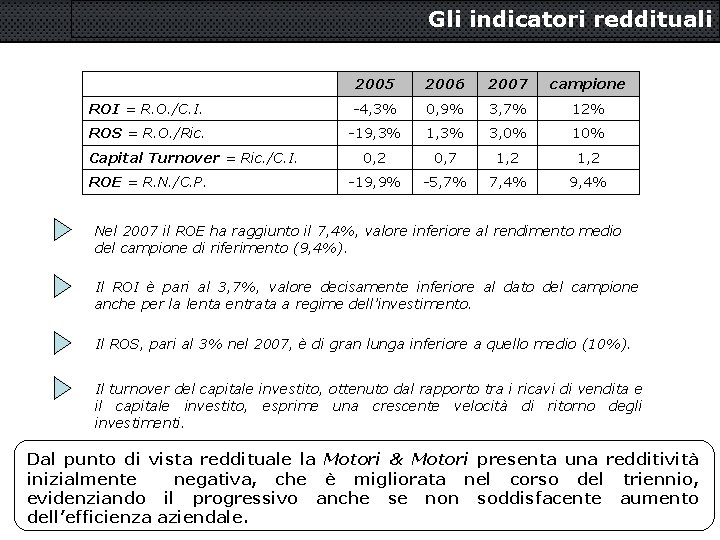
Gli indicatori reddituali 2005 2006 2007 campione ROI = R. O. /C. I. -4, 3% 0, 9% 3, 7% 12% ROS = R. O. /Ric. -19, 3% 1, 3% 3, 0% 10% 0, 2 0, 7 1, 2 -19, 9% -5, 7% 7, 4% 9, 4% Capital Turnover = Ric. /C. I. ROE = R. N. /C. P. Nel 2007 il ROE ha raggiunto il 7, 4%, valore inferiore al rendimento medio del campione di riferimento (9, 4%). Il ROI è pari al 3, 7%, valore decisamente inferiore al dato del campione anche per la lenta entrata a regime dell’investimento. Il ROS, pari al 3% nel 2007, è di gran lunga inferiore a quello medio (10%). Il turnover del capitale investito, ottenuto dal rapporto tra i ricavi di vendita e il capitale investito, esprime una crescente velocità di ritorno degli investimenti. Dal punto di vista reddituale la Motori & Motori presenta una redditività inizialmente negativa, che è migliorata nel corso del triennio, evidenziando il progressivo anche se non soddisfacente aumento dell’efficienza aziendale.
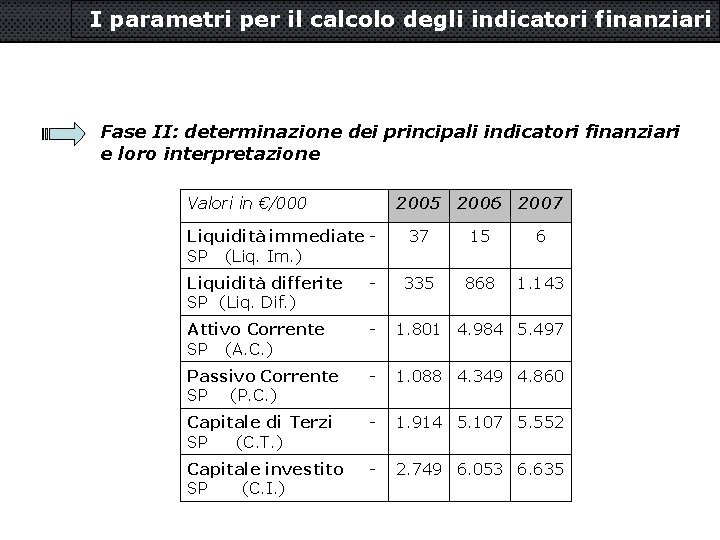
I parametri per il calcolo degli indicatori finanziari Fase II: determinazione dei principali indicatori finanziari e loro interpretazione Valori in €/000 2005 2006 2007 Liquidità immediate SP (Liq. Im. ) 37 15 6 335 868 1. 143 Liquidità differite SP (Liq. Dif. ) - Attivo Corrente SP (A. C. ) - 1. 801 4. 984 5. 497 Passivo Corrente SP (P. C. ) - 1. 088 4. 349 4. 860 Capitale di Terzi SP (C. T. ) - 1. 914 5. 107 5. 552 Capitale investito SP (C. I. ) - 2. 749 6. 053 6. 635
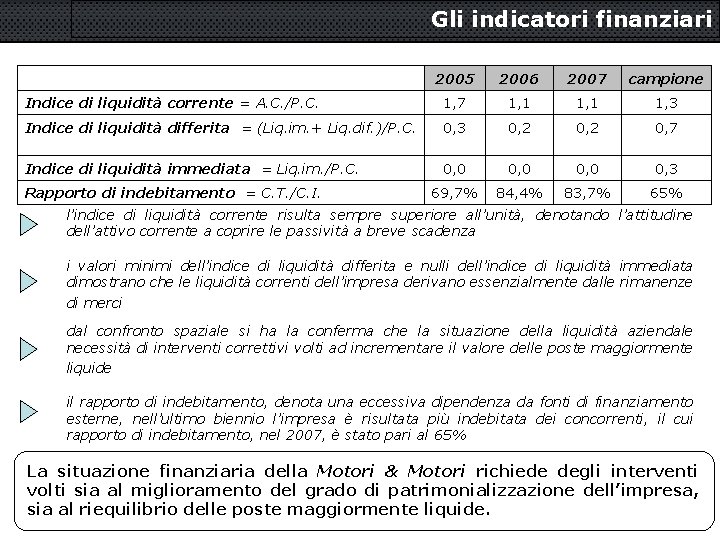
Gli indicatori finanziari 2005 2006 2007 campione Indice di liquidità corrente = A. C. /P. C. 1, 7 1, 1 1, 3 Indice di liquidità differita = (Liq. im. + Liq. dif. )/P. C. 0, 3 0, 2 0, 7 Indice di liquidità immediata = Liq. im. /P. C. 0, 0 0, 3 69, 7% 84, 4% 83, 7% 65% Rapporto di indebitamento = C. T. /C. I. l’indice di liquidità corrente risulta sempre superiore all’unità, denotando l’attitudine dell’attivo corrente a coprire le passività a breve scadenza i valori minimi dell’indice di liquidità differita e nulli dell’indice di liquidità immediata dimostrano che le liquidità correnti dell’impresa derivano essenzialmente dalle rimanenze di merci dal confronto spaziale si ha la conferma che la situazione della liquidità aziendale necessità di interventi correttivi volti ad incrementare il valore delle poste maggiormente liquide il rapporto di indebitamento, denota una eccessiva dipendenza da fonti di finanziamento esterne, nell’ultimo biennio l’impresa è risultata più indebitata dei concorrenti, il cui rapporto di indebitamento, nel 2007, è stato pari al 65% La situazione finanziaria della Motori & Motori richiede degli interventi volti sia al miglioramento del grado di patrimonializzazione dell’impresa, sia al riequilibrio delle poste maggiormente liquide.
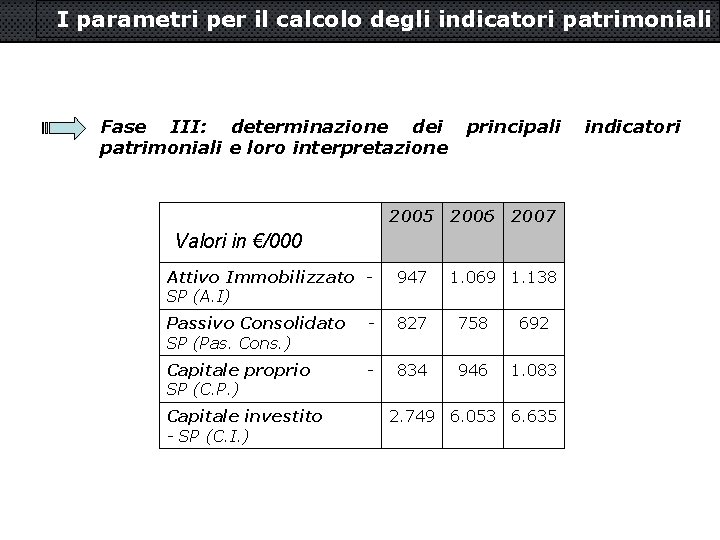
I parametri per il calcolo degli indicatori patrimoniali Fase III: determinazione dei patrimoniali e loro interpretazione principali 2005 2006 2007 Valori in €/000 Attivo Immobilizzato SP (A. I) 947 Passivo Consolidato SP (Pas. Cons. ) - 827 758 692 Capitale proprio SP (C. P. ) - 834 946 1. 083 Capitale investito - SP (C. I. ) 1. 069 1. 138 2. 749 6. 053 6. 635 indicatori
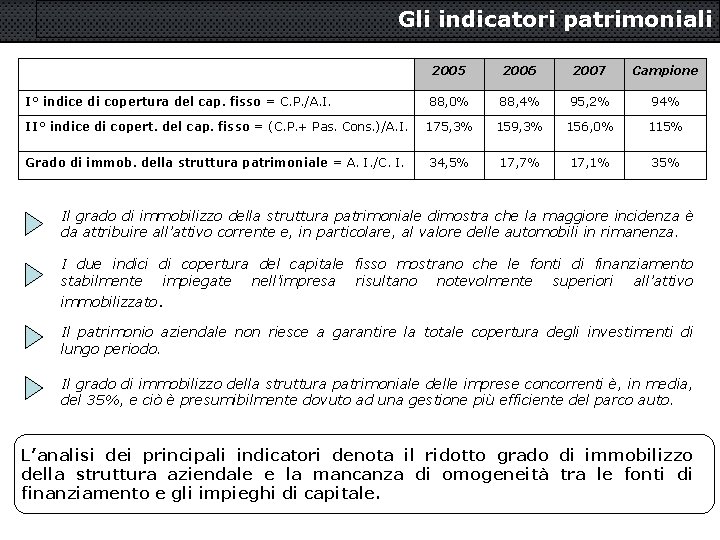
Gli indicatori patrimoniali 2005 2006 2007 Campione 88, 0% 88, 4% 95, 2% 94% II° indice di copert. del cap. fisso = (C. P. + Pas. Cons. )/A. I. 175, 3% 159, 3% 156, 0% 115% Grado di immob. della struttura patrimoniale = A. I. /C. I. 34, 5% 17, 7% 17, 1% 35% I° indice di copertura del cap. fisso = C. P. /A. I. Il grado di immobilizzo della struttura patrimoniale dimostra che la maggiore incidenza è da attribuire all’attivo corrente e, in particolare, al valore delle automobili in rimanenza. I due indici di copertura del capitale fisso mostrano che le fonti di finanziamento stabilmente impiegate nell’impresa risultano notevolmente superiori all’attivo immobilizzato. Il patrimonio aziendale non riesce a garantire la totale copertura degli investimenti di lungo periodo. Il grado di immobilizzo della struttura patrimoniale delle imprese concorrenti è, in media, del 35%, e ciò è presumibilmente dovuto ad una gestione più efficiente del parco auto. L’analisi dei principali indicatori denota il ridotto grado di immobilizzo della struttura aziendale e la mancanza di omogeneità tra le fonti di finanziamento e gli impieghi di capitale.
Le conclusioni • equilibrio economico – progressivo miglioramento; in lento, ma • equilibrio finanziario – ridotto grado di capitalizzazione dell’impresa ed eccessivo peso dei valori delle disponibilità non liquide (automobili in rimanenza); • equilibrio patrimoniale – rilevante peso dell’attivo di natura corrente e disomogeneità tra gli impieghi di capitale e le fonti di copertura.